มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
มันนี่ ฟิต เฟิร์ม 30/25 วางคู่กับ 25/20 ให้ครอบครัวเลือกระยะที่เหมาะ เทียบเบี้ย เงินคืน เงินปันผล ความคุ้มครองชีวิต และภาษี พร้อมตารางผลประโยชน์ครบ 30 ปี
มันนี่ ฟิต เฟิร์ม 30/25 ของไทยประกันชีวิตเหมาะกับบ้านที่ยอมวางแผนยาวเพื่อให้เบี้ยรายปีไม่หนักเกินไป แต่เมื่อมี มันนี่ ฟิต เฟิร์ม 25/20 ให้เลือกด้วย คำถามสำคัญจึงไม่ใช่แบบไหนจ่ายเงินมากกว่าเพียงอย่างเดียว หากเป็นจังหวะจ่ายเบี้ย จังหวะรับเงิน และช่วงชีวิตที่ครอบครัวต้องการใช้เงินก้อน
บทความนี้เทียบจากกรณีตัวอย่างเดียวกัน คือผู้ชายอายุ 35 ปี ทุนประกัน 100,000 บาท จึงอ่านความต่างของสองทางเลือกได้โดยไม่ปะปนเรื่องเพศ อายุ หรือทุน หากข้อมูลของผู้เอาประกันต่างจากกรณีนี้ ควรขอใบเสนอขายใหม่ก่อนตัดสินใจ
มุมมองหลักยังเป็นการเลือกประกันออมทรัพย์สำหรับครอบครัว ไม่ว่าจะตั้งใจออมเงินให้ลูก เตรียมเงินช่วงเกษียณ หรือสร้างวินัยให้เงินก้อนมีวันรับชัดเจน ตัวเลขส่วนรับรองกับเงินปันผลประกันชีวิตจะแยกออกจากกันตลอดทั้งหน้า
เริ่มเลือกจากปฏิทินของบ้าน ไม่ใช่ดูยอดปลายทางอย่างเดียว
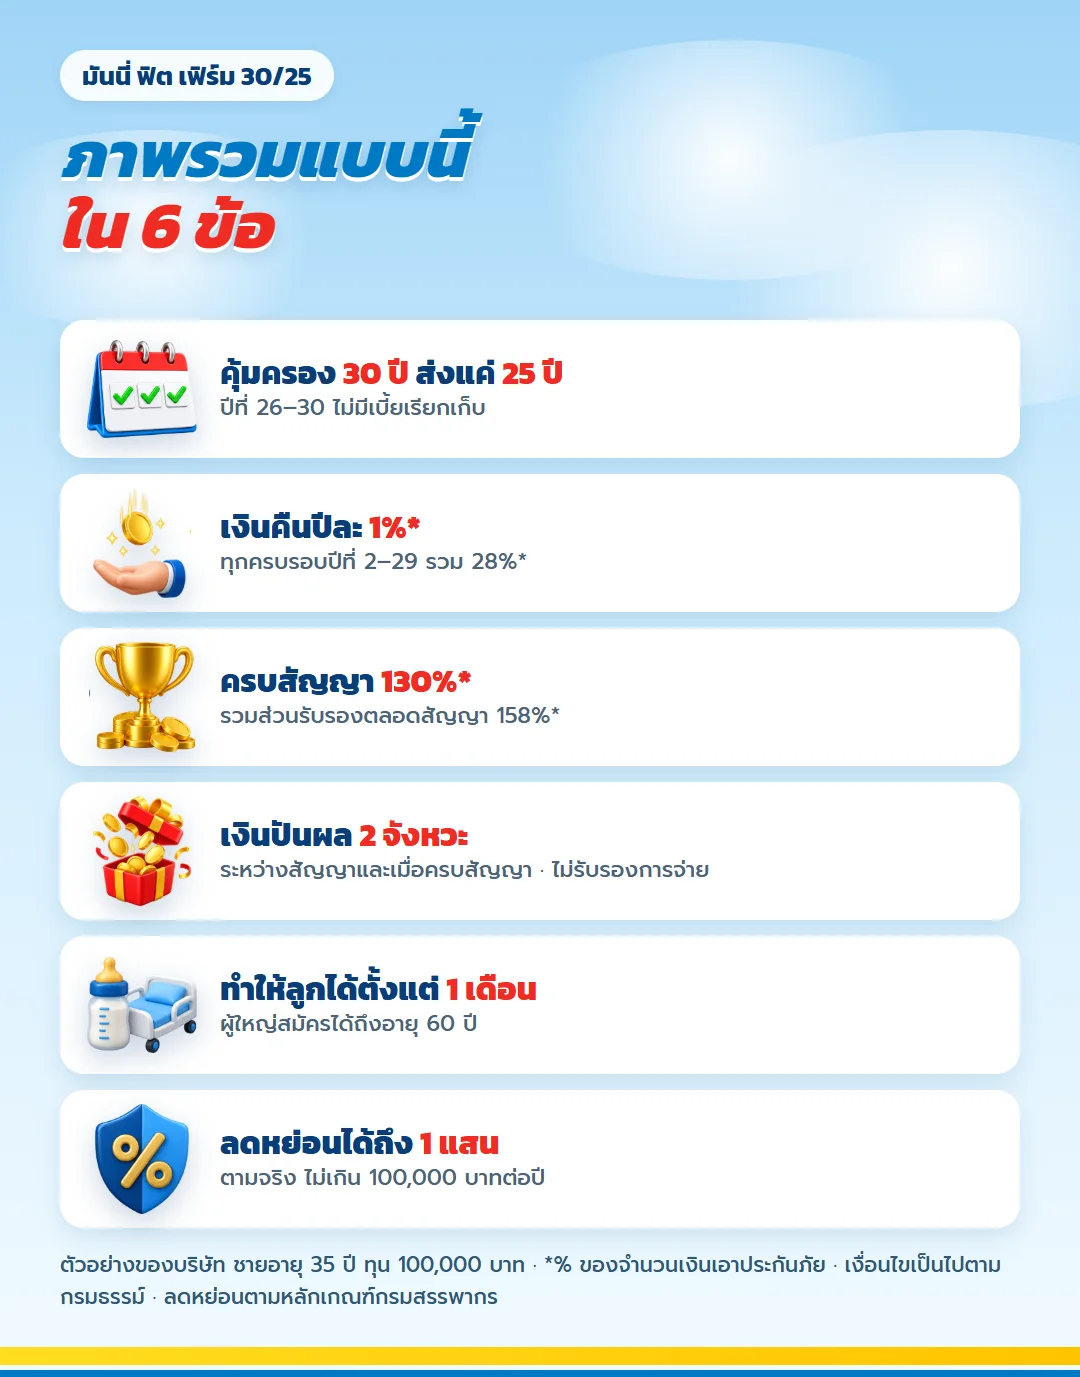
ทางเลือกระยะยาวคุ้มครอง 30 ปีและชำระเบี้ย 25 ปี เงินคืนเริ่มตั้งแต่ปีกรมธรรม์ที่ 2 ต่อเนื่องถึงปีที่ 29 ก่อนรับเงินครบกำหนดในปีที่ 30 ส่วน มันนี่ ฟิต เฟิร์ม 25/20 ย่อเวลาทั้งสัญญาและช่วงชำระเบี้ยลง จึงเหมาะกับบ้านที่อยากให้ภาระจบเร็วกว่า แม้เบี้ยรายปีของตัวอย่างจะสูงกว่า
| คำถามของครอบครัว | ถ้าคำตอบเป็นแบบนี้ | จุดที่ควรเปิดดูต่อ |
| อยากให้เบี้ยรายปีเบากว่า | ยอมส่งนานถึง 25 ปี | ทางเลือกระยะ 30 ปี |
| อยากปิดภาระเร็ว | รับเบี้ยรายปีที่สูงขึ้นได้ | มันนี่ ฟิต เฟิร์ม 25/20 |
| ต้องการเงินคืนเท่ากันหลายช่วงชีวิต | ชอบกระแสเงินที่คาดจังหวะง่าย | ดูตารางเงินคืนของทางเลือกระยะยาว |
การเริ่มจากปฏิทินช่วยให้เห็นว่าเบี้ยจะชนกับค่าเล่าเรียน ค่าผ่อนบ้าน หรือช่วงก่อนเกษียณหรือไม่ ยอดรับรวมมีความหมายเมื่อครอบครัวส่งต่อได้ครบตามแผน จึงควรเลือกจากงบที่รับไหวในปีที่รายจ่ายตึง ไม่ใช่ดูเฉพาะปีที่รายได้ดี
แผนภาพผลประโยชน์ตามทุนของกรณีตัวอย่าง
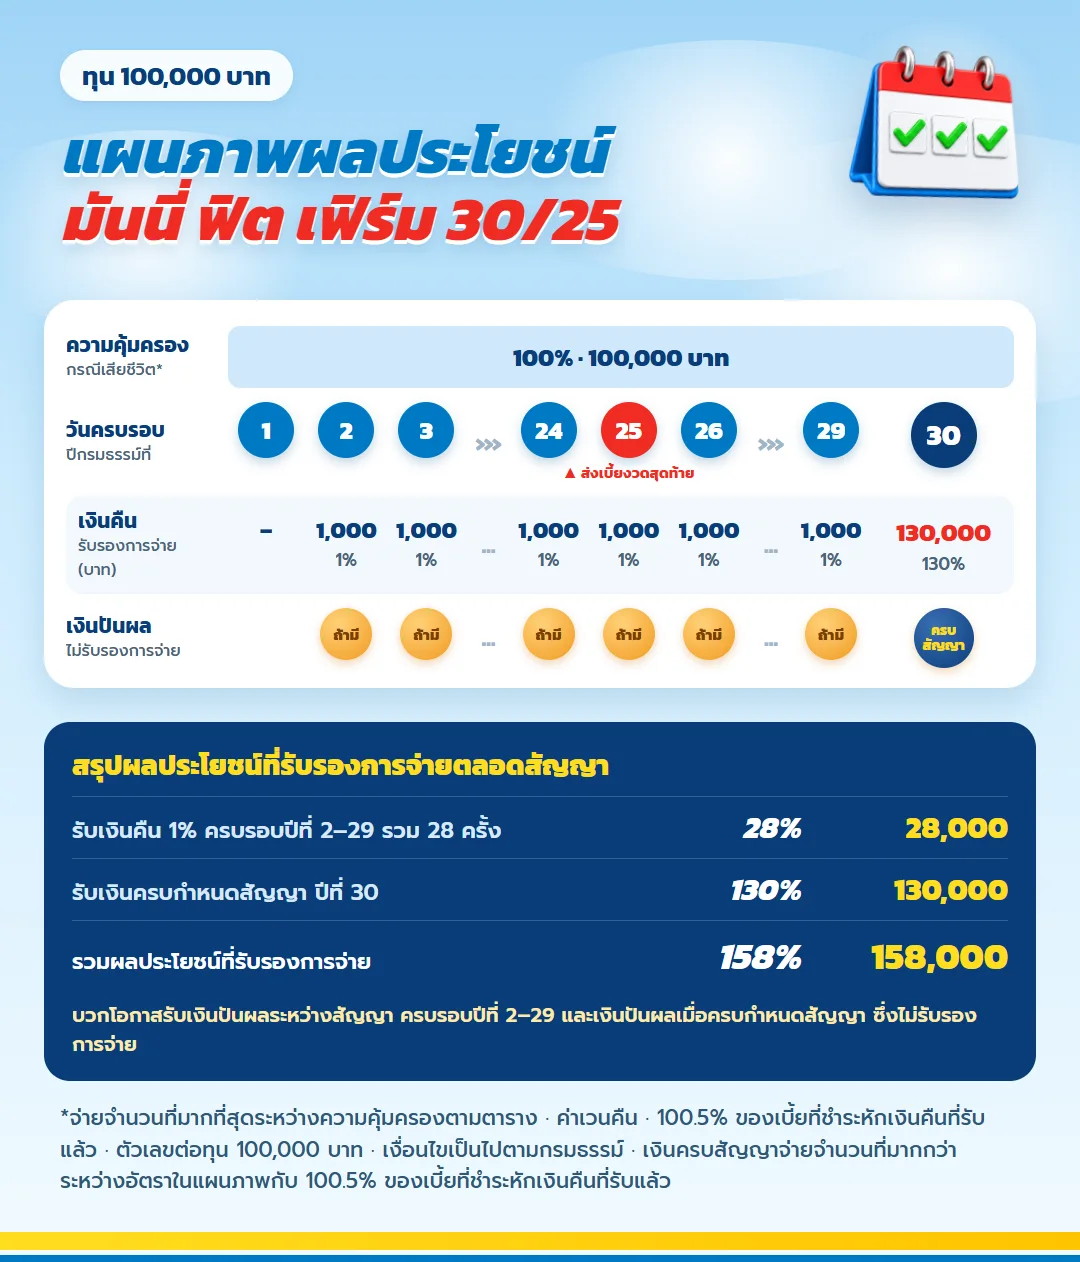
แผนภาพใหม่นี้ใช้ทุน 100,000 บาทตรงกับกรณีหลักของบทความ ช่องเงินคืนจึงเป็นปีละ 1,000 บาทตั้งแต่ปีกรมธรรม์ที่ 2 ถึงปีที่ 29 และปลายสัญญาแสดง 130,000 บาท ตัวเลขรวมส่วนรับรองอยู่ที่ 158,000 บาท โดยไม่เอาเงินปันผลที่ไม่รับรองมารวมเป็นเงินแน่นอน
อ่านเส้นเงินรับก่อน แล้วค่อยพิจารณาโอกาสรับเพิ่ม
เส้นทางที่รับรองของแผนนี้แบ่งง่ายเป็นเงินคืนระหว่างทางรวม 28,000 บาทและเงินครบกำหนด 130,000 บาท เงินปันผลระหว่างสัญญากับเงินปันผลเมื่อครบกำหนดเป็นอีกส่วนหนึ่ง ผลจริงขึ้นกับผลการลงทุนของบริษัท จึงไม่ควรใช้ยอดสมมติฐานเป็นงบที่บ้านจำเป็นต้องมี
ช่วงปลอดเบี้ยยังไม่ใช่วันสิ้นสุดสัญญา
หลังชำระเบี้ยครบ 25 ปี สัญญายังเดินต่อถึงปีที่ 30 ช่วงดังกล่าวยังมีเงินคืนตามกำหนดและความคุ้มครองตามเงื่อนไข การแยก “วันจ่ายเบี้ยงวดสุดท้าย” ออกจาก “วันครบสัญญา” ช่วยให้ครอบครัวไม่วางแผนใช้เงินก้อนเร็วเกินจริง
วางสองสัญญาบนฐานเดียวกันแล้วจึงค่อยชั่งน้ำหนัก
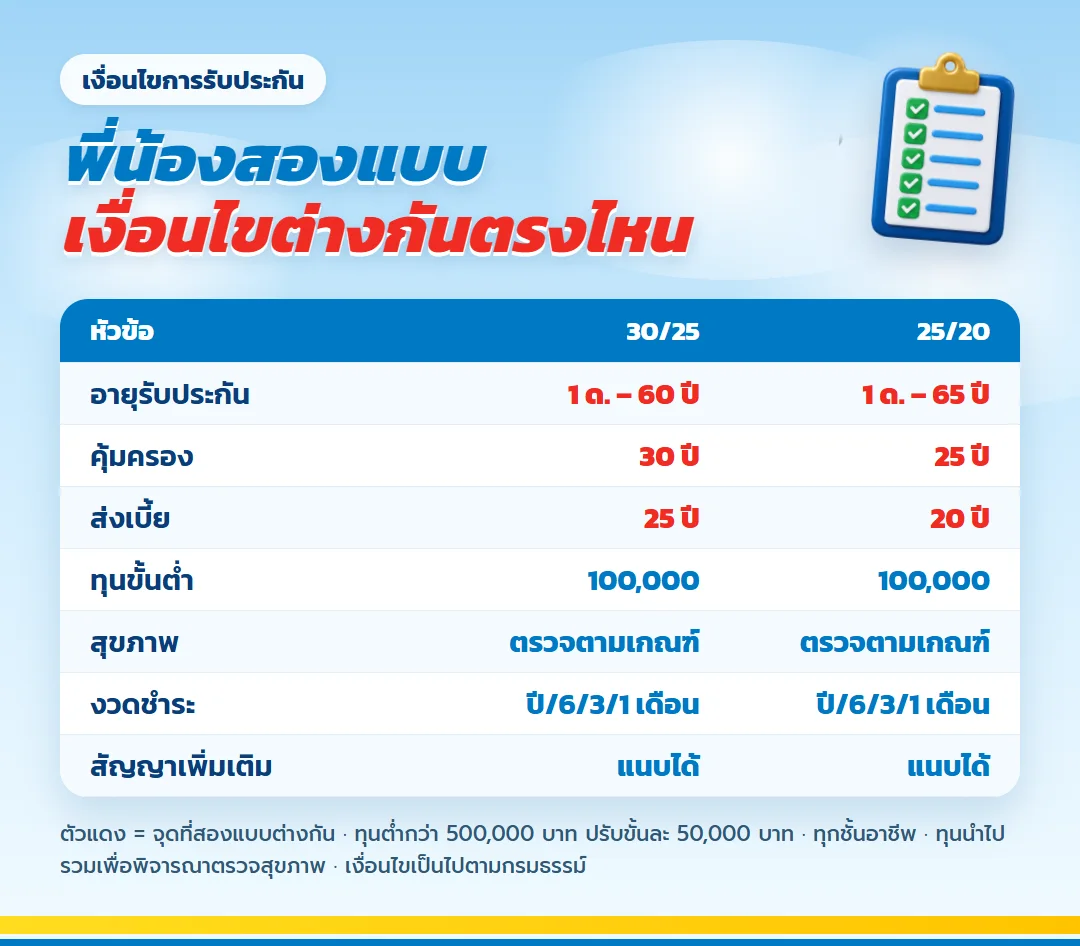
ทั้งสองแบบในตัวอย่างเริ่มที่ทุนขั้นต่ำ 100,000 บาท ชำระได้ทั้งรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือน แนบสัญญาเพิ่มเติมได้ และต้องผ่านการพิจารณาสุขภาพตามหลักเกณฑ์ของบริษัท ความต่างที่ควรเช็กก่อนคือ แบบชำระเบี้ย 25 ปีรับผู้สมัครถึงอายุ 60 ปี ขณะที่ มันนี่ ฟิต เฟิร์ม 25/20 รับถึงอายุ 65 ปี
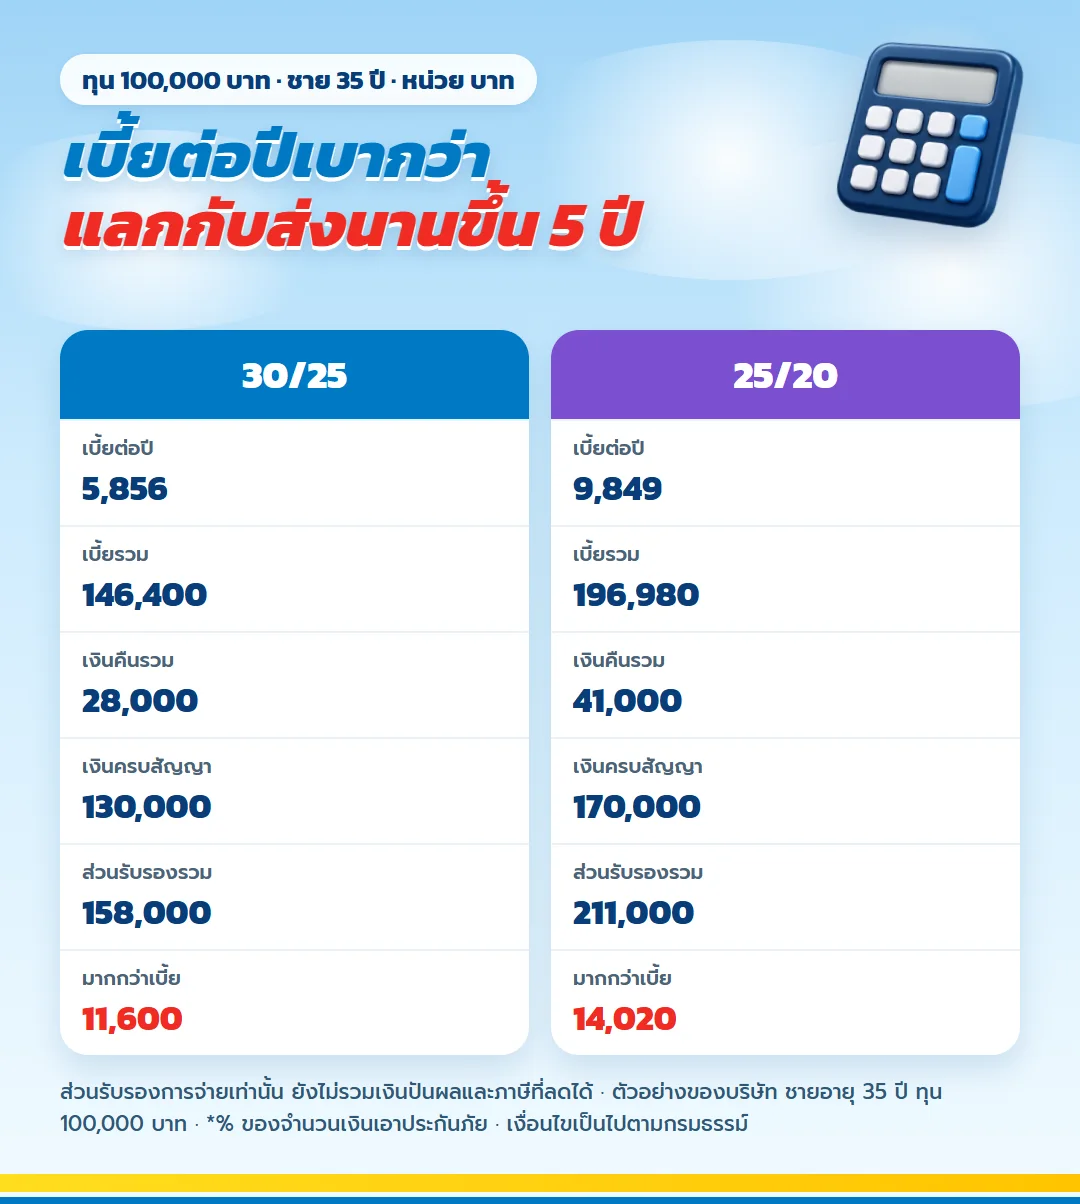
| รายการในกรณีชายอายุ 35 ปี ทุน 100,000 บาท | มันนี่ ฟิต เฟิร์ม 30/25 | มันนี่ ฟิต เฟิร์ม 25/20 |
| เบี้ยต่อปี | 5,856 บาท | 9,849 บาท |
| เบี้ยรวมตามตัวอย่าง | 146,400 บาท | 196,980 บาท |
| เงินคืนระหว่างสัญญารวม | 28,000 บาท | 41,000 บาท |
| เงินครบกำหนดสัญญา | 130,000 บาท | 170% ของทุน |
| ผลประโยชน์ส่วนรับรองรวม | 158,000 บาท | 211,000 บาท |
เบี้ยรายปีบอกแรงกดดัน ส่วนเบี้ยรวมบอกพันธะตลอดทาง
ทางเลือกระยะยาวใช้เบี้ยต่อปีต่ำกว่าในกรณีเดียวกัน แต่ต้องจัดงบต่อเนื่องนานกว่า 5 ปี ส่วน มันนี่ ฟิต เฟิร์ม 25/20 ใช้เงินต่อปีมากกว่าและจบการชำระเร็วกว่า 5 ปี บ้านที่รายรับแน่นอนแต่มีค่าใช้จ่ายหลายด้านอาจชอบทางแรก ส่วนบ้านที่ต้องการปลดภาระก่อนอาจให้น้ำหนักกับทางหลัง
จังหวะเงินคืนต่างกัน และความต่างนี้มีผลกับวิธีใช้เงิน
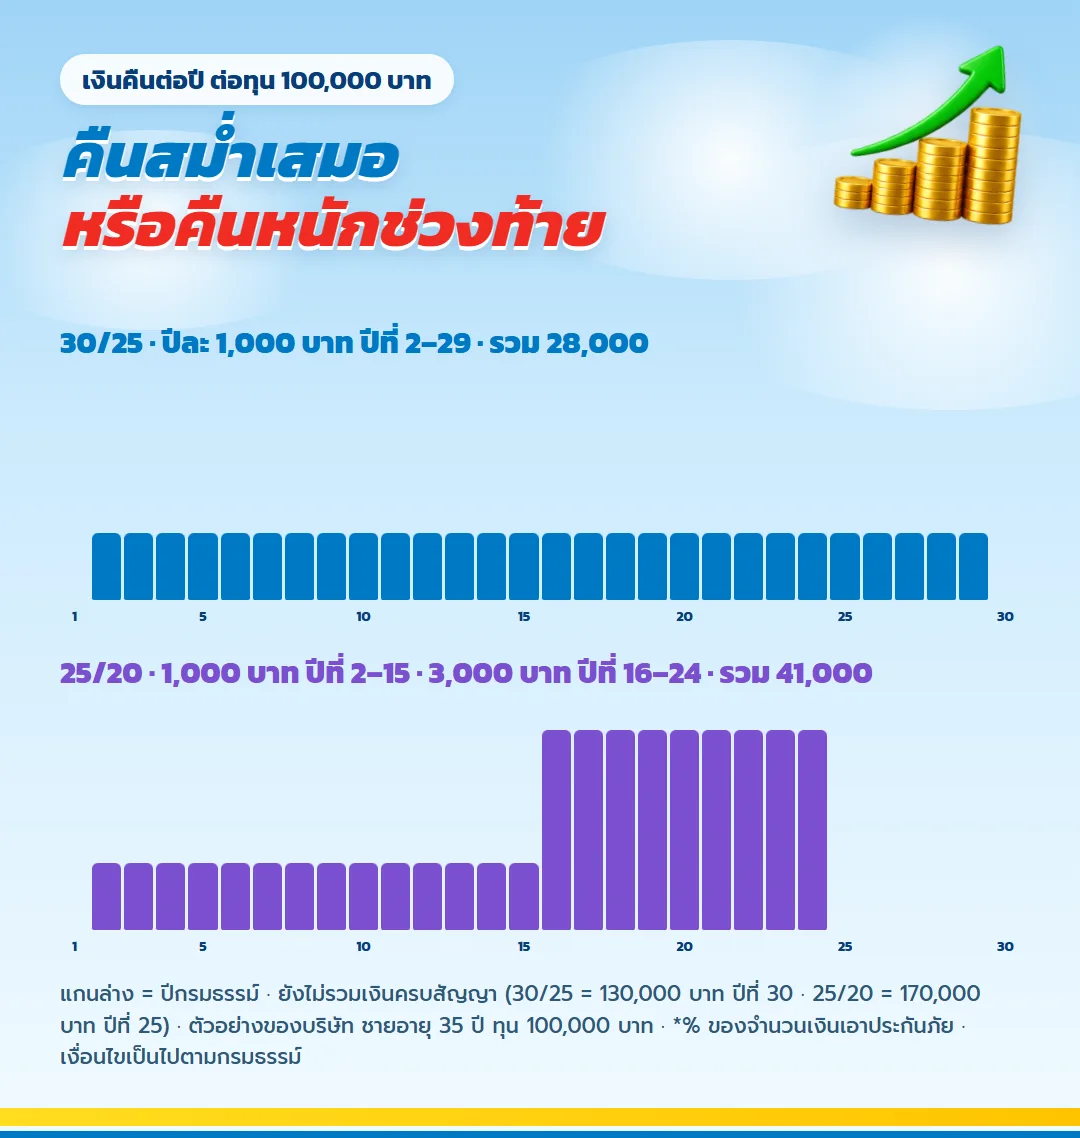
มันนี่ ฟิต เฟิร์ม 30/25 จ่ายเงินคืน 1% ของทุนเป็นจังหวะเท่ากันตั้งแต่ปีที่ 2 ถึงปีที่ 29 สำหรับทุน 100,000 บาทจึงเป็นปีละ 1,000 บาท รวม 28,000 บาท ส่วน มันนี่ ฟิต เฟิร์ม 25/20 เริ่มด้วยปีละ 1,000 บาทในปีที่ 2 ถึงปีที่ 15 แล้วเป็นปีละ 3,000 บาทในปีที่ 16 ถึงปีที่ 24 รวม 41,000 บาท
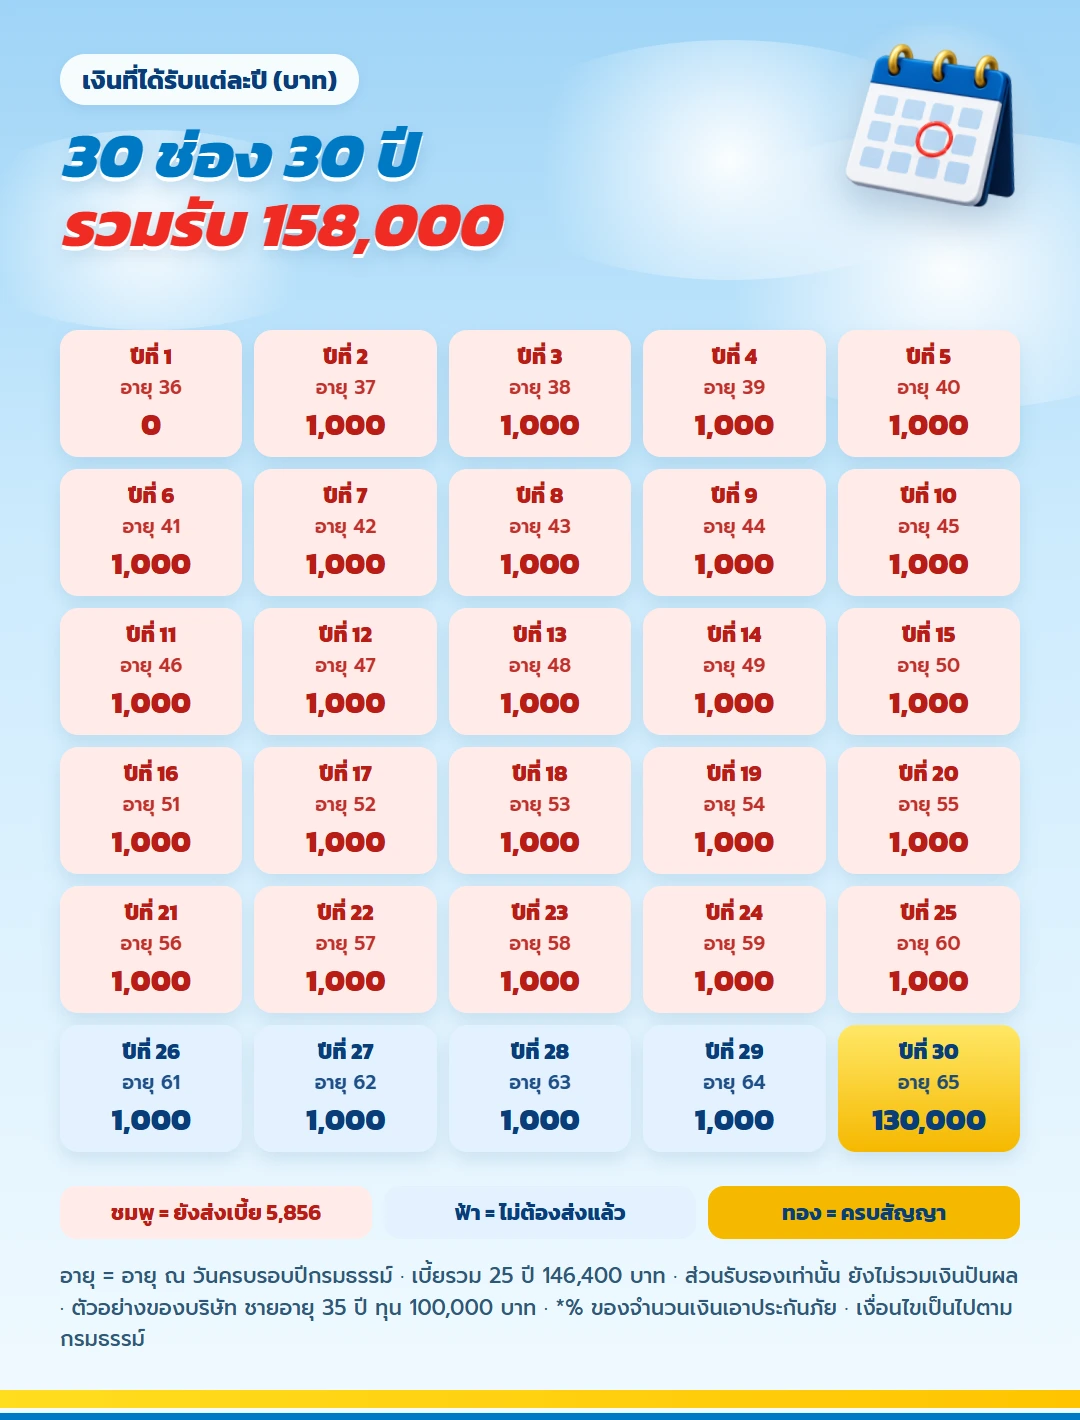
| ช่วงของสัญญาระยะ 30 ปี | ภาระเบี้ย | เงินรับตามทุน 100,000 บาท |
| ปีที่ 1 | 5,856 บาท | ยังไม่มีเงินคืน |
| ปีที่ 2 ถึงปีที่ 25 | ปีละ 5,856 บาท | ปีละ 1,000 บาท |
| ปีที่ 26 ถึงปีที่ 29 | ไม่มีเบี้ยเรียกเก็บ | ปีละ 1,000 บาท |
| ปีที่ 30 | ไม่มีเบี้ยเรียกเก็บ | 130,000 บาท |
เงินคืนใช้ได้ แต่แผนเงินก้อนไม่ควรพึ่งเงินคืนซ้ำซ้อน
ถ้าครอบครัวตั้งใจใช้เงินคืนเป็นค่าเล็ก ๆ ระหว่างปี ควรแยกเงินก้อนปลายทางออกจากงบดังกล่าว หากตั้งใจสะสมเงินคืนต่อก็ต้องเข้าใจว่าอัตราดอกเบี้ยของการสะสมไม่ได้ถูกนับรวมใน 158,000 บาท การกำหนดหน้าที่ของเงินแต่ละก้อนตั้งแต่วันสมัครช่วยลดโอกาสนำยอดเดียวกันไปวางไว้สองเป้าหมาย
แยกเงินที่ระบุในสัญญาออกจากเงินปันผลให้ชัด
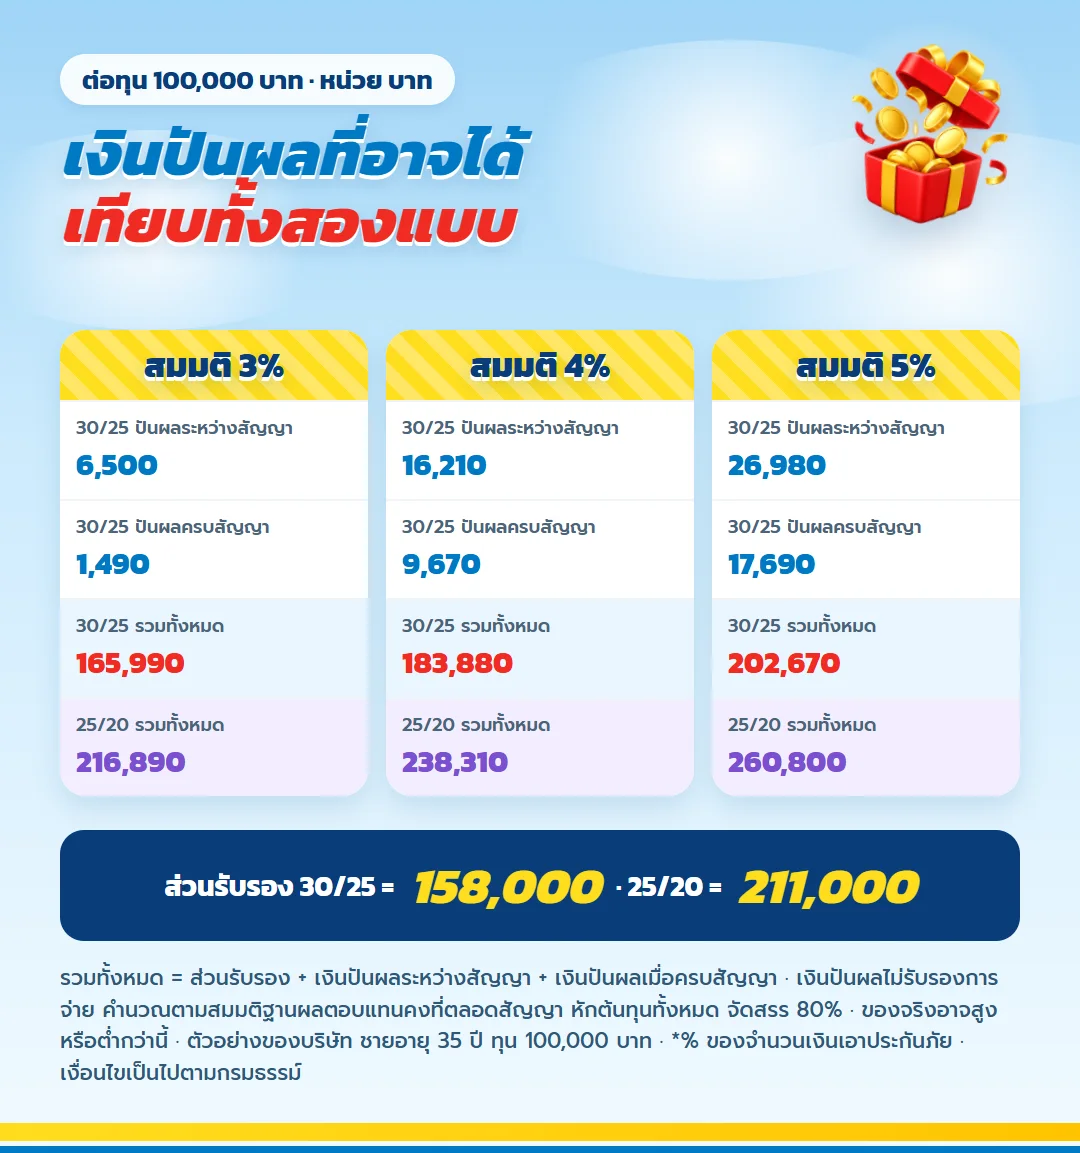
ฐานที่ใช้วางเป้าหมายของทางเลือกระยะยาวควรเป็นส่วนรับรอง 158,000 บาท เงินปันผลประกันชีวิตเป็นโอกาสรับเพิ่ม ไม่รับรองการจ่าย และอาจต่างจากตัวอย่างในอนาคต การเทียบกับ มันนี่ ฟิต เฟิร์ม 25/20 จึงต้องเทียบส่วนรับรองกับส่วนรับรองก่อน แล้วค่อยอ่านสมมติฐานเงินปันผลในชั้นถัดไป
| สมมติฐานในใบเสนอขาย | เงินปันผลระหว่างสัญญา | เงินปันผลเมื่อครบสัญญา | รวมส่วนรับรองและตัวอย่างเงินปันผล |
| 3% | 6,500 บาท | 1,490 บาท | 165,990 บาท |
| 4% | 16,210 บาท | 9,670 บาท | 183,880 บาท |
| 5% | 26,980 บาท | 17,690 บาท | 202,670 บาท |
ตัวเลขสมมติฐานมีไว้ดูช่วงความเป็นไปได้ ไม่ใช่คำสัญญา
ยอดรวมตามสมมติฐาน 3% 4% และ 5% ช่วยให้เห็นว่าผลลัพธ์อาจขยับได้ แต่เป้าหมายจำเป็น เช่น ค่าเรียนหรือเงินที่ต้องใช้ในวันแน่นอน ควรยืนอยู่บนยอดรับรอง ส่วนเงินปันผลเหมาะกับการมองเป็นเงินเสริมเมื่อเกิดขึ้นจริง
เปิดข้อมูลผลตอบแทนของกองเงินที่ใช้ประกอบการคำนวณเงินปันผล
ความคุ้มครองชีวิตต้องอ่านควบคู่กับหน้าที่ของเงินก้อน
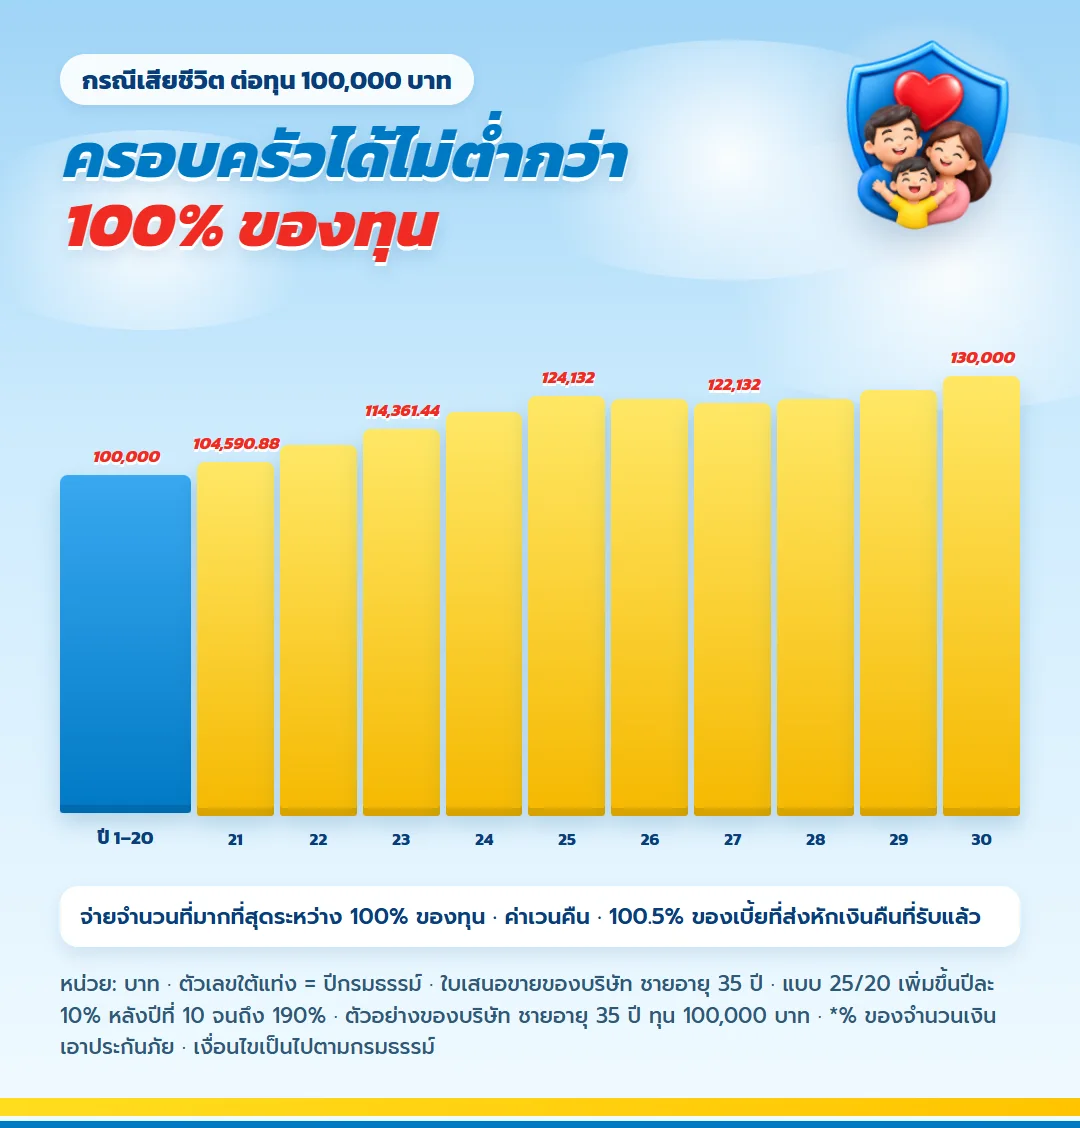
กรณีเสียชีวิตของแผนนี้จ่ายจำนวนที่มากกว่าระหว่าง 100% ของทุน ค่าเวนคืน หรือ 100.5% ของเบี้ยที่ชำระแล้วหักเงินคืนที่รับไป ตามตัวอย่าง ความคุ้มครองช่วงปีแรกถึงปีที่ 20 อยู่ที่ 100,000 บาท ก่อนขยับตามสูตร เช่นปีที่ 21 เป็น 104,590.88 บาท ปีที่ 25 เป็น 124,132 บาท และปีที่ 29 เป็น 126,000 บาท
มันนี่ ฟิต เฟิร์ม 25/20 มีความคุ้มครองเริ่มที่ 100% ในปีที่ 1 ถึงปีที่ 10 แล้วเพิ่มปีละ 10% จนถึง 190% ตั้งแต่ปีที่ 19 ครอบครัวที่มองประกันฉบับนี้เป็นทั้งเงินออมและหลักประกันรายได้จึงควรเทียบยอดความคุ้มครองรายปี ไม่ใช่ดูเฉพาะเงินครบสัญญา
ถ้าจ่ายต่อไม่สะดวก ผลลัพธ์จะเปลี่ยนจากภาพปลายทาง
การเวนคืน เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแปลงเป็นแบบขยายเวลา มีผลต่อสิทธิและทำให้สิทธิรับเงินปันผลสิ้นสุด ช่วงต้นสัญญามูลค่าเวนคืนอาจต่ำกว่าเบี้ยที่ชำระแล้ว การกันเงินสำรองก่อนเริ่มจึงสำคัญกว่าการเลือกทุนให้สูงที่สุดเท่าที่จ่ายไหวในวันนี้
ลดหย่อนภาษีเป็นผลประกอบ ไม่ควรเป็นเหตุผลเดียวที่สมัคร
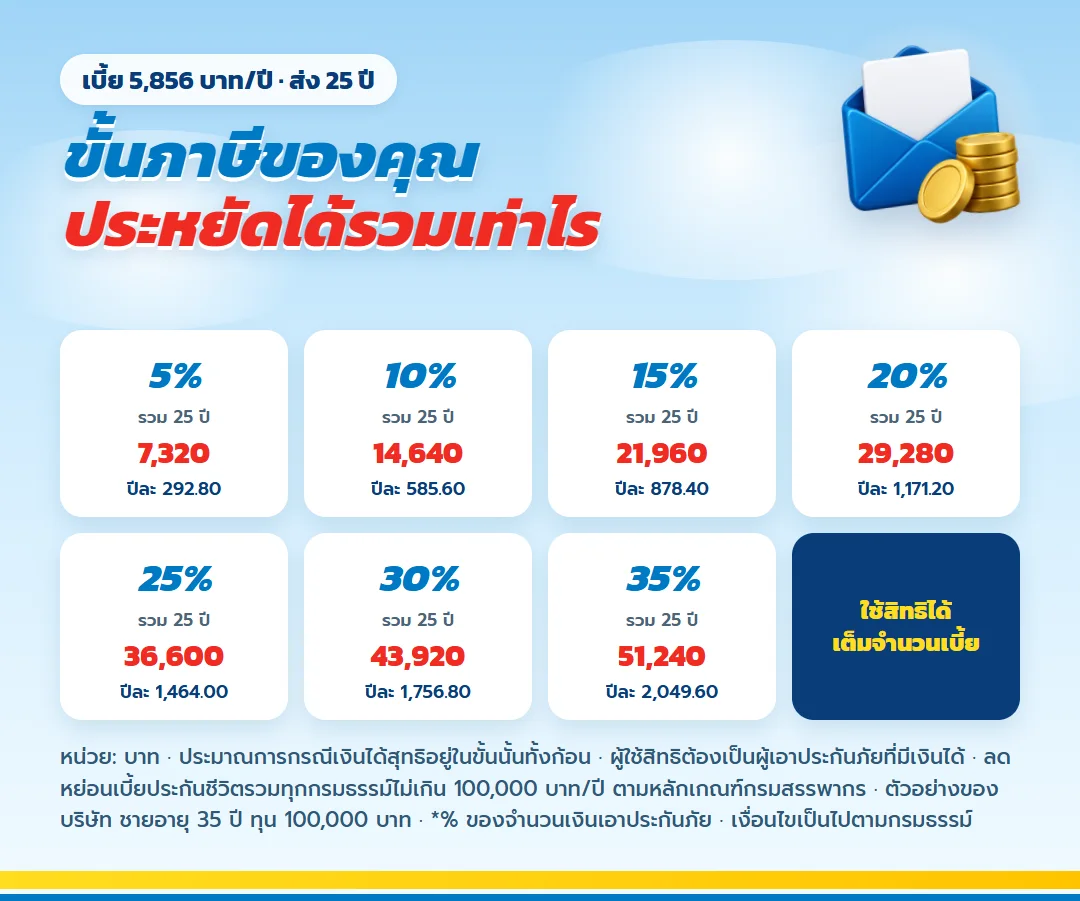
เบี้ยประกันชีวิตของแบบนี้ใช้ลดหย่อนภาษีได้ตามจริงสูงสุด 100,000 บาทต่อปีตามหลักเกณฑ์ที่เกี่ยวข้อง สำหรับกรณีตัวอย่าง เบี้ยปีละ 5,856 บาท หากผู้เอาประกันอยู่ในขั้นภาษี 10% ตัวอย่างยอดภาษีที่ลดได้คือ 585.60 บาทต่อปี และ 14,640 บาทเมื่อชำระครบ 25 ปี
| ผู้เอาประกันในกรณีตัวอย่าง | เบี้ยที่ใช้ประกอบการคำนวณ | ประเด็นที่ต้องตรวจ |
| ผู้หารายได้ของบ้าน | 5,856 บาทต่อปี | วงเงินสิทธิที่ใช้กับกรมธรรม์อื่นแล้ว |
| ลูกที่ยังไม่มีเงินได้ | ใช้ยอดจากใบเสนอขายตามอายุจริง | ผู้ใช้สิทธิต้องเป็นผู้เอาประกันภัยที่มีเงินได้ |
หากตั้งใจออมเงินให้ลูก การเลือกชื่อผู้เอาประกันมีผลต่อการใช้สิทธิ ควรแจ้งเป้าหมายนี้ก่อนออกใบเสนอขาย และตรวจวงเงินลดหย่อนภาษีที่ใช้ไปแล้วในปีเดียวกัน ผลประโยชน์ทางภาษีขึ้นกับฐานภาษีและเงื่อนไขของแต่ละคน
สามภาพครอบครัวที่ช่วยให้เห็นทางเลือกชัดขึ้น
| สถานการณ์ | สิ่งที่ควรให้น้ำหนัก | คำถามก่อนเลือก |
| บ้านมีค่าผ่อนและค่าเรียนพร้อมกัน | เบี้ยรายปีที่ส่งต่อได้ | งบ 5,856 บาทตามกรณีกระทบเงินสำรองหรือไม่ |
| ผู้ปกครองอยากออมเงินให้ลูก | ปีที่ต้องใช้เงินก้อนและชื่อผู้เอาประกัน | วันครบสัญญาตรงกับช่วงเป้าหมายจริงหรือไม่ |
| ครอบครัวอยากจบเบี้ยก่อน | ความพร้อมรับเบี้ย 9,849 บาทต่อปี | มันนี่ ฟิต เฟิร์ม 25/20 ทำให้กระแสเงินในบ้านตึงเกินไปหรือไม่ |
ไม่มีคำตอบเดียวสำหรับทุกบ้าน ทางเลือกระยะยาวเด่นที่การกระจายภาระและเงินคืนสม่ำเสมอ ส่วน มันนี่ ฟิต เฟิร์ม 25/20 เด่นที่ระยะชำระสั้นกว่าและส่วนรับรองรวมมากกว่าต่อทุนเดียวกันในตัวอย่าง การตัดสินใจที่ดีจึงต้องวางงบ ระยะ และหน้าที่ของเงินก้อนบนแผ่นเดียวกัน
ก่อนยื่นสมัคร ควรทำให้ข้อมูลสามชุดตรงกัน
ข้อมูลผู้เอาประกัน
เตรียมอายุ เพศ อาชีพ และข้อมูลสุขภาพตามจริง มันนี่ ฟิต เฟิร์ม 30/25 รับตั้งแต่อายุ 1 เดือนถึงอายุ 60 ปี ส่วนผลพิจารณาและการตรวจสุขภาพเป็นไปตามหลักเกณฑ์ของบริษัท ไม่ควรตั้งสมมติฐานจากใบเสนอขายของคนอื่นว่าเงื่อนไขจะเหมือนกัน
ข้อมูลกระแสเงินของบ้าน
กำหนดงบที่ยังจ่ายได้เมื่อมีรายจ่ายก้อนอื่นเข้ามา พร้อมเลือกงวดรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือนให้เข้ากับรายรับ การเลือกงวดเปลี่ยนวิธีจัดเงิน แต่ควรตรวจเบี้ยจริงของงวดนั้นจากใบเสนอขาย
ข้อมูลเป้าหมาย
ระบุปีที่ต้องใช้เงินก้อนและคนที่จะใช้เงิน หากวันครบสัญญาของทางเลือกระยะ 30 ปีช้ากว่าเป้าหมาย การเลือกเพียงเพราะเบี้ยต่อปีต่ำกว่าอาจไม่ตอบโจทย์ หาก มันนี่ ฟิต เฟิร์ม 25/20 ทำให้เบี้ยสูงจนเงินสำรองบางลง ทางเลือกที่สั้นกว่าก็อาจไม่เหมาะเช่นกัน
คำถามที่ครอบครัวมักอยากได้คำตอบก่อนตัดสินใจ
มันนี่ ฟิต เฟิร์ม 30/25 ต่างจาก มันนี่ ฟิต เฟิร์ม 25/20 ที่ภาระรายปีอย่างไร
กรณีผู้ชายอายุ 35 ปี ทุน 100,000 บาท เบี้ยของทางเลือกระยะยาวคือ 5,856 บาทต่อปี ส่วน มันนี่ ฟิต เฟิร์ม 25/20 คือ 9,849 บาทต่อปี ทางแรกจ่ายต่อปีน้อยกว่าแต่ส่งนานกว่า 5 ปี
เงินคืนระหว่างสัญญาของ มันนี่ ฟิต เฟิร์ม 30/25 เริ่มเมื่อไร
เริ่มในปีกรมธรรม์ที่ 2 และรับต่อถึงปีที่ 29 ในกรณีทุน 100,000 บาท เงินคืนอยู่ที่ปีละ 1,000 บาท รวม 28,000 บาท ก่อนรับเงินครบกำหนดในปีที่ 30
เงินปันผลประกันชีวิตควรนำไปนับในเป้าหมายเงินก้อนหรือไม่
ควรใช้ผลประโยชน์ส่วนรับรองเป็นฐานของเป้าหมายก่อน เพราะเงินปันผลไม่รับรองการจ่ายและผลจริงอาจต่างจากสมมติฐาน เงินปันผลที่เกิดขึ้นจริงจึงเหมาะกับการเป็นส่วนเสริม
ถ้าต้องใช้เงินก่อนครบสัญญา มีเรื่องใดต้องระวัง
การเวนคืนในช่วงแรกอาจได้เงินต่ำกว่าเบี้ยที่ชำระแล้ว และการเปลี่ยนสถานะกรมธรรม์มีผลต่อสิทธิรวมถึงเงินปันผล ควรขอตารางมูลค่ารายปีและคุยกับตัวแทนก่อนดำเนินการ
ทำประกันออมทรัพย์สำหรับครอบครัวให้ลูกแล้วใช้ลดหย่อนภาษีได้หรือไม่
ผู้ใช้สิทธิต้องเป็นผู้เอาประกันภัยที่มีเงินได้ จึงต้องตรวจว่าใครเป็นผู้เอาประกันและมีสิทธิภาษีเพียงใด หากเป้าหมายคือออมเงินให้ลูก ควรแจ้งตัวแทนก่อนจัดแบบและชื่อผู้เอาประกัน
ขอใบเสนอขายสองแบบบนข้อมูลบ้านเดียวกัน
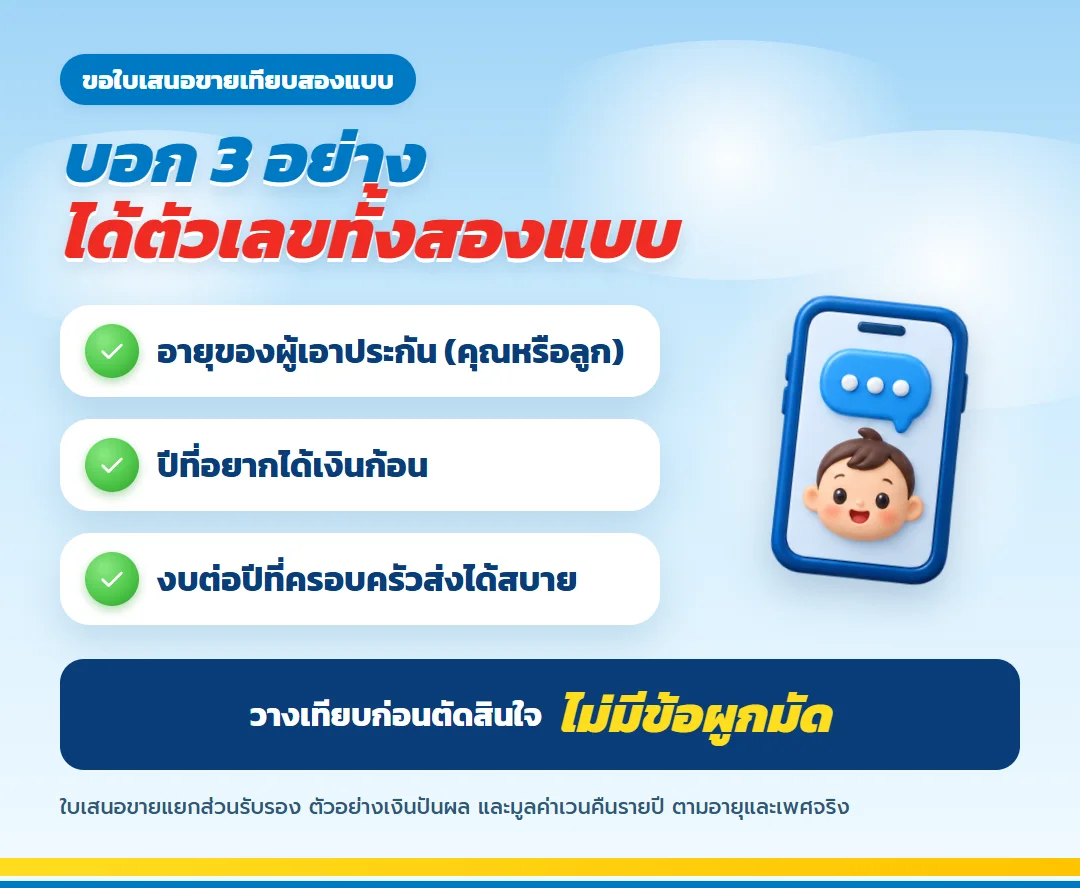
ส่งอายุ เพศ งบที่รับไหว และปีที่อยากใช้เงินให้ตัวแทนจัดใบเสนอขายของ มันนี่ ฟิต เฟิร์ม 30/25 กับ มันนี่ ฟิต เฟิร์ม 25/20 ในทุนที่เท่ากัน แล้วอ่านเบี้ย เงินคืน ความคุ้มครอง มูลค่าเวนคืน และเงินครบสัญญาทีละแถว วิธีนี้ทำให้คำว่า “เหมาะกว่า” ผูกกับชีวิตจริงของครอบครัว ไม่ใช่ผูกกับยอดปลายทางเพียงตัวเดียว
ก่อนตกลงสมัคร ขอให้ตัวแทนอธิบายส่วนที่รับรองกับส่วนที่ไม่รับรองแยกกัน รวมถึงเงื่อนไขเมื่อชำระเบี้ยต่อไม่สะดวก เมื่อทุกคนในบ้านเห็นภาระและวันรับเงินตรงกัน การเลือกประกันออมทรัพย์สำหรับครอบครัวจะเป็นแผนที่ตรวจสอบได้ตลอดทาง
หากต้องการทำประกันออนไลน์ ควรสอบถามตัวแทนก่อนว่าแบบและกรณีของคุณมีช่องทางใดให้ใช้ พร้อมตรวจขั้นตอนตอบคำถามสุขภาพและเอกสารที่ต้องเตรียมจากข้อมูลของบริษัท
ทำประกันออนไลน์ มันนี่ ฟิต เฟิร์ม 30/25 มีขั้นตอนอะไรบ้าง
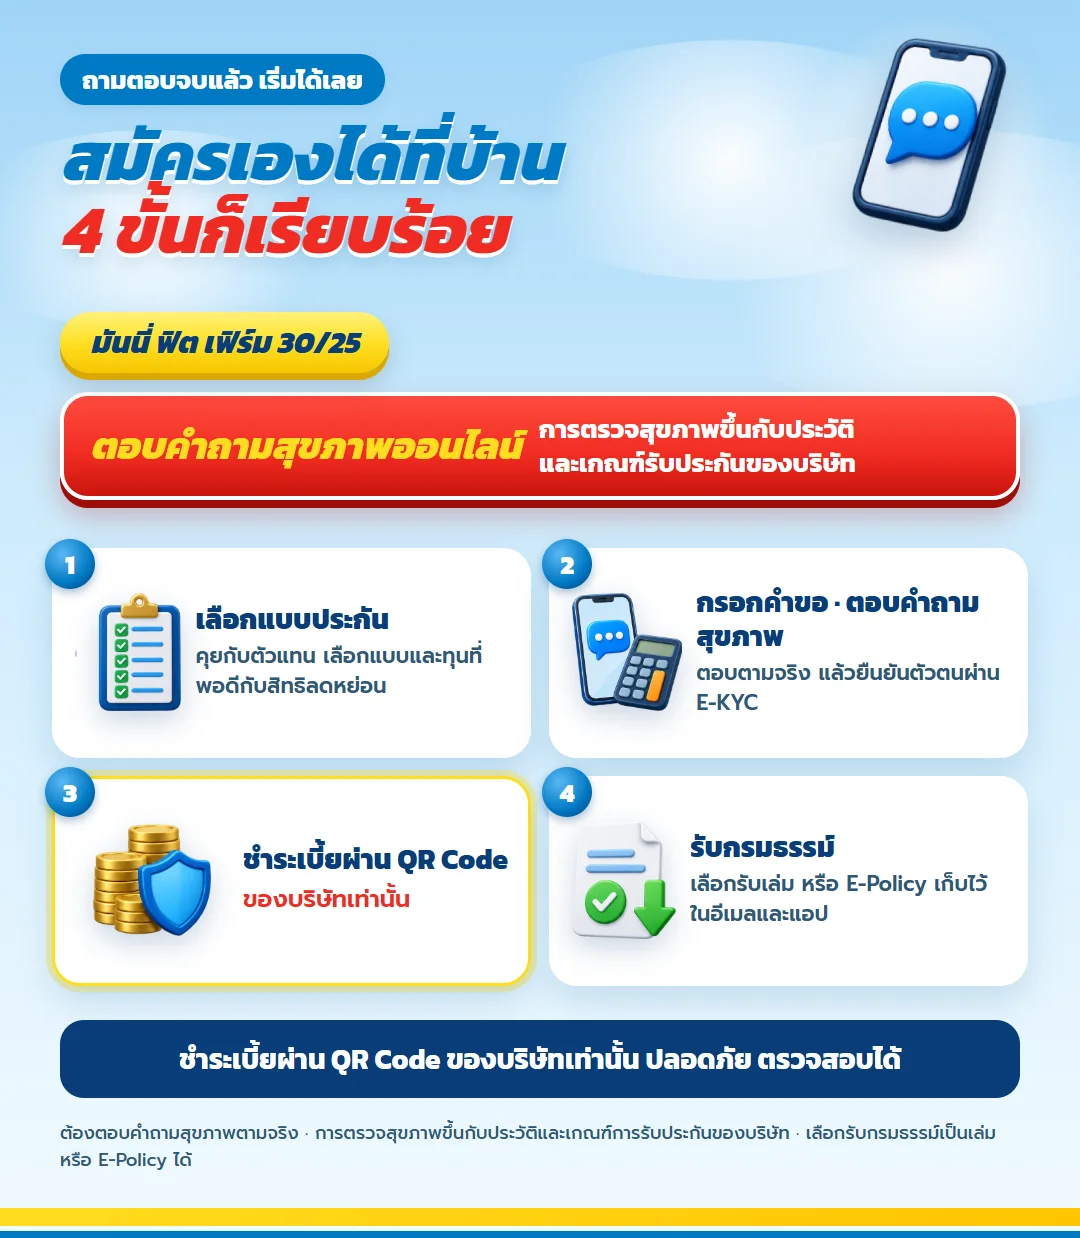
การสมัคร มันนี่ ฟิต เฟิร์ม 30/25 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
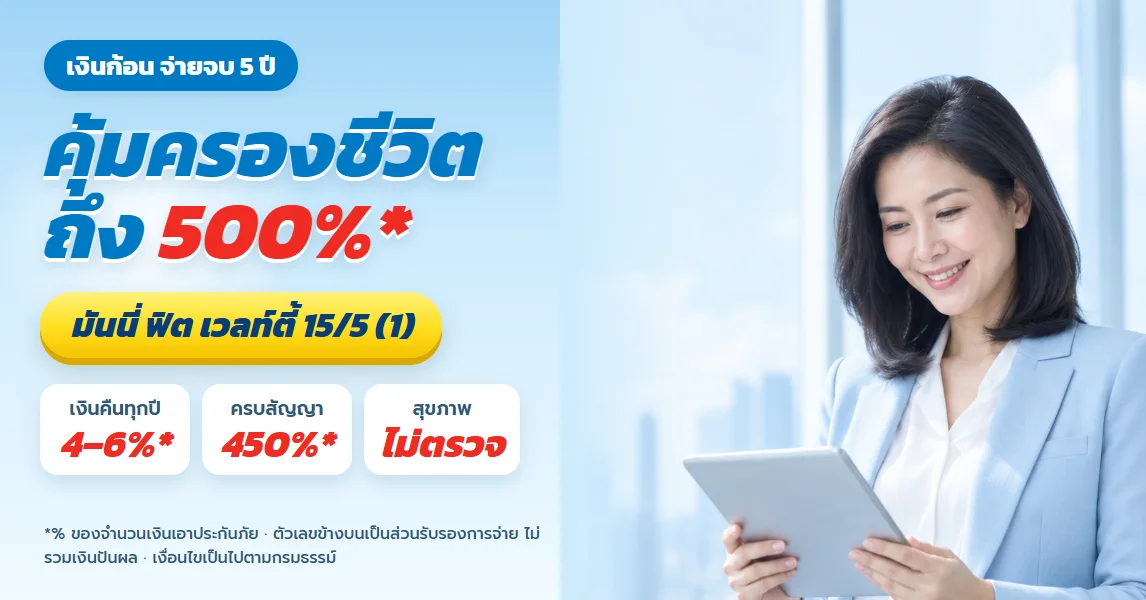
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียด
เกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดเกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้