ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
คู่มือ ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ตัวเลขจากใบเสนอขายจริงทุน 3 ล้าน ค่าเวนคืน สิทธิภาษี และสัญญา ทพ.
ธนทรัพย์ 85/10 ไทยประกันชีวิต ทุน 3,000,000 บาท จากใบเสนอขายจริงของบริษัท กรณีผู้หญิงอายุ 30 จ่ายเบี้ยปีละ 111,300 บาท 10 ปี รวม 1,113,000 บาท แล้วครอบครัวมีทุนชีวิต 3,600,000 บาทตั้งแต่ปีที่ 11 ไปจนถึงอายุ 85
คนที่เป็นหัวหน้าครอบครัวรู้ดีว่ารายได้ของตัวเองคือหลักของทั้งบ้าน บทความนี้เขียนให้คนที่หาประกันชีวิต หัวหน้าครอบครัว และอยากเห็นหลักประกันของบ้านเป็นตัวเลขจริงก่อนตัดสินใจ
การวางแผนที่ใช้ได้จริงต้องตอบให้ได้ว่า หากผู้หารายได้หลักไม่อยู่ บ้านจะจ่ายอะไรต่อในเดือนถัดไป และใครเป็นคนจัดการเงินก้อนนั้น ธนทรัพย์ 85/10 ทำหน้าที่เป็นเงินก้อนตามเงื่อนไข ไม่ได้แทนเงินฉุกเฉินหรือรายได้ประจำทุกด้าน จึงควรจัดไว้เป็นชิ้นหนึ่งของแผนครอบครัวที่มีบัญชีสำรอง หนี้ และทรัพย์สินอื่นประกอบกัน
แผนที่ดีเริ่มจากคนในบ้าน ไม่ใช่เริ่มจากกรมธรรม์
คู่ชีวิตต้องรับช่วงค่าใช้จ่ายอะไร
ลองให้คนที่อยู่ข้างหลังเขียนรายการที่ต้องรับผิดชอบแทน ตั้งแต่ค่าใช้จ่ายประจำ ภาระผ่อน ไปจนถึงเป้าหมายของลูก เงินบางส่วนต้องใช้ทันที บางส่วนต้องเก็บไว้ยาว การรู้จังหวะใช้เงินช่วยกำหนดว่าทุนชีวิตควรสูงแค่ไหน และควรแยกเงินฉุกเฉินไว้นอกกรมธรรม์เท่าไร
หัวหน้าครอบครัวต้องไม่ทำให้งบวันนี้เปราะ
หลักประกันที่ดีไม่ควรแลกกับการขาดสภาพคล่องในปัจจุบัน เบี้ยปีละ 111,300 บาทของตัวอย่างต้องถูกกันไว้ได้ต่อเนื่อง 10 ปี โดยไม่ต้องดึงเงินค่าใช้จ่ายจำเป็น หากงบยังผันผวน ควรลดทุนให้เหมาะกับกำลังจ่ายแทนการตั้งเป้าหมายตามตัวเลขของคนอื่น
ผู้รับประโยชน์ควรรู้เจตนาของเงิน
การระบุชื่อเป็นเพียงจุดเริ่ม คนในบ้านควรรู้ว่าเงินก้อนนี้ตั้งไว้เพื่อปิดภาระ ดูแลใคร และเก็บเอกสารไว้ที่ใด เมื่อเกิดการแต่งงาน มีลูก หรือความรับผิดชอบเปลี่ยน ควรทบทวนรายชื่อและสัดส่วนอีกครั้ง แผนที่ไม่อัปเดตอาจไม่ตอบโจทย์ครอบครัวในวันที่ต้องใช้จริง
| คนในบ้าน | สิ่งที่ต้องคุ้มครอง | ข้อมูลที่หัวหน้าครอบครัวควรเตรียม |
| คู่ชีวิต | ค่าใช้จ่ายและภาระร่วม | ยอดหนี้และเงินสำรองที่เข้าถึงได้ |
| ลูก | เป้าหมายที่ไม่ควรหยุดกลางทาง | ค่าใช้จ่ายที่ครอบครัวยังต้องรับ |
| พ่อแม่ | เงินดูแลที่เคยส่งเป็นประจำ | ผู้ที่จะรับหน้าที่ต่อและแหล่งเงินอื่น |
แผนภาพหลักประกันของบ้านทุน 3,000,000 บาท
ตัวเลขจากใบเสนอขาย ทุน 3,000,000
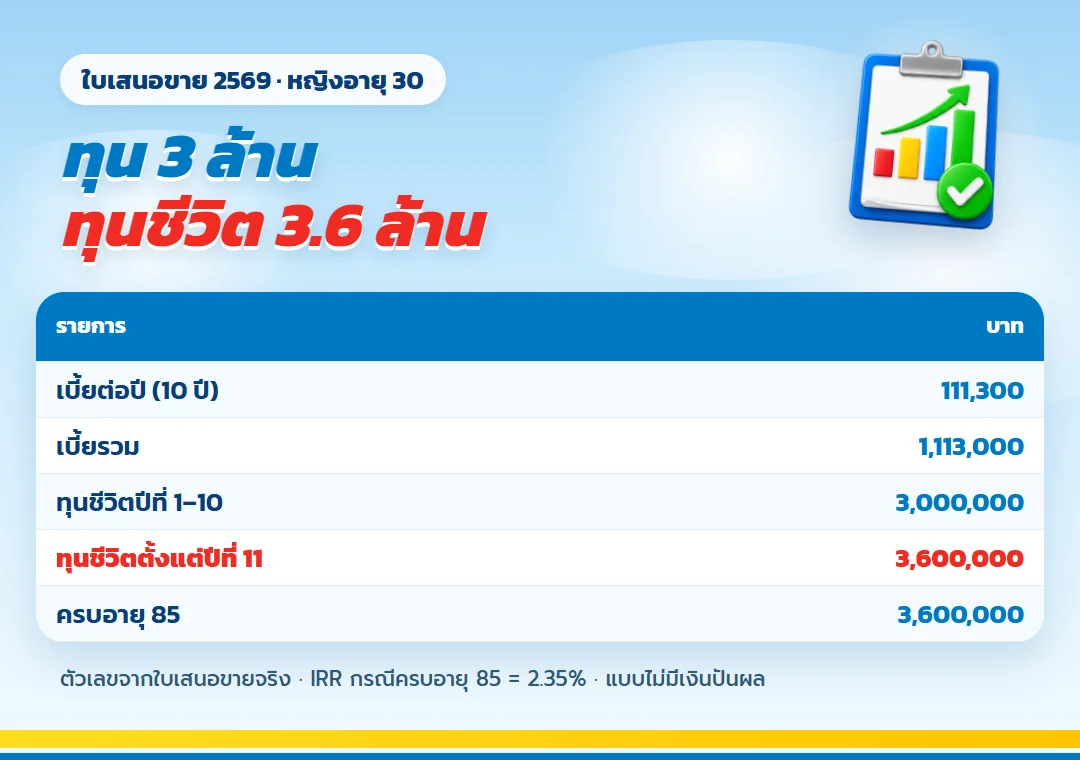
| รายการ | บาท |
| เบี้ยต่อปี | 111,300 |
| เบี้ยรวม 10 ปี | 1,113,000 |
| ทุนชีวิตปีที่ 1–10 | 3,000,000 |
| ทุนชีวิตตั้งแต่ปีที่ 11 | 3,600,000 |
| ครบอายุ 85 | 3,600,000 |
ทุนชีวิตตั้งแต่ปีที่ 11 เท่ากับ 3.23 เท่าของเบี้ยรวม ถ้าอยู่ครบอายุ 85 รับเงินก้อนเอง มากกว่าเบี้ยรวม 2,487,000 บาท ผลตอบแทนเฉลี่ยต่อปี (IRR) 2.35%
ตัวเลขเหล่านี้เป็นภาพของกรณีผู้หญิงอายุ 30 ปี ทุน 3,000,000 บาทเท่านั้น ค่า 2.35% มาจากใบเสนอขายกรณีอยู่ครบอายุ 85 ไม่ควรถูกนำไปใส่กับอายุหรือทุนอื่นเอง การประเมินสำหรับบ้านของคุณควรใช้ใบเสนอขายที่ออกตามข้อมูลจริง แล้วอ่านทั้งเบี้ย ทุนชีวิต และค่าเวนคืนพร้อมกัน
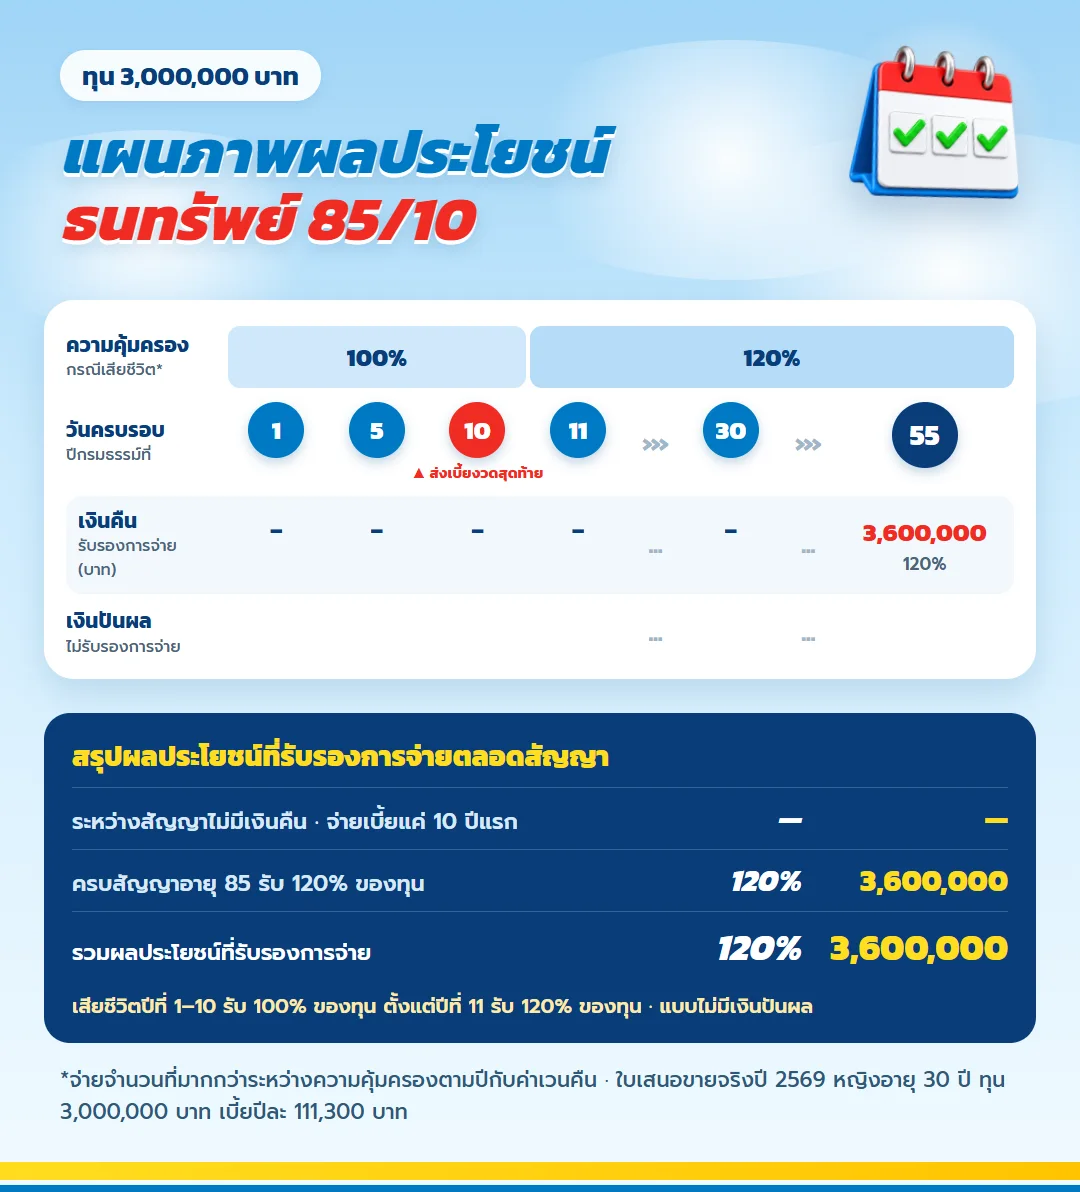
แผนภาพผลประโยชน์ ทุน 3,000,000
ภาพนี้วางทั้งสัญญาไว้ในแผ่นเดียว วงกลมสีแดงคือ 10 ปีที่จ่ายเบี้ย ทุนชีวิตเพิ่มเป็น 120% ตั้งแต่ปีที่ 11 และครบอายุ 85 รับเงินก้อน 120% ของทุน ทุนประกันขั้นต่ำของแบบนี้ 300,000 บาท ทุน 3 ล้านขึ้นไปได้ส่วนลดเบี้ยมากกว่าทุนต่ำกว่านั้น
แผนภาพช่วยให้สมาชิกในบ้านเข้าใจสัญญาเดียวกัน ช่วงแรกคือเวลาที่ต้องกันงบชำระ ช่วงหลังเป็นเวลาที่รักษาข้อมูลติดต่อและผู้รับประโยชน์ให้ทันปัจจุบัน การคุ้มครองที่เดินต่อไม่ได้แปลว่าปล่อยเอกสารทิ้งไว้โดยไม่มีใครรู้ ครอบครัวควรทราบชื่อบริษัท แบบประกัน และช่องทางติดต่อเมื่อจำเป็น
หลักประกันครอบครัว ที่ไม่ต้องจ่ายตลอดชีวิต
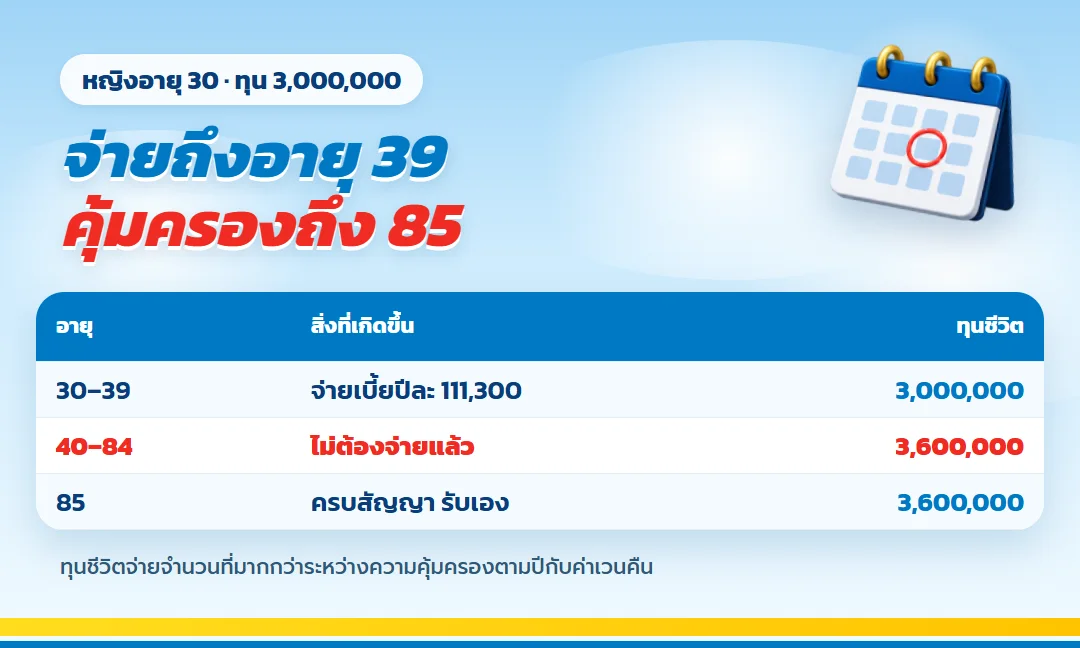
หลักประกันครอบครัว แบบนี้ชำระเบี้ยครบ 10 ปี แล้วคุ้มครองต่อถึงอายุ 85 ช่วงที่ลูกยังเรียนและบ้านยังผ่อน ทุนชีวิตไม่ลดลงตามอายุของเรา
ตรวจความพร้อมของบ้านก่อนรับภาระเบี้ย
ก่อนกันงบให้ประกัน ควรมีเงินที่ใช้รับมือเหตุเร่งด่วนแยกไว้ หากทุกบาทถูกผูกกับกรมธรรม์ หัวหน้าครอบครัวอาจต้องยกเลิกสัญญาเมื่อมีรายจ่ายกะทันหันและรับค่าเวนคืนที่ยังต่ำ การจัดลำดับจึงควรเริ่มจากค่าใช้จ่ายจำเป็น เงินสำรอง แล้วจึงกำหนดเบี้ยที่ส่งไหวโดยไม่เบียดงบส่วนอื่น
ควรทดสอบแผนด้วยคำถามง่าย ๆ ว่า หากรายได้ลดลงหนึ่งช่วง งวดถัดไปยังจ่ายได้หรือไม่ หากคำตอบไม่ชัด ให้ขอทางเลือกทุนที่ต่ำลง การมีกรมธรรม์ที่รักษาได้ยาวมีประโยชน์กว่าทุนสูงบนกระดาษที่ทำให้บ้านเครียดทุกครั้งเมื่อถึงกำหนดชำระ
| สัญญาณความพร้อม | ถ้ายังไม่พร้อม | ทางปรับแผน |
| มีเงินสำรองแยกจากเบี้ย | รายจ่ายฉุกเฉินอาจกระทบสัญญา | สร้างเงินสำรองก่อนเริ่ม |
| งบรายปีไม่เบียดภาระหลัก | ต้องรอรายได้พิเศษมาจ่าย | ลดทุนให้ตรงกระแสเงินสด |
| ครอบครัวเข้าใจเป้าหมาย | ไม่มีใครรู้ว่าเงินมีไว้ทำอะไร | คุยและบันทึกเจตนาไว้ |
ธนทรัพย์ 85/10 ค่าเวนคืน เกินเบี้ยรวมเมื่อไร
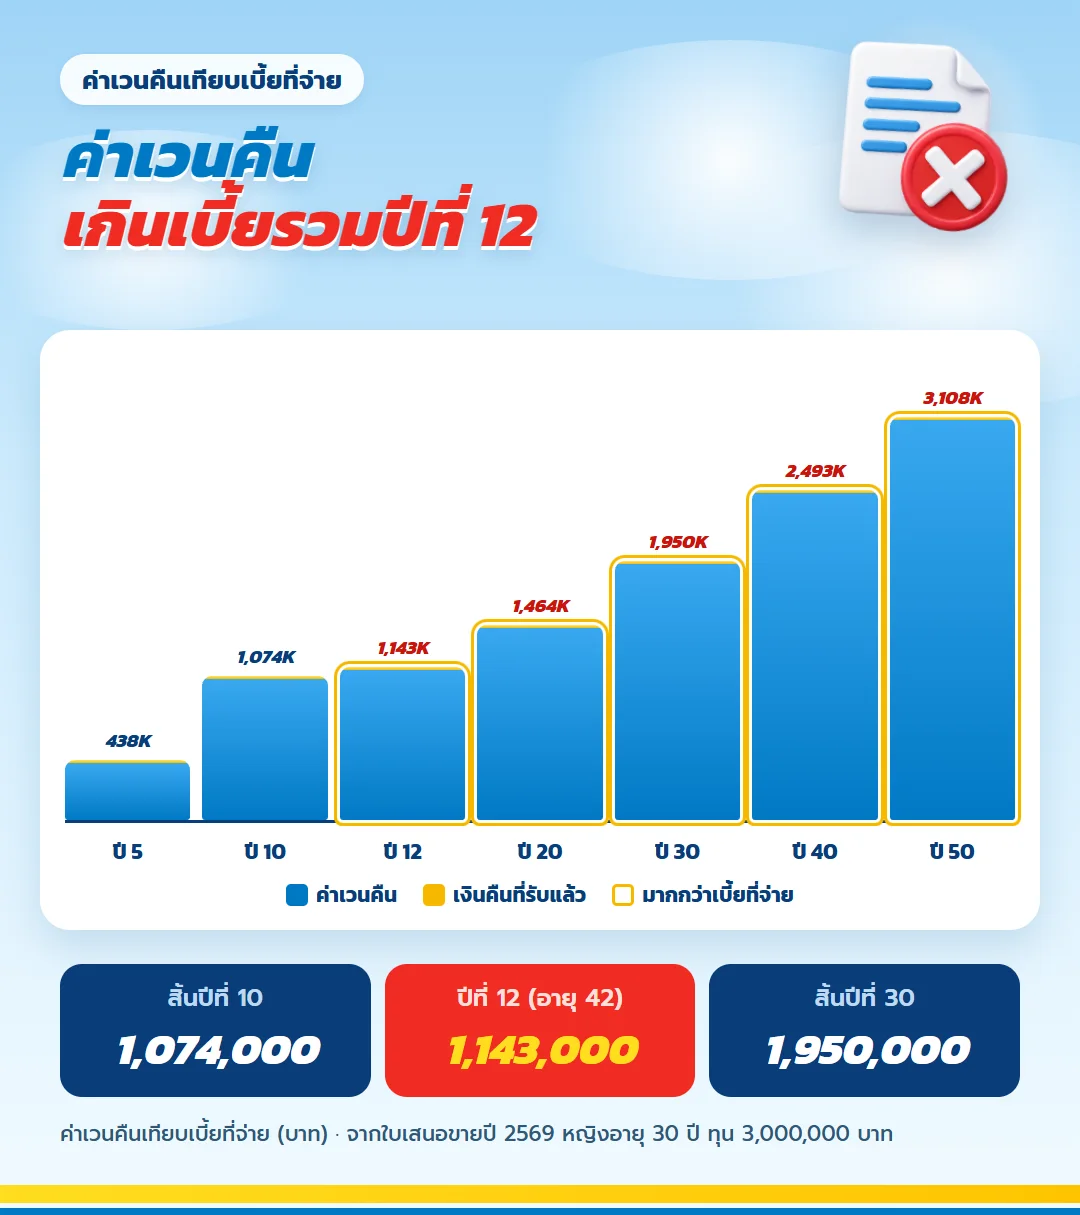
ใบเสนอขายแสดงค่าเวนคืนทุกปี ค่าเวนคืนเกินเบี้ยรวมครั้งแรกเมื่อสิ้นปีที่ 12 อายุ 42
ข้อมูลนี้ไม่ควรถูกแปลว่าอายุ 42 เป็นเวลาที่ควรยกเลิก เพราะการรับค่าเวนคืนทำให้ทุนชีวิตสิ้นสุด จุดดังกล่าวเพียงช่วยบอกลักษณะของสัญญาและความเสี่ยงจากการถอนเร็ว หากเป้าหมายคือหลักประกันของบ้าน การตัดสินใจต้องให้น้ำหนักกับความต้องการของผู้รับประโยชน์มากกว่าการเทียบเงินรับคืนกับเบี้ยเพียงอย่างเดียว
ถ้าเกิดเหตุ คนในบ้านควรทำอะไร
หัวหน้าครอบครัวควรจัดชุดข้อมูลที่คนอื่นเข้าถึงได้ ระบุชื่อ ธนทรัพย์ 85/10 เลขกรมธรรม์เมื่อได้รับ ช่องทางบริษัท ชื่อตัวแทน และตำแหน่งเก็บเอกสาร ไม่ควรเก็บรายละเอียดทั้งหมดไว้กับผู้เอาประกันคนเดียว เพราะประโยชน์ของเงินก้อนขึ้นกับการที่ครอบครัวรู้ว่ามีสิทธิและติดต่อใคร
อีกเรื่องคือการบอกหน้าที่ของเงิน ผู้รับประโยชน์ควรรู้ว่าก้อนนี้ตั้งไว้รองรับภาระใด เพื่อไม่ให้ถูกใช้หมดกับรายจ่ายที่ไม่เกี่ยวกับเป้าหมาย อาจทำบันทึกสั้น ๆ แยกไว้กับเอกสารสำคัญโดยไม่ต้องใส่ข้อมูลลับในที่เปิดเผย
| สิ้นปีที่ | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน |
| 5 | 35 | 556,500 | 438,000 |
| 10 | 40 | 1,113,000 | 1,074,000 |
| 12 | 42 | 1,113,000 | 1,143,000 |
| 20 | 50 | 1,113,000 | 1,464,000 |
| 30 | 60 | 1,113,000 | 1,950,000 |
สิทธิภาษีและสัญญา ทพ.
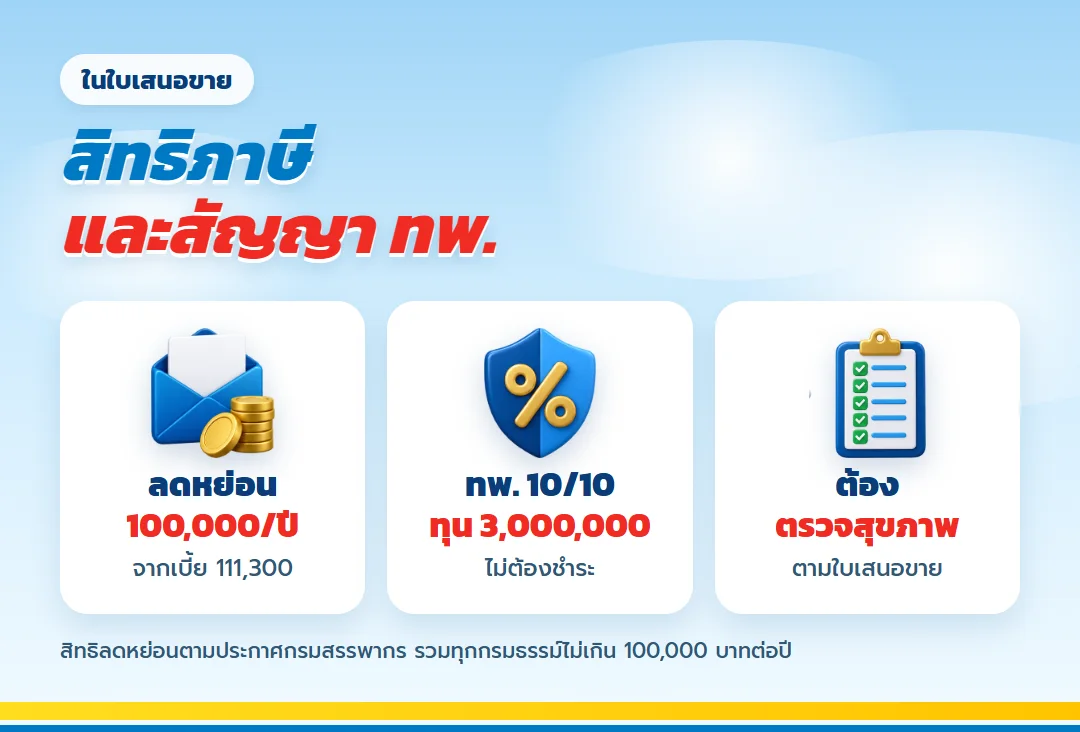
- เบี้ย 111,300 บาท ใช้สิทธิลดหย่อนได้ 100,000 บาทตามเพดานหมวดประกันชีวิต
- แนบ ทพ. ทุน 3,000,000 ระยะ 10 ปี โดยช่องเบี้ยเขียนว่าไม่ต้องชำระ
- ใบเสนอขายฉบับนี้เขียนว่าเป็นแบบต้องตรวจสุขภาพ
สิทธิภาษีเป็นประโยชน์ของผู้มีเงินได้ที่เข้าเงื่อนไข ไม่ควรถูกนับเป็นเงินรับรองจากกรมธรรม์ ส่วนสัญญาเพิ่มเติมต้องอ่านขอบเขตและข้อยกเว้นของเอกสารจริง ผู้สมัครควรแถลงสุขภาพครบและรอผลพิจารณา บริษัทอาจขอข้อมูลหรือการตรวจตามทุนและประวัติของแต่ละคน
จากการคุยในบ้านไปสู่ใบเสนอขาย
เริ่มด้วยการสรุปภาระ ผู้พึ่งพิง และงบรายปี แล้วส่งข้อมูลอายุ เพศ และทุนเป้าหมายให้ตัวแทน ขอใบเสนอขายที่แสดงผลประโยชน์ครบตลอดสัญญา จากนั้นนำกลับไปคุยกับคู่ชีวิต อย่าดูเฉพาะเบี้ยหน้าแรก ควรเปิดตารางค่าเวนคืน ข้อกำหนดการรับประกัน และสิทธิเมื่อชำระครบให้เข้าใจด้วย
- กำหนดหน้าที่ของทุนก่อนเลือกจำนวน
- กันเงินฉุกเฉินออกจากงบเบี้ย
- ตรวจชื่อผู้รับประโยชน์และสัดส่วน
- เก็บเอกสารในจุดที่ครอบครัวรู้
คำถามจากหัวหน้าครอบครัว
ประกันชีวิต หัวหน้าครอบครัว ทุน 3 ล้านมากไปไหม?
ขึ้นกับภาระและทรัพย์สินสภาพคล่องของบ้าน ต้องคำนวณช่องว่างจริงก่อน ไม่ควรเลือกเพราะเห็นตัวอย่างทุน 3 ล้านเพียงอย่างเดียว
ถ้าเสียชีวิตปีที่ 5 ได้เท่าไร?
กรณีตัวอย่างทุน 3,000,000 บาท อยู่ในปีที่ 1–10 จึงใช้ทุนชีวิต 3,000,000 บาทตามเงื่อนไข โดยบริษัทจ่ายจำนวนที่มากกว่าระหว่างความคุ้มครองกับค่าเวนคืน
มีเงินปันผลไหม?
ไม่มี แบบนี้ไม่ใช่แบบมีเงินปันผล ให้ยึดผลประโยชน์ที่ระบุในเอกสารของบริษัท
เปลี่ยนผู้รับประโยชน์เมื่อครอบครัวเปลี่ยนได้ไหม?
ควรติดต่อบริษัทหรือตัวแทนเพื่อดำเนินการตามแบบฟอร์มและเงื่อนไข ไม่ควรแก้เอกสารเอง การทบทวนรายชื่อช่วยให้เจตนาปัจจุบันชัดเจน
ทำไมต้องมีเงินฉุกเฉินแยกจากกรมธรรม์?
เพราะค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่าย การมีเงินสำรองแยกช่วยลดโอกาสยกเลิกสัญญาเมื่อบ้านเจอรายจ่ายกะทันหัน
ข้อกำหนดและคำเตือน
- ตัวเลขจากใบเสนอขายปี 2569 ผู้หญิงอายุ 30 ปี ทุน 3,000,000 บาท
- ถ้าค่าเวนคืนปีใดมากกว่าความคุ้มครอง บริษัทจ่ายเท่าค่าเวนคืน
- ถ้าอายุหรือเพศต่างจากเคสนี้ ตัวแทนจะคำนวณเบี้ยใหม่ให้
วางหลักประกันให้บ้าน
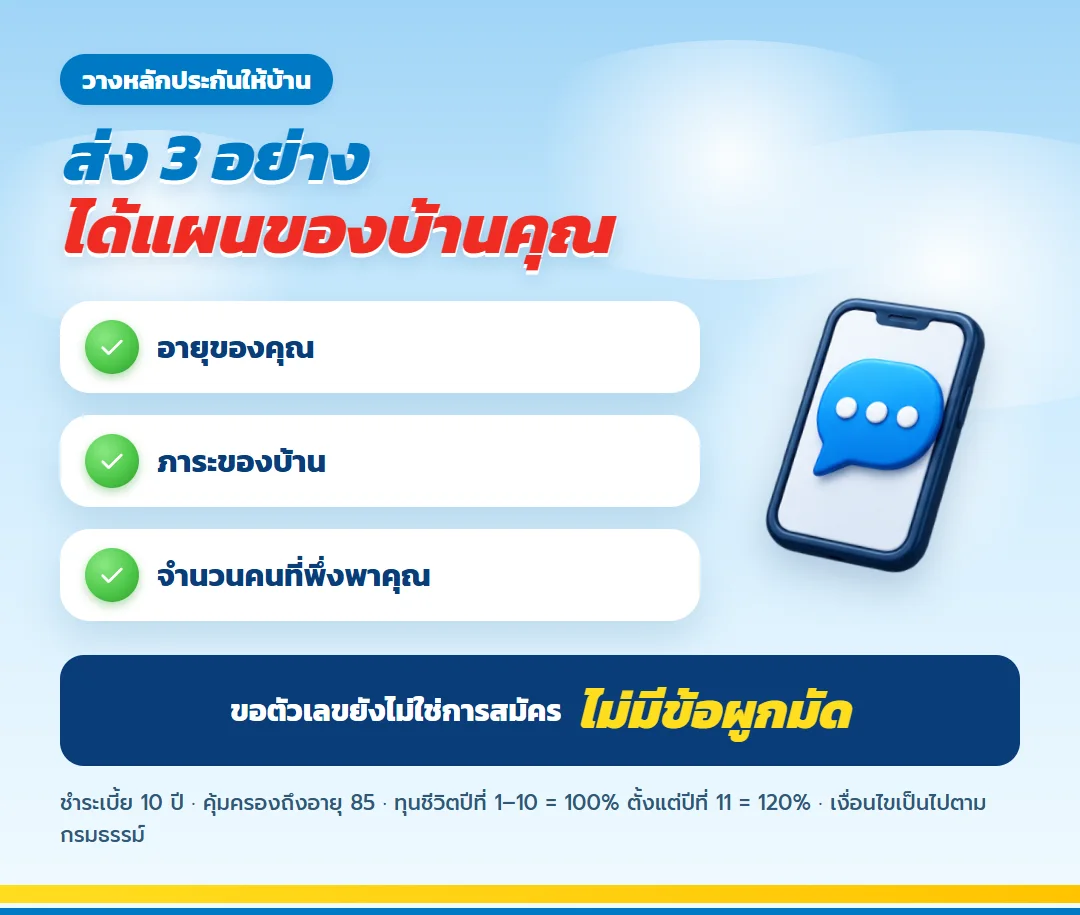
ส่งอายุ ภาระของบ้าน และจำนวนคนที่พึ่งพาคุณ ตัวแทนจะทำใบเสนอขาย ธนทรัพย์ 85/10 แบบเดียวกับเคสนี้ให้ ไม่มีข้อผูกมัด
ก่อนส่งข้อมูล ควรนั่งคุยกับคู่ชีวิตว่าหากรายได้หลักหายไป บ้านจะเลือกปิดภาระใดก่อน บางครอบครัวให้ความสำคัญกับที่อยู่อาศัย บางครอบครัวให้ความสำคัญกับเวลาเลี้ยงดูลูก คำตอบนี้ไม่มีสูตรเดียว แต่ทำให้ทราบว่าทุนชีวิตต้องรับหน้าที่ตรงไหนและเงินก้อนควรถูกแบ่งอย่างไร
หลักประกันครอบครัวไม่ควรถูกวัดจากยอดเงินอย่างเดียว ความพร้อมของเอกสาร ความรู้ของผู้รับประโยชน์ และเงินสำรองที่บ้านเข้าถึงได้ทันทีล้วนสำคัญ หากกรมธรรม์มีทุนสูงแต่ไม่มีใครรู้ว่าต้องติดต่อที่ใด แผนก็ยังมีช่องว่างที่แก้ได้ด้วยการสื่อสารง่าย ๆ
ทุกครั้งที่รายได้ ภาระ หรือสมาชิกเปลี่ยน ให้หยิบใบเสนอขายเดิมกลับมาอ่าน ไม่จำเป็นต้องเปลี่ยนกรมธรรม์ทุกครั้ง แต่ควรถามว่าทุนยังพอ ผู้รับประโยชน์ยังถูก และครอบครัวยังเข้าใจเจตนาเดิมหรือไม่ การทบทวนเช่นนี้ทำให้ประกันเดินตามชีวิตแทนที่จะกลายเป็นเอกสารที่ถูกเก็บลืม
สำหรับหัวหน้าครอบครัว การยอมรับว่าตนเองมีความเสี่ยงไม่ใช่เรื่องน่ากลัว แต่เป็นจุดเริ่มของการส่งต่อความรับผิดชอบอย่างมีระบบ ธนทรัพย์ 85/10 เป็นเครื่องมือหนึ่งในระบบนั้น ส่วนเงินฉุกเฉิน การลดหนี้ และการเตรียมคนตัดสินใจต้องเดินต่อคู่กัน
ก่อนลงชื่อ ให้ทุกคนที่เกี่ยวข้องเข้าใจว่าทุนช่วงต้นกับทุนตั้งแต่ปีที่ 11 ไม่เท่ากัน และผลประโยชน์เป็นไปตามเงื่อนไขของบริษัท การพูดให้ตรงตั้งแต่วันแรกช่วยป้องกันความคาดหวังคลาดเคลื่อน ส่วนผู้สมัครต้องตรวจความถูกต้องของชื่อ อายุ ทุน เบี้ย และผู้รับประโยชน์ด้วยตนเองทุกครั้ง
การเตรียมวันนี้จึงไม่ใช่การคาดเหตุร้าย แต่เป็นการลดภาระการตัดสินใจของคนในบ้านเมื่อผู้หารายได้หลักไม่พร้อมจัดการเอง
เนื้อหา ธนทรัพย์ 85/10 สำหรับครอบครัวหน้านี้ไม่ใช่ช่องทำประกันออนไลน์ กรุณาปรึกษาตัวแทนเพื่อจัดทุนและเอกสารให้ตรงบ้านของคุณ
ทำประกันออนไลน์ ธนทรัพย์ 85/10 มีขั้นตอนอะไรบ้าง
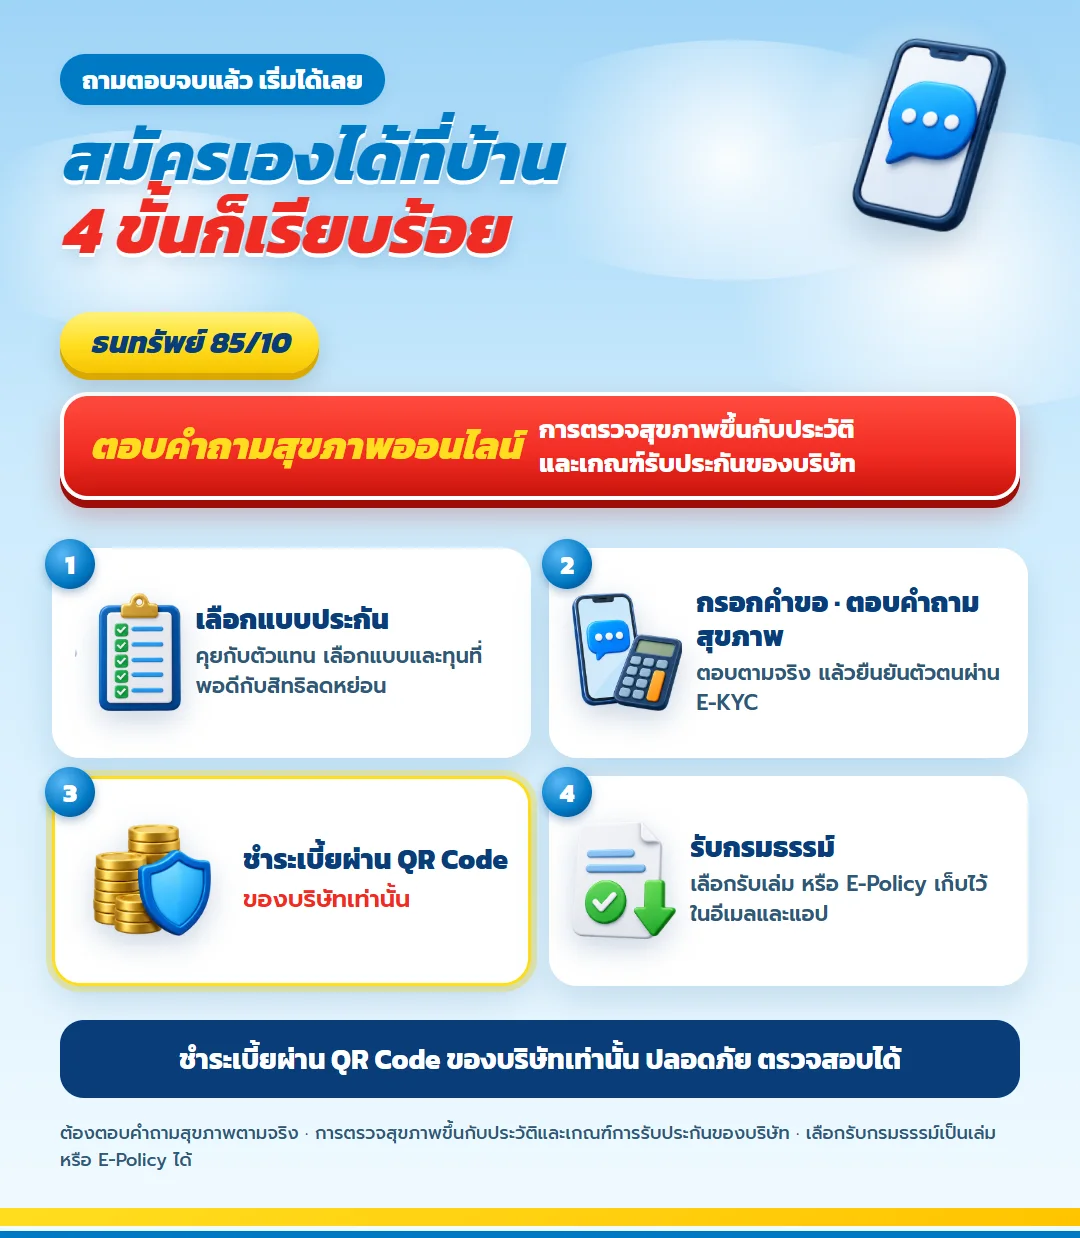
การสมัคร ธนทรัพย์ 85/10 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
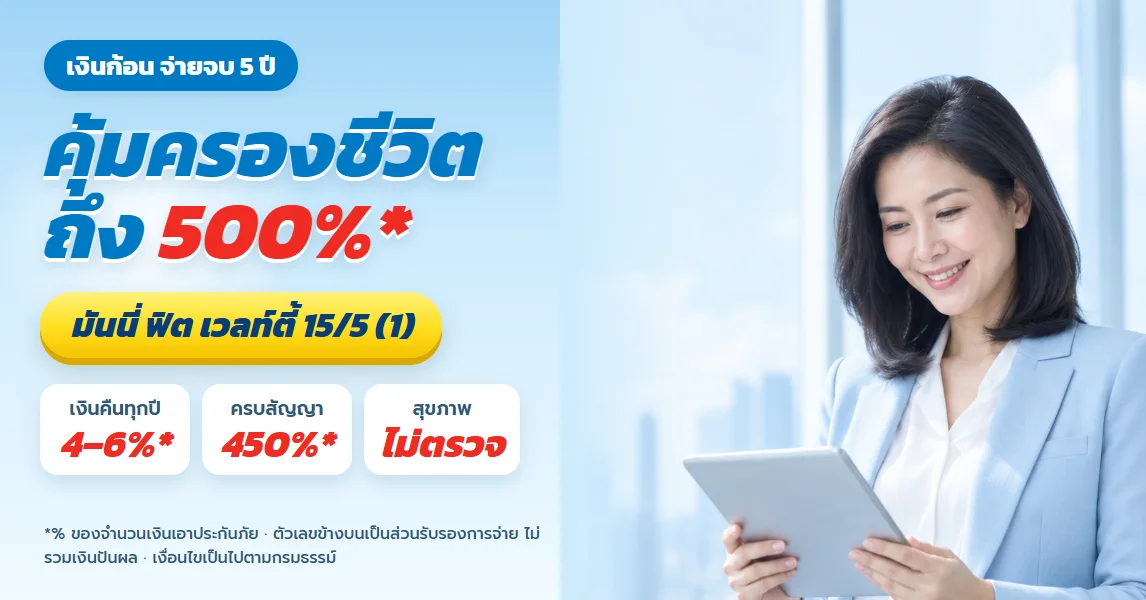
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด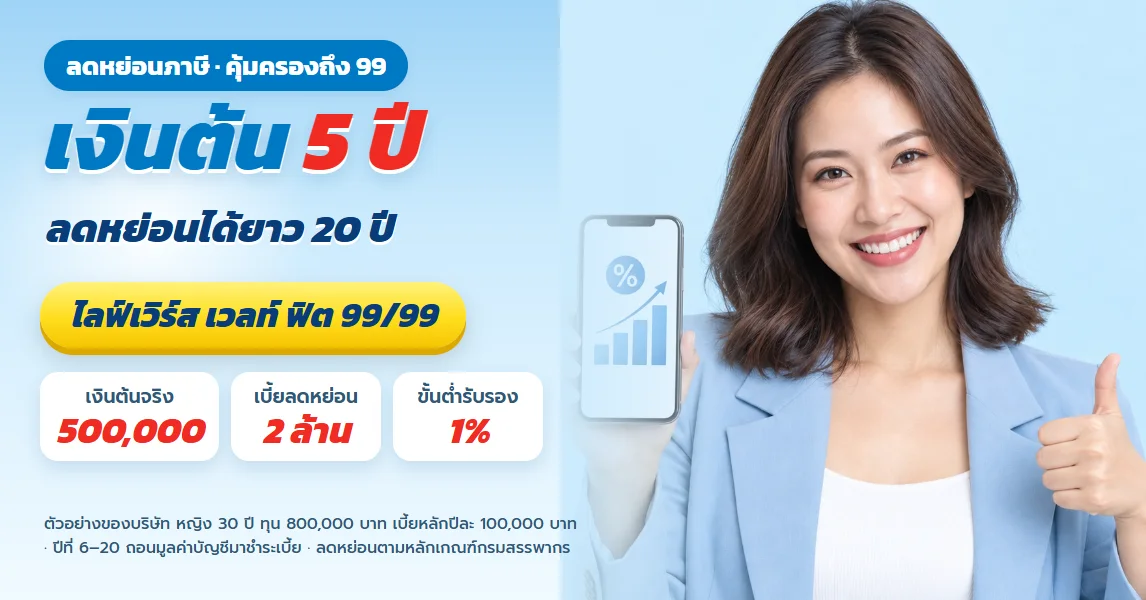
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด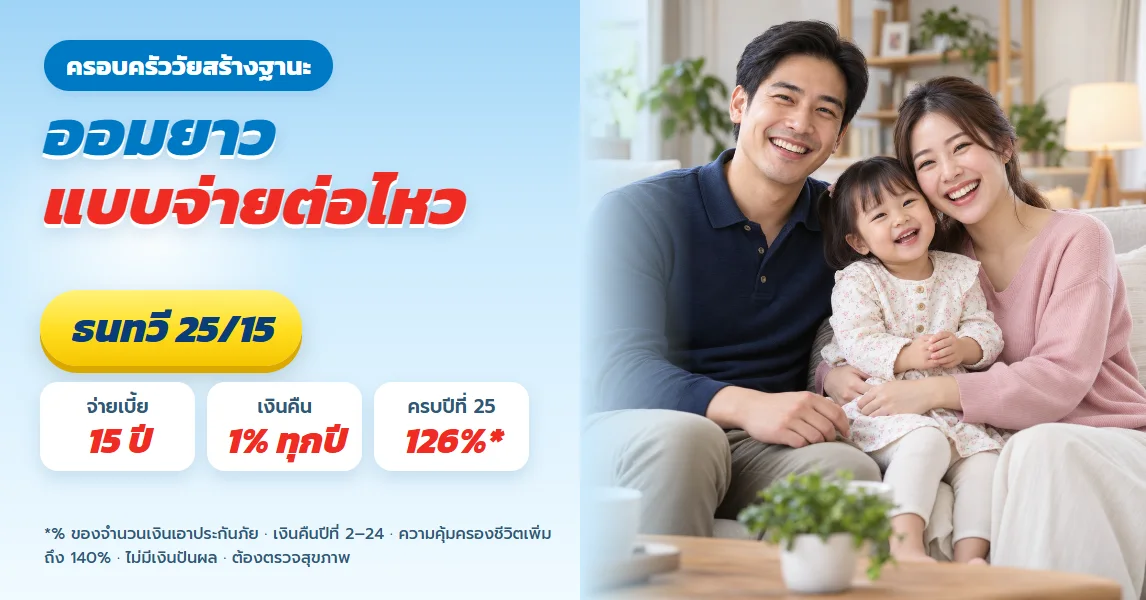
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด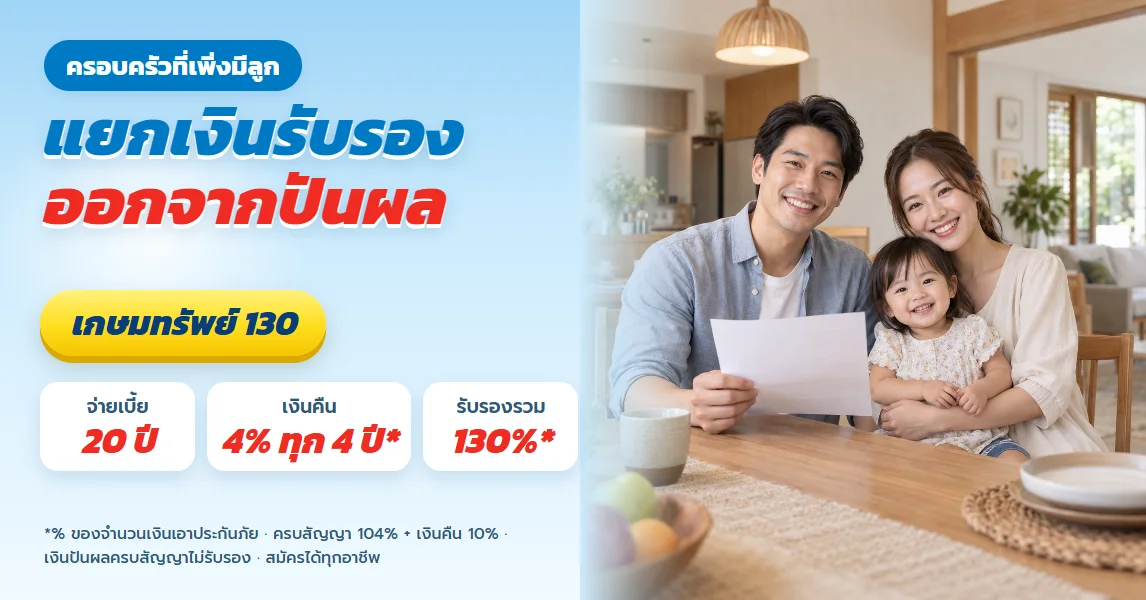
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด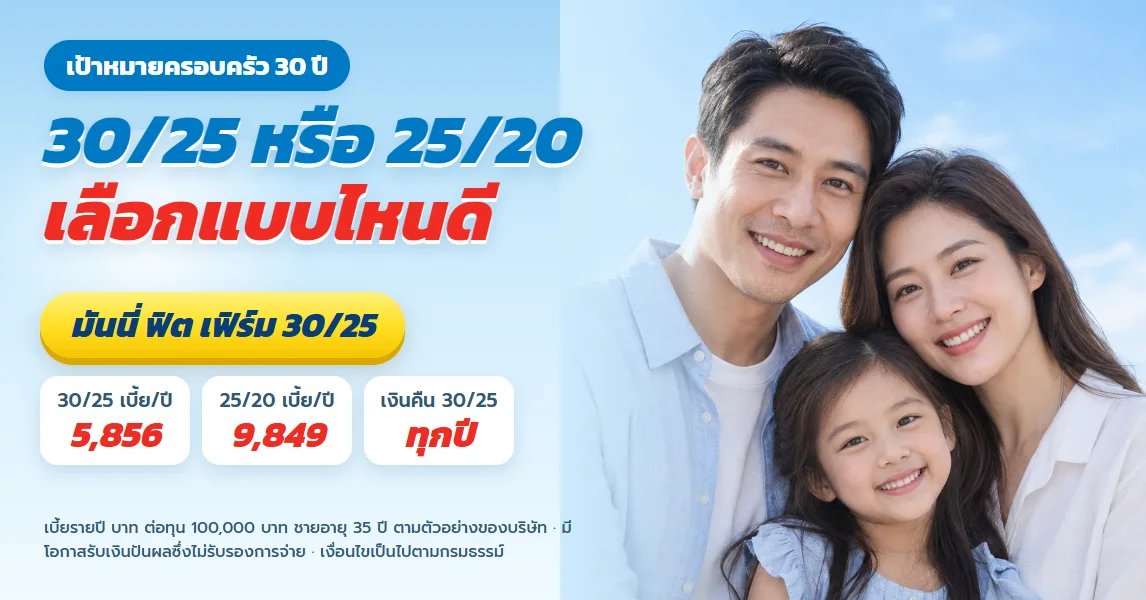
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียด
เกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียดเกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้