ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
คู่มือ ทีแอลแพลน 20/10 สำหรับคนวัย 30 ทุน 300,000 เงินก้อนอายุ 50 ใช้ทำอะไร และช่วงที่ต้องระวัง
ทีแอลแพลน 20/10 จากไทยประกันชีวิตช่วยคนวัย 30 กำหนดเงินก้อน อายุ 50 ได้ล่วงหน้า กรณีผู้หญิงอายุ 30 ปีเลือกทุน 300,000 บาท ชำระเบี้ยปีละ 31,710 บาทถึงปีที่ 10 และรับ 450,000 บาทเมื่อครบปีที่ 20 จุดเด่นคือรู้วันรับ ส่วนข้อแลกเปลี่ยนคือเงินไม่เหมาะกับการถอนใช้ระหว่างทาง
ประกันออมทรัพย์ วัย 30 แบบนี้เหมาะกับเป้าหมายซึ่งรอได้ถึงอายุ 50 เช่น เงินซ่อมบ้าน เงินช่วยการศึกษาลูก หรือเงินก้อนแรกก่อนเกษียณ ผู้สมัครยังต้องมีเงินสำรองแยกต่างหาก และควรเลือกทุน 300,000 จากงบที่จ่ายต่อเนื่องได้ ไม่ใช่จากยอดปลายทางเพียงอย่างเดียว
อายุ 50 ต้องการเงินเพื่อเรื่องอะไร
เป้าหมายที่อยู่ห่างออกไป 20 ปีมักดูคลุมเครือ การเขียนหน้าที่ของเงิน 450,000 บาทตั้งแต่วันนี้ช่วยให้รู้ว่ากรมธรรม์เหมาะหรือไม่ ถ้าต้องใช้เงินก่อนอายุ 50 แผนนี้จะไม่ตรงเวลา แต่ถ้าเป็นรายจ่ายก้อนซึ่งเลื่อนไม่ง่ายและยังไม่ต้องใช้ระหว่างทาง โครงสร้างจ่ายถึงอายุ 40 แล้วรอรับอายุ 50 อาจตอบโจทย์
เป้าหมายหนึ่งก้อนควรมีเจ้าของและวันที่ใช้ หากตั้งใจให้เงินช่วยพ่อแม่ ซ่อมบ้าน และส่งลูกเรียนพร้อมกัน ยอด 450,000 บาทอาจถูกนับซ้ำโดยไม่รู้ตัว วิธีง่ายคือเรียงลำดับว่าเรื่องใดต้องเกิดแน่ เรื่องใดเป็นทางเลือก และเรื่องใดมีเงินจากแหล่งอื่น เมื่อถึงอายุ 50 จะได้ไม่ต้องแบ่งก้อนเดียวจนทุกเป้าหมายขาด
ปรับบ้านก่อนเข้าสู่วัยเกษียณ
บ้านที่อยู่มานานอาจต้องซ่อมหรือปรับให้เหมาะกับวัย เงินก้อนซึ่งมีวันรับชัดช่วยแยกงบนี้ออกจากเงินใช้ประจำ แต่ค่าใช้จริงในอนาคตอาจสูงกว่าปัจจุบัน จึงควรมอง 450,000 บาทเป็นส่วนหนึ่งของงบ ไม่ใช่ข้อสรุปว่าพอแน่นอน
ช่วยค่าเรียนของลูกตามช่วงอายุ
คนเริ่มแผนอายุ 30 ต้องเทียบอายุลูกในวันที่ตนเองอายุ 50 หากวันรับเงินตรงกับมหาวิทยาลัยหรือเรียนต่อ เงินก้อนนี้จึงเหมาะ หากลูกต้องใช้เงินก่อนหน้า ให้สร้างบัญชีการศึกษาอีกส่วนหนึ่ง
เติมฐานเงินเกษียณก้อนแรก
อายุ 50 ยังอาจมีเวลาทำงานต่อ เงินครบสัญญาสามารถเป็นฐานให้แผนระยะถัดไปได้ การมีวันรับแน่นอนช่วยให้เจ้าของแผนจัดเงินอื่นตามระดับความเสี่ยงโดยไม่ต้องคาดหวังให้เครื่องมือเดียวทำทุกอย่าง
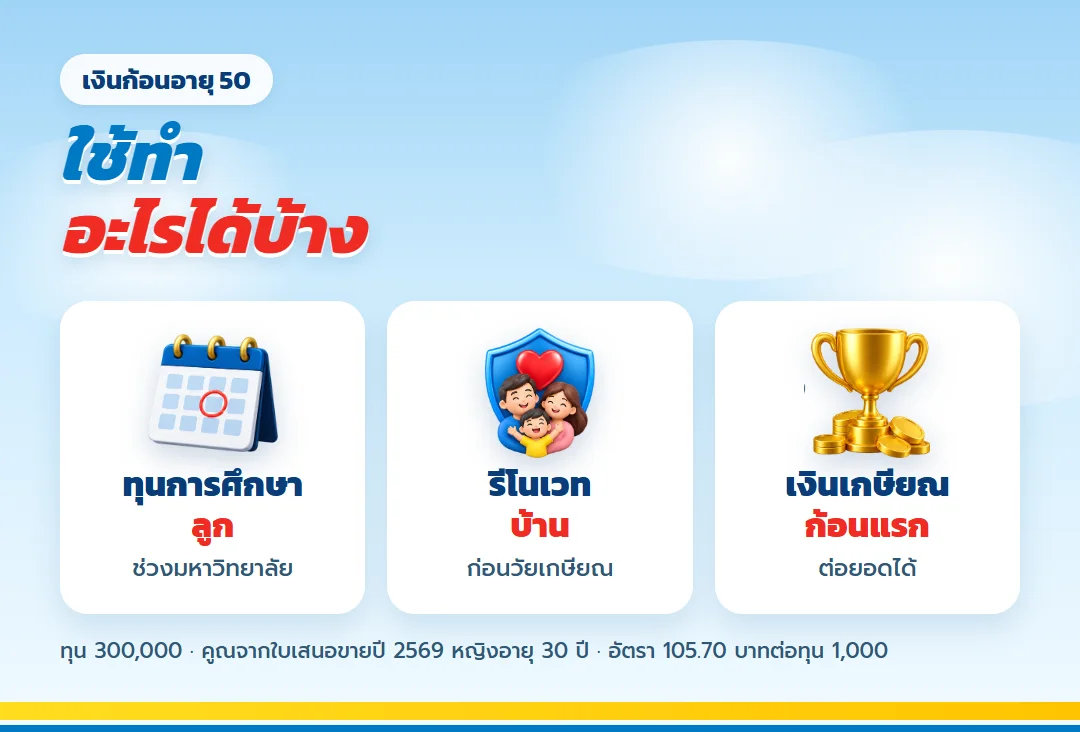
| เป้าหมายอายุ 50 | คำถามที่ต้องตอบวันนี้ | เงินที่ควรเตรียมแยก |
| ปรับที่อยู่อาศัย | บ้านใดจะเป็นที่อยู่ระยะยาว | ค่าซ่อมฉุกเฉินก่อนอายุ 50 |
| การศึกษาลูก | วันรับตรงกับอายุลูกหรือไม่ | ค่าเรียนที่มาก่อนวันครบสัญญา |
| เตรียมเกษียณ | 450,000 บาทรับหน้าที่ช่วงใด | สุขภาพและรายได้หลังอายุ 50 |
เชื่อมอายุ 30 ถึงอายุ 50 ด้วยแผนภาพ
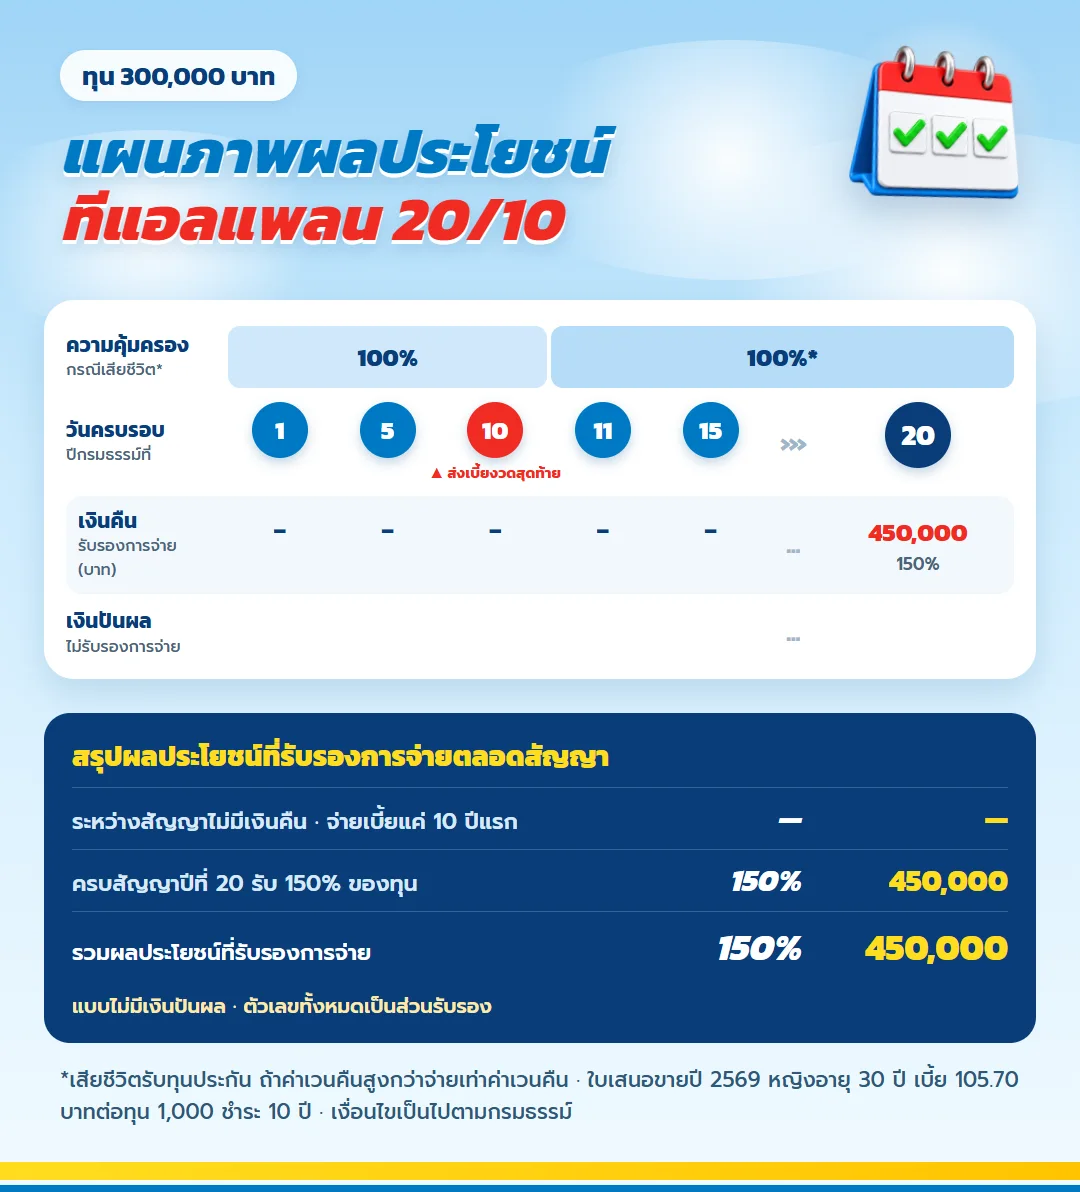
จากเบี้ย 31,710 บาทไปสู่เงิน 450,000 บาท
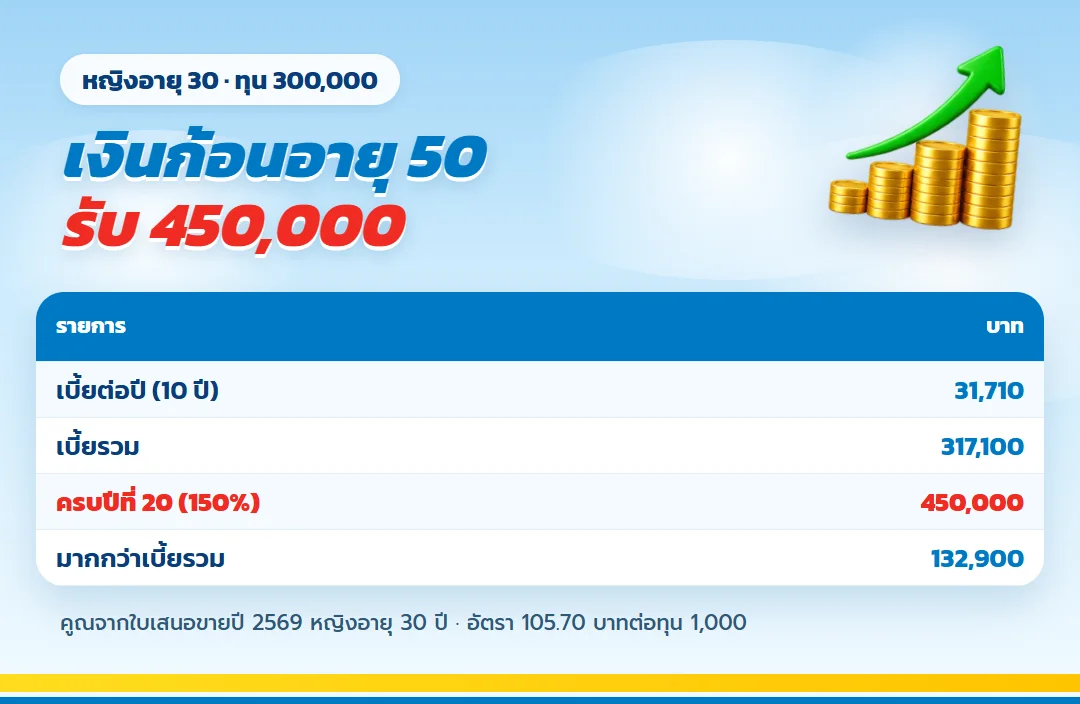
ตัวเลขมาจากใบเสนอขายปี 2569 สำหรับหญิงอายุ 30 ปี ทุน 300,000 บาท เบี้ยปีละ 31,710 บาท เมื่อจ่าย 10 ปี เบี้ยรวมเป็น 317,100 บาท ครบสัญญาอายุ 50 รับ 450,000 บาท หรือ 150% ของทุน ส่วนต่างเหนือเบี้ยรวม 132,900 บาท และอัตราผลตอบแทนจากกระแสเงิน 2.27% ต่อปี
| รายการ | กรณีหญิงอายุ 30 ปี | ใช้วางแผนอย่างไร |
| ทุน | 300,000 บาท | ฐานผลประโยชน์และความคุ้มครอง |
| เบี้ยต่อปี | 31,710 บาท | งบที่ต้องกันถึงอายุ 40 |
| เบี้ยรวม | 317,100 บาท | เงินที่ใส่ในสัญญาตามกรณี |
| รับครบสัญญา | 450,000 บาท | เงินก้อนเมื่ออายุ 50 |
| มากกว่าเบี้ยรวม | 132,900 บาท | ผลต่างเมื่อถือครบ |
ช่วงอายุ 30 ถึง 40 เป็นเวลาสร้างวินัย
เบี้ย 31,710 บาทเกิดทุกปีถึงปีที่ 10 เจ้าของแผนควรกันยอดนี้ก่อนรายจ่ายตามใจ แต่ไม่ควรดึงจากเงินฉุกเฉิน การตั้งบัญชีแยกช่วยเห็นว่าเงินพร้อมชำระหรือยัง และลดโอกาสที่ยอดจะถูกใช้กับเป้าหมายอื่น
วัย 30 ยังมีโอกาสเปลี่ยนงาน แต่งงาน มีลูก หรือซื้อบ้าน ภาระที่เพิ่มขึ้นไม่ทำให้เบี้ยลดตาม การเริ่มด้วยทุนซึ่งจ่ายได้ในปีธรรมดาจึงสำคัญกว่าการพยายามสร้างเงินก้อนสูงในครั้งเดียว
หากรายได้เข้าเป็นรายเดือน เจ้าของแผนสามารถทยอยกันเงินเพื่อเตรียมเบี้ยรายปีได้ แต่ยอดที่โอนเก็บเองไม่ใช่การชำระเบี้ยจนกว่าจะจ่ายตามช่องทางของบริษัท ควรตั้งวันตรวจยอดก่อนกำหนดและเก็บใบเสร็จหลังชำระ การแบ่งภาระในใจให้เล็กลงช่วยเรื่องวินัย แต่ต้องไม่ทำให้ลืมวันจริงในสัญญา
ช่วงนี้ยังควรสร้างทักษะและรายได้ ไม่ใช่ลดทุกความเสี่ยงจนไม่มีเงินลงทุนกับชีวิตตนเอง หากเบี้ยทำให้ต้องหยุดเรียนรู้หรือก่อหนี้เพื่อค่าใช้จ่ายจำเป็น ทุนอาจสูงเกินสมดุล เป้าหมายอายุ 50 จะมีคุณค่าก็ต่อเมื่อชีวิตระหว่างอายุ 30 ถึง 40 ยังเดินต่อได้
ช่วงอายุ 40 ถึง 50 เงินหยุดเข้าแต่สัญญายังเดิน
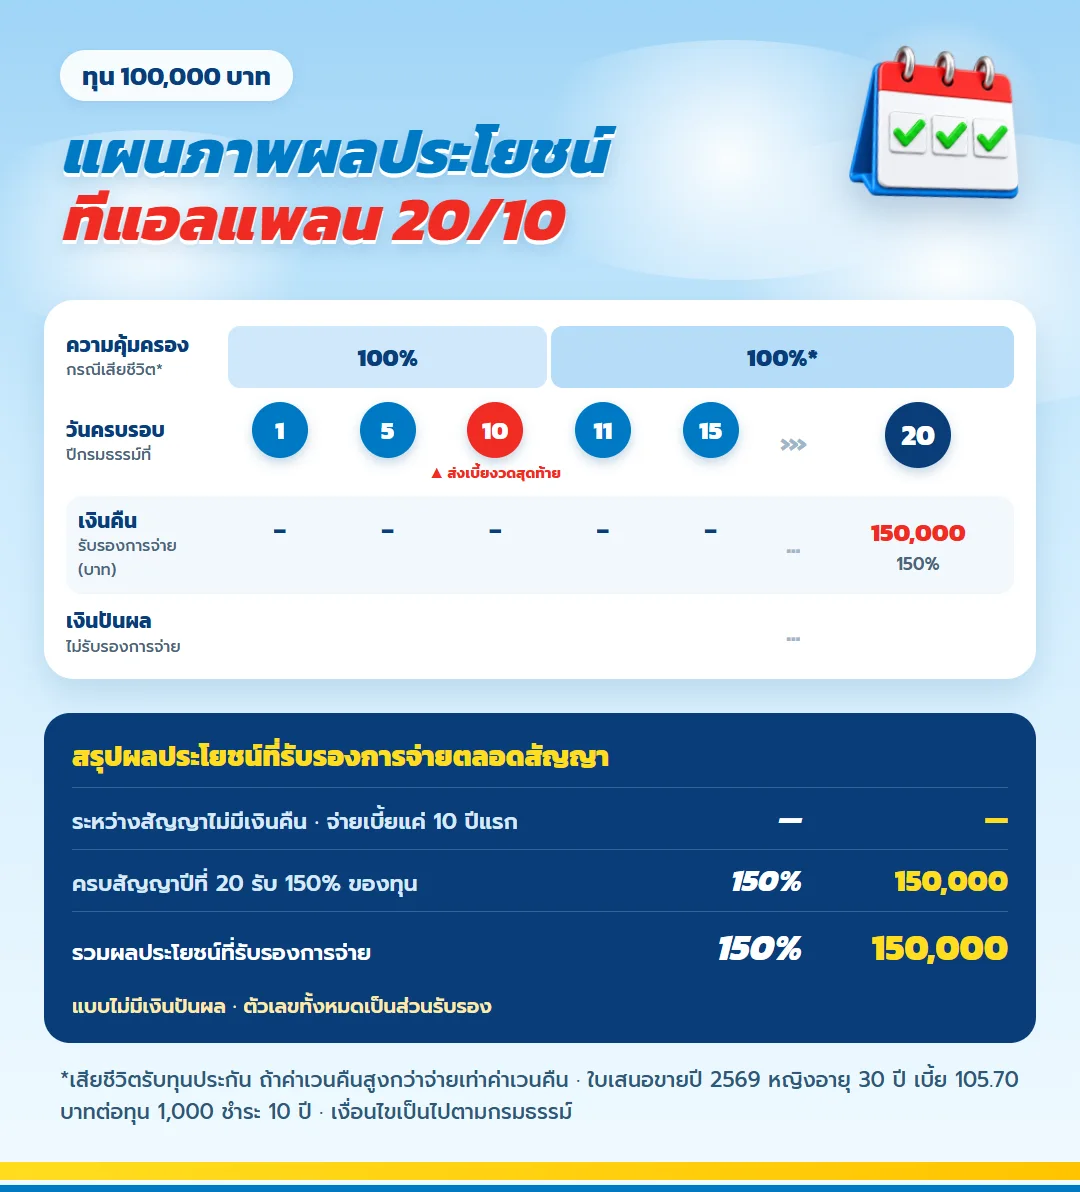
เมื่อชำระครบอายุ 40 หน้าที่ส่งเบี้ยสิ้นสุด แต่เงิน 450,000 บาทยังไม่จ่ายจนถึงอายุ 50 ระยะนี้ควรใช้เติมเป้าหมายอื่น ไม่ควรเพิ่มรายจ่ายประจำเพียงเพราะเบี้ยหายไปจากงบ เงิน 31,710 บาทที่เคยชำระสามารถเปลี่ยนไปเป็นเงินสำรองสุขภาพหรือเงินเกษียณส่วนถัดไป
แบบนี้ไม่มีเงินคืนระหว่างทางและไม่มีเงินปันผล จึงอ่านง่ายแต่ไม่คล่องตัว หากคาดว่าจะต้องใช้เงินในช่วงอายุ 40 ถึง 50 ควรเตรียมเงินอีกทางตั้งแต่แรก
การรอไม่ได้หมายถึงไม่ต้องดูแลเอกสาร เจ้าของกรมธรรม์ควรตรวจชื่อผู้รับประโยชน์ ที่อยู่ติดต่อ และข้อมูลบัญชีตามช่องทางของบริษัทเมื่อชีวิตเปลี่ยน รวมถึงบอกคนในบ้านว่ามีสัญญานี้อยู่ที่ใด เมื่อถึงวันรับเงินหรือเกิดเหตุ ครอบครัวจะไม่ต้องค้นหาข้อมูลจากศูนย์
ค่าเวนคืนทำให้เห็นผลของการถอนก่อนอายุ 50
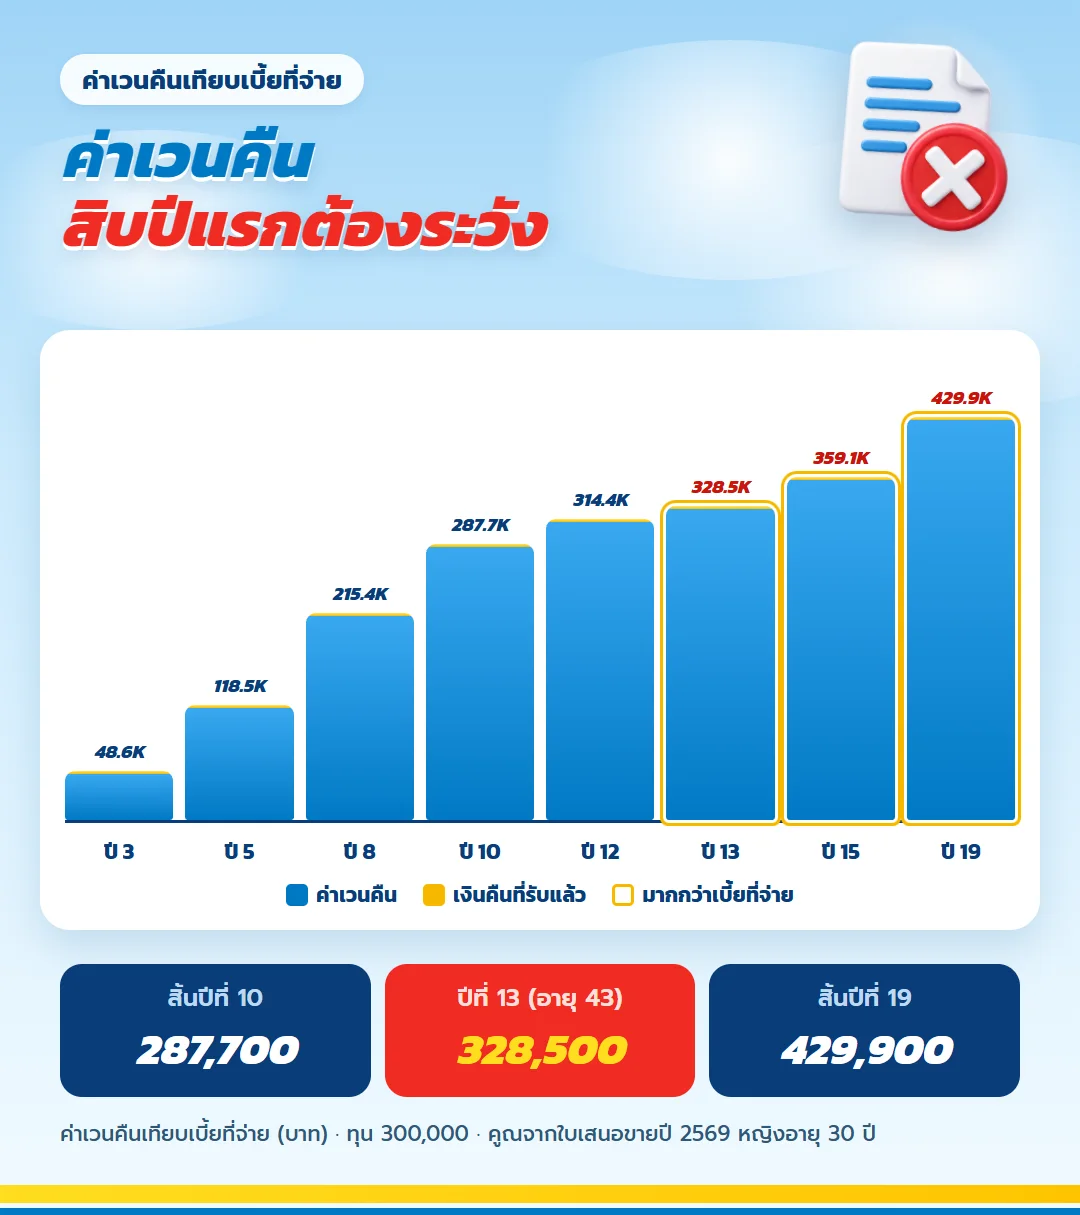
สิ้นปีที่ 2 ตอนอายุ 32 เบี้ยสะสม 63,420 บาท แต่ค่าเวนคืน 16,800 บาท สิ้นปีที่ 5 อายุ 35 เบี้ยสะสม 158,550 บาท ค่าเวนคืน 118,500 บาท สิ้นปีที่ 10 อายุ 40 เบี้ยสะสม 317,100 บาท ค่าเวนคืน 287,700 บาท จนสิ้นปีที่ 13 อายุ 43 ค่าเวนคืน 328,500 บาทจึงสูงกว่าเบี้ยรวม
| สิ้นปีที่ | อายุ | เบี้ยสะสม | ค่าเวนคืน |
| 2 | 32 | 63,420 บาท | 16,800 บาท |
| 5 | 35 | 158,550 บาท | 118,500 บาท |
| 8 | 38 | 253,680 บาท | 215,400 บาท |
| 10 | 40 | 317,100 บาท | 287,700 บาท |
| 13 | 43 | 317,100 บาท | 328,500 บาท |
เงินสำรองคือคู่หูของแผนระยะ 20 ปี
ค่าเวนคืนช่วงต้นบอกชัดว่ากรมธรรม์ไม่ควรเป็นแหล่งเงินฉุกเฉิน หากตกงาน เจ็บป่วย หรือมีรายจ่ายก้อนก่อนอายุ 50 เจ้าของแผนควรมีเงินที่ถอนใช้ได้โดยไม่กระทบสัญญา การมีเงินสำรองยังช่วยให้ชำระเบี้ยต่อได้ระหว่างหางานใหม่
ก่อนสมัคร ลองกันเบี้ย 31,710 บาทไว้ในบัญชีแยกและดูว่าชีวิตประจำวันยังคล่องหรือไม่ ถ้าต้องดึงกลับมาใช้บ่อย แสดงว่าทุนอาจสูงเกินงบปัจจุบัน การลดทุนช่วยรักษาวินัยได้ดีกว่าฝืนเริ่มแล้วออกกลางทาง
เงินสำรองยังมีหน้าที่แยกจากความคุ้มครอง หากเกิดเหตุซึ่งไม่เข้าเงื่อนไขกรมธรรม์ เงินสำรองช่วยจ่ายค่าครองชีพได้ทันที ส่วนผลประโยชน์ประกันต้องผ่านนิยามและขั้นตอนตามสัญญา การมีสองระบบคู่กันทำให้ไม่คาดหวังให้กรมธรรม์แก้ทุกปัญหา
ภาษีและความคุ้มครองเป็นประโยชน์ประกอบ
เบี้ย 31,710 บาทอยู่ภายในเพดานเบี้ยประกันชีวิต 100,000 บาท จึงใช้สิทธิได้ทั้งก้อนเมื่อผู้เอาประกันมีวงเงินเหลือ ต้องรวมกับเบี้ยฉบับอื่นและดูฐานภาษีของตน การไม่มีภาษีต้องชำระไม่ได้ทำให้เงินครบสัญญาเปลี่ยน แต่ประโยชน์ภาษีย่อมไม่มี
กรณีเสียชีวิต ผู้รับประโยชน์ได้รับทุน 300,000 บาทหรือค่าเวนคืนถ้าสูงกว่า ผู้สมัครต้องผ่านการพิจารณาสุขภาพและอาชีพ เบี้ยของคนอายุ 35 หรือเพศอื่นต่างจากตัวอย่าง จึงต้องขอใบเสนอขายใหม่
สามสถานการณ์ของคนวัย 30 ที่ให้คำตอบต่างกัน
รายได้ประจำมั่นคง แต่ยังไม่มีเป้าหมายชัด
คนกลุ่มนี้อาจจ่ายเบี้ยได้ แต่ควรเขียนวัตถุประสงค์ก่อน เพราะการล็อกเงินโดยไม่มีหน้าที่ทำให้เปลี่ยนใจง่ายในภายหลัง หากยังไม่รู้ว่าจะใช้เงินตอนอายุ 50 อย่างไร อาจเริ่มจากการสร้างเงินสำรองและกลับมาเปรียบเทียบเมื่อภาพชัดขึ้น
มีเป้าหมายชัด แต่รายได้ยังขึ้นลง
การอยากได้ 450,000 บาทไม่ทำให้เบี้ย 31,710 บาทเบาลง ควรทดสอบการกันเงินตลอดรอบรายได้ก่อนสมัคร หรือเลือกทุนต่ำลงตามขั้นต่ำ 50,000 บาทแล้วขอเบี้ยจริงจากระบบ การเดินช้ากว่าเป้าหมายเดิมยังดีกว่าหยุดกลางสัญญา
มีทั้งเงินสำรองและวันใช้เงินตรงอายุ 50
กรณีนี้โครงสร้างของ ทีแอลแพลน 20/10 อาจเข้ากับแผน เพราะเงินฉุกเฉินดูแลเหตุระหว่างทาง ส่วนกรมธรรม์ดูแลก้อนปลายทาง เจ้าของแผนควรตรวจความคุ้มครองและสิทธิภาษีต่อเพื่อให้เห็นภาพครบ
สถานการณ์อาจเปลี่ยนหลังสมัคร จึงควรทบทวนทุกครั้งที่รายได้ ภาระบ้าน หรือเป้าหมายอายุ 50 เปลี่ยน การทบทวนไม่จำเป็นต้องจบด้วยการยกเลิก แต่ช่วยให้รู้ว่าต้องเพิ่มเงินสำรอง เปลี่ยนบทบาทเงินครบสัญญา หรืออัปเดตผู้รับประโยชน์หรือไม่
เช็กชีวิตวัย 30 ก่อนผูกเป้าหมายถึงวัย 50
- รู้แล้วว่าเงิน 450,000 บาทจะรับหน้าที่เรื่องใด
- เป้าหมายนั้นใช้เงินจริงตอนอายุ 50 ไม่ใช่ก่อนหน้า
- เบี้ย 31,710 บาทไม่เบียดค่าใช้จ่ายจำเป็น
- มีเงินสำรองซึ่งไม่อยู่ในกรมธรรม์
- ยอมรับได้ว่าค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยสะสม
- เข้าใจว่าจบเบี้ยอายุ 40 แต่รับเงินอายุ 50
- ตรวจวงเงินลดหย่อนร่วมกับกรมธรรม์อื่นแล้ว
รายการนี้ช่วยให้การเริ่มตอนอายุยังน้อยไม่กลายเป็นภาระเร็วเกินไป หากชีวิตเปลี่ยน ควรกลับมาทบทวนเป้าหมายและผู้รับประโยชน์ แต่ไม่ควรเปลี่ยนกรมธรรม์ก่อนเห็นผลจากตารางของตน
หลังตรวจรายการ ให้เขียนแผนสำรองไว้ด้วยว่าใครจะชำระหรือครอบครัวจะติดต่อช่องทางใดหากเจ้าของรายได้จัดการเองไม่ได้ เอกสารที่ดีทำให้ความตั้งใจเรื่องเงินก้อนส่งต่อได้ ไม่ขึ้นกับความจำของคนเพียงคนเดียว
คำถามของคนสร้างเงินก้อนแรกระยะยาว
เริ่มด้วยทุนต่ำกว่า 300,000 บาทได้หรือไม่
ได้ ทีแอลแพลน 20/10 รับทุนขั้นต่ำ 50,000 บาท เบี้ยจริงต้องคำนวณจากอายุ เพศ อาชีพ และทุนที่เลือก ไม่ควรคูณจากตัวอย่างเอง
เริ่มอายุ 35 แล้วเงินจะมาถึงอายุ 50 หรือไม่
ไม่ตรงกัน เพราะสัญญาครบปีที่ 20 หากเริ่มอายุ 35 วันรับจะอยู่หลังอายุ 50 ต้องดูว่าตรงกับเป้าหมายใหม่หรือไม่
หลังชำระถึงอายุ 40 มีเงินคืนทุกปีหรือไม่
ไม่มีเงินคืนระหว่างทาง แบบนี้รวมผลประโยชน์ไว้ที่วันครบสัญญาอายุ 50 ตามกรณีเริ่มอายุ 30
หากต้องใช้เงินตอนอายุ 43 จะได้เท่าไร
กรณีตัวอย่างสิ้นปีที่ 13 ตอนอายุ 43 มีค่าเวนคืน 328,500 บาท ต้องตรวจตารางของกรมธรรม์จริงก่อนยื่นขอ เพราะข้อมูลผู้สมัครอื่นต่างกัน
เงิน 450,000 บาทมีส่วนที่ไม่รับรองหรือไม่
แบบนี้ไม่มีเงินปันผล และใบเสนอขายระบุเงินครบสัญญา 150% ของทุน กรณีทุน 300,000 บาทจึงเป็น 450,000 บาทเมื่อสัญญามีผลถึงวันครบกำหนด
เริ่มจากงบที่อยู่กับคุณได้ถึงอายุ 40
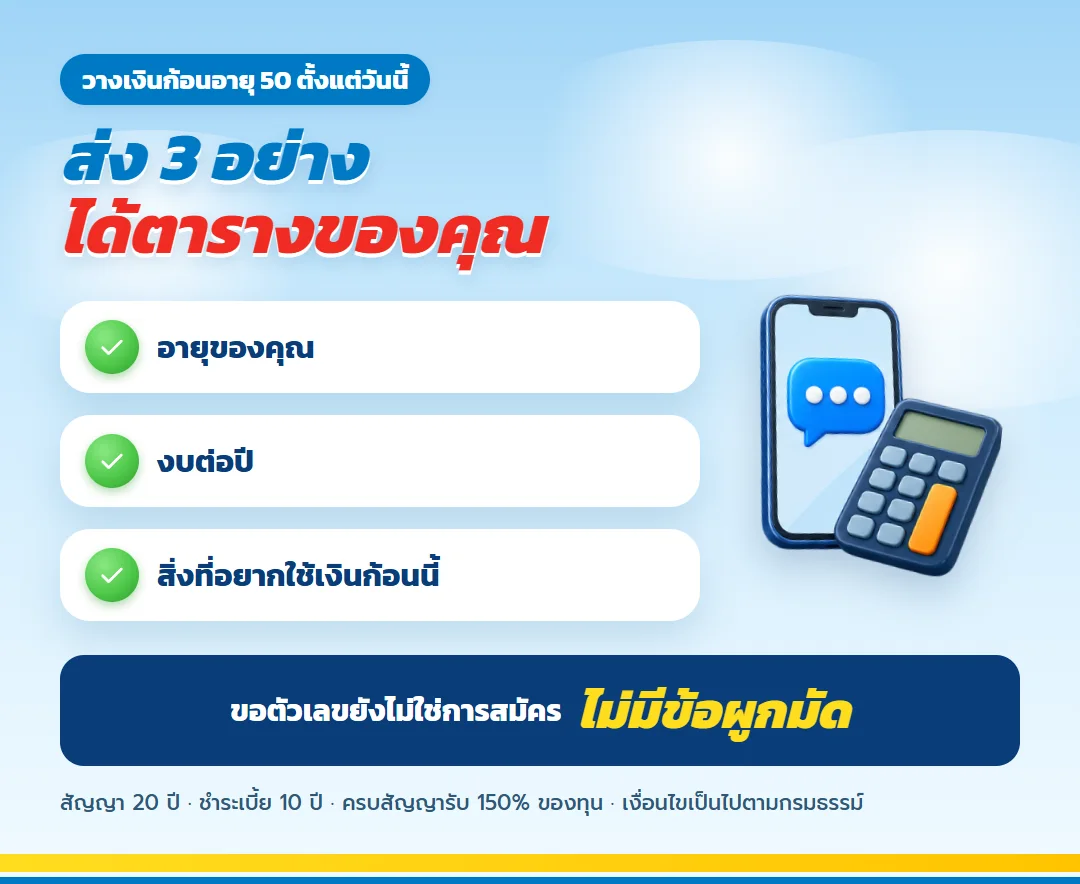
เตรียมอายุ เพศ อาชีพ งบต่อปี เป้าหมายอายุ 50 และเบี้ยประกันชีวิตที่มีอยู่ แล้วขอใบเสนอขายตามข้อมูลจริง เปรียบเทียบทุนมากกว่าหนึ่งระดับเพื่อดูว่าเบี้ยใดรับผิดชอบได้ตลอดช่วงชำระ
การเริ่มเร็วมีประโยชน์เมื่อวันครบสัญญาตรงกับวันที่ใช้เงินและแผนไม่แย่งสภาพคล่องจากชีวิตวันนี้ เงินก้อนที่วางไกลควรทำให้อนาคตชัดขึ้น ไม่ใช่ทำให้สิบปีแรกกังวลทุกครั้งที่เบี้ยถึงกำหนด
ทำประกันออนไลน์ ทีแอลแพลน 20/10 มีขั้นตอนอะไรบ้าง
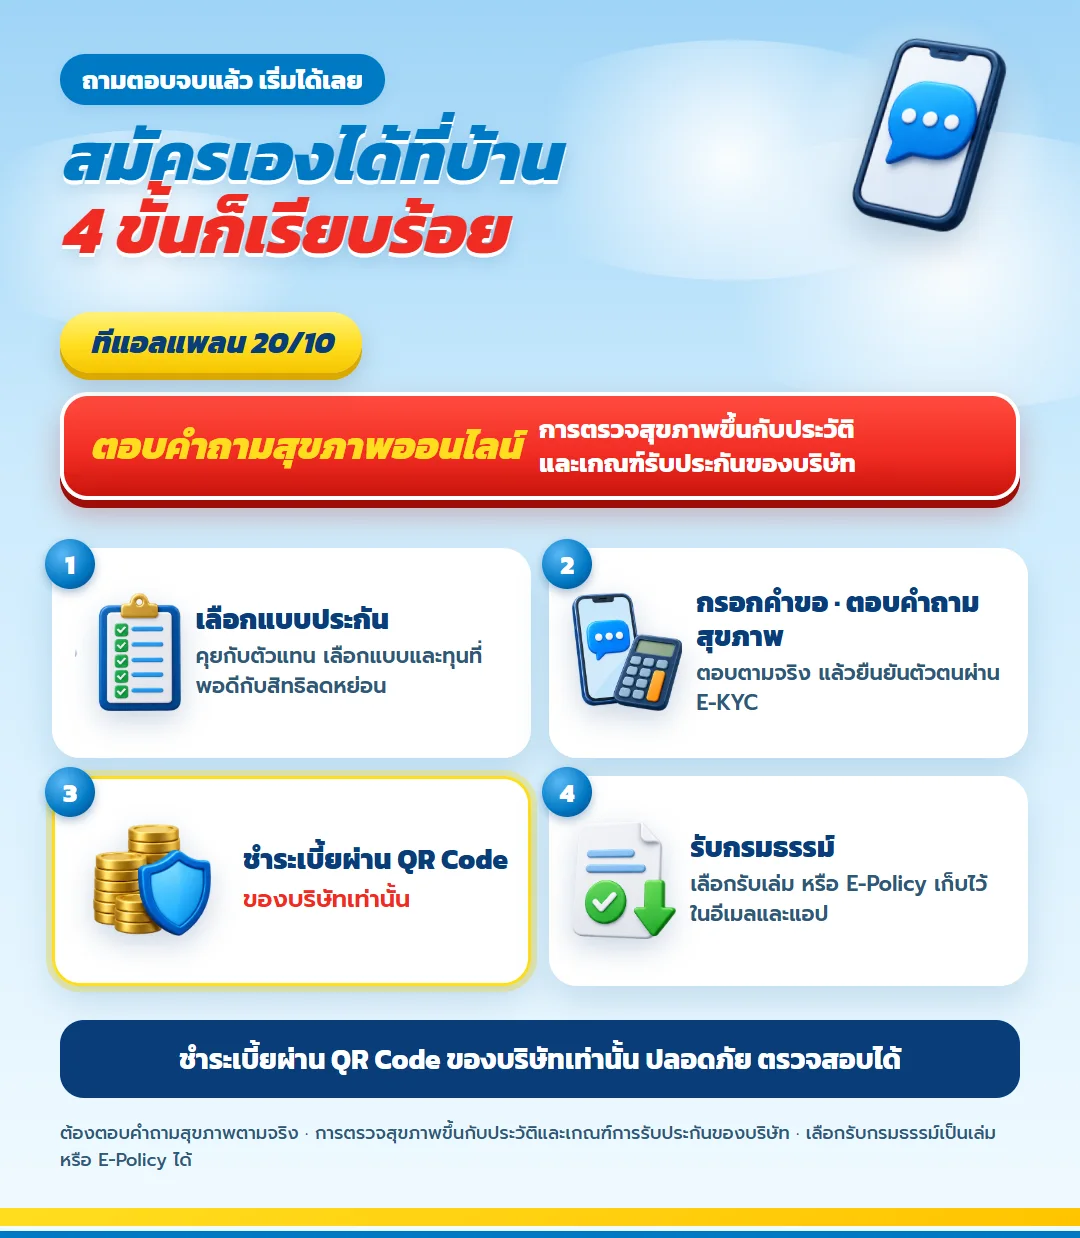
การสมัคร ทีแอลแพลน 20/10 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
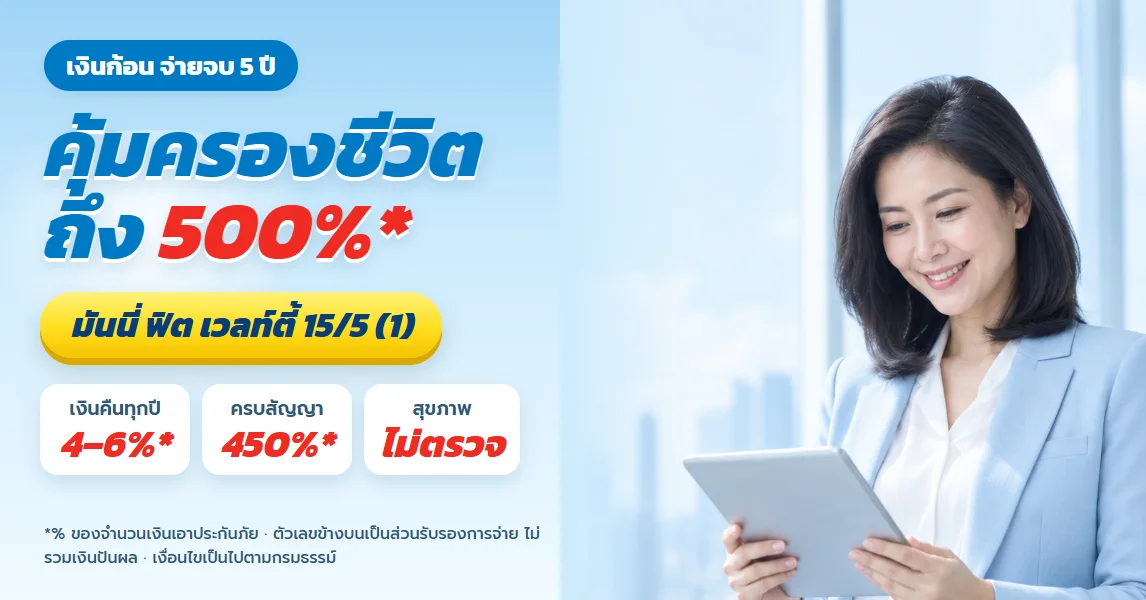
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด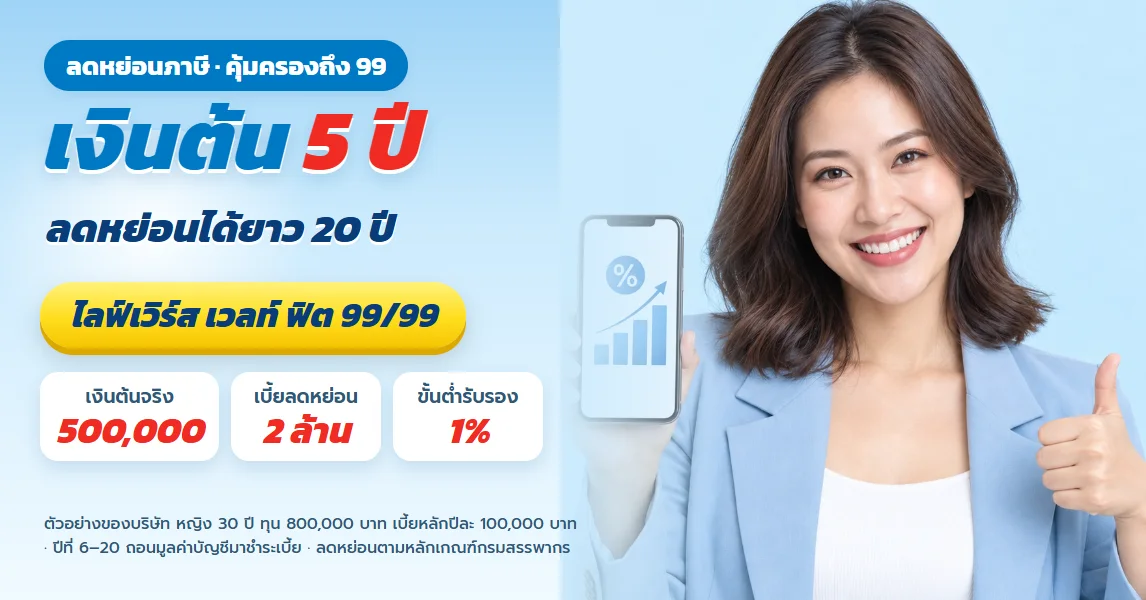
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด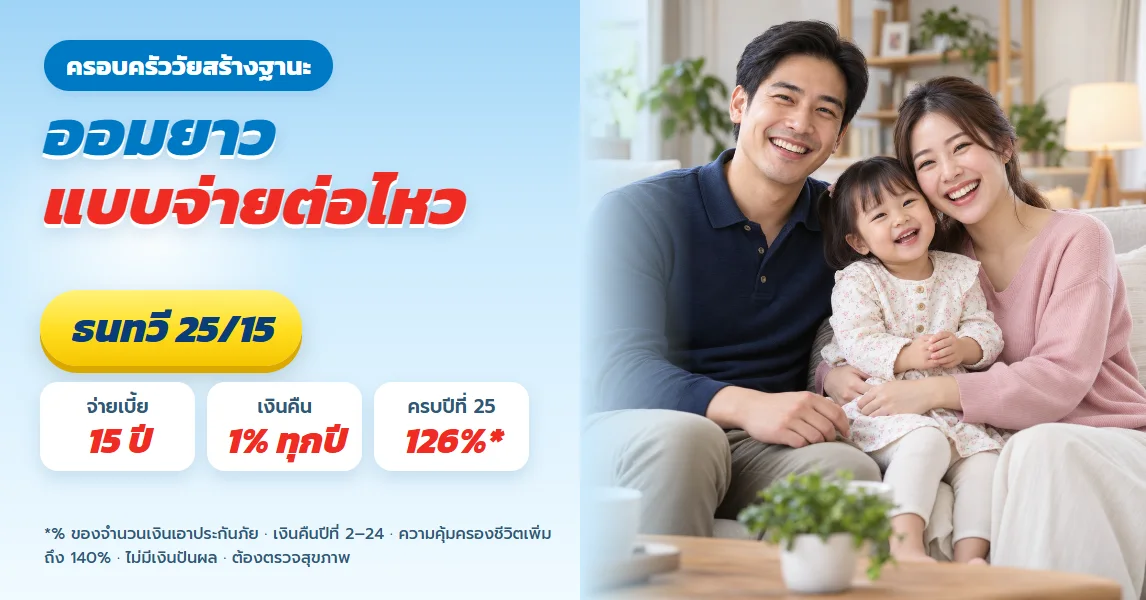
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด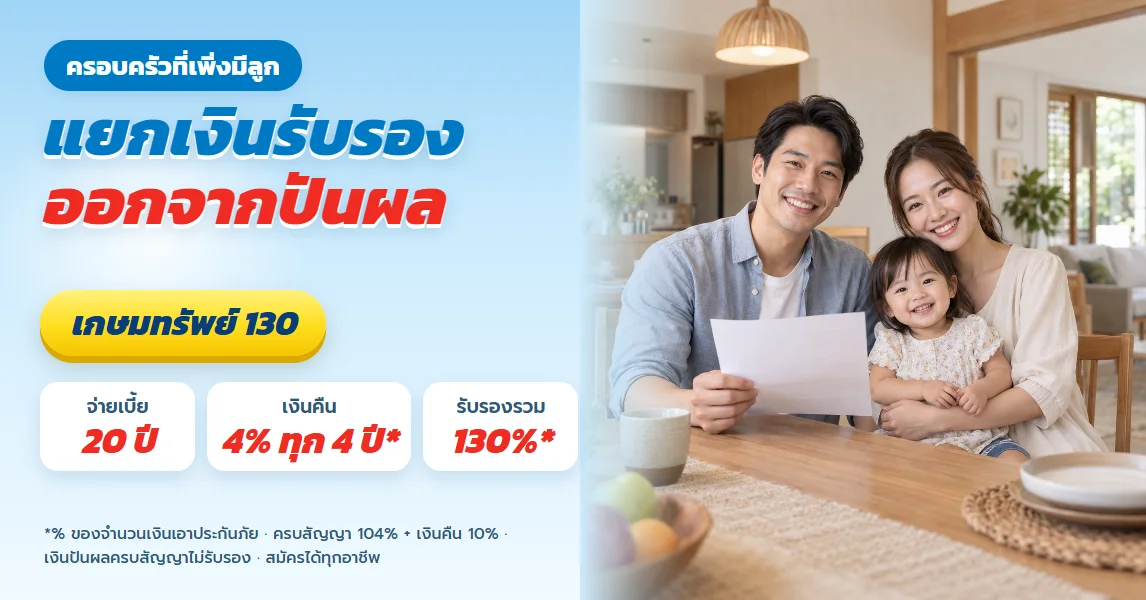
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด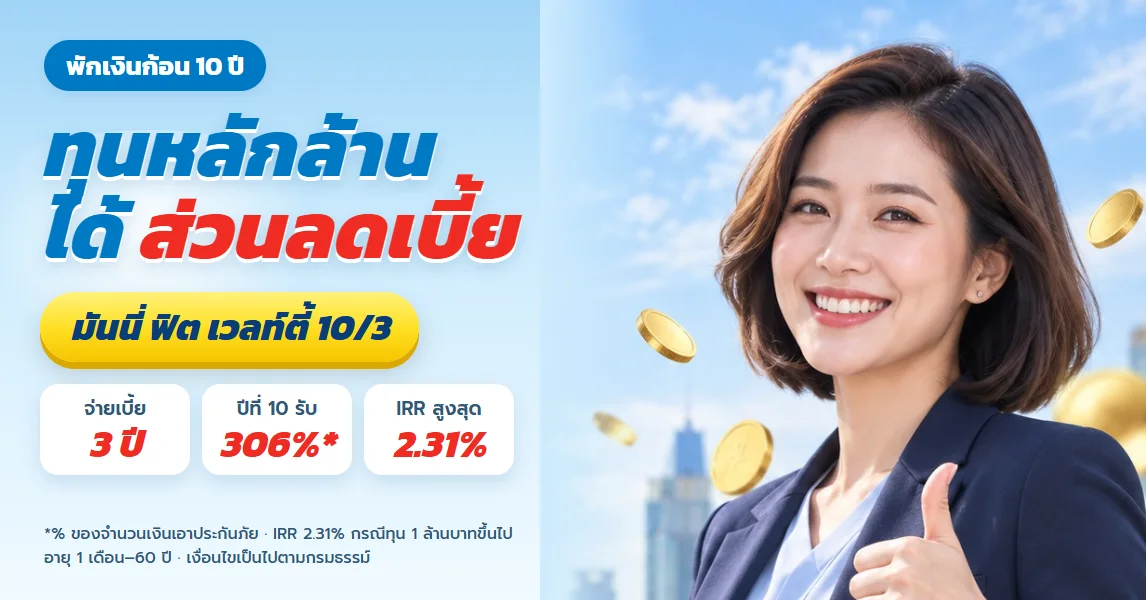
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้