เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
คู่มือ เกษมทรัพย์ 130 สำหรับครอบครัวที่เพิ่งมีลูก แยกส่วนรับรองกับเงินปันผล เทียบสามีหรือภรรยาเป็นผู้เอาประกัน และได้คืนรวมถ้าต้องยกเลิกกลางทาง
เกษมทรัพย์ 130 ไทยประกันชีวิต สำหรับครอบครัวที่เพิ่งมีลูก แยกส่วนรับรองกับเงินปันผล เทียบสามีหรือภรรยาเป็นผู้เอาประกัน และได้คืนรวมถ้าต้องยกเลิกกลางทาง บทความนี้ตอบเรื่องเกษมทรัพย์ 130 เงินปันผล, ประกันออมทรัพย์ ครอบครัว, เกษมทรัพย์ 130 เงินคืน และประกันออมทรัพย์ 20 ปี
ครอบครัวที่เพิ่งมีลูกคนแรกมักได้ยินคำแนะนำเรื่องเงินจากหลายทาง ทั้งญาติ เพื่อน และโฆษณา ตัวเลขที่ได้ยินก็มีทั้งส่วนที่แน่นอนและส่วนที่ขึ้นกับผลประกอบการของบริษัทปนกันอยู่ พอเอามาวางแผนจริง หลายบ้านจึงตั้งความหวังไว้สูงกว่าเงินที่จะได้แน่ ๆ
บทความนี้ใช้ เกษมทรัพย์ 130 เป็นตัวอย่างของการแยกสองส่วนนี้ออกจากกันให้ชัด เกษมทรัพย์ 130 จ่ายเบี้ยและคุ้มครอง 20 ปี มีเงินคืนทุก 4 ปี และเงินก้อนตอนครบสัญญาที่รับรองไว้ในกรมธรรม์ ส่วนเงินปันผลเป็นอีกก้อนที่บริษัทแจ้งภายหลัง แบบนี้รับทุกอาชีพ
ตัวเลขในบทความมาจากตัวอย่างในเอกสารของไทยประกันชีวิต กรณีผู้ชายอายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 5,920 บาท ชำระ 20 ปี รวม 118,400 บาท ภรรยาอายุเท่ากันเบี้ยปีละ 5,640 บาท
ครอบครัวใหม่ควรวางแผนจากเงินที่รับรองเท่านั้น
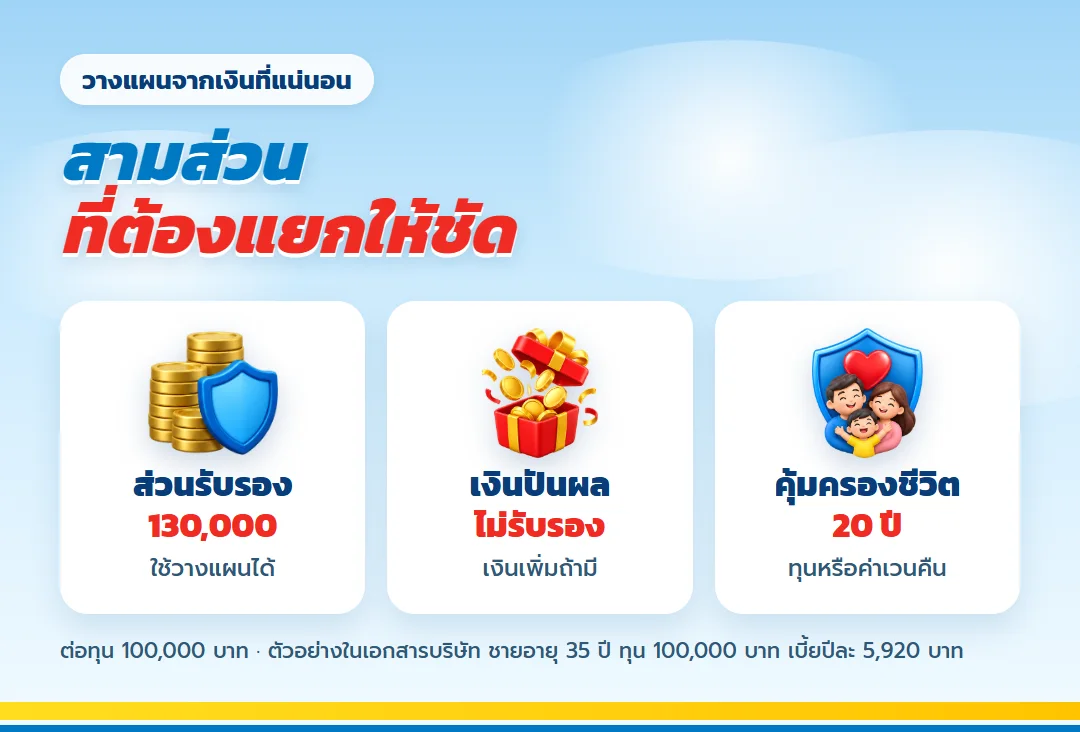
ค่าใช้จ่ายของบ้านที่มีลูกเล็กเป็นเรื่องที่เลื่อนไม่ได้ ค่าเทอม ค่านม ค่าผ่อนบ้าน ถ้าแผนเงินพึ่งตัวเลขที่ไม่รับรอง วันที่ตัวเลขออกมาต่ำกว่าคาด ครอบครัวจะต้องหาเงินมาเติมในจังหวะที่ไม่ได้เตรียมไว้ หลักที่ปลอดภัยคือนับเฉพาะส่วนรับรองเป็นเงินที่ใช้วางแผน แล้วมองเงินปันผลเป็นของแถมถ้ามี
- ส่วนรับรอง: เงินคืนและเงินครบสัญญาที่ระบุไว้ในกรมธรรม์ ใช้วางแผนได้
- ส่วนไม่รับรอง: เงินปันผลตอนครบสัญญา ใช้เป็นเงินเพิ่มถ้าได้รับ
- ความคุ้มครองชีวิต: ระหว่าง 20 ปี ครอบครัวได้ทุนประกันหรือค่าเวนคืน แล้วแต่จำนวนใดมากกว่า
แผนภาพเงินรับรองสำหรับครอบครัวทุน 100,000 บาท
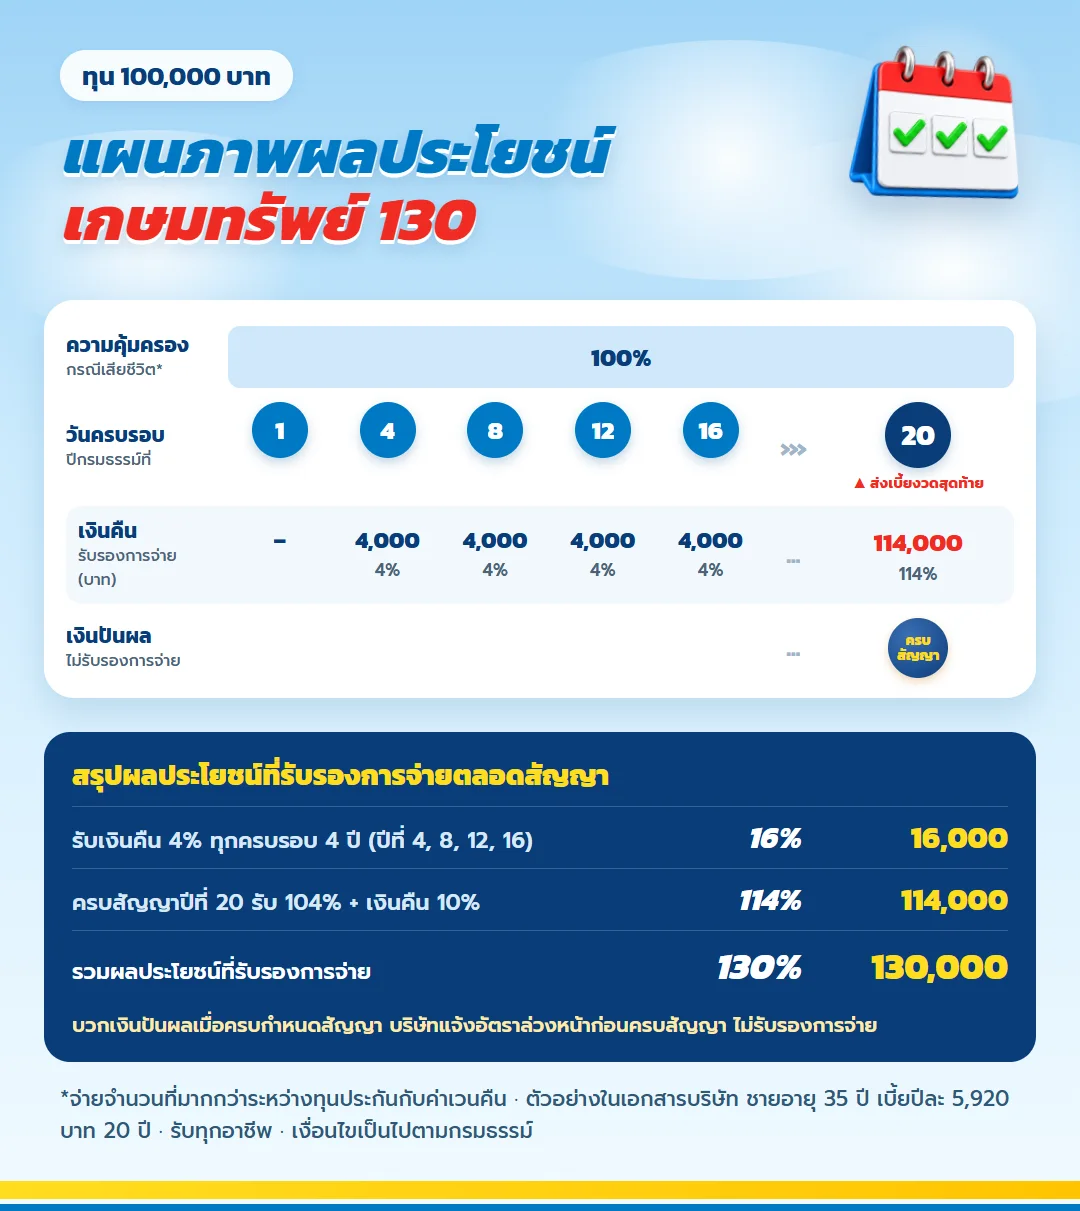
ส่วนรับรอง: เงินคืน 4 ครั้งและเงินครบสัญญา
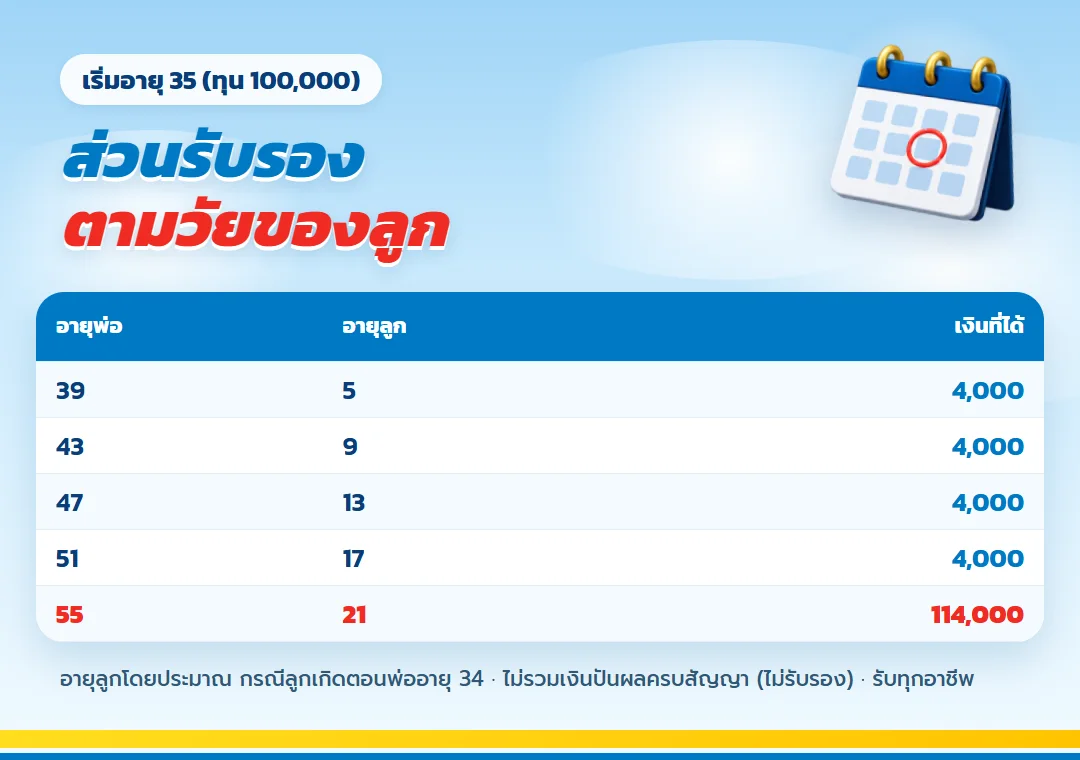
เมื่อเริ่มตอนอายุ 35 เงินคืน 4% ของทุนจะมาที่อายุ 39, 43, 47 และ 51 ครั้งละ 4,000 บาทต่อทุนแสน พอถึงอายุ 55 ได้ 104% ของทุนบวกเงินคืนอีก 10% รวม 114,000 บาท ลูกที่เกิดตอนพ่อแม่อายุ 34 จะอายุราว 21 ปีในวันนั้น ตรงช่วงเรียนมหาวิทยาลัยปีท้าย ๆ
| อายุพ่อ | อายุลูกโดยประมาณ | เงินที่ได้ (ทุน 100,000) |
| 39 | 5 | 4,000 |
| 43 | 9 | 4,000 |
| 47 | 13 | 4,000 |
| 51 | 17 | 4,000 |
| 55 | 21 | 114,000 |
รวมส่วนรับรองทั้งสัญญา 130,000 บาท มากกว่าเบี้ยรวม 118,400 บาทอยู่ 11,600 บาท ตัวเลขนี้คือเงินที่ครอบครัววางแผนได้แน่นอน
ส่วนที่ไม่รับรอง: เงินปันผลครั้งเดียวตอนครบสัญญา
เงินปันผลของแบบนี้จ่ายครั้งเดียวในวันครบสัญญา บริษัทจะแจ้งอัตราเป็นหนังสือก่อนถึงวันนั้น เอกสารบริษัทไม่ได้กำหนดจำนวนไว้ล่วงหน้า บทความนี้จึงไม่ใส่ตัวเลขเงินปันผลเลย ถ้ามีใครยกตัวเลขปันผลมาให้ดู ให้ถามกลับว่ามาจากอัตราสมมติเท่าไร และอย่านำไปรวมกับเงินที่ต้องใช้จริง
สามีหรือภรรยา ใครควรเป็นผู้เอาประกัน
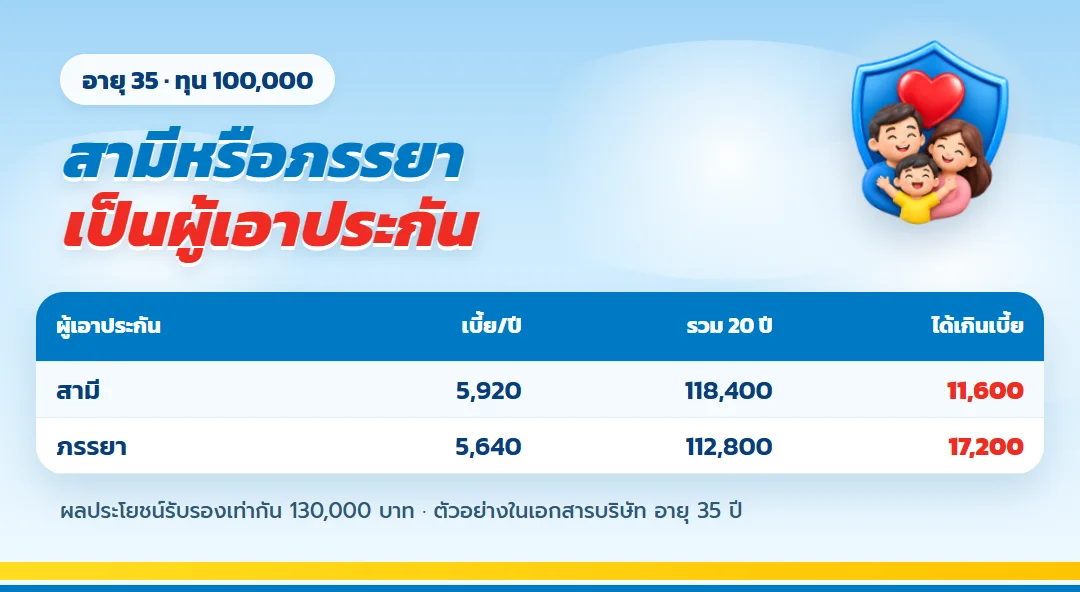
ผลประโยชน์รับรองของแบบนี้เท่ากันทุกเพศและทุกอายุ ส่วนที่ต่างคือเบี้ย ผู้หญิงเบี้ยต่ำกว่า จึงได้เกินเบี้ยรวมมากกว่า แต่เรื่องที่สำคัญกว่าคือใครเป็นรายได้หลักของบ้าน และใครใช้สิทธิลดหย่อนภาษีได้
| ผู้เอาประกัน (อายุ 35) | เบี้ยต่อปี | เบี้ยรวม 20 ปี | ได้เกินเบี้ยรวม |
| สามี | 5,920 | 118,400 | 11,600 |
| ภรรยา | 5,640 | 112,800 | 17,200 |
ถ้ารายได้หลักมาจากสามี การให้สามีเป็นผู้เอาประกันทำให้ความคุ้มครองชีวิตอยู่กับคนที่บ้านพึ่งพา และสามีใช้สิทธิลดหย่อนเบี้ยประกันชีวิตได้ตามจ่ายจริง ถ้าภรรยาไม่มีเงินได้แล้วเป็นผู้เอาประกัน สามีใช้สิทธิเบี้ยของคู่สมรสที่ไม่มีเงินได้ได้ไม่เกิน 10,000 บาทต่อปี ดูหลักเกณฑ์ที่ กรมสรรพากร
ถ้าต้องยกเลิกกลางทาง ได้คืนรวมเท่าไร
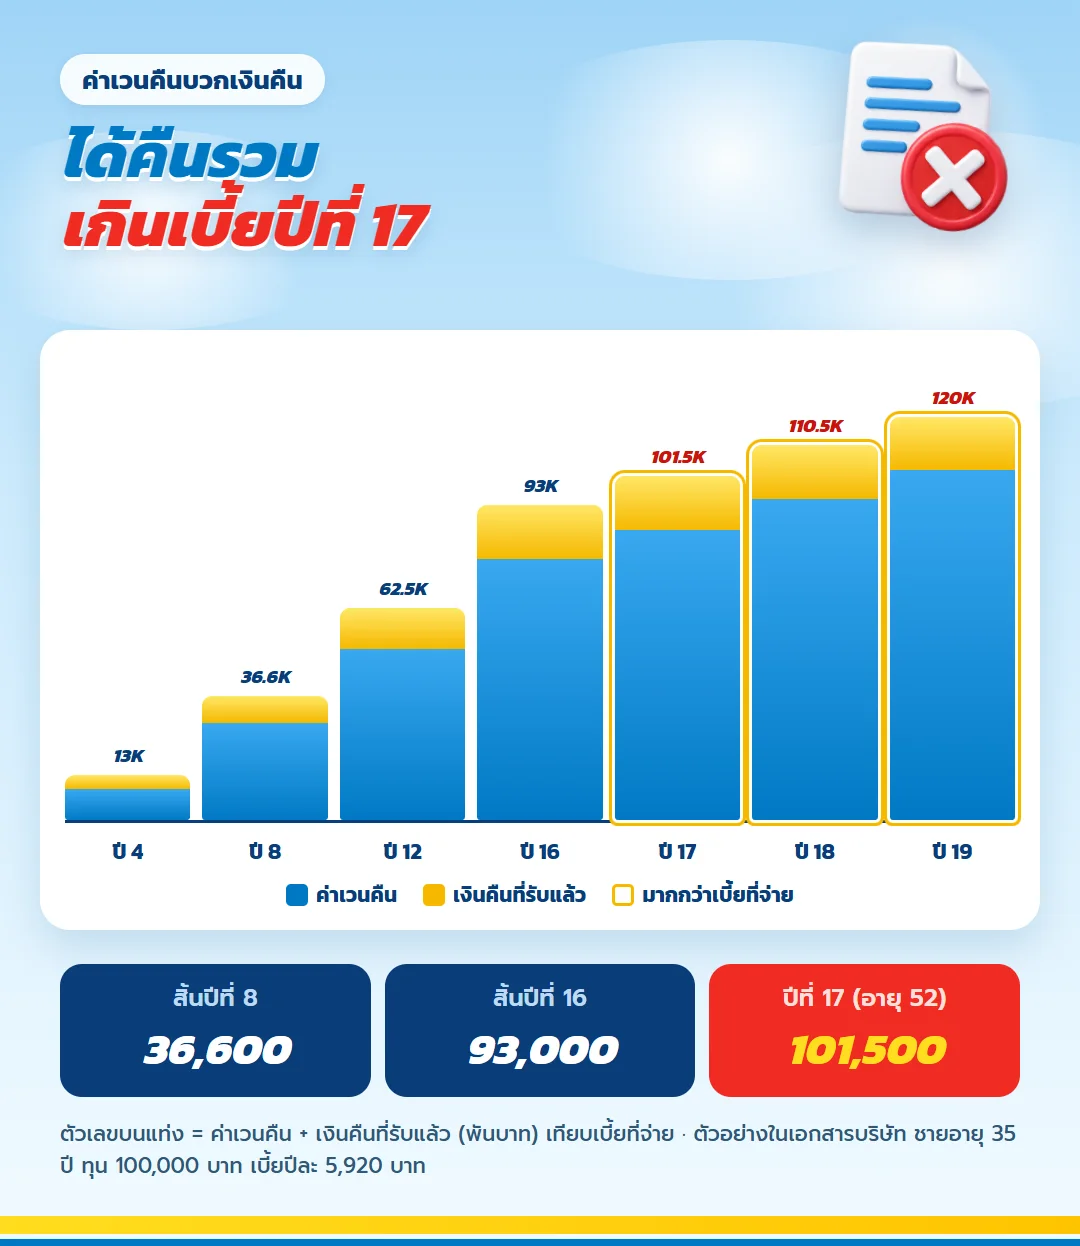
ช่วงต้นค่าเวนคืนต่ำกว่าเบี้ยที่จ่าย ต้องนับเงินคืนที่รับไปแล้วรวมด้วย เคสสามีอายุ 35 ได้คืนรวมเกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 17 คืออายุ 52
| สิ้นปีที่ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน | เงินคืนที่รับแล้ว | ได้คืนรวม |
| 4 | 23,680 | 9,000 | 4,000 | 13,000 |
| 8 | 47,360 | 28,600 | 8,000 | 36,600 |
| 12 | 71,040 | 50,500 | 12,000 | 62,500 |
| 16 | 94,720 | 77,000 | 16,000 | 93,000 |
| 17 | 100,640 | 85,500 | 16,000 | 101,500 |
สิ่งที่ครอบครัวควรรู้ก่อนเริ่ม
- รับทุกอาชีพ ผู้เอาประกันอายุ 1 เดือนถึง 70 ปี ทุนขั้นต่ำ 50,000 บาท
- ใบเสนอขายของแบบนี้ระบุให้ตรวจสุขภาพก่อนรับประกัน
- ซื้อ ทพ. แนบได้ เมื่อทุพพลภาพถาวรสิ้นเชิงไม่ต้องจ่ายเบี้ยที่เหลือ
- เงินคืนแต่ละครั้งคงไว้กับบริษัทได้ ดอกเบี้ยปัจจุบัน 1% ต่อปี ปรับได้ตามประกาศ ไม่ต่ำกว่า 0%
แยกเป้าหมายของลูกออกจากเงินสำรองของบ้าน
เงินสำหรับลูกมีวันใช้ค่อนข้างชัด แต่เงินสำรองฉุกเฉินต้องหยิบได้ทันที เกษมทรัพย์ 130 จึงไม่ควรรับหน้าที่แทนเงินสดทั้งหมดของครอบครัว ก่อนเริ่มควรเหลือเงินที่รับมือค่ารักษา ค่าซ่อมบ้าน หรือช่วงรายได้ขาดหายไว้ต่างหาก ส่วนเบี้ยให้มาจากกระแสเงินสดที่บ้านจ่ายต่อได้โดยไม่ต้องรอเงินปันผล เงินคืนตามสัญญาจึงเป็นจังหวะช่วยทบทวนแผน ไม่ใช่เงินที่ต้องนำมาแก้ปัญหาทุกครั้ง
วิธีคิดนี้สำคัญกับครอบครัวที่เพิ่งมีลูก เพราะรายจ่ายใหม่จะค่อย ๆ โผล่มาหลังซื้อกรมธรรม์ หากเลือกทุนจนเบียดเงินสำรองตั้งแต่วันแรก ความเสี่ยงไม่ได้อยู่ที่ผลประโยชน์ของแบบ แต่อยู่ที่บ้านอาจต้องหยุดชำระกลางทาง การเริ่มจากทุนที่เบี้ยอยู่ในงบจริงแล้วค่อยวางเงินก้อนอื่นเสริม จึงเหมาะกว่าการฝากความหวังทั้งหมดไว้กับกรมธรรม์เดียว
เลือกผู้เอาประกันจากหน้าที่ของเงิน ไม่ใช่ดูเบี้ยอย่างเดียว
ตารางเปรียบเทียบแสดงว่ากรณีผู้หญิงอายุ 35 ปี ทุนประกัน 100,000 บาท มีเบี้ยต่ำกว่ากรณีผู้ชายอายุ 35 ปี ทุนเท่ากัน แต่คำตอบว่าใครควรเป็นผู้เอาประกันยังต้องดูรายได้หลักและสิทธิภาษี ถ้าเป้าหมายสำคัญคือให้บ้านมีความคุ้มครองเมื่อคนหารายได้หลักจากไป ชื่อผู้เอาประกันควรสัมพันธ์กับความเสี่ยงนั้น หากเป้าหมายคือสร้างเงินก้อนในชื่อของคนดูแลลูก ก็ควรดูว่าเจ้าของกรมธรรม์และผู้ชำระเบี้ยจัดการเงินอย่างไรเมื่อถึงวันรับผลประโยชน์
คู่สมรสไม่จำเป็นต้องตัดสินใจจากส่วนต่างเบี้ยเพียงประเด็นเดียว การใช้สิทธิลดหย่อนต้องดูว่าใครมีเงินได้ ใครมีกรมธรรม์เดิมอยู่แล้ว และวงเงินหมวดประกันชีวิตเหลือเท่าไร หากภรรยาไม่มีเงินได้ กรณีสามีใช้สิทธิเบี้ยของคู่สมรสมีเพดานตามหลักเกณฑ์ที่อ้างไว้ในบทความ จึงควรให้ตัวแทนแยกภาพของผู้เอาประกันแต่ละคนก่อนลงชื่อสมัคร
อ่านใบเสนอขายเป็นสามชั้นก่อนตอบตกลง
ชั้นแรกคือเงินที่ระบุรับรองในสัญญา ได้แก่เงินคืนตามรอบและเงินครบสัญญา ชั้นต่อมาคือความคุ้มครองชีวิตซึ่งใช้หลักทุนประกันหรือค่าเวนคืนแล้วแต่จำนวนใดมากกว่า ชั้นสุดท้ายคือเงินปันผลที่ยังบอกยอดแน่นอนไม่ได้ การวางแผนค่าเรียนหรือเงินตั้งต้นของลูกควรใช้ชั้นแรก ส่วนชั้นอื่นช่วยเสริมความมั่นคงและโอกาสรับเงินเพิ่ม
เมื่อได้รับใบเสนอขาย เกษมทรัพย์ 130 ควรอ่านแนวตั้งตามปีเพื่อดูว่าเงินเข้าเมื่อใด แล้วอ่านแนวนอนเพื่อเทียบเบี้ย ค่าเวนคืน และความคุ้มครองในช่วงเดียวกัน อย่าหยิบเฉพาะยอดปลายสัญญามาตัดสิน เพราะครอบครัวต้องจ่ายเบี้ยและรักษากรมธรรม์ตลอดทาง หากตารางของคุณใช้อายุหรือทุนต่างจากกรณีผู้ชายอายุ 35 ปี ทุนประกัน 100,000 บาท ให้ยึดตัวเลขเฉพาะบุคคลในใบเสนอขายนั้น
อีกเรื่องที่ควรถามคือทางเลือกเมื่อกระแสเงินสดสะดุด เช่น การเปลี่ยนงวดชำระ การกู้ตามกรมธรรม์ หรือผลของการเวนคืน ตัวแทนควรอธิบายผลกระทบเป็นลำดับโดยใช้ตารางของครอบครัว ไม่ควรตอบเพียงว่าทำได้ เพราะแต่ละทางเลือกทำให้มูลค่าและภาระต่อจากนั้นต่างกัน
ขั้นตอนที่ช่วยลดความสับสนคือขอใบเสนอขายของสามีและภรรยาแยกกัน แล้วทำเครื่องหมายเฉพาะตัวเลขรับรอง ใช้สีอีกชุดกับเงินปันผลซึ่งยังไม่ทราบจำนวน จากนั้นเทียบเบี้ยกับบัญชีรายจ่ายของบ้าน ไม่ควรเทียบเฉพาะยอดปลายสัญญา เพราะคนที่เบี้ยต่ำกว่าอาจไม่ใช่คนที่ครอบครัวต้องการความคุ้มครองมากที่สุด
เมื่อเลือกผู้เอาประกันแล้ว ให้ตรวจผู้รับประโยชน์และเก็บเอกสารไว้ในที่ที่คู่สมรสรู้ การมีลูกใหม่ทำให้ข้อมูลครอบครัวเปลี่ยนได้ การทบทวนชื่อและช่องทางติดต่อเป็นเรื่องเล็กที่ป้องกันความยุ่งยากภายหลัง หากต้องการแก้ไขให้ใช้ขั้นตอนของบริษัทและเก็บหลักฐานการเปลี่ยนแปลงไว้กับกรมธรรม์
หลังได้รับกรมธรรม์ เกษมทรัพย์ 130 ควรอ่านตารางผลประโยชน์ซ้ำกับใบเสนอขาย ตรวจเบี้ย งวดชำระ วันรับเงิน และข้อยกเว้นให้ตรงกัน หากข้อความใดไม่เหมือนที่เข้าใจ ให้ถามก่อนพ้นช่วงเวลาที่เอกสารกำหนด การเก็บเฉพาะภาพสรุปโดยไม่เก็บกรมธรรม์ฉบับเต็มทำให้ครอบครัวพลาดรายละเอียดที่จำเป็นเมื่อจะใช้สิทธิ
ครอบครัวควรนัดทบทวนแผนเมื่อรายได้หลักเปลี่ยน มีภาระหนี้ใหม่ หรือเงินสำรองลดลง การทบทวนไม่จำเป็นต้องลงเอยด้วยการยกเลิก อาจเป็นเพียงการปรับงบส่วนอื่นหรือกำหนดหน้าที่ของเงินคืนรอบถัดไปใหม่ เป้าหมายคือรักษาแผนให้สอดคล้องกับชีวิตโดยไม่ฝืนกระแสเงินสด
คำถามจากครอบครัวมือใหม่
ทำให้ทั้งสามีและภรรยาคนละฉบับดีไหม?
ทำได้ แต่ละคนได้ความคุ้มครองของตัวเอง และใช้สิทธิลดหย่อนของตัวเองถ้ามีเงินได้ เลือกทุนให้เบี้ยรวมกันแล้วไม่ตึงกับรายจ่ายบ้าน
ผลตอบแทนส่วนรับรองสูงไหม?
ไม่สูง เคสสามีอายุ 35 ได้เกินเบี้ยรวม 11,600 บาท จุดเด่นของแบบนี้อยู่ที่วินัยการออม ความคุ้มครอง 20 ปี และสิทธิภาษี
จ่ายรายเดือนได้ไหม?
ได้ เคสสามีรายเดือน 540 บาท ภรรยา 510 บาทต่อทุนแสน
เงินปันผลควรใส่ไว้ในงบการศึกษาของลูกหรือไม่?
ไม่ควรใช้เป็นยอดหลัก เพราะจำนวนเงินปันผลไม่ได้รับรอง ให้วางเป้าหมายจากเงินคืนและเงินครบสัญญาที่ระบุในกรมธรรม์ แล้วถือเงินปันผลเป็นส่วนเพิ่มเมื่อบริษัทประกาศ
ถ้ารายได้ของบ้านมาจากคนเดียวควรเริ่มตรวจอะไร?
เริ่มจากงบเบี้ยที่จ่ายต่อได้ เงินสำรองของบ้าน และความคุ้มครองของผู้หารายได้หลัก จากนั้นจึงเทียบว่าจะให้สามีหรือภรรยาเป็นผู้เอาประกันโดยใช้ใบเสนอขายของทั้งสองคน
ข้อกำหนดและคำเตือน
- ตัวเลขมาจากตัวอย่างในเอกสารบริษัท ผู้ชายและผู้หญิงอายุ 35 ปี ทุน 100,000 บาท
- เงินปันผลจ่ายเมื่อครบสัญญาตามที่บริษัทประกาศ ไม่รับรองจำนวน
- ประกันชีวิตไม่ใช่เงินฝาก ยกเลิกช่วงต้นได้คืนน้อยกว่าเบี้ยที่จ่าย
- รายละเอียดความคุ้มครองและข้อยกเว้นดูจากกรมธรรม์ฉบับจริงที่ได้รับ
วางแผนครอบครัวจากตัวเลขที่แน่นอน
ส่งอายุของสามีและภรรยา รายได้หลักของบ้าน และงบต่อเดือน ตัวแทนจะทำตารางส่วนรับรองแยกจากเงินปันผลให้ดูชัด ๆ การขอตัวเลขไม่มีข้อผูกมัด
หากต้องการตรวจว่าครอบครัวของคุณใช้ช่องทางทำประกันออนไลน์ได้หรือไม่ ให้ติดต่อตัวแทนเพื่อขอใบเสนอขายและยืนยันขั้นตอนการพิจารณาสุขภาพก่อนสมัคร
ทำประกันออนไลน์ เกษมทรัพย์ 130 มีขั้นตอนอะไรบ้าง
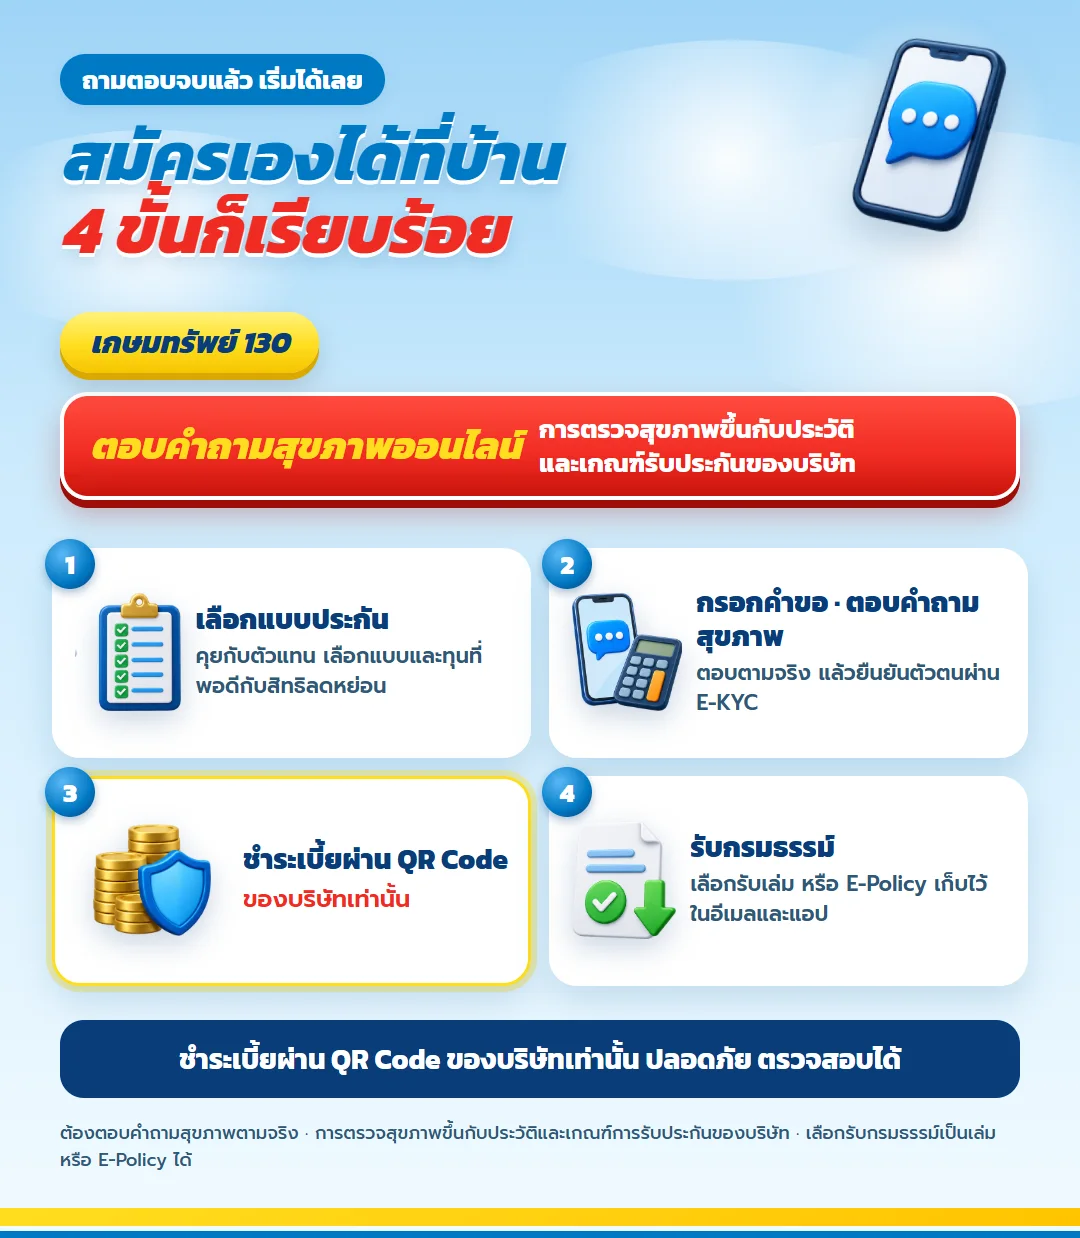
การสมัคร เกษมทรัพย์ 130 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
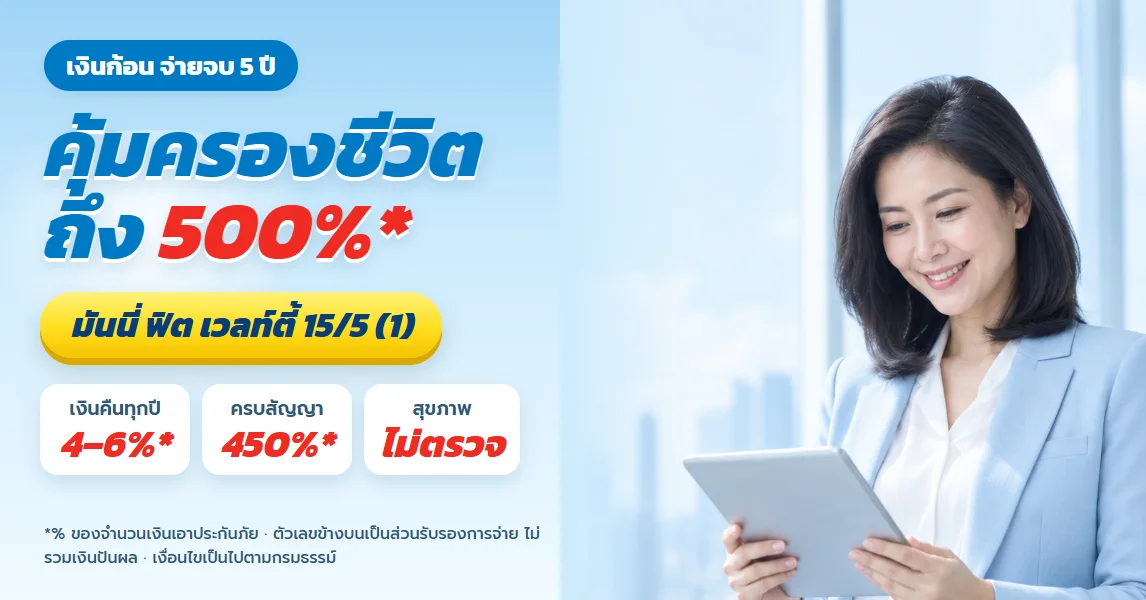
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
เกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดเกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้