ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
คู่มือ ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ เลือกทุนตามงบ ความคุ้มครองครอบครัว และค่าเวนคืนรวมเงินคืน
ธนทวี 25/15 ไทยประกันชีวิต เหมาะกับครอบครัววัยสร้างฐานะที่อยากออมยาวแต่ต้องจ่ายต่อไหว ทุน 500,000 บาท จ่ายเบี้ยปีละ 37,000 บาท 15 ปี ได้เงินคืนปีละ 5,000 บาท และครบปีที่ 25 รับ 630,000 บาท
ช่วงสร้างครอบครัวมีรายจ่ายใหม่เกิดขึ้นทุกปี ทั้งบ้าน รถ และลูก แผนออมที่ดีจึงต้องเลือกทุนให้พอดีกับงบ ไม่ใช่เลือกทุนสูงสุดที่จ่ายได้ปีนี้
ทุกตัวเลขในบทความนี้คูณจากเบี้ย 74 บาทต่อทุน 1,000 ของผู้หญิงอายุ 30 ปี ตามใบเสนอขายไทยประกันชีวิตปี 2569
ทุน 500,000 สำหรับครอบครัววัยสร้างฐานะ
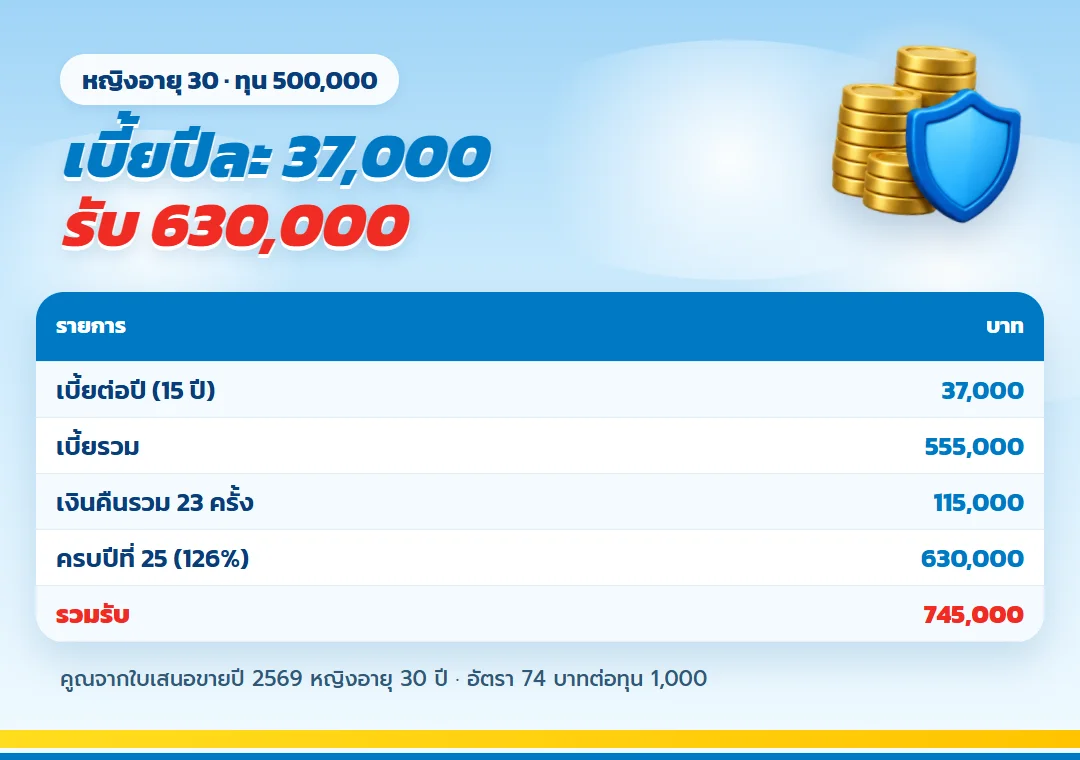
| รายการ | บาท |
| เบี้ยต่อปี (15 ปี) | 37,000 |
| เบี้ยรวม | 555,000 |
| เงินคืนปีละ (ปีที่ 2–24) | 5,000 |
| ครบสัญญาปีที่ 25 (126%) | 630,000 |
| รวมรับตลอดสัญญา | 745,000 |
| มากกว่าเบี้ยรวม | 190,000 |
แผนภาพก่อนวางทุนให้ครอบครัว
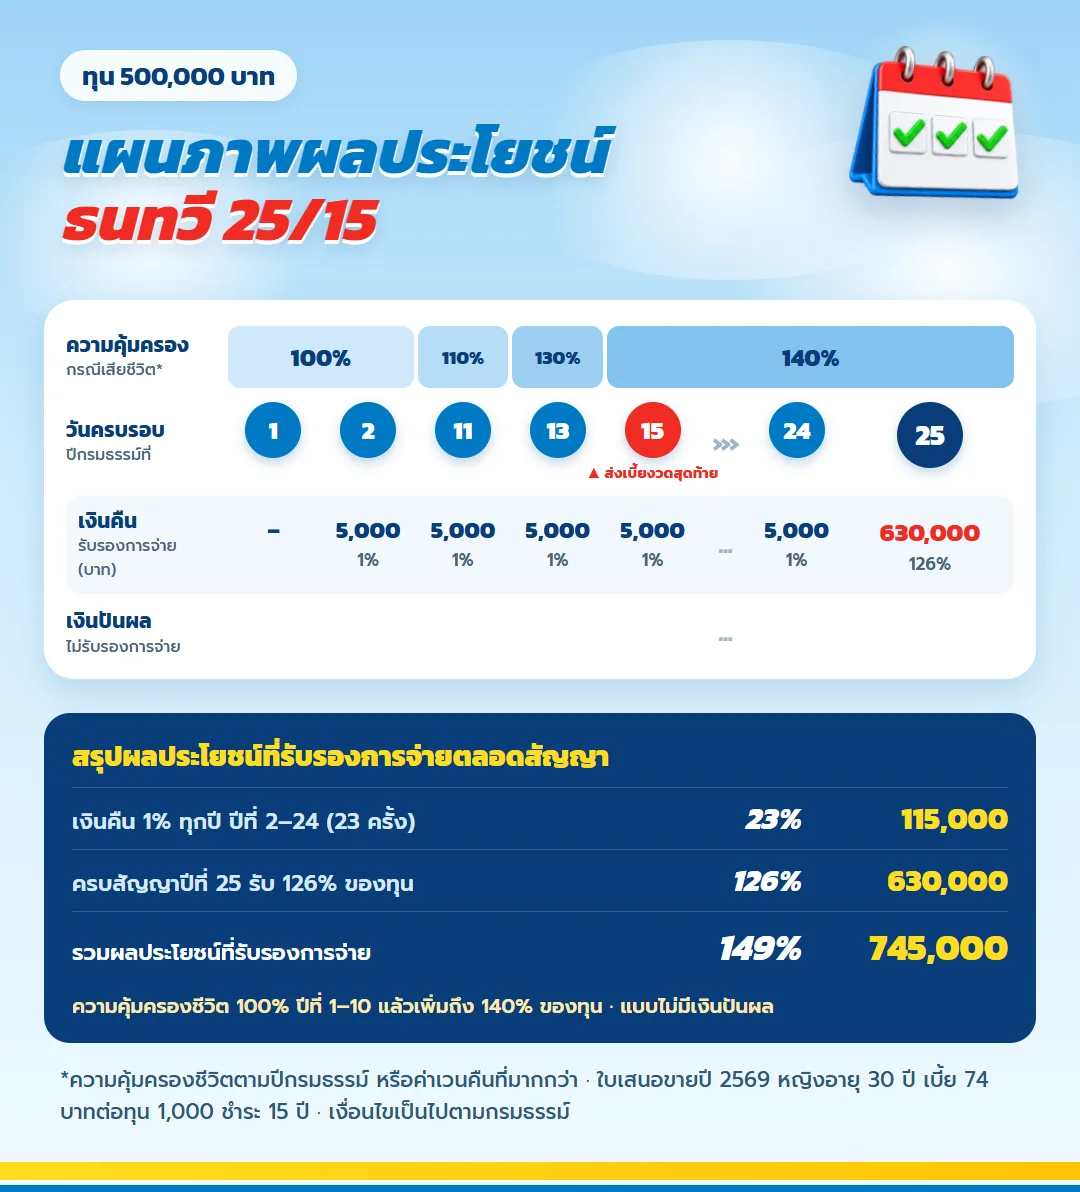
ครอบครัวควรอ่าน ธนทวี 25/15 จากภาพรวมของภาระเบี้ย เงินคืน และความคุ้มครอง ก่อนเลือกระดับทุนที่รับผิดชอบต่อเนื่องได้
แผนภาพผลประโยชน์ ธนทวี 25/15 อ่านง่ายในแผ่นเดียว
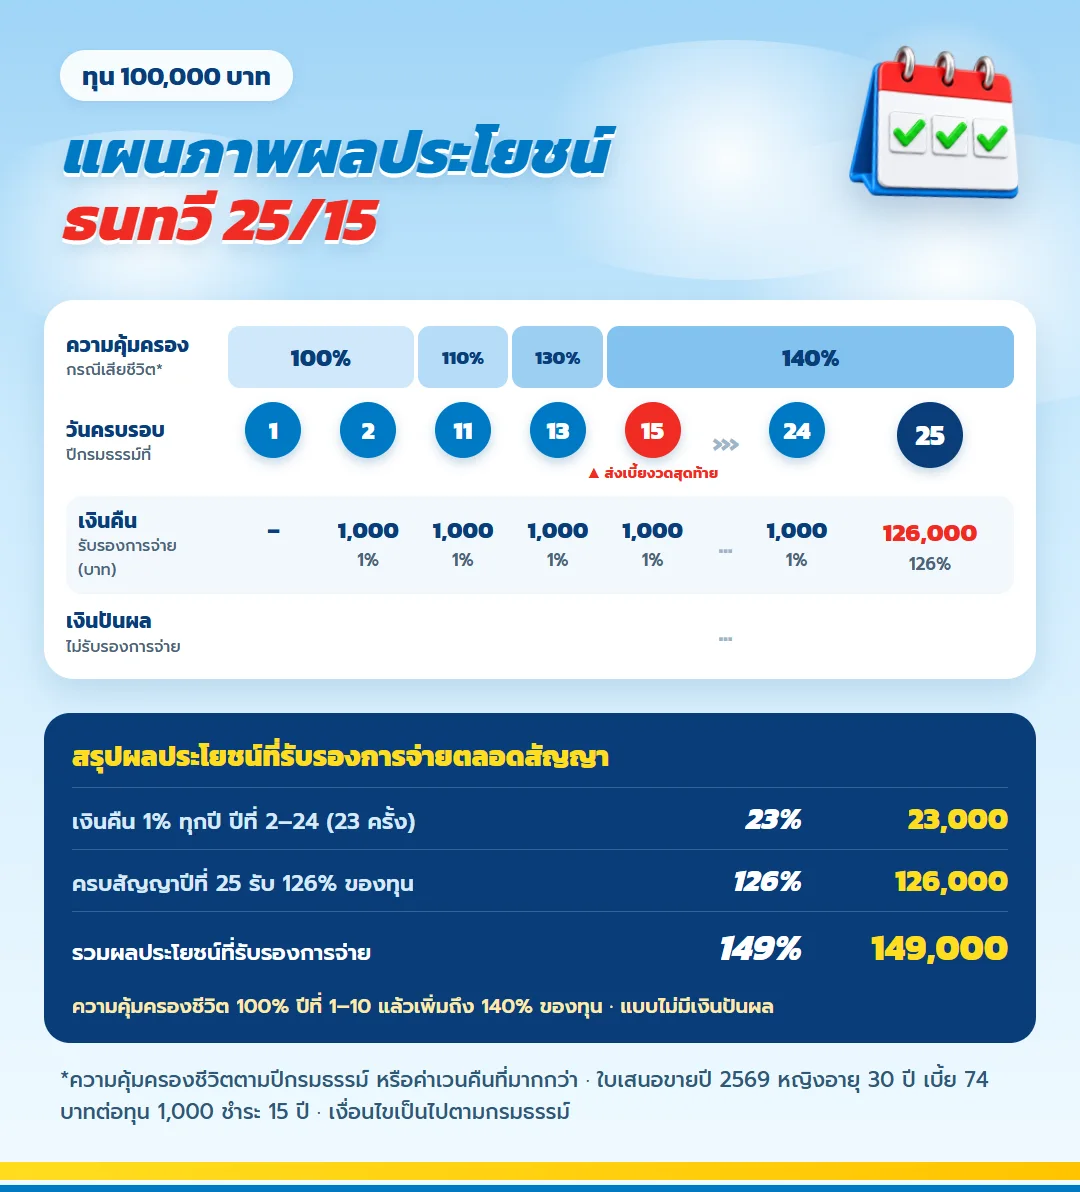
ภาพนี้วางทั้งสัญญาไว้ในแผ่นเดียว ดูได้ทันทีว่าจ่ายเบี้ยถึงปีไหน ได้รับเงินช่วงใด และความคุ้มครองชีวิตเป็นเท่าไรในแต่ละช่วง
เลือกทุนให้จ่ายต่อไหว
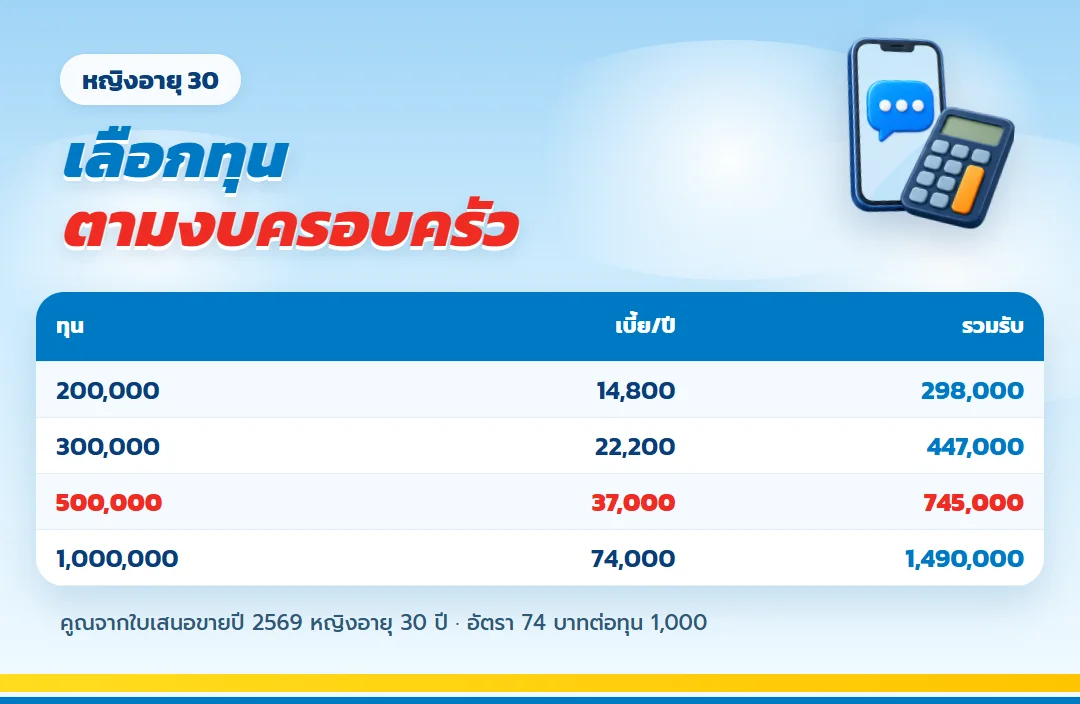
| ทุน | เบี้ย/ปี | รวมรับ |
| 200,000 | 14,800 | 298,000 |
| 300,000 | 22,200 | 447,000 |
| 500,000 | 37,000 | 745,000 |
| 1,000,000 | 74,000 | 1,490,000 |
ลองตั้งงบเบี้ยไว้ที่ระดับที่ยังจ่ายได้แม้ปีที่รายจ่ายสูงที่สุด เช่น ปีที่ลูกเข้าเรียน เพราะเงินคืนรวมค่าเวนคืนจะเกินเบี้ยรวมก็ต่อเมื่อสิ้นปีที่ 17 แล้ว
ธนทวี 25/15 ความคุ้มครองชีวิตของครอบครัว
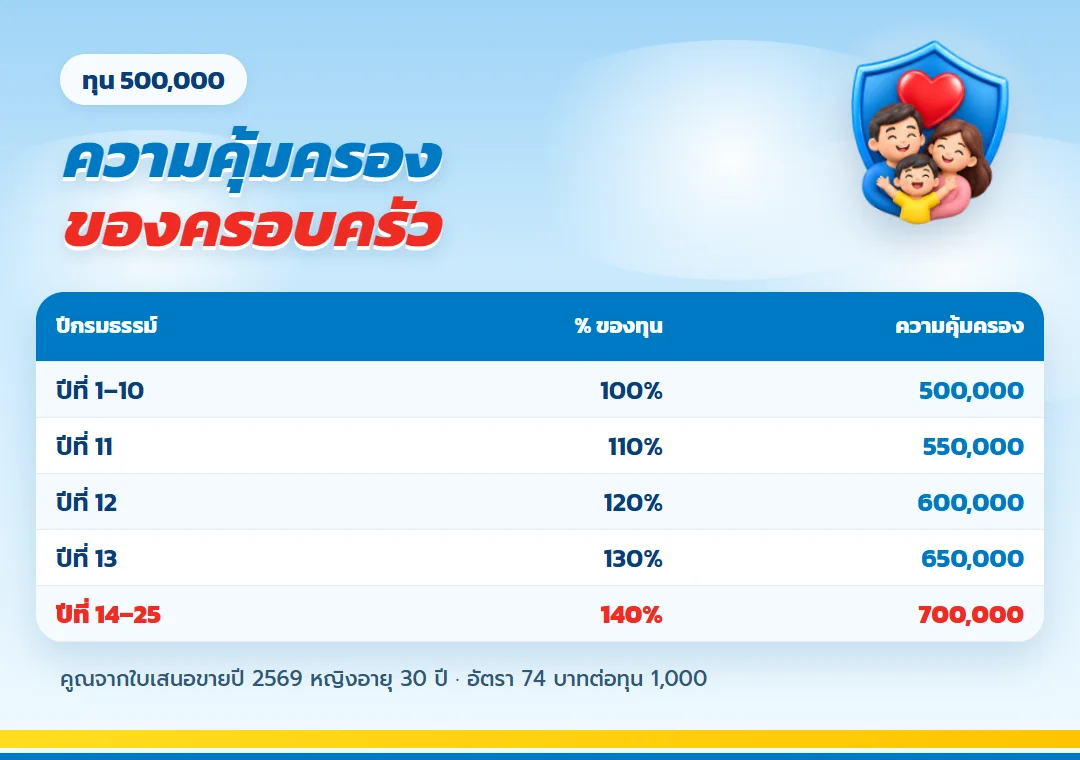
| ปีกรมธรรม์ | % ของทุน | ทุน 500,000 |
| ปีที่ 1–10 | 100% | 500,000 |
| ปีที่ 11 | 110% | 550,000 |
| ปีที่ 12 | 120% | 600,000 |
| ปีที่ 13 | 130% | 650,000 |
| ปีที่ 14–25 | 140% | 700,000 |
ระหว่างที่ลูกยังเล็ก ครอบครัวมีความคุ้มครองชีวิต 500,000 บาท และเพิ่มเป็น 700,000 บาทตั้งแต่ปีที่ 14
ค่าเวนคืนบวกเงินคืนที่ได้ไปแล้ว
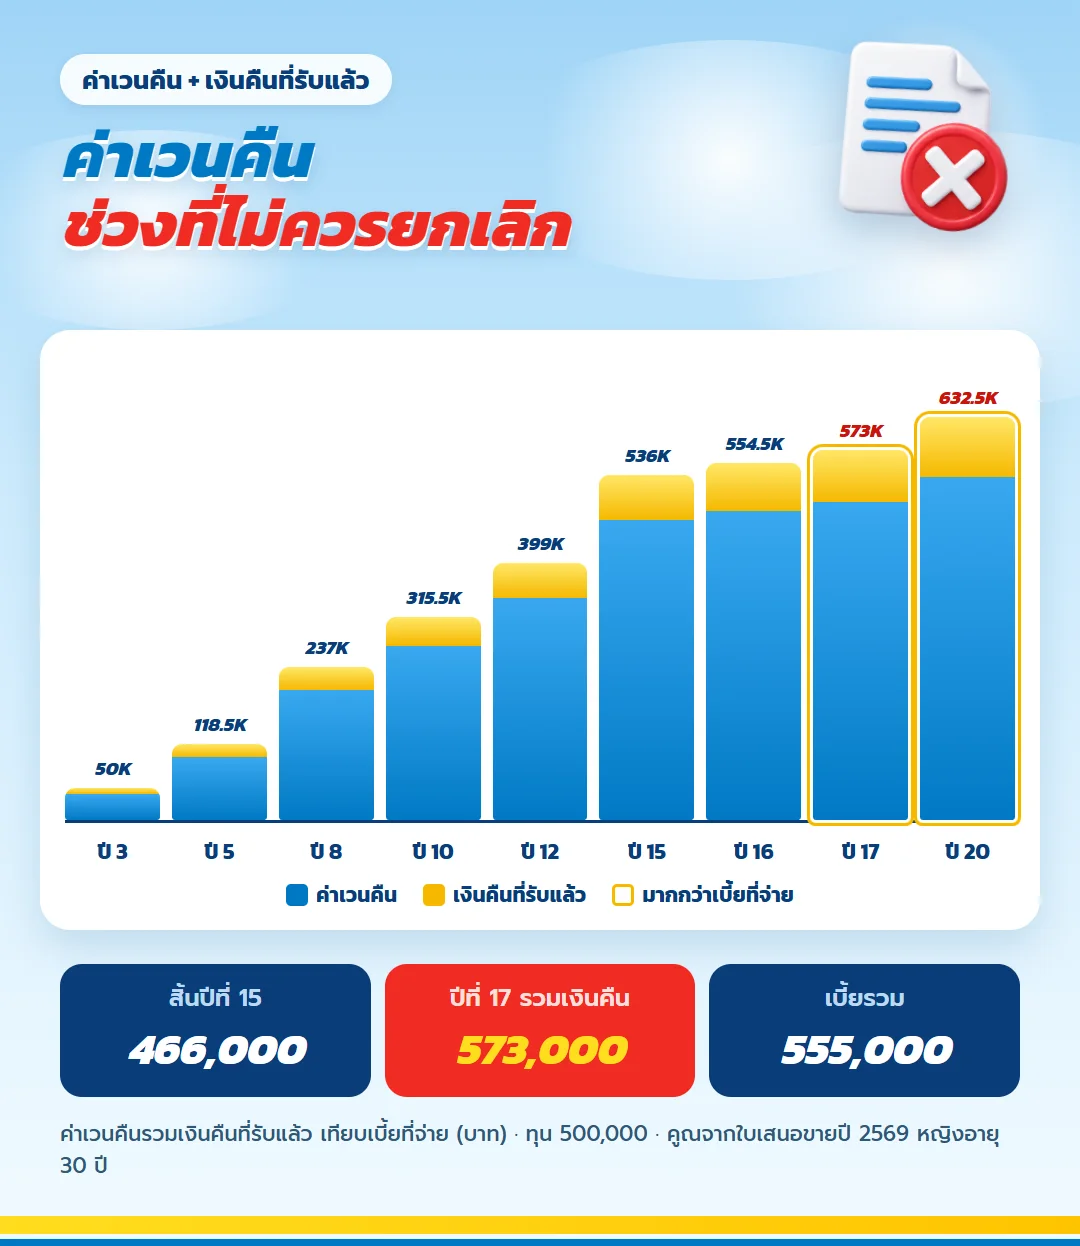
| สิ้นปีที่ | อายุ | เบี้ยที่จ่าย | ค่าเวนคืนบวกเงินคืนที่ได้ไปแล้ว |
| 5 | 35 | 185,000 | 118,500 |
| 10 | 40 | 370,000 | 315,500 |
| 15 | 45 | 555,000 | 536,000 |
| 17 | 47 | 555,000 | 573,000 |
คำถามที่พบบ่อย
ถ้าปีไหนเงินตึงมากควรทำอย่างไร?
คุยกับตัวแทนก่อนหยุดจ่าย แบบนี้มีทางเลือกใช้เงินสำเร็จหรือขยายระยะเวลาตามเงื่อนไขกรมธรรม์
เงินคืนทุกปีเอาไปใช้ได้เลยไหม?
ได้ หรือฝากสะสมไว้กับบริษัท ปัจจุบันได้ดอกเบี้ย 1% ต่อปี ซึ่งบริษัทเปลี่ยนอัตราได้
ใช้ลดหย่อนภาษีได้ไหม?
เบี้ยใช้สิทธิหมวดประกันชีวิตได้ตามจ่ายจริง ไม่เกิน 100,000 บาทต่อปี
ข้อกำหนดและคำเตือน
- คำนวณจากใบเสนอขายจริงปี 2569 ของผู้หญิงอายุ 30 ปีที่ทุน 1,400,000 บาท
- อายุหรือเพศอื่นเบี้ยต่างไปจากนี้ ตัวแทนคำนวณให้ได้
- สมัครแบบนี้ต้องตรวจสุขภาพตามใบเสนอขาย
- เงินที่จ่ายเป็นเบี้ยประกัน ไม่ใช่เงินฝากธนาคาร
วางทุนที่จ่ายต่อไหวทั้ง 15 ปี
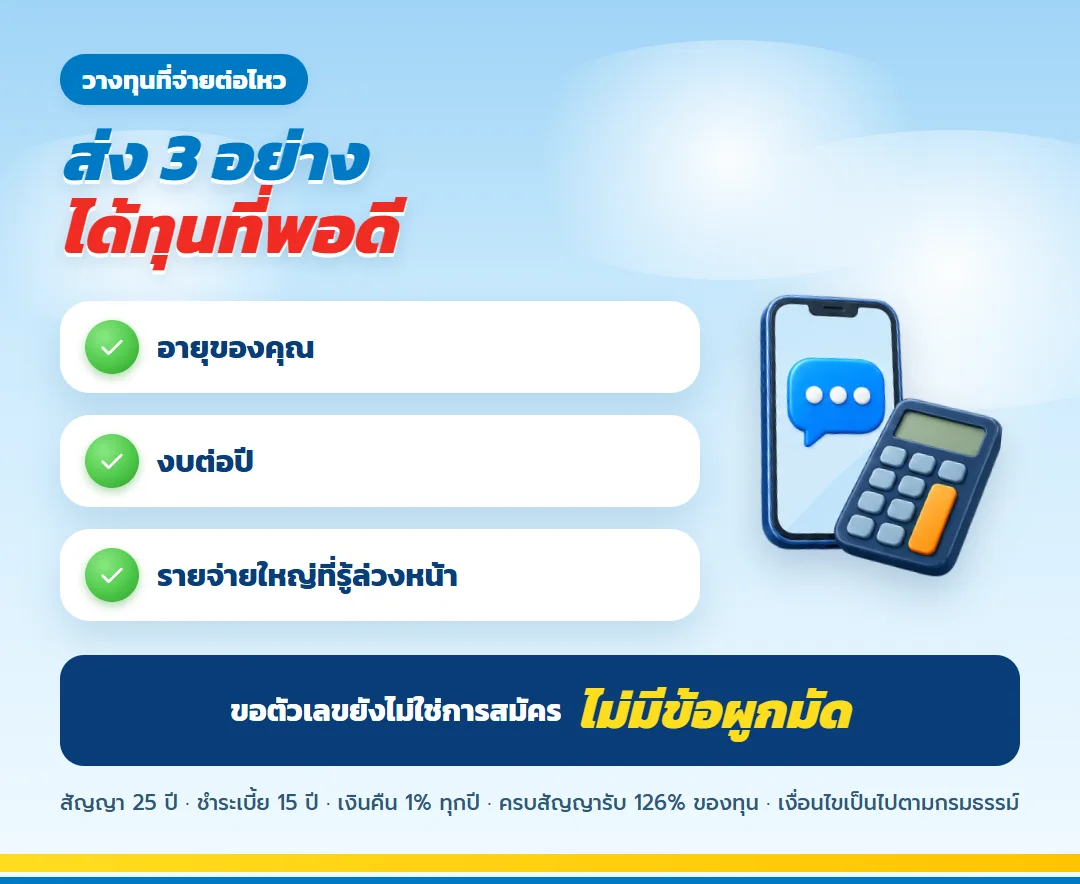
ส่งอายุ งบต่อปี และรายจ่ายใหญ่ที่รู้ล่วงหน้า ตัวแทนจะช่วยเลือกทุนที่จ่ายได้ตลอด 15 ปี ไม่มีข้อผูกมัด
จัดลำดับรายจ่ายครอบครัวก่อนกำหนดทุน
คุยงบกับคู่สมรสให้เห็นภาพเดียวกัน
ทบทวนทุนเมื่อภาระสำคัญเปลี่ยน
ค่างวดบ้านที่ต้องรักษาวินัย เป็นส่วนหนึ่งของการกำหนดทุนของครอบครัววัยสร้างฐานะ ทางปฏิบัติคือวางวันทบทวนหลังรายได้เปลี่ยน เพื่อให้เห็นผลต่อเงินที่ต้องใช้จริง ความคุ้มครองต้องดูร่วมกับหนี้และคนที่พึ่งรายได้ เมื่อเขียนเหตุผลไว้ชัด การทบทวนครั้งต่อไปจะไม่ถูกนำด้วยยอดเพียงช่องเดียว รายละเอียดสิทธิให้ตรวจจากเอกสารของบริษัท ขณะที่บทความช่วยให้คู่สมรสรวบรวมคำถามก่อนคุยกับผู้ดูแล
ถ้ารายได้ของผู้หารายได้หลักเปลี่ยนไป ภาพของการกำหนดทุนของครอบครัววัยสร้างฐานะอาจเปลี่ยนตาม ควรกันเงินสำรองไว้ต่างหากแล้วจึงตัดสินใจ เพราะข้อมูลที่เห็นในวันนี้ต้องรองรับวันที่รายรับหรือภาระไม่เหมือนเดิม ทุนสูงเกินกำลังจ่ายทำให้เป้าหมายทั้งบ้านเสี่ยง การเผื่อทางเลือกไว้ช่วยลดการแก้ปัญหาแบบเร่งรีบ วางเบี้ย ความคุ้มครอง และเงินรับในตารางเดียวกับภาระบ้าน จะช่วยไม่ให้เลือกจากทุนชีวิตหรือยอดปลายทางเพียงด้านเดียว
อย่าแยกเป้าหมายการศึกษาที่รออยู่ออกจากภาพรวมของการกำหนดทุนของครอบครัววัยสร้างฐานะ การเปรียบเทียบกับสัญญาที่มีอยู่ช่วยให้มองเห็นว่าเงินก้อนเดียวกำลังถูกตั้งไว้หลายหน้าที่หรือไม่ ความคุ้มครองต้องดูร่วมกับหนี้และคนที่พึ่งรายได้ ถ้าพบว่าเป้าหมายทับกัน ควรจัดลำดับใหม่ก่อนเพิ่มภาระตามสัญญา ถ้ายังตกลงทุนไม่ได้ ให้กลับไปดูเงินสำรอง ค่างวดบ้าน และรายจ่ายลูกก่อน แล้วค่อยขอทางเลือกที่งบครอบครัวรับได้
ในวันที่ฐานะการเงินยังปกติ ความคุ้มครองชีวิตของแต่ละคนอาจดูไม่ใช่เรื่องเร่งด่วน แต่ทำงบครอบครัวร่วมกันก่อนสมัครจะช่วยเตรียมข้อมูลสำหรับการกำหนดทุนของครอบครัววัยสร้างฐานะล่วงหน้า ทุนสูงเกินกำลังจ่ายทำให้เป้าหมายทั้งบ้านเสี่ยง เมื่อสถานการณ์เปลี่ยน จึงยังมีเวลาคุยกับบริษัทและเลือกทางที่เหมาะ การคุยงบกันใหม่ไม่ได้หมายถึงต้องลดหรือเพิ่มทุน แต่ช่วยยืนยันว่าบ้านยังดูแลภาระนี้ได้โดยไม่เบียดเงินจำเป็น
คำถามเรื่องค่างวดบ้านที่ต้องรักษาวินัยควรถูกตอบด้วยข้อมูล ไม่ใช่ความรู้สึกอย่างเดียว เริ่มได้จากการเก็บสำเนาใบเสนอขายในที่เข้าถึงได้ แล้ววางผลที่ได้ไว้ข้างเป้าหมายของการกำหนดทุนของครอบครัววัยสร้างฐานะ การเวนคืนเป็นทางออกที่ต้องชั่งผลกระทบให้ครบ จุดที่ยังตอบไม่ได้ควรถูกนำไปถามตัวแทนก่อนลงชื่อ ครอบครัวควรเลือกจากข้อมูลของผู้หารายได้แต่ละคน เพราะอายุ เพศ ทุน และภาระที่รับผิดชอบไม่เหมือนบ้านตัวอย่าง
วางรายได้ของผู้หารายได้หลักไว้ในแผนแล้วลองเลือกทุนจากปีที่รายจ่ายหนัก ผลที่ได้ควรอธิบายได้ว่าการกำหนดทุนของครอบครัววัยสร้างฐานะช่วยเรื่องใด และเรื่องใดยังต้องใช้เครื่องมืออื่น เงินคืนไม่ควรถูกนับซ้ำกับงบการศึกษาลูก การแบ่งบทบาทให้ชัดทำให้ไม่คาดหวังจากกรมธรรม์เกินเงื่อนไข รายละเอียดสิทธิให้ตรวจจากเอกสารของบริษัท ขณะที่บทความช่วยให้คู่สมรสรวบรวมคำถามก่อนคุยกับผู้ดูแล
ให้ใช้เป้าหมายการศึกษาที่รออยู่เป็นหัวข้อทบทวนการกำหนดทุนของครอบครัววัยสร้างฐานะ แล้วอธิบายบทบาทของกรมธรรม์ให้คนในบ้านรู้พร้อมจดเหตุผลของการเลือกไว้ การเวนคืนเป็นทางออกที่ต้องชั่งผลกระทบให้ครบ วิธีคิดแบบนี้ไม่ได้มองหาแผนที่ดีที่สุดสำหรับทุกคน แต่มองหาแผนที่เจ้าของสัญญาดูแลต่อได้ วางเบี้ย ความคุ้มครอง และเงินรับในตารางเดียวกับภาระบ้าน จะช่วยไม่ให้เลือกจากทุนชีวิตหรือยอดปลายทางเพียงด้านเดียว
ลองเริ่มด้วยการกำหนดผู้รับผิดชอบการชำระให้ชัด แล้วค่อยกลับมาพิจารณาความคุ้มครองชีวิตของแต่ละคน วิธีนี้ทำให้การกำหนดทุนของครอบครัววัยสร้างฐานะเชื่อมกับชีวิตประจำวันมากขึ้น เงินคืนไม่ควรถูกนับซ้ำกับงบการศึกษาลูก คำตอบที่เหมาะจึงเป็นคำตอบซึ่งยังเหลือพื้นที่ให้เงินสำรองและภาระสำคัญ ถ้ายังตกลงทุนไม่ได้ ให้กลับไปดูเงินสำรอง ค่างวดบ้าน และรายจ่ายลูกก่อน แล้วค่อยขอทางเลือกที่งบครอบครัวรับได้
ขั้นตอนคุยงบครอบครัวก่อนยื่นคำขอ
ครอบครัวที่สนใจธนทวี 25/15 ควรรู้ว่าเกณฑ์รับอายุอยู่ที่ 0–70 ปี ทุนเริ่มต้น 100,000 บาท และระบบไม่ได้ตั้งทุนสูงสุด ขั้นแรกตกลงงบในบ้าน ต่อมาส่งอายุ เพศ และทุนเพื่อทำใบเสนอขาย แล้วจึงอ่านเงื่อนไขรับประกันกับการตรวจสุขภาพ การขอแผนมาดูไม่สร้างข้อผูกมัด
กันเงินฉุกเฉินออกจากงบเบี้ย
ลองเริ่มด้วยการอธิบายบทบาทของกรมธรรม์ให้คนในบ้านรู้ แล้วค่อยกลับมาพิจารณาค่าเลี้ยงดูลูกซึ่งเปลี่ยนตามวัย วิธีนี้ทำให้การกำหนดทุนของครอบครัววัยสร้างฐานะเชื่อมกับชีวิตประจำวันมากขึ้น เงินคืนไม่ควรถูกนับซ้ำกับงบการศึกษาลูก คำตอบที่เหมาะจึงเป็นคำตอบซึ่งยังเหลือพื้นที่ให้เงินสำรองและภาระสำคัญ การคุยงบกันใหม่ไม่ได้หมายถึงต้องลดหรือเพิ่มทุน แต่ช่วยยืนยันว่าบ้านยังดูแลภาระนี้ได้โดยไม่เบียดเงินจำเป็น
คำถามเรื่องเงินสำรองของครอบครัวควรถูกตอบด้วยข้อมูล ไม่ใช่ความรู้สึกอย่างเดียว เริ่มได้จากการกำหนดผู้รับผิดชอบการชำระให้ชัด แล้ววางผลที่ได้ไว้ข้างเป้าหมายของการกำหนดทุนของครอบครัววัยสร้างฐานะ การเวนคืนเป็นทางออกที่ต้องชั่งผลกระทบให้ครบ จุดที่ยังตอบไม่ได้ควรถูกนำไปถามตัวแทนก่อนลงชื่อ ครอบครัวควรเลือกจากข้อมูลของผู้หารายได้แต่ละคน เพราะอายุ เพศ ทุน และภาระที่รับผิดชอบไม่เหมือนบ้านตัวอย่าง
วางภาระดูแลพ่อแม่ไว้ในแผนแล้วลองเก็บสำเนาใบเสนอขายในที่เข้าถึงได้ ผลที่ได้ควรอธิบายได้ว่าการกำหนดทุนของครอบครัววัยสร้างฐานะช่วยเรื่องใด และเรื่องใดยังต้องใช้เครื่องมืออื่น เงินคืนไม่ควรถูกนับซ้ำกับงบการศึกษาลูก การแบ่งบทบาทให้ชัดทำให้ไม่คาดหวังจากกรมธรรม์เกินเงื่อนไข รายละเอียดสิทธิให้ตรวจจากเอกสารของบริษัท ขณะที่บทความช่วยให้คู่สมรสรวบรวมคำถามก่อนคุยกับผู้ดูแล
ให้ใช้เงินออมที่ต้องไม่รบกวนค่าใช้จ่ายประจำเป็นหัวข้อทบทวนการกำหนดทุนของครอบครัววัยสร้างฐานะ แล้วเลือกทุนจากปีที่รายจ่ายหนักพร้อมจดเหตุผลของการเลือกไว้ การเวนคืนเป็นทางออกที่ต้องชั่งผลกระทบให้ครบ วิธีคิดแบบนี้ไม่ได้มองหาแผนที่ดีที่สุดสำหรับทุกคน แต่มองหาแผนที่เจ้าของสัญญาดูแลต่อได้ วางเบี้ย ความคุ้มครอง และเงินรับในตารางเดียวกับภาระบ้าน จะช่วยไม่ให้เลือกจากทุนชีวิตหรือยอดปลายทางเพียงด้านเดียว
อย่าแยกค่าเลี้ยงดูลูกซึ่งเปลี่ยนตามวัยออกจากภาพรวมของการกำหนดทุนของครอบครัววัยสร้างฐานะ การทำงบครอบครัวร่วมกันก่อนสมัครช่วยให้มองเห็นว่าเงินก้อนเดียวกำลังถูกตั้งไว้หลายหน้าที่หรือไม่ ความคุ้มครองต้องดูร่วมกับหนี้และคนที่พึ่งรายได้ ถ้าพบว่าเป้าหมายทับกัน ควรจัดลำดับใหม่ก่อนเพิ่มภาระตามสัญญา ถ้ายังตกลงทุนไม่ได้ ให้กลับไปดูเงินสำรอง ค่างวดบ้าน และรายจ่ายลูกก่อน แล้วค่อยขอทางเลือกที่งบครอบครัวรับได้
ในวันที่ฐานะการเงินยังปกติ เงินสำรองของครอบครัวอาจดูไม่ใช่เรื่องเร่งด่วน แต่วางวันทบทวนหลังรายได้เปลี่ยนจะช่วยเตรียมข้อมูลสำหรับการกำหนดทุนของครอบครัววัยสร้างฐานะล่วงหน้า ทุนสูงเกินกำลังจ่ายทำให้เป้าหมายทั้งบ้านเสี่ยง เมื่อสถานการณ์เปลี่ยน จึงยังมีเวลาคุยกับบริษัทและเลือกทางที่เหมาะ การคุยงบกันใหม่ไม่ได้หมายถึงต้องลดหรือเพิ่มทุน แต่ช่วยยืนยันว่าบ้านยังดูแลภาระนี้ได้โดยไม่เบียดเงินจำเป็น
ภาระดูแลพ่อแม่ เป็นส่วนหนึ่งของการกำหนดทุนของครอบครัววัยสร้างฐานะ ทางปฏิบัติคือกันเงินสำรองไว้ต่างหาก เพื่อให้เห็นผลต่อเงินที่ต้องใช้จริง ความคุ้มครองต้องดูร่วมกับหนี้และคนที่พึ่งรายได้ เมื่อเขียนเหตุผลไว้ชัด การทบทวนครั้งต่อไปจะไม่ถูกนำด้วยยอดเพียงช่องเดียว ครอบครัวควรเลือกจากข้อมูลของผู้หารายได้แต่ละคน เพราะอายุ เพศ ทุน และภาระที่รับผิดชอบไม่เหมือนบ้านตัวอย่าง
คู่สมรสควรเลือกทุนเท่ากันหรือไม่
ไม่จำเป็น ควรดูรายได้ ภาระหนี้ และคนที่พึ่งพารายได้ของแต่ละคน แล้วขอใบเสนอขายแยกเพื่อเห็นเบี้ยและผลประโยชน์จริง
มีเงินสำรองแล้ว ยังต้องเผื่องบเบี้ยอีกหรือไม่
ควรเผื่อ เพราะเงินสำรองมีไว้รับเหตุเร่งด่วน ส่วนงบเบี้ยเป็นภาระตามสัญญาที่ต้องดูแลต่อเนื่อง การแยกสองก้อนช่วยให้ตัดสินใจง่ายขึ้น
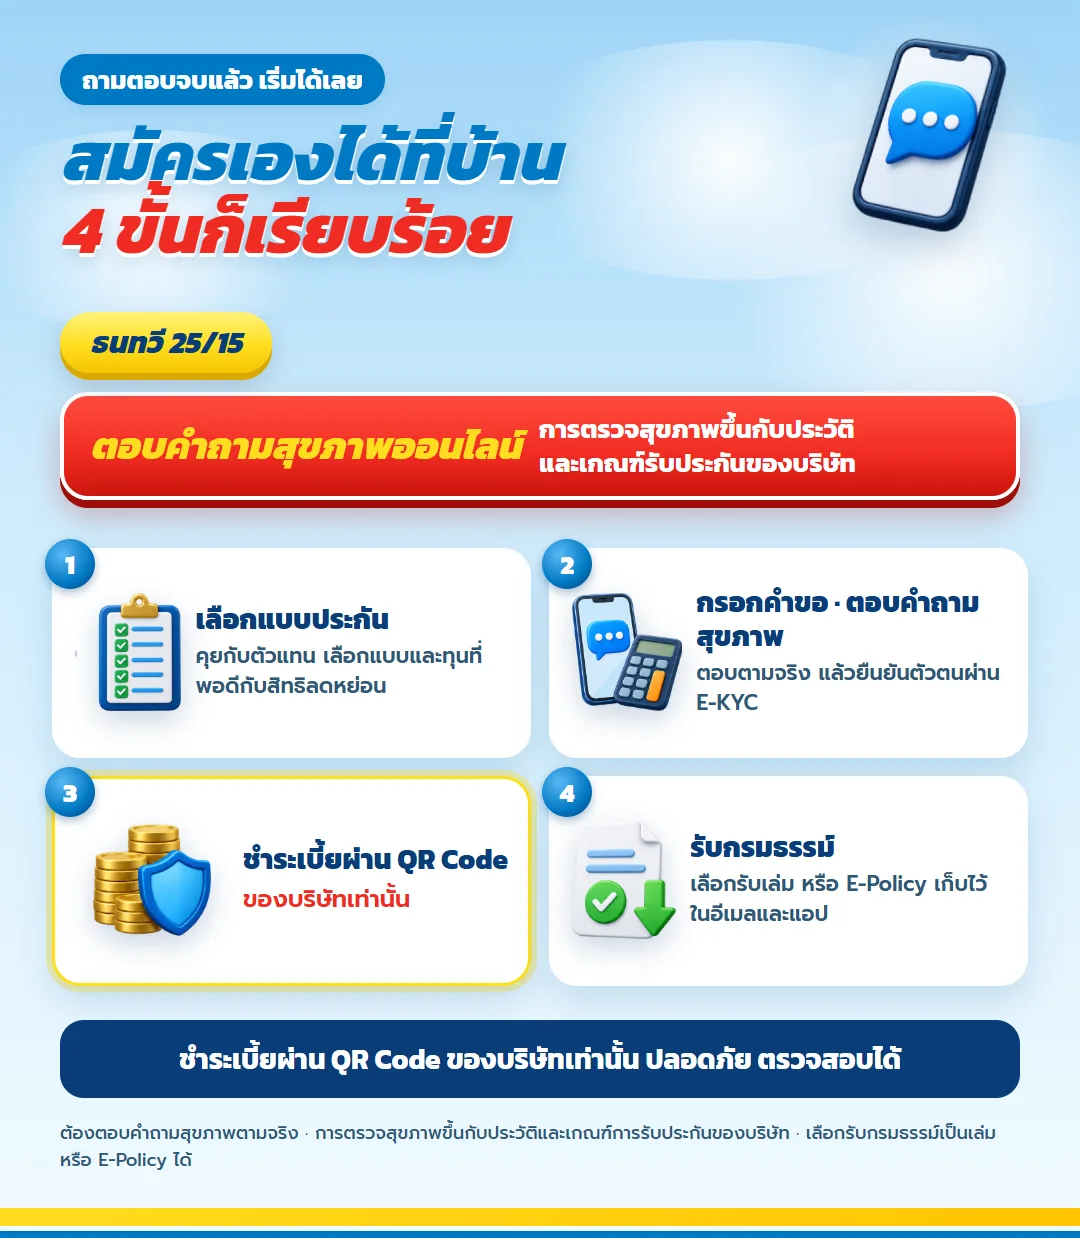
ทำประกันออนไลน์ ธนทวี 25/15 มีขั้นตอนอะไรบ้าง
การสมัคร ธนทวี 25/15 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด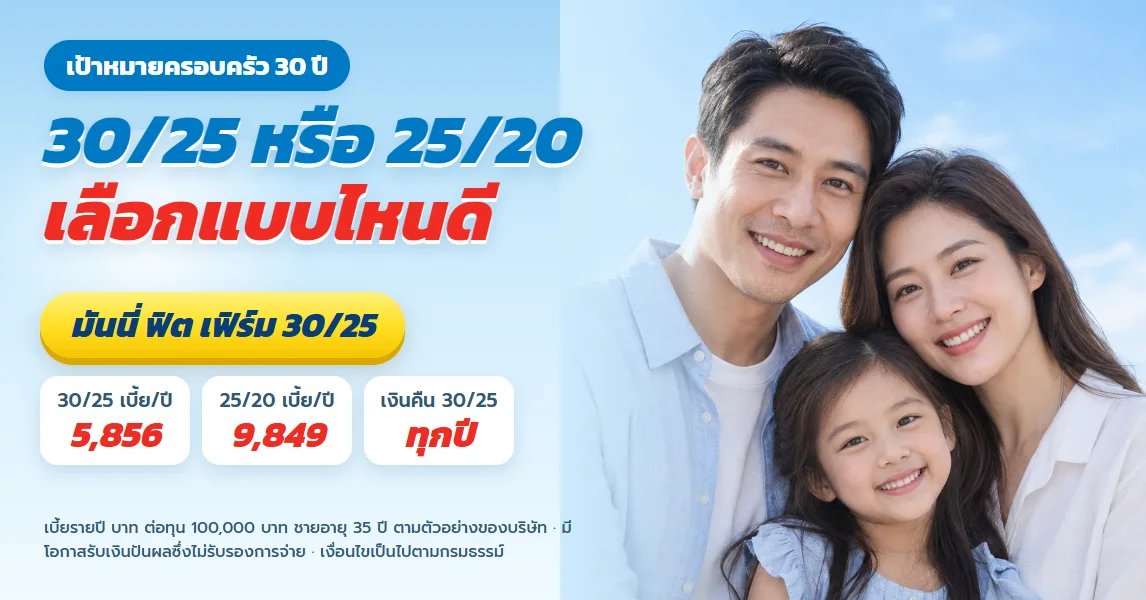
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด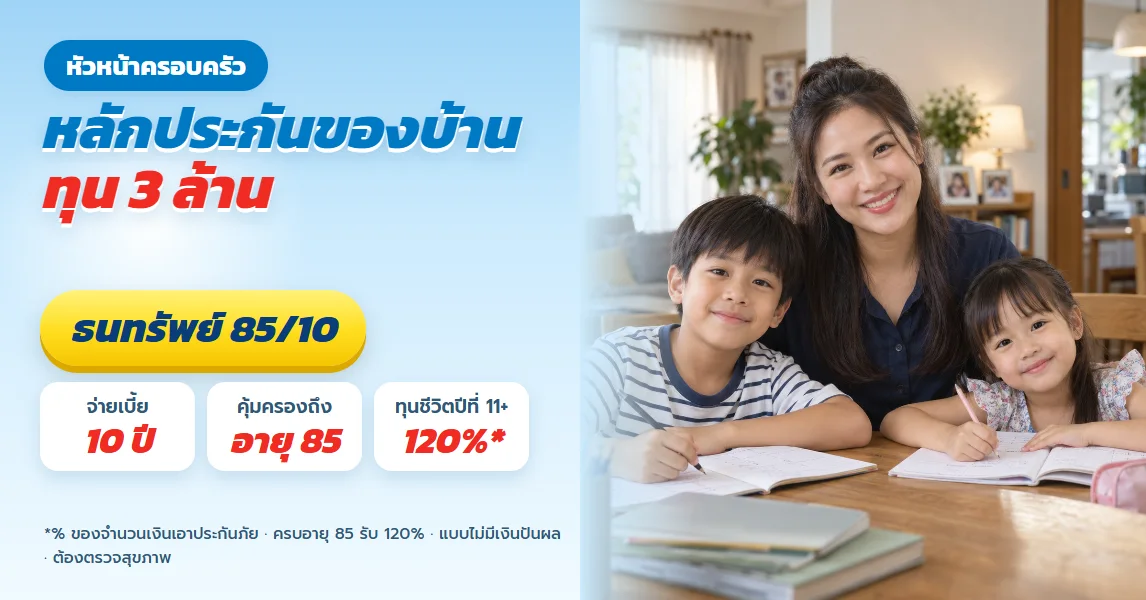
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด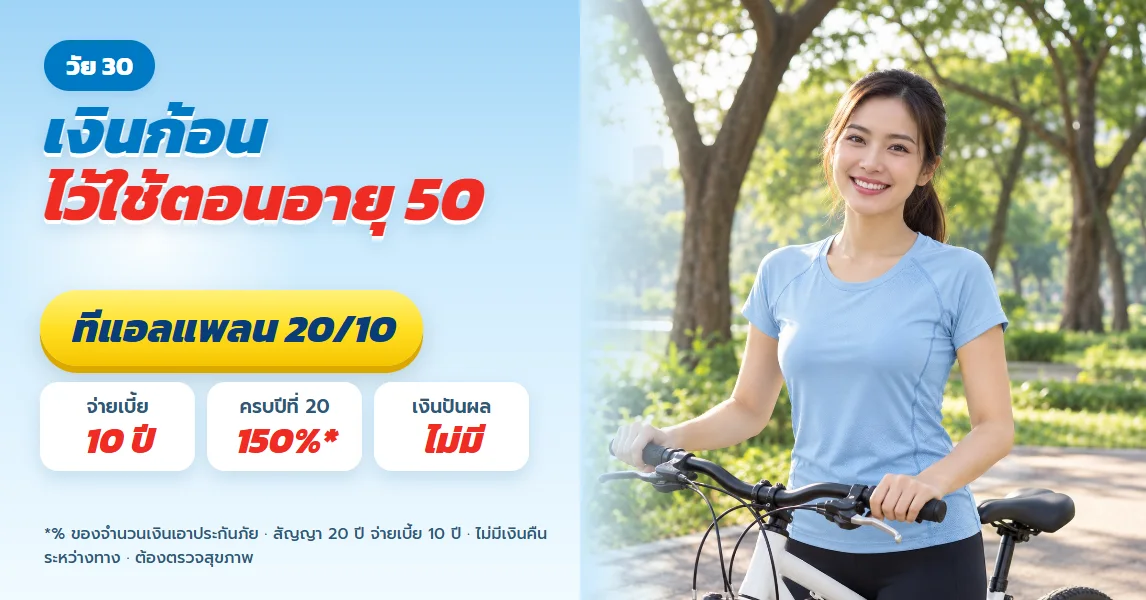
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียด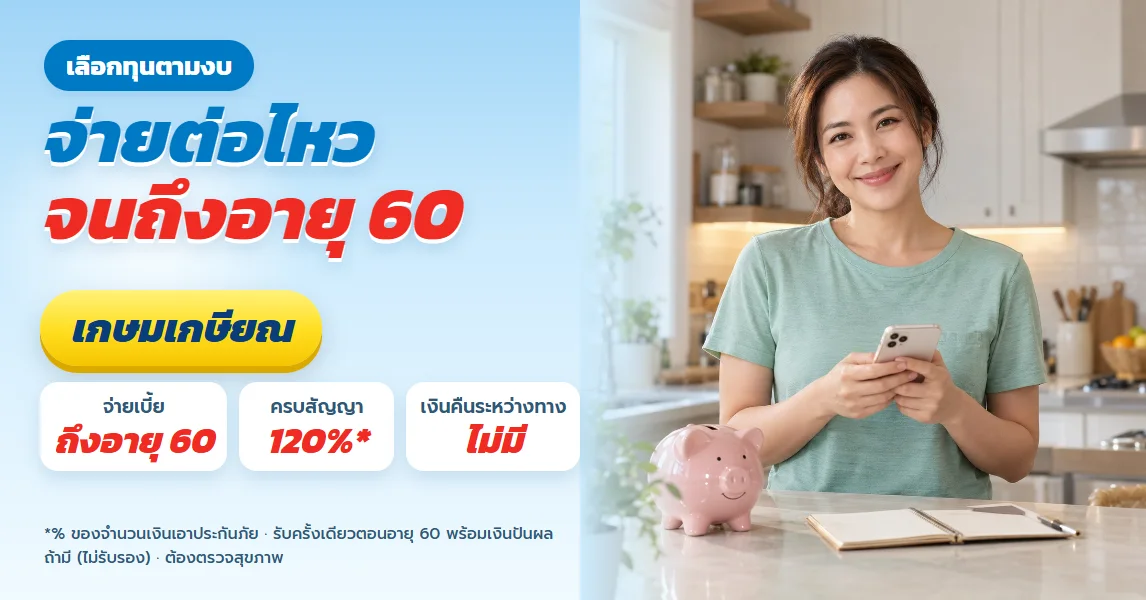
เกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดเกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้