ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
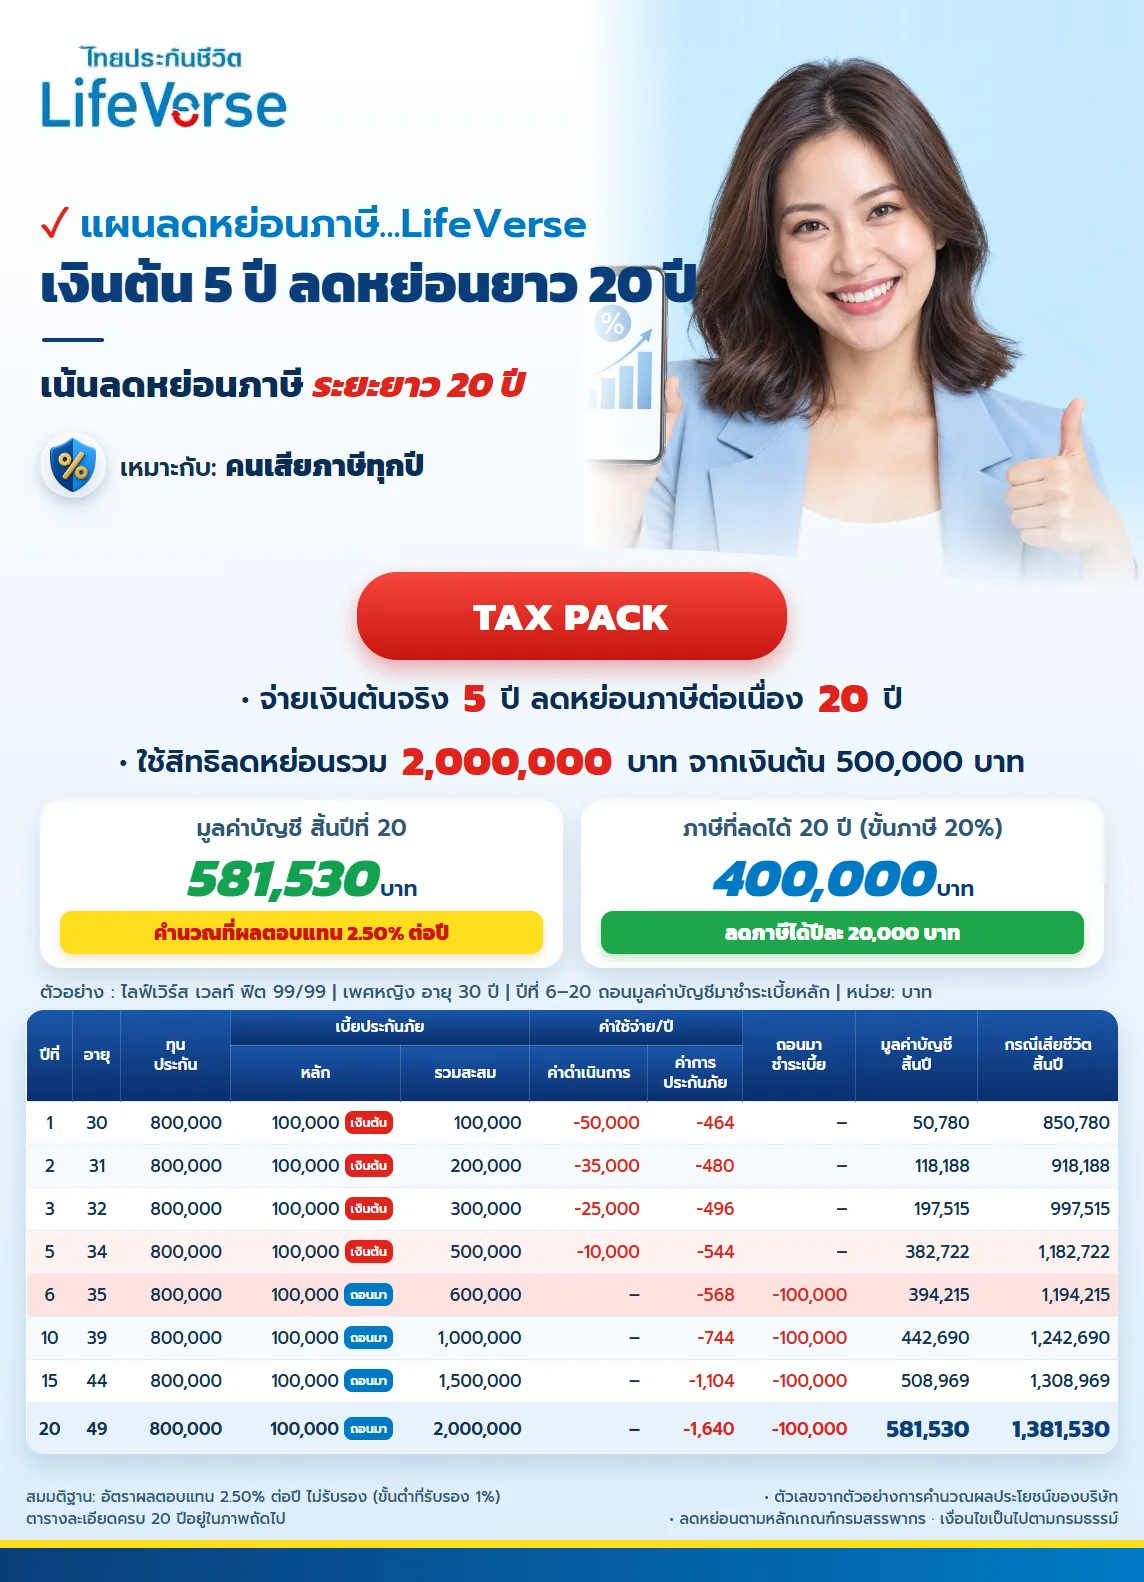
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เดินตามหมุดเวลา ปีที่ 1 ถึง 5 จ่ายเงินสด ปีที่ 6 ถึง 20 ถอนมูลค่าบัญชีมาชำระเบี้ย ใช้สิทธิลดหย่อนภาษีรวม 2,000,000 บาท ตามตัวอย่างของบริษัท
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ใช้เงินต้นแค่ 5 ปี แต่ลดหย่อนภาษีได้ยาว 20 ปี เพราะหลังจากใช้เงินสดจริง 5 ปีแรก แล้วถอนมูลค่าบัญชีกรมธรรม์กลับมาชำระเบี้ยหลักต่อ สิทธิลดหย่อนภาษีจึงเดินต่อได้อีกหลายปีโดยไม่ต้องควักเงินเพิ่ม
บทความนี้เดินตามหมุดเวลาของแผนทีละช่วง ตั้งแต่ปีแรกที่จ่ายเงินสด ช่วงที่เริ่มถอนมูลค่าบัญชีมาชำระเบี้ย จนถึงสิ้นปีที่ 20 ตัวเลขทั้งหมดมาจากตัวอย่างการคำนวณผลประโยชน์ของบริษัท คือผู้หญิงอายุ 30 ปี ทุนประกัน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ต่างจากประกันออมทรัพย์ทั่วไปตรงไหน
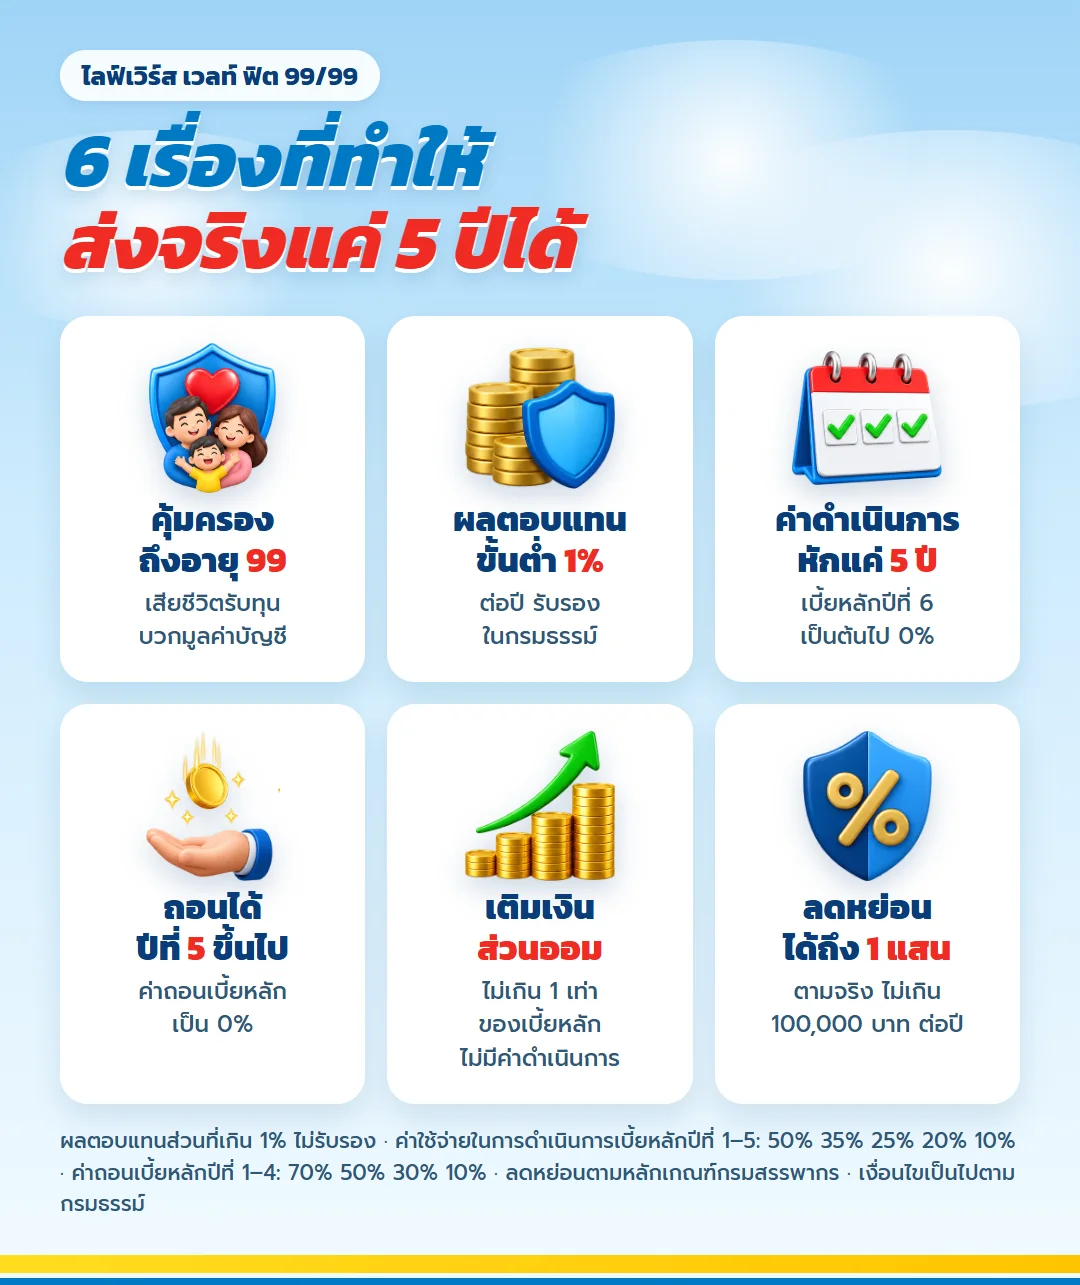
แบบนี้แยกเงินออกเป็นสองส่วน ส่วนแรกคือทุนประกันที่คุ้มครองชีวิต ส่วนที่สองคือบัญชีกรมธรรม์ที่เบี้ยเข้าไปสะสมและได้ผลตอบแทนทุกปี ถ้าเสียชีวิต ครอบครัวได้ทั้งทุนประกันและมูลค่าบัญชีรวมกัน
- คุ้มครองชีวิตถึงอายุ 99 ปี รับประกันอายุ 0 ถึง 80 ปี
- เสียชีวิตรับจำนวนเงินเอาประกันภัยบวกมูลค่าบัญชีกรมธรรม์ ครบสัญญารับมูลค่าบัญชี
- บัญชีกรมธรรม์ได้ผลตอบแทนขั้นต่ำที่รับรอง 1% ต่อปี
- ค่าใช้จ่ายในการดำเนินการของเบี้ยหลักหักเฉพาะ 5 ปีแรก ตั้งแต่ปีที่ 6 เป็น 0%
- ถอนมูลค่าบัญชีได้ และค่าใช้จ่ายในการถอนของเบี้ยหลักเป็น 0% ตั้งแต่ปีที่ 5
- เบี้ยนำไปลดหย่อนภาษีเงินได้ได้ ไม่เกิน 100,000 บาทต่อปี
สองข้อหลังคือที่มาของแผน "เงินต้น 5 ปี ลดหย่อนยาว 20 ปี" พอพ้น 5 ปีแรก เงินที่ถอนออกจากบัญชีไม่ถูกหักค่าถอน และเบี้ยที่ชำระกลับเข้าไปก็ไม่ถูกหักค่าดำเนินการแล้ว
แผนภาพผลประโยชน์ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 แผนส่งจริง 5 ปี
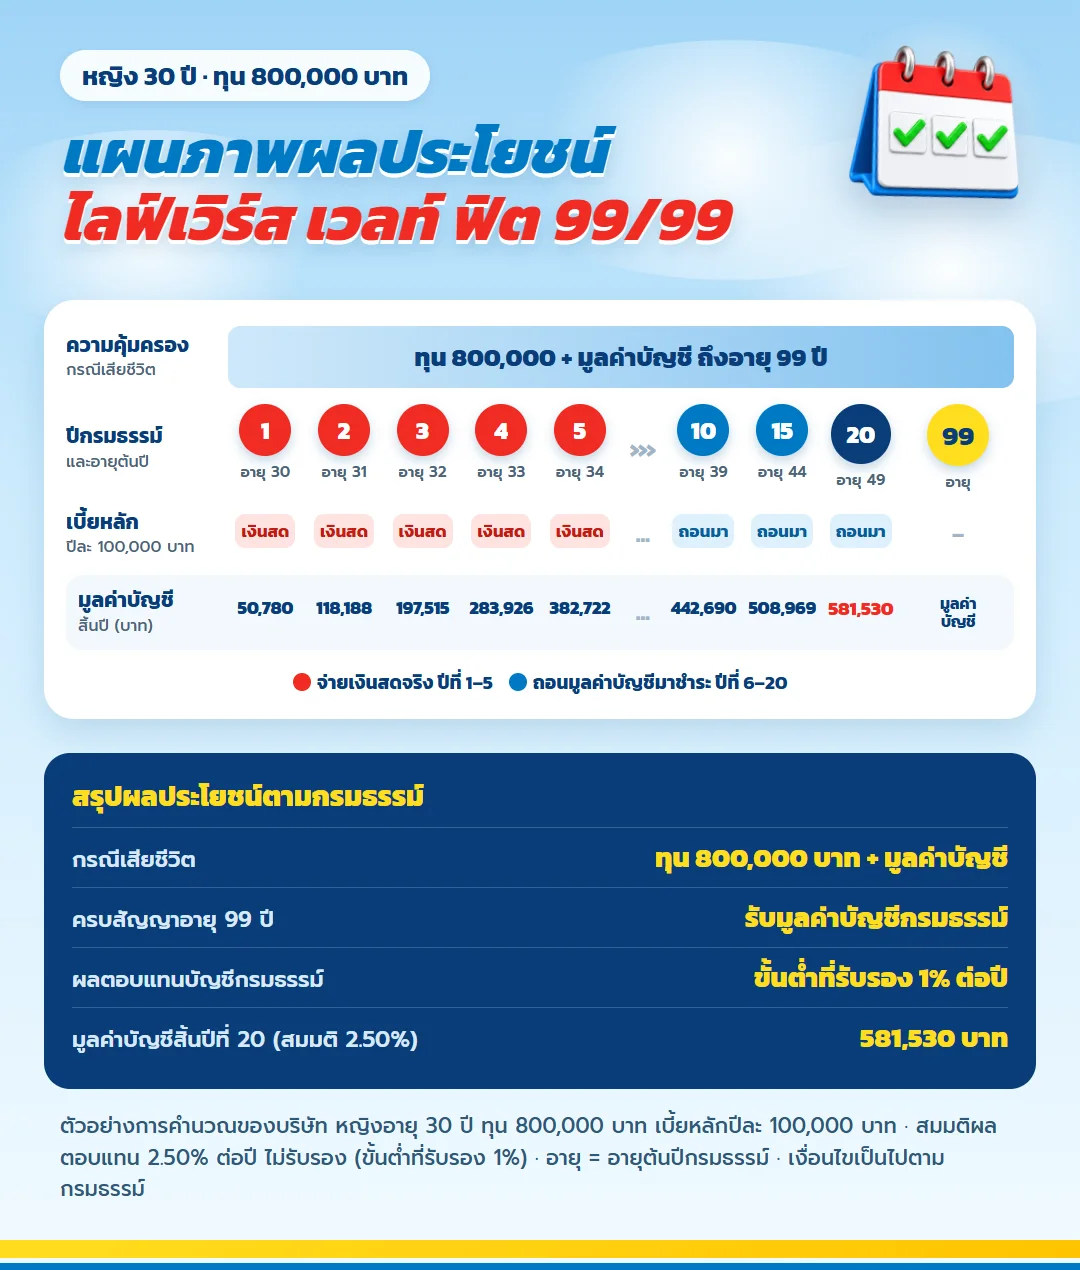
ภาพนี้วางทั้งแผนไว้ในแผ่นเดียว แถบบนคือความคุ้มครองชีวิต วงกลมสีแดงคือปีที่จ่ายเงินสดจริง วงกลมสีฟ้าคือปีที่ถอนมูลค่าบัญชีมาชำระเบี้ย แถวล่างคือมูลค่าบัญชี ณ สิ้นปีตามตัวอย่างการคำนวณของบริษัท
| ผลประโยชน์ตามกรมธรรม์ | รายละเอียด |
| กรณีเสียชีวิต | ทุนประกัน 800,000 บาท บวกมูลค่าบัญชีกรมธรรม์ |
| ครบสัญญาอายุ 99 ปี | รับมูลค่าบัญชีกรมธรรม์ |
| ผลตอบแทนบัญชีกรมธรรม์ | ขั้นต่ำที่รับรอง 1% ต่อปี |
| มูลค่าบัญชีสิ้นปีที่ 20 ในตัวอย่าง | 581,530 บาท ตามสมมติฐาน 2.50% ต่อปี |
ตัวเลขมูลค่าบัญชีมาจากอัตราผลตอบแทนที่คาดหวัง 2.50% ต่อปีในตัวอย่างของบริษัท ซึ่งไม่ใช่ตัวเลขที่รับรอง ส่วนที่กรมธรรม์รับรองคือผลตอบแทนขั้นต่ำ 1% ต่อปี
ดูอัตราผลตอบแทนที่บริษัทประกาศจริงทุกเดือน และสัดส่วนการลงทุนของ LifeVERSE Fund
ก่อนเริ่ม เช็กเงื่อนไขว่าสมัครได้ไหม
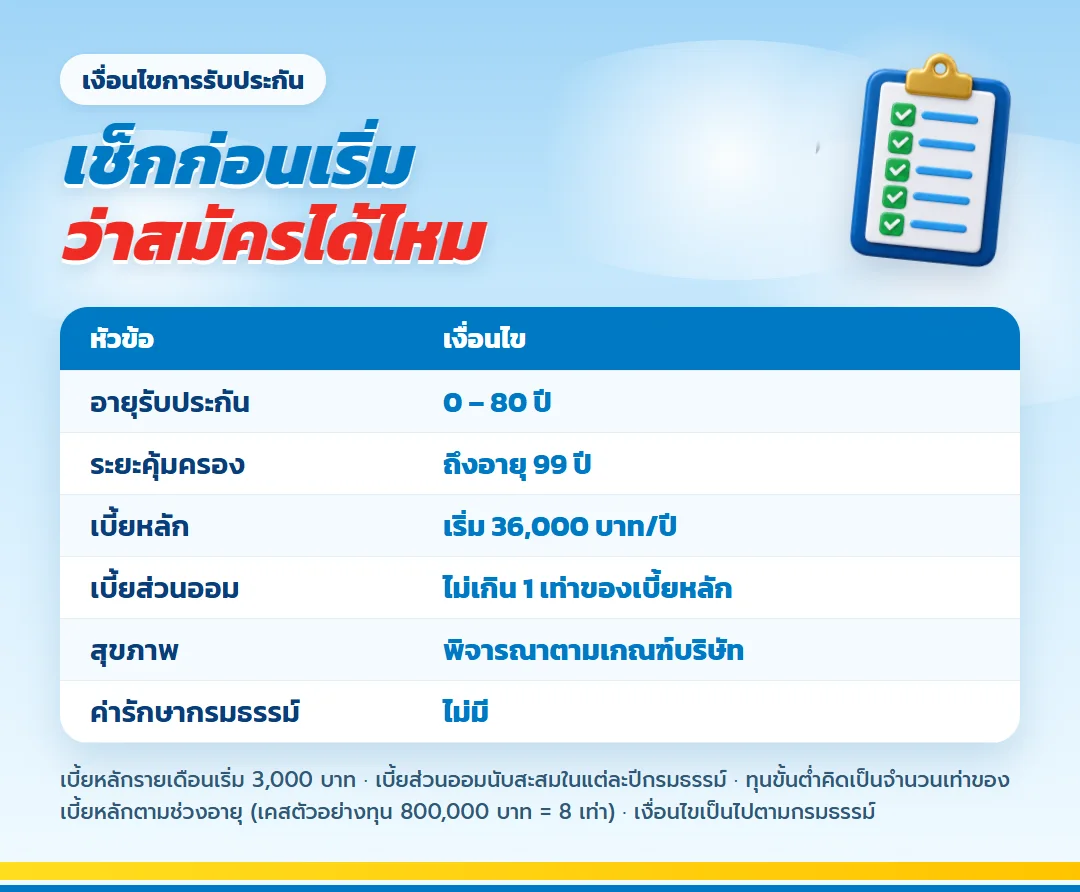
| หัวข้อ | เงื่อนไข |
| อายุรับประกัน | 0 ถึง 80 ปี |
| ระยะคุ้มครอง | ถึงอายุ 99 ปี |
| เบี้ยหลัก | เริ่มต้น 36,000 บาทต่อปี หรือ 3,000 บาทต่อเดือน |
| เบี้ยส่วนออมเพิ่มเติม | ไม่เกิน 1 เท่าของเบี้ยหลัก ในแต่ละปีกรมธรรม์ |
| การพิจารณาสุขภาพ | พิจารณาตามหลักเกณฑ์ของบริษัท |
| ค่ารักษากรมธรรม์ | ไม่มี |
เคสตัวอย่างใช้ทุนประกัน 800,000 บาท ซึ่งเท่ากับ 8 เท่าของเบี้ยหลัก ทุนขั้นต่ำของแบบนี้คิดเป็นจำนวนเท่าของเบี้ยหลักตามช่วงอายุ ถ้าจะเพิ่มเบี้ย ทุนขั้นต่ำก็ขยับตามไปด้วย
ปีที่ 1 ถึง 5 จ่ายเงินสดปีละ 100,000 บาท
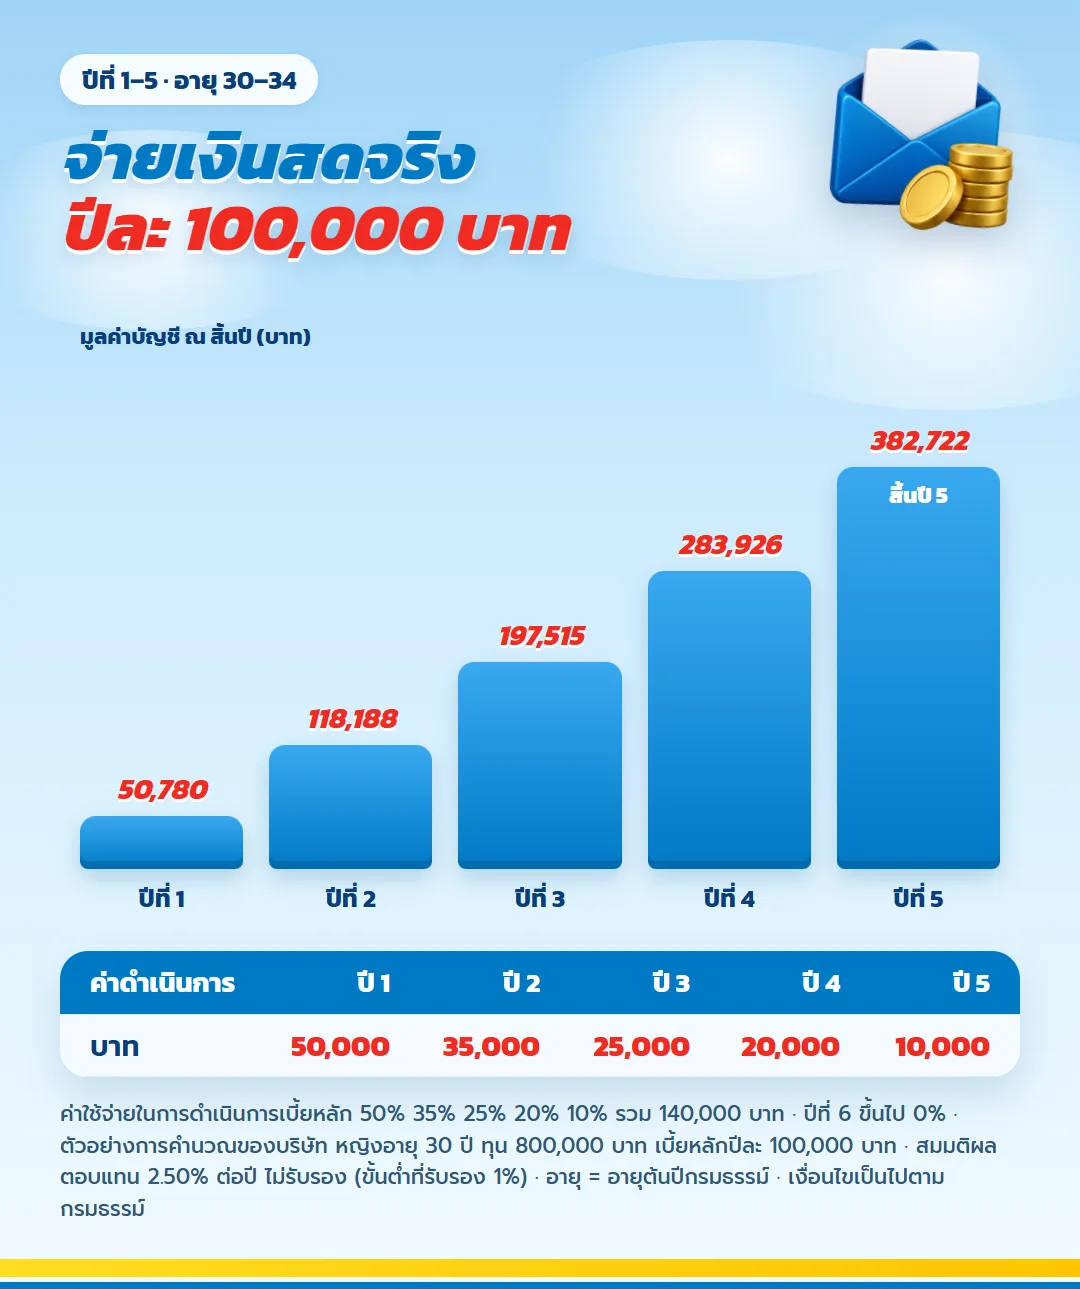
ช่วงนี้คือช่วงเดียวที่ต้องใช้เงินจากกระเป๋าจริง ตัวอย่างนี้จ่ายอายุ 30 ถึง 34 ปี รวม 500,000 บาท
เบี้ยหลัก 5 ปีแรกถูกหักค่าใช้จ่ายในการดำเนินการแบบลดลงทุกปี ปีแรก 50,000 บาท ปีที่สอง 35,000 บาท แล้วเหลือ 25,000 20,000 และ 10,000 บาท รวม 140,000 บาท บัญชีจึงโตช้าในปีแรก ๆ สิ้นปีที่ 1 มูลค่าบัญชีอยู่ที่ 50,780 บาท แล้วค่อยขยับขึ้นจนสิ้นปีที่ 5 อยู่ที่ 382,722 บาท
นอกจากค่าดำเนินการ บัญชียังถูกหักค่าการประกันภัยทุกปีตามอายุ ในตัวอย่างนี้ปีแรก 464 บาท ปีที่ 20 อยู่ที่ 1,640 บาท
ปีที่ 6 ถึง 20 ถอนมูลค่าบัญชีกลับมาชำระเบี้ย
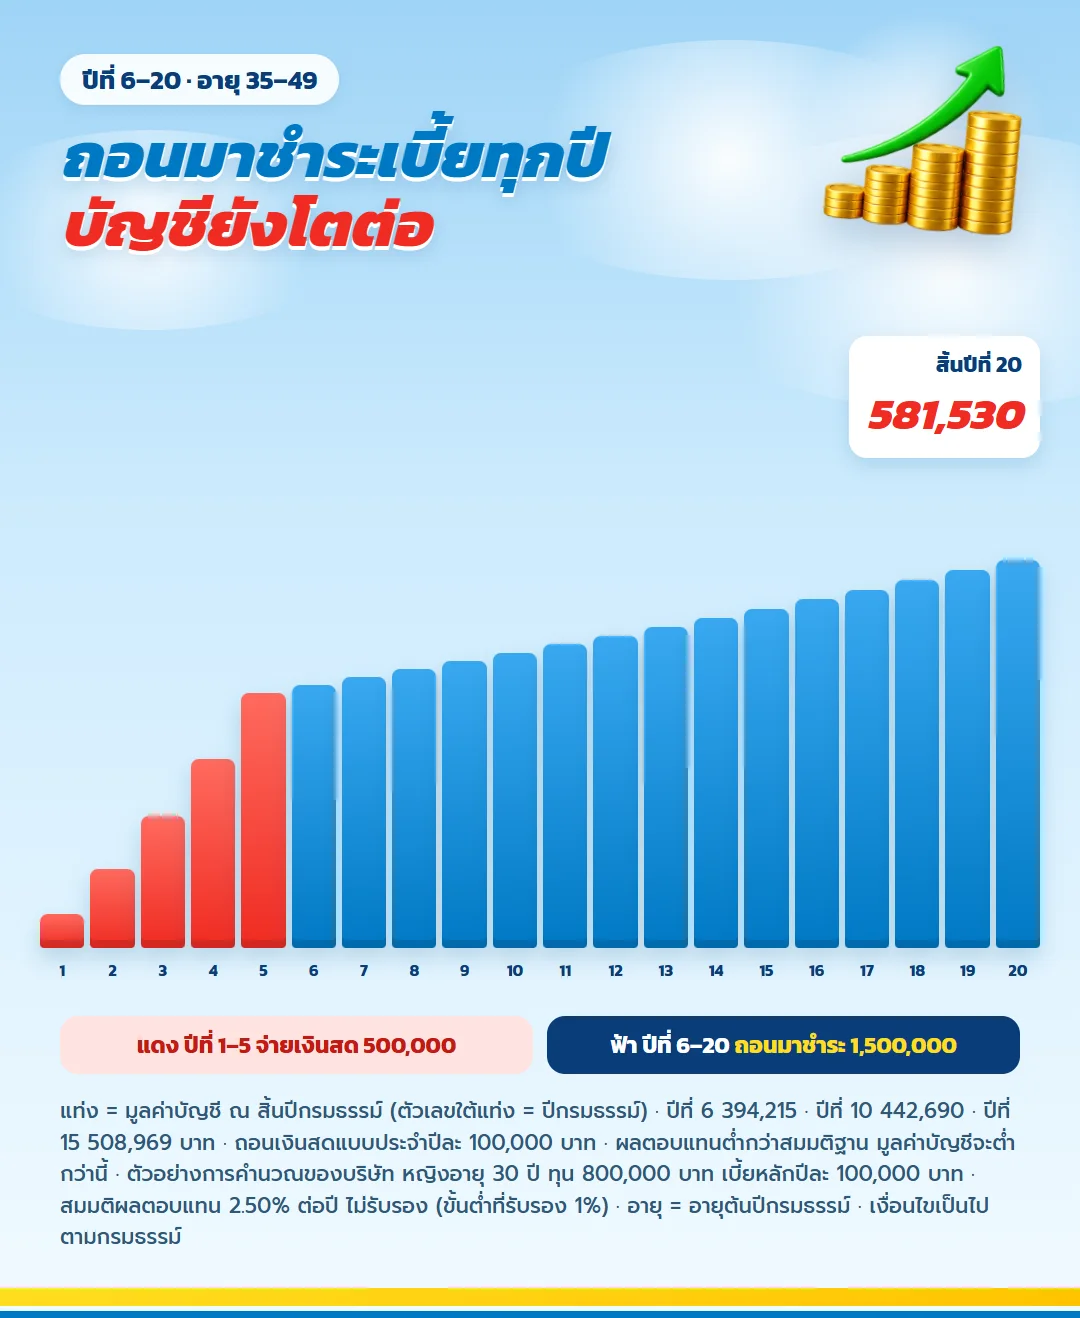
ตั้งแต่ปีที่ 6 หรืออายุ 35 ปี ไม่ต้องจ่ายเงินสดแล้ว ถอนเงินสดแบบประจำจากบัญชีปีละ 100,000 บาท แล้วนำมาชำระเบี้ยหลักของปีนั้น ทำต่อเนื่อง 15 ปีจนถึงปีที่ 20 อายุ 49 ปี รวมเบี้ยที่ชำระด้วยเงินถอน 1,500,000 บาท
ที่มูลค่าบัญชียังโตได้ทั้งที่ถอนออกทุกปี เพราะเงินที่ถอนออกเท่ากับเบี้ยที่กลับเข้าไป และตั้งแต่ปีที่ 6 เบี้ยหลักไม่ถูกหักค่าดำเนินการ บัญชีจึงได้ผลตอบแทนเต็มก้อน ตัวอย่างนี้สิ้นปีที่ 6 มูลค่าบัญชี 394,215 บาท สิ้นปีที่ 10 อยู่ที่ 442,690 บาท
ถ้าผลตอบแทนจริงต่ำกว่าสมมติฐาน มูลค่าบัญชีจะโตช้ากว่านี้ และอาจต่ำกว่าเงินสดที่จ่ายไป แผนนี้จึงควรทบทวนกับตัวแทนทุกปี
ภาษีที่ลดได้ตลอด 20 ปี ตามขั้นเงินได้
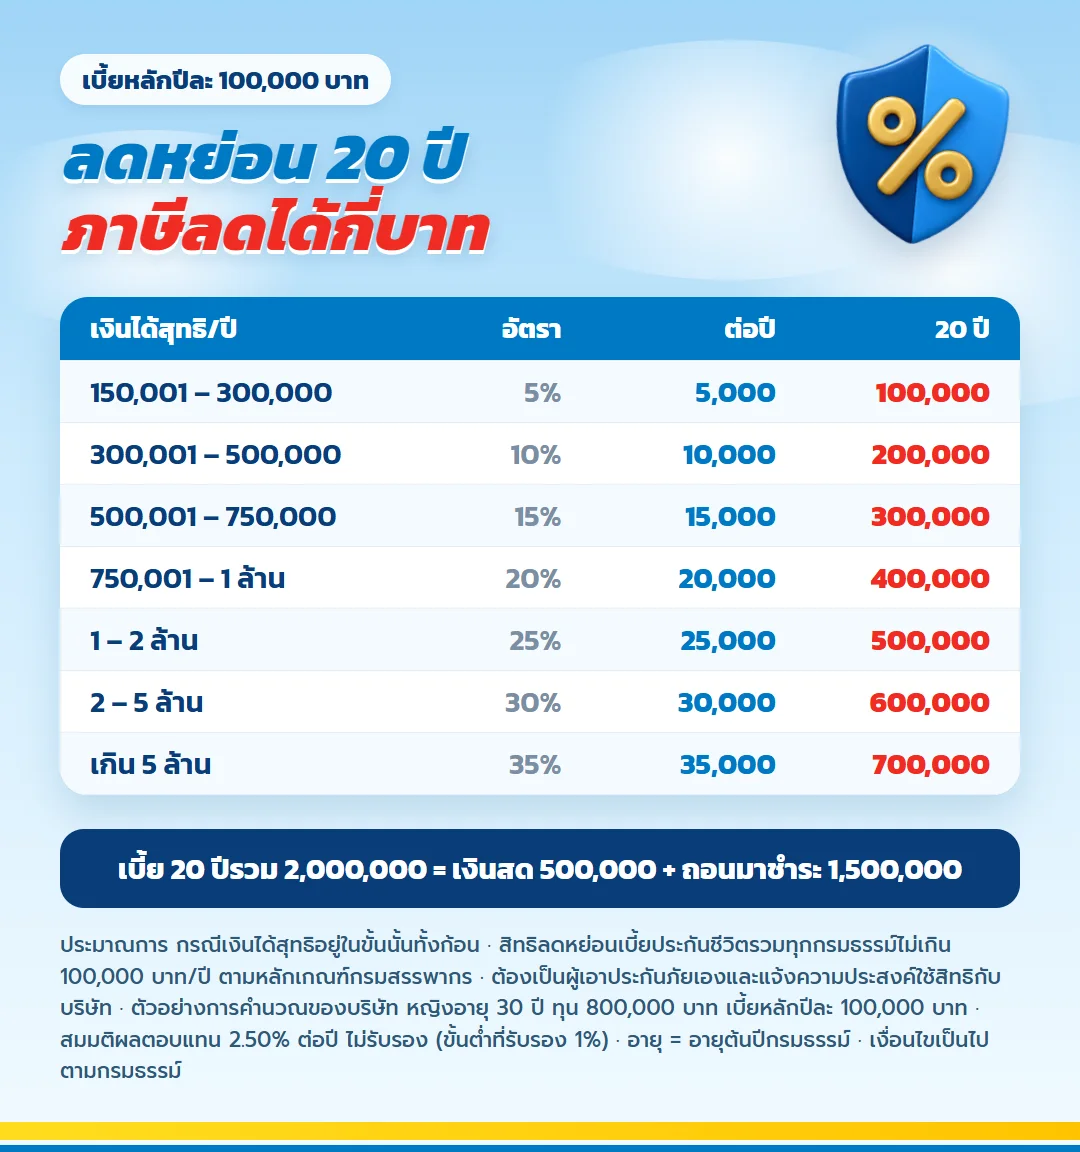
เบี้ยหลักปีละ 100,000 บาทเต็มเพดานสิทธิลดหย่อนเบี้ยประกันชีวิตพอดี ตลอด 20 ปีมีเบี้ยที่ชำระรวม 2,000,000 บาท แบ่งเป็นเงินสดจริง 500,000 บาท และเงินที่ถอนจากบัญชีมาชำระ 1,500,000 บาท
คนที่อยู่ขั้นภาษี 20% ลดภาษีได้ปีละ 20,000 บาท ครบ 20 ปีรวม 400,000 บาท ขั้น 10% ได้ปีละ 10,000 บาท รวม 200,000 บาท ยิ่งเงินได้สูงยิ่งเห็นผลชัด
สิทธิลดหย่อนเบี้ยประกันชีวิตนับรวมทุกกรมธรรม์ไม่เกิน 100,000 บาทต่อปี ถ้ามีกรมธรรม์อื่นใช้สิทธิอยู่แล้ว ให้ลดเบี้ยหลักของแผนนี้ลงตามสิทธิที่เหลือ
สิ้นปีที่ 20 บัญชีเหลือเท่าไร และครอบครัวได้รับเท่าไร
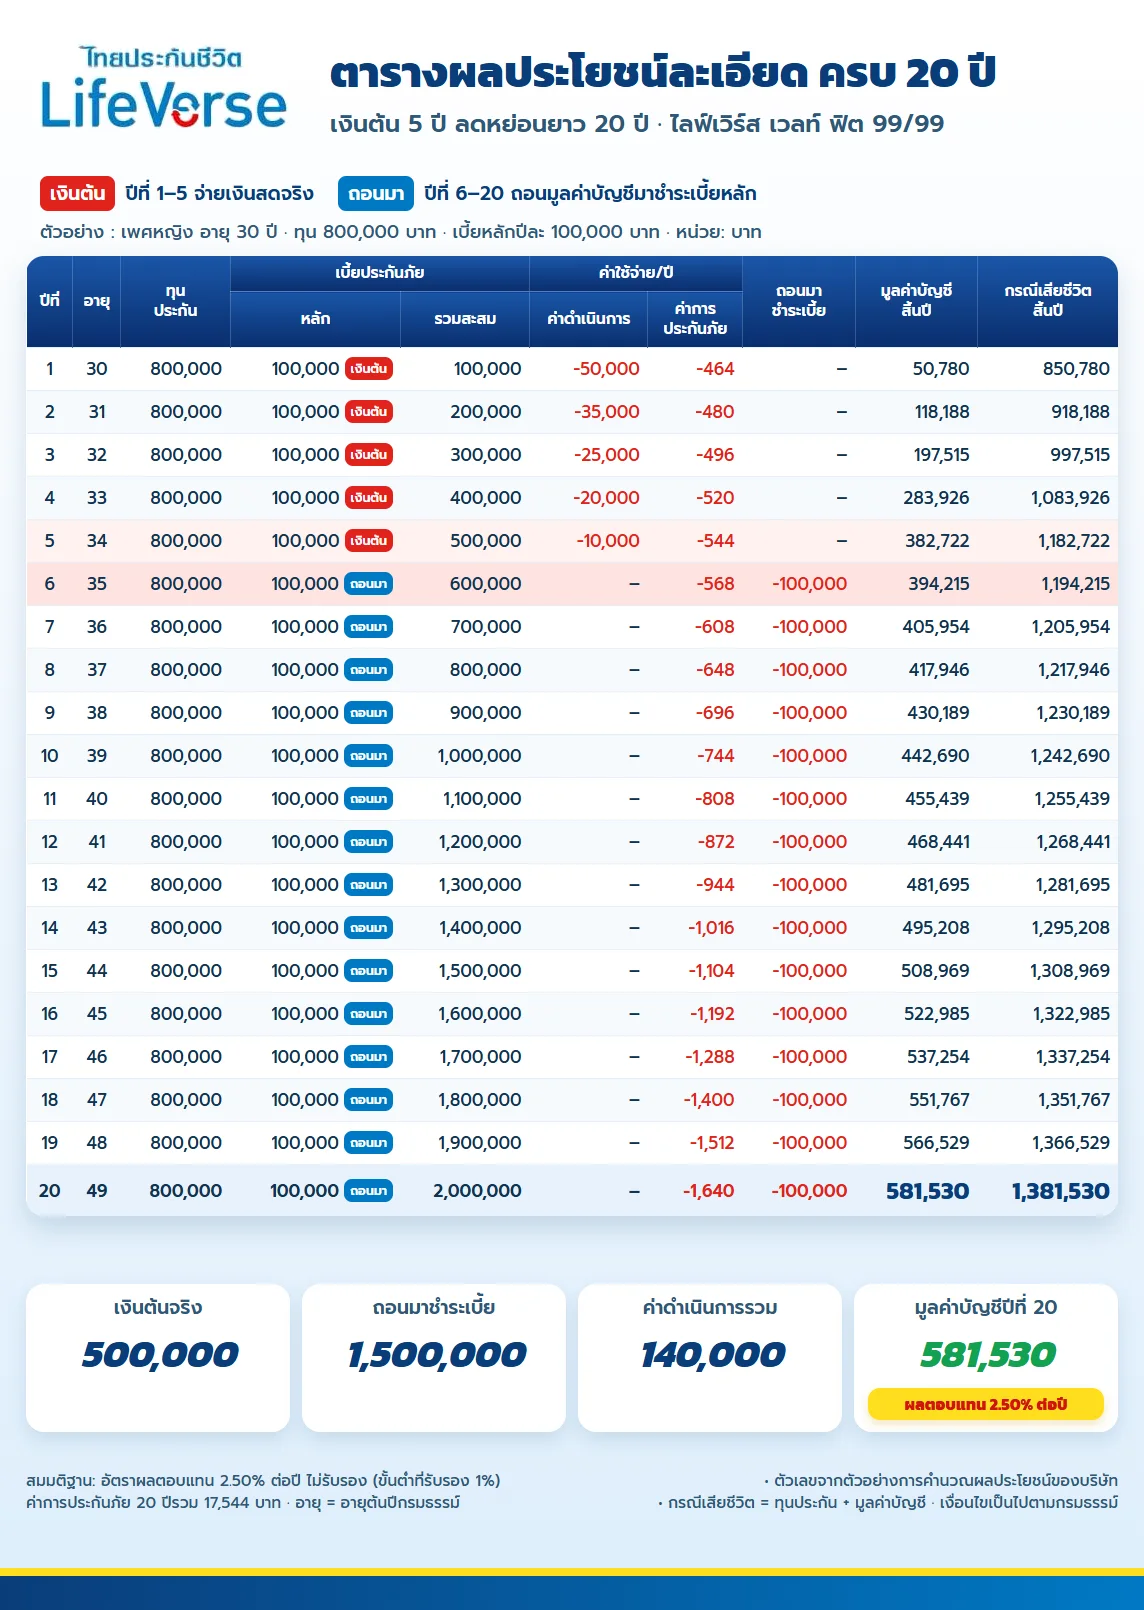
| ปีกรมธรรม์ | อายุ | มูลค่าบัญชี (บาท) | กรณีเสียชีวิต (บาท) |
| ปีที่ 1 | 30 | 50,780 | 850,780 |
| ปีที่ 5 | 34 | 382,722 | 1,182,722 |
| ปีที่ 6 | 35 | 394,215 | 1,194,215 |
| ปีที่ 10 | 39 | 442,690 | 1,242,690 |
| ปีที่ 15 | 44 | 508,969 | 1,308,969 |
| ปีที่ 20 | 49 | 581,530 | 1,381,530 |
สิ้นปีที่ 20 มูลค่าบัญชีอยู่ที่ 581,530 บาท มากกว่าเงินสดที่จ่ายจริง 81,530 บาท ตามสมมติฐานผลตอบแทน 2.50% ต่อปี ยังไม่นับภาษีที่ลดได้ระหว่างทาง
หลังปีที่ 20 จะเลือกหยุดพักชำระเบี้ยก็ได้ ความคุ้มครองยังอยู่ตราบที่มูลค่าบัญชีพอหักค่าการประกันภัย หรือถ้าอายุ 55 ถึง 70 ปี จะแปลงมูลค่าบัญชีเบี้ยหลักเป็นเงินบำนาญ ขั้นต่ำปีละ 12,000 บาท ก็ได้
คนแบบไหนที่เหมาะกับแผนส่งจริง 5 ปี
แผนนี้ไม่ได้เหมาะกับทุกคน ถ้าตรงกับตัวเองสักสองข้อ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 คุ้มที่จะขอตัวเลขมาดู
- เสียภาษีทุกปี และยังใช้สิทธิลดหย่อนเบี้ยประกันชีวิตไม่เต็ม 100,000 บาท
- มีเงินก้อนแบ่งจ่ายได้ปีละ 100,000 บาทต่อเนื่อง 5 ปี แต่ไม่อยากผูกรายจ่ายยาว 20 ปี
- อยากได้ความคุ้มครองชีวิตยาวถึงอายุ 99 ปีไปพร้อมกัน
- ถือแผนยาวได้ และเข้าใจว่าผลตอบแทนเกิน 1% เป็นส่วนที่ไม่รับรอง
สามเรื่องที่ต้องเข้าใจก่อนเริ่มถอนมาชำระเบี้ย
ผลตอบแทนส่วนไหนรับรอง ส่วนไหนไม่รับรอง
กรมธรรม์รับรองผลตอบแทนบัญชีขั้นต่ำ 1% ต่อปี ตัวเลข 2.50% ในตัวอย่างเป็นอัตราที่คาดหวังเท่านั้น บริษัทให้เลือกสมมติฐานในใบเสนอขายได้ไม่เกิน 4% ต่อปี วางแผนจึงควรดูทั้งกรณีผลตอบแทนต่ำและกรณีที่คาดหวัง
ระหว่างถอนมาชำระเบี้ย อย่าเพิ่มเบี้ยหลัก
ถ้าเพิ่มเบี้ยหลักกลางทาง ส่วนที่เพิ่มจะเริ่มนับค่าใช้จ่ายในการดำเนินการ 50% 35% 25% 20% 10% ใหม่ และค่าใช้จ่ายในการถอน 70% 50% 30% 10% ใหม่ด้วย แต่สิทธิลดหย่อนไม่เพิ่ม เพราะเต็มเพดาน 100,000 บาทแล้ว ถ้าอยากเติมเงินเข้าบัญชี ให้ใช้เบี้ยส่วนออมเพิ่มเติมซึ่งไม่มีค่าดำเนินการและไม่มีค่าถอน
ถอนก่อนปีที่ 5 มีค่าถอน
ค่าใช้จ่ายในการถอนมูลค่าบัญชีของเบี้ยหลักคือ 70% 50% 30% 10% ในปีที่ 1 ถึง 4 แผนนี้จึงเริ่มถอนปีที่ 6 ส่วนทุกครั้งที่ถอนต้องเหลือมูลค่าบัญชีสุทธิพอตามเงื่อนไขกรมธรรม์
คำถามที่พบบ่อยเกี่ยวกับ ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
ถ้าเสียชีวิตระหว่างแผน ครอบครัวได้เท่าไร
ได้ทุนประกันบวกมูลค่าบัญชี ณ ขณะนั้น ตัวอย่างนี้สิ้นปีที่ 5 ครอบครัวได้ 1,182,722 บาท สิ้นปีที่ 20 ได้ 1,381,530 บาท
เลือกจ่ายรายเดือนได้ไหม
ได้ เบี้ยหลักเริ่มต้น 3,000 บาทต่อเดือน แต่แผนเงินต้น 5 ปีในบทความนี้ใช้งวดรายปี เพราะถอนเงินสดแบบประจำปีละครั้งมาชำระเบี้ยก้อนเดียว
หยุดส่งกลางทางได้ไหม
หยุดพักชำระเบี้ยหลักได้ ความคุ้มครองยังอยู่ตราบที่มูลค่าบัญชีพอหักค่าการประกันภัย แต่ปีที่ไม่ได้ชำระเบี้ยก็ไม่มีเบี้ยไปใช้สิทธิลดหย่อน
ต่างจากประกันออมทรัพย์ที่มีเงินคืนอย่างไร
ประกันออมทรัพย์มีตารางเงินคืนและเงินครบสัญญาที่รับรองชัดเจน ส่วนแบบนี้เงินอยู่ในบัญชีกรมธรรม์ที่ถอนเมื่อไรก็ได้ ยืดหยุ่นกว่า แต่ผลตอบแทนส่วนที่เกิน 1% ไม่รับรอง
ข้อควรทราบก่อนตัดสินใจ
- ผลตอบแทนบัญชีกรมธรรม์รับรองขั้นต่ำ 1% ต่อปี ตัวเลขที่สูงกว่านั้นเป็นสมมติฐาน
- การถอนมูลค่าบัญชีทำให้มูลค่าบัญชีและผลประโยชน์กรณีเสียชีวิตลดลงตามจำนวนที่ถอน
- ค่าการประกันภัยเพิ่มขึ้นตามอายุ และอัตราอาจเปลี่ยนได้ตามที่นายทะเบียนเห็นชอบ
- สิทธิลดหย่อนภาษีเป็นไปตามหลักเกณฑ์กรมสรรพากร
- ตัวเลขในบทความมาจากตัวอย่างการคำนวณของบริษัท ตัวเลขจริงดูจากใบเสนอขายตามอายุและเพศของคุณ
ขอตัวเลขแผนของคุณเอง
บอกตัวแทนแค่อายุกับเพศ สิทธิลดหย่อนเบี้ยประกันชีวิตที่ใช้ไปแล้ว และจำนวนปีที่อยากจ่ายเงินสดจริง ก็ได้ตารางมูลค่าบัญชีรายปีทั้งกรณีผลตอบแทนต่ำและกรณีที่คาดหวังไปดูก่อนตัดสินใจ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
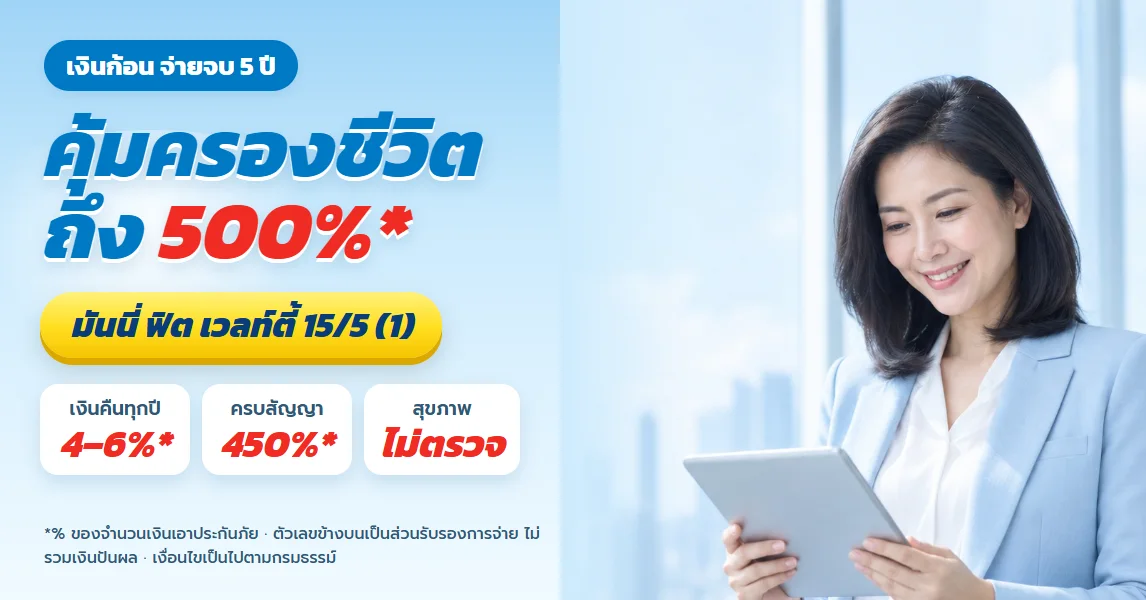
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด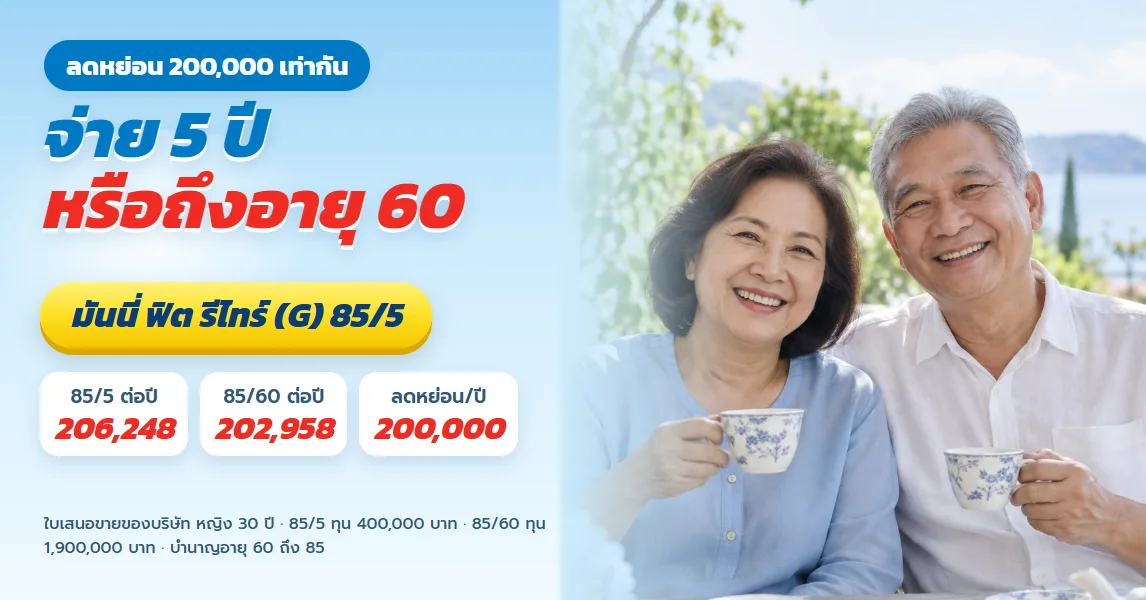
เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
ดูรายละเอียด
เกษมเกษียณ สำหรับผู้เตรียมเงินก้อนสำหรับอายุ 60 วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด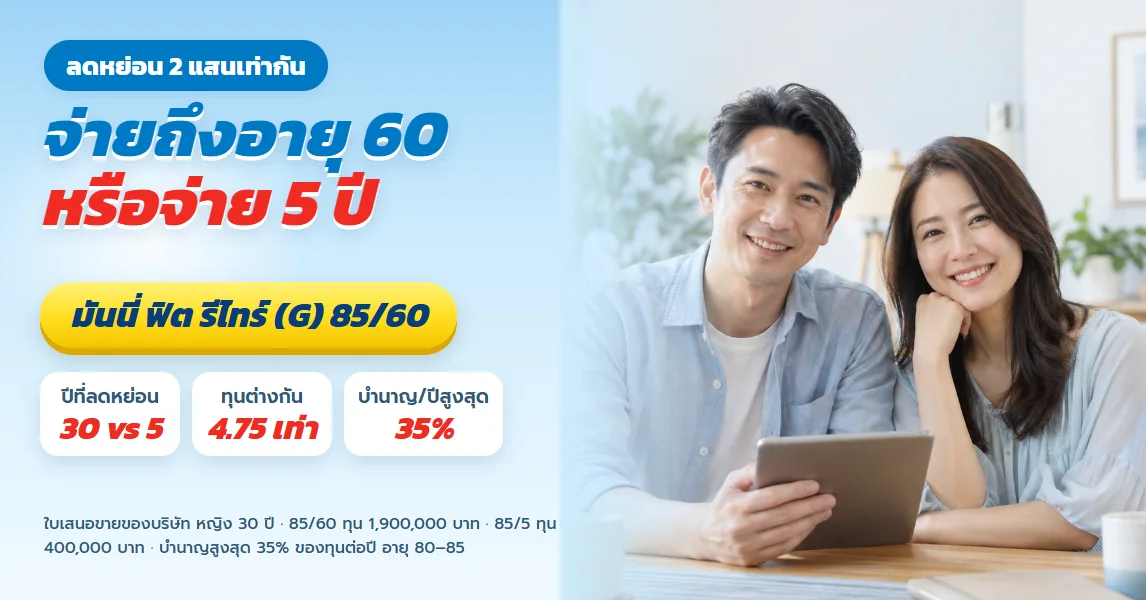
ประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียด
ทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดเบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
ดูรายละเอียดเกษมเกษียณ สำหรับผู้เตรียมเงินก้อนสำหรับอายุ 60 วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียดทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น