เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 ทุน 400,000 เทียบ 85/60 ทุน 1,900,000 ลดหย่อน 200,000 บาทเท่ากัน ต่างกันที่ปีที่ลดหย่อน เบี้ยรวม และบำนาญ
เบี้ยประกันบำนาญที่ใช้สิทธิลดหย่อนได้เต็ม 200,000 บาทต่อปี มีทางให้เลือกมากกว่าหนึ่งทาง ในตระกูลมันนี่ ฟิต รีไทร์ (G) จะจ่ายสั้นแค่ 5 ปีด้วยแบบ 85/5 หรือจ่ายยาวไปจนอายุ 60 ด้วยแบบ 85/60 ก็ใช้สิทธิได้เต็มเท่ากัน สิ่งที่ต่างคือทุนประกัน จำนวนปีที่ลดหย่อน และบำนาญที่ได้กลับมา
บทความนี้วางใบเสนอขายของบริษัทสองใบเทียบกัน เป็นผู้หญิงอายุ 30 ปีคนเดียวกัน แบบ 85/5 ทุน 400,000 บาท เบี้ยปีละ 206,248 บาท และแบบ 85/60 ทุน 1,900,000 บาท เบี้ยปีละ 202,958 บาท
เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ ขึ้นกับอะไร
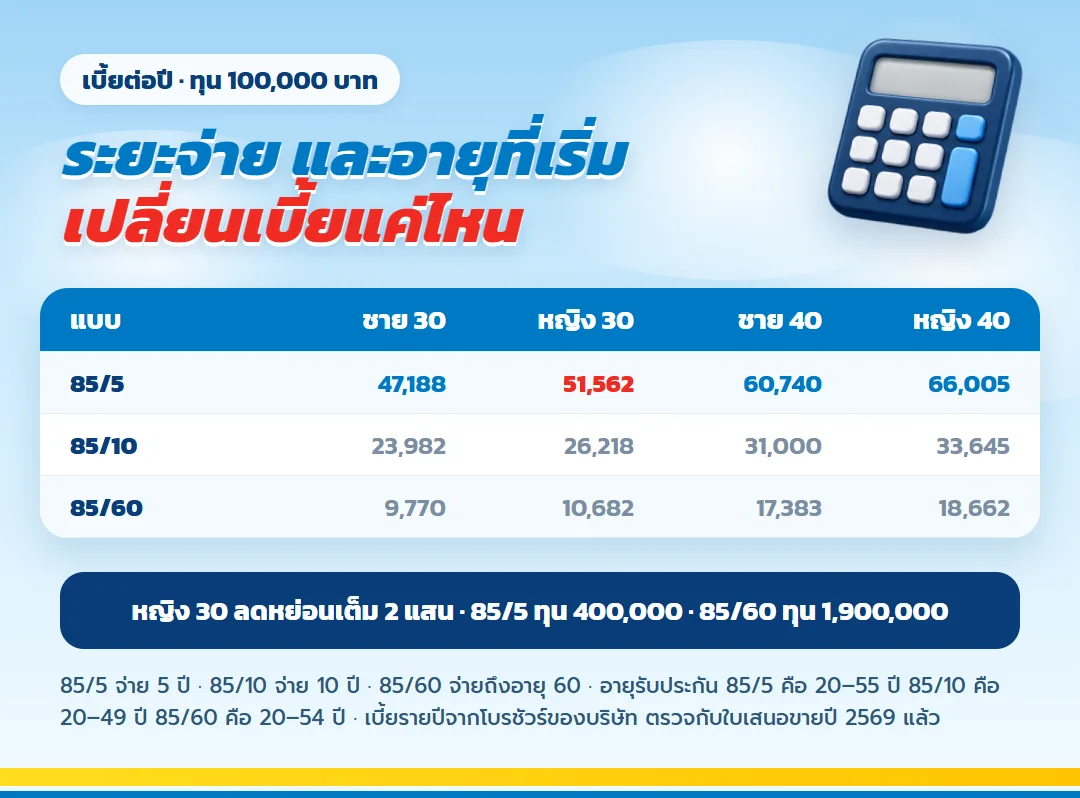
ตระกูลนี้มีสามแบบ ต่างกันที่ระยะเวลาจ่ายเบี้ย ส่วนเงินบำนาญคิดเป็นเปอร์เซ็นต์ของทุนเหมือนกันหมด คือ 15% ช่วงอายุ 60 ถึง 69 ปี 25% ช่วง 70 ถึง 79 ปี และ 35% ช่วง 80 ถึง 85 ปี
| แบบ (ต่อทุน 100,000 บาท) | ชาย 30 | หญิง 30 | ชาย 40 | หญิง 40 |
| 85/5 จ่าย 5 ปี | 47,188 | 51,562 | 60,740 | 66,005 |
| 85/10 จ่าย 10 ปี | 23,982 | 26,218 | 31,000 | 33,645 |
| 85/60 จ่ายถึงอายุ 60 | 9,770 | 10,682 | 17,383 | 18,662 |
ยิ่งจ่ายยาว เบี้ยต่อทุนยิ่งต่ำ ดังนั้นถ้าตั้งเป้าให้เบี้ยต่อปีพอดีกับสิทธิ 200,000 บาท แบบจ่ายยาวจะได้ทุนสูงกว่ามาก ผู้หญิงอายุ 30 ปีใช้ทุน 400,000 บาทกับแบบ 85/5 แต่ใช้ทุน 1,900,000 บาทกับแบบ 85/60
แผนภาพผลประโยชน์ มันนี่ ฟิต รีไทร์ (G) 85/5
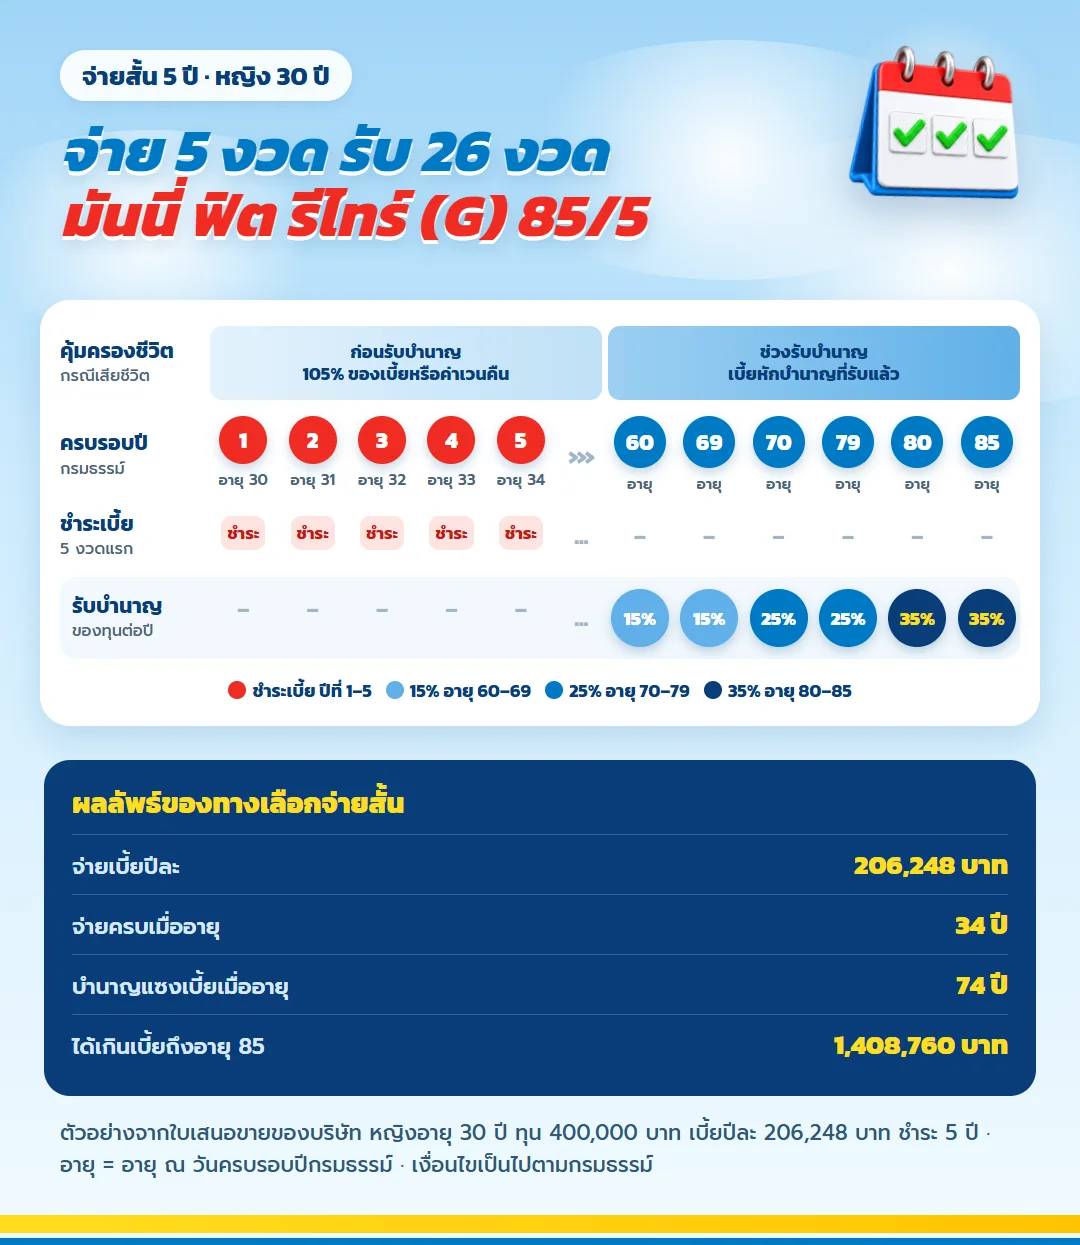
ทางเลือกจ่ายสั้นใช้เบี้ยแค่ 5 งวด ใบเสนอขายนี้จ่ายครบตอนอายุ 34 แล้วรอถึงวันครบรอบปีกรมธรรม์ที่อายุ 60 จึงเริ่มรับบำนาญ ระหว่างทางครอบครัวได้รับความคุ้มครองชีวิต 105% ของเบี้ยที่จ่ายหรือค่าเวนคืน ตามจำนวนที่มากกว่า
| รายการ | 85/5 หญิง 30 ปี ทุน 400,000 บาท |
| เบี้ยต่อปี | 206,248 บาท 5 งวด |
| บำนาญอายุ 60 ถึง 69 | 60,000 บาทต่อปี |
| บำนาญอายุ 70 ถึง 79 | 100,000 บาทต่อปี |
| บำนาญอายุ 80 ถึง 85 | 140,000 บาทต่อปี |
| บำนาญรวมเทียบเบี้ยรวม | 2,440,000 เทียบ 1,031,240 บาท |
จ่าย 5 ปี กับจ่ายถึงอายุ 60 ต่างกันตรงไหน
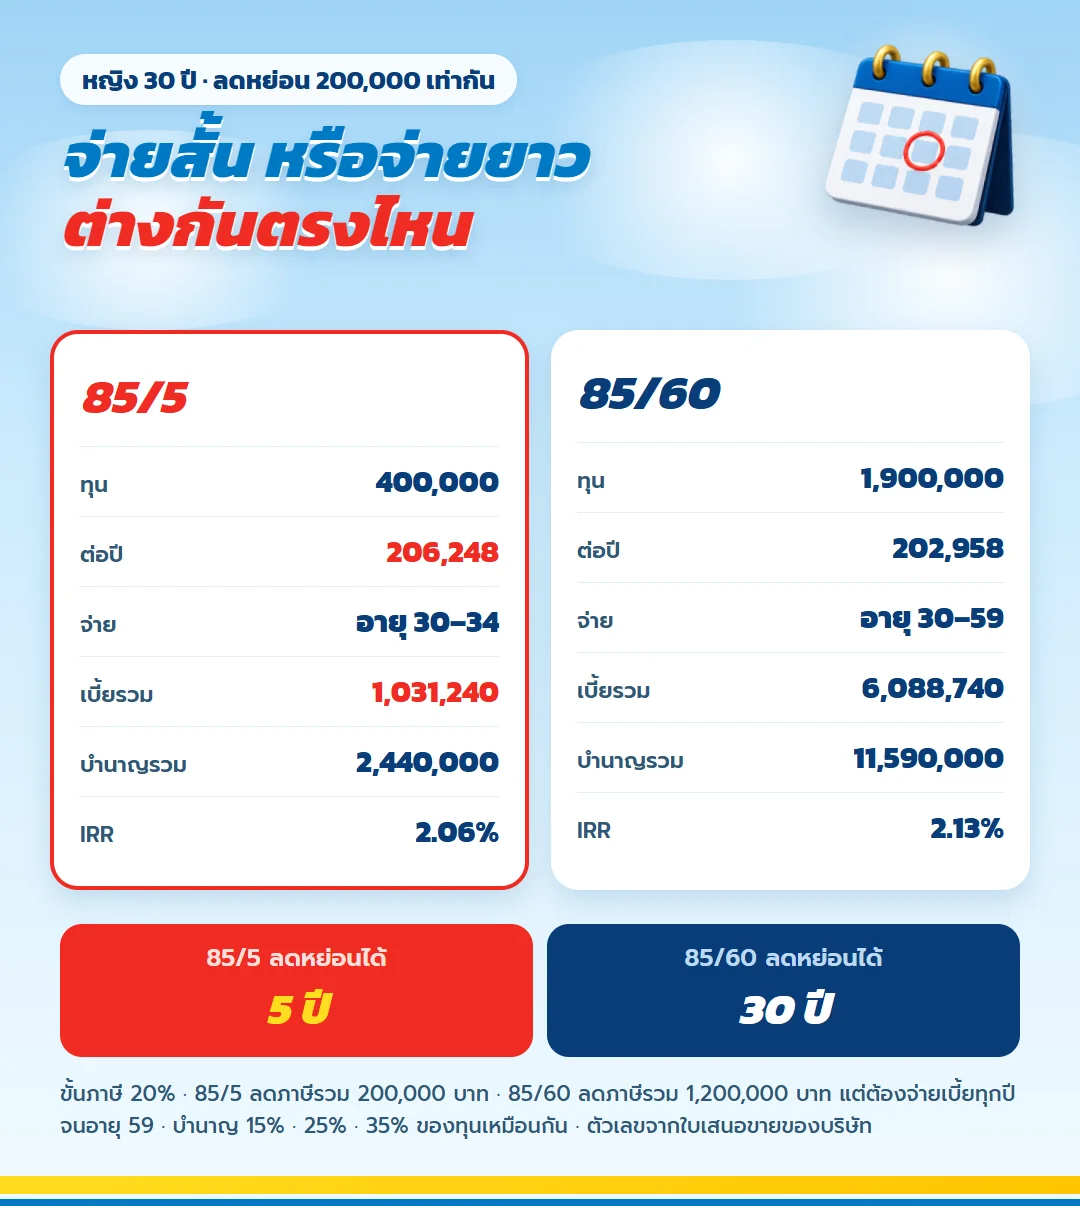
ทั้งสองใบใช้สิทธิหมวดบำนาญได้เต็ม 200,000 บาททุกปีที่จ่าย แต่ 85/5 จ่ายแค่ 5 ปี ขณะที่ 85/60 จ่ายต่อเนื่อง 30 ปีตั้งแต่อายุ 30 ถึง 59 เบี้ยรวมจึงต่างกันหลายเท่า บำนาญที่ได้ก็ต่างกันตามทุน
| หัวข้อ | 85/5 | 85/60 |
| ทุนประกัน | 400,000 | 1,900,000 |
| เบี้ยต่อปี | 206,248 | 202,958 |
| จำนวนปีที่จ่ายและลดหย่อน | 5 | 30 |
| เบี้ยรวม | 1,031,240 | 6,088,740 |
| บำนาญรวม ถึงอายุ 85 | 2,440,000 | 11,590,000 |
| ผลตอบแทนเฉลี่ยต่อปี (IRR) | 2.06% | 2.13% |
ถ้าอยู่ขั้นภาษี 20% แบบ 85/5 ลดภาษีรวม 200,000 บาท แบบ 85/60 ลดภาษีรวม 1,200,000 บาท เพราะใช้สิทธิได้นานกว่า 6 เท่า นับภาษีแล้ว IRR ของ 85/5 ขยับเป็น 2.59% ส่วน 85/60 เป็น 2.86% แลกกับการผูกเบี้ยปีละสองแสนไปจนเกษียณ
เริ่มอายุ 30 หรือ 40 เบี้ยต่างกันเท่าไร
ตามโบรชัวร์ของบริษัท ผู้หญิงที่เริ่มแบบ 85/5 ตอนอายุ 40 เบี้ยต่อทุน 100,000 บาทขึ้นเป็นปีละ 66,005 บาท จาก 51,562 บาทตอนอายุ 30 ฝั่งผู้ชายอายุ 30 ปีละ 47,188 บาท อายุ 40 ปีละ 60,740 บาท
ผลคือถ้างบลดหย่อนยังเป็นปีละ 200,000 บาทเท่าเดิม ทุนที่ซื้อได้จะลดลงเมื่อเริ่มช้า บำนาญที่ได้ก็ลดลงตาม ส่วนแบบ 85/60 ยิ่งเริ่มช้า จำนวนปีที่ลดหย่อนได้ก็สั้นลงด้วย เพราะจ่ายไปจบที่อายุ 60 เท่าเดิม
อายุเท่าไรที่บำนาญเริ่มคุ้มเบี้ย
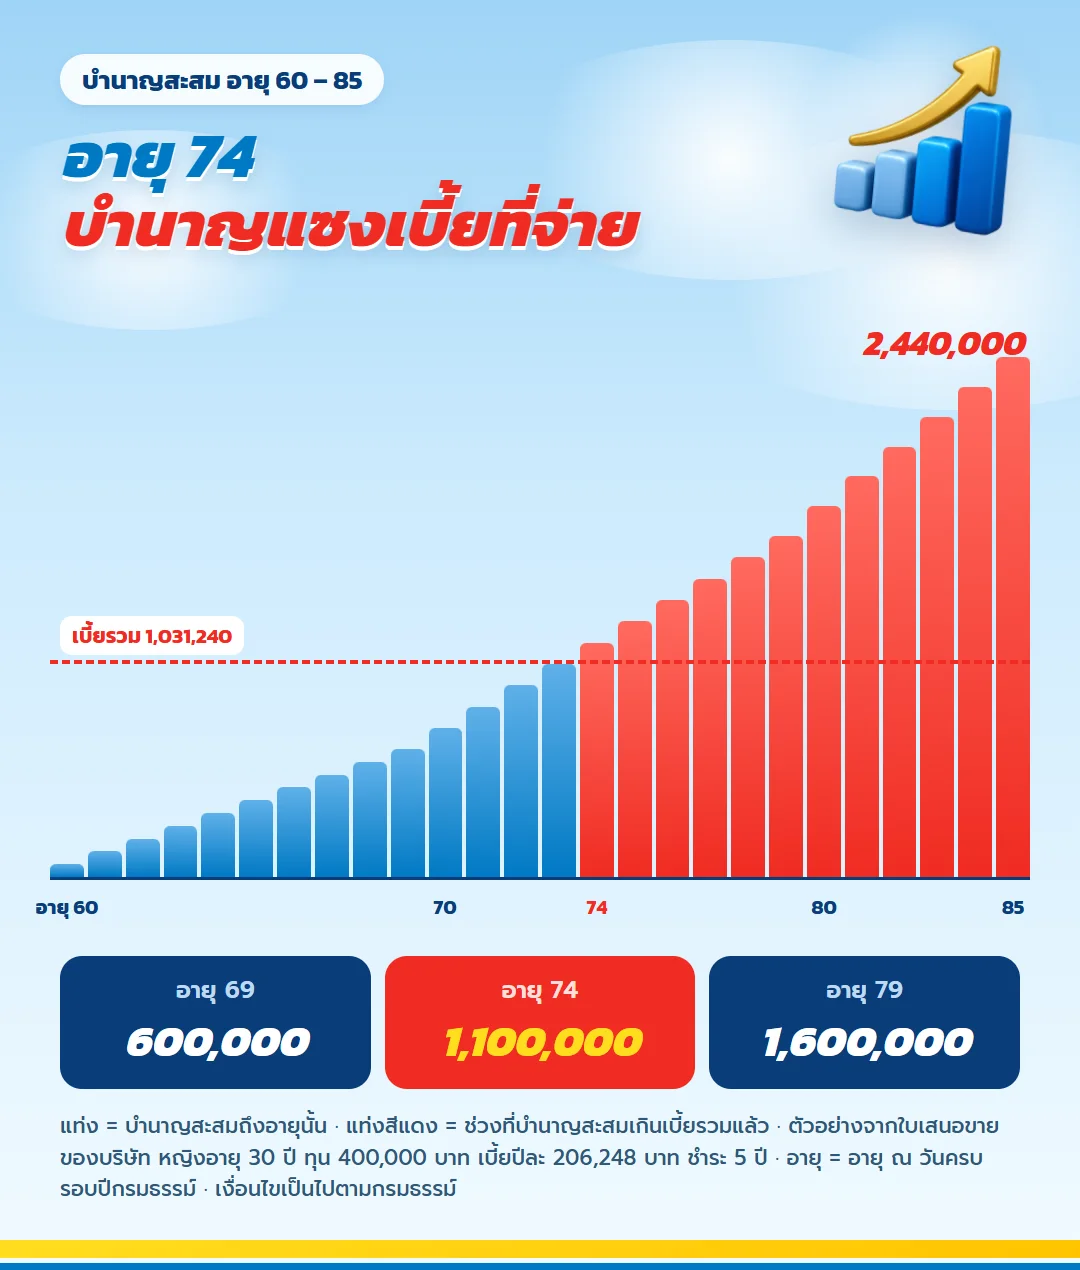
แบบ 85/5 บำนาญ 10 งวดแรกรวม 600,000 บาท ยังไม่ถึงเบี้ยที่จ่าย พอเข้าช่วง 25% ตั้งแต่อายุ 70 ยอดสะสมขยับเร็วขึ้น แล้วแซงเบี้ยรวมที่อายุ 74 ด้วยยอดสะสม 1,100,000 บาท อายุ 79 สะสม 1,600,000 บาท และครบอายุ 85 รวม 2,440,000 บาท
แบบ 85/60 จ่ายเบี้ยนานกว่า บำนาญสะสมจึงแซงเบี้ยช้ากว่า คือที่อายุ 76 ด้วยยอดสะสม 6,175,000 บาท
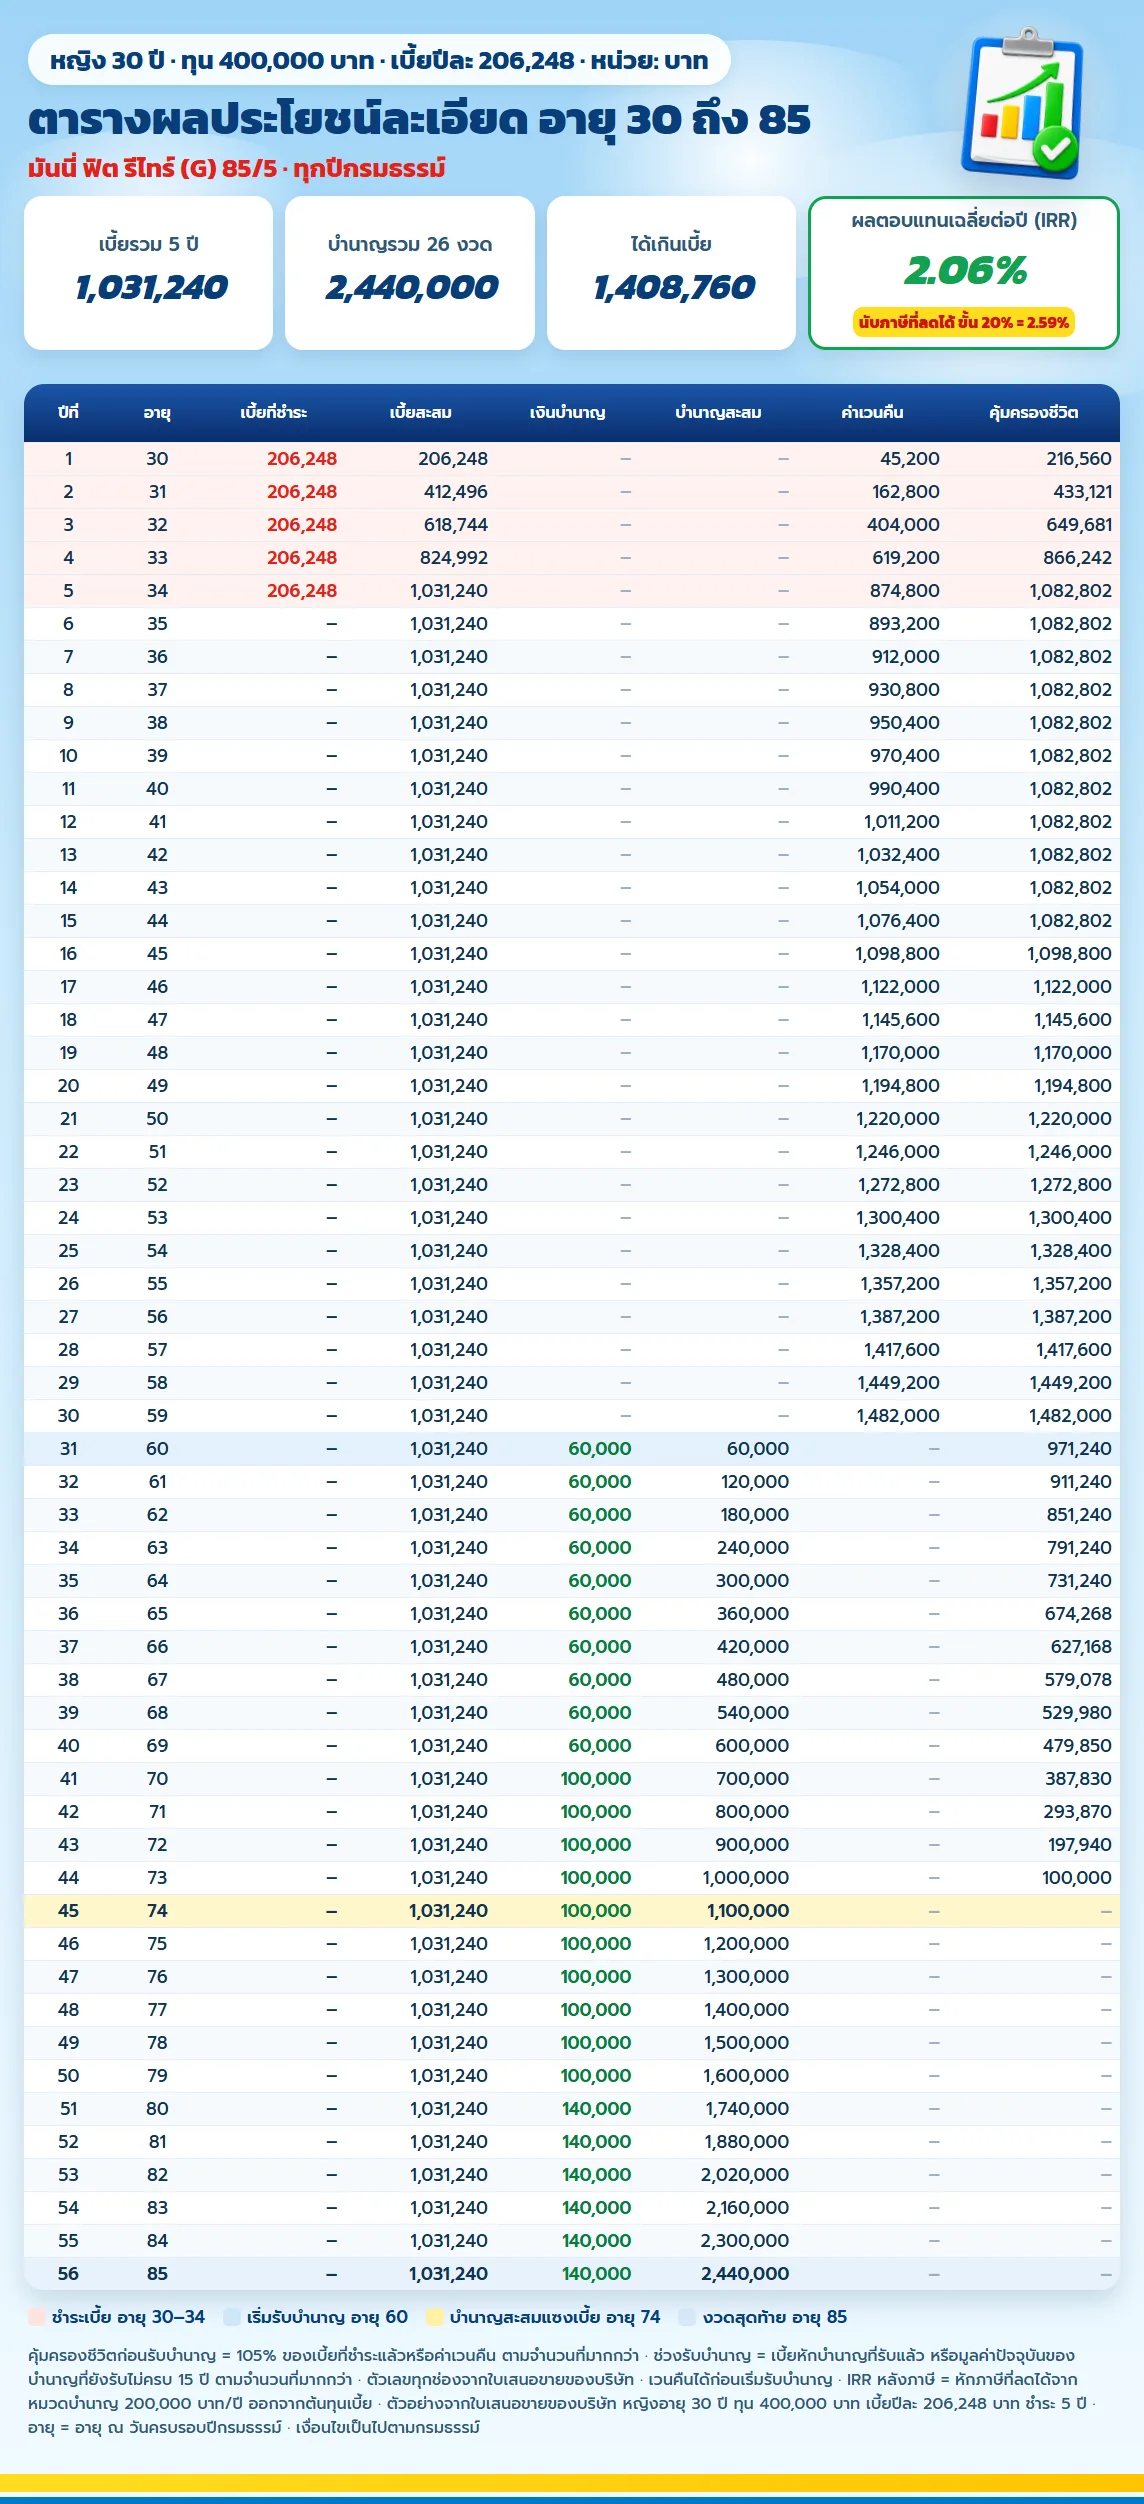
ตารางละเอียดด้านบนถอดจากใบเสนอขายแบบ 85/5 ทุกปีกรมธรรม์ ดูได้ทั้งค่าเวนคืนระหว่างรอ และยอดที่ครอบครัวได้รับถ้าจากไปในแต่ละปี
เงื่อนไขที่ควรรู้ก่อนเลือก
- รับประกันอายุ 85/5 คือ 20 ถึง 55 ปี 85/10 คือ 20 ถึง 49 ปี และ 85/60 คือ 20 ถึง 54 ปี
- ทุนขั้นต่ำของ 85/5 และ 85/10 คือ 50,000 บาท ส่วน 85/60 คือ 100,000 บาท
- ไม่ต้องตรวจสุขภาพ และไม่มีคำถามสุขภาพให้ตอบตอนสมัคร
- บริษัทจ่ายบำนาญเมื่อยอดตั้งแต่งวดละ 5,000 บาท ทุนทั้งสองใบในบทความนี้เลือกรับรายเดือนได้
- เวนคืนรับเงินก้อนได้ก่อนวันเริ่มรับบำนาญ แต่สิทธิรับบำนาญจะสิ้นสุด
ต้องมีรายได้เท่าไร ถึงใช้สิทธิได้เต็ม 200,000
เบี้ยประกันบำนาญลดหย่อนได้ไม่เกิน 15% ของเงินได้พึงประเมินและไม่เกิน 200,000 บาทต่อปี จะใช้ได้เต็มจึงต้องมีเงินได้พึงประเมินตั้งแต่ 1,333,334 บาทต่อปี ถ้ารวมกับกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน และ RMF ต้องไม่เกิน 500,000 บาท
เบี้ยส่วนที่เกิน 200,000 บาท คือ 6,248 บาทของแบบ 85/5 และ 2,958 บาทของแบบ 85/60 ใช้สิทธิประกันชีวิตทั่วไปได้ถ้าช่องนั้นยังไม่เต็ม คนที่รายได้สูงเฉพาะช่วงนี้ได้ประโยชน์จากแบบจ่ายสั้น คนที่มั่นใจว่ารายได้ระดับนี้จะอยู่ไปอีกหลายสิบปีเลือกแบบจ่ายยาวได้
เลือกแบบไหนดี
- เลือก 85/5 ถ้ามีรายได้สูงช่วงนี้ อยากใช้สิทธิ 200,000 บาทแล้วจ่ายจบใน 5 ปี
- เลือก 85/60 ถ้ารายได้ระดับนี้มั่นคงไปจนเกษียณ อยากลดหย่อนทุกปีและได้บำนาญก้อนใหญ่
- เลือก 85/10 ถ้าอยากอยู่ตรงกลาง ลดหย่อน 10 ปีแล้วจบ
- ถ้าอายุ 50 ปีขึ้นไป แบบ 85/10 สมัครไม่ได้แล้ว ยังเหลือ 85/5 ที่รับถึงอายุ 55 และ 85/60 ที่รับถึงอายุ 54
คำถามที่มักถามต่อ
เปลี่ยนจาก 85/60 เป็น 85/5 ทีหลังได้ไหม
สองแบบนี้เป็นแบบประกันคนละแบบ ระยะเวลาจ่ายจึงเลือกตั้งแต่วันสมัคร ควรเทียบให้จบก่อนตัดสินใจ ใบเสนอขายของทั้งสองแบบในงบลดหย่อนเดียวกันช่วยให้เห็นส่วนต่างได้ชัด
ถ้าเสียชีวิตระหว่างรับบำนาญ ครอบครัวได้อะไร
ได้เบี้ยที่จ่ายทั้งหมดหักบำนาญที่รับไปแล้ว และถ้ารับยังไม่ครบ 15 ปี บริษัทจะเทียบกับมูลค่าปัจจุบันของบำนาญที่เหลือจนครบ 15 ปี แล้วจ่ายยอดที่มากกว่า แบบ 85/5 ในบทความนี้ ถ้ารับไปแล้ว 1 งวด ครอบครัวได้ 971,240 บาท
รับบำนาญรายเดือนได้เท่าไร
แบบ 85/5 ทุน 400,000 บาท ช่วงอายุ 60 ถึง 69 ได้เดือนละ 5,040 บาท ส่วนแบบ 85/60 ทุน 1,900,000 บาท ช่วงเดียวกันได้เดือนละ 23,940 บาท
ข้อควรทราบ
- บำนาญจ่ายเมื่อผู้เอาประกันภัยมีชีวิตอยู่ ณ วันครบรอบปีกรมธรรม์แต่ละปี
- หากบำนาญที่ได้รับรวมกันมากกว่าเบี้ยที่จ่ายทั้งหมด จะไม่มีเงินกรณีเสียชีวิตจ่ายเพิ่ม
- ลดหย่อนภาษีได้ตามหลักเกณฑ์และเพดานที่กรมสรรพากรกำหนด
- ตัวเลขในบทความมาจากใบเสนอขายตัวอย่างและโบรชัวร์ของบริษัท เบี้ยจริงดูจากใบเสนอขายตามอายุและเพศของคุณ
ให้ตัวแทนเทียบให้ในงบลดหย่อนเดียวกัน
บอกอายุกับเพศ งบเบี้ยต่อปีที่สบายใจ และอยากจ่ายจบภายในกี่ปี ตัวแทนจะออกใบเสนอขายของ 85/5 กับ 85/60 ในงบลดหย่อนเดียวกันมาให้วางเทียบกันก่อนตัดสินใจ
เลือกได้แล้ว เริ่มออนไลน์ได้ทันที
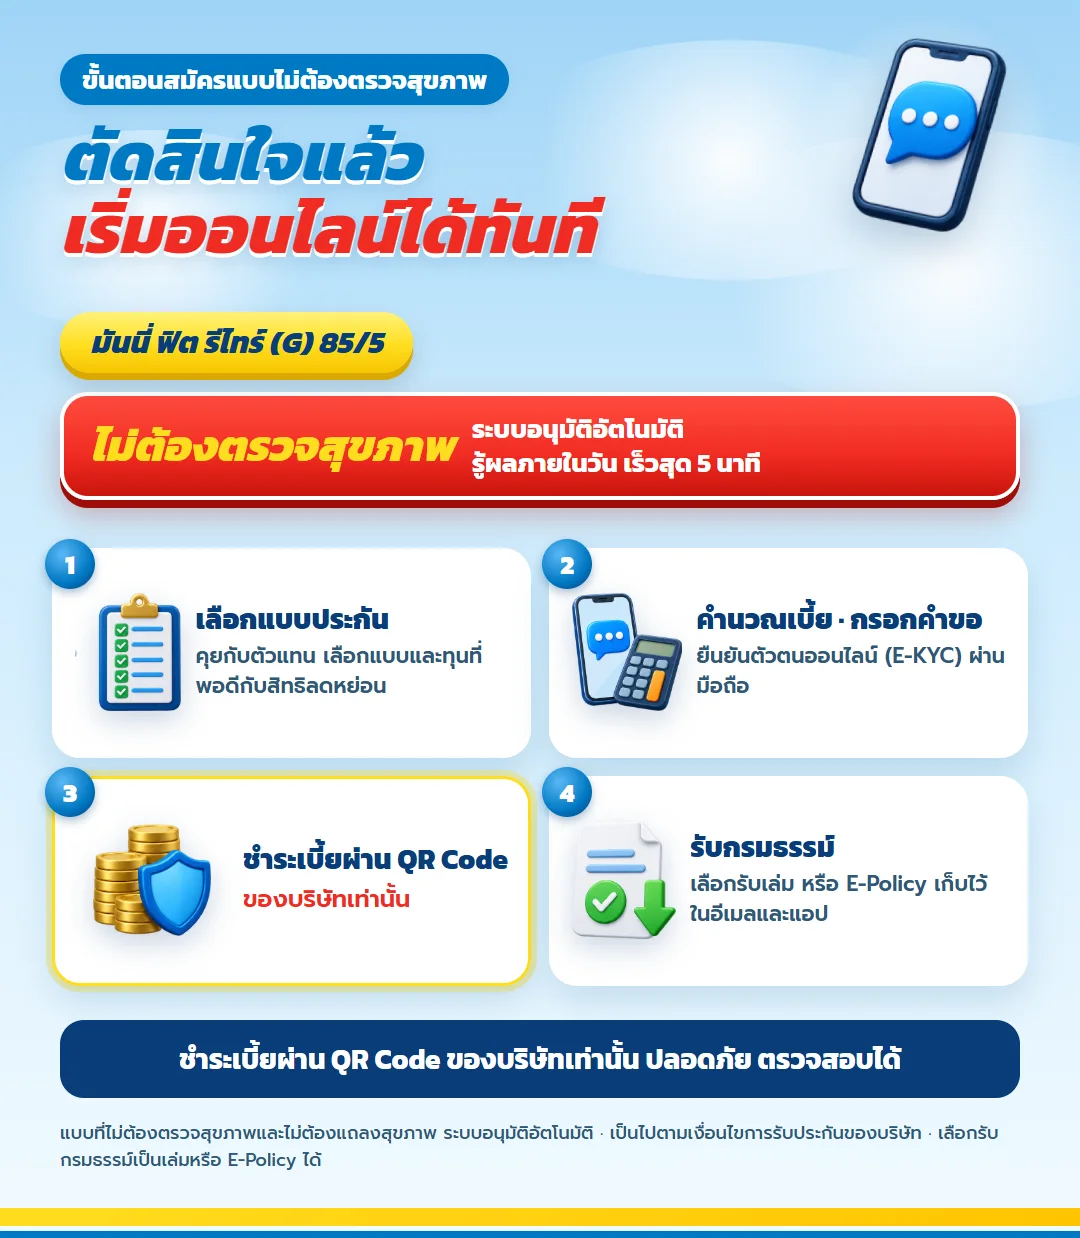
เมื่อตัดสินใจระหว่างจ่ายสั้นกับจ่ายยาวได้แล้ว ขั้นต่อไปง่ายมาก สมัครออนไลน์ได้เลยเพราะไม่ต้องตรวจสุขภาพ ผลอนุมัติออกได้ภายในวัน เร็วสุดราว 5 นาทีหลังส่งคำขอ ขึ้นกับการพิจารณาของบริษัท
- ตัวแทนออกใบเสนอขายตามแบบที่คุณเลือก
- กรอกคำขอและยืนยันตัวตนแบบ E-KYC บนมือถือ
- จ่ายเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
- รับกรมธรรม์ได้ทั้งแบบเล่มและ E-Policy ที่เปิดดูได้ในอีเมลกับแอป
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
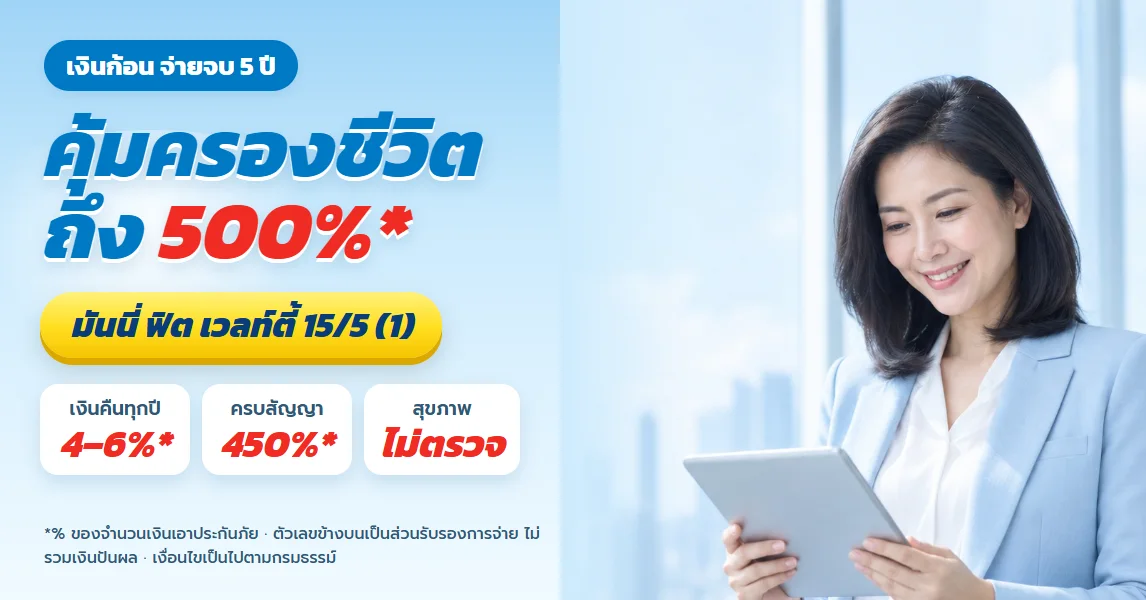
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียด
ทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียดทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น