เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
วางแผนครอบครัวด้วยเงินตามสัญญาที่ตรวจสอบได้ แยกปันผลที่ยังไม่ทราบจำนวน พร้อมเคสจริงและตารางเงินคืนตลอด 20 ปี
เกษมทรัพย์ 130 เป็นประกันออมทรัพย์มีเงินปันผลที่ชำระเบี้ยและคุ้มครอง 20 ปี มีเงินคืนทุก 4 ปีและเงินก้อนเมื่อครบกำหนด ครอบครัวเริ่มต้นควรแยกเงินที่สัญญารับรองออกจากปันผลที่ยังไม่ทราบจำนวน ก่อนนำไปจัดแผนระยะยาว
เมื่อมีลูก รายจ่ายอาจเข้ามาถี่กว่าเดิม ทั้งค่าเลี้ยงดู ค่าเดินทางและค่าใช้จ่ายที่ไม่ได้วางไว้ การมีแผนออมช่วยกำหนดเป้าหมายได้ แต่เงินคืนตามรอบของประกันไม่ควรถูกใช้แทนเงินพร้อมจ่ายของบ้าน
ตัวอย่างในบทความมาจากใบเสนอขายของไทยประกันชีวิตสำหรับหญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 2,000,000 บาท ใช้อ่านโครงสร้างของแบบ ไม่ได้ยืนยันว่าทุนนี้เหมาะกับคุณแม่ทุกคนหรือทุกครอบครัว ต้องประเมินรายได้และภาระของผู้ชำระเบี้ยด้วย
มองแผน 20 ปีผ่านเงินรับที่มีหน้าที่ต่างกัน
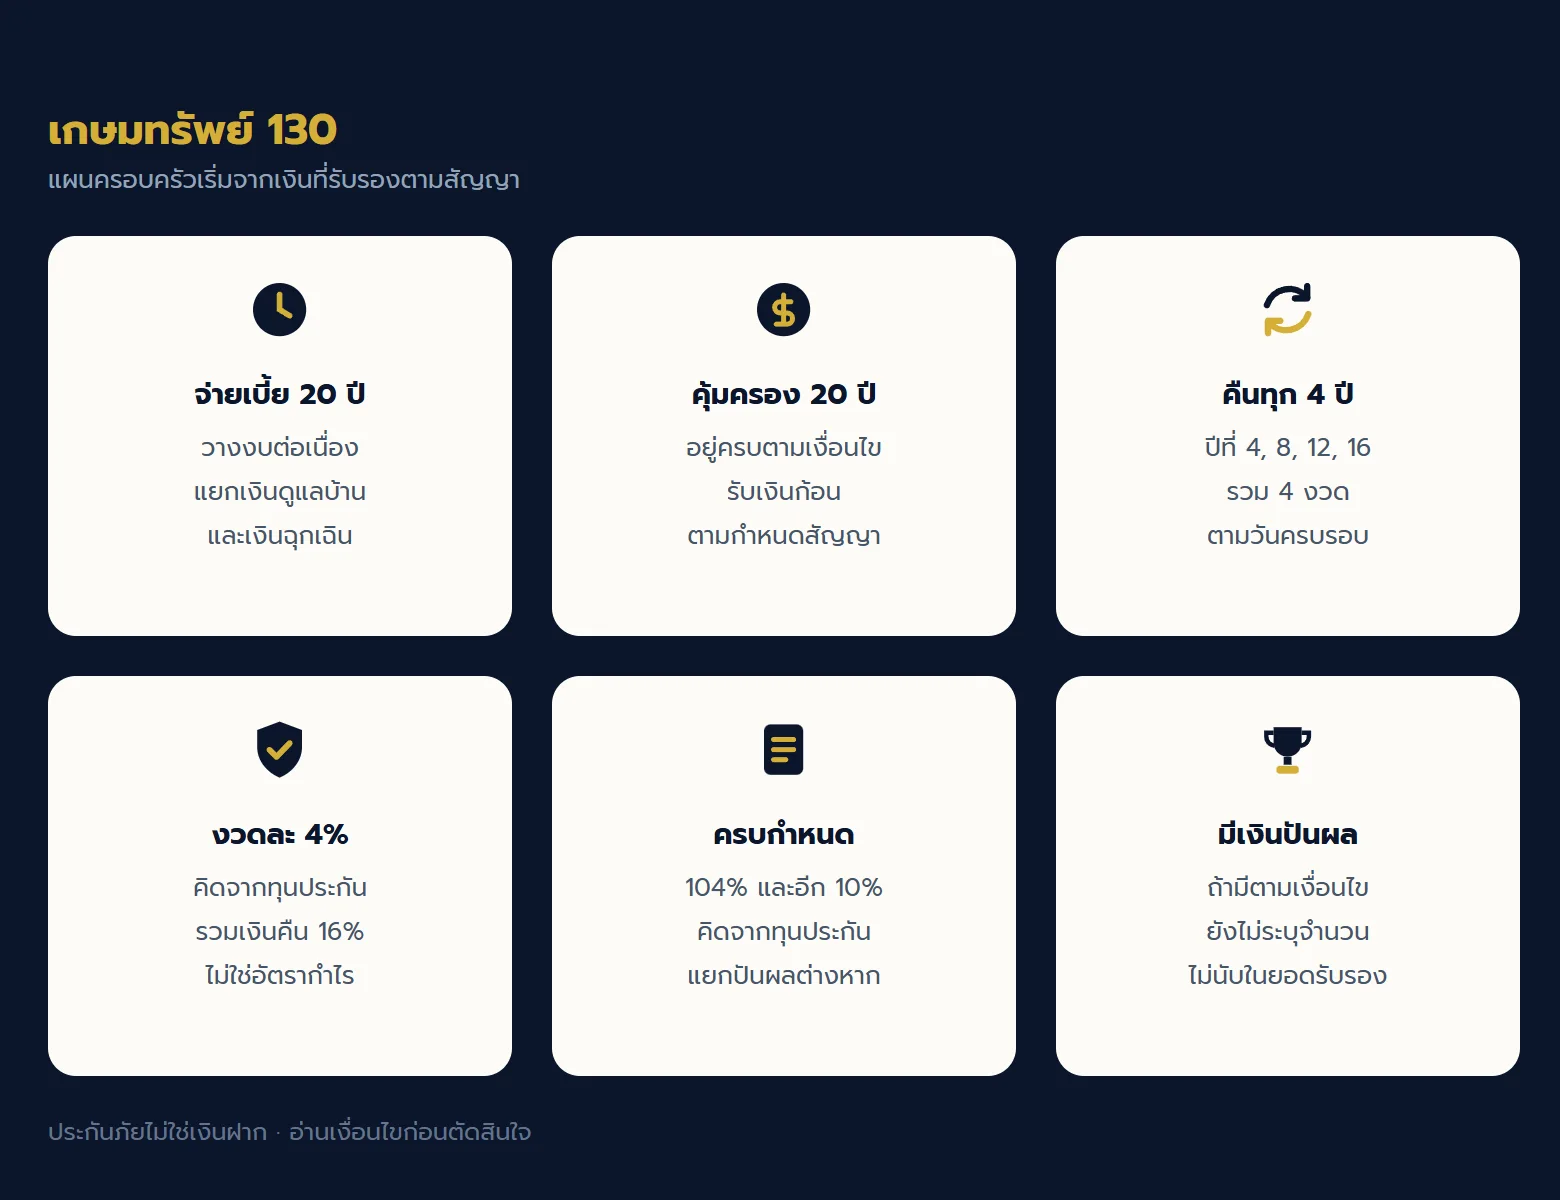
- จ่ายเบี้ยและคุ้มครอง 20 ปีตามสัญญา
- เงินคืน 4% ของทุนในปีที่ 4, 8, 12 และ 16
- รวมเงินคืนระหว่างสัญญา 16% ของทุน
- ครบกำหนดรับ 104% และเงินคืนอีก 10% ของทุนตามเอกสาร
- เงินปันผลถ้ามีแยกจากเงินตามสัญญา ยังไม่ระบุจำนวน
- คุ้มครองชีวิตและมีสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไข
เกษมทรัพย์ 130 ใช้เปอร์เซ็นต์ของทุนประกันเป็นฐานบอกผลประโยชน์ ไม่ใช่เปอร์เซ็นต์กำไรจากเบี้ยที่จ่าย ชื่อ 130 จึงไม่ควรถูกอ่านว่าเงินของคุณจะมีกำไรตามตัวเลขนั้น การดูส่วนต่างต้องใช้เบี้ยรวมและเงินรับของเคสเดียวกัน
เงินครบกำหนดในข้อมูลตัวอย่าง แยก 104% กับเงินคืนอีก 10% พร้อมคำว่าเงินปันผลถ้ามี บทความจะรวมเฉพาะสองส่วนที่ระบุเป็นจำนวนแน่นอนเพื่ออ่านเงินรับรอง แล้วเก็บปันผลเป็นอีกหัวข้อที่ไม่ใส่ตัวเลขสมมติ
เงื่อนไขสมัครที่บ้านควรตรวจร่วมกัน
การวางแผนเงินครอบครัวเริ่มจากระบุว่าใครเป็นผู้เอาประกัน ใครรับผิดชอบจ่ายเบี้ย และต้องการให้เงินมีหน้าที่อะไร หากคุณแม่เป็นผู้เอาประกันตามตัวอย่าง ความคุ้มครองอยู่บนชีวิตคุณแม่ ไม่ใช่ประกันของลูกโดยอัตโนมัติ
แบบในใบเสนอขายต้องตรวจสุขภาพ ผู้สมัครต้องแจ้งข้อมูลสุขภาพและอาชีพตามจริง การรับประกันขึ้นกับหลักเกณฑ์บริษัท อย่าใช้ใบเสนอขายของคนอื่นแทนผลพิจารณาของคุณ แม้อายุหรือทุนที่สนใจใกล้เคียงกัน
เอกสารไม่ได้แจกแจงอายุรับสมัครทั้งหมดหรือทุนเริ่มต้น จึงต้องขอให้ตัวแทนตรวจจากข้อมูลผลิตภัณฑ์ก่อนเลือกแผน การระบุอายุ 30 ปีในบทความหมายถึงอายุของเคส ไม่ใช่อายุขั้นต่ำหรือช่วงอายุที่สมัครได้
เหมาะกับบ้านที่จัดเงินประจำวันแยกไว้แล้ว
- ครอบครัวเริ่มต้นที่มีเงินสำรองและต้องการสร้างเงินก้อนตามกำหนดระยะยาว
- คุณแม่ที่วางงบชำระต่อเนื่องได้โดยไม่ดึงเงินดูแลลูกมาจ่ายเบี้ย
- บ้านที่ยอมรับรอบเงินคืนทุก 4 ปีและไม่ได้ต้องการถอนใช้ได้ทุกเวลา
- ผู้ที่เข้าใจว่าปันผลยังไม่แน่นอนและตั้งเป้าหมายจากส่วนรับรองเป็นหลัก
หากรายได้ครอบครัวยังอยู่ในช่วงเปลี่ยนแปลง ให้ลองดูว่างบที่ตั้งไว้ยังรักษาได้เมื่อมีค่าใช้จ่ายจำเป็นเพิ่มหรือไม่ ประกันออมทรัพย์ 20 ปีเป็นภาระต่อเนื่อง การเลือกเบี้ยให้พอดีตั้งแต่ต้นช่วยลดโอกาสต้องยกเลิกกลางทาง
ไม่ควรนำค่าใช้จ่ายใกล้ถึงกำหนดมาผูกไว้กับเงินครบสัญญา และไม่ควรนับเงินปันผลที่ยังไม่ประกาศเป็นเงินเรียนของลูกล่วงหน้า คุณสามารถกำหนดหน้าที่ของเงินก้อนรับรองให้ชัด แล้วประเมินส่วนเพิ่มเติมเมื่อมีข้อมูลจริง
สี่รอบเงินคืนและเงินก้อนปลายทาง
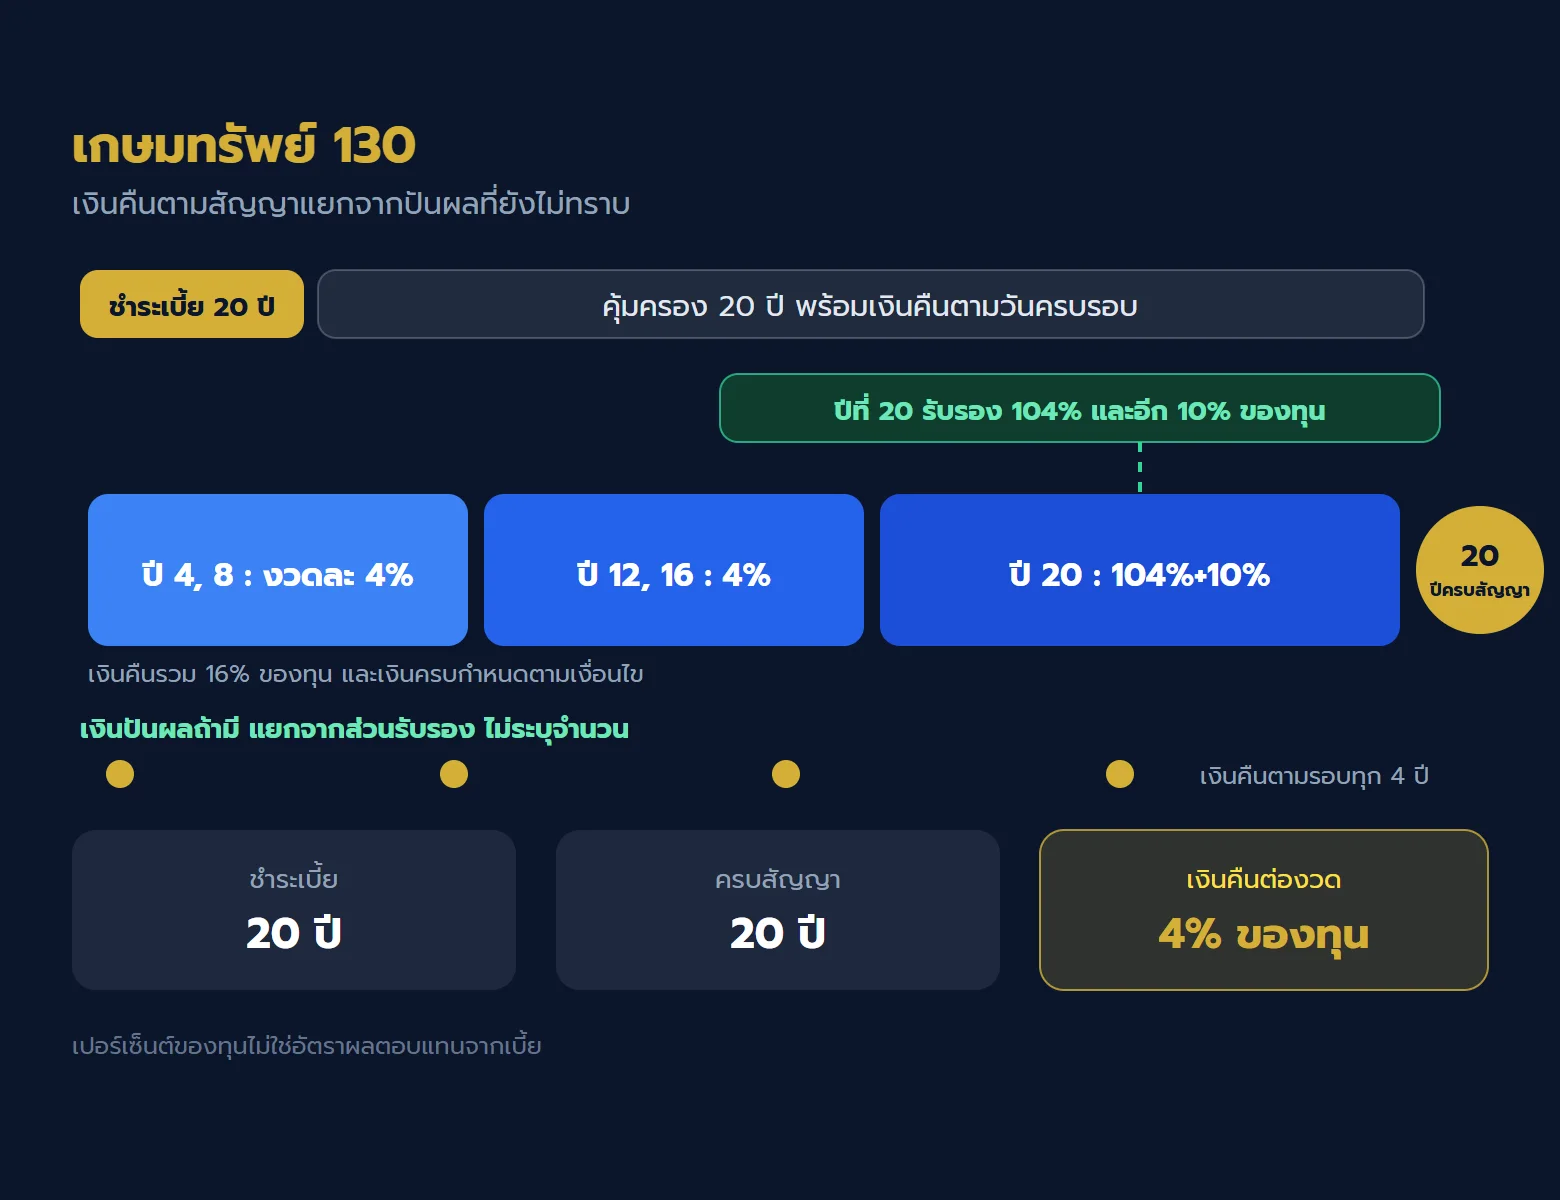
เกษมทรัพย์ 130 คืนเงินเมื่อถึงวันครบรอบปีที่ 4, 8, 12 และ 16 ครั้งละ 4% ของทุน รวม 4 ครั้ง คิดเป็น 16% ของทุน ปีที่ไม่มีเงินคืนยังมีหน้าที่ชำระเบี้ยตามกำหนด จึงต้องกันงบรายปีไว้โดยไม่รอเงินคืนมาช่วยทุกปี
ปีที่ 20 เป็นกำหนดรับเงินครบสัญญา 104% และเงินคืนอีก 10% ของทุน เมื่อมีชีวิตอยู่ครบตามเงื่อนไข ส่วนเงินปันผลถ้ามีจะเป็นส่วนเพิ่มเติมที่บริษัทแจ้งก่อนครบกำหนด ไม่ใช่งวดเงินคืน 4% อีกครั้ง
หากนำรอบนี้ไปจับคู่กับแผนของลูก ให้ใช้ปีกรมธรรม์จริงและวันเกิดของลูก ไม่สมมติว่าปีรับเงินตรงกับวันจ่ายค่าเรียนเสมอ การเริ่มสัญญาคนละช่วงทำให้วันรับเงินแตกต่างกัน แม้เลือกแบบประกันเดียวกัน
เคสคุณแม่อายุ 30 ปี: อ่านเงินออกก่อนเงินเข้า
ใบเสนอขายกำหนดทุน 2,000,000 บาท เบี้ยปีละ 112,000 บาท ชำระ 20 ปี รวม 2,240,000 บาท เงินคืนแต่ละงวด 80,000 บาท รวมระหว่างสัญญา 320,000 บาท และเงินรับรองเมื่อครบกำหนดรวม 2,280,000 บาท
ตารางนี้แสดงเบี้ยที่ต้องจ่าย เงินรับรองตามงวด และมูลค่าเวนคืนของเคส โดยไม่ใส่ผลจากการคงเงินคืนสะสม ไม่ใส่ปันผล และไม่บวกความคุ้มครองเสียชีวิตเป็นเงินรับพร้อมกับการอยู่ครบสัญญา หน่วยเป็นบาท
ปีแรกในตารางเวนคืนของ ข้อมูลตัวอย่าง ใช้เครื่องหมายขีด จึงคงรูปแบบไว้ ไม่ใส่จำนวนที่เอกสารไม่ได้แสดง ปีที่ 20 ใช้คำว่าครบกำหนดแทนค่าเวนคืน และเงิน 2,280,000 บาทในคอลัมน์เงินรับประกอบด้วย 2,080,000 บาทกับ 200,000 บาทตามหน้าแสดงผลประโยชน์
เบี้ยสะสมในตารางคำนวณจากเบี้ยรายปีคูณจำนวนปี ไม่หักเงินคืนออกจากภาระเบี้ย เพื่อให้เห็นเงินจ่ายทั้งหมดชัดเจน ส่วนเงินคืนเป็นเงินรับคนละด้านของแผน คุณจึงตรวจได้ว่าแต่ละปีต้องเตรียมเงินเท่าไร
ผลตอบแทนเฉลี่ยต่อปีของส่วนรับรองในเคสประมาณ 1.59% คำนวณจากจ่ายเบี้ยต้นปี รับเงินคืนปลายปีตามงวด และรับเงินเมื่อครบปีที่ 20 ไม่รวมปันผล ผลสะสมเงินคืน ภาษีและเงินเฟ้อ เป็นค่าคำนวณของเคสนี้ ไม่ใช่อัตราที่ใช้กับทุกคน
กำไรในที่นี้เป็นผลต่างจำนวนเงินรวม ไม่ใช่อัตราผลตอบแทนรายปี และไม่ได้สะท้อนกำลังซื้อในอนาคต การวางแผนครอบครัวควรพิจารณาวันใช้เงินและความสามารถจ่ายต่อเนื่องร่วมด้วย ไม่ตัดสินจากยอดปลายทางเพียงตัวเดียว
แยกเงินรับรองกับเงินปันผลให้เห็นคนละส่วน
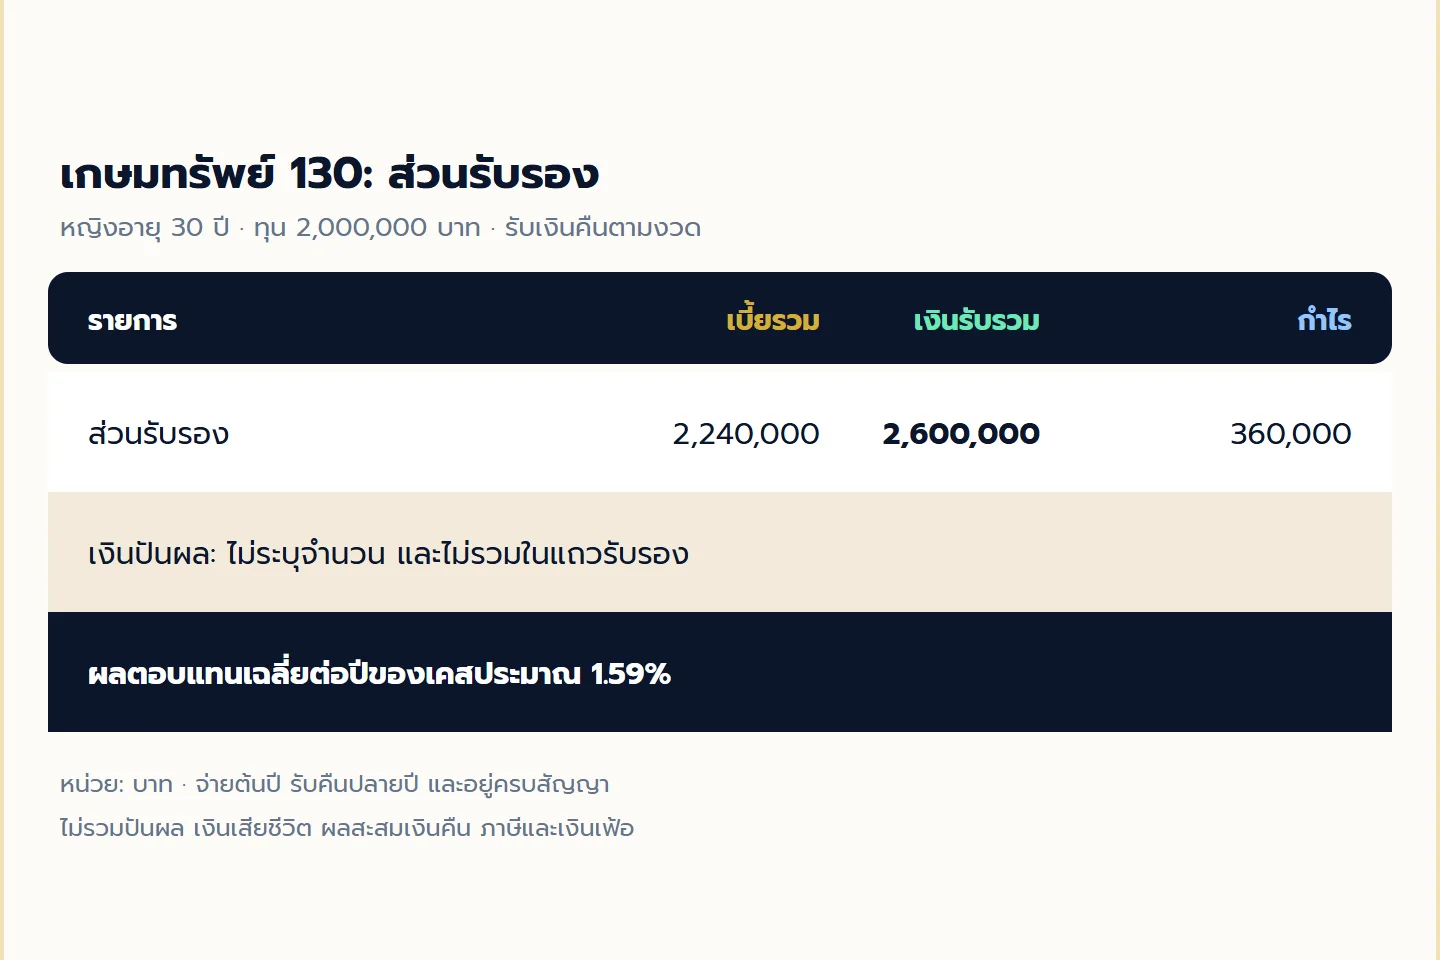
ส่วนรับรองที่ใช้ตั้งแผน
ส่วนนี้ประกอบด้วยเงินคืนระหว่างสัญญา 320,000 บาท และเงินเมื่อครบกำหนด 2,280,000 บาท รวม 2,600,000 บาทเมื่อทำตามเงื่อนไขและมีชีวิตอยู่ครบ การรวมนี้ไม่ดึงปันผลหรือดอกเบี้ยสะสมเงินคืนมาปน
เงินปันผลที่ยังไม่ทราบจำนวน
เกษมทรัพย์ 130 เป็นแบบมีเงินปันผล แต่กรุณาติดต่อตัวแทนเพื่อขอข้อมูลล่าสุดจำนวนหรืออัตราสำหรับนำมาคำนวณ บริษัทจะแจ้งอัตราการจ่ายให้ทราบก่อนครบสัญญา จึงไม่แสดงยอดคาดการณ์ ไม่รับรองว่าจะได้ และไม่เพิ่มตัวเลขลงในกำไรของส่วนรับรอง
การคงเงินคืนสะสมเป็นอีกทางเลือก
เอกสารมีทางเลือกคงเงินคืนไว้กับบริษัทพร้อมเงื่อนไขดอกเบี้ยตามประกาศที่เปลี่ยนได้ ผลสะสมนี้ต่างจากเงินปันผลและต่างจากการรับเงินคืนไปใช้ตามงวด ต้องตรวจประกาศและวิธีเบิกเงินก่อนเลือก ไม่รวมยอดของสองทางเลือกเป็นเงินรับพร้อมกัน
สำหรับบ้านที่ต้องการความชัดเจน ให้ทำแผนหลักจากส่วนรับรองที่ตรงวันรับเงิน แล้วบันทึกเงินปันผลเป็นรายการที่ยังไม่ทราบ เมื่อมีประกาศจริงค่อยประเมินว่าจะจัดให้เป้าหมายใด วิธีนี้ช่วยไม่ให้แผนรายจ่ายพึ่งเงินที่ยังไม่แน่นอน
ความคุ้มครองของคุณแม่กับภาระของครอบครัว
กรณีเสียชีวิตตามเอกสาร รับจำนวนเงินเอาประกันภัย 2,000,000 บาท หรือเงินค่าเวนคืนหากสูงกว่า ตัวอย่างปีที่ 19 ตารางแสดง 2,086,000 บาท เพราะมูลค่าเวนคืนสูงกว่าทุนตามเงื่อนไข ไม่ใช่การบวกทั้งสองจำนวนเข้าด้วยกัน
ความคุ้มครองเสียชีวิตและเงินอยู่ครบเป็นคนละเหตุการณ์ หากเป้าหมายคือให้ครอบครัวมีเงินรับช่วงภาระ ควรดูรายจ่ายที่ต้องรับผิดชอบและความคุ้มครองเดิมร่วมกัน ไม่ใช้เงินครบสัญญามาทดแทนการประเมินเงินที่จำเป็นเมื่อขาดรายได้
สิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงในเคสมีระยะ 20 ปี โดยไม่ต้องชำระเบี้ยเพิ่มสำหรับสิทธินี้ ต้องเข้าเกณฑ์นิยามและข้อยกเว้น ไม่ใช่ยกเว้นทุกครั้งที่พักงาน และไม่ใช่เงินสดเพิ่มตามทุน 2,000,000 บาท
วงเงินภาษีของบ้านต้องแยกตามผู้ใช้สิทธิ
เกษมทรัพย์ 130 ในใบเสนอขายมีเบี้ยชำระปีละ 112,000 บาท และระบุเบี้ยที่ใช้ลดหย่อน 100,000 บาทต่อปี ไม่ควรถือว่าเบี้ยเต็มจำนวนจะลดหย่อนได้ทั้งหมด หรือคิดว่าจำนวนลดหย่อนคือจำนวนเงินภาษีที่จะได้คืน
หากมีกรมธรรม์เดิม ต้องตรวจการใช้วงเงินร่วมกันตามกฎหมาย รวมถึงชื่อผู้มีสิทธิและหนังสือรับรองของปีภาษี อย่ารวมสิทธิของสมาชิกในบ้านเป็นวงเงินเดียวโดยไม่มีหลักเกณฑ์รองรับ ผลภาษีขึ้นกับข้อมูลของผู้ใช้สิทธิแต่ละคน
อ่าน หลักเกณฑ์ประกันชีวิตของกรมสรรพากร และตรวจสิทธิก่อนยื่นภาษี บทความไม่บวกผลประหยัดภาษีในกำไร เพื่อให้จำนวนตามสัญญายังแยกจากประโยชน์เฉพาะบุคคล
คำกังวลของครอบครัวและวิธีตรวจให้ตัดสินใจได้
กลัวว่ารายจ่ายลูกเพิ่มจนจ่ายเบี้ยไม่ไหว
กันงบจำเป็นและเงินฉุกเฉินก่อน แล้วเลือกภาระที่ไม่อาศัยรายได้พิเศษครั้งเดียว หากงบยังตึง ให้ทบทวนแผนก่อนเริ่ม ไม่ใช้การเวนคืนในอนาคตเป็นวิธีสำรองเงินของบ้าน
อยากใช้เงินก่อนครบ 20 ปี
เงินคืนมีรอบแน่นอนและค่าเวนคืนอาจต่ำกว่าเบี้ยที่จ่าย การหยุดก่อนกำหนดกระทบเงินรับ ความคุ้มครองและสิทธิภาษีได้ ขอข้อมูลทางเลือกจากบริษัทก่อนเปลี่ยนสัญญา พร้อมดูมูลค่าของปีที่ต้องการจริง
กลัวเงินปันผลไม่เป็นไปตามที่คิด
ตั้งแผนจากส่วนรับรองก่อนและไม่นับปันผลเป็นเงินที่ต้องใช้แน่ หากมีผู้เสนอจำนวนเพิ่ม ให้ขอเอกสารระบุที่มาและสถานะรับรอง การตัดสินใจจะชัดขึ้นเมื่อแยกสิทธิแน่นอนจากสิ่งที่ยังต้องรอประกาศ
คำถามก่อนนำแผนนี้เข้าประชุมงบครอบครัว
เกษมทรัพย์ 130 คืนเงินทุกปีหรือไม่?
ไม่ใช่ทุกปี คืน 4% ของทุนในปีที่ 4, 8, 12 และ 16 ตามวันครบรอบ ส่วนปีที่ 20 รับเงินครบกำหนดตามเงื่อนไข
เงิน 10% ตอนครบสัญญาคือเงินปันผลไหม?
ข้อมูลตัวอย่าง แยกเงินคืน 10% ของทุนไว้เป็นจำนวน 200,000 บาทในเคส พร้อมเงินปันผลถ้ามี จึงแยกเงินปันผลที่ยังไม่ทราบออกต่างหาก
กำไร 360,000 บาทรวมปันผลแล้วหรือยัง?
ยังไม่รวม เป็นผลต่างเงินรับรอง 2,600,000 บาทกับเบี้ยรวม 2,240,000 บาทเมื่อรับเงินคืนตามงวดและอยู่ครบ
ทำให้คุณแม่แล้วลูกได้รับความคุ้มครองด้วยไหม?
ผู้เอาประกันในตัวอย่างคือหญิงอายุ 30 ปี ความคุ้มครองอยู่บนชีวิตผู้เอาประกัน ไม่ใช่ประกันของลูกโดยอัตโนมัติ
สมัครต้องตรวจสุขภาพหรือไม่?
แบบในเอกสารต้องตรวจสุขภาพ และต้องแจ้งข้อมูลตามจริงตามหลักเกณฑ์รับประกันของบริษัท
เงื่อนไขที่ต้องอ่านก่อนใช้เงินระยะยาว
- ตัวเลขใช้เคสหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 2,000,000 บาท ไม่ใช่ราคาเบี้ยของทุกคน
- เงินรับรองและกำไรใช้กรณีรับเงินคืนตามงวดและมีชีวิตอยู่ครบสัญญา ไม่รวมปันผล ผลสะสมเงินคืน ภาษี เงินเฟ้อ และเงินเสียชีวิต
- เงินปันผลไม่รับรองและเอกสารไม่ระบุจำนวน บริษัทจะแจ้งก่อนครบกำหนดตามเงื่อนไข
- ประกันภัยไม่ใช่เงินฝาก เวนคืนก่อนครบอาจได้เงินน้อยกว่าเบี้ยและกระทบสิทธิภาษี
- ส่งคืนกรมธรรม์ตามเอกสารได้ภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่าย 500 บาท ผู้เรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- ข้อยกเว้นชีวิตรวมการแถลงเท็จ การฆ่าตัวตายในช่วงกำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามข้อกำหนด
- สิทธิยกเว้นเบี้ยมีนิยามและข้อยกเว้นเฉพาะ รวมเหตุทำร้ายตนเอง หน้าที่สงครามหรือปราบปราม และอากาศยานตามที่ระบุ
- ผลพิจารณาและรายละเอียดสมบูรณ์ยึดกรมธรรม์จริง ควรตรวจเงื่อนไขก่อนสมัคร
เริ่มจากเป้าหมายของบ้านและงบที่รักษาได้
คุณไม่จำเป็นต้องเริ่มจากทุนเท่าตัวอย่าง ให้เริ่มจากบทบาทของเงินที่ต้องการก่อน แล้วตรวจว่ารอบเงินคืน ระยะจ่ายเบี้ยและความคุ้มครองช่วยแผนของบ้านได้อย่างไร ถ้าช่วงใช้เงินไม่ตรง ให้ทบทวนก่อนตัดสินใจ
- แจ้งอายุ เพศ อาชีพ สุขภาพและผู้ที่จะเป็นผู้เอาประกัน
- เตรียมงบครอบครัว เงินสำรอง เป้าหมายใช้เงินและสิทธิประกันเดิม
- ขอใบเสนอขายเฉพาะบุคคล ตรวจส่วนรับรอง ปันผล วันรับเงินและเงื่อนไขก่อนยืนยัน
เกษมทรัพย์ 130 ช่วยให้เห็นกำหนดเงินคืนและเงินก้อนตามสัญญาได้ชัด เมื่อแยกเงินปันผลออกจากแผนหลักและกันงบชีวิตประจำวันไว้ การคุยเรื่องเงินระยะยาวของครอบครัวจะมีข้อมูลที่ตรวจสอบร่วมกันได้
การขอใบเสนอขายเป็นขั้นตรวจตัวเลขตามข้อมูลจริง ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด คุณจึงใช้ตารางที่ได้รับเปรียบเทียบกับงบและเป้าหมายก่อนตัดสินใจได้
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ทรัพย์บำนาญ G65 สำหรับคนเริ่มวางแผนใกล้วัยเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/15 สำหรับครอบครัวที่วางเงินระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทรัพย์บำนาญ G65 สำหรับคนเริ่มวางแผนใกล้วัยเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/15 สำหรับครอบครัวที่วางเงินระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น