เกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ เกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
ถ้าคุณเป็นคนโสดที่กำหนดเงินใช้ในอนาคต การเลือก เกษมปันผล 10/10 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
เกษมปันผล 10/10 เป็นประกันออมทรัพย์ที่จ่ายเบี้ยและคุ้มครอง 10 ปี มีเงินคืนตั้งแต่ปีแรกตามวันครบรอบ และเงินก้อนเมื่อครบกำหนด สำหรับคนทำงานที่กำลังตั้งงบออม ควรเข้าใจเงินรับแต่ละส่วนก่อนเลือกเบี้ยที่ต้องจ่ายต่อเนื่อง
ชื่อแบบอาจทำให้คุณนึกถึงเงินปันผล แต่ ข้อมูลตัวอย่าง ฉบับนี้แสดงเงินคืนตามสัญญาและทางเลือกคงเงินคืนสะสม ไม่ได้ให้ตัวเลขเงินปันผลเพิ่มเติมแยกไว้ บทความจึงใช้เฉพาะผลประโยชน์ที่เอกสารระบุ โดยไม่คาดการณ์เงินรับเพิ่มจากชื่อผลิตภัณฑ์
ตัวอย่างเป็นหญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 1,000,000 บาทของไทยประกันชีวิต ข้อมูลนี้ใช้ช่วยอ่านโครงสร้าง ไม่ได้หมายความว่าคนเริ่มทำงานทุกคนควรเลือกทุนหรือเบี้ยเท่ากัน ให้เริ่มจากภาระและความพร้อมของคุณเอง
เริ่มต้นด้วยข้อมูลรายได้และวันที่อยากใช้เงิน
คุณเตรียมงบเบี้ยที่จ่ายต่อเนื่องได้และวันใช้เงินของเป้าหมายไว้ก่อน ให้ตัวแทนช่วยจัดตารางตามข้อมูลจริง แล้วตรวจว่าความคุ้มครองและเงินคืนมีหน้าที่เหมาะกับแผนชีวิตช่วงทำงานของคุณหรือไม่
- แจ้งอายุ เพศ อาชีพและข้อมูลสุขภาพของผู้ที่จะสมัคร
- เตรียมงบออม เงินสำรองและข้อมูลสิทธิประกันเดิม
- ขอใบเสนอขาย ตรวจวันจ่าย วันรับ มูลค่าระหว่างทางและผู้รับประโยชน์ก่อนตัดสินใจ
เกษมปันผล 10/10 ควรตัดสินจากเงินที่จ่าย เงินที่รับ และเงื่อนไขจริง เมื่อคุณเข้าใจความต่างของเงินคืนกับชื่อแบบ และตั้งงบให้สอดคล้องกับรายได้ การประเมินแผนจะชัดเจนขึ้น
การขอใบเสนอขายเป็นขั้นตรวจตัวเลขตามข้อมูลจริง ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด คุณจึงตรวจงบและเงื่อนไขก่อนตัดสินใจได้
เงินคืนรายปีช่วยวางแผนได้ เมื่ออ่านฐานถูกต้อง
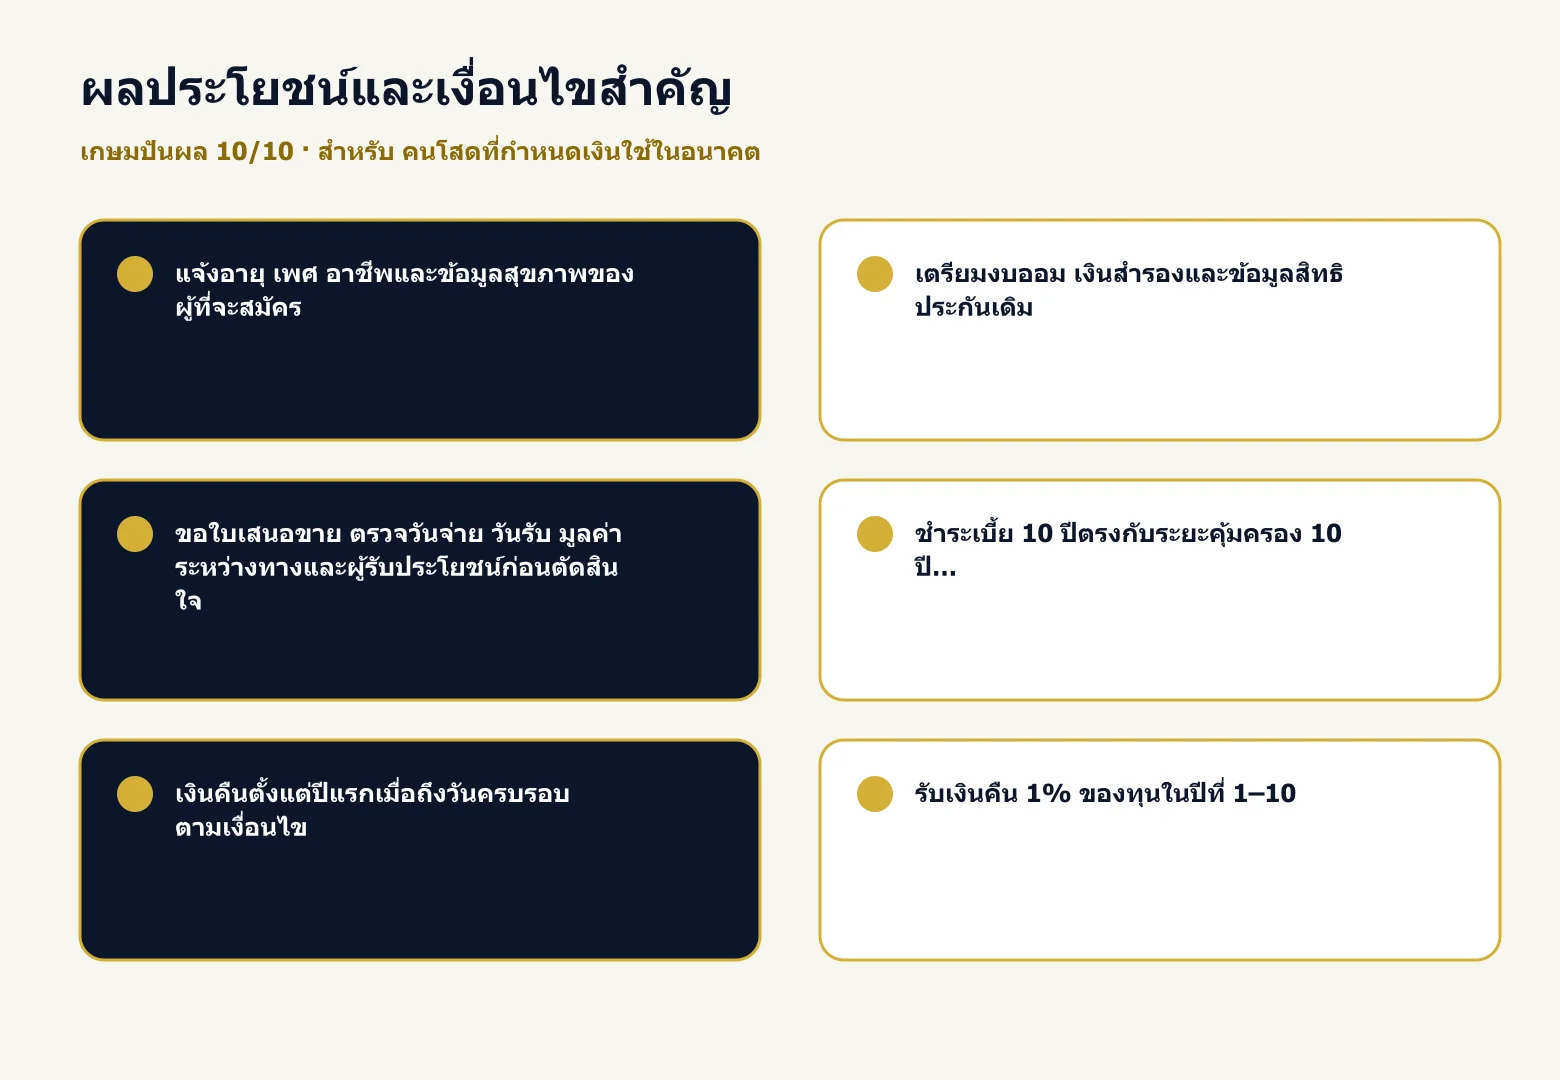
- ชำระเบี้ย 10 ปีตรงกับระยะคุ้มครอง 10 ปี
- เงินคืนตั้งแต่ปีแรกเมื่อถึงวันครบรอบตามเงื่อนไข
- รับเงินคืน 1% ของทุนในปีที่ 1–10
- เงินครบสัญญา 120% ของทุนเมื่อมีชีวิตอยู่ครบกำหนด
- มีความคุ้มครองชีวิตตามทุน หรือเงินค่าเวนคืนหากสูงกว่า
- มีสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไขโดยไม่ต้องชำระเบี้ยเพิ่มเติมสำหรับสิทธินี้
คำว่าเงินคืนทุกปีหมายถึงกำหนดวันครบรอบ ไม่ใช่เงินเข้าทุกเดือนหรือรับทันทีหลังจ่ายเบี้ย เมื่อคุณนำไปวางแผนรายจ่าย ต้องใช้วันที่รับเงินจริงและกันเงินรองรับช่วงก่อนถึงกำหนดด้วย
เงินคืน 1% เป็นสัดส่วนของทุนประกัน ไม่ใช่อัตราผลตอบแทนรายปีจากเบี้ย ส่วนเงินครบสัญญา 120% ก็ไม่ได้หมายถึงกำไร 120% การอ่านกำไรต้องรวมเงินรับตามงวดและเงินครบกำหนดแล้วหักเบี้ยรวมของเคส
ตรวจความพร้อมก่อนเลือกประกันออมทรัพย์ 10 ปี
เกษมปันผล 10/10 ตามเอกสารนี้ต้องตรวจสุขภาพ และต้องแจ้งข้อมูลสมัครตามจริง หากคุณมีประวัติรักษาหรือหน้าที่ทำงานเฉพาะ ให้ตัวแทนช่วยตรวจข้อมูลที่ต้องเตรียม ผลรับประกันและเงื่อนไขให้เป็นไปตามหลักเกณฑ์บริษัท
การออมเงินสำหรับคนทำงานควรเริ่มหลังจากจัดรายจ่ายจำเป็นและเงินสำรองแล้ว โดยเฉพาะคนที่เพิ่งมีรายได้ประจำ คุณยังอาจมีค่าใช้จ่ายตั้งต้นชีวิตหรือแผนเปลี่ยนงาน จึงควรเลือกงบที่ไม่ทำให้ต้องพึ่งรายได้พิเศษทุกครั้งที่ถึงงวดเบี้ย
ใบเสนอขายนี้ใช้งวดรายปี จึงไม่สร้างเบี้ยรายเดือนด้วยการหารเอง หากต้องการชำระงวดอื่น ให้ขอจำนวนเงินที่บริษัทเสนอจริงและตรวจเงื่อนไขงวดนั้นก่อนนำไปใส่ในงบส่วนตัว
คนโสดวัยทำงานควรให้เงินแต่ละส่วนมีหน้าที่อะไร
- เงินพร้อมใช้สำหรับรายจ่ายใกล้ถึงและเหตุฉุกเฉินควรแยกไว้ก่อน
- เงินออมสำหรับเป้าหมายระยะ 10 ปีจึงค่อยนำมาประเมินแผนนี้
- งบชำระต้องรักษาได้ต่อเนื่อง ไม่ขึ้นกับเงินคืนทั้งหมดมาหมุนจ่าย
- ความคุ้มครองที่ต้องการให้ครอบครัวควรประเมินร่วมกับภาระจริง
แม้ยังไม่มีบุตร คุณอาจมีคนในครอบครัวที่ช่วยดูแลหรือมีภาระหนี้ของตัวเอง ให้ตรวจว่างบออมยังเหลือพื้นที่สำหรับหน้าที่เหล่านี้ อย่าเลือกจากยอดรับปลายทางเพียงอย่างเดียวจนมองข้ามรายจ่ายระหว่างทาง
แผนนี้อาจเหมาะเมื่อคุณต้องการกำหนดวันรับเงินระยะยาวและเข้าใจข้อจำกัดการจบก่อนกำหนด หากเงินส่วนเดียวกันอาจใช้กับบ้าน การศึกษา หรือย้ายงานก่อนครบสัญญา ควรกันเงินสำหรับเป้าหมายนั้นไว้ต่างหาก
ปีสุดท้ายมีทั้งเงินคืนและเงินครบสัญญา
ปีที่ 1–9 ชำระเบี้ยตามกำหนดและรับเงินคืนเมื่อถึงวันครบรอบ ปีที่ 10 ยังอยู่ในช่วงชำระเบี้ย และเมื่อมีชีวิตอยู่ครบตามเงื่อนไขจะรับเงินคืนงวดสุดท้ายร่วมกับเงินครบกำหนดสัญญา
ในเคสทุน 1,000,000 บาท เงินคืนต่องวดเป็น 10,000 บาท รับ 10 งวดรวม 100,000 บาท ส่วนเงินครบสัญญาเป็น 1,200,000 บาท ปีสุดท้ายจึงมีเงินรับตามสองรายการรวม 1,210,000 บาท ไม่ใช่ตัดเงินคืนงวดสุดท้ายออก
แยกความหมายของเงินรับปีสุดท้าย 1,210,000 บาท ออกจากเงินรับตลอดสัญญา 1,300,000 บาท เพราะก่อนหน้าปีสุดท้ายคุณได้รับเงินคืนไปแล้วตามงวด การแยกนี้ช่วยไม่ให้นับเงินซ้ำเมื่อดูยอดรวม
เคสเบี้ย 124,700 บาทต่อปี เมื่อนำเงินออกมาเทียบกับเงินรับ
หญิงอายุ 30 ปีในข้อมูลตัวอย่าง ชำระเบี้ย 124,700 บาท จำนวน 10 ปี รวม 1,247,000 บาท เงินคืนรวม 100,000 บาทและเงินครบสัญญา 1,200,000 บาท เป็นเงินรับรวม 1,300,000 บาท กำไร 53,000 บาทตรงกับตารางสรุปหน้า 4
จำนวนกำไรนี้ใช้กรณีรับเงินคืนตามงวดและอยู่ครบสัญญา ไม่รวมผลคงเงินคืนสะสม สิทธิภาษี เงินเฟ้อ หรือเงินกรณีเสียชีวิต คุณจึงควรดูควบคู่กับวัตถุประสงค์ออมและระยะชำระ ไม่ใช้เป็นคำรับรองผลที่ทุกคนจะได้รับโดยไม่ตรวจเงื่อนไข
หน่วยในตารางเป็นบาท ใช้ข้อมูลหน้า 1, 4 และ 6 เงินค่าเวนคืนเป็นจำนวนก่อนหักหนี้สิน และหักเงินจ่ายคืนถ้ามีแล้วตามหมายเหตุ ไม่ใช่เงินที่รับเพิ่มจากเงินครบสัญญาอีกก้อนหนึ่ง
สิ้นปีแรก เบี้ยที่ชำระเป็น 124,700 บาท เงินคืนตามงวด 10,000 บาท และเงินค่าเวนคืนในตาราง 5,000 บาท แสดงให้เห็นว่าการออกจากสัญญาเร็วมีผลต่อเงินที่ได้รับมาก จึงควรใช้เงินที่ไม่ต้องดึงกลับเร็วมาเริ่มแผน
ระหว่างสัญญาคุณยังควรตรวจสถานะชำระเบี้ยและข้อมูลบัญชีรับเงินให้ถูกต้อง หากเปลี่ยนที่อยู่หรือช่องทางติดต่อ ให้ปรับข้อมูลกับบริษัทเพื่อรับเอกสารและติดตามสิทธิได้ครบ
ชื่อปันผลไม่ใช่เหตุผลให้เพิ่มยอดเงินรับเอง
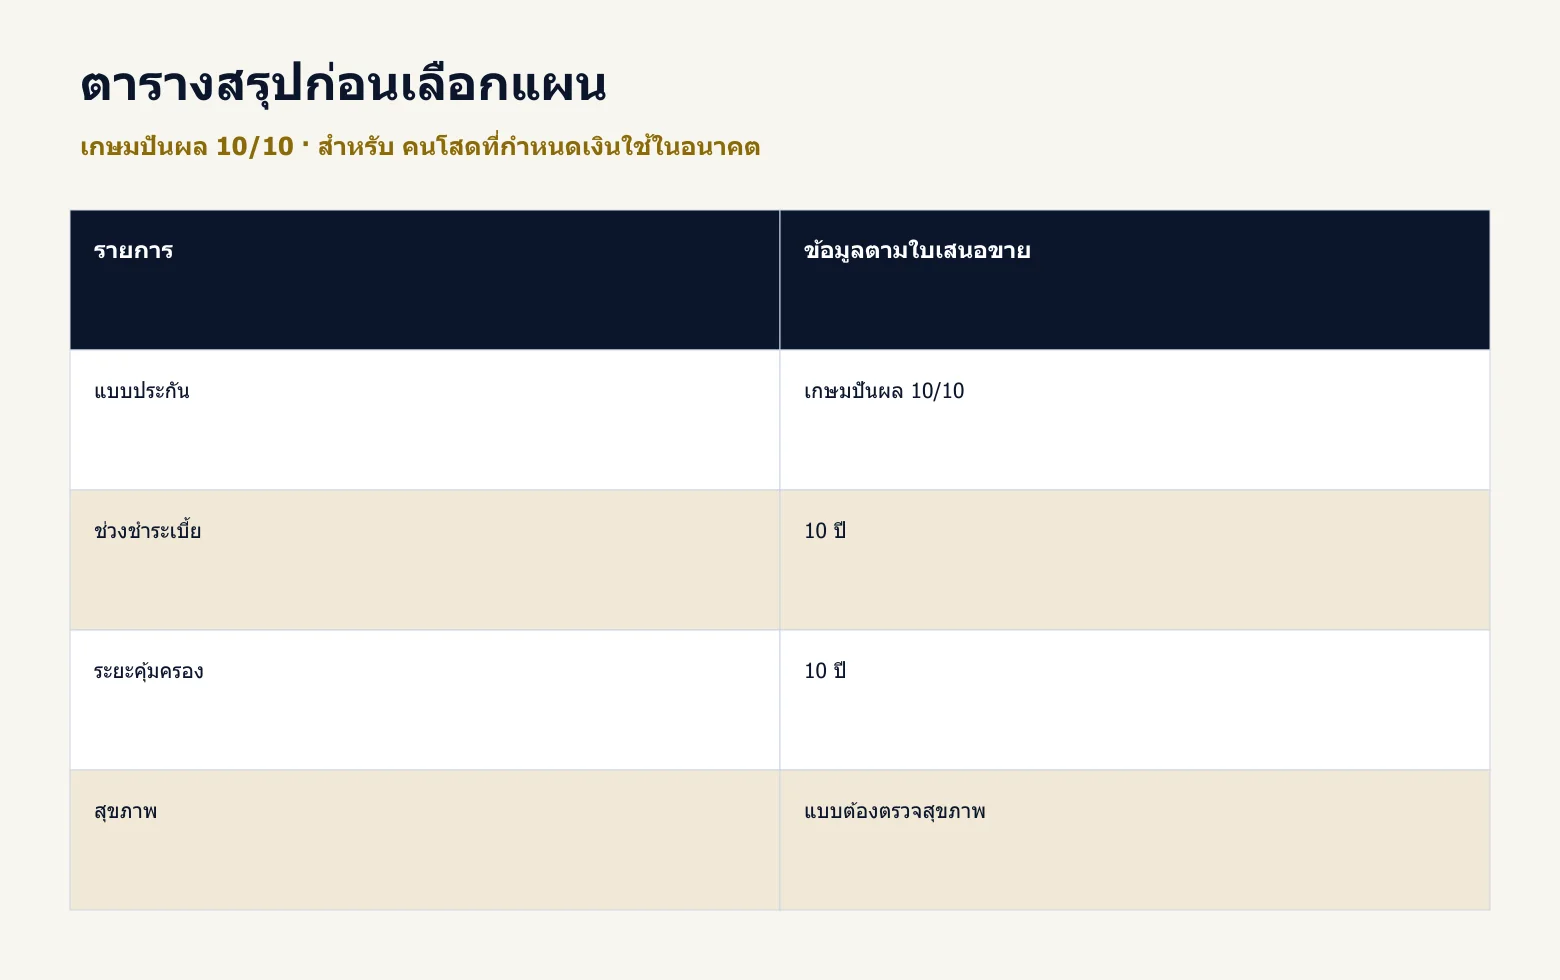
เอกสารฉบับนี้ให้เงินคืนตามสัญญาอย่างชัดเจน และแสดงอีกทางเลือกคือคงเงินคืนสะสมไว้กับบริษัท ไม่ได้แจกแจงเงินปันผลเพิ่มเติมเป็นจำนวนให้ใช้คำนวณ ดังนั้นยอดที่บทความแสดงจึงไม่บวกเงินปันผลสมมติจากชื่อแบบ
กรณีคงเงินคืนสะสมมีเงื่อนไขดอกเบี้ยตามประกาศที่เปลี่ยนแปลงได้ ต้องตรวจข้อมูลก่อนเลือกและวิธีขอรับเงินภายหลัง ไม่ถือยอดตัวอย่างสะสมเป็นเงินรับรองตลอดสัญญา และไม่รวมสองทางเลือกเป็นเงินรับพร้อมกัน
หากต้องการข้อมูลสิทธิอื่นนอกเหนือ ข้อมูลตัวอย่าง นี้ ให้ขอเอกสารที่ระบุผลประโยชน์และเงื่อนไขครบก่อนตัดสินใจ ชื่อทางการตลาดช่วยระบุผลิตภัณฑ์ได้ แต่ตัวเลขที่จะนำไปวางแผนต้องกลับมาตรวจที่ข้อกำหนดจริง
ความคุ้มครองชีวิตต้องอ่านพร้อมหมายเหตุในตาราง
เกษมปันผล 10/10 กำหนดผลประโยชน์เสียชีวิตตามจำนวนเงินเอาประกันภัย 1,000,000 บาทของเคส หากเงินค่าเวนคืนสูงกว่า ให้ใช้เงินค่าเวนคืนตามเงื่อนไข เช่น ตารางปีที่ 9 แสดงความคุ้มครอง 1,047,000 บาท
ข้อมูลตัวอย่าง มีหมายเหตุว่าผลประโยชน์เสียชีวิตรวมเงินจ่ายคืนที่ได้รับแล้วอาจน้อยกว่าเบี้ยที่ชำระมาในบางปี ไม่รวมเบี้ยสัญญาเพิ่มเติม จึงไม่ควรสรุปว่าทุกช่วงของสัญญาจะรับคืนมากกว่าเบี้ยเสมอเมื่อเกิดเหตุเสียชีวิต
เงินเสียชีวิตกับเงินครบสัญญาเป็นคนละกรณี ไม่บวกเป็นยอดรับพร้อมกัน หากวัตถุประสงค์หลักของคุณคือช่วยครอบครัวรับภาระ ให้ตรวจจำนวนคุ้มครองตามช่วงเวลาร่วมกับประกันเดิม ไม่ใช้ยอดเงินออมปลายทางมาแทนการประเมินความคุ้มครอง
สิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงในใบเสนอขายมีระยะ 10 ปี โดยไม่ต้องจ่ายเบี้ยเพิ่มเติมสำหรับสิทธินี้ เป็นการยกเว้นภาระชำระตามเงื่อนไข ไม่ใช่รับเงินสด 1,000,000 บาทเพิ่ม และไม่ครอบคลุมการหยุดงานทุกเหตุโดยอัตโนมัติ
ใช้สิทธิภาษีประกันชีวิตหลังตรวจวงเงินเดิม
เงื่อนไขของแบบกำหนดเบี้ยที่หักลดหย่อน 100,000 บาทต่อปี ขณะที่เบี้ยชำระจริง 124,700 บาท คุณจึงไม่ควรนำเบี้ยทั้งหมดไปถือว่าใช้ลดหย่อนได้เต็มจำนวน สิทธิจริงต้องตรงกฎหมายและหนังสือรับรองของปีภาษีนั้น
คนทำงานที่มีประกันเดิมควรรวมข้อมูลสิทธิที่ใช้ก่อนเพิ่มกรมธรรม์ วงเงินไม่ได้เริ่มใหม่ทุกฉบับ และจำนวนลดหย่อนไม่ใช่จำนวนภาษีที่ได้คืนเท่ากันทุกคน ให้ตรวจรายได้และสิทธิของคุณกับผู้ดูแลภาษี
อ้างอิง หลักเกณฑ์ประกันชีวิตของกรมสรรพากร โดยกำไรที่แสดงในบทความยังไม่บวกผลประหยัดภาษี เพื่อแยกเงินตามสัญญาออกจากสิทธิของแต่ละบุคคล
ถ้ายังลังเล ให้แก้ที่งบและเป้าหมายก่อน
กลัวว่าจ่ายแล้วจะไม่มีเงินพร้อมใช้
เริ่มจากแยกเงินฉุกเฉินและรายจ่ายที่กำลังจะถึงออกก่อน หากงบออมยังไม่มั่นคง ให้ทบทวนระดับเบี้ยที่รักษาได้ ไม่ใช้ความคาดหวังว่าจะเวนคืนมาทดแทนเงินสำรอง
กังวลว่ารายได้จะเปลี่ยนในอนาคต
ดูภาระในช่วงรายได้ปกติแทนการยึดรายได้พิเศษครั้งเดียว หากสถานการณ์เปลี่ยนหลังเริ่มสัญญา ให้ติดต่อบริษัทก่อนขาดชำระและขอทางเลือกพร้อมผลต่อเงินรับและความคุ้มครอง
เห็นคำว่าปันผลแล้วไม่แน่ใจว่าอะไรรับรอง
ให้แยกเงินคืนตามสัญญาจากผลคงเงินสะสมตามประกาศ และขอเอกสารเพิ่มเติมหากมีการกล่าวถึงประโยชน์อื่น ไม่ใช้คำอธิบายปากเปล่ามาเติมตัวเลขลงในแผนเงินของคุณ
คำถามสำหรับคนเริ่มวางแผนออม
เกษมปันผล 10/10 เริ่มรับเงินคืนเมื่อไร?
รับเมื่อถึงวันครบรอบปีแรกตามเงื่อนไข ไม่ใช่รับทันทีหลังชำระเบี้ย
ปีที่ 10 ยังมีเงินคืนรายปีหรือไม่?
มีเงินคืน 1% ของทุนตามตาราง ร่วมกับเงินครบสัญญา 120% ของทุนเมื่อมีชีวิตอยู่ครบ
ตัวอย่างนี้มีเงินปันผลเพิ่มเติมเท่าไร?
กรุณาติดต่อตัวแทนเพื่อขอข้อมูลล่าสุดตัวเลขเงินปันผลเพิ่มเติม จึงไม่เติมหรือรวมเงินปันผลสมมติในยอดเงินรับ
เงินเสียชีวิตมากกว่าเบี้ยที่จ่ายทุกปีไหม?
ไม่ควรสรุปเช่นนั้น ข้อมูลตัวอย่าง เตือนว่าเงินเสียชีวิตรวมเงินคืนที่รับแล้วอาจต่ำกว่าเบี้ยที่ชำระในบางปี
ต้องตรวจสุขภาพก่อนสมัครหรือไม่?
แบบในเอกสารต้องตรวจสุขภาพ และแจ้งข้อมูลจริงตามหลักเกณฑ์บริษัท
ข้อควรอ่านก่อนยืนยันใบสมัคร
- ตัวเลขเป็นหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 1,000,000 บาทในกรณีตัวอย่าง ไม่ใช่เบี้ยสำหรับทุกคน
- เงินรับรวมและกำไรใช้กรณีรับเงินคืนตามงวดและมีชีวิตอยู่ครบสัญญา ไม่รวมภาษี เงินเฟ้อ และเงินเสียชีวิต
- กรุณาติดต่อตัวแทนเพื่อขอข้อมูลล่าสุดตัวเลขเงินปันผลเพิ่มเติม ไม่ควรสมมติขึ้นเอง
- ผลจากการคงเงินคืนสะสมขึ้นกับประกาศที่เปลี่ยนแปลงได้ แยกจากเงินรับตามงวด
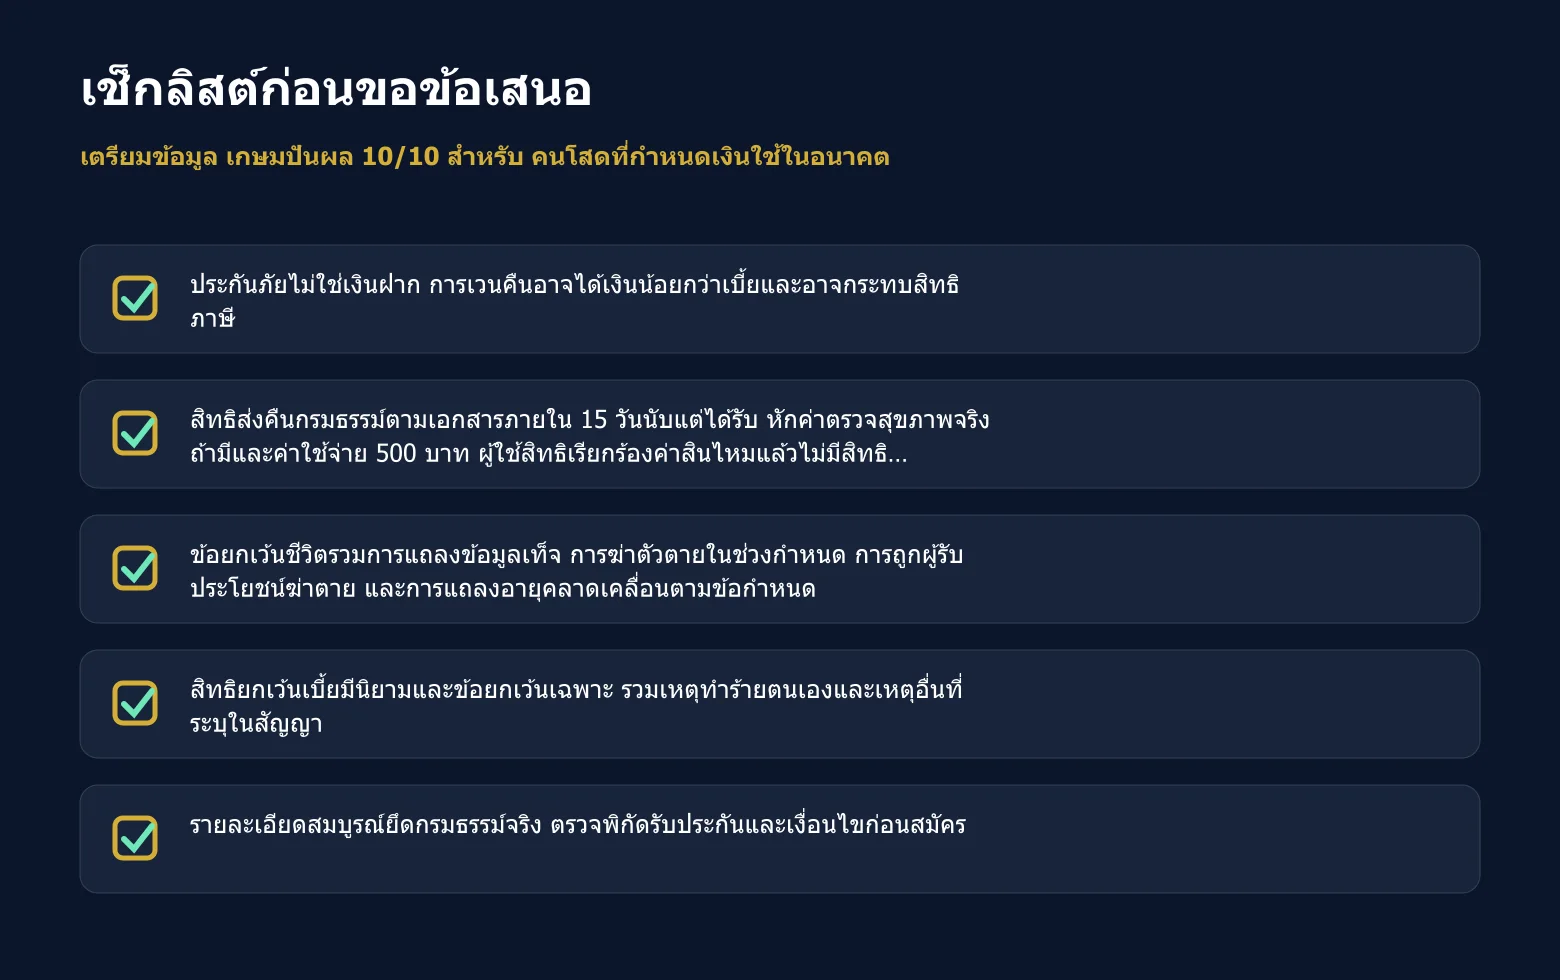
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนอาจได้เงินน้อยกว่าเบี้ยและอาจกระทบสิทธิภาษี
- สิทธิส่งคืนกรมธรรม์ตามเอกสารภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่าย 500 บาท ผู้ใช้สิทธิเรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- ข้อยกเว้นชีวิตรวมการแถลงข้อมูลเท็จ การฆ่าตัวตายในช่วงกำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามข้อกำหนด
- สิทธิยกเว้นเบี้ยมีนิยามและข้อยกเว้นเฉพาะ รวมเหตุทำร้ายตนเองและเหตุอื่นที่ระบุในสัญญา
- รายละเอียดสมบูรณ์ยึดกรมธรรม์จริง ตรวจพิกัดรับประกันและเงื่อนไขก่อนสมัคร
เริ่มตรวจแผนที่เหมาะกับคุณจากข้อมูลจริง
สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต ขั้นต่อไปคือส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ เกษมปันผล 10/10 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
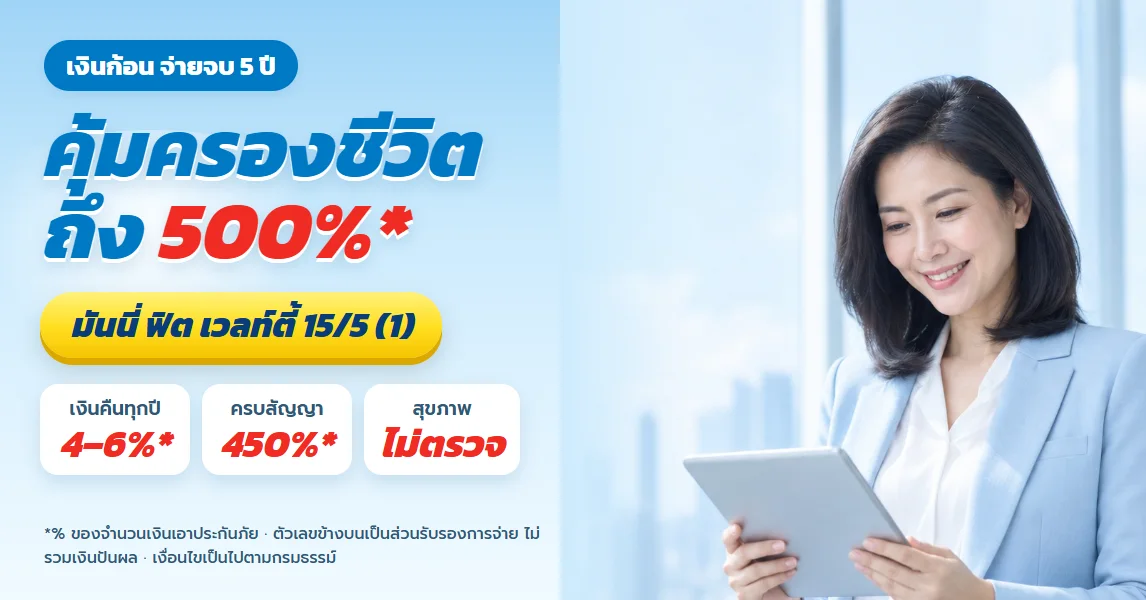
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด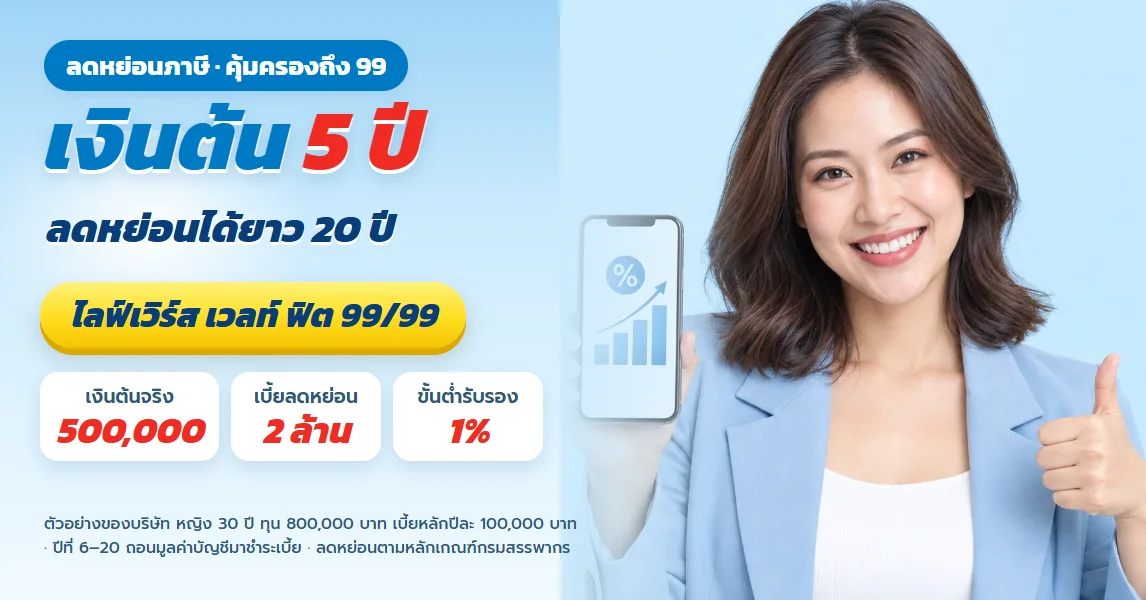
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด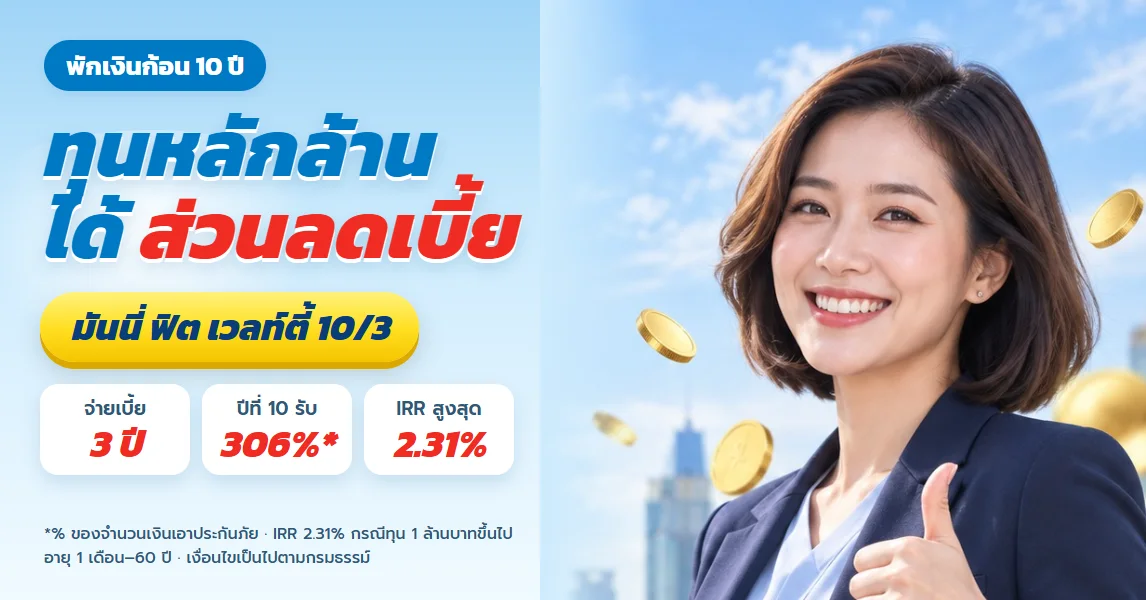
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด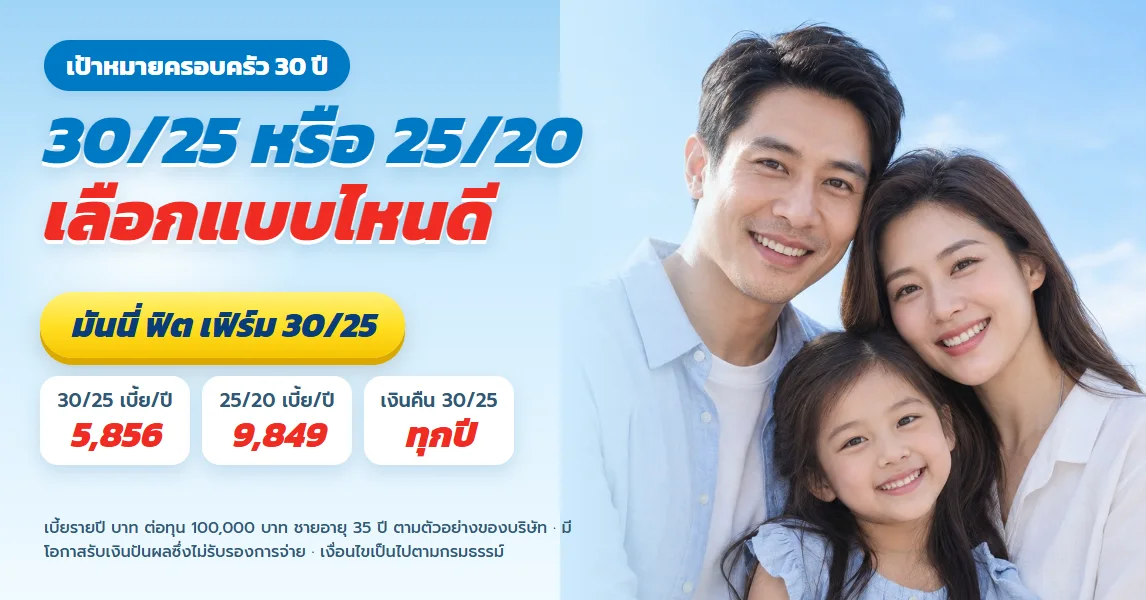
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
ดูรายละเอียด
ประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
ดูรายละเอียดประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น