มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
มันนี่ ฟิต เฟิร์ม 30/25 วางคู่กับ 25/20 ให้ครอบครัวเลือกระยะที่เหมาะ เทียบเบี้ย เงินคืน เงินปันผล ความคุ้มครองชีวิต และภาษี พร้อมตารางผลประโยชน์ครบ 30 ปี
มันนี่ ฟิต เฟิร์ม 30/25 มักถูกหยิบมาคุยคู่กับ มันนี่ ฟิต เฟิร์ม 25/20 เมื่อครอบครัววางเป้าหมายไกล เช่น เงินก้อนตอนเกษียณ หรือออมเงินให้ลูกไว้ใช้ในอีกหลายสิบปี หน้านี้จึงวางสองแบบเทียบกันทีละประเด็น เพื่อหาว่าประกันออมทรัพย์สำหรับครอบครัวตัวไหนเข้ากับบ้านคุณ
ตัวเลขของทั้งสองแบบมาจากตัวอย่างของบริษัทชุดเดียวกัน คือผู้ชายอายุ 35 ปี ทุนประกัน 100,000 บาท จึงวางเทียบกันได้ตรง ๆ
ภาพรวม มันนี่ ฟิต เฟิร์ม 30/25 ในหกข้อ
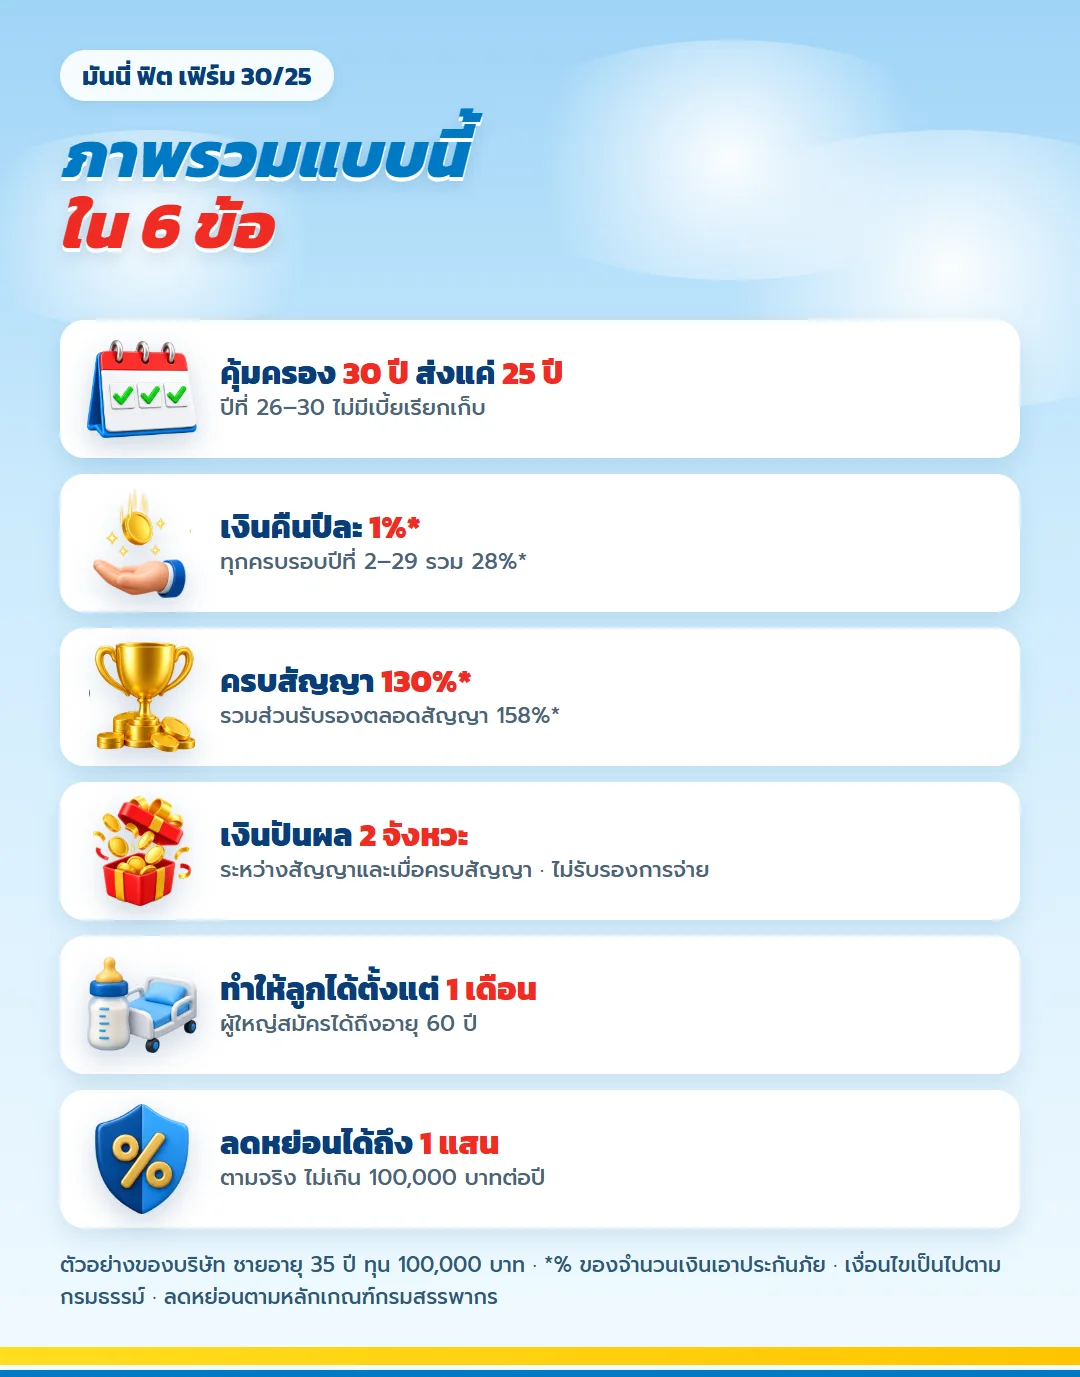
- คุ้มครอง 30 ปี ส่งเบี้ยเพียง 25 ปี
- รับเงินคืน 1% ของทุนทุกครบรอบปี ตั้งแต่ปีที่ 2 ถึงปีที่ 29
- ปีที่ 30 รับเงินครบกำหนดสัญญา 130% ของทุน รวมส่วนรับรอง 158%
- มีโอกาสรับเงินปันผลทั้งระหว่างสัญญาและเมื่อครบสัญญา ซึ่งไม่รับรองการจ่าย
- ทำให้ลูกได้ตั้งแต่อายุ 1 เดือน ผู้ใหญ่สมัครได้ถึงอายุ 60 ปี
- เบี้ยนำไปลดหย่อนภาษีได้ตามจริงสูงสุด 100,000 บาทต่อปี
แผนภาพผลประโยชน์ของ 30/25 ก่อนเริ่มเทียบ
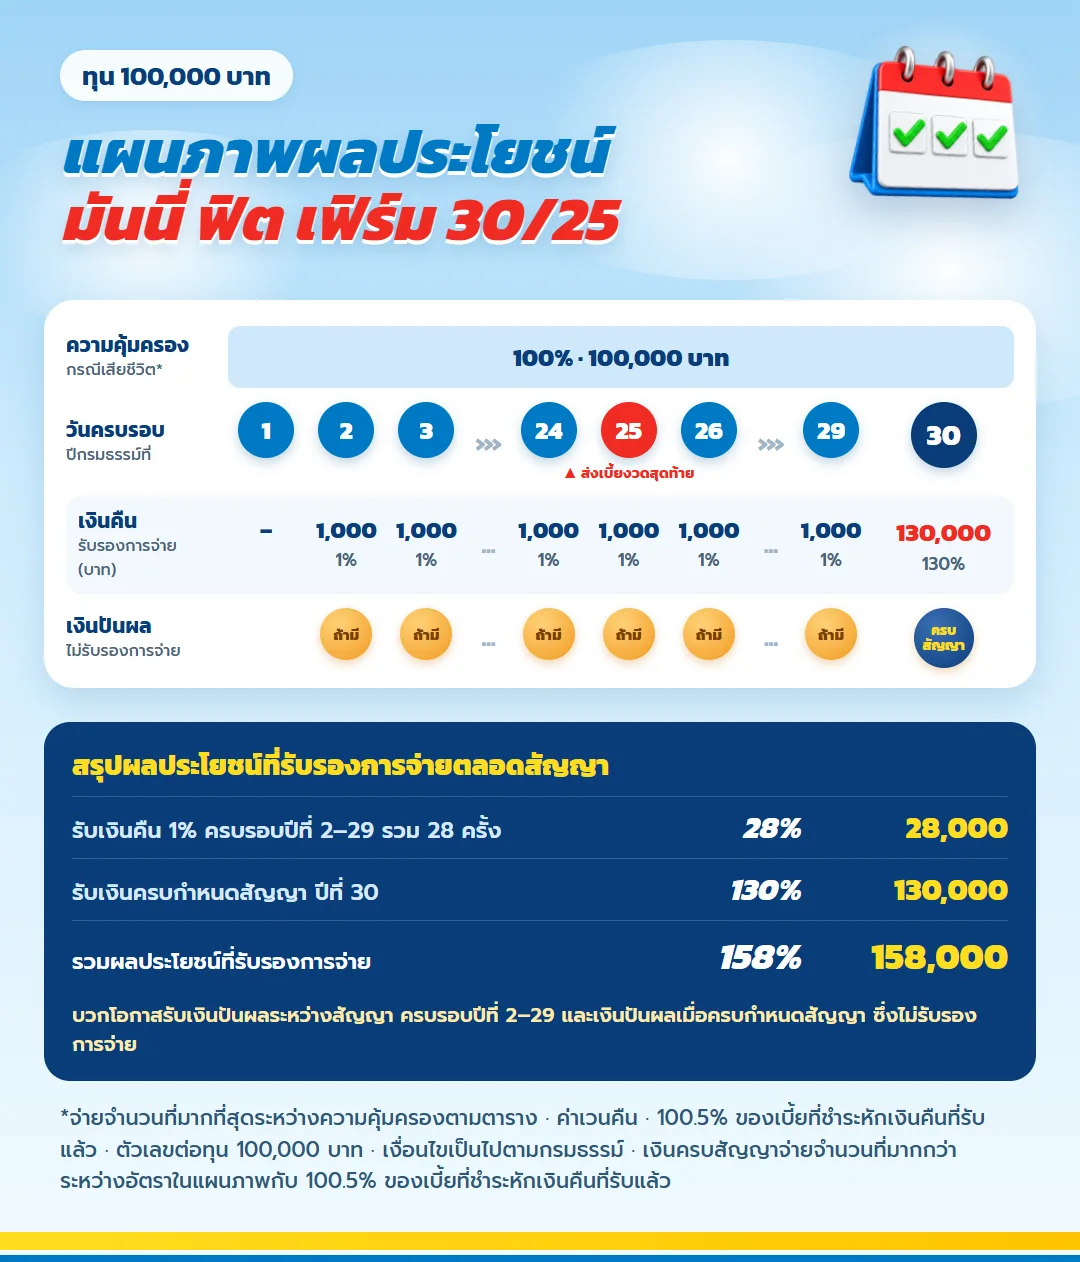
ครอบครัวที่วางแผนยาวควรเห็นเส้นทางของเงินทั้งหมดก่อน ภาพนี้บอกว่าเงินเข้าปีไหน เท่าไร ความคุ้มครองอยู่ระดับใด และปีไหนมีโอกาสได้เงินปันผล
| รายการที่รับรองตามกรมธรรม์ | % ของทุน | จำนวนเงิน (บาท) |
| รับคืน 1% ทุกครบรอบปี ตั้งแต่ปีที่ 2 ถึงปีที่ 29 | 28% | 28,000 |
| รับเงินครบกำหนดสัญญาในปีที่ 30 | 130% | 130,000 |
| รวมส่วนรับรอง | 158% | 158,000 |
ตัวเลขในตารางเป็นส่วนที่กรมธรรม์รับรองการจ่าย ส่วนเหรียญในแผนภาพคือเงินปันผลซึ่งขึ้นกับผลการลงทุนของบริษัท
อ่านผลตอบแทนจริงของกองเงินที่ใช้คำนวณเงินปันผล
เงื่อนไขที่ควรรู้ก่อนเลือก
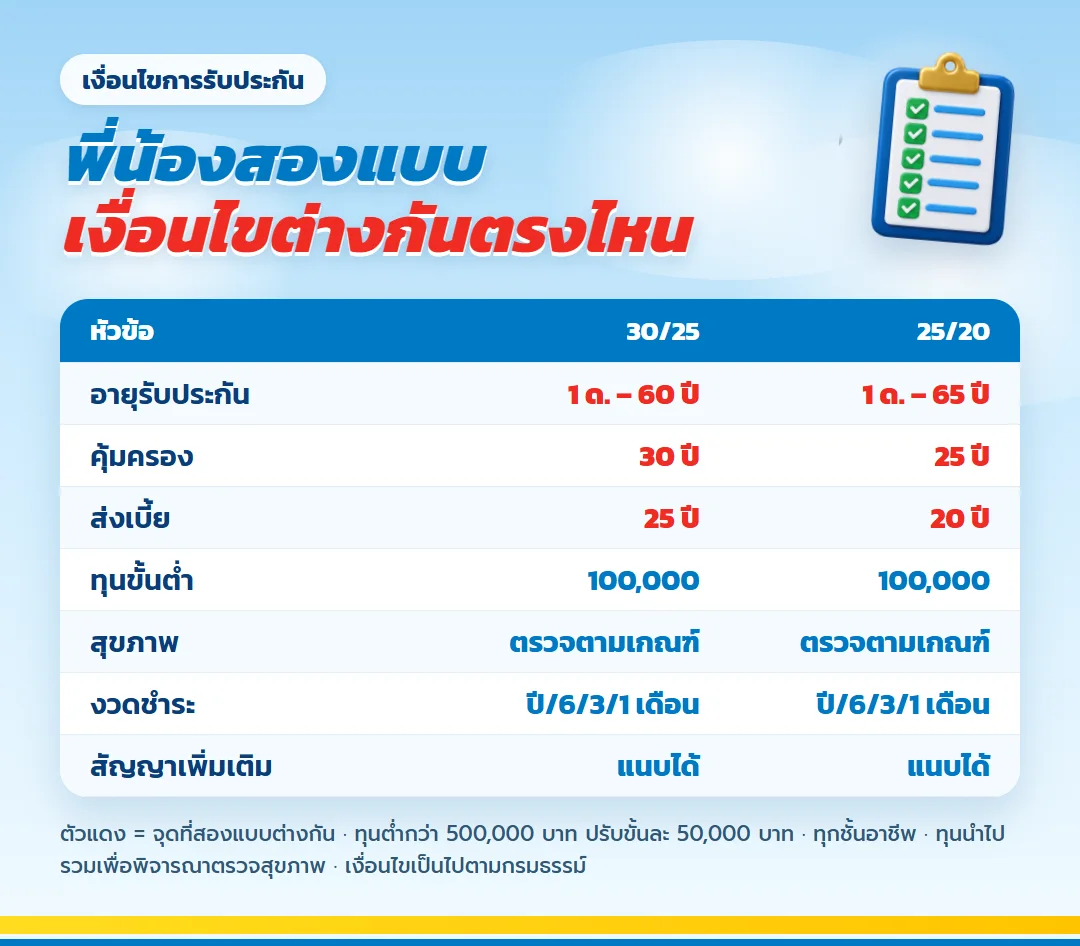
ทั้งสองแบบใช้ทุนขั้นต่ำ 100,000 บาท ต้องพิจารณาสุขภาพตามหลักเกณฑ์ของบริษัท แนบสัญญาเพิ่มเติมได้ และชำระได้ทั้งรายปี ราย 6 เดือน ราย 3 เดือน หรือรายเดือนเหมือนกัน จุดที่ต่างคืออายุรับประกัน 30/25 รับถึงอายุ 60 ปี ส่วน 25/20 รับถึงอายุ 65 ปี
ประเด็นที่ 1 ระยะเวลากับเบี้ยต่อปี
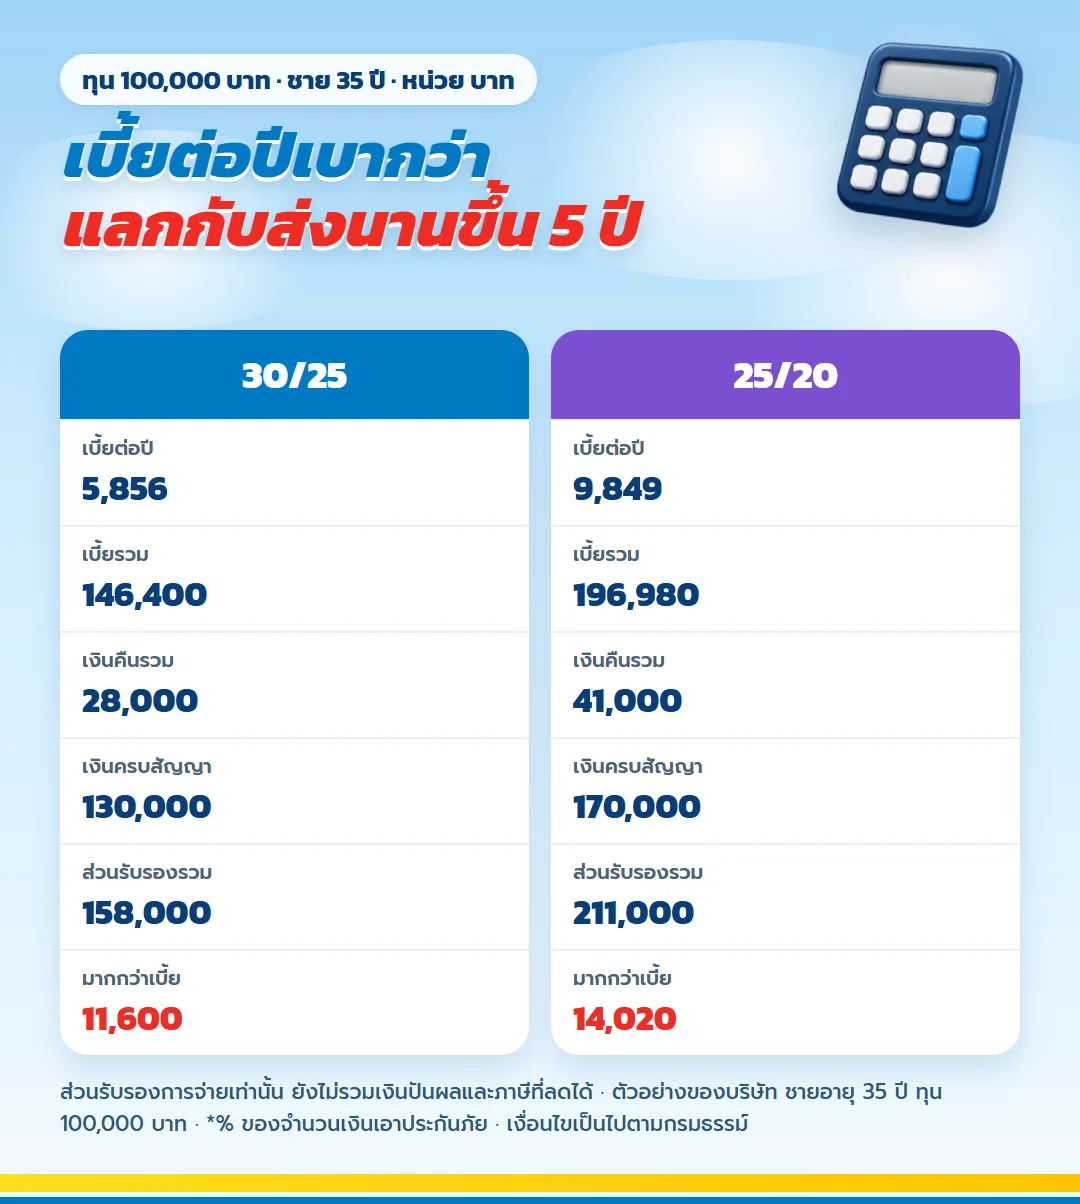
| หัวข้อ | 30/25 | 25/20 |
| คุ้มครอง / ส่งเบี้ย | 30 ปี / 25 ปี | 25 ปี / 20 ปี |
| เบี้ยต่อปี | 5,856 บาท | 9,849 บาท |
| เบี้ยรวม | 146,400 บาท | 196,980 บาท |
| เงินคืนระหว่างสัญญา | 1% ทุกปี รวม 28% | 1% แล้วเพิ่มเป็น 3% รวม 41% |
| เงินครบสัญญา | 130% | 170% |
| ส่วนรับรองรวม | 158,000 บาท | 211,000 บาท |
| มากกว่าเบี้ย | 11,600 บาท | 14,020 บาท |
ข้อสังเกตแรกคือ 30/25 ส่งนานกว่า 5 ปี แต่เบี้ยต่อปีต่ำกว่าชัดเจน คือ 5,856 บาท เทียบกับ 9,849 บาท สำหรับครอบครัวที่มีค่าใช้จ่ายประจำหลายก้อน เบี้ยต่อปีที่เบากว่าช่วยให้ส่งต่อเนื่องได้ง่าย ส่วน 25/20 เหมาะกับคนที่อยากจบการส่งเร็วและรับเงินก้อนที่ใหญ่กว่าต่อทุนเดียวกัน
ประเด็นที่ 2 จังหวะเงินคืนระหว่างทาง
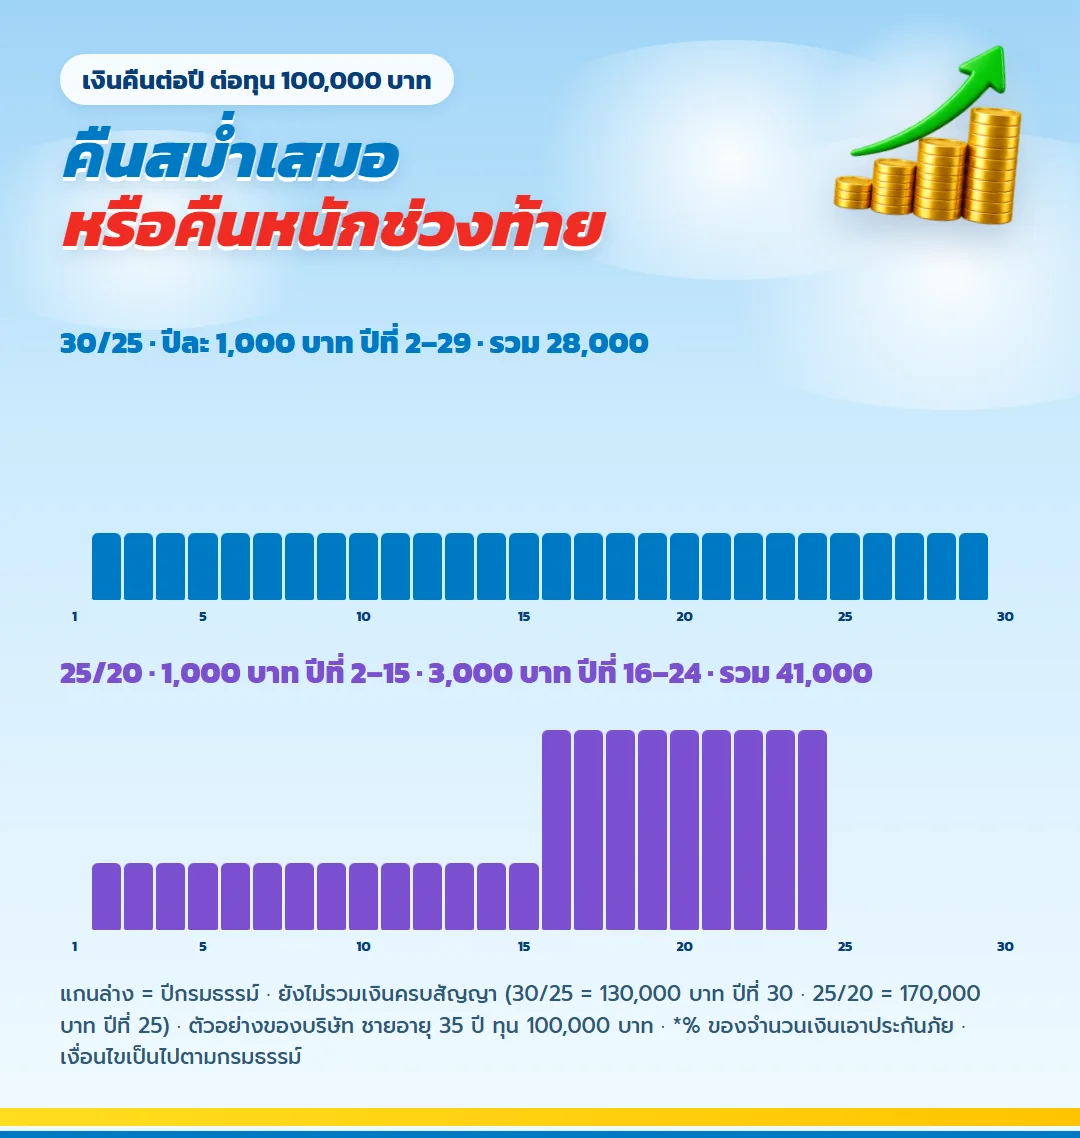
30/25 คืนเท่ากันทุกปี ปีละ 1,000 บาทต่อทุนแสน ตั้งแต่ปีที่ 2 ยาวไปถึงปีที่ 29 รวม 28,000 บาท เหมาะกับครอบครัวที่อยากได้เงินเข้าสม่ำเสมอ ส่วน 25/20 คืนปีละ 1,000 บาทในปีที่ 2 ถึง 15 แล้วเพิ่มเป็นปีละ 3,000 บาทในปีที่ 16 ถึง 24 รวม 41,000 บาท
ถ้าเริ่ม 30/25 ตอนอายุ 35 ปี เงินคืนจะเข้าทุกปีตั้งแต่อายุ 37 ถึง 64 ปี คือครอบคลุมช่วงที่ลูกเรียนหนังสือจนถึงช่วงก่อนเกษียณ
ตารางผลประโยชน์ มันนี่ ฟิต เฟิร์ม 30/25 ครบ 30 ปี
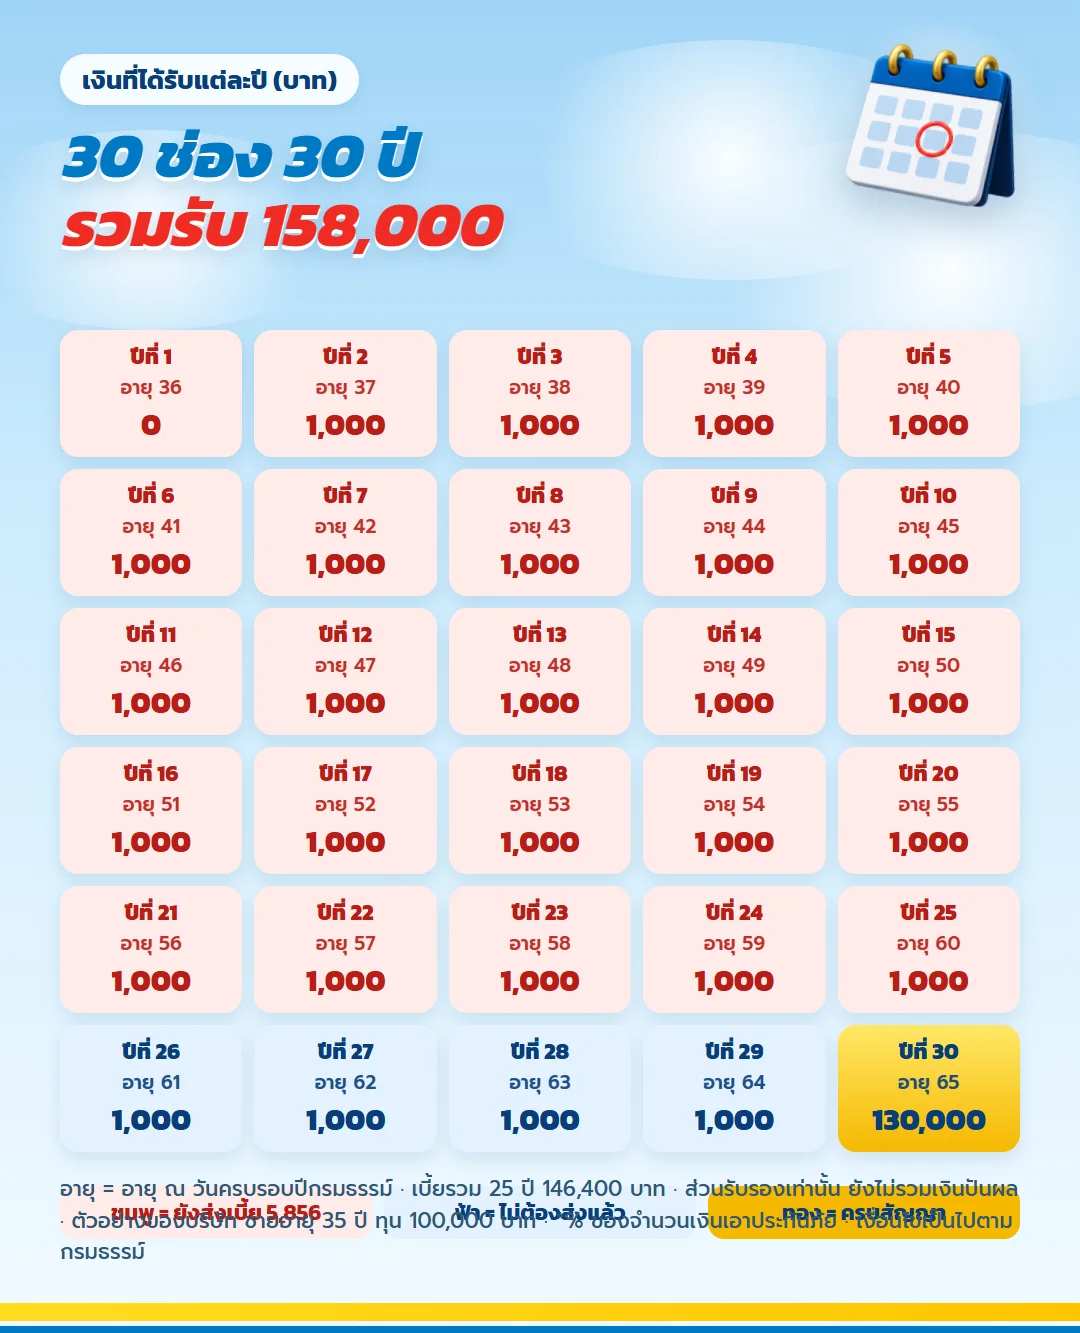
ภาพนี้วางทั้ง 30 ปีเป็นช่อง ช่องสีแดงคือปีที่ยังส่งเบี้ย ช่องสีฟ้าคือปีที่ไม่ต้องส่งแล้ว ตัวเลขในช่องคือเงินที่ได้รับ ณ วันครบรอบปีนั้น
| ช่วงปี | อายุ ณ วันครบรอบ | ส่งเบี้ย (บาท) | ได้รับ (บาท) |
| ปีที่ 1 | 36 | 5,856 | 0 |
| ปีที่ 2 ถึง 25 | 37 ถึง 60 | ปีละ 5,856 | ปีละ 1,000 |
| ปีที่ 26 ถึง 29 | 61 ถึง 64 | 0 | ปีละ 1,000 |
| ปีที่ 30 | 65 | 0 | 130,000 |
| รวม | - | 146,400 | 158,000 |
ประเด็นที่ 3 เงินปันผลของทั้งสองแบบ
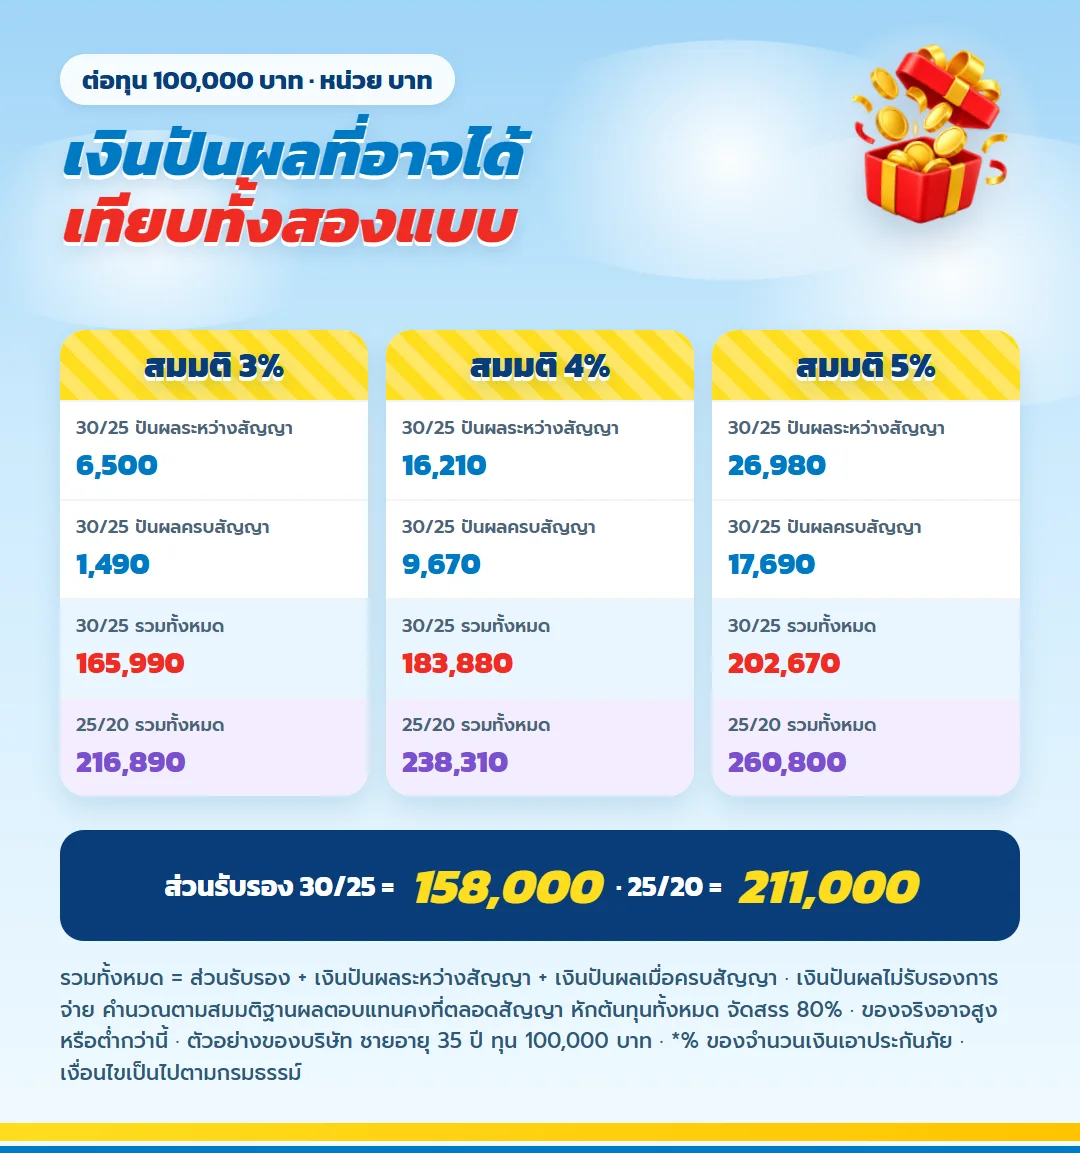
| สมมติฐาน | 30/25 ระหว่างสัญญา | 30/25 ครบสัญญา | 30/25 รวมทั้งหมด |
| 3% | 6,500 | 1,490 | 165,990 |
| 4% | 16,210 | 9,670 | 183,880 |
| 5% | 26,980 | 17,690 | 202,670 |
ตัวอย่างของบริษัทสำหรับ 25/20 ในสมมติฐานเดียวกัน รวมทั้งหมดเป็น 216,890 บาท 238,310 บาท และ 260,800 บาท ตามลำดับ ทั้งสองแบบได้เงินปันผลจากกองเงินกองเดียวกัน ต่างกันที่ขนาดเบี้ยและระยะเวลา
เงินปันผลประกันชีวิตทุกตัวเลขในส่วนนี้ไม่รับรองการจ่าย ครอบครัวที่วางแผนเงินก้อนสำคัญ ควรยึดส่วนรับรองเป็นเป้าหลัก แล้วมองเงินปันผลเป็นส่วนเสริม
ดูผลตอบแทนจริงของกองเงินที่ใช้คำนวณเงินปันผลแต่ละปี
ประเด็นที่ 4 ความคุ้มครองชีวิตระหว่างสัญญา
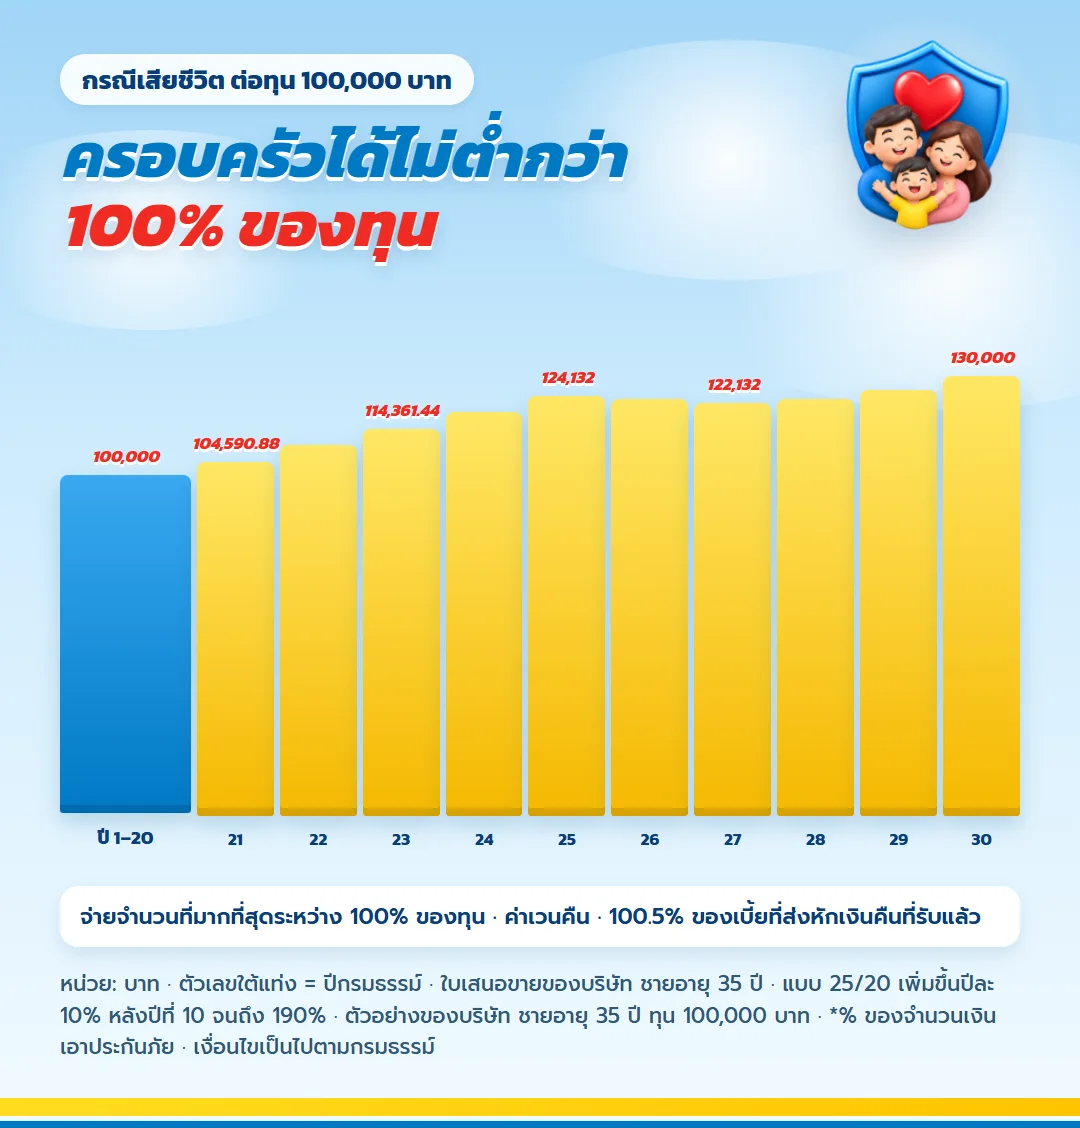
30/25 คุ้มครองชีวิต 100% ของทุนตลอดสัญญา หรือจ่ายเท่าค่าเวนคืน หรือ 100.5% ของเบี้ยที่ส่งหักเงินคืนที่รับแล้ว ตามจำนวนที่มากกว่า ในตัวอย่างนี้ตั้งแต่ปีแรกจนถึงปีที่ 20 ครอบครัวได้ 100,000 บาท จากนั้นขยับขึ้นตามสูตร เช่นปีที่ 21 เป็น 104,590.88 บาท เช่นปีที่ 25 เป็น 124,132 บาท และปีที่ 29 เป็น 126,000 บาท
ด้าน 25/20 ความคุ้มครองชีวิตเริ่มที่ 100% ในปีที่ 1 ถึง 10 แล้วเพิ่มขึ้นปีละ 10% จนเป็น 190% ตั้งแต่ปีที่ 19 ถ้าเรื่องความคุ้มครองชีวิตสำคัญกว่าเบี้ยต่อปี แบบ 25/20 จะตอบโจทย์มากกว่า
ประเด็นที่ 5 ภาษีที่ครอบครัวประหยัดได้
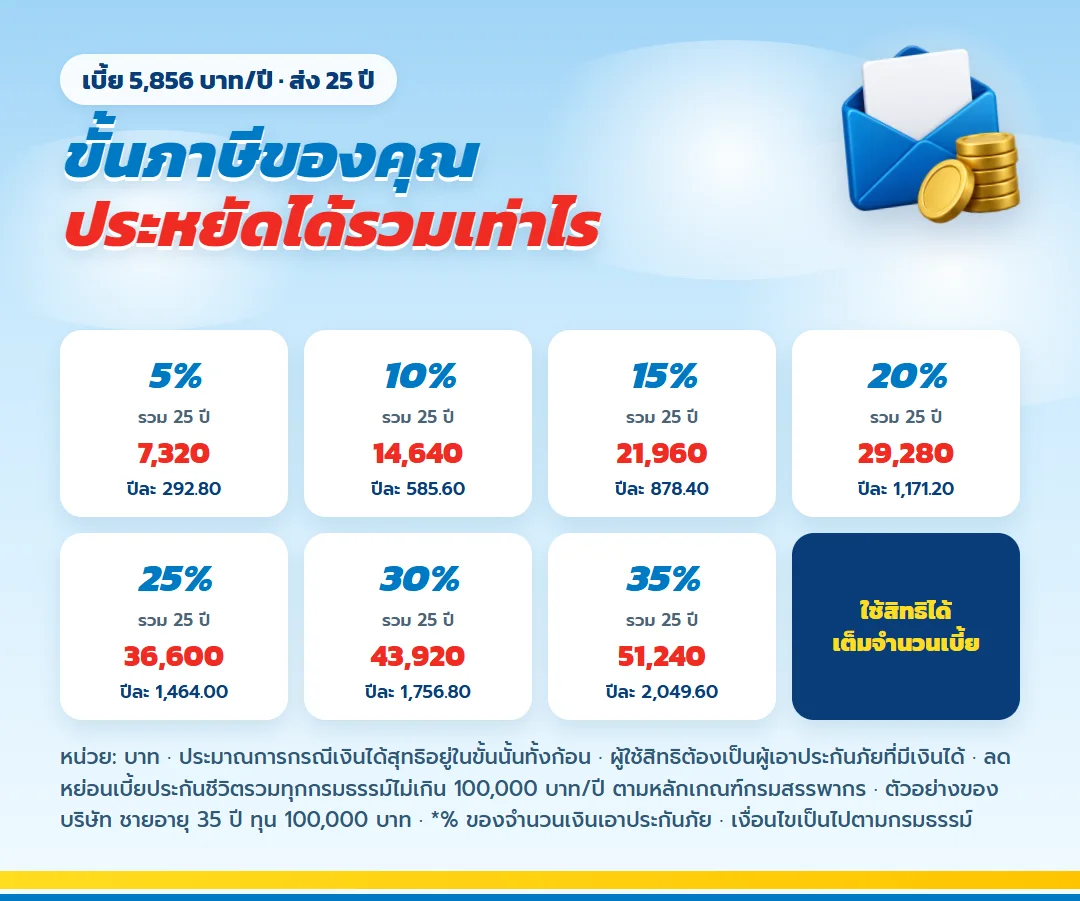
ถ้าผู้เอาประกันเป็นคนหารายได้หลักของบ้าน เบี้ย 5,856 บาทต่อปีนำไปลดหย่อนภาษีได้เต็มจำนวน คนที่อยู่ขั้น 10% ประหยัดได้ปีละประมาณ 585.60 บาท ส่งครบ 25 ปีรวม 14,640 บาท ส่วนคนขั้น 25% รวมได้ 36,600 บาท
กรณีทำให้ลูก ผู้ที่ใช้สิทธิลดหย่อนได้ต้องเป็นผู้เอาประกันภัยที่มีเงินได้ จึงควรคุยเรื่องนี้กับตัวแทนก่อนเลือกว่าจะทำในชื่อใคร
ครอบครัวแบบไหนเลือก 30/25
- อยากคุมเบี้ยต่อปีให้ต่ำ เพราะมีค่าเล่าเรียนหรือค่าผ่อนบ้านรออยู่
- อยากได้เงินคืนเข้าสม่ำเสมอทุกปีเป็นเวลานาน
- ตั้งเป้าเงินก้อนไว้ใช้ช่วงอายุหกสิบกลาง ๆ
- ผู้เอาประกันอายุไม่เกิน 60 ปี และพร้อมรับการพิจารณาสุขภาพ
ส่วนครอบครัวที่อยากส่งจบใน 20 ปีและเน้นความคุ้มครองชีวิตที่เพิ่มขึ้น ให้ขอตัวเลข 25/20 มาดูคู่กัน
คำถามที่พบบ่อยเกี่ยวกับ มันนี่ ฟิต เฟิร์ม 30/25
เริ่มรายปีไปแล้ว เปลี่ยนเป็นรายเดือนได้ไหม
ได้ แบบนี้เปลี่ยนงวดชำระเบี้ยได้ตามระเบียบของบริษัท ครอบครัวที่รายได้เปลี่ยนจังหวะจึงปรับตามได้
ผู้หญิงเบี้ยเท่าไร
ผู้หญิงอายุ 35 ปี เบี้ย 30/25 ปีละ 5,757 บาทต่อทุนแสน ต่ำกว่าผู้ชายอายุเดียวกันเล็กน้อย
ต้องการเงินก่อนครบสัญญาทำอย่างไร
เวนคืนได้ แต่ช่วงแรกได้คืนน้อยกว่าเบี้ยมาก เช่นสิ้นปีที่ 8 ส่งไปแล้ว 46,848 บาท มูลค่าเวนคืน 26,000 บาท ทางเลือกอื่นคือกู้เงินตามกรมธรรม์ หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ
เงินที่ได้รับต้องเสียภาษีไหม
ผลประโยชน์ที่ได้รับจากกรมธรรม์ประกันชีวิตจะไม่มีการหักภาษีใด ๆ ตามที่ระบุในเอกสารเสนอขายของบริษัท
ข้อควรทราบ
- เงินปันผลไม่รับรองการจ่าย ตัวเลขในหน้านี้เป็นตัวอย่างตามสมมติฐานผลตอบแทนคงที่
- เวนคืน เปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือแปลงเป็นแบบขยายเวลา ทำให้สิทธิรับเงินปันผลสิ้นสุด
- ข้อมูล 25/20 ใส่ไว้เพื่อเปรียบเทียบเท่านั้น ตัวเลขจริงของทั้งสองแบบต้องดูจากใบเสนอขายตามอายุและเพศของคุณ
ให้ตัวแทนเทียบให้ตามครอบครัวของคุณ
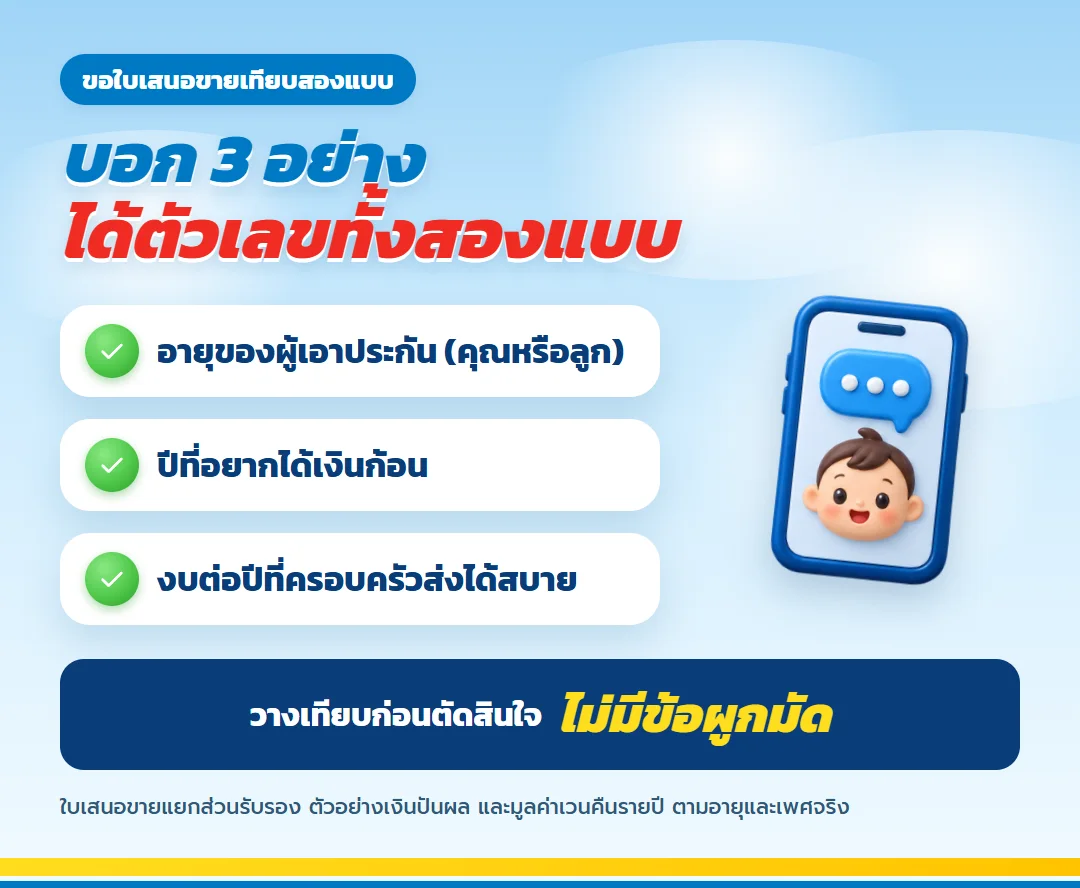
บอกอายุของคนที่จะเป็นผู้เอาประกัน ปีที่อยากได้เงินก้อน และงบต่อปีที่ครอบครัวส่งได้สบาย ตัวแทนจะทำใบเสนอขายสองแบบให้วางเทียบกันก่อนตัดสินใจ
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
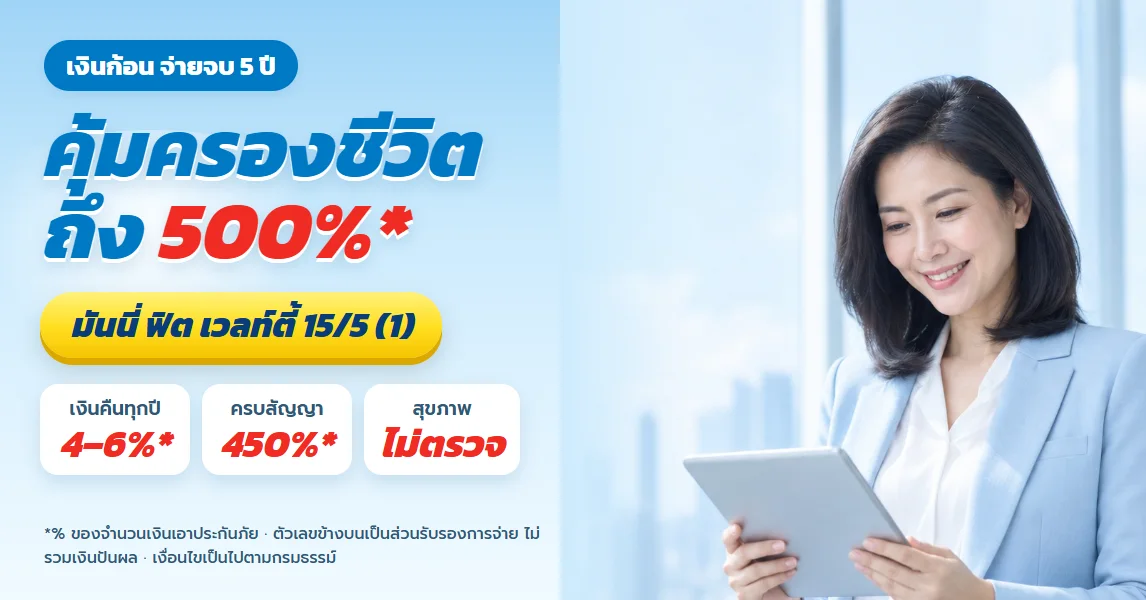
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด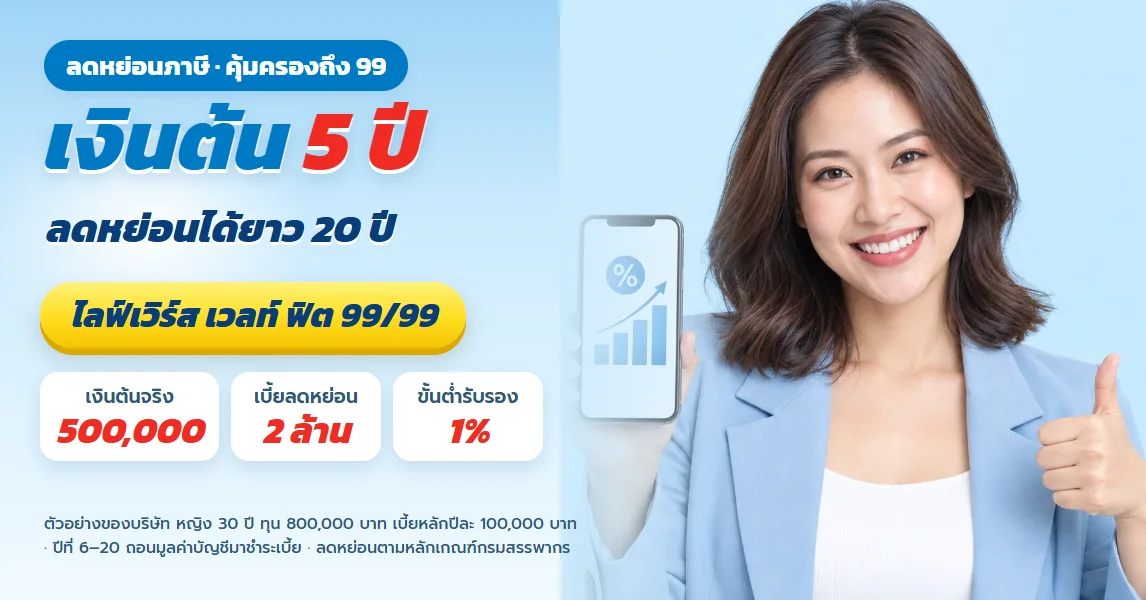
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียด
ทรัพย์บำนาญ G65 สำหรับคนเริ่มวางแผนใกล้วัยเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียดทรัพย์บำนาญ G65 สำหรับคนเริ่มวางแผนใกล้วัยเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น