ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
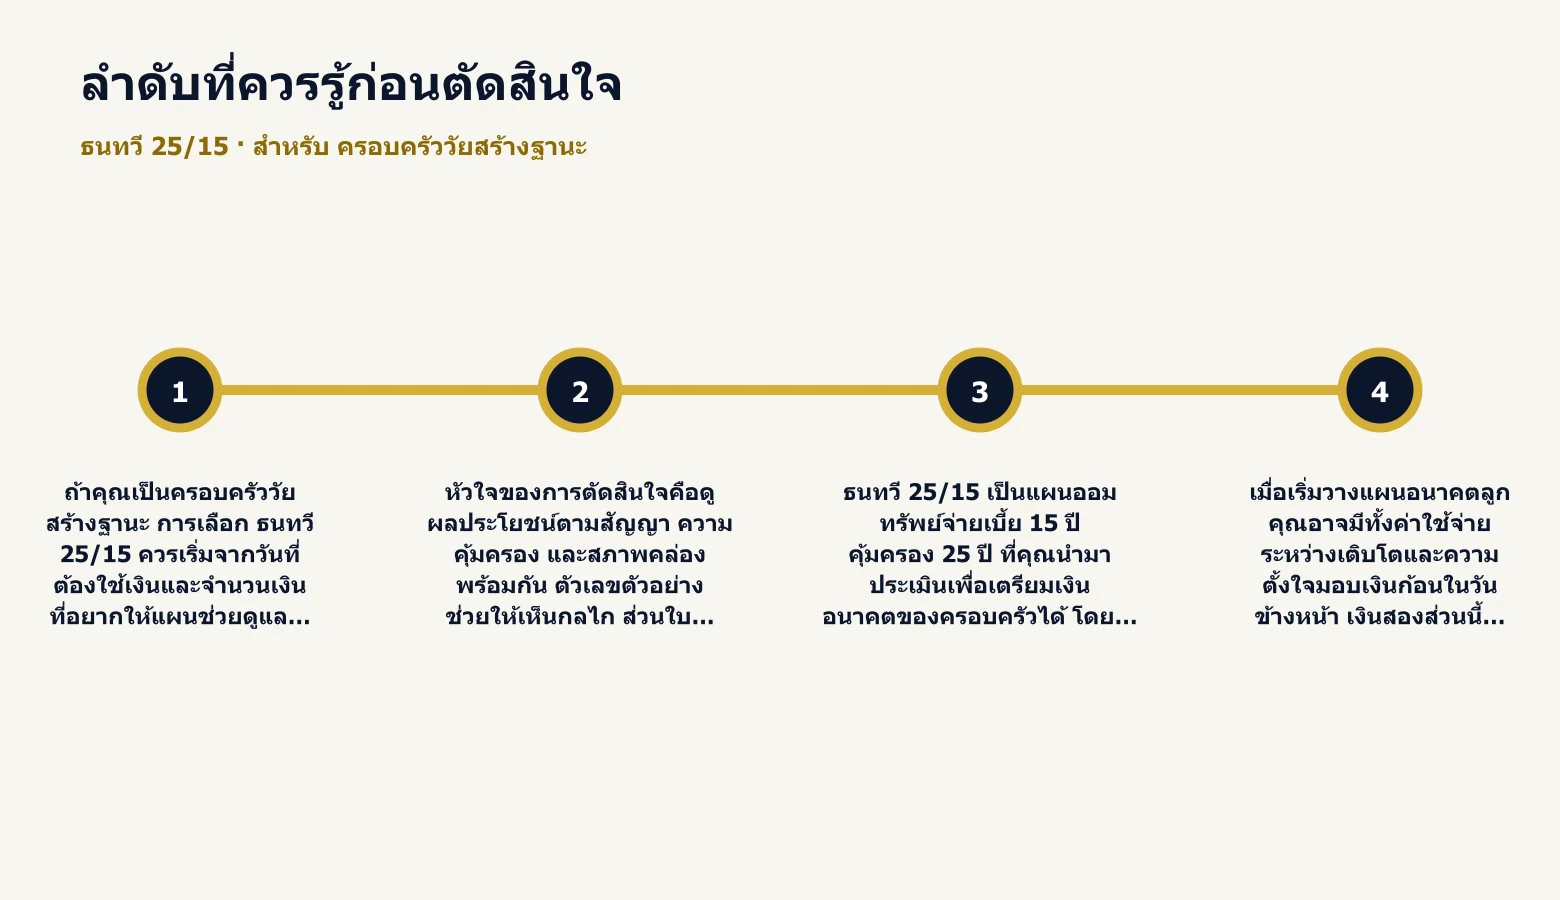
ถ้าคุณเป็นครอบครัววัยสร้างฐานะ การเลือก ธนทวี 25/15 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
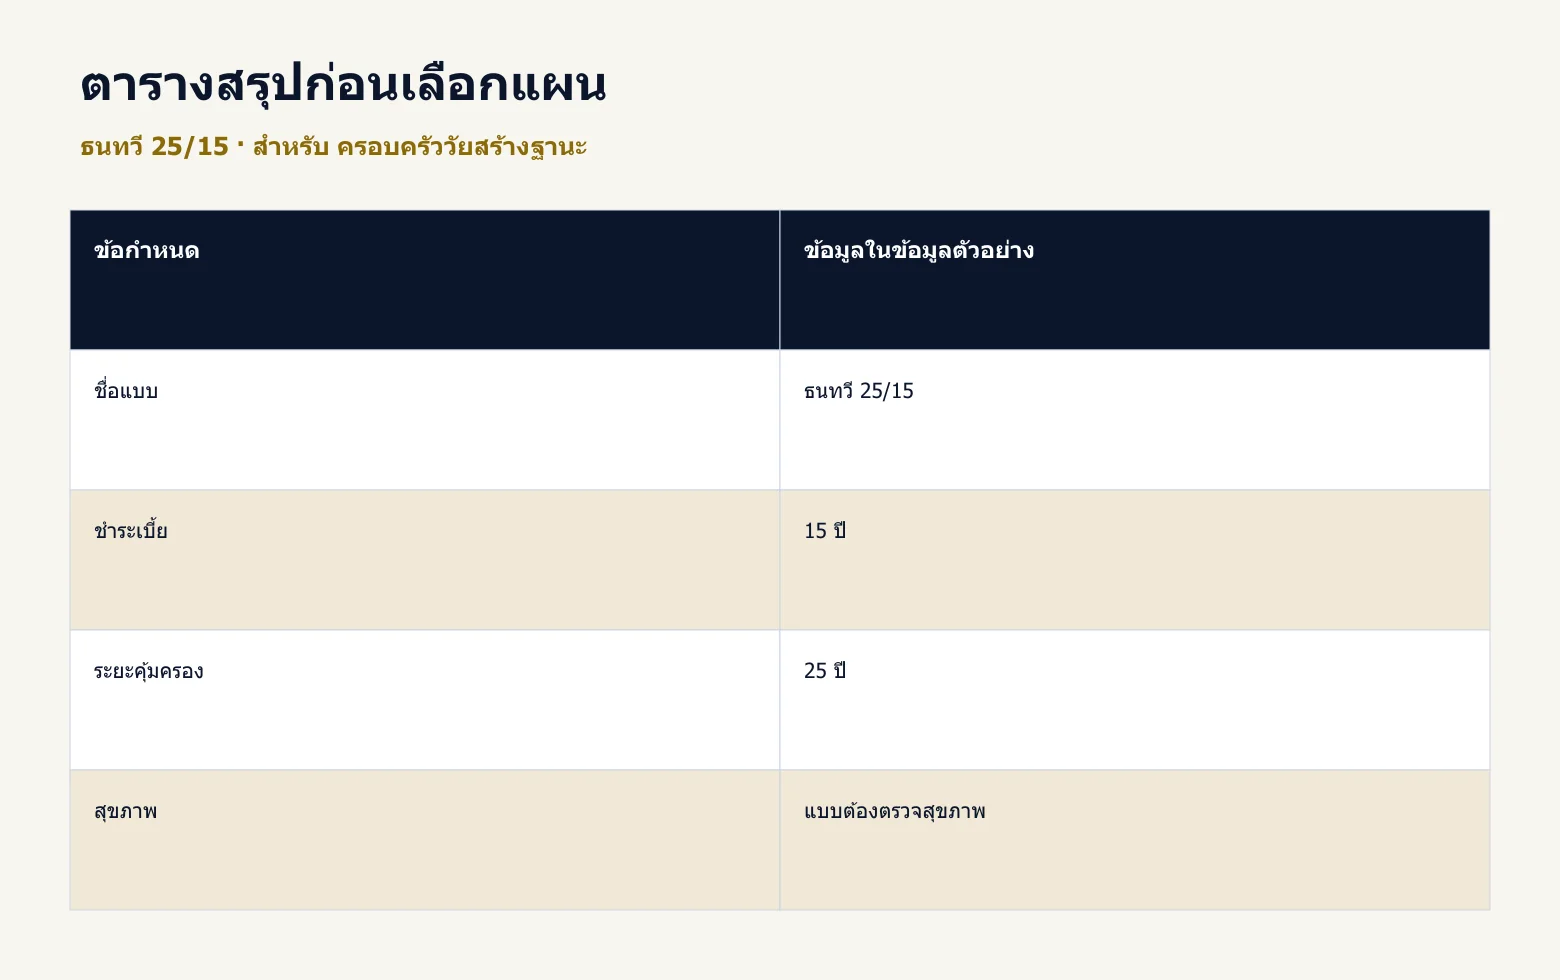
ธนทวี 25/15 เป็นแผนออมทรัพย์จ่ายเบี้ย 15 ปี คุ้มครอง 25 ปี ที่คุณนำมาประเมินเพื่อเตรียมเงินอนาคตของครอบครัวได้ โดยต้องจับคู่วันใช้เงินกับวันรับตามสัญญาก่อน เพราะเป้าหมายของลูกและวันครบกำหนดประกันอาจไม่ได้มาถึงพร้อมกัน
เมื่อเริ่มวางแผนอนาคตลูก คุณอาจมีทั้งค่าใช้จ่ายระหว่างเติบโตและความตั้งใจมอบเงินก้อนในวันข้างหน้า เงินสองส่วนนี้มีหน้าที่ต่างกัน การจัดสรรจึงควรเริ่มด้วยรายการที่ต้องจ่ายเร็ว แล้วแยกส่วนที่รอได้ไปวางแผนออมเพื่อครอบครัว
ตัวอย่างในบทความเป็นหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 1,400,000 บาท จากใบเสนอขายธนทวี 25/15 ของไทยประกันชีวิต ไม่ใช่การสมมติอายุบุตร หรือยืนยันว่าเงินครบสัญญาตรงกับค่าเรียนช่วงใดของทุกครอบครัว
สิทธิภาษีและทางเลือกเงินสะสมต้องตรวจแยก
เอกสารระบุเบี้ยที่หักลดหย่อนภาษี 100,000 บาทต่อปี แม้เบี้ยที่ชำระเป็น 103,600 บาท สิทธิจริงขึ้นอยู่กับกฎหมาย หนังสือรับรอง และวงเงินที่ใช้ร่วมกับกรมธรรม์เดิม ไม่ใช่จำนวนภาษีที่ประหยัดได้เท่ากันสำหรับทุกคน
ตรวจ หลักเกณฑ์ประกันชีวิตของกรมสรรพากร ร่วมกับข้อมูลของผู้ใช้สิทธิ กำไรในบทความไม่ได้บวกผลประหยัดภาษี เพื่อให้ตัวเลขสะท้อนเงินรับตามสัญญาของเคสโดยตรง
สำหรับการคงเงินคืนสะสมไว้กับบริษัท เอกสารมีตัวอย่างอีกกรณีที่ขึ้นกับเงื่อนไขดอกเบี้ยตามประกาศและเปลี่ยนแปลงได้ หากสนใจ ให้ขอข้อมูลก่อนเลือก พร้อมตรวจวิธีรับเงินภายหลัง ไม่รวมยอดจากทางเลือกนี้เข้ากับกรณีรับตามงวดเป็นเงินรับพร้อมกัน
สิ่งที่ครอบครัวกังวล ควรมีคำตอบก่อนตั้งงบ
วันใช้เงินของลูกอาจมาก่อนวันครบสัญญา
นำกำหนดใช้เงินจริงมาวางก่อน หากต้องจ่ายก่อนปีที่ 25 ให้แยกแหล่งเงินส่วนนั้นไว้ การเรียกแผนนี้ว่าออมให้ลูกไม่ทำให้วันครบกำหนดเปลี่ยนตามอายุของลูก
ภาระครอบครัวอาจเพิ่มระหว่างทาง
เลือกเบี้ยที่ยังมีพื้นที่ให้รายจ่ายจำเป็น ไม่ใช้รายได้พิเศษครั้งเดียวมารองรับภาระต่อเนื่องทั้งหมด หากมีการเปลี่ยนงานหรือรายได้ลด ให้ทบทวนงบและติดต่อบริษัทก่อนขาดชำระ
ไม่แน่ใจว่าควรระบุใครในสัญญา
แจ้งวัตถุประสงค์ให้ตัวแทนทราบ แล้วตรวจชื่อผู้เอาประกัน ผู้ชำระเบี้ย และผู้รับประโยชน์ตามบทบาทจริง หากผู้รับประโยชน์ยังเป็นผู้เยาว์ ให้สอบถามขั้นตอนรับเงินและเอกสารที่ต้องใช้โดยไม่คาดเดาเอง
คำถามที่ช่วยให้กำหนดหน้าที่ของแผนได้ตรง
ธนทวี 25/15 เป็นตัวอย่างประกันของเด็กหรือไม่?
ไม่ใช่ เคสในข้อมูลตัวอย่าง เป็นหญิงอายุ 30 ปี การใช้เพื่อเป้าหมายลูกต้องดูบทบาทผู้เอาประกันและวันใช้เงินให้ชัด
เงินก้อนจะทันค่าเรียนของลูกทุกช่วงหรือไม่?
ต้องเทียบกำหนดใช้เงินจริง เงินครบสัญญารับปีที่ 25 จึงไม่ยืนยันว่าจะตรงกับทุกช่วงอายุของบุตร
จ่ายครบปีที่ 15 แล้วมีเงินคืนต่อไหม?
ยังมีเงินคืนตามงวดถึงปีที่ 24 และรับเงินครบสัญญาปีที่ 25 ตามเงื่อนไข
เบี้ย 103,600 บาทใช้ลดหย่อนได้ทั้งหมดไหม?
เงื่อนไขของแบบกำหนดเบี้ยที่หักลดหย่อน 100,000 บาทต่อปี ต้องตรวจสิทธิจริงและวงเงินร่วมกับกรมธรรม์เดิม
แบบนี้ตรวจสุขภาพหรือไม่?
เอกสารระบุแบบต้องตรวจสุขภาพ การรับประกันขึ้นอยู่กับข้อมูลจริงและหลักเกณฑ์บริษัท
ข้อมูลประกอบการตัดสินใจและข้อจำกัดของตัวอย่าง
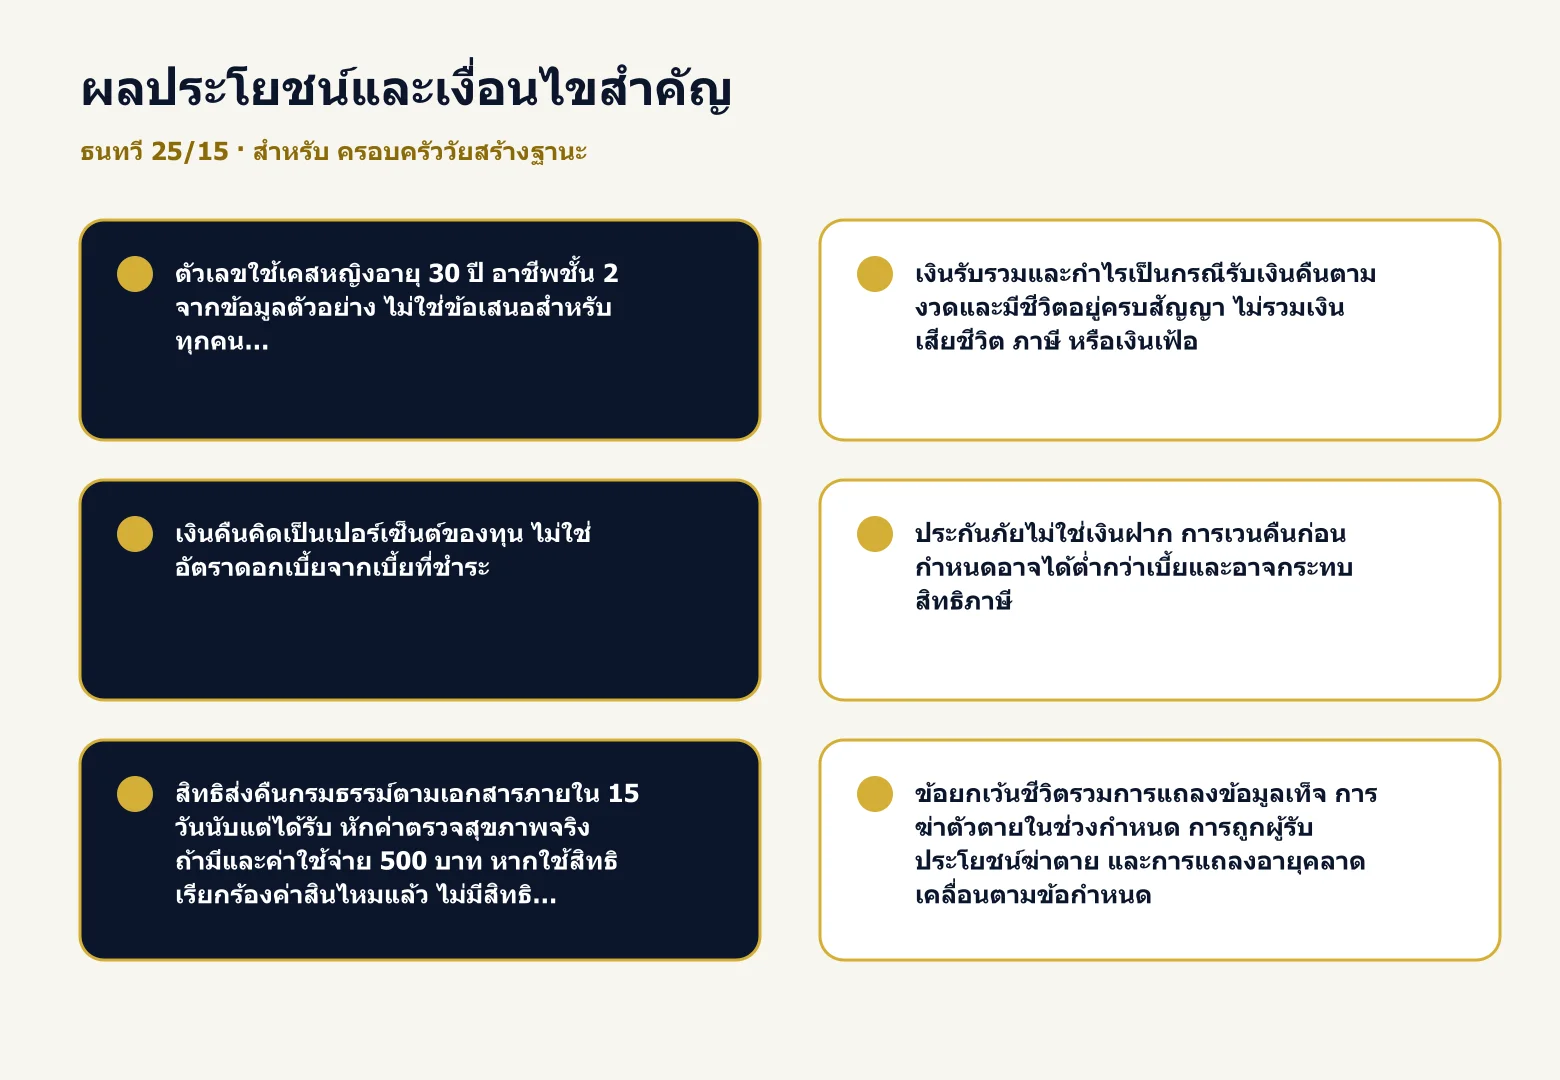
- ตัวเลขใช้เคสหญิงอายุ 30 ปี อาชีพชั้น 2 จากข้อมูลตัวอย่าง ไม่ใช่ข้อเสนอสำหรับทุกคน
- เงินรับรวมและกำไรเป็นกรณีรับเงินคืนตามงวดและมีชีวิตอยู่ครบสัญญา ไม่รวมเงินเสียชีวิต ภาษี หรือเงินเฟ้อ
- เงินคืนคิดเป็นเปอร์เซ็นต์ของทุน ไม่ใช่อัตราดอกเบี้ยจากเบี้ยที่ชำระ
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนก่อนกำหนดอาจได้ต่ำกว่าเบี้ยและอาจกระทบสิทธิภาษี
- สิทธิส่งคืนกรมธรรม์ตามเอกสารภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่าย 500 บาท หากใช้สิทธิเรียกร้องค่าสินไหมแล้ว ไม่มีสิทธิยกเลิกตามข้อนี้
- ข้อยกเว้นชีวิตรวมการแถลงข้อมูลเท็จ การฆ่าตัวตายในช่วงกำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามข้อกำหนด
- สิทธิยกเว้นเบี้ยมีนิยามและข้อยกเว้นเฉพาะ ไม่ใช่เงินสดเพิ่มหรือสิทธิหยุดจ่ายได้เอง
- อ่านกรมธรรม์ฉบับจริงและตรวจเงื่อนไขรับประกันก่อนสมัคร
นำเป้าหมายครอบครัวมาทำตารางเฉพาะบุคคล
ก่อนขอใบเสนอขาย คุณเตรียมข้อมูลวันใช้เงินและงบที่พร้อมออมได้ แม้ยังไม่ตัดสินใจทุน ให้ตัวแทนช่วยวางเงินคืนกับเงินก้อนบนกำหนดของครอบครัว แล้วจึงตรวจว่าแผนนี้เติมส่วนที่ต้องการได้แค่ไหน
- แจ้งอายุ เพศ อาชีพและข้อมูลสุขภาพของผู้ที่จะเป็นผู้เอาประกัน
- ระบุงบเบี้ย เงินสำรอง และช่วงที่ครอบครัวคาดว่าจะต้องใช้เงิน
- ขอตารางเงินรับ มูลค่าระหว่างทาง ความคุ้มครองและข้อมูลสิทธิภาษีเพื่อตรวจร่วมกัน
ธนทวี 25/15 อาจเป็นส่วนหนึ่งของการวางแผนอนาคตลูก เมื่อคุณให้หน้าที่กับเงินก้อนระยะยาวและเตรียมรายจ่ายระหว่างทางแยกไว้ การเลือกจากวันใช้เงินจริงช่วยให้ประกันทำหน้าที่ตรงกับความตั้งใจของครอบครัว
การขอใบเสนอขายเป็นขั้นตรวจตัวเลขตามข้อมูลจริง ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด คุณจึงตรวจงบและเงื่อนไขก่อนตัดสินใจได้
เงินสำหรับลูกแต่ละช่วง ไม่จำเป็นต้องมาจากแผนเดียว
- กำหนดช่วงชำระเบี้ย 15 ปี ช่วยวางภาระออมให้เป็นระบบ
- คุ้มครองตามสัญญา 25 ปี มีเงินก้อนเมื่อถึงกำหนด
- รับเงินคืนระหว่างสัญญา 1% ของทุนตามงวด
- เงินคืนเริ่มปีที่ 2 ต่อเนื่องถึงปีที่ 24
- เงินครบสัญญารวม 126% ของทุนเมื่อมีชีวิตอยู่ตามเงื่อนไข
- มีความคุ้มครองชีวิตและสิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไข
ถ้าคุณกำหนดเงินก้อนปีที่ 25 ให้เป็นทุนตั้งต้นในอนาคต ก็ยังต้องมีแผนรองรับรายจ่ายของลูกก่อนหน้านั้นแยกไว้ เงินคืนตามงวดช่วยให้มีเงินรับระหว่างทาง แต่ไม่ควรสรุปว่าเพียงพอสำหรับค่าใช้จ่ายทั้งหมดโดยยังไม่ได้ทำงบจริง
ตัวเลข 1% และ 126% ใช้ทุนประกันเป็นฐาน ไม่ใช่ผลตอบแทนรายปีจากเบี้ยที่ชำระ และเงินครบสัญญายังมีส่วนของเงินที่คุณออมผ่านเบี้ยรวมอยู่ด้วย จึงต้องหักเบี้ยรวมก่อนอ่านส่วนต่างเป็นกำไร
ผู้เอาประกันในเคสคือผู้ใหญ่ ไม่ใช่ตัวอย่างเบี้ยของเด็ก
แม้เป้าหมายการออมจะเกี่ยวกับลูก แต่กรมธรรม์ตัวอย่างคุ้มครองชีวิตของผู้ใหญ่ที่เป็นผู้เอาประกัน หากต้องการให้ใครเป็นผู้เอาประกันหรือผู้รับประโยชน์ ให้แจ้งตัวแทนตามความตั้งใจและตรวจความเหมาะสมก่อน ไม่ใช้ตัวเลขเคสนี้เป็นราคาเบี้ยประกันเด็ก
ธนทวี 25/15 ต้องตรวจสุขภาพตามข้อมูลในใบเสนอขาย จึงควรแจ้งประวัติสุขภาพและข้อมูลสมัครตามจริง การนัดตรวจ เอกสารเพิ่มเติม และผลรับประกันขึ้นอยู่กับหลักเกณฑ์บริษัท ไม่ควรคาดหวังว่าจะได้เงื่อนไขเหมือนตัวอย่างจากอายุเพียงอย่างเดียว
สำหรับประกันออมทรัพย์จ่าย 15 ปี คุณควรดูรายได้ของผู้ชำระเบี้ยร่วมกับภาระครอบครัวในระยะต่อไป หากมีผู้ช่วยจ่ายหลายคน ควรตกลงหน้าที่และเก็บข้อมูลสัญญาให้ค้นหาได้ ไม่ปล่อยให้แผนสะดุดเพราะไม่ทราบวันชำระหรือช่องทางติดต่อ
ใครควรหยิบแผนนี้มาคุยในงบครอบครัว
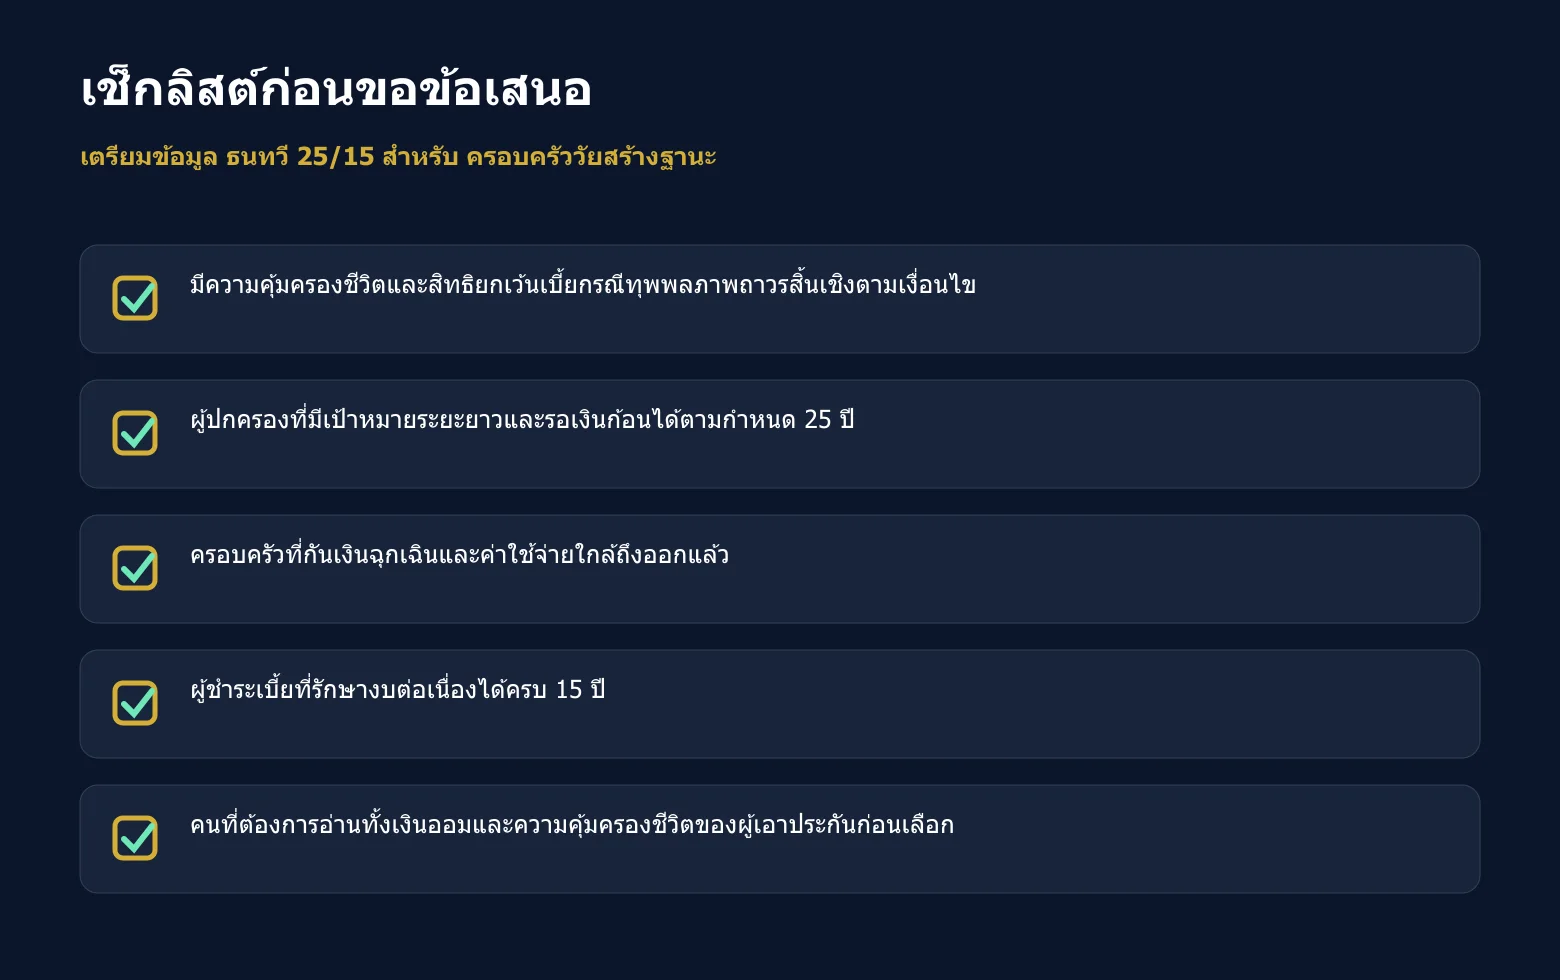
- ผู้ปกครองที่มีเป้าหมายระยะยาวและรอเงินก้อนได้ตามกำหนด 25 ปี
- ครอบครัวที่กันเงินฉุกเฉินและค่าใช้จ่ายใกล้ถึงออกแล้ว
- ผู้ชำระเบี้ยที่รักษางบต่อเนื่องได้ครบ 15 ปี
- คนที่ต้องการอ่านทั้งเงินออมและความคุ้มครองชีวิตของผู้เอาประกันก่อนเลือก
ถ้ายังไม่แน่ใจว่างบค่าเลี้ยงดูหรือค่าเรียนจะเปลี่ยนแค่ไหน ให้เริ่มจากยอดออมที่ไม่เบียดรายจ่ายจำเป็น แผนเงินก้อนปลายทางควรช่วยเพิ่มทางเลือกให้ครอบครัว ไม่ทำให้เงินพร้อมใช้ในปัจจุบันตึงจนต้องยกเลิกก่อนกำหนด
คุณอาจเขียนวันที่คาดว่าจะใช้เงินไว้ก่อน เช่น เป้าหมายระหว่างวัยเรียนกับเงินที่ตั้งใจมอบภายหลัง จากนั้นให้ตัวแทนวางกำหนดรับบนแผนเดียวกัน หากวันไม่ตรง ควรปรับการแบ่งเงิน แทนการสมมติว่าเงินประกันจะถอนเมื่อไรก็ได้
อ่านสัญญาเป็นช่วงเตรียมเงินและช่วงรับเงิน
ปีแรกเริ่มจ่ายเบี้ย แต่ยังไม่มีเงินคืนในตาราง ปีที่ 2–15 เป็นช่วงที่ยังจ่ายเบี้ยและเริ่มรับเงินคืนตามวันครบรอบ เมื่อพ้นปีที่ 15 ไม่ต้องชำระเบี้ยรายปีตามระยะที่กำหนดแล้ว แต่สัญญายังเดินต่อจนครบปีที่ 25
ปีที่ 16–24 ยังมีเงินคืนระหว่างสัญญาตามงวด ส่วนปีที่ 25 เป็นเงินครบกำหนด ไม่มีการเพิ่มเงินคืนรายปีอีกงวดนอกเหนือที่ ข้อมูลตัวอย่าง แสดง การแยกช่วงนี้ทำให้คุณไม่เอาวันจ่ายเบี้ยครบไปใช้แทนวันได้เงินก้อน
เงินคืนตั้งแต่ปีที่ 2 ถึงปีที่ 24 รวม 23 งวด งวดละ 1% ของทุน ส่วนเงินครบสัญญา 126% แยกเป็นทุน 100% กับเงินคืนอีก 26% ตามเอกสาร ทุกส่วนรับเมื่อมีชีวิตอยู่ตามเงื่อนไข ไม่ใช่ยอดเดียวกับเงินกรณีเสียชีวิต
เคสทุน 1,400,000 บาท มีเงินไหลเข้าออกอย่างไร
หญิงอายุ 30 ปีในตัวอย่างชำระเบี้ยปีละ 103,600 บาท นาน 15 ปี รวม 1,554,000 บาท เงินคืนต่องวด 14,000 บาท รวม 322,000 บาท และเงินครบสัญญา 1,764,000 บาท เป็นเงินรับรวม 2,086,000 บาทเมื่ออยู่ครบและรับเงินคืนตามงวด
กำไรกรณีนี้เท่ากับ 532,000 บาท ตรงกับผลประโยชน์มากกว่าเบี้ยที่พิมพ์ในข้อมูลตัวอย่าง ไม่ได้นับผลจากการเก็บเงินคืนไปออมต่อ หรือเงินทดแทนกรณีเสียชีวิตรวมเข้าไปด้วย
ผลตอบแทนเฉลี่ยต่อปีจากกระแสเงินสดประมาณ 1.85% คำนวณจากเบี้ยต้นปีและเงินรับปลายปี ไม่รวมสิทธิภาษี เงินเฟ้อ หรือเงินเสียชีวิต
ตารางเป็นหน่วยบาท คัดจากตารางกรณีตัวอย่างการรับเงินคืนเป็นวันครบรอบกรมธรรม์ ไม่ใช่รายเดือน หากคุณจะใช้กับรายจ่ายที่เกิดถี่กว่านั้น ต้องวางวิธีพักเงินและแบ่งใช้เองตามงบ ไม่สร้างเบี้ยหรือเงินรับรายเดือนขึ้นจากการหารตัวเลขรายปี
เงินก้อนปีที่ 25 ในเคสนี้ประกอบด้วยทุน 1,400,000 บาท และเงินคืนเมื่อครบกำหนดอีก 364,000 บาท รวม 1,764,000 บาท เงินคืน 322,000 บาทที่รับมาก่อนหน้านั้นจึงต้องแสดงแยก เพื่อไม่หลงเข้าใจว่าทั้งหมดเพิ่งได้รับพร้อมกันในปีสุดท้าย
แผนนี้เหมาะกับ ครอบครัววัยสร้างฐานะ เมื่อเงื่อนไขของแบบสอดคล้องกับเป้าหมายและยังชำระเบี้ยต่อเนื่องได้โดยไม่กระทบเงินสำรอง
ยอดรับรวมต่างจากเงินที่พร้อมใช้ระหว่างทาง
การออมเพื่อครอบครัวต้องดูทั้งผลรับปลายทางกับสภาพคล่องปัจจุบัน แม้เห็นยอดรับรวมตลอดสัญญาแล้ว คุณก็ไม่สามารถนำจำนวนนี้ไปใช้ก่อนถึงกำหนดได้ทั้งหมด หากต้องการจบสัญญาก่อน ต้องตรวจเงินค่าเวนคืนและเงื่อนไขจริง
ตารางมูลค่าเวนคืนใช้หน้า 6 เป็นมูลค่าก่อนหักหนี้สิน และหักเงินจ่ายคืนถ้ามีแล้วตามหมายเหตุ ปีแรกเอกสารแสดงขีด ไม่ได้ระบุยอดเงินค่าเวนคืนไว้ จึงไม่เติมตัวเลขขึ้นเอง ส่วนปีสุดท้ายเป็นการครบกำหนดสัญญา
สิ้นปีที่ 15 ชำระเบี้ยครบ 1,554,000 บาท แต่เงินค่าเวนคืนตามตารางเป็น 1,304,800 บาท และรับเงินคืนตามงวดสะสม 196,000 บาท การเห็นตัวเลขแยกเช่นนี้ช่วยให้ประเมินผลของการจบสัญญาในช่วงจ่ายครบได้ตรง ไม่ใช้ยอดครบสัญญาปีที่ 25 มาแทนมูลค่าในวันนั้น
กรมธรรม์ยังมีตารางใช้เงินสำเร็จและขยายระยะเวลา หากมีเหตุให้ชำระต่อไม่ไหว ให้บริษัทอธิบายทางเลือกตามสถานะจริง พร้อมผลต่อเงินรับและความคุ้มครอง ไม่ถือว่าหยุดจ่ายแล้วทุกสิทธิจะเหมือนเดิม
ความคุ้มครองของผู้เอาประกันช่วยรองรับอีกกรณีหนึ่ง
ธนทวี 25/15 ให้ความคุ้มครองเสียชีวิตปีที่ 1–10 เท่ากับ 100% ของทุน ปีที่ 11 เป็น 110% ปีที่ 12 เป็น 120% ปีที่ 13 เป็น 130% และปีที่ 14–25 เป็น 140% ของทุน หากเงินค่าเวนคืนสูงกว่า ให้จ่ายตามมูลค่าที่สูงกว่าตามเอกสาร
ในเคสนี้จึงเป็น 1,400,000 บาทช่วงปีที่ 1–10 และ 1,960,000 บาทช่วงปีที่ 14–25 ตามตาราง คุณควรพิจารณาว่าความคุ้มครองแต่ละช่วงสัมพันธ์กับภาระครอบครัวอย่างไร ไม่อ่านว่าเงินสูงสุดเริ่มคุ้มครองตั้งแต่ปีแรก
สิทธิยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงในใบเสนอขายมีระยะ 15 ปี โดยไม่ต้องจ่ายเบี้ยเพิ่มเติมสำหรับสิทธินี้ เป็นการยกเว้นภาระตามเงื่อนไข ไม่ใช่เงินสดเพิ่มเท่าทุน 1,400,000 บาท และไม่ใช่การคุ้มครองการหยุดงานทุกสาเหตุ
ให้ตรวจนิยามและข้อยกเว้นของสิทธิยกเว้นเบี้ย เช่น เหตุทำร้ายตนเอง การปฏิบัติการสงครามตามที่ระบุ และกรณีเกี่ยวกับอากาศยานบางประเภท พร้อมบอกคนในครอบครัวว่าจะค้นกรมธรรม์และติดต่อบริษัทได้จากที่ใด
เริ่มตรวจแผนที่เหมาะกับคุณจากข้อมูลจริง
สำหรับครอบครัววัยสร้างฐานะ ขั้นต่อไปคือส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ ธนทวี 25/15 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ทรัพย์บำนาญ G65 สำหรับคนเริ่มวางแผนใกล้วัยเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/15 สำหรับครอบครัวที่วางเงินระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทรัพย์บำนาญ G65 สำหรับคนเริ่มวางแผนใกล้วัยเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/15 สำหรับครอบครัวที่วางเงินระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น