ทรัพย์บำนาญ G65 สำหรับคนเริ่มวางแผนใกล้วัยเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ ทรัพย์บำนาญ G65 สำหรับคนเริ่มวางแผนใกล้วัยเกษียณ ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
ถ้าคุณเป็นคนเริ่มวางแผนใกล้วัยเกษียณ การเลือก ทรัพย์บำนาญ G65 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
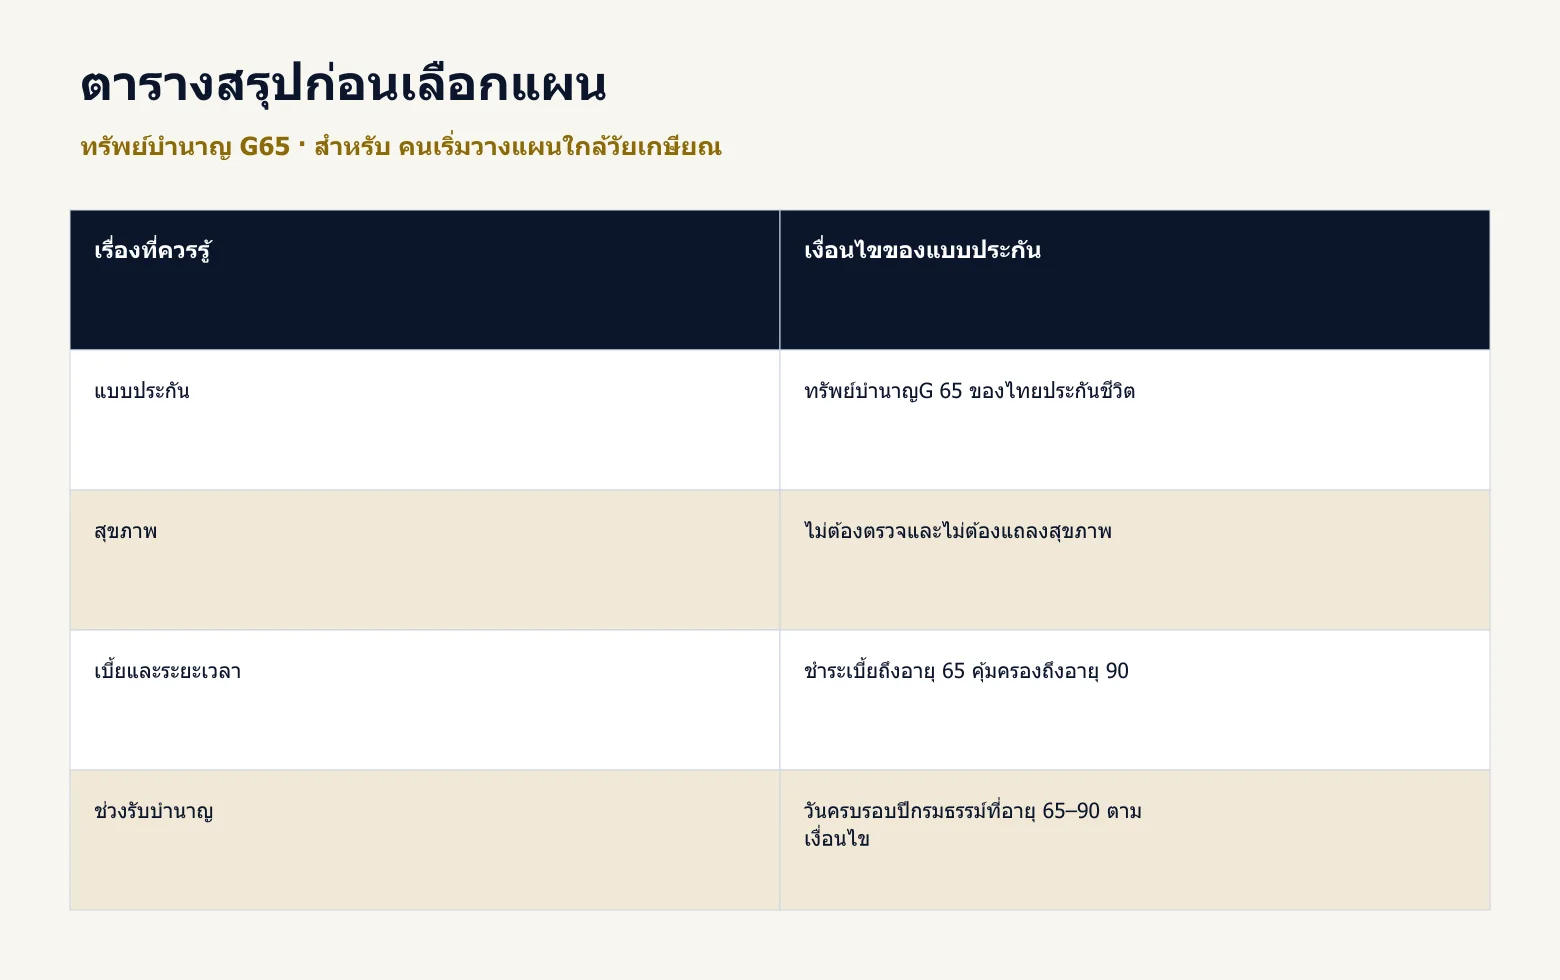
ทรัพย์บำนาญ G65 เปิดทางให้คนที่เคยกังวลเรื่องสุขภาพเริ่มวางรายได้หลังเกษียณได้ง่ายขึ้น ด้วยเงื่อนไขไม่ต้องตรวจและไม่ต้องแถลงสุขภาพ จุดตัดสินใจจึงอยู่ที่งบซึ่งจ่ายต่อเนื่องไหว ช่วงเริ่มรับบำนาญ และความคุ้มครองชีวิตที่ตรงกับหน้าที่ของเงินก้อนนี้
สำหรับเจ้าของธุรกิจ การมีรายได้จากกิจการไม่ได้แปลว่าเงินเกษียณถูกเตรียมไว้แล้วเสมอ เงินในบัญชีอาจต้องกลับไปจ่ายค่าสินค้า ค่าแรง หรือขยายงาน หากคุณอยากให้รายได้ในวันที่ลดบทบาทการทำงานมีแผนรองรับ ลองเริ่มจากกันงบส่วนตัวที่ไม่ปะปนกับเงินหมุนกิจการ
ตัวเลขต่อไปนี้เป็นกรณีผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 5,000,000 บาท จึงเหมาะใช้เพื่อเห็นภาพการจ่ายและการรับเงิน ส่วนเบี้ยของคุณต้องคำนวณใหม่จากอายุ เพศ อาชีพ และทุนที่ต้องการก่อนตัดสินใจ
ลดหย่อนภาษีได้ ไม่ได้แปลว่าทุกคนใช้เบี้ยได้เต็มจำนวน
สิทธิลดหย่อนภาษีของประกันบำนาญมีเกณฑ์แยกจากจำนวนเงินที่รับ กรณีตัวอย่างมีเบี้ยที่นำไปพิจารณาสิทธิ 227,500 บาท แต่ยอดที่ใช้ได้จริงขึ้นกับวงเงินประกันชีวิตทั่วไป เงินออมเกษียณรายการอื่น และรายได้ที่เข้าเกณฑ์ในปีนั้น
กรมสรรพากรอธิบายสิทธิประกันชีวิตทั่วไปไม่เกิน 100,000 บาท และสิทธิบำนาญส่วนเพิ่มไม่เกิน 15% ของเงินได้พึงประเมินที่ต้องเสียภาษี สูงสุด 200,000 บาท โดยต้องตรวจเพดานรวมเงินออมเกษียณ 500,000 บาทตามรายการที่กำหนด ถ้าใช้วงเงินทั่วไปเต็มแล้ว ก็ไม่ควรถือว่าเบี้ย 227,500 บาททั้งหมดจะเป็นสิทธิเพิ่มใหม่ได้
เจ้าของธุรกิจควรให้ผู้ดูแลภาษีตรวจข้อมูลส่วนบุคคลและรูปแบบเงินได้ที่ใช้ยื่นจริง ยอดที่ลดหย่อนได้กับภาษีที่ประหยัดได้เป็นคนละตัวเลข และอาจเปลี่ยนตามฐานภาษี การเลือกเบี้ยควรเริ่มจากความสามารถชำระและเป้าหมายบำนาญ แล้วจึงนำสิทธิที่ตรวจแล้วมาประกอบ
ข้อมูลภาษีอ้างอิง กรมสรรพากรเรื่องประกันชีวิตและบำนาญ และ ประกาศอธิบดีกรมสรรพากร ฉบับที่ 194 ควรตรวจเกณฑ์ของปีภาษีที่ใช้สิทธิอีกครั้ง
เลือกแบบได้แล้ว ยังต้องเผื่อวันที่แผนเปลี่ยน
ต้องการลดงานก่อนอายุเริ่มบำนาญ
หากคุณอยากพักจากธุรกิจก่อนอายุ 65 แผนนี้ยังไม่เริ่มจ่ายบำนาญในช่วงรอยต่อ คุณควรแยกเงินสำหรับค่าใช้จ่ายช่วงนั้นไว้ และอย่านำยอดรับในอนาคตไปแทนเงินที่ต้องใช้ก่อนถึงกำหนด การรู้วันเริ่มรับช่วยให้วางแผนหยุดงานได้ตรงขึ้น
รายได้กิจการไม่แน่นอน แต่เบี้ยต้องเตรียมต่อเนื่อง
ควรทบทวนงบส่วนตัวกับเงินหมุนธุรกิจเป็นระยะ หากคาดว่าจะจ่ายไม่สะดวก ให้ติดต่อบริษัทก่อนกำหนดและขอดูทางเลือกที่มีจริง พร้อมผลต่อความคุ้มครองและบำนาญ การเลือกเบี้ยที่จ่ายต่อไหวตั้งแต่ต้นมีความสำคัญกว่าการเลือกยอดรับสูงสุดในตาราง
ค่าครองชีพอาจเปลี่ยนจากวันนี้
เงินบำนาญตามสัญญาไม่ได้เพิ่มตามค่าครองชีพโดยอัตโนมัติ ควรใช้เป็นส่วนหนึ่งของรายได้เกษียณและทบทวนร่วมกับเงินออมอื่น หากพบว่ายังมีช่องว่าง ให้ปรับแผนตามกำลังโดยไม่ดึงเงินฉุกเฉินจนหมด ส่วนงบสุขภาพควรตรวจแยก เพราะแบบนี้ไม่ได้แสดงผลประโยชน์ค่ารักษาพยาบาล
คำตอบก่อนตัดสินใจเรื่องบำนาญและสุขภาพ
ทรัพย์บำนาญ G65 ไม่ต้องตรวจและไม่ต้องแถลงสุขภาพจริงหรือไม่?
ใช่ตามเงื่อนไขของแบบ แต่ยังต้องตรวจอายุ ทุน และหลักเกณฑ์การรับประกัน พร้อมให้ข้อมูลอื่นในการสมัครตามความจริง
รับบำนาญอายุ 65 แล้วรับต่อได้นานแค่ไหน?
รับในวันครบรอบที่อายุ 65–90 เมื่อมีชีวิตอยู่ กรณีตัวอย่างรับรายปีสูงสุด 26 ครั้ง หรือรายเดือนสูงสุด 312 ครั้งตามทางเลือก
ทุน 5 ล้านบาทคือความคุ้มครองชีวิตตั้งแต่เริ่มทำหรือไม่?
ไม่ใช่ฐานจ่ายเสียชีวิตก่อนอายุ 65 ของแบบนี้ เอกสารใช้ 105% ของเบี้ยที่จ่ายแล้ว หรือเงินค่าเวนคืนที่สูงกว่า ทุนใช้เป็นฐานคำนวณบำนาญ
หลังรับบำนาญ ผู้รับประโยชน์จะได้เงินที่เหลือถึงอายุ 90 ทั้งหมดหรือไม่?
เอกสารกำหนดมูลค่าปัจจุบันของบำนาญที่ยังรับไม่ครบ 15 ปี จ่ายครั้งเดียวตามเงื่อนไข ไม่ใช่รับงวดที่เหลือถึงอายุ 90 ทั้งหมดเสมอ
เลือกงวดรายเดือนจากการหารเงินรายปีได้ไหม?
ให้ใช้ยอดรายเดือนตามใบเสนอขาย เคสนี้ระบุ 63,000 บาทต่อเดือน เป็นทางเลือกแทนรายปี 750,000 บาท และควรยืนยันขั้นตอนรับกับบริษัท
รายละเอียดที่ต้องอ่านคู่กับข้อดีของแผน
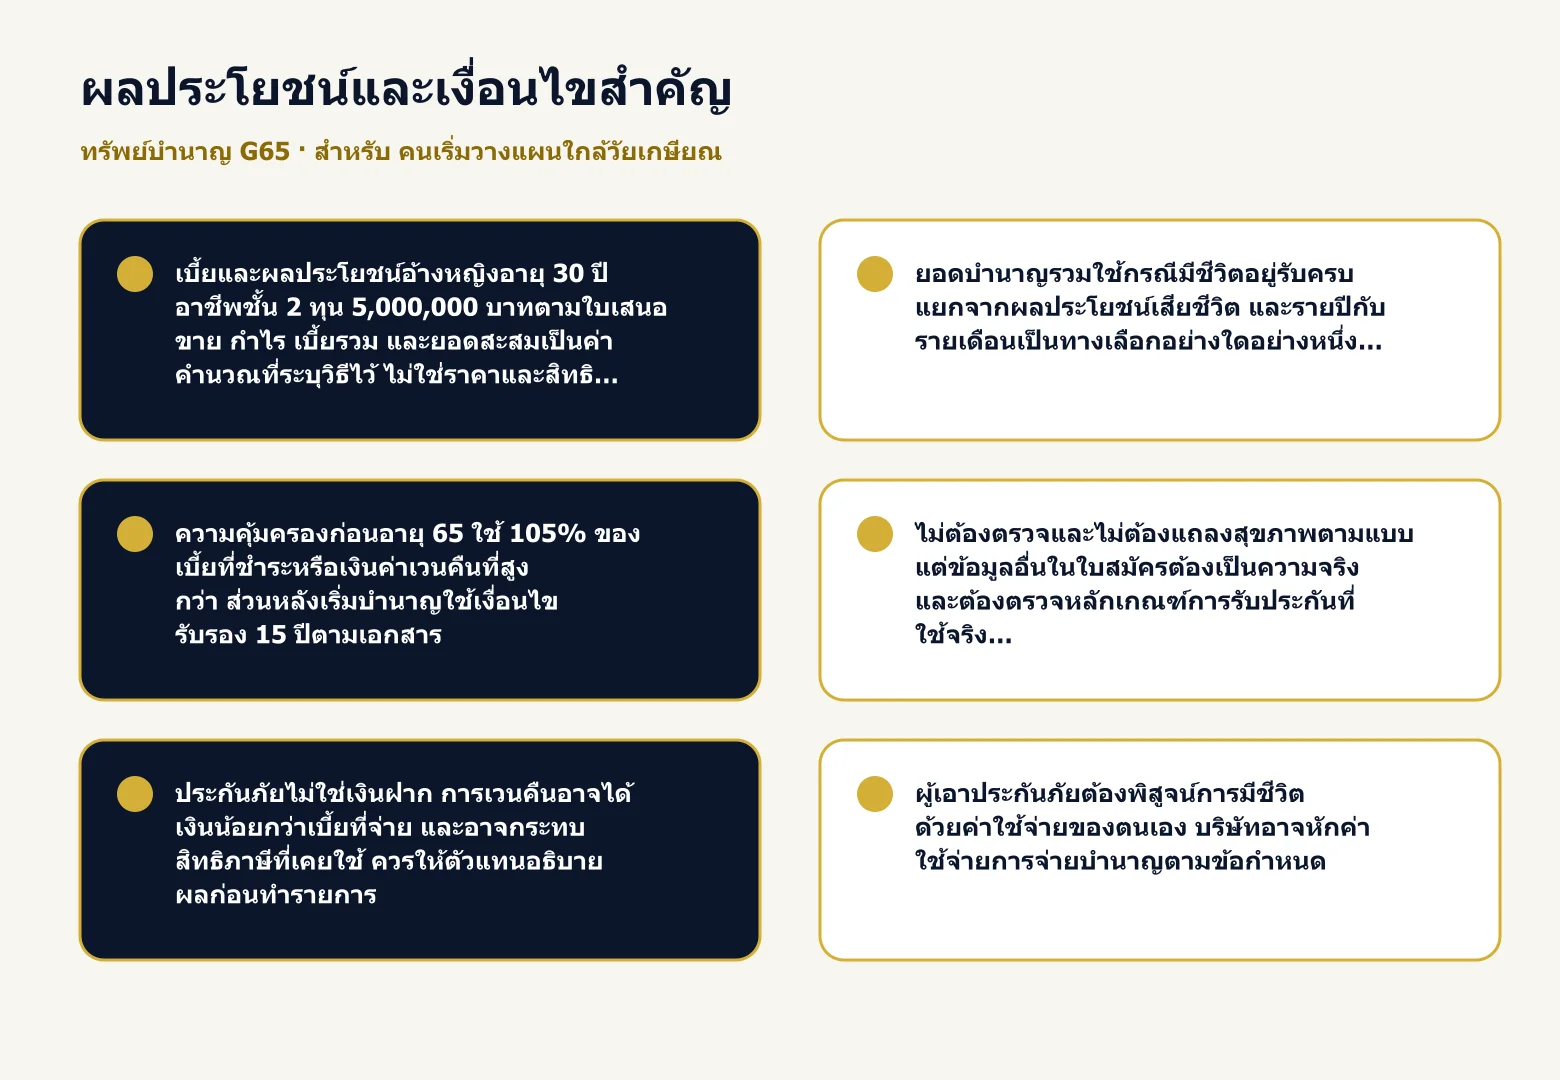
- เบี้ยและผลประโยชน์อ้างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 5,000,000 บาทตามใบเสนอขาย กำไร เบี้ยรวม และยอดสะสมเป็นค่าคำนวณที่ระบุวิธีไว้ ไม่ใช่ราคาและสิทธิของทุกคน
- ยอดบำนาญรวมใช้กรณีมีชีวิตอยู่รับครบ แยกจากผลประโยชน์เสียชีวิต และรายปีกับรายเดือนเป็นทางเลือกอย่างใดอย่างหนึ่ง
- ความคุ้มครองก่อนอายุ 65 ใช้ 105% ของเบี้ยที่ชำระหรือเงินค่าเวนคืนที่สูงกว่า ส่วนหลังเริ่มบำนาญใช้เงื่อนไขรับรอง 15 ปีตามเอกสาร
- ไม่ต้องตรวจและไม่ต้องแถลงสุขภาพตามแบบ แต่ข้อมูลอื่นในใบสมัครต้องเป็นความจริง และต้องตรวจหลักเกณฑ์การรับประกันที่ใช้จริง
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนอาจได้เงินน้อยกว่าเบี้ยที่จ่าย และอาจกระทบสิทธิภาษีที่เคยใช้ ควรให้ตัวแทนอธิบายผลก่อนทำรายการ
- ผู้เอาประกันภัยต้องพิสูจน์การมีชีวิตด้วยค่าใช้จ่ายของตนเอง บริษัทอาจหักค่าใช้จ่ายการจ่ายบำนาญตามข้อกำหนด
- ข้อยกเว้นชีวิตในเอกสารรวมถึงการแถลงข้อความเท็จ การฆ่าตัวตายภายในช่วงที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามเงื่อนไข
- สิทธิส่งคืนกรมธรรม์ในเอกสารคือภายใน 15 วันนับแต่ได้รับ หักค่าใช้จ่ายฉบับละ 500 บาทและค่าตรวจสุขภาพจริงถ้ามีตามข้อความเอกสาร ผู้ใช้สิทธิเรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- ความคุ้มครอง เงื่อนไขและข้อยกเว้นที่สมบูรณ์ให้ยึดกรมธรรม์ที่ออกจริง ควรศึกษาก่อนตัดสินใจและตรวจสิทธิภาษีตามข้อมูลของแต่ละปี
จากความกังวลเรื่องสุขภาพ สู่แผนที่ตรวจตัวเลขได้
เริ่มต้นได้โดยยังไม่ต้องเลือกทุน 5 ล้านบาทตามตัวอย่าง ส่งเพียงอายุ เพศ อาชีพ งบต่อปีที่จ่ายต่อเนื่องไหว และรายได้หลังเกษียณที่อยากมี ตัวแทนจะจัดทำใบเสนอขายตามข้อมูลจริง พร้อมตารางเบี้ย เงินบำนาญรายปีหรือรายเดือน และผลประโยชน์กรณีเสียชีวิตให้ตรวจเป็นชุดเดียว
- แจ้งอายุ เพศ อาชีพ และงบส่วนตัวที่พร้อมกันไว้ โดยแยกจากเงินหมุนธุรกิจ
- รับใบเสนอขายพร้อมตารางเบี้ย เงินบำนาญ และช่วงที่ครอบครัวได้รับความคุ้มครอง
- เลือกทุนและงวดรับเงินเมื่อเห็นว่าจ่ายต่อไหวและตรงกับค่าใช้จ่ายหลังเกษียณ
การขอใบเสนอขายยังไม่ใช่การสมัครและไม่ผูกมัดการตัดสินใจ คุณใช้ตัวเลขเฉพาะของตัวเองเปรียบเทียบกับงบธุรกิจ เงินสำรอง และสิทธิภาษีที่เหลือได้ก่อน หากแผนยังหนักเกินไป ให้ปรับทุนหรืองบจนอยู่ในระดับที่ดูแลต่อเนื่องได้
เมื่อพร้อม ให้ขอใบเสนอขายทรัพย์บำนาญ G65 ตามอายุและงบจริง เพื่อรู้ทันทีว่าต้องจ่ายปีละเท่าไร เริ่มรับเงินเมื่อใด และครอบครัวได้รับอะไรในแต่ละช่วง ก่อนเลือกแผนที่เหมาะกับชีวิตของคุณ
ไม่ตรวจสุขภาพ ก็มีเงื่อนไขที่ต้องเข้าใจ
- สมัครโดยไม่ต้องตรวจสุขภาพและไม่ต้องแถลงสุขภาพตามเงื่อนไขของแบบ
- ข้อมูลอื่นในการสมัครยังต้องครบถ้วนและเป็นความจริง
- ชำระเบี้ยถึงอายุ 65 เพื่อเตรียมรายได้ในช่วงที่ลดการทำงาน
- รับบำนาญรายปี 15% ของทุน ในวันครบรอบที่อายุ 65–90 เมื่อมีชีวิตอยู่
- เลือกรับบำนาญรายปีหรือรายเดือนตามยอดที่บริษัทคำนวณให้
- ใช้สิทธิลดหย่อนภาษีได้ตามเกณฑ์ พร้อมเงื่อนไขผลประโยชน์ให้ผู้รับประโยชน์
จุดเด่นของประกันบำนาญไม่ตรวจสุขภาพคือขั้นตอนด้านสุขภาพตามแบบนี้ ส่วนความเหมาะสมทางการเงินยังต้องประเมินแยกกัน คุณควรเลือกเบี้ยที่จ่ายต่อได้แม้ธุรกิจมีช่วงรายรับชะลอ เพราะรายได้บำนาญตามแผนเกิดในอนาคต ไม่ใช่เงินสำรองที่พร้อมนำกลับมาใช้ทุกเมื่อ
หากคุณเคยมีประสบการณ์สมัครประกันแล้วกังวลเรื่องสุขภาพ แบบนี้เป็นข้อมูลให้พิจารณาเพิ่มได้ แต่ไม่ควรสรุปแทนบริษัทว่าทุกคนสมัครผ่านได้ทันที ต้องตรวจอายุ ทุน และข้อกำหนดการสมัครที่ใช้จริงกับตัวแทนก่อนเสมอ
ไม่ต้องแถลงสุขภาพ ไม่ได้แปลว่าไม่ต้องตรวจข้อมูลสมัคร
คำว่าไม่ต้องแถลงสุขภาพเป็นเงื่อนไขที่ระบุไว้จริง แต่ไม่ได้ยกเว้นการให้ข้อมูลอายุ ตัวตน หรือข้อมูลอื่นตามใบคำขออย่างถูกต้อง เอกสารยังมีข้อยกเว้นกรณีแถลงข้อความเท็จและแถลงอายุคลาดเคลื่อน จึงควรอ่านสิ่งที่ต้องตอบให้ครบ และสอบถามเมื่อไม่เข้าใจช่องใด
ใบเสนอขายนี้แสดงเคสเริ่มอายุ 30 ปี จึงใช้ดูเบี้ยและมูลค่าของเคสนี้ได้เท่านั้น ไม่ได้ระบุช่วงอายุสมัครทั้งหมดหรือทุนต่ำสุดที่รับได้ การไม่ใส่ตัวเลขพิกัดในหน้านี้ช่วยให้คุณไม่ตัดสินใจจากเงื่อนไขที่ยังไม่ได้ยืนยัน
มีธุรกิจเป็นของตัวเอง ก็ยังควรมีงบเกษียณแยกไว้
การวางแผนเกษียณเจ้าของธุรกิจเริ่มได้จากแยกเงินที่กิจการต้องใช้กับเงินส่วนตัวที่พร้อมกันไว้ระยะยาว ถ้าทุกครั้งที่มียอดขายดี เงินทั้งหมดกลับไปอยู่ในธุรกิจ คุณอาจมีทรัพย์สินเพิ่มแต่ยังไม่เห็นแผนรายได้ส่วนตัวเมื่ออยากพักจากงาน การกันงบบำนาญจึงควรดูควบคู่กับเงินสำรองของกิจการ
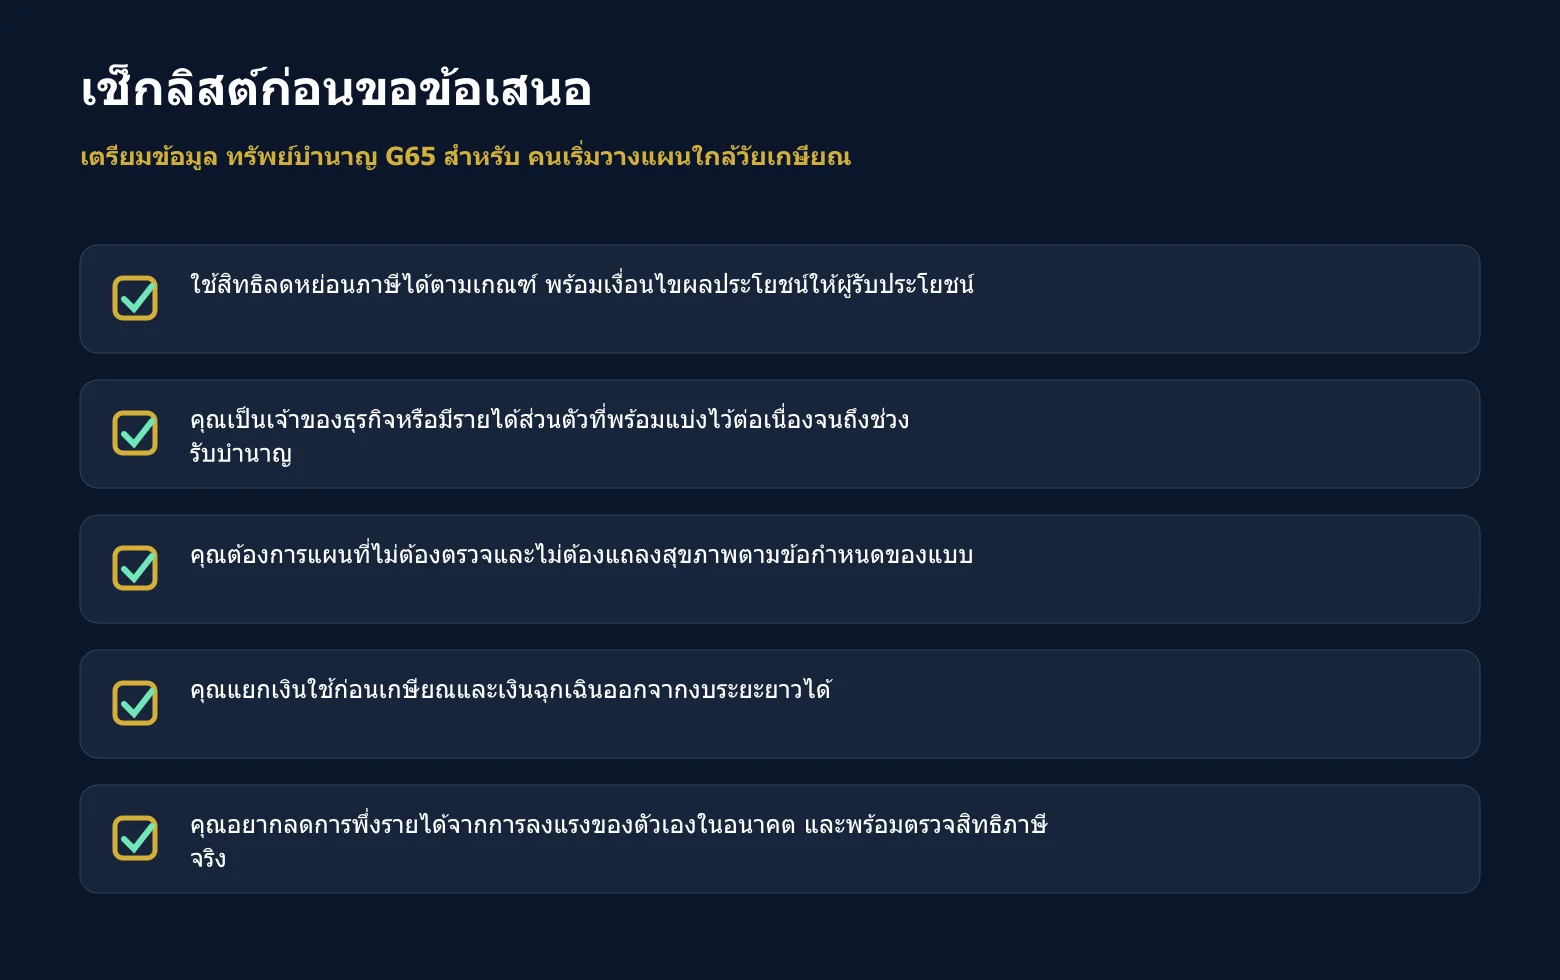
- คุณเป็นเจ้าของธุรกิจหรือมีรายได้ส่วนตัวที่พร้อมแบ่งไว้ต่อเนื่องจนถึงช่วงรับบำนาญ
- คุณต้องการแผนที่ไม่ต้องตรวจและไม่ต้องแถลงสุขภาพตามข้อกำหนดของแบบ
- คุณแยกเงินใช้ก่อนเกษียณและเงินฉุกเฉินออกจากงบระยะยาวได้
- คุณอยากลดการพึ่งรายได้จากการลงแรงของตัวเองในอนาคต และพร้อมตรวจสิทธิภาษีจริง
หากรายได้ขึ้นลงตามฤดูกาล ควรตั้งงบจากช่วงที่รายรับปกติ ไม่ใช้ยอดขายสูงสุดเป็นฐานเพียงอย่างเดียว ลองดูด้วยว่ามีค่าใช้จ่ายก้อนใดใกล้เข้ามา เช่น ต่อสัญญาพื้นที่หรือซื้ออุปกรณ์ แล้วขอทุนที่ไม่ทำให้ต้องดึงเงินหมุนกลับมาจ่ายเบี้ยเมื่อถึงกำหนด
ทรัพย์บำนาญ G65 อาจเหมาะกับบทบาทเงินรายได้หลังเกษียณ แต่หากคุณต้องการเงินก้อนใช้ก่อนอายุ 65 หรือเน้นเงินก้อนให้ครอบครัวตั้งแต่เริ่มทำ ควรตรวจว่าแบบนี้ตอบโจทย์ครบหรือไม่ การเลือกทุนตามหน้าที่ของเงินช่วยให้คุณไม่คาดหวังผลประโยชน์ที่กรมธรรม์ไม่ได้กำหนด
บำนาญ 15% คิดจากทุน และเริ่มที่อายุ 65
ทรัพย์บำนาญ G65 จ่ายบำนาญรายปี 15% ของจำนวนเงินเอาประกันภัยในวันครบรอบที่อายุ 65–90 เมื่อมีชีวิตอยู่ สำหรับตัวอย่างเริ่มอายุ 30 ในเอกสาร รับสูงสุด 26 ครั้ง ไม่ใช่เริ่มรับเมื่ออายุ 60 ผู้ที่ตั้งใจหยุดทำงานก่อนเริ่มบำนาญจึงควรเตรียมเงินสำหรับช่วงรอยต่อแยกต่างหาก
ตัวเลข 15% ไม่ใช่อัตรากำไรจากเบี้ยต่อปี เพราะฐานที่ใช้คือทุนประกัน ส่วนเบี้ยขึ้นกับข้อมูลผู้สมัครและทุนที่เลือก ถ้าอยากดูผลตอบแทนจากเงินที่จ่าย ต้องใช้ทั้งจำนวนเงินและเวลาจ่ายรับมาคำนวณ ไม่สามารถนำสัดส่วนบำนาญมาเรียกเป็นดอกเบี้ยได้ทันที
กรณีต้องการเงินเข้าตามรอบใช้จ่าย เอกสารมีทางเลือกรายเดือน แต่จำนวนเงินต้องอ้างจากตารางของบริษัท ไม่ใช่หารยอดรายปีเอง ทั้งสองทางเป็นทางเลือก ไม่ใช่จ่ายรายปีและรายเดือนพร้อมกัน และบริษัทอาจหักค่าใช้จ่ายในการจ่ายบำนาญตามที่ระบุไว้
ทุน 5 ล้านบาท ไม่ใช่เงินเสียชีวิต 5 ล้านบาทตั้งแต่วันแรก
ก่อนวันครบรอบที่อายุ 65 เอกสารกำหนดผลประโยชน์เสียชีวิตเป็น 105% ของเบี้ยประกันภัยที่ชำระมาแล้วทั้งหมด หรือเงินค่าเวนคืนที่สูงกว่า นั่นหมายความว่าทุนที่ใช้คำนวณบำนาญกับเงินเสียชีวิตเป็นคนละฐาน คุณควรอ่านจุดนี้ก่อนนำแบบประกันไปใช้วางเงินก้อนสำหรับครอบครัว
เมื่อเริ่มรับบำนาญแล้ว หากเสียชีวิตก่อนรับครบ 15 ปี บริษัทจ่ายครั้งเดียวเป็นมูลค่าปัจจุบันของเงินบำนาญที่ยังไม่ได้จ่ายจนครบ 15 ปีตามตาราง ไม่ใช่เงินบำนาญที่เหลือทั้งหมดถึงอายุ 90 และไม่ใช่คูณงวดที่เหลือโดยไม่คิดลด
หากเลือกรับรายเดือนแล้วเสียชีวิตระหว่างปีโดยยังรับไม่ครบงวดของปีนั้น เงินรายเดือนส่วนที่เหลือของปีจะจ่ายครั้งเดียวแก่ผู้รับประโยชน์ ควรขอให้ตัวแทนแสดงจำนวนเงินของแต่ละช่วงอายุคู่กับตารางมูลค่าปัจจุบัน เพื่อให้ครอบครัวเข้าใจสิทธิที่จะได้รับ
เมื่อพ้นช่วงรับรองบำนาญ 15 ปี ผู้เอาประกันภัยยังรับบำนาญต่อได้เมื่อมีชีวิตอยู่ตามเงื่อนไขถึงอายุ 90 แต่ไม่มีผลประโยชน์เสียชีวิตจากส่วนรับรองนี้เพิ่ม การกำหนดผู้รับประโยชน์และตรวจความคุ้มครองชีวิตส่วนอื่นจึงยังสำคัญต่อภาระของครอบครัว
ยอดรับรวมจะมีความหมาย เมื่อเห็นเงินที่ต้องจ่ายด้วย
กรณีหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 5,000,000 บาท มีเบี้ยรายปี 227,500 บาท ชำระถึงอายุ 65 รวม 35 งวด คิดเป็นเบี้ยรวม 7,962,500 บาท ตัวเลขนี้เป็นกรณีตัวอย่าง ไม่ใช่เบี้ยเริ่มต้นหรือราคาเดียวสำหรับผู้สมัครทุกคน
กำไรคำนวณจากบำนาญรวมลบเบี้ยรวม กรณีมีชีวิตอยู่รับครบตามเงื่อนไข ไม่รวมภาษี ไม่หักเงินเฟ้อ และไม่รวมผลประโยชน์เสียชีวิต ยอดรับรวมจึงไม่ใช่เงินที่คุณถอนออกมาได้ก่อนกำหนด และไม่ได้รับรองว่าจะจ่ายรวมเท่านี้ในทุกกรณีที่สัญญาสิ้นสุด
ทางเลือกรายปีคำนวณผลตอบแทนเฉลี่ยต่อปีได้ประมาณ 2.92% โดยวางเบี้ยต้นปีที่เวลา 0–34 และบำนาญวันครบรอบอายุ 65–90 ที่เวลา 35–60 ใช้วิธีแบ่งครึ่งช่วงอัตรา ผลนี้เป็นการคำนวณประกอบจากเคสตัวอย่าง ไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ และไม่ได้รวมสิทธิภาษี ส่วนรายเดือนต้องยืนยันกำหนดวันรับก่อนคำนวณอัตรา
ตารางเงินค่าเวนคืนตลอดช่วงชำระเบี้ย
ตารางนี้แสดงมูลค่าหน่วยเป็นบาท โดยปีกรมธรรม์ที่ 1 เริ่มเมื่ออายุ 30 ปี เครื่องหมาย – หมายถึงไม่มีมูลค่าแสดงในแถวนั้น เงินค่าเวนคืนเป็นจำนวนก่อนหักหนี้สินและรวมเงินจ่ายคืนถ้ามีแล้ว จึงไม่ควรนำเงินจ่ายคืนจากทางเลือกใช้เงินสำเร็จมาบวกซ้ำ
ตัวอย่างสิ้นปีกรมธรรม์ที่ 2 จ่ายเบี้ยสะสม 455,000 บาท แต่เงินค่าเวนคืน 105,000 บาท จึงเห็นว่าการยุติแผนเร็วอาจได้เงินกลับน้อยกว่าเบี้ยที่ชำระมาก หากธุรกิจมีช่วงรายรับสะดุด ให้สอบถามทางเลือกตามกรมธรรม์ก่อนหยุดจ่ายหรือเวนคืน และขอให้แสดงผลประโยชน์ที่จะเปลี่ยนเป็นตัวเลขก่อนตัดสินใจ
ตารางบำนาญรายปีตั้งแต่อายุ 65 ถึง 90
ยอดสะสมแต่ละอายุคำนวณจากจำนวนงวดรายปีที่ได้รับแล้ว ส่วนมูลค่าปัจจุบันกรณีเสียชีวิตเป็นจำนวนหลังรับงวดของอายุนั้น จึงใช้กับทางเลือกรายปีตามช่วงเวลาที่กำหนด และไม่ควรนำไปแทนยอดรายเดือนหรือทุกวันระหว่างปี
เมื่อรับบำนาญงวดอายุ 74 ยอดสะสมเป็น 7,500,000 บาท ส่วนงวดอายุ 75 ทำให้ยอดสะสมเป็น 8,250,000 บาท จึงเริ่มมีกำไรเมื่อเทียบกับเบี้ยรวม 7,962,500 บาทในเคสนี้ หากอายุเริ่มทำต่างกัน ต้องคำนวณจากเบี้ยและจำนวนงวดใหม่ ไม่ควรนำอายุที่เริ่มมีกำไรของตัวอย่างไปใช้แทนโดยตรง
ส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ ทรัพย์บำนาญ G65 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
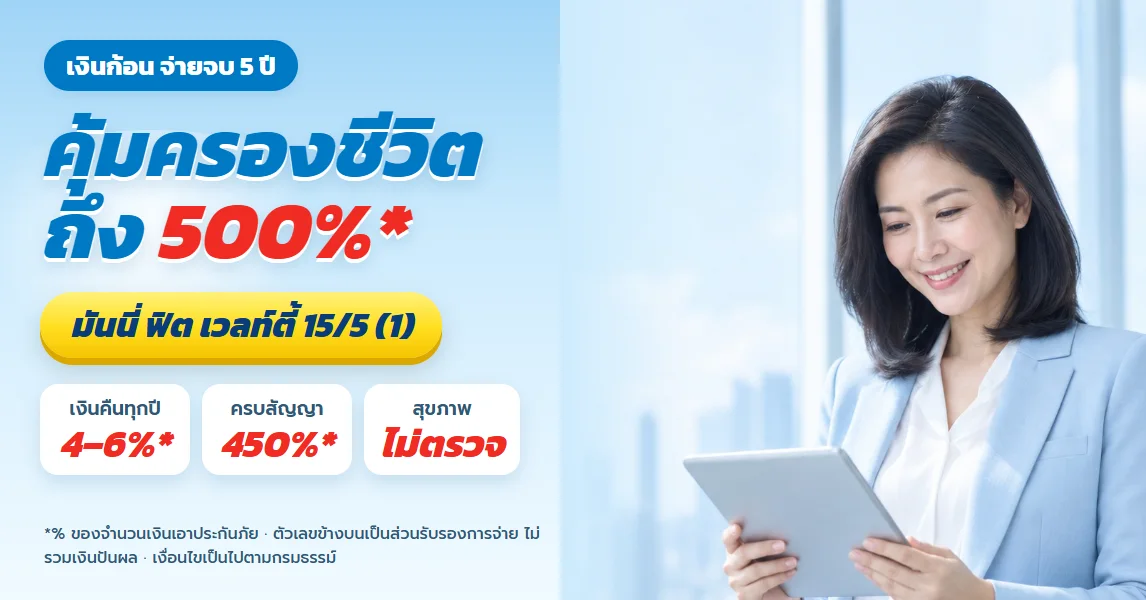
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด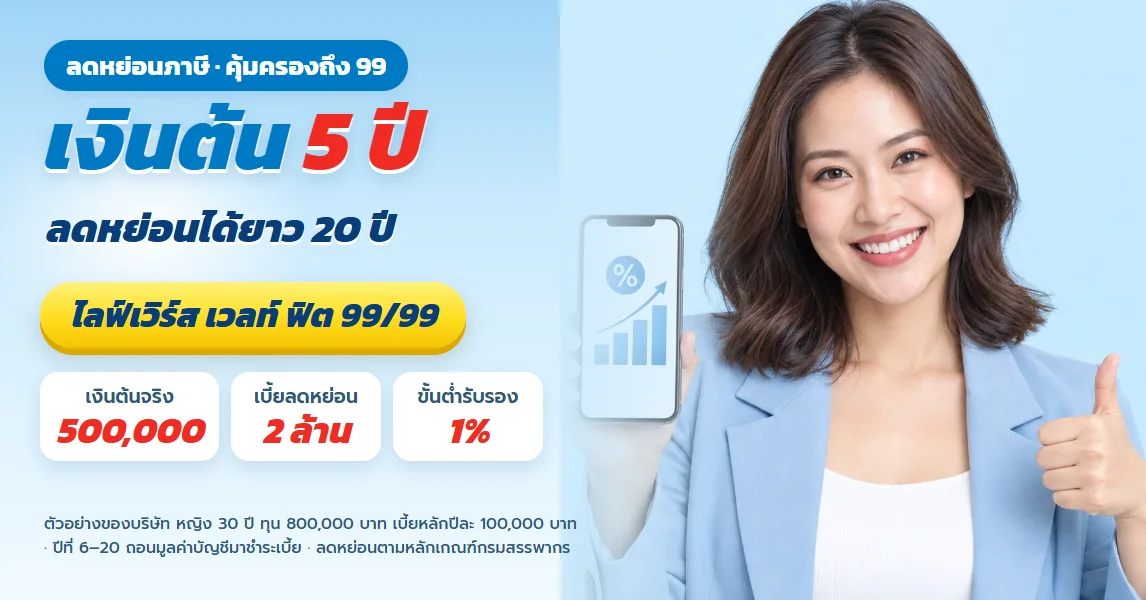
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียด
ประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียด
ทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียดประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียดทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น