ประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
เทียบทั้งตระกูล มันนี่ ฟิต รีไทร์ (G) 85/5 85/10 และ 85/60 ในงบลดหย่อน 200,000 เท่ากัน ทุน เบี้ยรวม ภาษีที่ลดได้ บำนาญรายเดือน และ IRR พร้อมวิธีเลือกระยะจ่ายตามรายได้ที่มั่นใจได้
ประกันบำนาญจ่าย 10 ปี คือทางเลือกตรงกลางของตระกูลมันนี่ ฟิต รีไทร์ ที่ใช้งบลดหย่อนปีละราวสองแสนเท่ากัน ระหว่างแบบจ่าย 5 ปีที่จบเร็ว กับแบบจ่ายถึงอายุ 60 ที่ลดหย่อนได้ยาวที่สุด ถ้ากำลังลังเลว่าจะเลือกระยะไหน บทความนี้วางตัวเลขทั้งสามแบบไว้ให้เทียบในที่เดียว
ใบเสนอขายของบริษัททั้งสามใบใช้คนเดียวกัน ผู้หญิงอายุ 30 ปี ตั้งเบี้ยให้ลดหย่อนหมวดบำนาญได้เต็ม 200,000 บาท แบบ 85/5 ได้ทุน 400,000 บาท แบบ มันนี่ ฟิต รีไทร์ (G) 85/10 ได้ทุน 770,000 บาท และแบบ 85/60 ได้ทุน 1,900,000 บาท ลองนึกถึงผู้หญิงวัยนี้สามคนที่รายได้พอ ๆ กัน แต่ชีวิตข้างหน้าต่างกัน
งบเท่ากันปีละสองแสน แต่ทุนที่ได้ไม่เท่ากัน
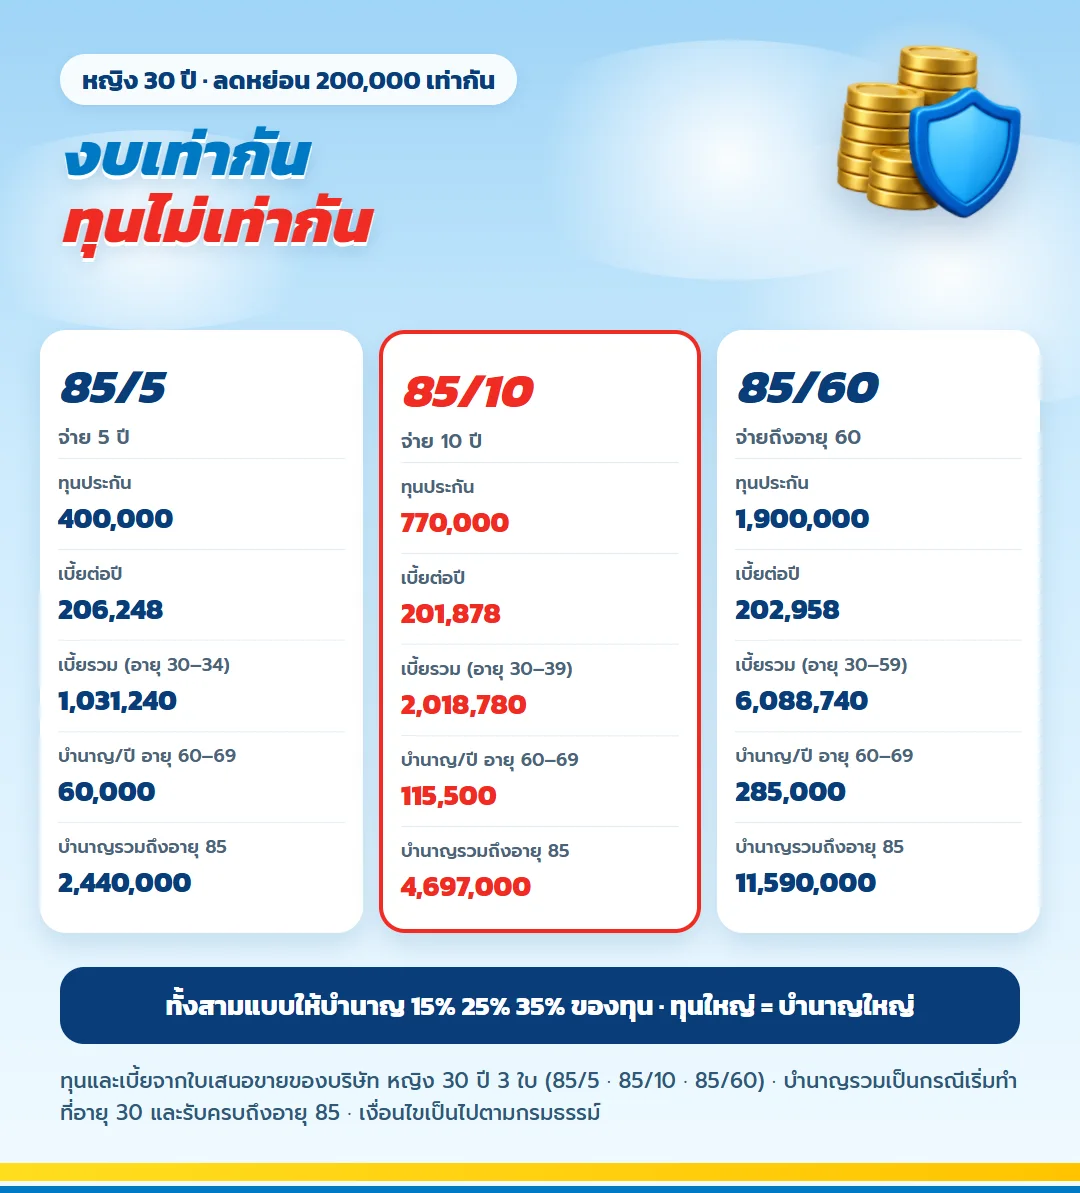
ยิ่งจ่ายนาน เบี้ยต่อทุนยิ่งถูก งบก้อนเดียวกันเลยซื้อทุนได้ใหญ่ขึ้น และทุนคือฐานที่ใช้คิดเงินบำนาญทุกงวด เพราะทั้งสามแบบให้บำนาญ 15% 25% และ 35% ของทุนเหมือนกัน
| รายการ | 85/5 | 85/10 | 85/60 |
| ทุนประกัน | 400,000 | 770,000 | 1,900,000 |
| เบี้ยต่อปี | 206,248 | 201,878 | 202,958 |
| อายุที่จ่ายเบี้ย | 30 ถึง 34 | 30 ถึง 39 | 30 ถึง 59 |
| เบี้ยรวม | 1,031,240 | 2,018,780 | 6,088,740 |
| บำนาญรวมถึงอายุ 85 | 2,440,000 | 4,697,000 | 11,590,000 |
ทุนของแบบจ่ายสิบปีใหญ่เกือบสองเท่าของแบบจ่ายห้าปี แต่ก็ต้องจ่ายนานเป็นสองเท่าเช่นกัน คำถามจึงวนกลับมาที่ชีวิตของคุณเอง ว่ารายได้ระดับนี้จะอยู่ได้นานแค่ไหน
คนแรก รายได้พุ่งช่วงสั้น แบบ 85/5 จบงานเร็วที่สุด
เธอเพิ่งได้โบนัสก้อนใหญ่จากโปรเจกต์ หรือเป็นเจ้าของกิจการที่รายได้ขึ้นลงตามรอบธุรกิจ มั่นใจได้แค่ไม่กี่ปีข้างหน้า แบบจ่ายห้าปีเก็บเบี้ยให้จบตอนอายุ 34 ลดหย่อนได้ห้าปี แล้วไม่ต้องห่วงเรื่องเบี้ยอีก
สิ่งที่แลกมาคือบำนาญช่วงแรกปีละ 60,000 บาท หรือเดือนละ 5,040 บาท เหมาะเป็นเงินเสริมจากกองทุนอื่นมากกว่าเป็นรายได้หลัก
รายละเอียดแบบ มันนี่ ฟิต รีไทร์ (G) 85/5 จ่ายเบี้ย 5 ปี
คนที่สอง รายได้สูงต่อเนื่องราวสิบปี แบบ 85/10 อยู่ตรงกลางพอดี
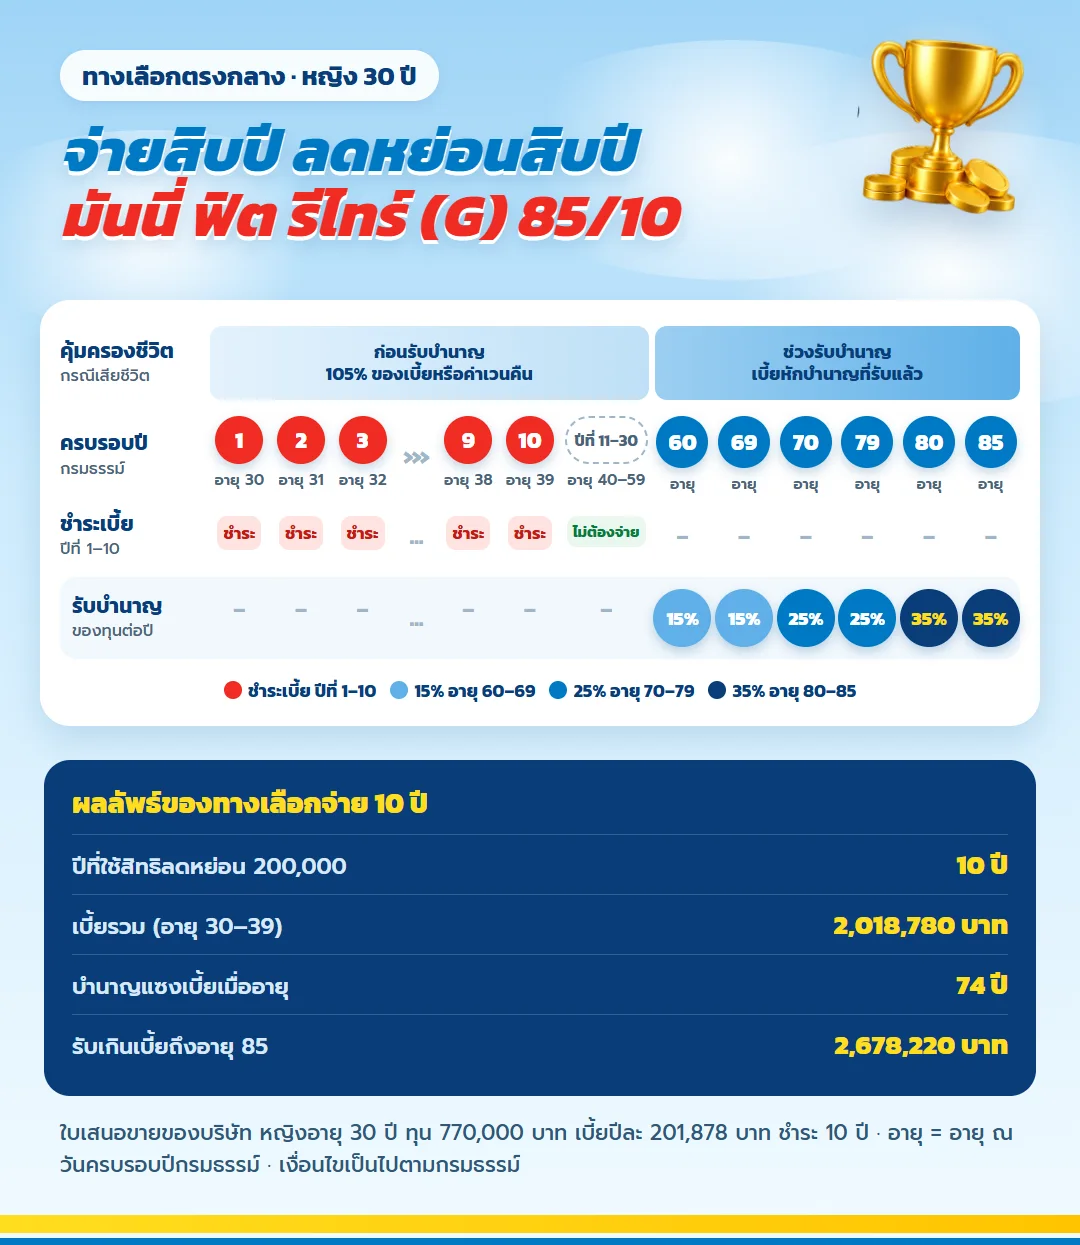
เธอเป็นหัวหน้างานในบริษัทที่มั่นคง รายได้รวมโบนัสเกินเกณฑ์และมองเห็นว่าจะอยู่ระดับนี้อีกราวสิบปี แต่ไม่อยากผูกเบี้ยยาวไปถึงอายุ 60 เพราะอาจอยากเปลี่ยนเส้นทางชีวิตตอนอายุสี่สิบกว่า
ประกันบำนาญจ่าย 10 ปีให้เธอลดหย่อนสิบปีเต็ม จ่ายจบตอนอายุ 39 แล้วรอรับบำนาญตั้งแต่อายุ 60 ปีละ 115,500 บาท หรือเลือกรับเป็นรายเดือน เดือนละ 9,702 บาท ช่วงอายุ 70 ถึง 79 ขึ้นเป็นปีละ 192,500 บาท และอายุ 80 ถึง 85 ปีละ 269,500 บาท
ระหว่างอายุ 40 ถึง 59 ที่ไม่ต้องจ่ายอะไร ค่าเวนคืนยังโตต่อ สิ้นปีที่ 14 แซงเบี้ยที่จ่ายไปแล้ว และสิ้นปีที่ 30 อยู่ที่ 2,854,390 บาท
คนที่สาม เงินเดือนมั่นคงจนเกษียณ แบบ 85/60 ใช้สิทธิได้ยาวที่สุด
เธอรับราชการหรือทำงานองค์กรใหญ่ที่เห็นเส้นทางชัดถึงวันเกษียณ แบบจ่ายถึงอายุ 60 ให้ลดหย่อนได้ทุกปีที่ทำงาน และได้บำนาญก้อนใหญ่ที่สุด ช่วงแรกปีละ 285,000 บาท หรือเดือนละ 23,940 บาท
ข้อแลกเปลี่ยนคือต้องมีรายได้ถึงเกณฑ์ไปอีกหลายสิบปีถึงจะได้สิทธิเต็มทุกปี และเบี้ยรวมสูงถึง 6,088,740 บาท ใครยังไม่แน่ใจเรื่องนี้ การเริ่มที่สิบปีก่อนดูเป็นทางที่ยืดหยุ่นกว่า
ภาษีที่ลดได้ตลอดสัญญา ห่างกันตามจำนวนปีที่จ่าย
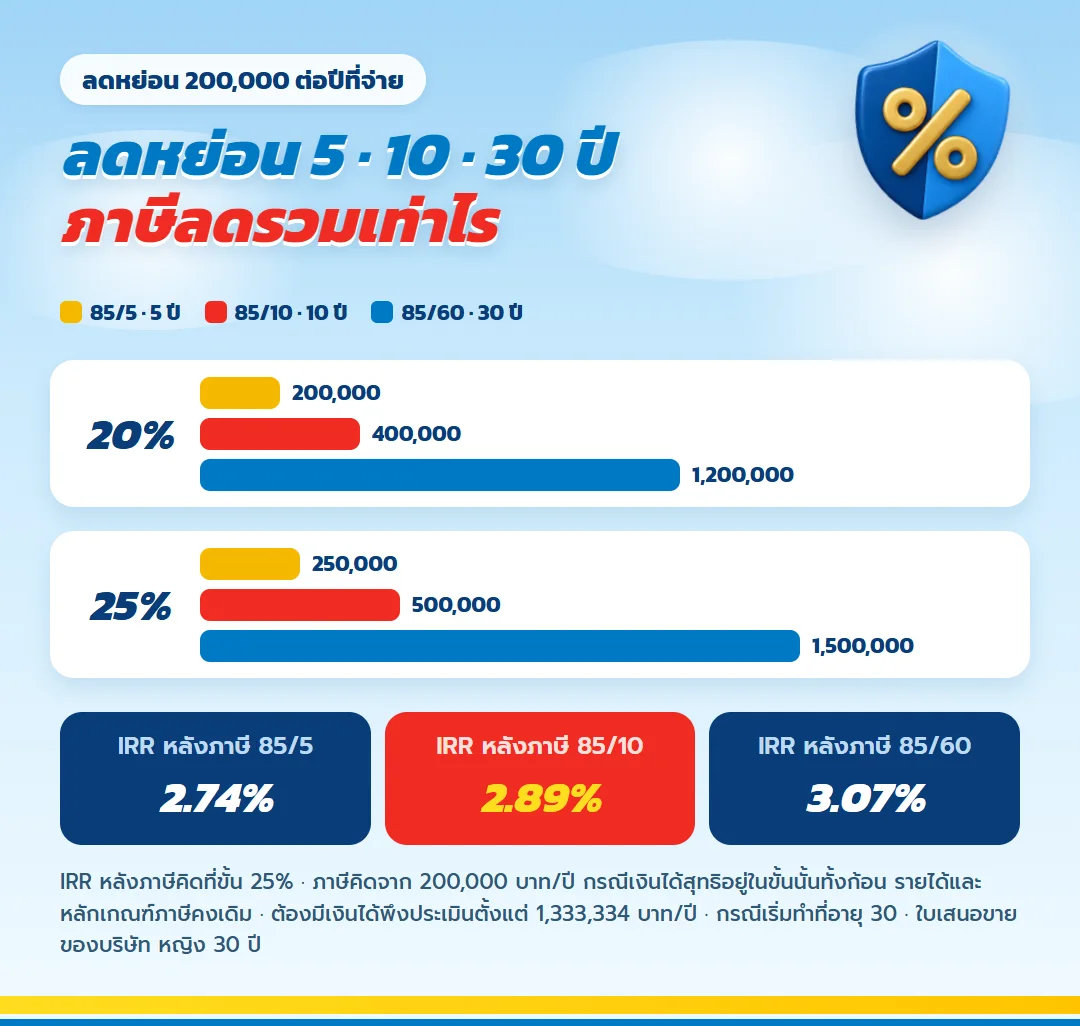
สิทธิลดหย่อนภาษีต่อปีเท่ากันทุกแบบที่ 200,000 บาท ตัวที่ทำให้ยอดรวมต่างคือจำนวนปีที่จ่ายเบี้ย กรณีเริ่มทำที่อายุ 30 ขั้นภาษี 25% แบบจ่ายห้าปีลดภาษีรวม 250,000 บาท แบบจ่ายสิบปีลดได้ 500,000 บาท และแบบจ่ายถึงอายุ 60 ลดได้ 1,500,000 บาท ถ้าอยู่ขั้น 20% ตัวเลขเป็น 200,000 บาท 400,000 บาท และ 1,200,000 บาท
ทั้งหมดนี้ต้องมีเงินได้พึงประเมินตั้งแต่ 1,333,334 บาทต่อปีในทุกปีที่ใช้สิทธิ และสมมติว่าหลักเกณฑ์ภาษียังเหมือนวันนี้
บำนาญรายเดือนของแต่ละแบบ พอใช้แค่ไหนหลังเกษียณ
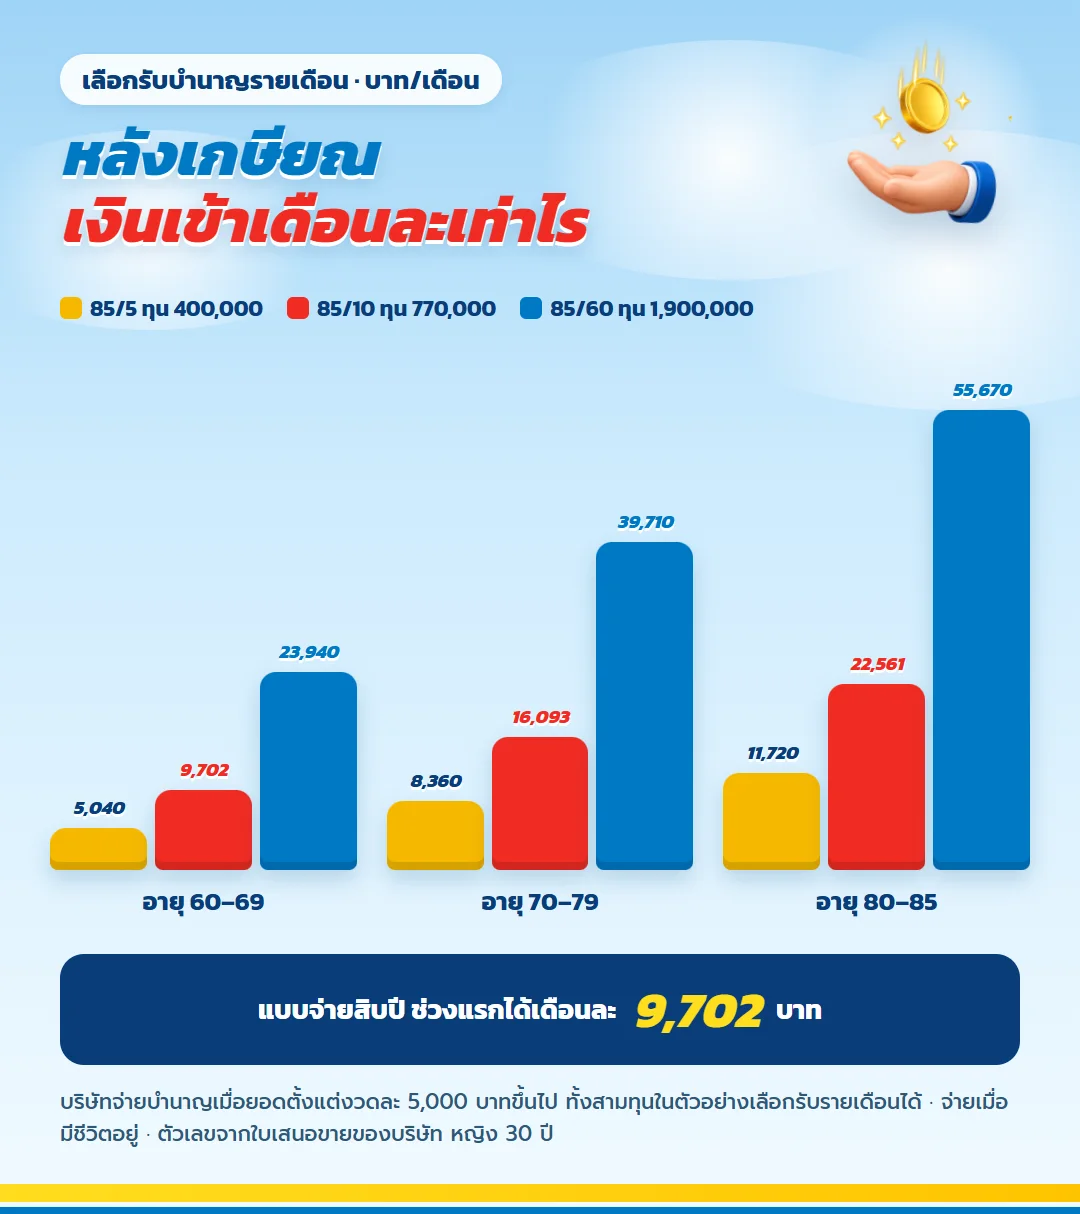
ถ้ารับเป็นรายเดือน ช่วงอายุ 60 ถึง 69 แบบจ่ายห้าปีได้เดือนละ 5,040 บาท แบบจ่ายสิบปีได้ 9,702 บาท แบบจ่ายถึงอายุ 60 ได้ 23,940 บาท ช่วงอายุ 80 ถึง 85 สามแบบได้เดือนละ 11,720 บาท 22,561 บาท และ 55,670 บาทตามลำดับ
ลองวางตัวเลขข้างค่าใช้จ่ายต่อเดือนที่คาดไว้ตอนเกษียณ แล้วดูว่าบำนาญจะเป็นรายได้หลักหรือแค่เงินเสริม คำตอบนี้ช่วยเลือกระยะจ่ายได้ง่ายขึ้นมาก
ผลตอบแทนแทบเท่ากัน ตัวตัดสินจริงคือรายได้ที่มั่นใจได้กี่ปี
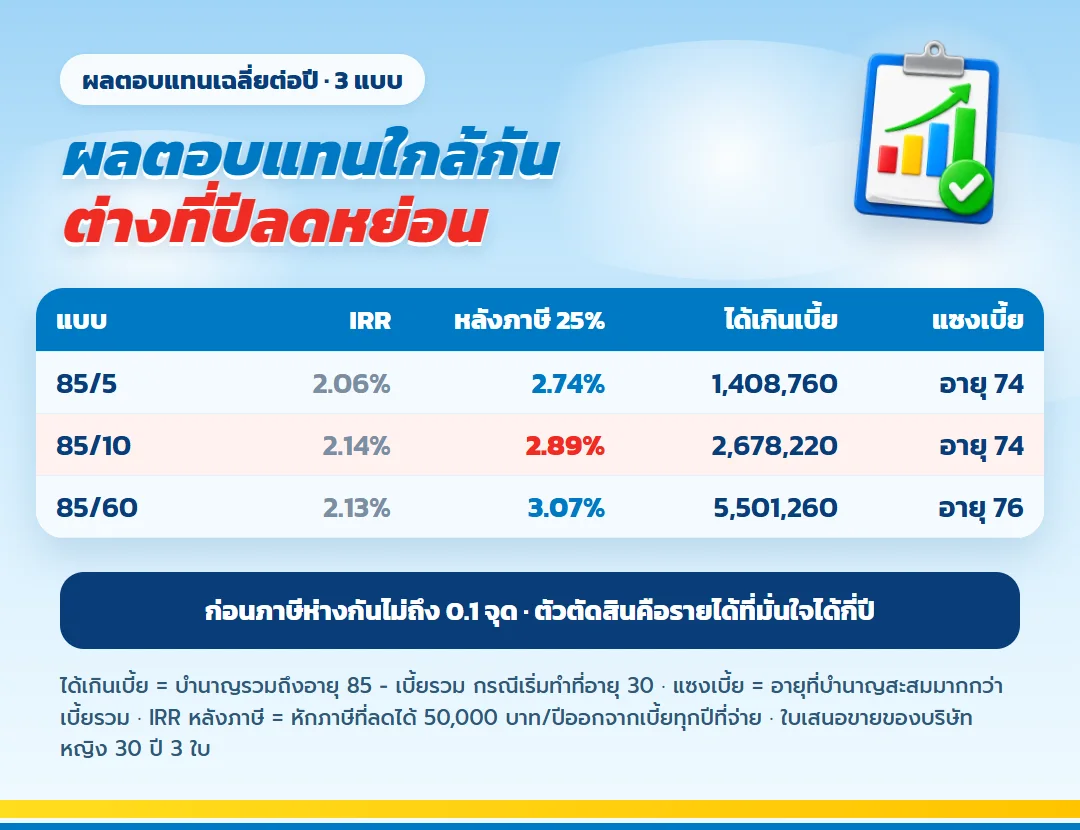
ก่อนนับภาษี ผลตอบแทนเฉลี่ยต่อปี (IRR) ของสามแบบห่างกันไม่ถึงหนึ่งในสิบของเปอร์เซ็นต์ แบบจ่ายห้าปี 2.06% แบบจ่ายสิบปี 2.14% แบบจ่ายถึงอายุ 60 อยู่ที่ 2.13% พอนับภาษีขั้น 25% เข้าไป ตัวเลขขยับเป็น 2.74% 2.89% และ 3.07% ตามจำนวนปีที่ได้ลดหย่อน
ด้านเงินที่ได้เกินเบี้ยเมื่อรับบำนาญครบถึงอายุ 85 แบบจ่ายสิบปีอยู่ที่ 2,678,220 บาท แบบจ่ายห้าปี 1,408,760 บาท แบบจ่ายถึงอายุ 60 อยู่ที่ 5,501,260 บาท ส่วนบำนาญสะสมแซงเบี้ยที่อายุ 74 สำหรับสองแบบแรก และอายุ 76 สำหรับแบบจ่ายยาว
ตัวเลขใกล้กันขนาดนี้ สิ่งที่ควรถามตัวเองจึงเหลือไม่กี่ข้อ
- รายได้ถึงเกณฑ์ลดหย่อนเต็มจะอยู่กับคุณกี่ปี ห้า สิบ หรือจนเกษียณ
- อยากให้บำนาญเป็นรายได้หลัก หรือแค่เงินเสริมจากกองทุนที่มีอยู่
- รับได้ไหมถ้าต้องผูกเบี้ยยาว และมีเงินสำรองแยกไว้แล้วหรือยัง
ตารางผลประโยชน์ของแบบจ่ายสิบปี ครบทุกปีกรมธรรม์
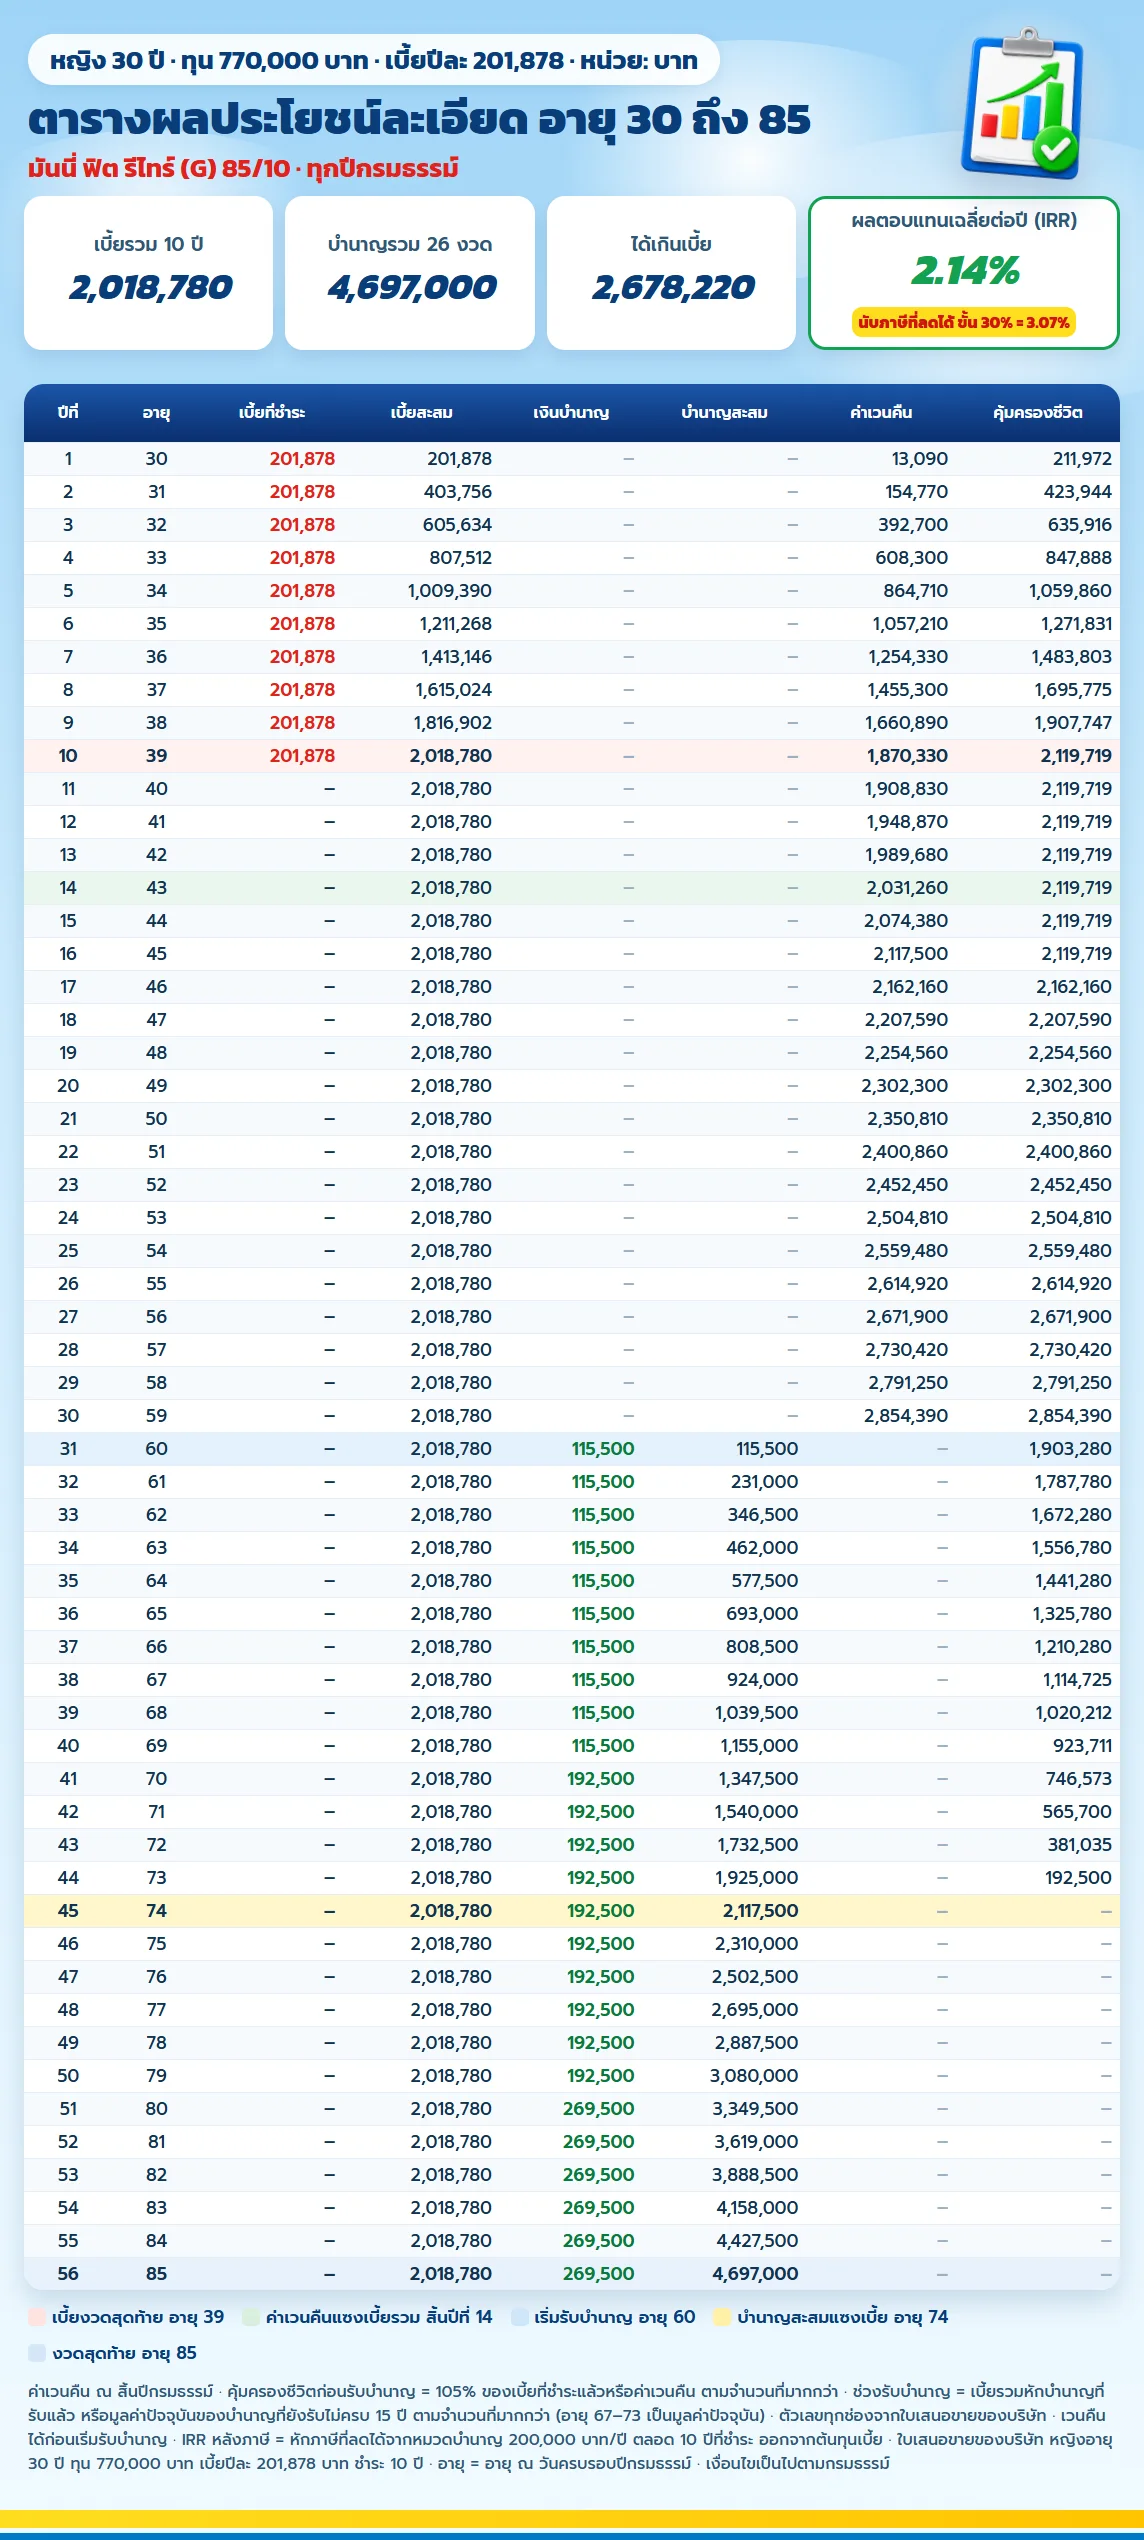
ตารางนี้เป็นของแบบจ่าย 10 ปีทั้งหมด ถ้าจากไปก่อนอายุ 60 ครอบครัวได้ 105% ของเบี้ยที่จ่ายแล้วหรือค่าเวนคืนที่สูงกว่า ซึ่งหลังจ่ายครบอยู่ที่ 2,119,719 บาท ถ้าจากไปหลังรับบำนาญงวดแรก ครอบครัวได้ 1,903,280 บาท แล้วลดลงทุกปีจนหมดตอนอายุ 74
ข้อควรรู้ของแบบนี้คือค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่ายไป สิ้นปีแรกมีเพียง 13,090 บาท เงินที่ใส่จึงควรเป็นเงินเก็บยาวจริง
เงื่อนไขสมัครของสามแบบ
| เงื่อนไข | 85/5 | 85/10 | 85/60 |
| อายุที่สมัครได้ | 20 ถึง 55 ปี | 20 ถึง 49 ปี | 20 ถึง 54 ปี |
| ระยะจ่ายเบี้ย | 5 ปี | 10 ปี | ถึงอายุ 60 |
| ทุนต่ำสุด | 50,000 บาท | 50,000 บาท | 100,000 บาท |
| คุ้มครองและรับบำนาญ | ถึงอายุ 85 | ถึงอายุ 85 | ถึงอายุ 85 |
| ตรวจสุขภาพ | ไม่ต้อง | ไม่ต้อง | ไม่ต้อง |
ทั้งสามแบบสมัครได้โดยไม่ต้องตรวจสุขภาพ แบบจ่ายสิบปีรับสมัครถึงอายุ 49 ปี คนที่อายุเกินนั้นยังเลือกแบบจ่ายห้าปีหรือแบบจ่ายถึงอายุ 60 ได้ตามอายุที่แต่ละแบบรับ
คำถามที่ตามมาหลังเห็นตัวเลขสามแบบ
แบ่งงบซื้อสองแบบพร้อมกันได้ไหม
ในแง่ภาษี เบี้ยประกันบำนาญทุกกรมธรรม์รวมกันต้องไม่เกิน 200,000 บาทและไม่เกิน 15% ของเงินได้พึงประเมิน ถ้าจะแบ่งเป็นแบบจ่ายสั้นส่วนหนึ่งกับแบบจ่ายยาวอีกส่วน ให้ตัวแทนตรวจเงื่อนไขการรับประกันของบริษัทและจัดสัดส่วนทุนให้ก่อน
เศษเบี้ยที่เกิน 200,000 บาทของแต่ละแบบไปไหน
แบบจ่ายห้าปีเกิน 6,248 บาท แบบจ่ายสิบปีเกิน 1,878 บาท แบบจ่ายถึงอายุ 60 เกิน 2,958 บาท เศษเหล่านี้ใช้ในช่องประกันชีวิตทั่วไปได้ถ้ายังไม่เต็ม 100,000 บาท
บำนาญของทุกแบบถูกหักภาษีไหม
บริษัทระบุว่าผลประโยชน์จากกรมธรรม์ประกันชีวิตไม่มีการหักภาษีใด ๆ ใช้เหมือนกันทั้งสามระยะจ่าย
เปลี่ยนใจหลังได้กรมธรรม์ทำอย่างไร
ส่งคืนภายใน 15 วันนับจากวันที่ได้รับ บริษัทคืนเบี้ยหลังหักค่าใช้จ่าย 500 บาท
สิ่งที่ใช้กับทั้งสามแบบ
- บำนาญจ่ายในวันครบรอบปีกรมธรรม์เฉพาะเมื่อผู้เอาประกันภัยยังมีชีวิต และบริษัทจ่ายเมื่อยอดตั้งแต่งวดละ 5,000 บาท
- บำนาญรวมและเงินที่ได้เกินเบี้ยในหน้านี้เป็นกรณีเริ่มทำที่อายุ 30 และรับครบถึงอายุ 85
- บริษัทเตือนว่าเบี้ยที่จ่ายทั้งหมดอาจมีค่าใกล้เคียงกับบำนาญที่รับทั้งหมด
- ลดหย่อนได้ตามจริงภายใต้หลักเกณฑ์กรมสรรพากรของแต่ละปีภาษี
- ตัวเลขมาจากใบเสนอขายตัวอย่างและโบรชัวร์ของบริษัท ของคุณจะต่างตามอายุ เพศ และทุน
ให้ตัวแทนวางสามระยะจ่ายในงบของคุณ
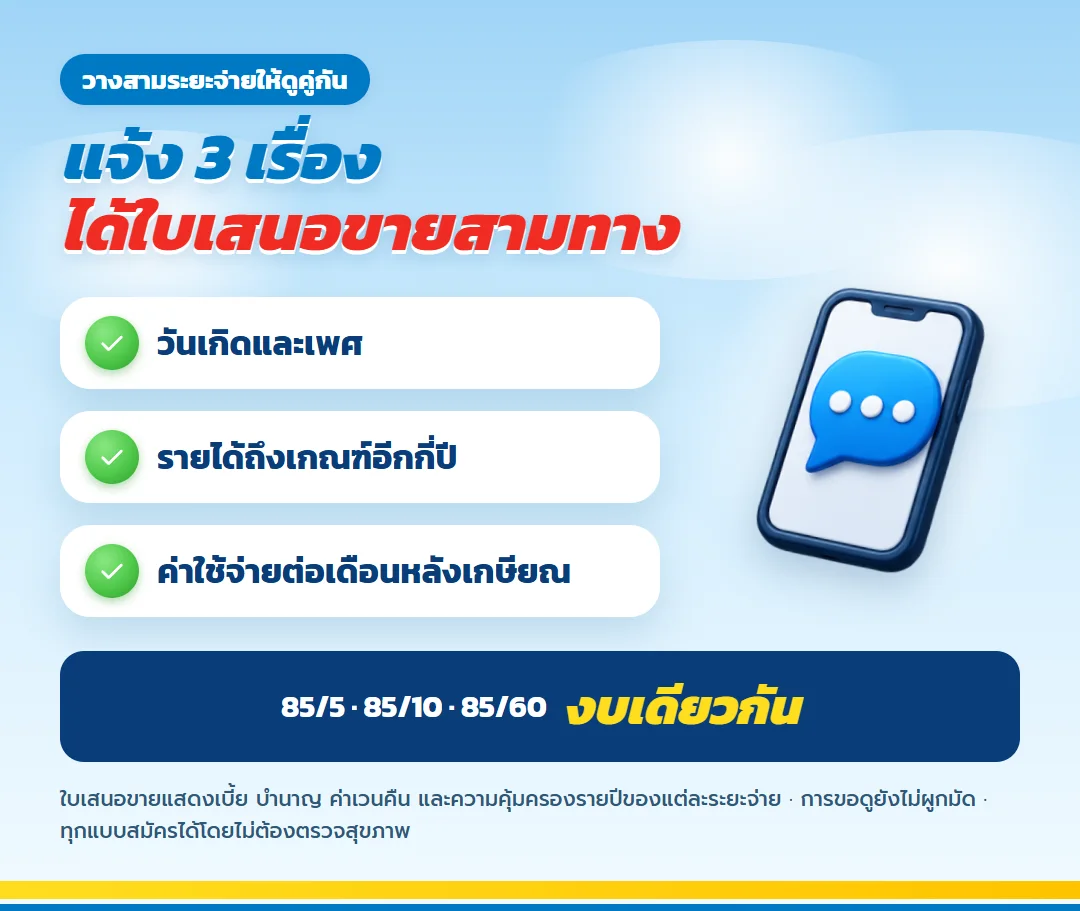
แจ้งวันเกิดกับเพศ จำนวนปีที่คาดว่ารายได้จะอยู่ระดับนี้ และค่าใช้จ่ายต่อเดือนที่อยากมีหลังเกษียณ ตัวแทนจะออกใบเสนอขายประกันบำนาญจ่าย 10 ปี วางคู่กับแบบจ่าย 5 ปีและแบบจ่ายถึงอายุ 60 ในงบลดหย่อนเดียวกัน ให้คุณเลือกเองโดยยังไม่ผูกมัด
เลือกแบบในครอบครัวได้แล้ว สมัครออนไลน์ต่อได้ทันที
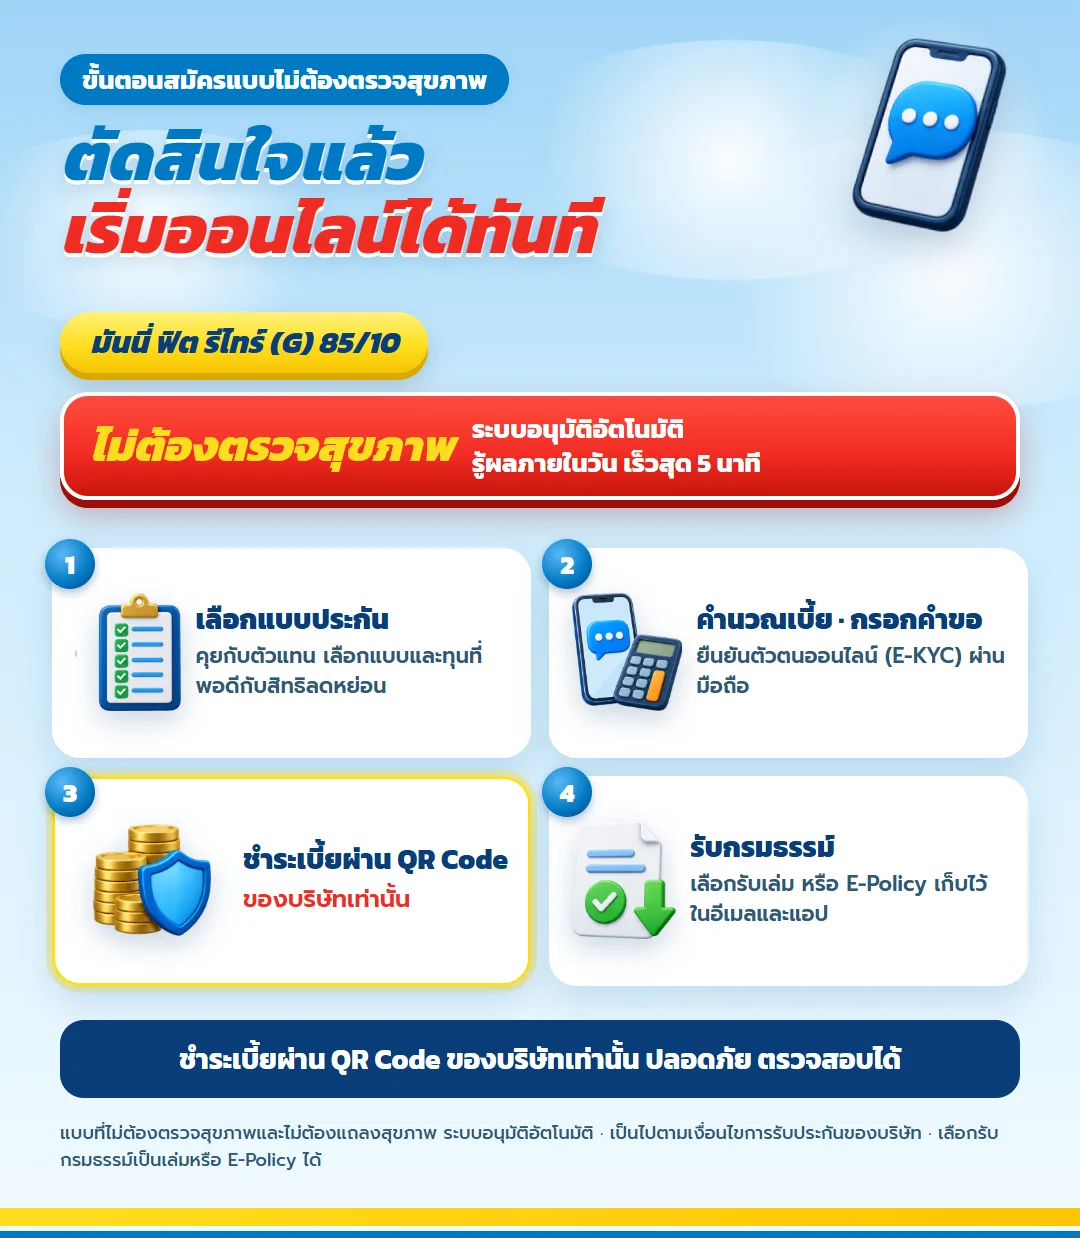
ไม่ว่าจะเลือก 85/5 85/10 หรือ 85/60 ทั้งสามแบบไม่ต้องตรวจสุขภาพ จึงสมัครออนไลน์ได้เหมือนกัน รู้ผลอนุมัติภายในวัน เร็วสุดประมาณ 5 นาที ตามการพิจารณารับประกันของบริษัท
- ตัวแทนทำใบเสนอขายแบบที่คุณเลือก ให้เทียบตัวเลขก่อนกดสมัคร
- กรอกคำขอพร้อมยืนยันตัวตน E-KYC บนมือถือ
- จ่ายผ่าน QR Code ของบริษัทเท่านั้น
- เลือกรับเล่มกรมธรรม์ หรือ E-Policy ที่เก็บไว้ในอีเมลและแอป
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมเกษียณ สำหรับผู้เตรียมเงินก้อนสำหรับอายุ 60 วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมเกษียณ สำหรับผู้เตรียมเงินก้อนสำหรับอายุ 60 วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น