เกษมเกษียณ สำหรับผู้เตรียมเงินก้อนสำหรับอายุ 60 วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ เกษมเกษียณ สำหรับผู้เตรียมเงินก้อนสำหรับอายุ 60 ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
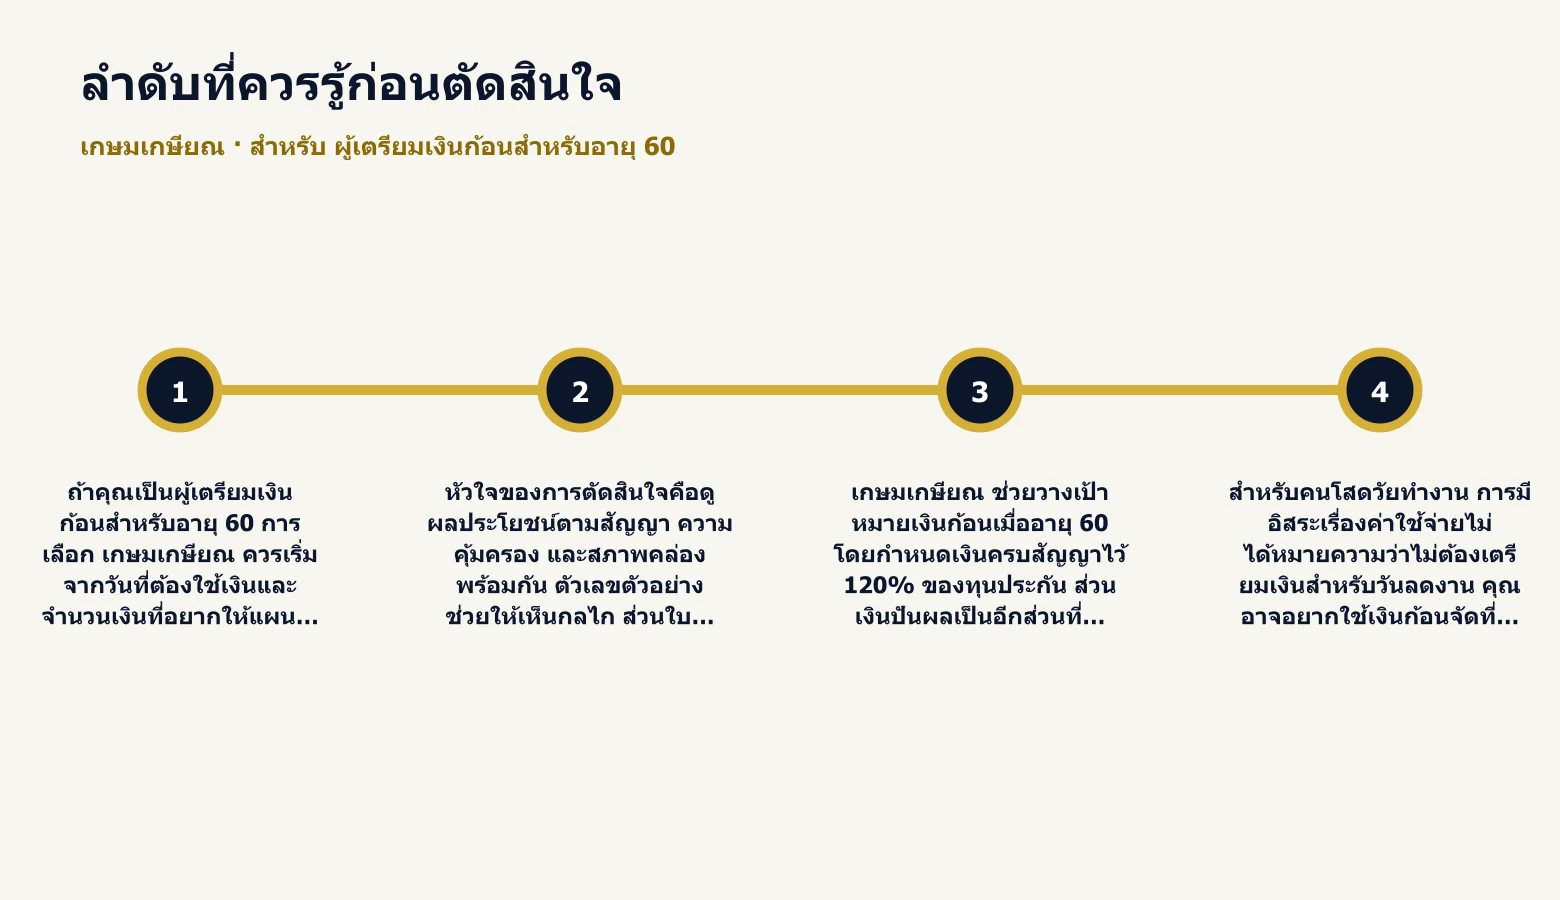
ถ้าคุณเป็นผู้เตรียมเงินก้อนสำหรับอายุ 60 การเลือก เกษมเกษียณ ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
เกษมเกษียณ ช่วยวางเป้าหมายเงินก้อนเมื่ออายุ 60 โดยกำหนดเงินครบสัญญาไว้ 120% ของทุนประกัน ส่วนเงินปันผลเป็นอีกส่วนที่อาจมีตามเงื่อนไข การแยกสองส่วนนี้ตั้งแต่ต้นช่วยให้คุณวางแผนจากจำนวนที่รับรองได้ โดยไม่ต้องพึ่งยอดที่ยังไม่ทราบ
สำหรับคนโสดวัยทำงาน การมีอิสระเรื่องค่าใช้จ่ายไม่ได้หมายความว่าไม่ต้องเตรียมเงินสำหรับวันลดงาน คุณอาจอยากใช้เงินก้อนจัดที่อยู่อาศัย ดูแลตัวเอง หรือเป็นทุนตั้งต้นของชีวิตช่วงใหม่ การออมเงินคนโสดจึงควรเริ่มจากเลือกเป้าหมายที่สำคัญ แล้วกันงบที่รักษาได้อย่างต่อเนื่อง
บทความนี้ใช้ใบเสนอขายเกษมเกษียณ (มีเงินปันผล) ของไทยประกันชีวิต สำหรับหญิงอายุ 30 ปี อาชีพชั้น 2 อธิบายว่าควรวางเงินรับรองไว้ตรงไหน เงินปันผลควรอ่านอย่างไร และมูลค่ากรมธรรม์ระหว่างทางต่างจากเงินครบสัญญาอย่างไร เพื่อให้คุณคุยกับตัวแทนได้จากข้อมูลจริง
ตั้งเป้าจากเงินที่รับรอง แล้วค่อยพิจารณาส่วนที่อาจเพิ่ม
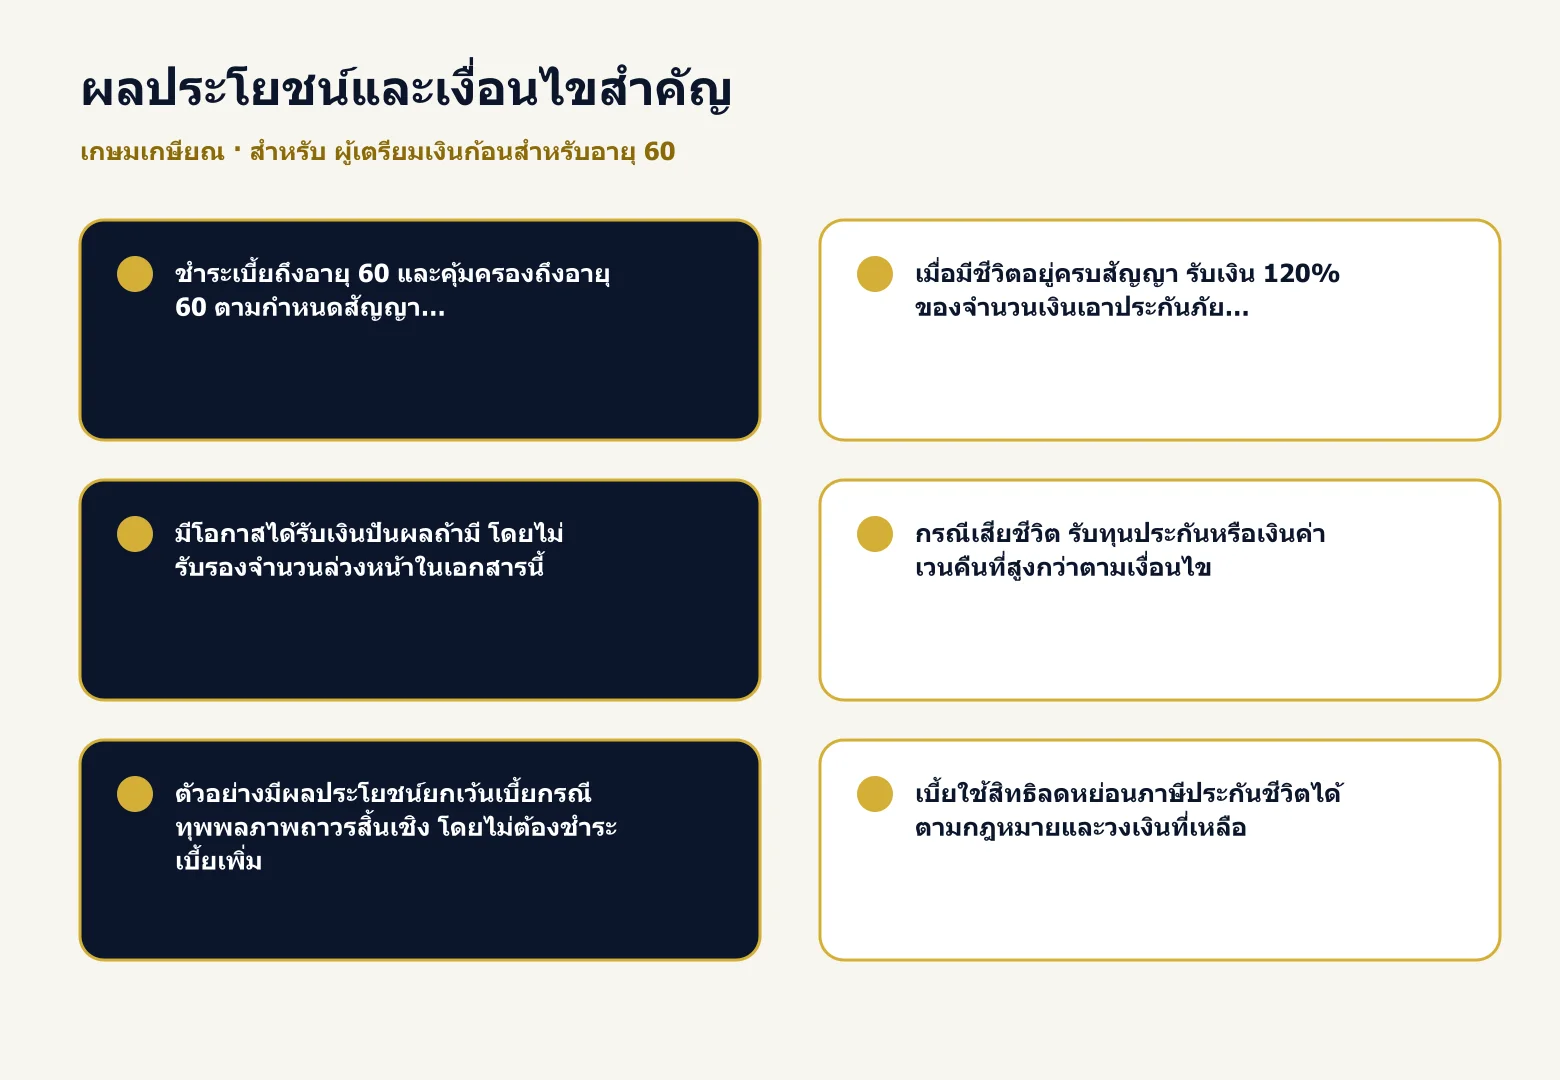
- ชำระเบี้ยถึงอายุ 60 และคุ้มครองถึงอายุ 60 ตามกำหนดสัญญา
- เมื่อมีชีวิตอยู่ครบสัญญา รับเงิน 120% ของจำนวนเงินเอาประกันภัย
- มีโอกาสได้รับเงินปันผลถ้ามี โดยไม่รับรองจำนวนล่วงหน้าในเอกสารนี้
- กรณีเสียชีวิต รับทุนประกันหรือเงินค่าเวนคืนที่สูงกว่าตามเงื่อนไข
- ตัวอย่างมีผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง โดยไม่ต้องชำระเบี้ยเพิ่ม
- เบี้ยใช้สิทธิลดหย่อนภาษีประกันชีวิตได้ตามกฎหมายและวงเงินที่เหลือ
เงินก้อนวัยเกษียณของคุณควรมีฐานที่ตรวจสอบได้ ถ้าต้องการรู้ว่าจะเตรียมเงินตามแผนได้แค่ไหน ให้เริ่มจากเงินครบกำหนดส่วนรับรองกับงบเบี้ยที่ต้องชำระก่อน ส่วนเงินปันผลให้มองเป็นข้อมูลอีกชั้นหนึ่งที่ต้องรอประกาศ ไม่เอามาชดเชยงบที่ยังไม่พอ
ประกันชีวิตมีเงินปันผลไม่ได้หมายถึงเงินปันผลแน่นอนทุกปี แบบนี้ระบุว่าจะรับพร้อมเงินครบสัญญาถ้ามี และบริษัทจะแจ้งอัตราล่วงหน้าก่อนวันครบกำหนด จึงไม่ควรเข้าใจว่าเป็นรายได้ระหว่างทางหรือมีอัตราเท่ากันทุกกรมธรรม์
ข้อมูลสมัครที่ต้องยืนยันก่อนเลือกทุน
คำว่าประกันออมทรัพย์ถึงอายุ 60 บอกปลายทางของแผน ไม่ได้แปลว่าทุกคนจ่ายเบี้ยเท่ากันหลายสิบปี ผู้เริ่มทำต่างอายุมีเวลาจนถึงวันครบสัญญาต่างกัน จึงต้องขอใบเสนอขายตามข้อมูลของตัวเอง ไม่ยืมเบี้ยจากเคสอายุ 30 มาใช้ตัดสินใจทันที
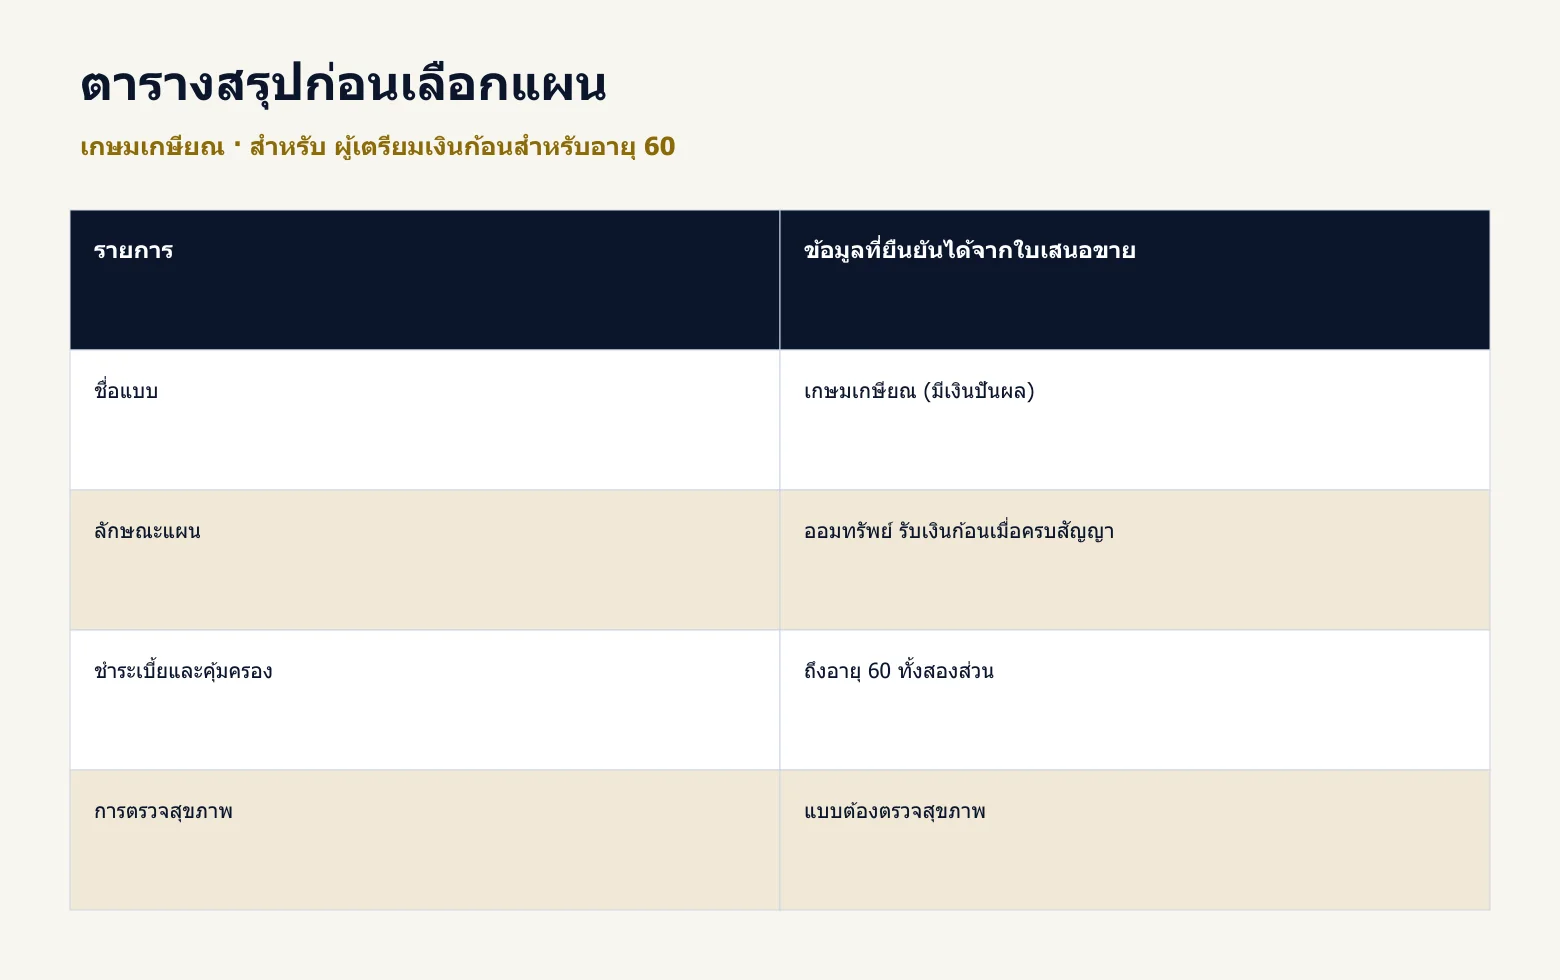
เอกสารนี้เป็นแบบต้องตรวจสุขภาพ ควรแจ้งข้อมูลสุขภาพและอาชีพตามจริง พร้อมตรวจรายการเอกสารที่บริษัทขอ การมีตัวอย่างผลประโยชน์ไม่ได้หมายความว่าผู้สมัครทุกคนได้รับอนุมัติด้วยเงื่อนไขเดียวกัน ให้รอผลพิจารณาและอ่านกรมธรรม์ที่ออกจริงด้วย
เลือกแผนนี้เมื่อเป้าหมายและระยะเวลาสอดคล้องกัน
เกษมเกษียณ เหมาะจะนำมาประเมินเมื่อคุณต้องการวางเงินให้ถึงเป้าหมายอายุ 60 และยังต้องการความคุ้มครองชีวิตระหว่างสะสมเงิน คุณควรแยกเงินฉุกเฉินกับเงินที่อาจใช้ก่อนกำหนดออกก่อน เพื่อไม่ให้ต้องเปลี่ยนแผนเพราะเหตุที่เตรียมรับได้ตั้งแต่ต้น
- คุณมีเป้าหมายใช้เงินก้อนเมื่ออายุ 60 และไม่ต้องพึ่งเงินก้อนนี้สำหรับรายจ่ายใกล้ตัว
- คุณสามารถกันงบชำระต่อเนื่องถึงกำหนดโดยไม่เบียดเงินจำเป็น
- คุณเข้าใจว่าส่วนรับรองกับเงินปันผลต่างกัน และไม่ต้องใช้เงินปันผลเป็นฐานของแผน
- คุณต้องการตรวจความคุ้มครองชีวิตควบคู่กับการออม และพร้อมให้ข้อมูลสมัครตามจริง
ถ้าคุณยังไม่แน่ใจว่าจะมีรายได้สม่ำเสมอเพียงใด ให้เริ่มประเมินจากงบที่สบายในปีธรรมดา ไม่ใช่ปีที่มีโบนัสหรือรายได้พิเศษมากที่สุด ความต่อเนื่องสำคัญกับแผนนี้ เพราะระยะชำระไปถึงอายุ 60 และการหยุดก่อนอาจเปลี่ยนเงินที่จะได้ในอนาคต
หากต้องการเงินรับใช้ทุกเดือนหลังเกษียณ คุณควรวางวิธีจัดสรรเงินก้อนต่อเอง แบบนี้ไม่ได้ระบุบำนาญรายเดือน การตั้งชื่อเป้าหมายให้ตรงกับรูปแบบเงินรับช่วยป้องกันการเลือกแผนเพราะคำว่าเกษียณเพียงอย่างเดียว
เงินเดินทางจากช่วงชำระไปสู่วันครบกำหนดอย่างไร
ตลอดช่วงสัญญาให้ดูหน้าที่ของเงินแยกกัน: เบี้ยเป็นภาระชำระตามงวด ความคุ้มครองชีวิตทำงานตามเงื่อนไข และเงินครบสัญญาจ่ายเมื่อมีชีวิตอยู่ถึงกำหนด ใบเสนอขายนี้ไม่ได้กำหนดเงินคืนรายปีในสัญญาปกติ จึงไม่ควรวางรายจ่ายประจำโดยรอเงินคืนระหว่างทางจากแผนนี้
เมื่อครบสัญญาที่อายุ 60 เงินส่วนรับรองเท่ากับ 120% ของทุนประกัน สัดส่วนนี้เทียบกับทุน ไม่ใช่กำไร 120% ของเบี้ย และไม่ใช่อัตราดอกเบี้ยรายปี หากต้องการดูส่วนต่างจริง ต้องนำเงินครบสัญญามาเทียบกับเบี้ยรวมที่ชำระของเคสนั้น
เงินปันผลถ้ามีเป็นคนละส่วนกับเงินรับรอง เอกสารไม่มีตารางตัวอย่างอัตราหรือยอดปันผลให้คำนวณต่อ จึงไม่ใส่ตัวเลขสมมติและไม่รวมยอดเข้ากับเงินครบสัญญา การวางแผนส่วนที่จำเป็นจากยอดรับรองช่วยให้คุณไม่ต้องคาดหวังกับส่วนที่ยังไม่ทราบ
อ่านเคสจริงจากเบี้ยรายปีไปถึงเงินครบสัญญา
ตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 4,000,000 บาท เบี้ยรายปี 111,600 บาท ชำระถึงอายุ 60 ตามตารางเป็น 30 งวด รวม 3,348,000 บาท ตัวเลขชุดนี้ช่วยให้เห็นภาระเบี้ยตลอดแผน แต่ไม่ใช่เบี้ยขั้นต่ำหรือข้อเสนอเดียวสำหรับทุกคน
ผลตอบแทนเฉลี่ยต่อปีเฉพาะเงินครบสัญญาส่วนรับรองคำนวณได้ประมาณ 2.23% โดยวางเบี้ยต้นปี 30 งวดและเงินรับเมื่อสิ้นปีที่ 30 เป็นผลคำนวณจากเคส ไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ และไม่รวมเงินปันผล สิทธิภาษี เงินเฟ้อ หรือเงินกรณีเสียชีวิต
กำไร 1,452,000 บาทข้างต้นเป็นส่วนต่างเมื่ออยู่ครบสัญญาและชำระตามเงื่อนไข ไม่ใช่ยอดที่ถอนออกได้ระหว่างทาง ส่วนความคุ้มครองชีวิตเป็นอีกเหตุการณ์หนึ่ง จึงไม่นำทุนเสียชีวิตมาบวกกับเงินครบสัญญาเพื่อทำให้ยอดรับรวมสูงขึ้น
ตารางครบทุกปีของเคสอายุ 30
ตารางนี้แสดงมูลค่าเวนคืนเป็นหน่วยบาทและสะสมเบี้ยจากยอดรายปีของกรณีตัวอย่าง ปีสุดท้ายแสดงเงินครบสัญญาแยกจากคอลัมน์เวนคืน ค่ามูลค่าเป็นค่าก่อนหักหนี้สิน และเป็นจำนวนที่หักเงินจ่ายคืนถ้ามีตามหมายเหตุเอกสารแล้ว
ตัวอย่างสิ้นปีที่ 10 จ่ายเบี้ยสะสม 1,116,000 บาท แต่เงินค่าเวนคืนในตารางเป็น 900,000 บาท ถ้าจำเป็นต้องจบสัญญาในช่วงนั้น ต้องตรวจยอดจริงและเงื่อนไขก่อน ไม่ใช้เงินครบสัญญาที่อายุ 60 มาแทนยอดที่จะได้รับทันที
ในตารางเดิมมีคอลัมน์ “เงินจ่ายคืนทันที” อยู่ใต้ทางเลือกกรมธรรม์ใช้เงินสำเร็จ ตัวเลขส่วนนั้นไม่ใช่เงินคืนระหว่างสัญญาปกติ และไม่ควรนำมาบวกกับเงินเวนคืนหรือเงินครบสัญญา หากต้องการเปลี่ยนเป็นใช้เงินสำเร็จ ต้องขอคำอธิบายผลที่เกิดกับความคุ้มครองและเงินรับใหม่ก่อน
ความคุ้มครองชีวิตและตัวช่วยรักษาแผน
กรณีเสียชีวิตตามเงื่อนไข เอกสารระบุรับทุนประกัน 4,000,000 บาทในเคสนี้ หรือเงินค่าเวนคืนที่สูงกว่า ตัวอย่างสิ้นปีที่ 28 มูลค่าเวนคืนเป็น 4,216,000 บาท จึงต้องอ่านเงื่อนไขที่ใช้มูลค่า ณ วันที่เสียชีวิต ไม่สรุปว่าตลอดสัญญาจ่ายเท่าทุนเสมอ
ความคุ้มครองชีวิตช่วยรองรับคนที่คุณระบุเป็นผู้รับประโยชน์ แม้ยังโสดก็อาจมีคนในครอบครัวที่คุณอยากดูแล ควรตรวจชื่อและสัดส่วนผู้รับประโยชน์ให้ตรงกับความตั้งใจ และทบทวนเมื่อสถานการณ์ชีวิตเปลี่ยน
ใบเสนอขายมีผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิง ระยะ 30 ปีตามเคส โดยไม่ต้องชำระเบี้ยเพิ่ม ส่วนนี้เป็นการยกเว้นเบี้ยตามเงื่อนไข ไม่ใช่เงินสดอีก 4,000,000 บาทที่จะนำมารวมกับทุนชีวิต และไม่ได้ใช้แทนความคุ้มครองค่ารักษาพยาบาล
ก่อนสมัครให้ขอนิยามทุพพลภาพ หลักฐานที่ใช้เรียกร้อง และข้อยกเว้นของผลประโยชน์นี้ เอกสารสรุปข้อยกเว้นไว้ เช่น การทำร้ายตนเอง การปฏิบัติหน้าที่บางประเภทในสงครามหรือปราบปราม และอากาศยานบางกรณี รายละเอียดที่ครบถ้วนต้องอ่านในกรมธรรม์
สิทธิภาษีช่วยได้เท่าไร ต้องดูของเดิมร่วมด้วย
เกษมเกษียณ ใช้สิทธิลดหย่อนภาษีประกันชีวิตตามเกณฑ์ทั่วไป เอกสารระบุเบี้ยที่หักลดหย่อนได้สูงสุดของเคสนี้ 100,000 บาทต่อปี แม้เบี้ยจ่ายจริง 111,600 บาท จึงไม่ควรนำเบี้ยทั้งหมดไปถือเป็นยอดลดหย่อนโดยไม่ตรวจวงเงิน
สิทธิประกันชีวิตทั่วไปไม่เกิน 100,000 บาทตามเกณฑ์กรมสรรพากร ต้องดูเบี้ยที่เข้าเกณฑ์และสิทธิที่ใช้อยู่แล้วของคุณ หากมีประกันเดิม ควรนำหนังสือรับรองเบี้ยทุกฉบับให้ผู้ดูแลภาษีตรวจร่วมกัน ไม่แยกคิดว่าแต่ละกรมธรรม์ได้เพดานใหม่ทั้งหมด
เงินที่ลดหย่อนเป็นฐานประกอบการคำนวณภาษี ไม่ใช่ภาษีคืนเท่ากับยอดนั้นทุกคน และแผนนี้เป็นออมทรัพย์ ไม่ใช้วงเงินบำนาญส่วนเพิ่มเพียงเพราะมีเป้าหมายเกษียณ ควรเลือกจากความเหมาะสมของงบและระยะเวลาก่อนประเมินประโยชน์ภาษี
อ้างอิง คำอธิบายสิทธิประกันชีวิตของกรมสรรพากร ตรวจเงื่อนไขปีที่ใช้สิทธิจริง และสอบถามผลต่อภาษีหากจะยกเลิกหรือเปลี่ยนสัญญาก่อนกำหนด
เตรียมทางเลือกเมื่อชีวิตไม่เป็นไปตามแผน
รายได้บางปีลดลง
ประกันออมทรัพย์ถึงอายุ 60 ต้องอาศัยความต่อเนื่อง หากเริ่มรู้ว่าเบี้ยงวดต่อไปอาจตึง ให้ติดต่อบริษัทก่อนถึงกำหนด ขอทางเลือกพร้อมตัวเลขผลประโยชน์ใหม่ อย่าหยุดชำระโดยเข้าใจว่าเงินครบสัญญาเดิมยังอยู่ครบ การตั้งงบเผื่อปีที่รายได้ลดลงช่วยให้รักษาแผนได้ง่ายกว่า
ต้องใช้เงินก้อนก่อนวัยที่ตั้งใจ
ให้แยกเงินฉุกเฉินและเงินสำหรับเป้าหมายระยะสั้นออกจากเบี้ยตั้งแต่แรก หากจำเป็นต้องเวนคืนจริง ให้ตรวจมูลค่า ณ วันทำรายการ หนี้สิน และสิทธิภาษี ไม่ใช้ยอดที่เห็นในปีใกล้ครบสัญญามาประมาณยอดคืนของปีปัจจุบัน
คาดหวังเงินปันผลเพื่อให้เป้าหมายพอดี
ถ้าเงินที่จำเป็นต้องใช้ยังมากกว่าส่วนรับรอง ให้ทบทวนงบออมส่วนอื่นหรือเป้าหมายร่วมกับตัวแทน ไม่เติมช่องว่างด้วยยอดปันผลที่ยังไม่ประกาศ เพราะประกันชีวิตมีเงินปันผลในแบบนี้ไม่ได้ให้ตัวเลขรับรองล่วงหน้า การเตรียมแผนจากส่วนที่รู้ก่อนช่วยให้ตัดสินใจได้ชัด
คำถามก่อนวางเงินถึงอายุ 60
เกษมเกษียณ จ่ายบำนาญรายเดือนหรือไม่?
เอกสารนี้เป็นแผนออมทรัพย์รับเงินก้อนเมื่อครบสัญญา 120% ของทุน พร้อมปันผลถ้ามี ไม่ได้ระบุบำนาญรายเดือน
เงินปันผลรับรองจำนวนหรือไม่?
ไม่รับรอง และไม่มีตัวเลขที่กำหนดล่วงหน้า บริษัทจะแจ้งอัตราก่อนครบกำหนด จึงต้องแยกจากเงินครบสัญญาส่วนรับรอง
รับครบสัญญา 120% เท่ากับกำไร 120% หรือไม่?
ไม่ใช่ 120% คิดจากทุนประกัน กำไรต้องเทียบเงินรับกับเบี้ยรวมของเคส และไม่รวมเงินปันผลที่ยังไม่ทราบ
เงินจ่ายคืนทันทีในตารางรับได้ตามปกติไหม?
คอลัมน์นั้นอยู่ใต้กรมธรรม์ใช้เงินสำเร็จ เป็นทางเลือกเมื่อเปลี่ยนรูปแบบสัญญาตามเงื่อนไข ไม่ใช่เงินคืนปกติระหว่างชำระเบี้ย
ต้องตรวจสุขภาพก่อนสมัครหรือไม่?
ใบเสนอขายระบุแบบต้องตรวจสุขภาพ ให้ตรวจรายการและแถลงข้อมูลตามจริง พร้อมรอผลพิจารณาของบริษัท
ข้อกำหนดประกอบการตัดสินใจ
- ตัวอย่างใช้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 4,000,000 บาท ไม่ใช่ข้อเสนอของผู้สมัครทุกคน
- ส่วนรับรองจ่ายตามเงื่อนไขเมื่ออยู่ครบสัญญา เงินปันผลถ้ามีไม่รับรองและไม่รวมไว้ในกำไรหรืออัตราที่แสดง
- เงินเสียชีวิตกับเงินครบสัญญาเป็นคนละเหตุการณ์ ไม่นำมาบวกรวมเป็นยอดรับเดียว
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนก่อนกำหนดอาจได้เงินน้อยกว่าเบี้ยที่ชำระและอาจกระทบสิทธิภาษี
- เอกสารระบุสิทธิส่งคืนภายใน 15 วันนับแต่ได้รับกรมธรรม์ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่ายฉบับละ 500 บาท ผู้ใช้สิทธิเรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- ข้อยกเว้นชีวิตมีเรื่องการแถลงข้อมูลเท็จ การฆ่าตัวตายในช่วงที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามเงื่อนไข
- ความคุ้มครองยกเว้นเบี้ยมีนิยามและข้อยกเว้นเฉพาะ ไม่ใช่ความคุ้มครองเงินสดหรือค่ารักษาเพิ่มเติม
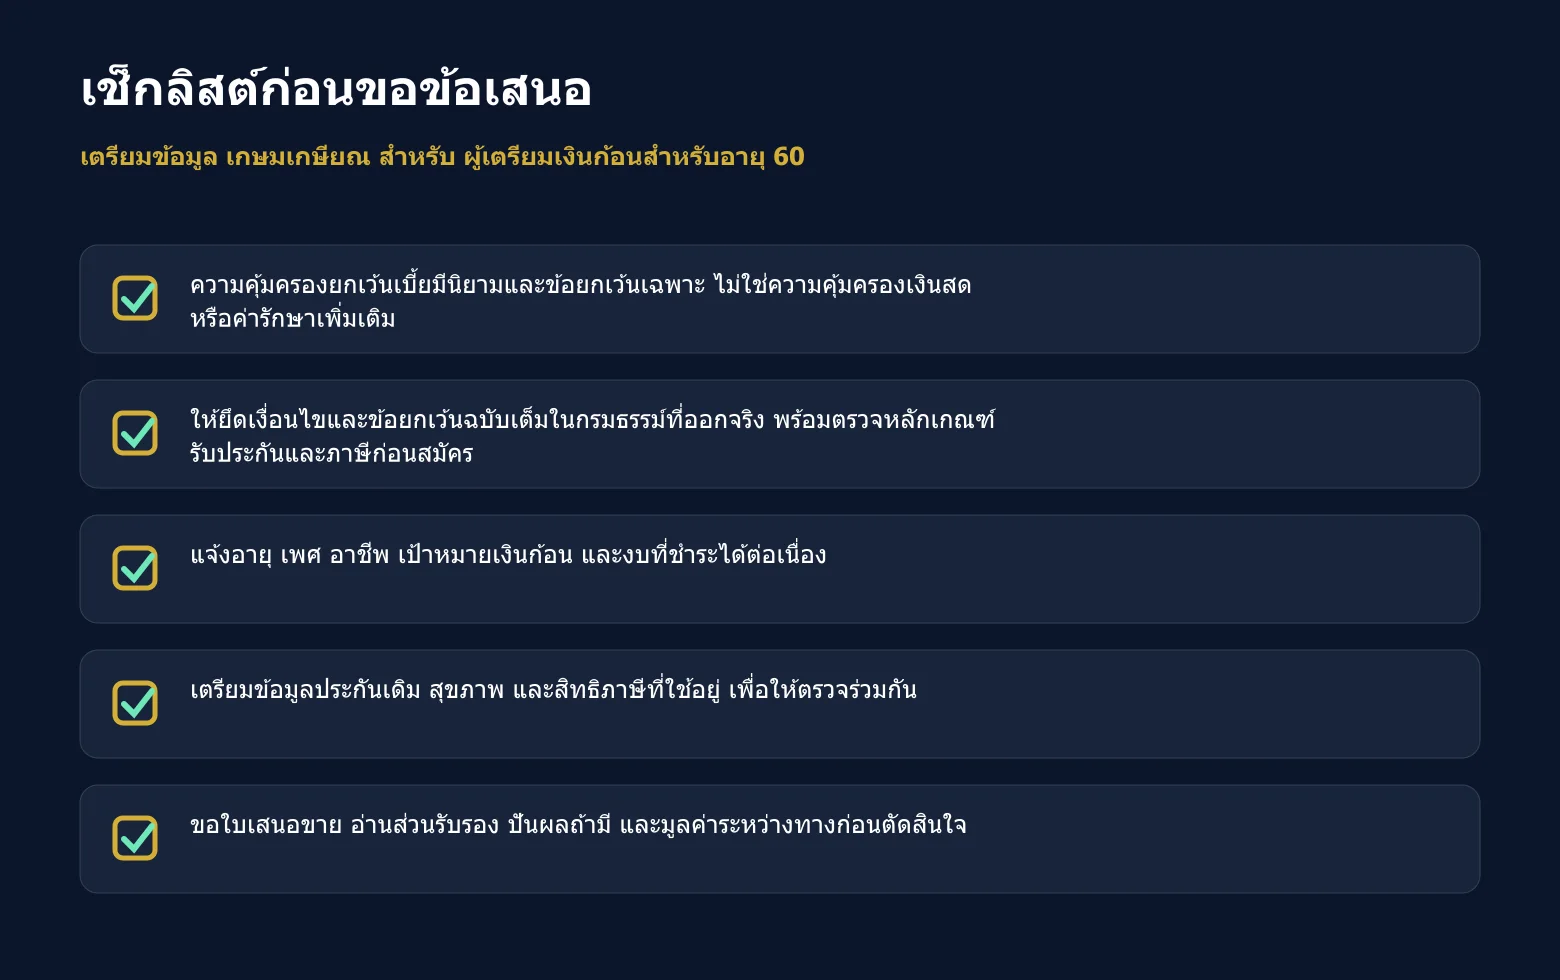
- ให้ยึดเงื่อนไขและข้อยกเว้นฉบับเต็มในกรมธรรม์ที่ออกจริง พร้อมตรวจหลักเกณฑ์รับประกันและภาษีก่อนสมัคร
เริ่มจากเงินที่อยากมี แล้วตรวจว่าเบี้ยพอดีกับชีวิตไหม
คุณไม่จำเป็นต้องเริ่มจากทุน 4,000,000 บาทในตัวอย่าง ให้เริ่มจากเงินก้อนที่อยากเตรียมและงบที่จ่ายได้ต่อเนื่อง แล้วขอใบเสนอขายของตัวเอง การเห็นเบี้ยกับเงินครบกำหนดในตารางเดียวกันจะช่วยให้ประเมินได้ว่าแผนสอดคล้องกับเป้าหมายและเงินสำรองที่มีหรือไม่
- แจ้งอายุ เพศ อาชีพ เป้าหมายเงินก้อน และงบที่ชำระได้ต่อเนื่อง
- เตรียมข้อมูลประกันเดิม สุขภาพ และสิทธิภาษีที่ใช้อยู่ เพื่อให้ตรวจร่วมกัน
- ขอใบเสนอขาย อ่านส่วนรับรอง ปันผลถ้ามี และมูลค่าระหว่างทางก่อนตัดสินใจ
เกษมเกษียณ เป็นทางเลือกสำหรับวางเงินก้อนปลายทางพร้อมความคุ้มครองชีวิตระหว่างสะสมเงิน เมื่อคุณเข้าใจส่วนรับรอง แยกส่วนที่ยังไม่แน่นอน และเลือกเบี้ยตามกำลังจริง แผนจะประเมินได้จากหน้าที่ของเงินที่ชัดเจนยิ่งขึ้น
แผนนี้เหมาะกับ ผู้เตรียมเงินก้อนสำหรับอายุ 60 เมื่อเงื่อนไขของแบบสอดคล้องกับเป้าหมายและยังชำระเบี้ยต่อเนื่องได้โดยไม่กระทบเงินสำรอง
ส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ เกษมเกษียณ ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
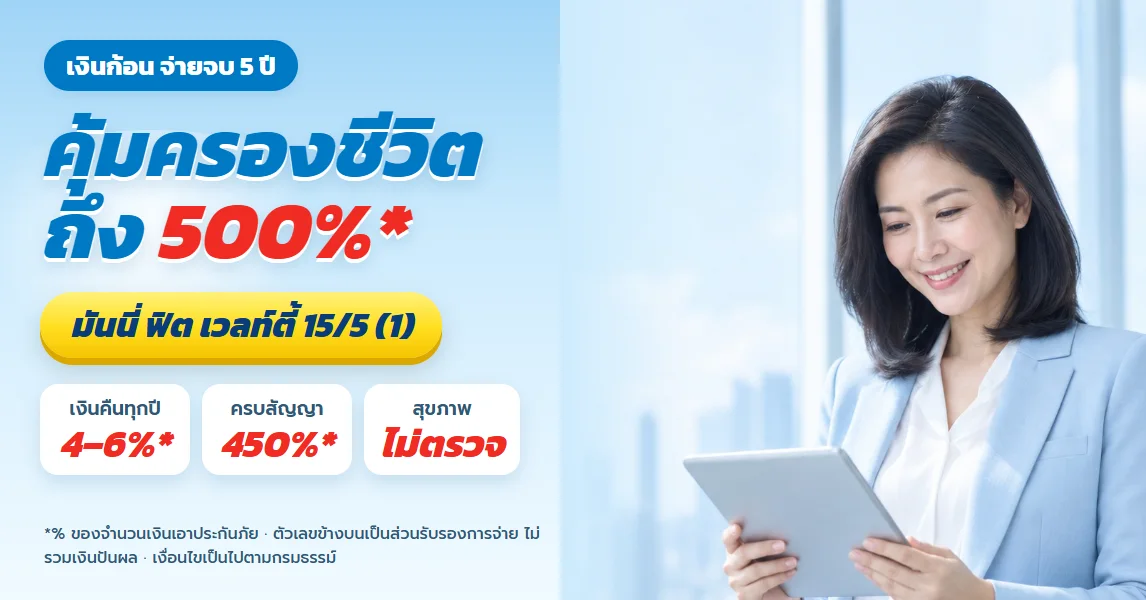
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด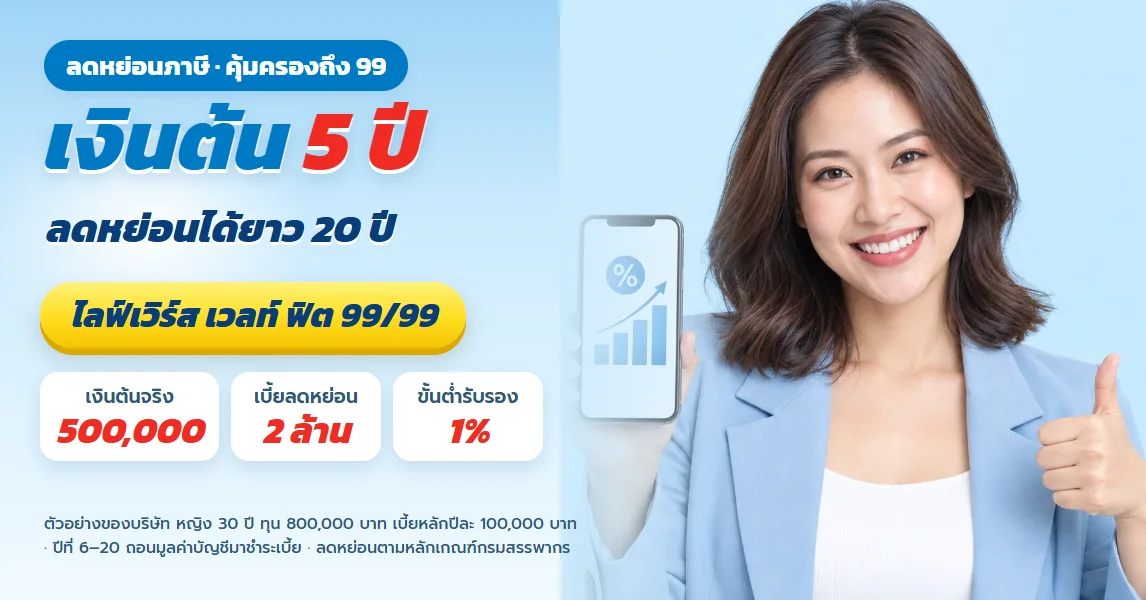
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด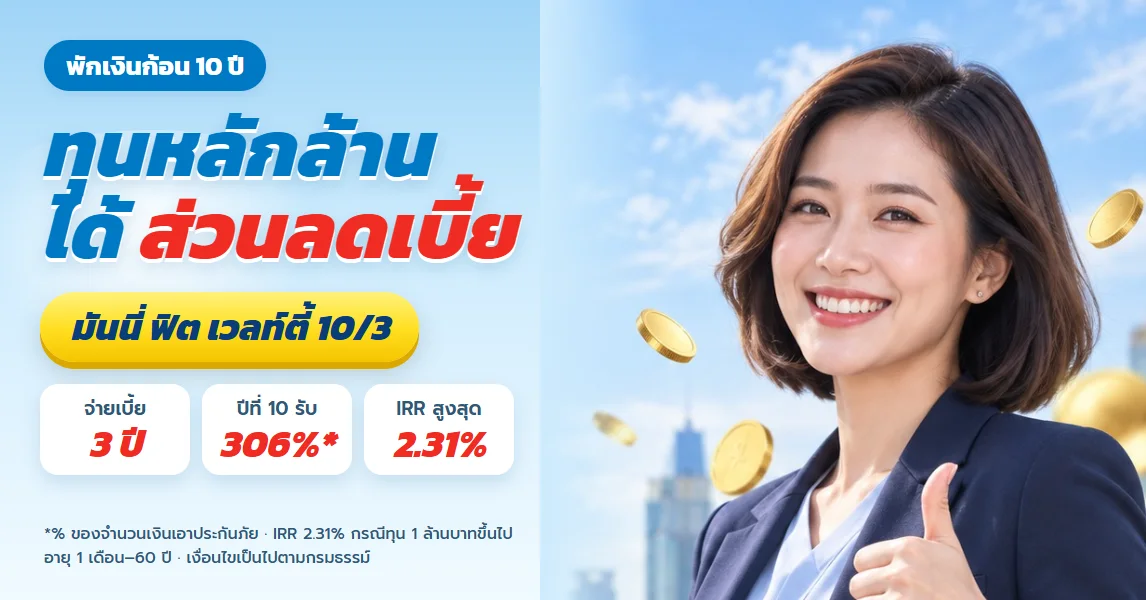
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
ดูรายละเอียด
ประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดเบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
ดูรายละเอียดประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น