ทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ ทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
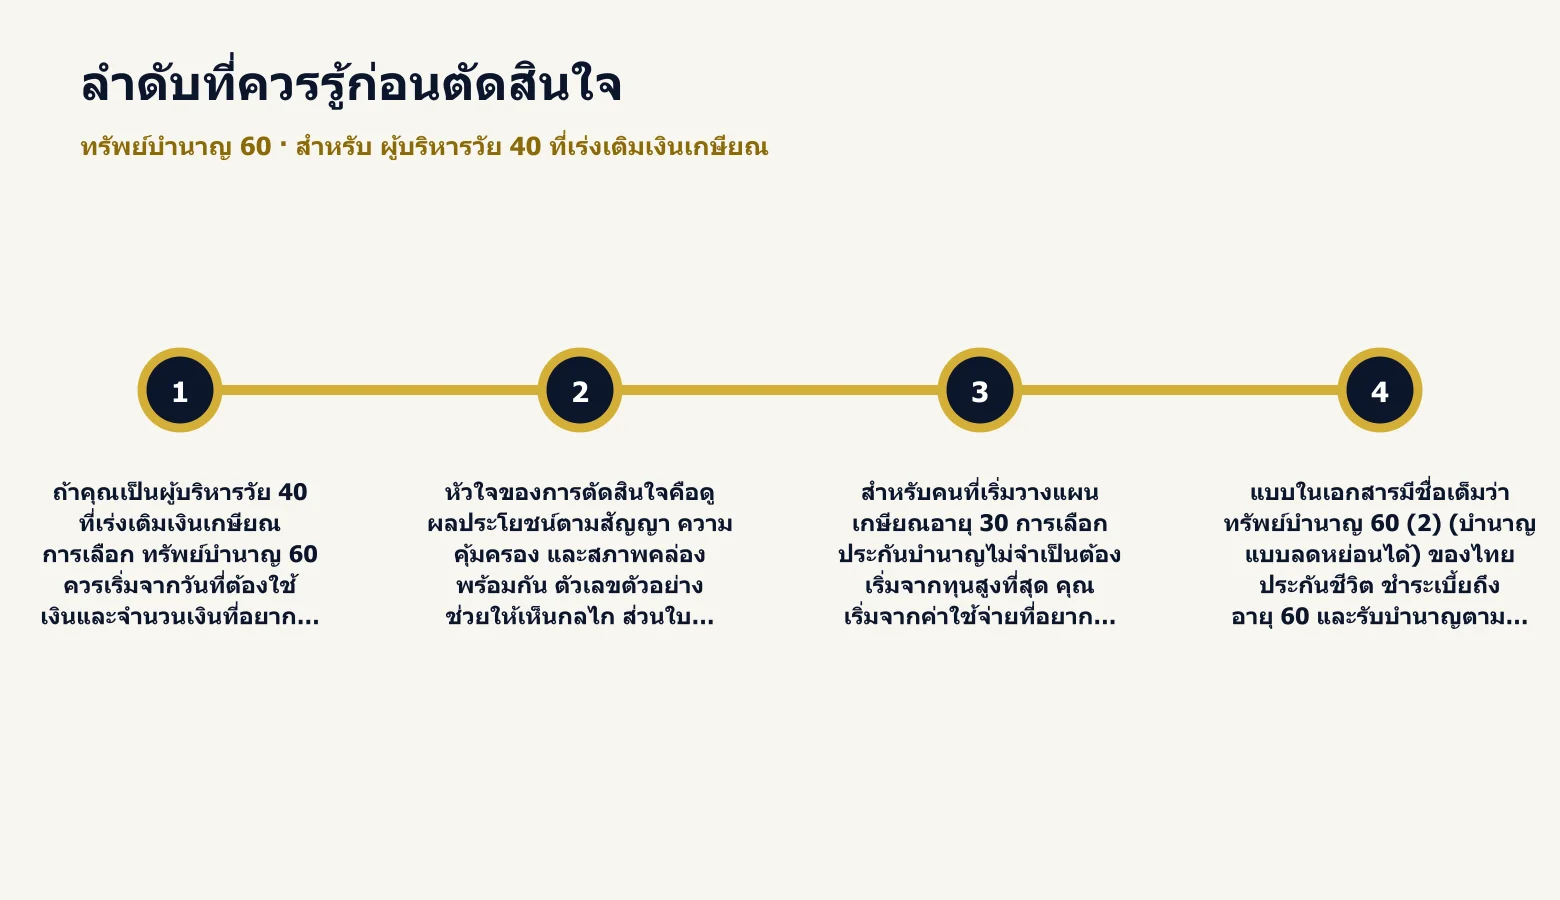
ถ้าคุณเป็นผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ การเลือก ทรัพย์บำนาญ 60 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
ทรัพย์บำนาญ 60 ช่วยเปลี่ยนงบที่คุณแบ่งไว้ระหว่างทำงานให้เป็นรายได้หลังเกษียณ หากวันนี้เงินเดือนเป็นรายได้หลัก ลองนึกถึงวันที่ค่าใช้จ่ายในบ้านยังมีอยู่ แต่ไม่มีเงินเดือนเข้ามาตามรอบเดิม คุณอยากเตรียมรายได้ส่วนไหนให้แน่นอนขึ้นก่อนถึงวันนั้น?
สำหรับคนที่เริ่มวางแผนเกษียณอายุ 30 การเลือกประกันบำนาญไม่จำเป็นต้องเริ่มจากทุนสูงที่สุด คุณเริ่มจากค่าใช้จ่ายที่อยากให้บำนาญช่วยดูแล แล้วค่อยดูว่าเบี้ยอยู่ในงบที่ชำระต่อได้หรือไม่ ตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ที่ทุน 1 ล้านบาทและ 3.5 ล้านบาท จะช่วยให้เห็นความต่างของเงินที่ต้องเตรียมกับรายได้หลังเกษียณ
แบบในเอกสารมีชื่อเต็มว่า ทรัพย์บำนาญ 60 (2) (บำนาญแบบลดหย่อนได้) ของไทยประกันชีวิต ชำระเบี้ยถึงอายุ 60 และรับบำนาญตามเงื่อนไขถึงอายุ 90 ตัวเลขของเคสตัวอย่างช่วยให้เข้าใจแผน แต่เบี้ยสำหรับคุณต้องขอจากข้อมูลส่วนบุคคลอีกครั้ง
จากวัยทำงานสู่วันรับบำนาญ เงินเข้าเมื่อไร
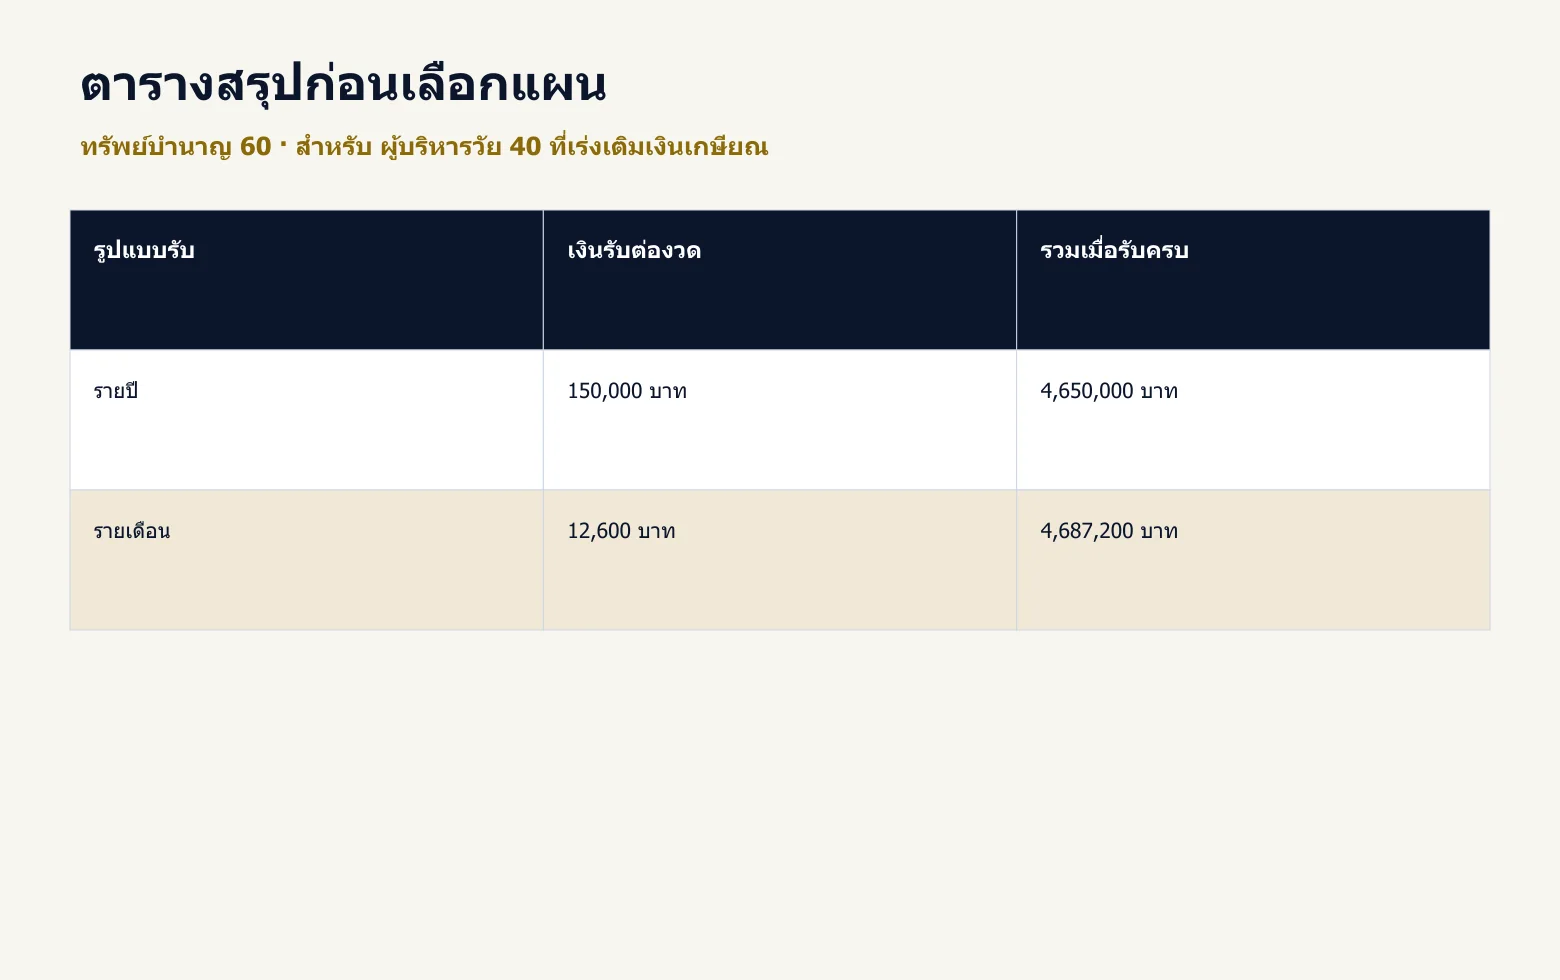
ทรัพย์บำนาญ 60 จ่ายบำนาญรายปีในวันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยมีอายุ 60–90 ปีเมื่อมีชีวิตอยู่ แต่ละงวดเท่ากับ 15% ของจำนวนเงินเอาประกันภัย สำหรับเคสเริ่มอายุ 30 ที่ยกมา จะรับสูงสุด 31 ครั้งตามตาราง รวมเป็น 465% ของทุนเมื่อรับครบตามเงื่อนไข
หากเลือกรายเดือน ต้องใช้จำนวนเงินรายเดือนที่ระบุไว้ในเอกสาร ไม่ใช่นำบำนาญรายปีหารด้วยจำนวนเดือนแล้วถือเป็นยอดจ่ายจริง บริษัทสงวนสิทธิ์จ่ายบำนาญให้กรมธรรม์ที่มีเงินรับตั้งแต่งวดละ 5,000 บาทขึ้นไป และผู้เอาประกันภัยต้องพิสูจน์การมีชีวิตโดยรับผิดชอบค่าใช้จ่ายเองตามเงื่อนไข
ช่วงก่อนเริ่มบำนาญ หากเสียชีวิต บริษัทจ่ายจำนวนที่มากกว่าระหว่างทุนประกัน เงินค่าเวนคืน ณ วันที่เสียชีวิต หรือเบี้ยประกันชีวิตที่ชำระแล้วตามข้อกำหนด สิทธินี้มีไว้ให้ผู้รับประโยชน์เมื่อเกิดเหตุ ไม่ใช่เงินที่ผู้เอาประกันภัยนำมารวมกับบำนาญเพื่อคำนวณยอดรับเมื่ออยู่ครบสัญญา
หลังเริ่มบำนาญแต่ยังรับไม่ครบ 15 ปี ใช้การเปรียบเทียบเบี้ยประกันชีวิตที่ชำระแล้วหักบำนาญที่จ่ายไป กับสิทธิเงินบำนาญส่วนที่ยังรับไม่ครบ 15 ปีตามเงื่อนไข ส่วนหลังจ่ายครั้งเดียวเป็นมูลค่าปัจจุบัน จึงไม่เท่ากับการคูณงวดที่เหลือโดยไม่คิดลด เมื่อรับครบ 15 ปีแล้ว จะเหลือการจ่ายส่วนเบี้ยหักบำนาญตามเงื่อนไข และไม่มีเงินส่วนนี้เมื่อบำนาญสะสมมากกว่าเบี้ยทั้งหมด
ตัวอย่างทุน 1 ล้านบาท: จากเบี้ยสู่เงินใช้หลังเกษียณ
เคสหลักเป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 1,000,000 บาท เบี้ยรายปี 89,020 บาท ชำระตามตารางรวม 2,670,600 บาท ตัวเลขมาจากใบเสนอขายหน้า 1 และ 7 ไม่ใช่เบี้ยขั้นต่ำของแบบประกัน และยังใช้แทนใบเสนอขายของผู้สมัครคนอื่นไม่ได้
กำไรในตารางคือเงินบำนาญรวมลบเบี้ยประกันชีวิตรวม โดยสมมติว่ามีชีวิตอยู่รับครบตามเงื่อนไข ไม่รวมผลประหยัดภาษี ไม่หักเงินเฟ้อ และไม่ได้นำผลประโยชน์เสียชีวิตมาบวก ทางเลือกรายปีและรายเดือนเป็นทางเลือกอย่างใดอย่างหนึ่ง จึงไม่ควรรวมสองยอดเข้าด้วยกัน
ผลตอบแทนเฉลี่ยต่อปีของทางเลือกรายปีคำนวณได้ประมาณ 1.84% จากเบี้ยต้นปีที่เวลา 0–29 และบำนาญงวดแรกที่เวลา 30 ไปถึงเวลา 60 ตามเชิงอรรถหน้า 8 ใช้วิธีแบ่งครึ่งช่วงอัตรา ค่านี้เป็นผลคำนวณจากกระแสเงินสดของเคสตัวอย่าง ไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ ส่วนรายเดือนไม่แสดงอัตรา เพราะต้องยืนยันวันรับเงินจริงก่อน
ระหว่างชำระเบี้ย มูลค่าที่ต่างกันต้องอ่านแยกกัน
ตารางช่วงชำระเบี้ยของเคสนี้ใช้หน่วยบาท ปีกรมธรรม์ที่ 1 เริ่มเมื่ออายุ 30 ปี เงินค่าเวนคืนเป็นค่าตามสิ้นปีหรือวันครบรอบ ส่วนความคุ้มครองเมื่อเสียชีวิตจริงต้องใช้วันที่เกิดเหตุและเงื่อนไขในกรมธรรม์
เช่น สิ้นปีกรมธรรม์ที่ 2 เบี้ยสะสมเท่ากับ 178,040 บาท แต่เงินค่าเวนคืนเท่ากับ 51,000 บาท ขณะที่ความคุ้มครองชีวิตในตารางเป็น 1,000,000 บาท ตัวเลขเหล่านี้ทำหน้าที่คนละอย่าง การเวนคืนคือการยุติแผนตามเงื่อนไข ไม่ใช่ถอนความคุ้มครองชีวิตออกมาใช้ได้ทั้งหมด
เมื่อเริ่มรับบำนาญ ยอดสะสมและความคุ้มครองเปลี่ยนอย่างไร
ตารางต่อไปเป็นทางเลือกรายปีของเคสเดียวกัน หน่วยเป็นบาท ช่วงนี้ไม่มีเบี้ยต้องชำระ ตัวเลขเสียชีวิตเป็นค่าหลังรับบำนาญงวดของอายุนั้น จึงไม่ใช่ค่าคงที่ทุกวัน และใช้แทนตารางทางเลือกรายเดือนไม่ได้
เมื่อรับงวดอายุ 76 บำนาญสะสมเท่ากับ 2,550,000 บาท และเมื่อรับงวดอายุ 77 ยอดสะสมเป็น 2,700,000 บาท จึงเริ่มมีกำไรเมื่อเทียบกับเบี้ยรวม 2,670,600 บาทในเคสนี้ จากนั้นยังรับบำนาญต่อได้เมื่อมีชีวิตอยู่ตามเงื่อนไขถึงอายุ 90 ตัวเลขอายุที่เริ่มมีกำไรนี้ไม่ควรนำไปใช้กับผู้สมัครต่างอายุโดยไม่คำนวณใหม่
ทุน 1 ล้านกับ 3.5 ล้านบาท ต่างกันที่งบและรายได้
ทรัพย์บำนาญ 60 ทั้งสองเคสเป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 เหมือนกัน และเป็นตัวเลขที่เสนอจริงสำหรับทุนคนละระดับ จึงใช้ดูได้ชัดว่าการเพิ่มเป้าหมายเงินบำนาญทำให้ภาระเบี้ยเปลี่ยนไปเท่าไร
หากต้องการเงินบำนาญรายเดือนเพื่อช่วยค่าใช้จ่ายประจำ ให้ดูเงินรับต่องวดก่อน แล้วจึงตรวจเบี้ยว่ารักษาได้ต่อเนื่องหรือไม่ ส่วนคนที่จัดงบเป็นรายปีอยู่แล้วอาจสะดวกกับเงินก้อนรายปีมากกว่า ควรให้ตัวแทนยืนยันขั้นตอนเลือกรอบรับเงินและค่าใช้จ่ายในการจ่ายบำนาญก่อนสมัคร
ทุนสูงกว่าจะเหมาะก็ต่อเมื่อเงินรับตอบเป้าหมายและเบี้ยไม่เบียดงบจำเป็นของคุณ การเลือกทุนต่ำกว่าในตัวอย่างไม่ได้แปลว่าแผนเกษียณไม่ดี หากคุณมีรายได้เกษียณจากส่วนอื่นอยู่แล้ว สิ่งที่ควรตรวจคือรายได้ทั้งหมดรวมกันรองรับชีวิตที่วางไว้เพียงใด และแผนใหม่นี้ทำหน้าที่ส่วนไหน
สิทธิภาษีต้องดูร่วมกับรายได้และยอดที่ใช้แล้ว
ประกันบำนาญลดหย่อนภาษีได้ตามเกณฑ์ ไม่ใช่จ่ายเบี้ยเท่าไรก็ลดหย่อนได้ครบเสมอ กรมสรรพากรอธิบายสิทธิประกันชีวิตทั่วไปไม่เกิน 100,000 บาท และสิทธิบำนาญส่วนเพิ่มไม่เกิน 15% ของเงินได้พึงประเมินที่ต้องเสียภาษี โดยสูงสุด 200,000 บาท อีกทั้งต้องตรวจวงเงินออมเกษียณรวมไม่เกิน 500,000 บาทตามรายการที่กฎหมายกำหนด
เอกสารเคสทุน 1 ล้านบาทแสดงเบี้ยที่สามารถหักลดหย่อนต่อปี 89,020 บาท ส่วนเคสทุน 3.5 ล้านบาทแสดง 300,000 บาทจากเบี้ย 311,570 บาท จึงมีส่วนต่าง 11,570 บาทตั้งแต่ระดับเพดานในเอกสาร และสิทธิจริงอาจต่ำกว่านั้นเมื่อมีเบี้ยเดิมหรือเงินออมเกษียณอื่น ใช้ตัวเลขนี้ตรวจเพดานได้ แต่ยังไม่ใช่การรับรองสิทธิภาษีเฉพาะบุคคล
ถ้าคุณใช้สิทธิประกันชีวิตทั่วไปเต็มแล้ว อย่านำยอด 300,000 บาทไปคาดว่าจะหักเพิ่มได้อีกทั้งหมด ต้องตรวจเฉพาะวงเงินบำนาญส่วนเพิ่มที่ยังเหลือ ภาษีที่ประหยัดได้ยังขึ้นกับฐานภาษีและการคำนวณทั้งปี จึงควรให้ผู้ดูแลภาษีตรวจรายการจริงก่อนนำสิทธิไปเป็นเหตุผลหลักในการเลือกทุน
อ้างอิง คำอธิบายสิทธิประกันชีวิตและบำนาญของกรมสรรพากร และ ประกาศอธิบดีกรมสรรพากร ฉบับที่ 194 โดยต้องตรวจเงื่อนไขที่ใช้กับปีภาษีของคุณก่อนยื่นแบบ
เรื่องที่อาจทำให้แผนสะดุด และวิธีเตรียมไว้
ภาระเปลี่ยนระหว่างทางจนจ่ายเบี้ยไม่สะดวก
การจ่ายต่อถึงอายุ 60 เป็นภาระระยะยาว หากคุณกำลังมีภาระก้อนใหม่ ควรเผื่องบก่อนเลือกทุน และทบทวนความสามารถชำระเป็นระยะ หากเริ่มไม่สะดวก ให้ติดต่อบริษัทหรือตัวแทนก่อนกำหนดชำระ เพื่อดูทางเลือกตามกรมธรรม์และผลที่มีต่อบำนาญ อย่าหยุดชำระเองโดยคาดว่าผลประโยชน์เดิมยังอยู่ครบ
บำนาญตามสัญญาอาจไม่พอค่าครองชีพในอนาคต
จำนวนเงินรับที่กำหนดในสัญญาไม่ได้เพิ่มตามค่าครองชีพโดยอัตโนมัติ คุณจึงควรใช้บำนาญเป็นส่วนหนึ่งของแผนรายได้ และทบทวนค่าใช้จ่ายกับเงินออมอื่นร่วมกัน หากพบว่ายังขาด ให้ค่อยปรับแผนตามกำลังโดยไม่กระทบเงินสำรองจำเป็น ความคุ้มครองชีวิตในแบบนี้ก็ไม่ได้หมายถึงงบค่ารักษาพยาบาลทุกกรณี
ทำงานไม่ได้ ไม่ได้แปลว่าเข้าเงื่อนไขยกเว้นเบี้ยเสมอ
แม้ตัวอย่างมีผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงโดยไม่ต้องจ่ายเบี้ยเพิ่ม แต่ต้องตรงนิยามและข้อยกเว้นในสัญญา หากเกิดเหตุ ควรติดต่อบริษัทพร้อมเอกสารเพื่อพิจารณาสิทธิ และสอบถามการชำระเบี้ยระหว่างรอผลให้ชัด อย่าใช้ความเข้าใจว่าหยุดทำงานเมื่อไรก็ยกเว้นเบี้ยได้มาแทนการตรวจเงื่อนไข
ข้อสงสัยก่อนเลือกงบบำนาญ
ทรัพย์บำนาญ 60 รับเงินรายปีและรายเดือนพร้อมกันได้ไหม?
เอกสารเสนอเป็นทางเลือกอย่างใดอย่างหนึ่ง เคสทุน 1 ล้านบาทรับรายปี 150,000 บาท หรือรายเดือน 12,600 บาท ไม่ให้นำทั้งสองยอดมาบวกเป็นเงินรับของกรมธรรม์เดียวกัน
บำนาญ 15% หมายถึงกำไรปีละ 15% หรือไม่?
ไม่ใช่ เป็นสัดส่วนเงินบำนาญรายปีต่อจำนวนเงินเอาประกันภัย ส่วนกำไรต้องคำนวณจากเงินรับและเบี้ยที่จ่ายจริง รวมถึงระยะเวลาที่เกิดกระแสเงินสด
ต้องตรวจสุขภาพก่อนทำแบบนี้หรือไม่?
ต้องตรวจสุขภาพ ผู้สมัครต้องแถลงข้อมูลตามจริงและให้บริษัทพิจารณารับประกันตามหลักเกณฑ์ของแต่ละคน
เบี้ย 311,570 บาทใช้ลดหย่อนได้ครบหรือไม่?
เอกสารแสดงยอดที่สามารถหักลดหย่อนสูงสุด 300,000 บาท และสิทธิจริงต้องตรวจรายได้ วงเงินประกันชีวิตเดิม วงเงินบำนาญ และเงินออมเกษียณอื่น จึงไม่ควรถือว่าได้สิทธิเต็มโดยอัตโนมัติ
ถ้าเสียชีวิตก่อนอายุ 90 ผู้รับประโยชน์ได้เงินบำนาญที่เหลือทั้งหมดไหม?
ไม่ใช่การจ่ายงวดที่เหลือถึงอายุ 90 ทั้งหมดเสมอ ต้องใช้เงื่อนไขก่อนหรือหลังเริ่มบำนาญ จำนวนงวดที่รับแล้ว และมูลค่าปัจจุบันตามข้อกำหนดกรณีรับยังไม่ครบ 15 ปี
เงื่อนไขสำคัญที่ใช้ประกอบการตัดสินใจ
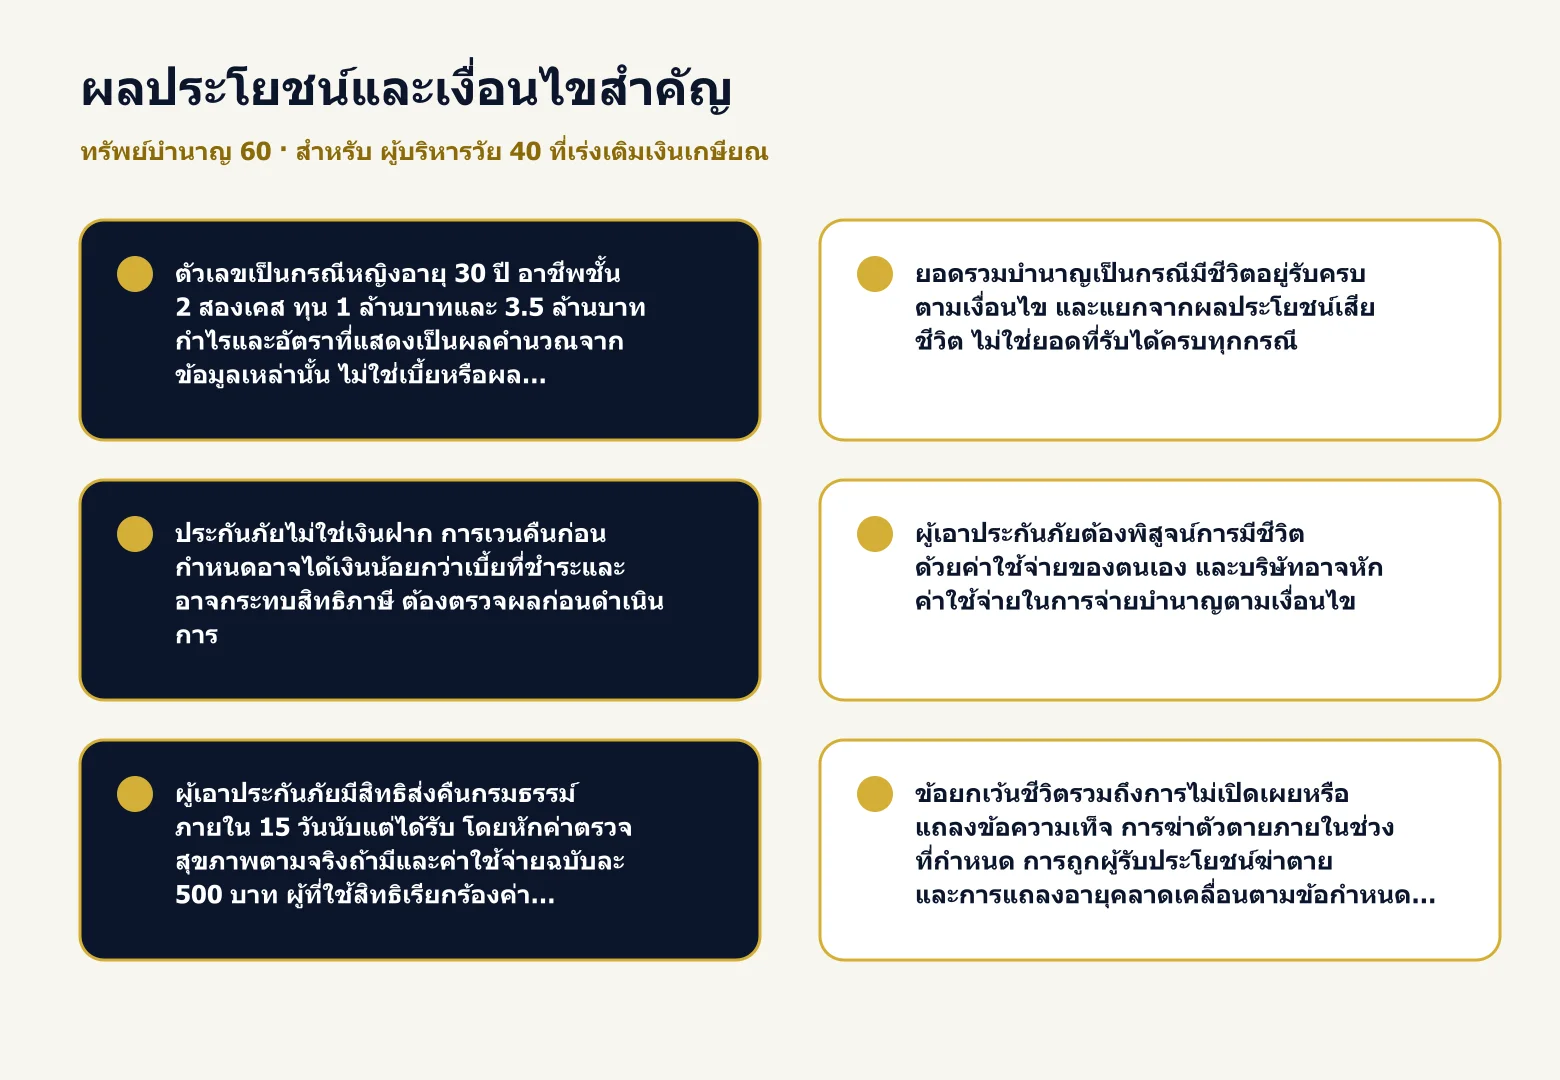
- ตัวเลขเป็นกรณีหญิงอายุ 30 ปี อาชีพชั้น 2 สองเคส ทุน 1 ล้านบาทและ 3.5 ล้านบาท กำไรและอัตราที่แสดงเป็นผลคำนวณจากข้อมูลเหล่านั้น ไม่ใช่เบี้ยหรือผลประโยชน์สำหรับทุกคน
- ยอดรวมบำนาญเป็นกรณีมีชีวิตอยู่รับครบตามเงื่อนไข และแยกจากผลประโยชน์เสียชีวิต ไม่ใช่ยอดที่รับได้ครบทุกกรณี
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนก่อนกำหนดอาจได้เงินน้อยกว่าเบี้ยที่ชำระและอาจกระทบสิทธิภาษี ต้องตรวจผลก่อนดำเนินการ
- ผู้เอาประกันภัยต้องพิสูจน์การมีชีวิตด้วยค่าใช้จ่ายของตนเอง และบริษัทอาจหักค่าใช้จ่ายในการจ่ายบำนาญตามเงื่อนไข
- ผู้เอาประกันภัยมีสิทธิส่งคืนกรมธรรม์ภายใน 15 วันนับแต่ได้รับ โดยหักค่าตรวจสุขภาพตามจริงถ้ามีและค่าใช้จ่ายฉบับละ 500 บาท ผู้ที่ใช้สิทธิเรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามเงื่อนไขนี้
- ข้อยกเว้นชีวิตรวมถึงการไม่เปิดเผยหรือแถลงข้อความเท็จ การฆ่าตัวตายภายในช่วงที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามข้อกำหนด
- ผลประโยชน์ยกเว้นเบี้ยมีข้อยกเว้น เช่น การทำร้ายตนเอง การปฏิบัติหน้าที่สงครามหรือปราบปราม และกรณีอากาศยานตามเงื่อนไข ต้องอ่านสัญญาเพิ่มเติม
- สิทธิภาษีขึ้นกับข้อเท็จจริงและกฎหมายที่ใช้ในปีนั้น ต้องตรวจวงเงินที่เหลือก่อนใช้สิทธิ กำไรในหน้านี้ไม่รวมผลประหยัดภาษี
- รายละเอียดที่สมบูรณ์ให้ยึดกรมธรรม์ที่ออกจริง ควรศึกษาความคุ้มครอง เงื่อนไข และข้อยกเว้นก่อนตัดสินใจ พร้อมให้ตัวแทนตรวจเกณฑ์อายุ ทุน และสุขภาพของคุณ
เริ่มจากแผนที่ใช้ข้อมูลของคุณเอง
เมื่อคุณเห็นทั้งงบชำระและเงินรับแล้ว ขั้นต่อไปคือใช้ข้อมูลจริงของตัวเองขอแผน ไม่จำเป็นต้องเลือกทุนตามคนในตัวอย่างทันที หากคุณยังตัดสินใจเรื่องรอบรับไม่ได้ ให้ขอเอกสารทั้งรายปีและรายเดือนมาอ่านร่วมกับค่าใช้จ่ายที่อยากให้บำนาญช่วยดูแล
- แจ้งอายุ เพศ อาชีพ ประวัติสุขภาพ และงบเบี้ยที่ชำระต่อได้ พร้อมเป้าหมายรายได้หลังเกษียณ
- เตรียมรายการประกันชีวิตและเงินออมเกษียณเดิม เพื่อดูความคุ้มครองและสิทธิภาษีที่ยังเหลือ
- ขอใบเสนอขายเฉพาะบุคคล อ่านตารางเงินรับและเงื่อนไขกับตัวแทน แล้วตัดสินใจเมื่อข้อมูลครบ
ถ้าคุณต้องการให้รายได้หลังเกษียณมีที่มาชัดเจน เริ่มจากส่งอายุ อาชีพ งบเบี้ย และยอดบำนาญที่ต้องการ ตัวแทนจะช่วยคำนวณทุน พร้อมกางทางเลือกรายปีและรายเดือนให้เห็นว่าแบบใดเข้ากับค่าใช้จ่ายของคุณมากกว่า
รายได้หลังเงินเดือนหยุด เริ่มเตรียมจากวันนี้ได้
- ทยอยเตรียมงบระหว่างทำงาน โดยชำระเบี้ยถึงอายุ 60 ตามช่วงที่กำหนดในสัญญา
- รับบำนาญรายปี 15% ของจำนวนเงินเอาประกันภัย เมื่อมีชีวิตอยู่ตามเงื่อนไข
- เริ่มรับในวันครบรอบปีกรมธรรม์ที่อายุ 60 และรับต่อถึงวันครบรอบที่อายุ 90
- มีทางเลือกเงินบำนาญรายเดือนตามตัวเลขและเงื่อนไขในใบเสนอขาย
- มีความคุ้มครองชีวิตก่อนและหลังเริ่มรับบำนาญ โดยใช้วิธีคำนวณต่างกัน
- ใช้สิทธิลดหย่อนภาษีได้ตามกฎหมาย พร้อมผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพตามเงื่อนไข
สัดส่วนบำนาญ 15% คิดจากจำนวนเงินเอาประกันภัย ไม่ใช่ดอกเบี้ยหรืออัตรากำไรปีละ 15% จากเบี้ยที่ชำระ การแยกฐานคำนวณให้ถูกตั้งแต่ต้นช่วยให้คุณอ่านตารางได้ตรง และไม่เผลอคาดหวังเงินรับมากกว่าที่กรมธรรม์กำหนด
บำนาญมีหน้าที่ช่วยเตรียมรายได้เป็นงวด ส่วนเงินสำรองฉุกเฉินยังต้องแยกไว้ต่างหาก ถ้าคุณอยากนำเงินก้อนนี้กลับมาใช้ก่อนเกษียณ ควรดูตารางมูลค่ากรมธรรม์ก่อน เพราะเงินค่าเวนคืนไม่ได้เท่ากับเบี้ยที่จ่ายเสมอ การกำหนดหน้าที่ของเงินแต่ละส่วนให้ชัดช่วยให้รักษาแผนได้นานขึ้น
ข้อมูลการสมัครที่ควรรู้ก่อนกำหนดทุน
เอกสารทั้งสองฉบับใช้ผู้เอาประกันภัยเพศหญิง อายุ 30 ปี อาชีพชั้น 2 เหมือนกัน จึงใช้ประกอบการเทียบทุนของเคสนี้ได้ แต่ไม่ได้หมายความว่าผู้ชายหรือผู้สมัครอายุอื่นจะได้เบี้ยเดียวกัน หากคุณอยู่ช่วงอายุ 30–40 ควรขอใบเสนอขายตามอายุจริง รวมถึงแจ้งอาชีพและประวัติสุขภาพอย่างครบถ้วน
คำว่าชำระเบี้ยถึงอายุ 60 ต้องอ่านร่วมกับอายุเริ่มทำ ในตัวอย่างเริ่มอายุ 30 มีการชำระตามตาราง 30 งวดรายปี หากเริ่มภายหลัง จำนวนงวดและเบี้ยย่อมต้องตรวจจากใบเสนอขายของคุณ ไม่ควรใช้ยอดเบี้ยรวมของคนอายุ 30 ไปตั้งงบแทนทันที
แผนนี้เข้ากับชีวิตการทำงานของคุณแค่ไหน
การวางแผนที่ทำต่อได้ควรเริ่มจากรายได้ประจำหลังหักภาระจำเป็น ลองแยกเงินสำหรับค่าใช้จ่ายในบ้าน หนี้ที่ต้องชำระ และเงินเผื่อเหตุฉุกเฉินออกก่อน แล้วจึงมองงบที่พร้อมกันไว้ระยะยาว ไม่ควรใช้รายได้พิเศษที่ยังไม่แน่นอนเป็นเงื่อนไขว่าต้องมีทุกปีเพื่อให้จ่ายเบี้ยไหว
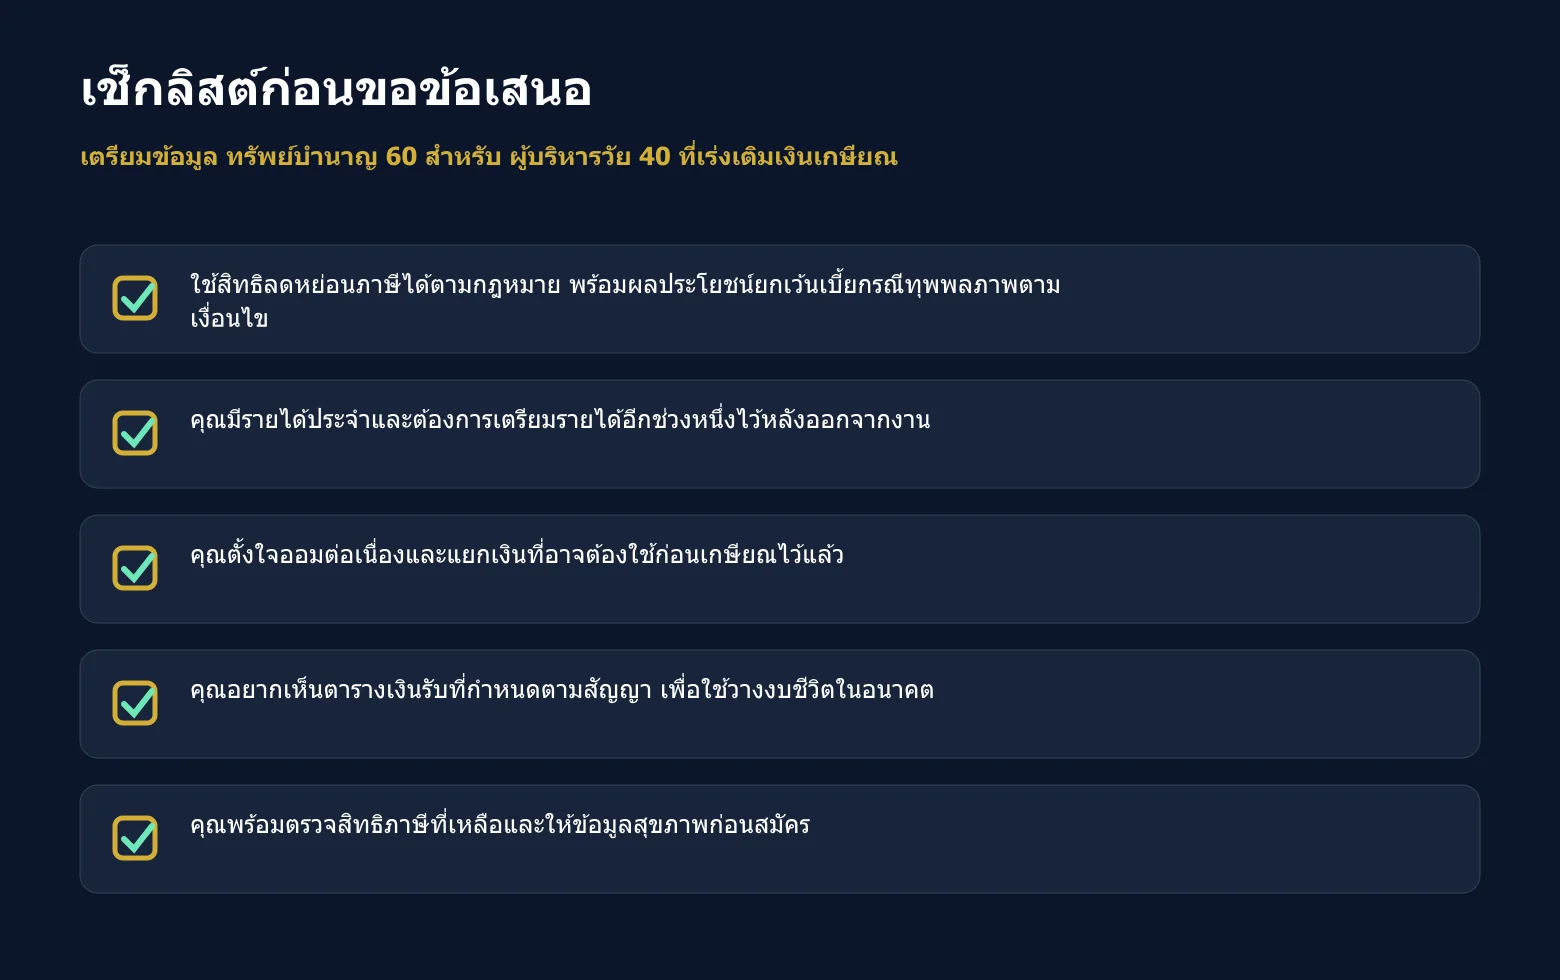
- คุณมีรายได้ประจำและต้องการเตรียมรายได้อีกช่วงหนึ่งไว้หลังออกจากงาน
- คุณตั้งใจออมต่อเนื่องและแยกเงินที่อาจต้องใช้ก่อนเกษียณไว้แล้ว
- คุณอยากเห็นตารางเงินรับที่กำหนดตามสัญญา เพื่อใช้วางงบชีวิตในอนาคต
- คุณพร้อมตรวจสิทธิภาษีที่เหลือและให้ข้อมูลสุขภาพก่อนสมัคร
หากคุณมีเงินออมเกษียณจากที่ทำงานอยู่แล้ว ให้เริ่มจากดูว่าส่วนเดิมคาดว่าจะรองรับค่าใช้จ่ายอะไรได้บ้าง ประกันบำนาญไทยประกันชีวิตในหน้านี้อาจใช้เติมส่วนที่ยังขาดได้ตามงบ แต่ไม่จำเป็นต้องทำซ้ำทุกเป้าหมายที่คุณเตรียมเพียงพอแล้ว การเห็นภาพรวมช่วยให้เลือกทุนด้วยเหตุผลที่ชัดขึ้น
ถ้าเป้าหมายหลักของคุณคือเงินก้อนให้ครอบครัว ควรดูเงื่อนไขกรณีเสียชีวิตแยกจากรายได้บำนาญด้วย เพราะหลังรับบำนาญแล้ว ความคุ้มครองไม่ได้คงที่เท่าทุนตลอดไป ตัวแทนควรช่วยตรวจว่าความคุ้มครองชีวิตที่คุณมีอยู่ตอบเป้าหมายนั้นพอหรือยัง ก่อนเลือกทุนจากยอดบำนาญเพียงอย่างเดียว
แผนนี้เหมาะกับ ผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ เมื่อเงื่อนไขของแบบสอดคล้องกับเป้าหมายและยังชำระเบี้ยต่อเนื่องได้โดยไม่กระทบเงินสำรอง
ส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ ทรัพย์บำนาญ 60 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
ดูรายละเอียด
ประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
ดูรายละเอียดประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น