ประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
คู่มือเลือกประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 ทุน 1,900,000 เทียบ 85/5 ทุน 400,000 ลดหย่อน 200,000 เท่ากัน ต่างที่ปีลดหย่อนและบำนาญ
ประกันบำนาญจ่ายถึงอายุ 60 มักถูกมองว่าผูกมัดเกินไปเมื่อเทียบกับแบบจ่ายสั้น แต่ถ้าเป้าหมายของคุณคือใช้สิทธิลดหย่อน 200,000 บาทให้ได้มากปีที่สุด ภาพจะกลับด้านทันที เพราะสิทธินี้เกิดขึ้นเฉพาะปีที่จ่ายเบี้ย
บทความนี้วางใบเสนอขายของบริษัทสองใบไว้ข้างกัน ผู้หญิงวัย 30 ปีคนเดียว งบเบี้ยราวปีละสองแสนเท่ากัน ใบแรกคือ มันนี่ ฟิต รีไทร์ (G) 85/60 ทุน 1,900,000 บาท เบี้ยปีละ 202,958 บาท ใบที่สองคือแบบ 85/5 ทุน 400,000 บาท เบี้ยปีละ 206,248 บาท แล้วค่อย ๆ ตัดสินใจไปทีละขั้น
งบเท่ากันปีละสองแสน ทำไมทุนประกันต่างกันเกือบห้าเท่า
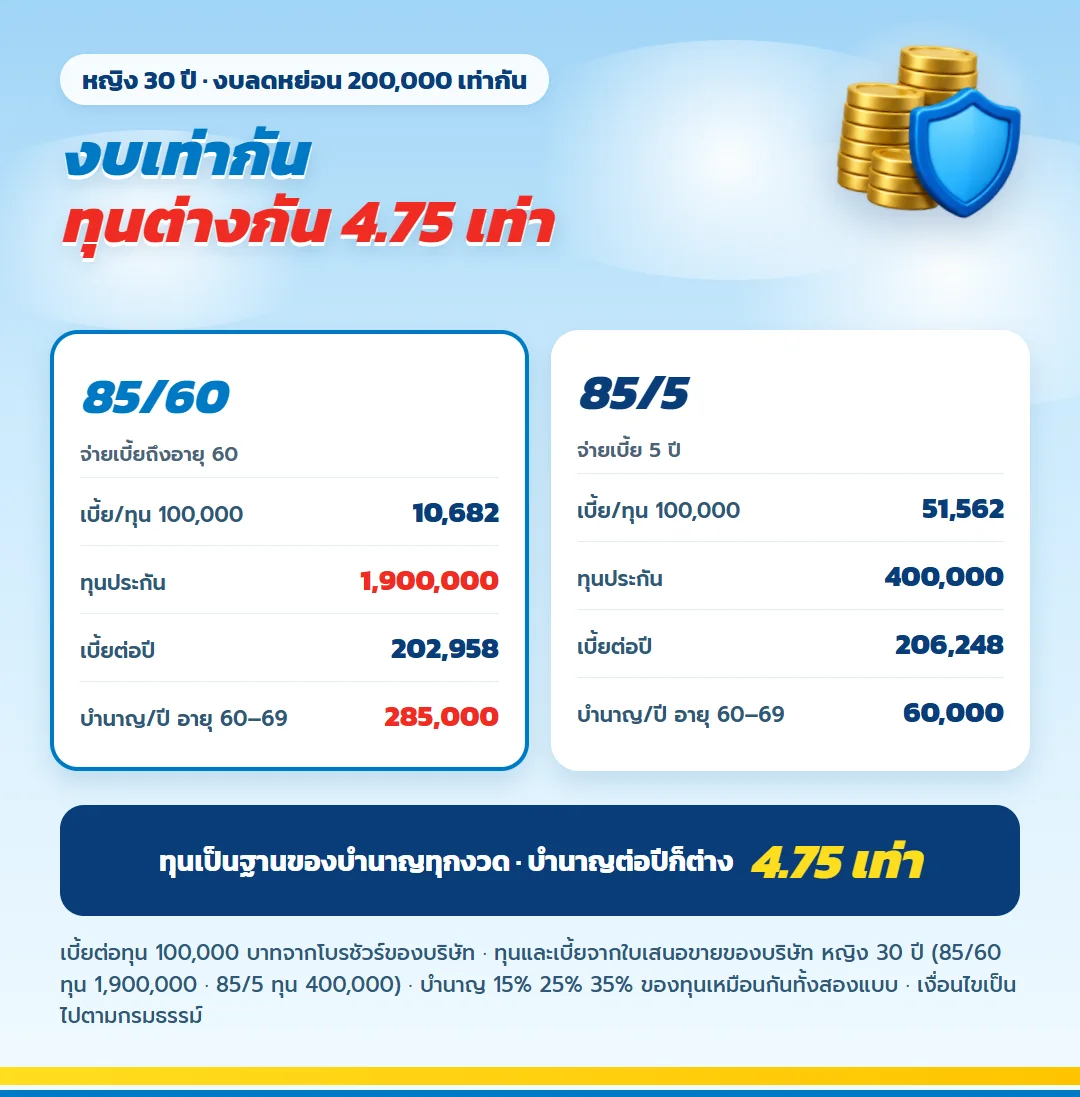
เบี้ยต่อทุน 100,000 บาทของผู้หญิงอายุ 30 ปี แบบ 85/60 อยู่ที่ 10,682 บาท ส่วนแบบ 85/5 อยู่ที่ 51,562 บาท แบบแรกเกลี่ยเบี้ยไปจนถึงอายุ 60 ส่วนแบบหลังเก็บให้ครบภายใน 5 ปี งบก้อนเดียวกันจึงซื้อทุนได้ต่างกันถึง 4.75 เท่า
ทุนประกันคือฐานที่ใช้คิดบำนาญทุกงวด เมื่อทุนต่างกัน 4.75 เท่า เงินบำนาญต่อปีก็ต่างกันด้วยสัดส่วนเดียวกัน ช่วงอายุ 60 ถึง 69 แบบ 85/60 ได้ปีละ 285,000 บาท ขณะที่แบบ 85/5 ได้ปีละ 60,000 บาท
| รายการ | 85/60 | 85/5 |
| เบี้ยต่อทุน 100,000 บาท หญิง 30 ปี | 10,682 | 51,562 |
| ทุนที่ทำให้ลดหย่อนเต็ม | 1,900,000 | 400,000 |
| เบี้ยจริงต่อปี | 202,958 | 206,248 |
| ส่วนเกินที่ยื่นเป็นประกันชีวิตทั่วไปได้ | 2,958 | 6,248 |
แผนภาพผลประโยชน์ มันนี่ ฟิต รีไทร์ (G) 85/60 แบบจ่ายถึงอายุ 60
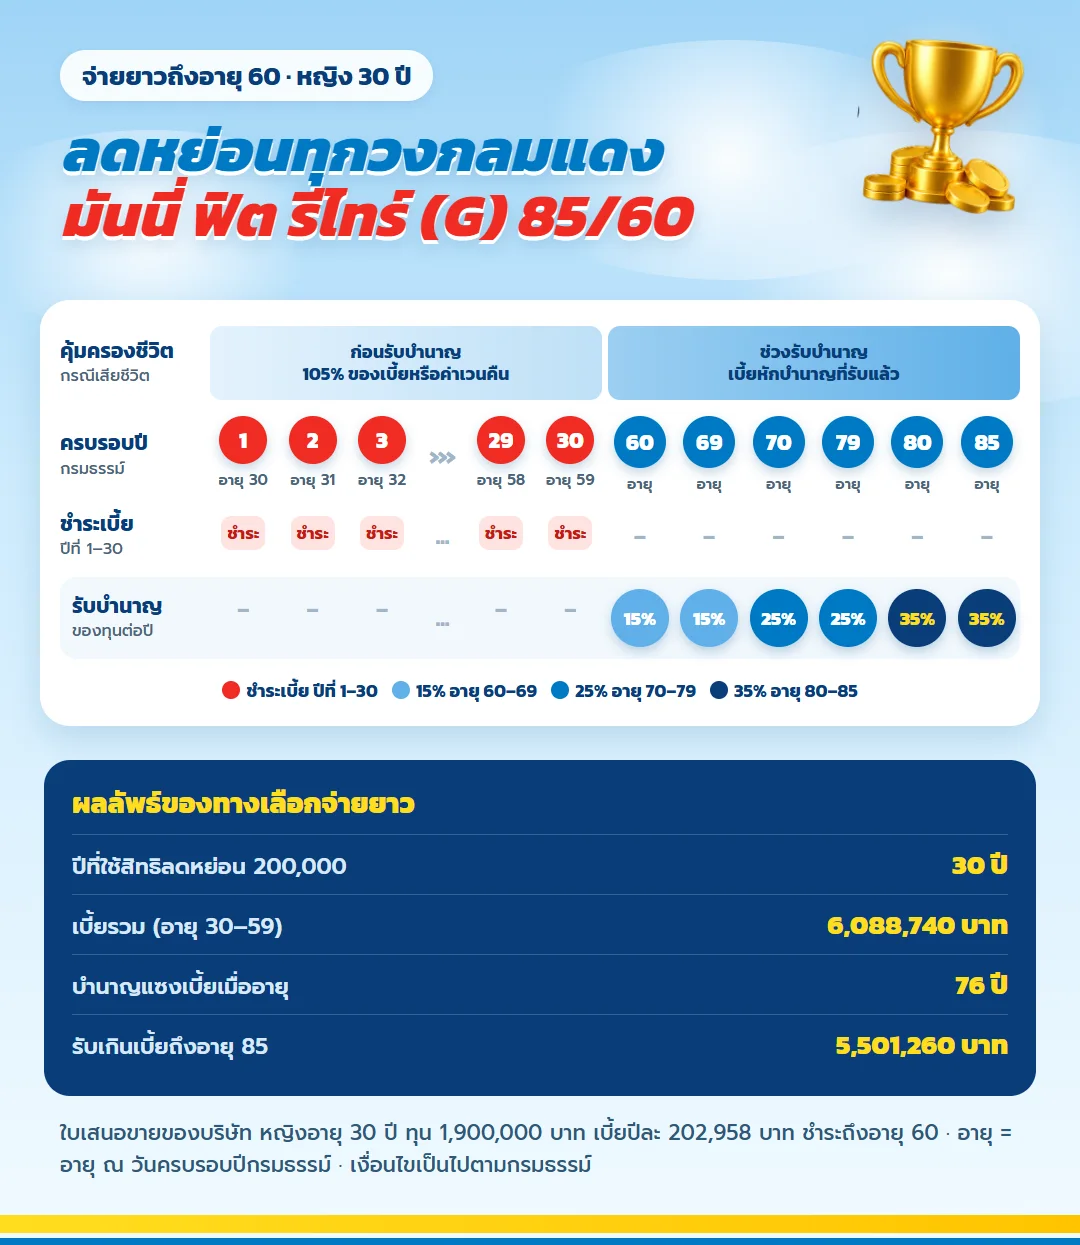
แถวสีแดงในภาพยาวกว่าแบบจ่ายสั้นมาก เพราะทุกวงกลมแดงคือหนึ่งปีภาษีที่คุณได้ใช้สิทธิ 200,000 บาท ส่วนแถวล่างคือบำนาญสามขั้นที่คิดจากทุน 1,900,000 บาท
| สิ่งที่สัญญาระบุไว้ | มันนี่ ฟิต รีไทร์ (G) 85/60 ทุน 1,900,000 บาท |
| ความคุ้มครองก่อนอายุ 60 | 105% ของเบี้ยที่ชำระ หรือค่าเวนคืนที่สูงกว่า |
| บำนาญอายุ 60 ถึง 69 | 285,000 บาทต่อปี |
| บำนาญอายุ 70 ถึง 79 | 475,000 บาทต่อปี |
| บำนาญอายุ 80 ถึง 85 | 665,000 บาทต่อปี |
| รับรวม 26 งวด ต่อจ่ายรวม 30 งวด | 11,590,000 ต่อ 6,088,740 บาท |
ขั้นแรก รายได้ระดับนี้จะอยู่กับคุณอีกนานแค่ไหน
ประกันบำนาญจ่ายถึงอายุ 60 คุ้มที่สุดเมื่อได้ลดหย่อนเต็มทุกปี นั่นแปลว่าต้องมีเงินได้พึงประเมินตั้งแต่ 1,333,334 บาทต่อปีไปจนถึงอายุ 59 ขณะที่แบบจ่ายสั้นต้องการรายได้ระดับนี้เพียง 5 ปี
เจ้าของกิจการที่รายได้ขึ้นลงตามรอบธุรกิจ หรือคนที่ตั้งใจเกษียณก่อนกำหนด อาจเหมาะกับแบบ 85/5 มากกว่า ส่วนพนักงานประจำหรือผู้บริหารที่รายได้มั่นคง แบบ 85/60 ใช้สิทธิได้ยาวกว่าหลายเท่า
ข้อนี้คือทางแยกที่ชัดที่สุด ตอบได้แล้วค่อยไปดูตัวเลขภาษีกัน
ขั้นที่สอง เทียบภาษีที่ลดได้ตลอดสัญญา
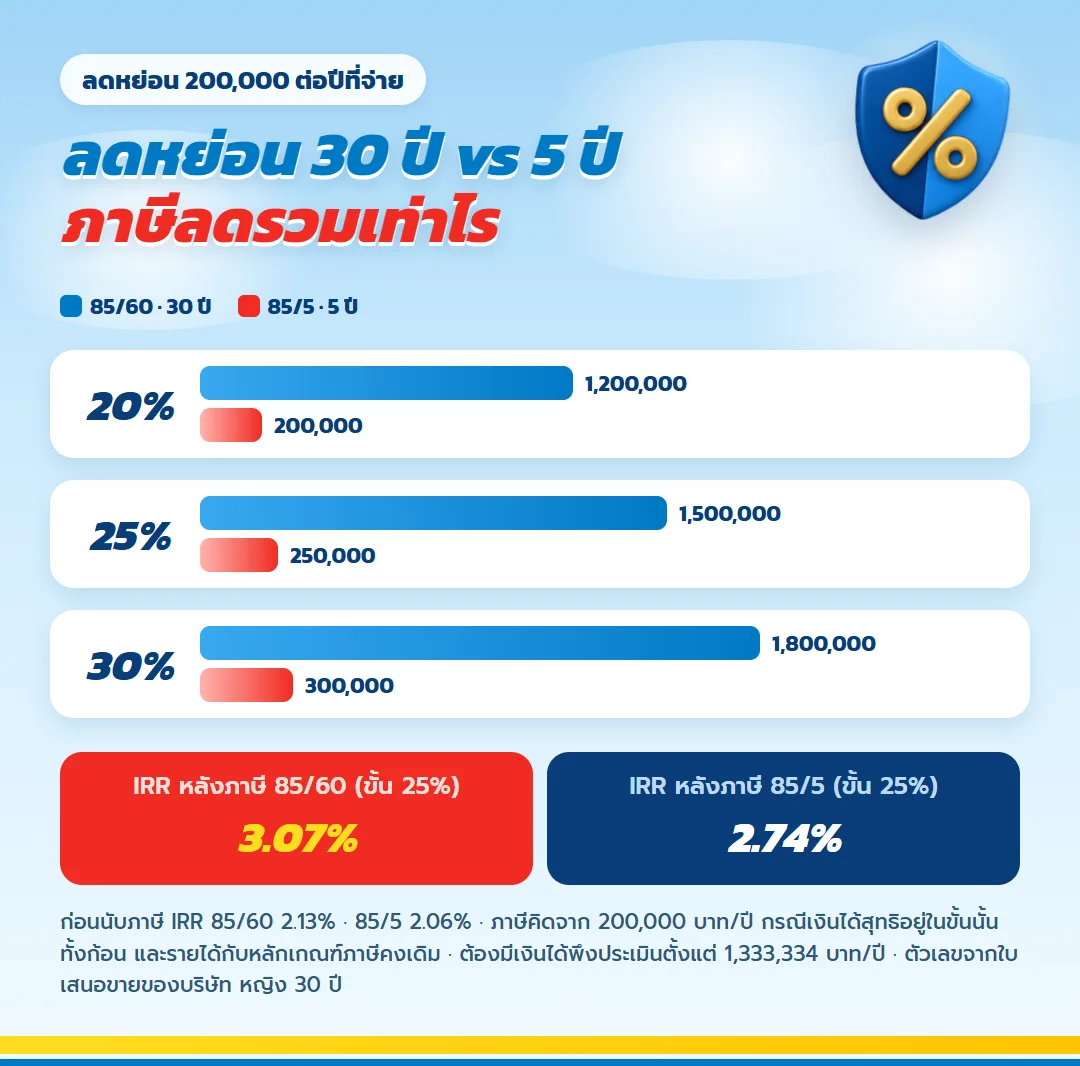
ลดหย่อนภาษีได้ 200,000 บาทเท่ากันในทุกปีที่จ่าย สิ่งที่ต่างคือจำนวนปี ที่ขั้นภาษี 25% แบบ 85/5 ลดภาษีรวม 250,000 บาท แบบ 85/60 ลดภาษีรวม 1,500,000 บาท ถ้าอยู่ขั้น 20% ตัวเลขเป็น 200,000 บาทกับ 1,200,000 บาท
ก่อนนับภาษี ผลตอบแทนเฉลี่ยต่อปีของสองแบบแทบเท่ากัน คือ 2.13% กับ 2.06% แต่พอนับภาษีที่ขั้น 25% เข้าไป IRR ของ 85/60 ขึ้นไปอยู่ที่ 3.07% ส่วน 85/5 อยู่ที่ 2.74% ตัวเลขนี้สมมติว่ารายได้และหลักเกณฑ์ภาษีคงเดิมตลอดทาง
ขั้นที่สาม ดูบำนาญรายเดือนที่จะได้ใช้จริง
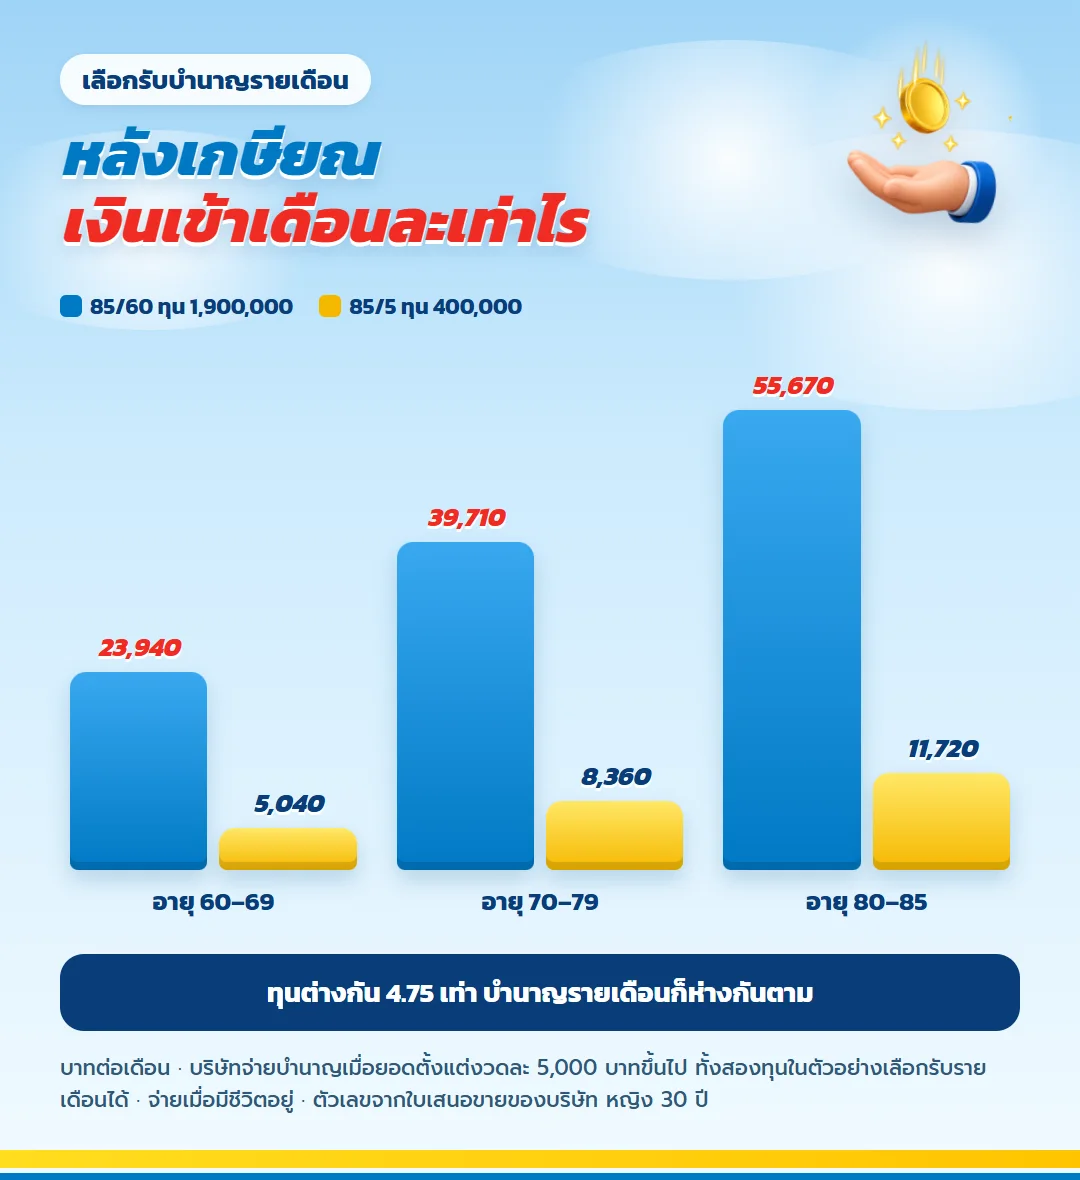
ถ้าเลือกรับเป็นบำนาญรายเดือน แบบ 85/60 ช่วงอายุ 60 ถึง 69 ได้เดือนละ 23,940 บาท ช่วง 70 ถึง 79 เดือนละ 39,710 บาท และช่วง 80 ถึง 85 เดือนละ 55,670 บาท แบบ 85/5 ในช่วงเดียวกันได้เดือนละ 5,040 บาท 8,360 บาท และ 11,720 บาท
ลองเอาตัวเลขนี้ไปวางข้างค่าใช้จ่ายต่อเดือนที่คุณคาดไว้หลังเกษียณ ถ้าอยากให้บำนาญเป็นรายได้หลัก แบบจ่ายยาวตอบโจทย์ ถ้าแค่อยากได้เงินเสริมจากกองทุนที่มีอยู่แล้ว แบบจ่ายสั้นก็พอ
ตอบว่าใช่ครบสามข้อ แบบจ่ายถึงอายุ 60 เข้าทางกว่า
- รายได้รวมทั้งปีเกิน 1,333,334 บาท และน่าจะอยู่ระดับนี้ไปจนใกล้เกษียณ
- อยากได้บำนาญก้อนใหญ่พอเป็นรายได้หลักหลังอายุ 60
- ไม่มีแผนต้องดึงเงินก้อนนี้มาใช้ก่อนเกษียณ
ครบสามข้อแล้ว ประกันบำนาญจ่ายถึงอายุ 60 คือทางที่ใช้สิทธิได้คุ้มกว่า ถ้ายังไม่แน่ใจข้อแรก การเริ่มด้วยแบบจ่ายสั้น หรือแบ่งงบเป็นสองแบบ ก็เป็นทางที่ตัวแทนช่วยจัดสัดส่วนให้ได้
ขั้นที่สี่ ยอมรับเงินที่ต้องผูกไว้นานกว่าได้ไหม
แบบ 85/60 จ่ายเบี้ยรวม 6,088,740 บาท มากกว่าแบบ 85/5 ที่จ่าย 1,031,240 บาทหลายเท่า บำนาญสะสมจึงแซงเบี้ยช้ากว่าเล็กน้อย คือที่อายุ 76 ส่วนแบบจ่ายสั้นแซงที่อายุ 74
ช่วงต้นสัญญาก็ต้องใจเย็น ปีแรกยังไม่มีค่าเวนคืน และค่าเวนคืนจะตามเบี้ยสะสมทันในปีที่ 17 ถ้าเวนคืนก่อนเริ่มรับบำนาญ สิทธิบำนาญจะจบลง และอาจต้องคืนสิทธิลดหย่อนที่ใช้ไปตามหลักเกณฑ์กรมสรรพากร
สิ่งที่ได้กลับมาคือส่วนที่รับเกินเบี้ย 5,501,260 บาท เทียบกับ 1,408,760 บาทของแบบจ่ายสั้น เมื่อรับบำนาญครบถึงอายุ 85
ตารางผลประโยชน์ 85/60 ครบทุกปีกรมธรรม์
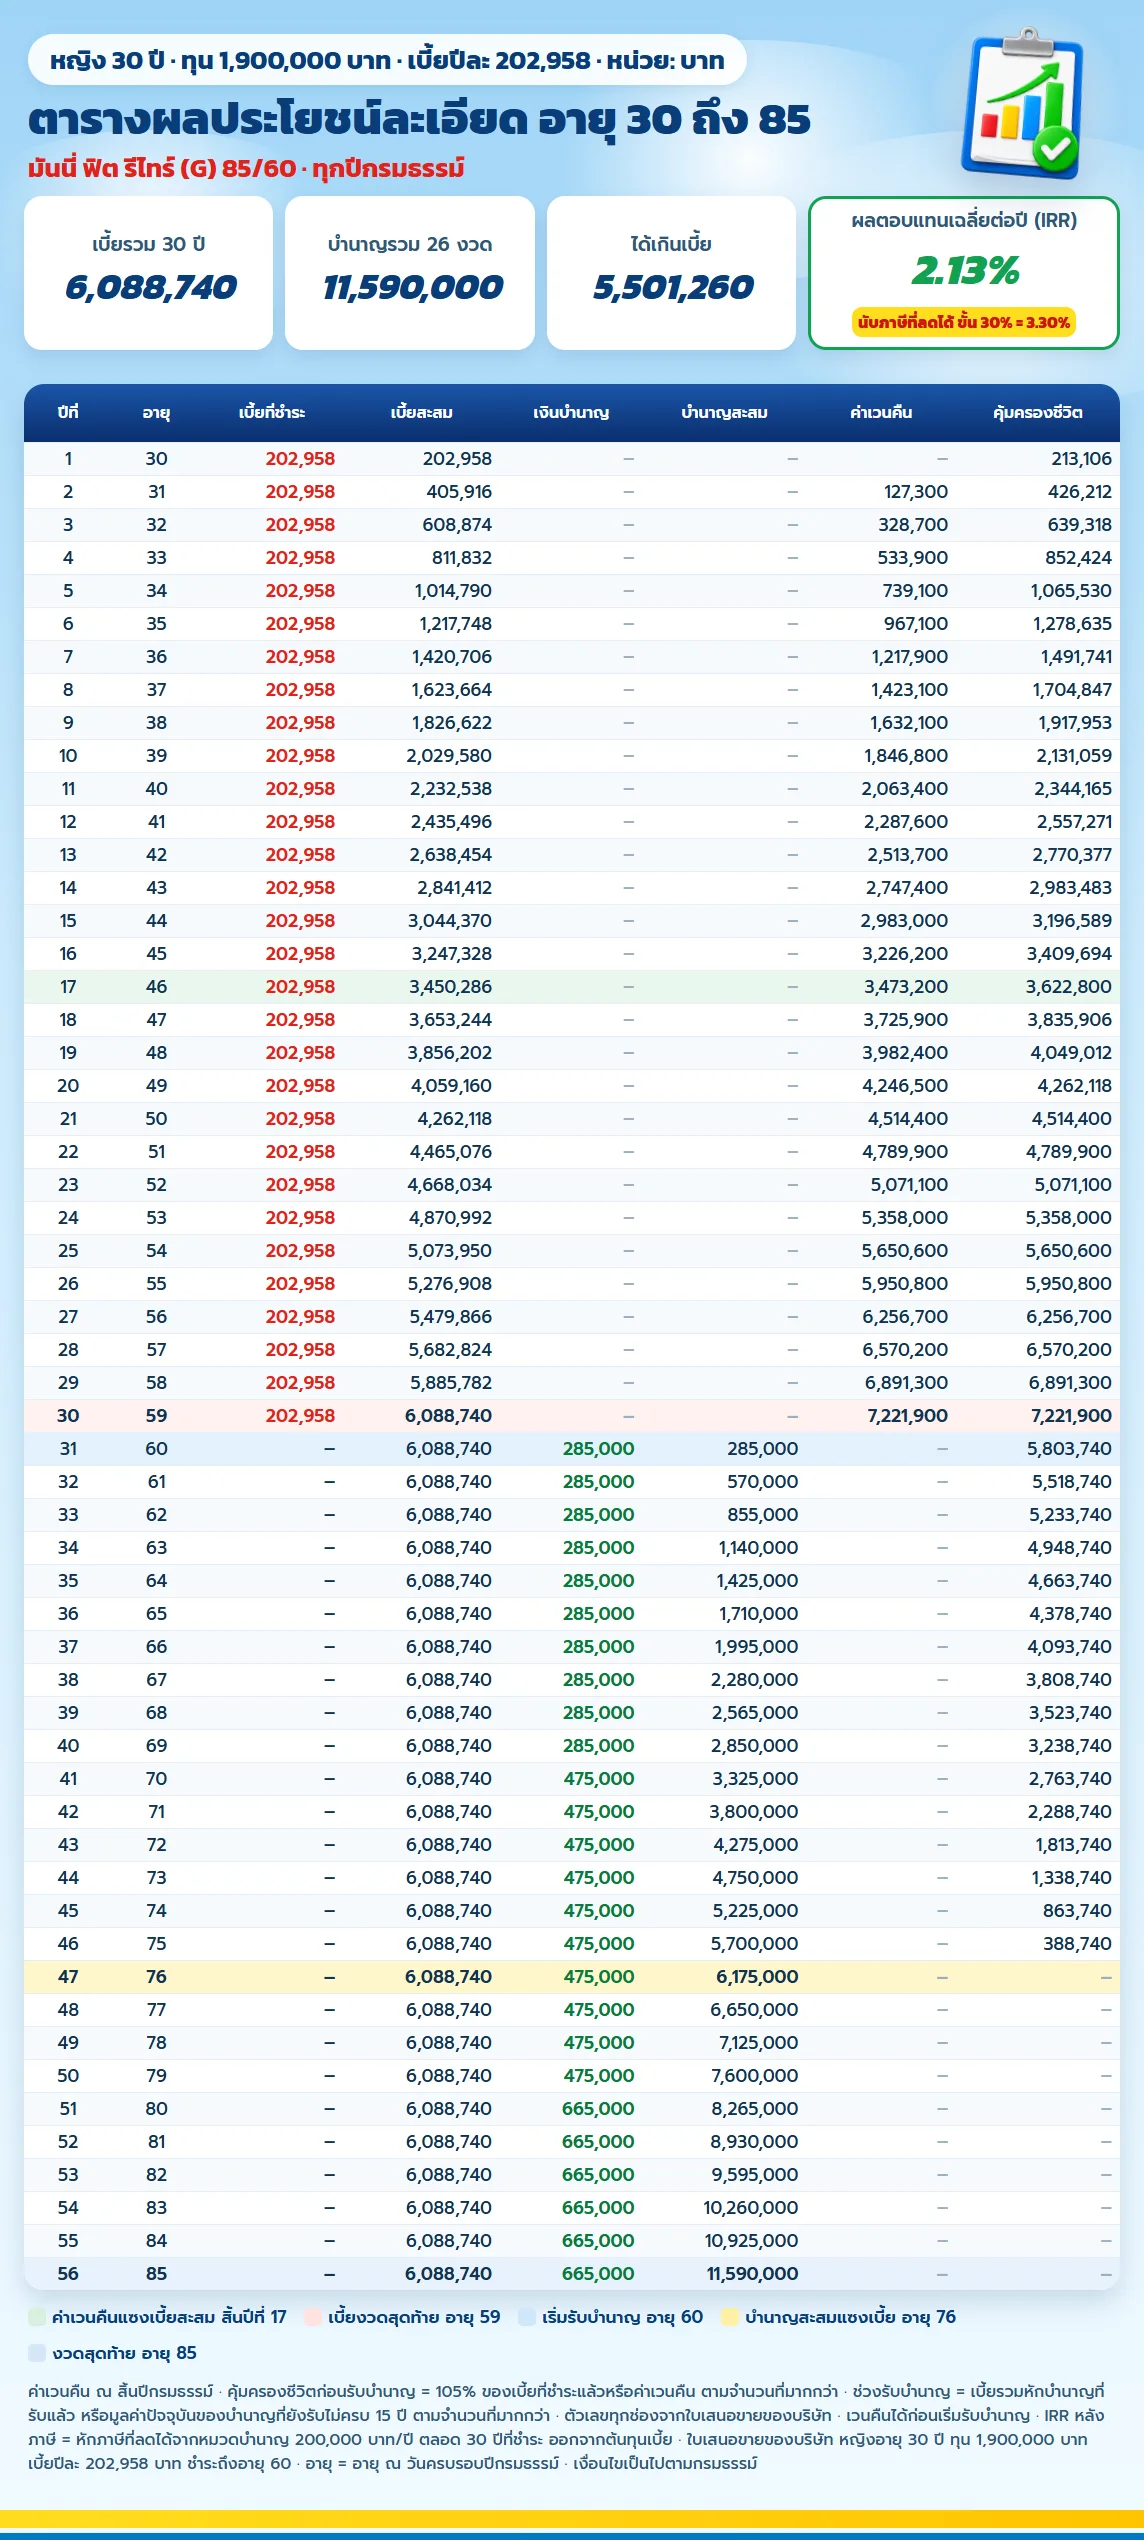
ตารางนี้เป็นของแบบจ่ายถึงอายุ 60 ทุกปีกรมธรรม์ ดูได้ทั้งค่าเวนคืนระหว่างจ่าย ยอดที่ครอบครัวได้ถ้าจากไปในแต่ละปี และบำนาญสะสมจนงวดสุดท้าย ส่วนตารางของแบบ 85/5 อยู่ในหน้าของแบบนั้น
ดูรายละเอียดแบบ มันนี่ ฟิต รีไทร์ (G) 85/5 ประกันบำนาญจ่ายสั้น 5 ปี
เงื่อนไขสมัครของสองแบบต่างกันตรงไหน
| เงื่อนไข | 85/60 | 85/5 |
| อายุที่สมัครได้ | 20 ถึง 54 ปี | 20 ถึง 55 ปี |
| ระยะจ่ายเบี้ย | จนถึงอายุ 60 | 5 ปี |
| ทุนต่ำสุด | 100,000 บาท | 50,000 บาท |
| ความคุ้มครองและบำนาญ | ถึงอายุ 85 | ถึงอายุ 85 |
| ตรวจสุขภาพ | ไม่ต้อง | ไม่ต้อง |
ทั้งสองแบบให้บำนาญ 15% 25% และ 35% ของทุนเหมือนกัน คนที่อายุเกิน 54 ปีแล้วจึงเหลือเพียงแบบ 85/5 ให้เลือก
คำถามที่ตามมาหลังเห็นตัวเลขสองแบบ
ถ้าเริ่มตอนอายุ 45 ยังควรเลือกแบบจ่ายถึงอายุ 60 ไหม
ยังเลือกได้ แต่ปีที่ได้ลดหย่อนจะเหลือน้อยลงตามอายุที่เริ่ม และเบี้ยต่อทุนสูงขึ้น ข้อได้เปรียบเรื่องจำนวนปีลดหย่อนจึงแคบลง ควรขอใบเสนอขายของทั้งสองแบบตามอายุจริงมาเทียบก่อน
ถ้าเสียชีวิตหลังรับบำนาญงวดแรก ครอบครัวได้เท่าไร
ครอบครัวได้เบี้ยรวมหักบำนาญที่รับแล้ว แบบ 85/60 ในตัวอย่างนี้คือ 5,803,740 บาท แบบ 85/5 คือ 971,240 บาท เงินก้อนนี้ลดลงตามบำนาญที่รับไปในแต่ละปี
บำนาญของทั้งสองแบบถูกหักภาษีไหม
ไม่ บริษัทระบุว่าผลประโยชน์ที่ได้รับจากกรมธรรม์ประกันชีวิตไม่มีการหักภาษีใด ๆ ทั้งแบบจ่ายสั้นและจ่ายยาว
จ่ายแบบยาวไปแล้วหลายปี รายได้เกิดลดลง จะเสียอะไร
กรมธรรม์ไม่ได้เสียอะไรตราบที่ยังจ่ายเบี้ยต่อ แต่ภาษีที่ลดได้จะหดตามรายได้ใหม่ เพราะสิทธิคิดจาก 15% ของเงินได้พึงประเมิน คนที่กังวลเรื่องนี้เลือกทุนให้เบี้ยต่ำกว่าเพดานไว้หน่อยตั้งแต่แรกได้
ใช้ตัวเลขในบทความนี้ตัดสินใจได้เลยไหม
ใช้เป็นภาพรวมได้ แต่เบี้ยจริงขึ้นกับอายุ เพศ และทุนที่คุณเลือก ตัวเลขของผู้ชายอายุ 30 ปีก็ต่างออกไป เช่นแบบ 85/60 ผู้ชายจ่าย 9,770 บาทต่อทุน 100,000 บาท
ก่อนเลือกทางใดทางหนึ่ง
- บำนาญของทั้งสองแบบจ่าย ณ วันครบรอบปีกรมธรรม์เมื่อผู้เอาประกันภัยมีชีวิตอยู่
- บำนาญรวมที่ยกมาเป็นกรณีเริ่มทำที่อายุ 30 และรับครบถึงอายุ 85
- ลดหย่อนได้ตามจริง ไม่เกิน 15% ของเงินได้พึงประเมินและไม่เกิน 200,000 บาทต่อปี
- ตัวเลขมาจากใบเสนอขายตัวอย่างและโบรชัวร์ของบริษัท ไม่ใช่ใบเสนอขายของคุณ
ให้ตัวแทนวางสองทางให้ดูในงบของคุณ
แจ้งวันเกิดกับเพศ รายได้ที่คาดว่าจะมีต่อเนื่อง และอายุที่อยากหยุดทำงาน ตัวแทนจะออกใบเสนอขายของแบบจ่ายถึงอายุ 60 กับแบบจ่าย 5 ปีในงบลดหย่อนเดียวกันมาให้ดูคู่กัน การขอดูยังไม่ผูกมัดอะไร
ตัดสินใจเรื่องระยะจ่ายได้แล้ว สมัครออนไลน์ต่อได้เลย
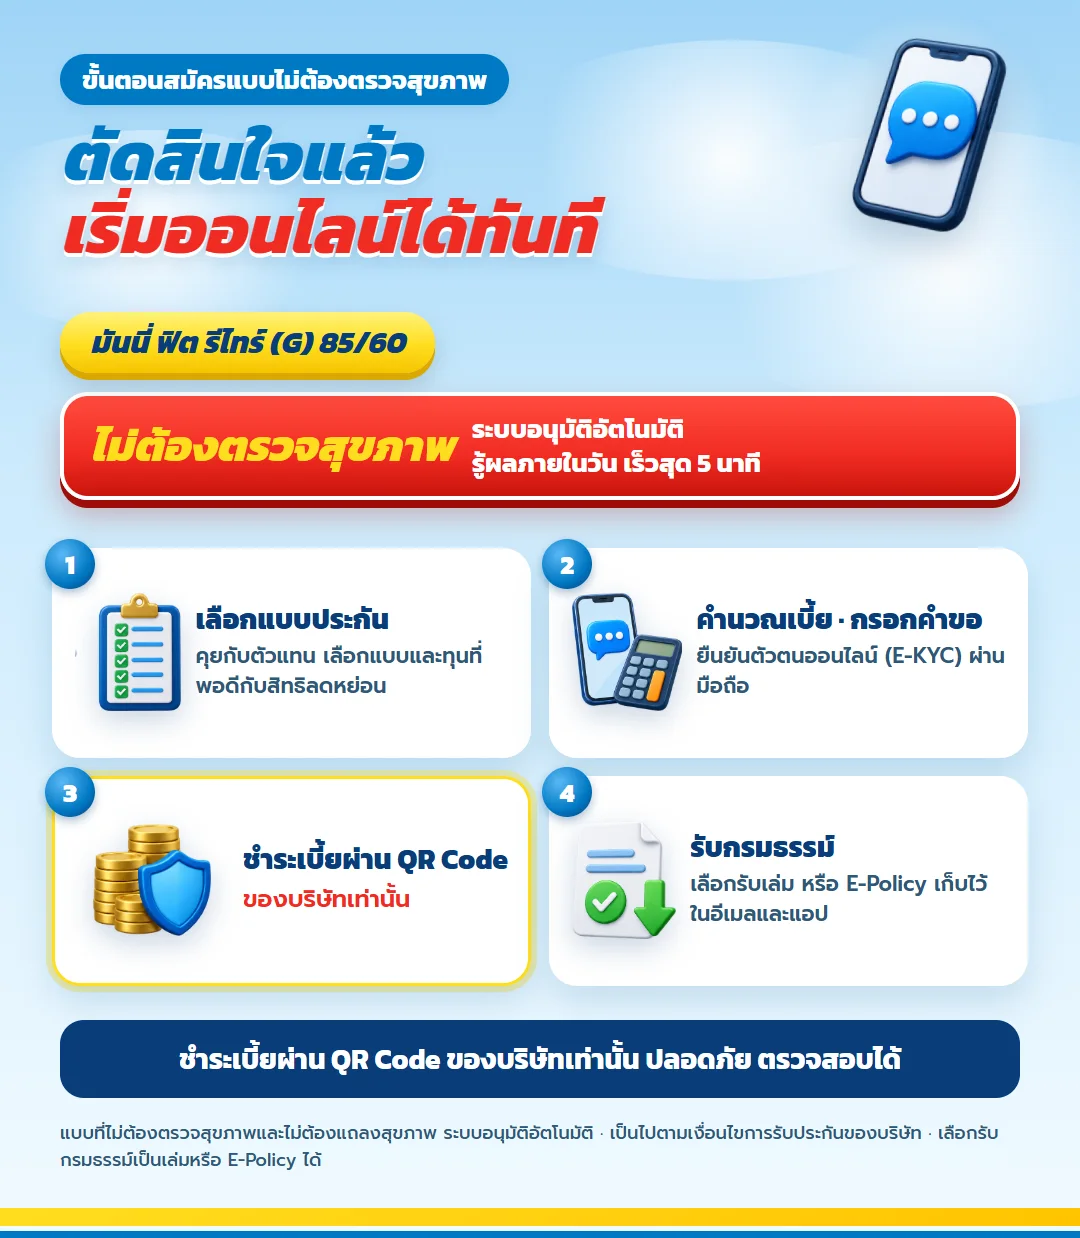
จะจ่ายถึงอายุ 60 หรือจ่าย 5 ปี ก็สมัครออนไลน์ได้เหมือนกันเพราะไม่ต้องตรวจสุขภาพ ผลอนุมัติออกภายในวัน เร็วสุดราว 5 นาที แล้วแต่การพิจารณาของบริษัท
- ขอใบเสนอขายของแบบที่เลือก ตามอายุและเพศจริง
- กรอกคำขอออนไลน์และยืนยันตัวตนแบบ E-KYC
- ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
- รับกรมธรรม์เป็นเล่ม หรือเป็น E-Policy ที่อยู่ในอีเมลและแอป
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียด
ประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/15 สำหรับครอบครัวที่วางเงินระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียดประกันบำนาญจ่าย 10 ปี เทียบจ่าย 5 ปีและถึงอายุ 60 มันนี่ ฟิต รีไทร์ (G) 85/10 ลดหย่อน 2 แสนเท่ากัน เลือกแบบไหนดี
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/15 สำหรับครอบครัวที่วางเงินระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น