มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ผู้บริหารที่โบนัสออกแล้วหายทุกปี ใช้ มันนี่ ฟิต เวลท์ตี้ 18/4 วางโบนัสลงแผน 4 ปี ดูภาษีที่ประหยัดได้ตามฐานภาษี ตัวเลขทุนแสนตามอายุ และวิธีรับมือปีที่โบนัสไม่ออก
โบนัสก้อนโตเข้าบัญชีวันเดียว แต่ผ่านไปไม่กี่เดือนก็เหลือไม่ถึงครึ่ง ผู้บริหารหลายคนเจอวงจรนี้ทุกปี มันนี่ ฟิต เวลท์ตี้ 18/4 เป็นทางหนึ่งที่ช่วยให้โบนัสมีที่ลงประจำ ส่งเบี้ยปีละครั้งเพียง 4 ปี ได้สิทธิลดหย่อนภาษี และมีเงินก้อนรออยู่ปลายสัญญา
บทความนี้เริ่มจากปัญหาที่คนรับโบนัสเจอจริง ใช้เป็นแนวทางวางแผนโบนัสได้ แล้วค่อยกางตัวเลขของแบบให้ดูว่าแก้ได้แค่ไหน ตัวอย่างใช้เคสชายอายุ 35 ปี ทุน 100,000 บาท จากโบรชัวร์ทางการของแบบ คูณทุนขึ้นตามโบนัสที่คุณแบ่งได้
ปัญหาของโบนัสคือไม่มีที่อยู่ประจำ
เงินเดือนมีภาระรออยู่แล้วทุกเดือน แต่โบนัสมาเป็นก้อนและไม่มีหน้าที่ตายตัว จึงถูกดึงไปใช้กับเรื่องที่เกิดตรงหน้าก่อนเสมอ ปีไหนโบนัสสูง ค่าใช้จ่ายก็ขยับตาม ผ่านไปหลายปีจึงมีรายได้เพิ่ม แต่เงินเก็บไม่เพิ่มตาม
อีกเรื่องที่ตามมาคือภาษี คนที่รับโบนัสสูงมักอยู่ในฐานภาษีที่สูงด้วย ถ้าไม่ได้วางแผนลดหย่อนไว้ก่อน ภาษีส่วนนี้ก็ต้องจ่ายเต็ม
มันนี่ ฟิต เวลท์ตี้ 18/4 ให้โบนัสมีปลายทาง 4 ปี
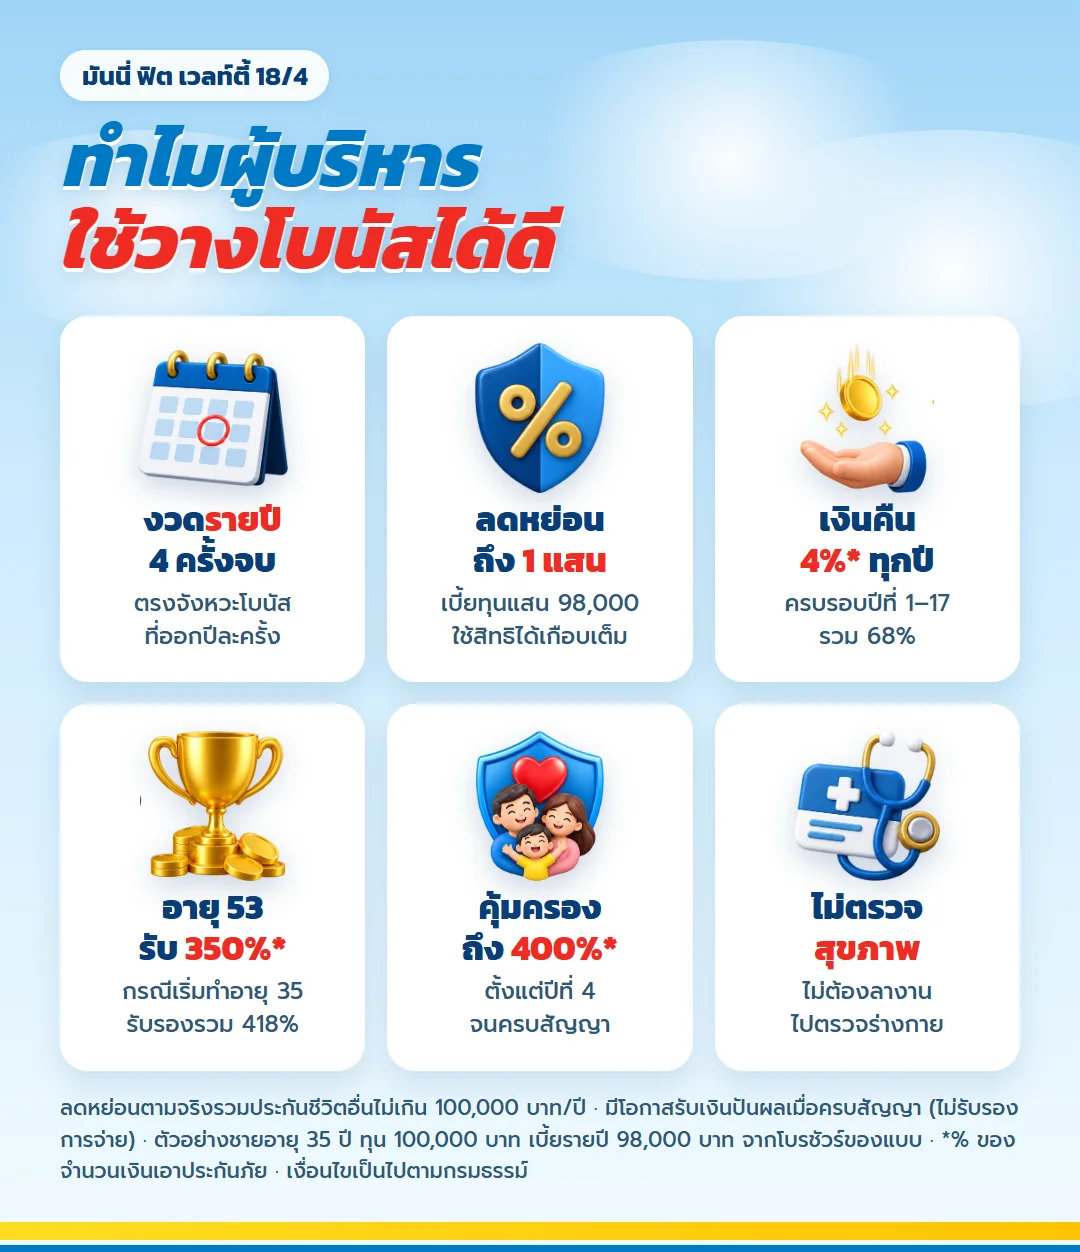
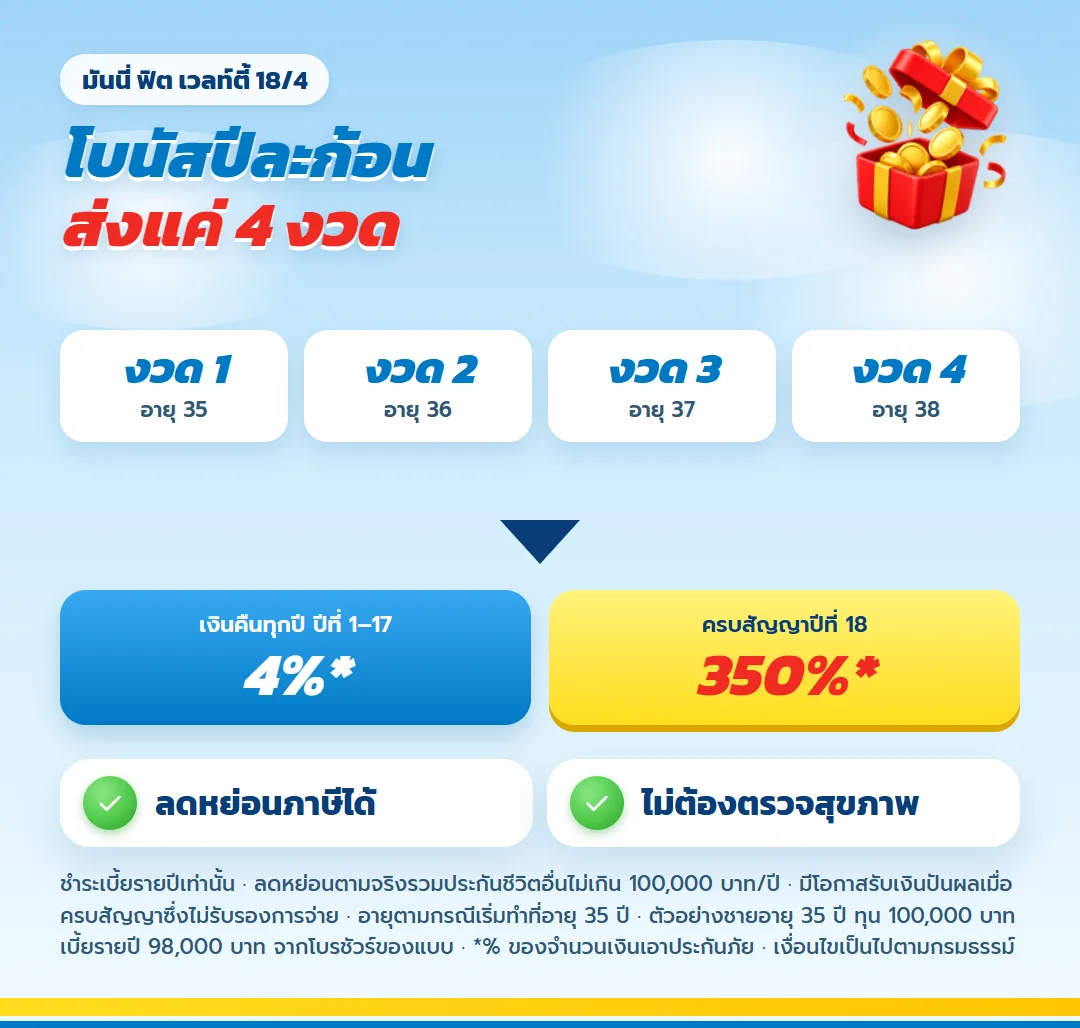
มันนี่ ฟิต เวลท์ตี้ 18/4 เป็นประกันออมทรัพย์จ่าย 4 ปี ชำระเบี้ยรายปีเท่านั้น ซึ่งเข้ากับจังหวะโบนัสที่ออกปีละครั้งพอดี ส่งครบ 4 งวดแล้วหยุด ไม่มีงวดยาวต่อไปอีกหลายปี ถ้าเริ่มตอนอายุ 35 ปี งวดสุดท้ายจ่ายตอนอายุ 38 ปี
ระหว่างสัญญามีเงินคืนปีละ 4% ของทุนตั้งแต่ครบรอบปีแรก ปลายสัญญาได้เงินครบกำหนด 350% ของทุน รวมส่วนที่รับรอง 418% ของทุน และยังมีโอกาสได้เงินปันผลเมื่อครบกำหนดสัญญา
การสมัครไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพ ผู้บริหารที่ตารางงานแน่นจึงไม่ต้องเสียวันไปโรงพยาบาลเพื่อเริ่มแผนนี้
แผนภาพผลประโยชน์ 18 ปี ในภาพเดียว
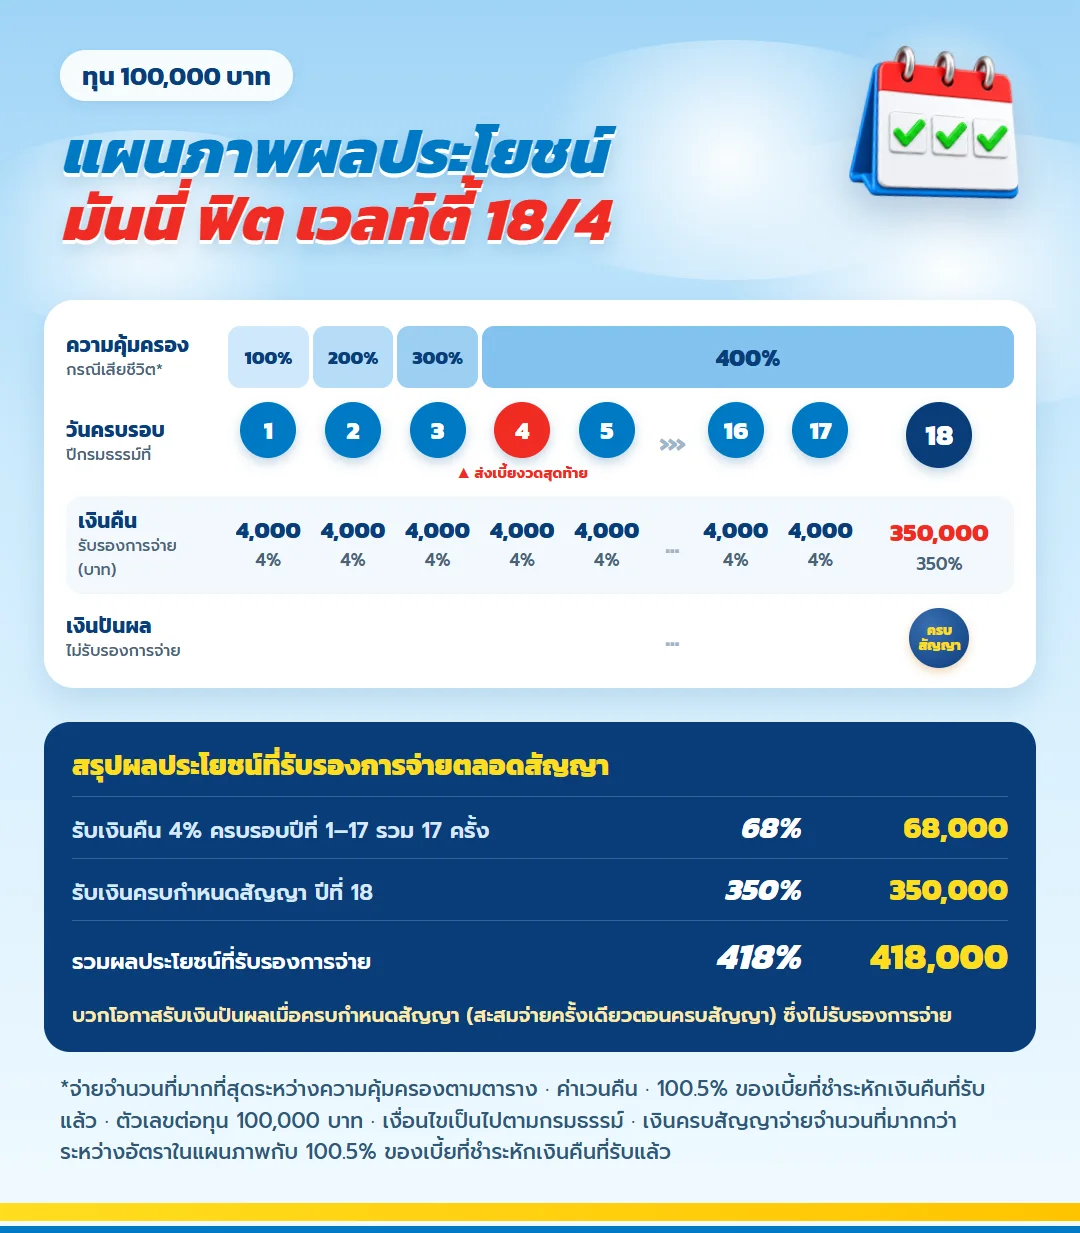
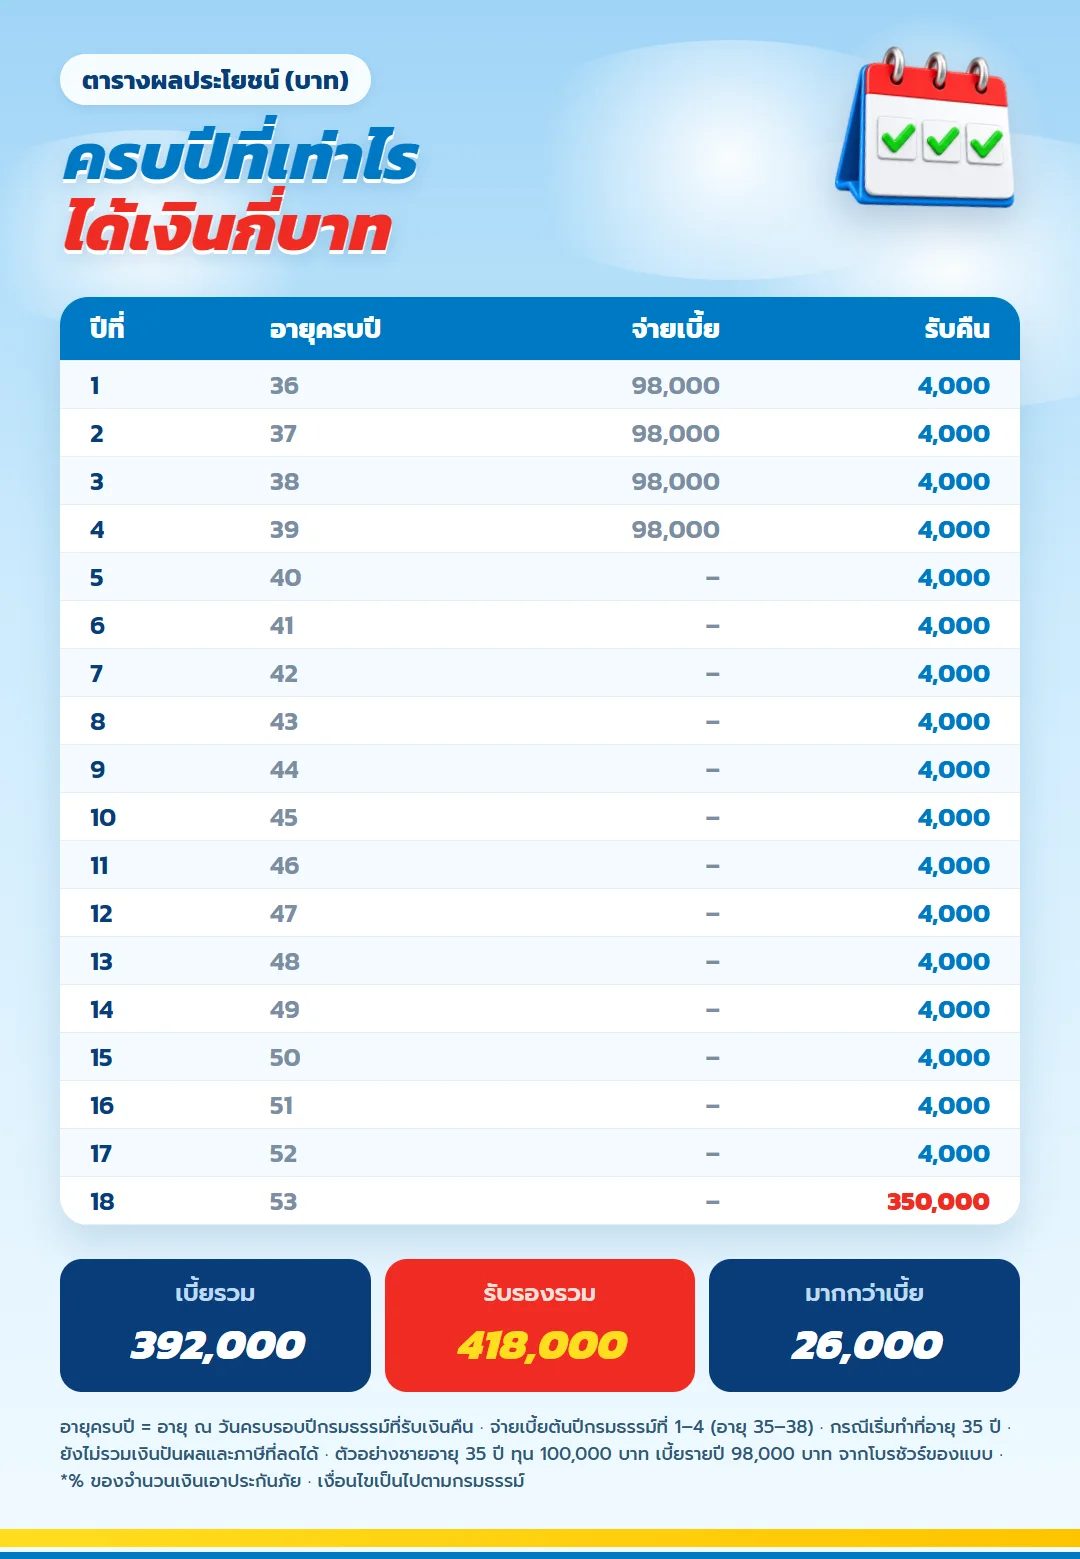
ถ้าจะวางโบนัสลงแบบนี้ ดูก่อนว่าเงินกลับมาตอนไหนบ้าง วงสีแดงคือปีที่ 4 ซึ่งเป็นงวดสุดท้าย หลังจากนั้นมีแต่เงินคืนไหลเข้าจนถึงปีที่ 18
| เงินที่กรมธรรม์รับรอง | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืนปีละ 4% ของทุน 17 ครั้ง (ปีที่ 1 ถึง 17) | 68% | 68,000 |
| เงินก้อนตอนครบสัญญา (ปีที่ 18) | 350% | 350,000 |
| รวมทั้งสัญญา | 418% | 418,000 |
เงินคืนกับเงินครบสัญญาในตารางนี้เป็นส่วนที่รับรอง เงินปันผลที่สะสมรอจ่ายตอนครบสัญญาเป็นส่วนเพิ่มที่ไม่รับรอง
เทียบกับผลตอบแทนเงินปันผลที่ประกาศจริงย้อนหลัง
เงื่อนไขที่ผู้บริหารควรรู้ก่อนยื่นใบคำขอ
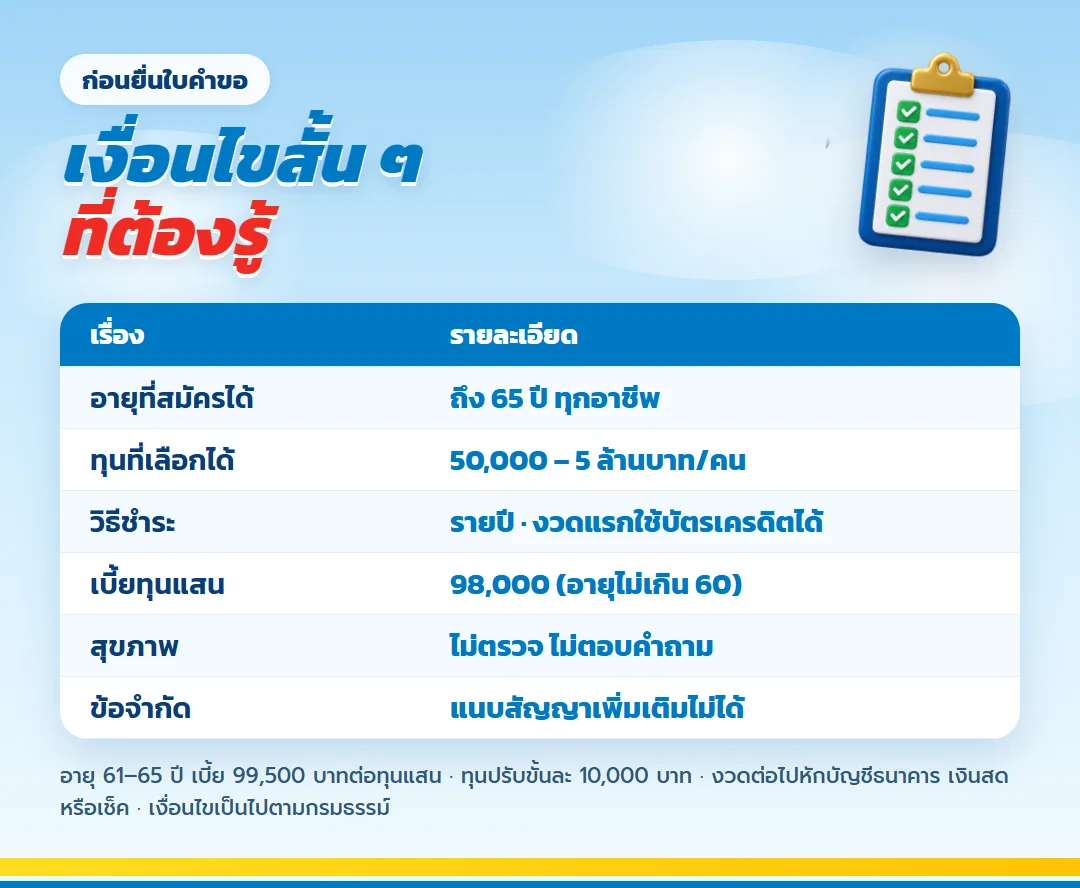
แบบนี้รับผู้เอาประกันตั้งแต่อายุ 1 เดือนจนถึง 65 ปี ทุกชั้นอาชีพ ทุนเริ่มที่ 50,000 บาท ปรับขึ้นทีละ 10,000 บาท และทำได้สูงสุด 5 ล้านบาทต่อคน ผู้บริหารที่ได้โบนัสก้อนใหญ่จึงเลือกทุนได้กว้าง แต่ไม่เกินเพดานนี้
งวดชำระมีแบบเดียวคือรายปี งวดแรกรูดบัตรเครดิตได้ งวดต่อไปใช้การหักบัญชีธนาคาร เงินสด หรือเช็ค และแนบสัญญาเพิ่มเติมไม่ได้ ถ้าอยากได้ประกันสุขภาพด้วยต้องทำแยกอีกฉบับ
ฐานภาษีสูง ประกันลดหย่อนภาษีช่วยได้เท่าไร
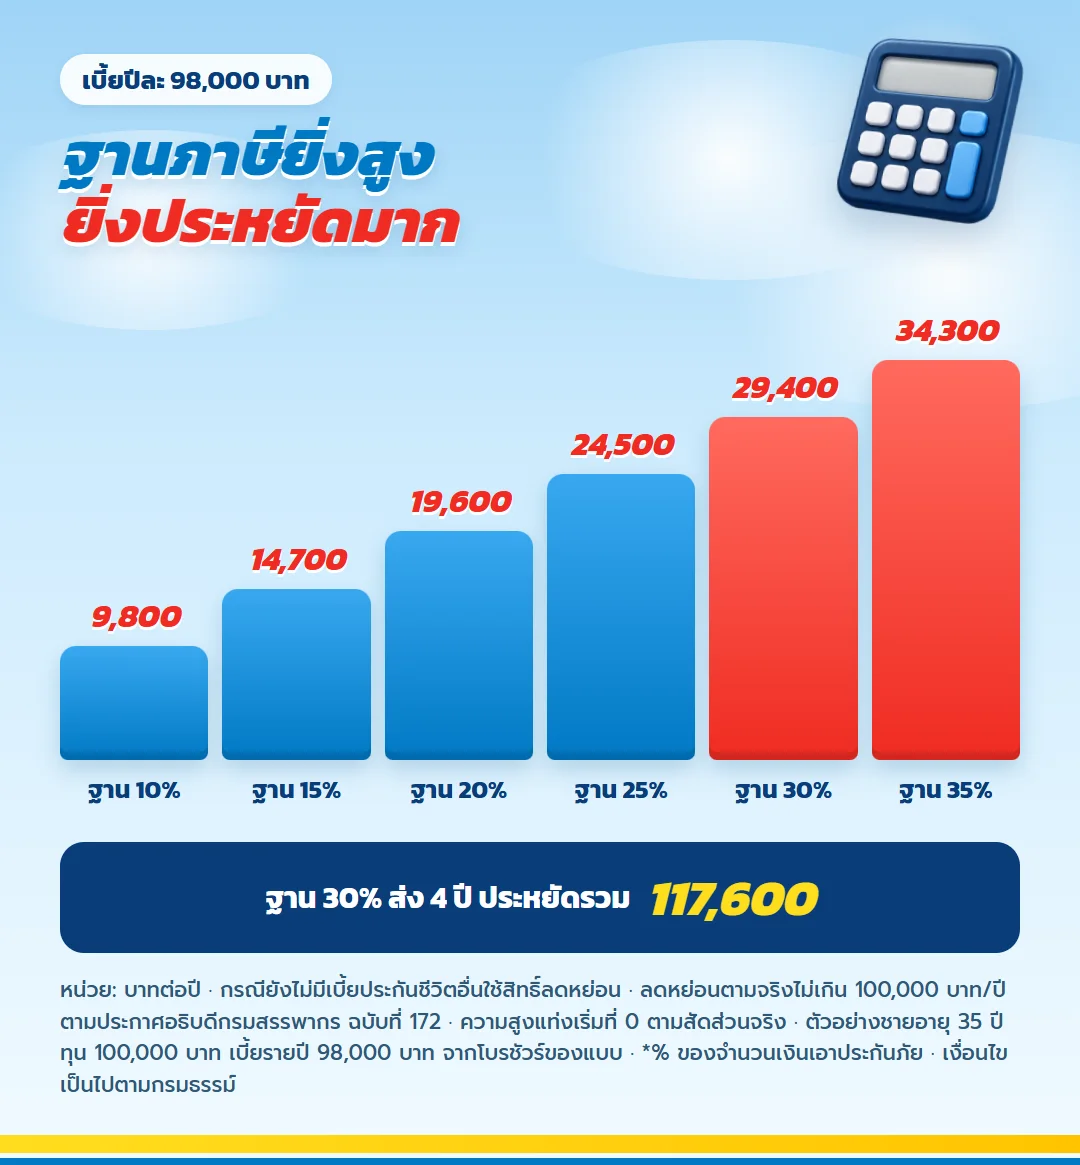
เบี้ยประกันชีวิตหักลดหย่อนภาษีได้ตามจ่ายจริง รวมกับประกันชีวิตอื่นไม่เกิน 100,000 บาทต่อปี เบี้ยของทุน 100,000 บาทอยู่ที่ 98,000 บาทต่อปี ใช้สิทธิได้เกือบเต็มเพดาน ถ้ายังไม่มีเบี้ยประกันชีวิตตัวอื่นใช้สิทธิ์อยู่
| ฐานภาษี | ประหยัดภาษีต่อปี | ประหยัดรวม 4 ปี |
| 10% | 9,800 | 39,200 |
| 15% | 14,700 | 58,800 |
| 20% | 19,600 | 78,400 |
| 25% | 24,500 | 98,000 |
| 30% | 29,400 | 117,600 |
| 35% | 34,300 | 137,200 |
ผู้บริหารในฐานภาษี 30% ประหยัดภาษีได้ปีละ 29,400 บาท รวม 4 ปี 117,600 บาท ส่วนฐาน 35% ประหยัดรวม 137,200 บาท เงินส่วนนี้คือผลที่ได้ทันทีตั้งแต่ปีแรก ไม่ต้องรอครบสัญญา
ถ้าคุณแบ่งโบนัสมาทำทุนสูงกว่า 100,000 บาท สิทธิลดหย่อนยังอยู่ที่ 100,000 บาทต่อปีเท่าเดิม ส่วนเกินเพดานได้ผลประโยชน์ตามกรมธรรม์ แต่ไม่ได้ลดภาษีเพิ่ม
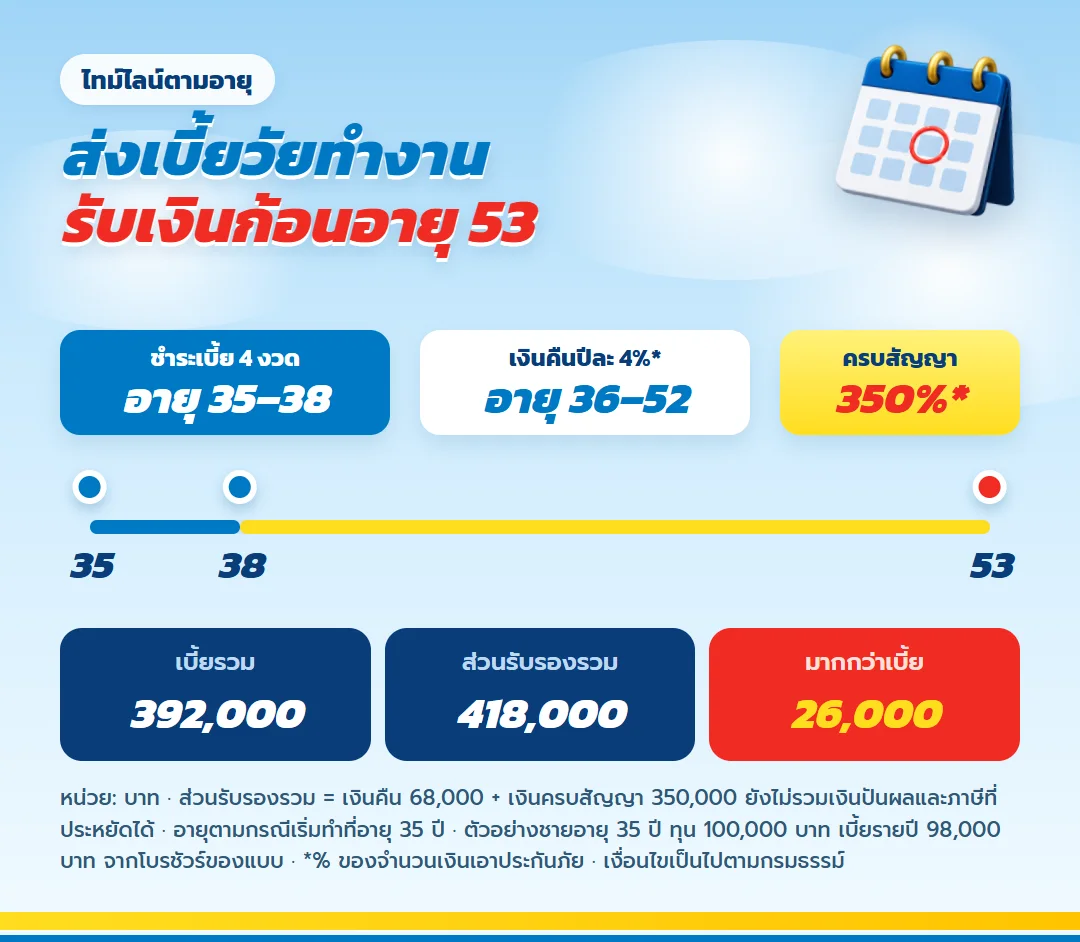
ทุนแสนของชายอายุ 35 ปี ส่งเท่าไร ได้คืนเมื่อไร
| รายการ | ตามอายุ | จำนวนเงิน (บาท) |
| ชำระเบี้ยปีละ 98,000 | อายุ 35 ถึง 38 ปี | 392,000 |
| เงินคืนปีละ 4,000 | อายุ 36 ถึง 52 ปี | 68,000 |
| เงินครบกำหนดสัญญา | อายุ 53 ปี | 350,000 |
| รวมส่วนรับรอง | ถือครบสัญญา | 418,000 |
ส่งเบี้ยรวม 392,000 บาท ได้ส่วนที่รับรองกลับมา 418,000 บาท มากกว่าเบี้ย 26,000 บาท ตัวเลขนี้ยังไม่รวมภาษีที่ประหยัดได้ระหว่างส่งเบี้ย และยังไม่รวมเงินปันผลที่ไม่รับรอง
เงินคืนระหว่างสัญญาปีละ 4,000 บาทต่อทุนแสนอาจดูไม่มาก แต่ถ้าทุนสูงขึ้นตามโบนัส ก้อนนี้ใช้เป็นงบรายปีได้จริง เช่น งบเบี้ยประกันสุขภาพของตัวเอง ส่วนคนที่ยังไม่ต้องใช้ ปล่อยสะสมไว้กับบริษัทเพื่อรับดอกเบี้ยตามอัตราที่ประกาศได้
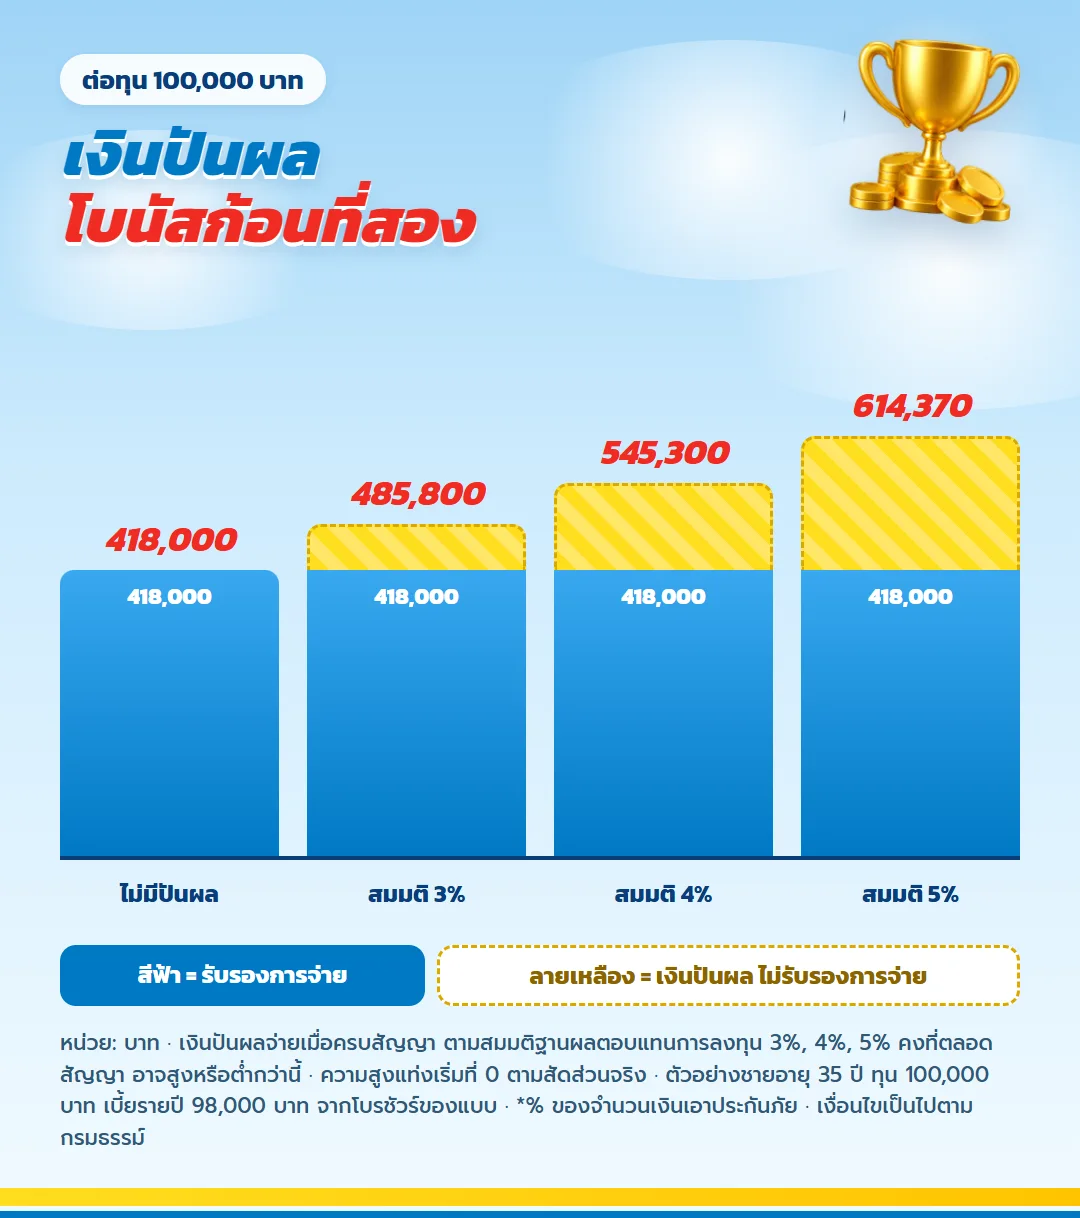
เงินปันผลเมื่อครบกำหนดสัญญาเปรียบเหมือนโบนัสก้อนที่สอง
| กรณีสมมติผลตอบแทนการลงทุน | เงินปันผลเมื่อครบสัญญา | รวมผลประโยชน์ทั้งหมด |
| ไม่มีเงินปันผล | 0 | 418,000 |
| 3% ต่อปี | 67,800 | 485,800 |
| 4% ต่อปี | 127,300 | 545,300 |
| 5% ต่อปี | 196,370 | 614,370 |
เงินปันผลของแบบนี้จ่ายตอนครบสัญญาครั้งเดียว ขึ้นกับผลการลงทุนของกลุ่มผลิตภัณฑ์แบบมีส่วนร่วมในเงินปันผลตลอด 18 ปี ตัวเลขในตารางใช้สมมติฐานผลตอบแทนคงที่ทั้งสัญญา ของจริงอาจสูงหรือต่ำกว่านี้ และบางกรณีอาจไม่มี
วิธีคิดที่ปลอดภัยคือวางเป้าหมายจากแถวแรกซึ่งเป็นส่วนรับรอง แล้วนับเงินปันผลเป็นโบนัสก้อนที่สองที่ได้เพิ่มเมื่อผลการลงทุนดี ไม่ใช่เงินที่เอาไปผูกกับค่าใช้จ่ายล่วงหน้า
ผู้บริหารที่อยากดูตัวเลขจริงประกอบ ตรวจอัตราผลตอบแทนที่บริษัทประกาศย้อนหลังและสัดส่วนการลงทุนของกองนี้ได้ในหน้าเดียว
ดูอัตราผลตอบแทนย้อนหลังและพอร์ตการลงทุนที่ใช้คำนวณเงินปันผล
ถ้าปีหนึ่งโบนัสไม่ออกตามคาด
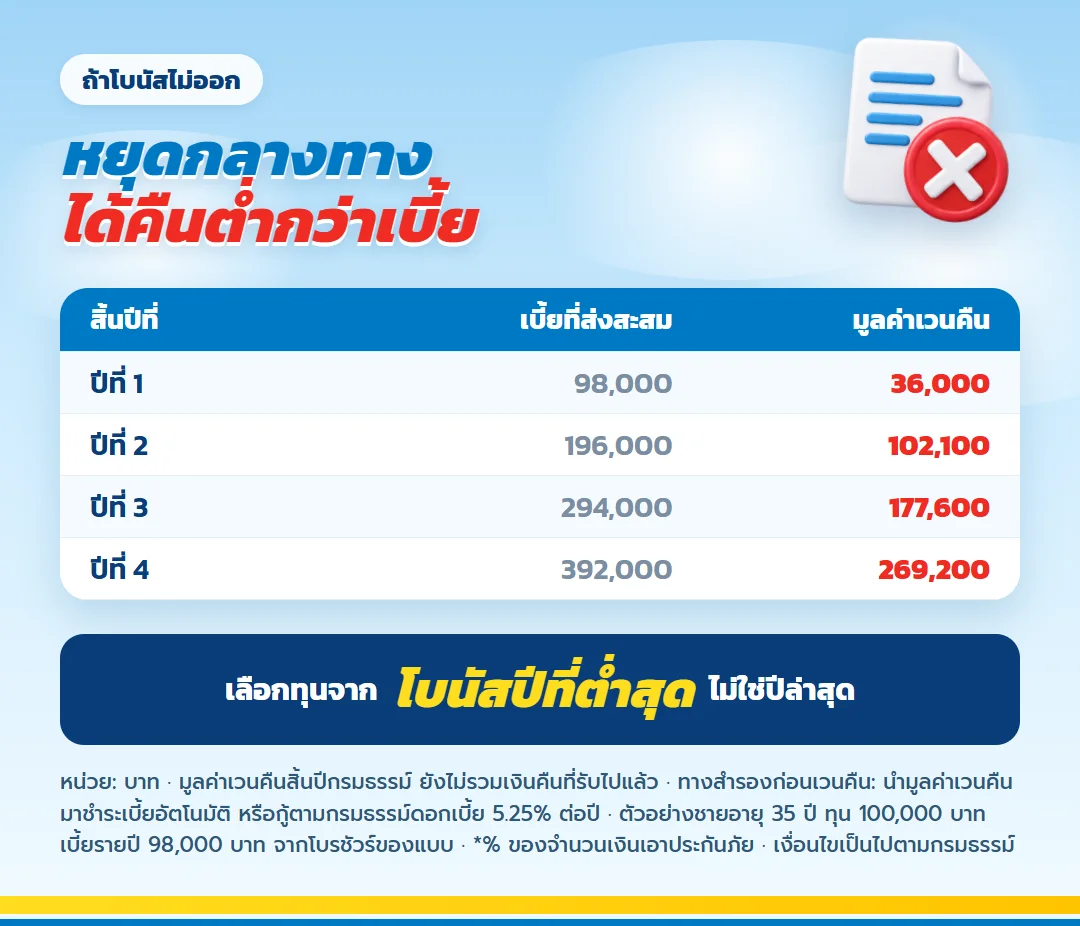
นี่คือความเสี่ยงหลักของการผูก มันนี่ ฟิต เวลท์ตี้ 18/4 ไว้กับโบนัส เพราะแบบนี้ชำระรายปีเท่านั้นและเปลี่ยนงวดไม่ได้ ถ้าหยุดกลางทางแล้วเวนคืน เงินที่ได้คืนจะต่ำกว่าเบี้ยที่ส่งไป ทุนแสนสิ้นปีแรกมูลค่าเวนคืน 36,000 บาท สิ้นปีที่ 2 อยู่ที่ 102,100 บาท สิ้นปีที่ 3 อยู่ที่ 177,600 บาท และสิ้นปีที่ 4 อยู่ที่ 269,200 บาท
ทางออกที่ดีกว่าการเวนคืนคือเผื่อเงินงวดจากเงินเดือนหรือเงินเก็บไว้ก่อน อีกทางคือใช้สิทธิตามกรมธรรม์ เช่น นำมูลค่าเวนคืนมาชำระเบี้ยอัตโนมัติ หรือกู้เงินตามกรมธรรม์ในอัตราดอกเบี้ย 5.25% ต่อปี แต่ทุกทางมีผลต่อผลประโยชน์ปลายทาง จึงควรใช้เป็นทางสำรองเท่านั้น
วิธีป้องกันตั้งแต่ต้นคือเลือกทุนจากโบนัสปีที่ต่ำที่สุดในช่วงหลายปีที่ผ่านมา ไม่ใช่จากโบนัสปีล่าสุดที่อาจสูงเป็นพิเศษ
ความคุ้มครองชีวิตช่วงที่ครอบครัวยังพึ่งรายได้
ระหว่างสัญญา ถ้าผู้เอาประกันเสียชีวิต ครอบครัวได้รับตามปีที่ส่งเบี้ย ทุนแสนปีแรกได้ 100,000 บาท ปีที่สอง 200,000 บาท ปีที่สาม 300,000 บาท และตั้งแต่ปีที่สี่จนครบสัญญา 400,000 บาท หรือจำนวนที่สูงกว่าตามสูตรของกรมธรรม์
สำหรับผู้บริหารที่เป็นรายได้หลักของบ้าน ความคุ้มครอง 400% ของทุนช่วงอายุ 38 ถึง 53 ปี ตรงกับช่วงที่ลูกยังเรียนและยังมีภาระผ่อนบ้าน
ผู้บริหารแบบไหนที่การวางแผนโบนัสแบบนี้เข้ากันดี
- ได้โบนัสสม่ำเสมอทุกปี และมีเงินสำรองฉุกเฉินแยกไว้แล้ว
- อยู่ในฐานภาษีตั้งแต่ 20% ขึ้นไป และยังใช้สิทธิลดหย่อนเบี้ยประกันชีวิตไม่เต็ม
- อยากได้แผนออมที่จ่ายจบเร็ว ไม่ผูกงวดยาวหลายสิบปี
- มีเป้าหมายใช้เงินก้อนช่วงอายุห้าสิบต้น ๆ เช่น เตรียมลดงานหรือทุนเรียนต่อของลูก
ถ้าโบนัสขึ้นลงมากจนเดาไม่ได้ว่าปีหน้าจะมีหรือไม่ ควรเริ่มจากทุนเล็กที่ส่งจากเงินเดือนไหวก่อน แล้วค่อยเพิ่มแผนเมื่อรายได้นิ่ง
คำถามจากผู้บริหารเรื่อง มันนี่ ฟิต เวลท์ตี้ 18/4
มีประกันชีวิตตัวอื่นอยู่แล้ว ยังลดหย่อนได้อีกไหม
ได้เท่าที่เหลือจากเพดาน 100,000 บาทต่อปี ถ้าเบี้ยประกันชีวิตเดิมใช้สิทธิ์ไปแล้วบางส่วน ส่วนลดหย่อนจากแบบนี้จะเหลือน้อยลงตามนั้น
อายุเกิน 60 ปีทำได้ไหม
ได้ถึงอายุ 65 ปี เบี้ยช่วงอายุ 61 ถึง 65 ปีอยู่ที่ 99,500 บาทต่อทุนแสน สูงกว่าช่วงอายุไม่เกิน 60 ปีเล็กน้อย
ต้องตอบคำถามสุขภาพไหม
ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพตามเกณฑ์ของแบบ แต่ยังต้องกรอกข้อมูลส่วนตัวในใบคำขอตามจริง
ซื้อสัญญาเพิ่มเติมสุขภาพแนบไปด้วยได้ไหม
ไม่ได้ ถ้าต้องการความคุ้มครองค่ารักษาพยาบาล ต้องวางแผนแยกกับแบบประกันสุขภาพตัวอื่น
ข้อควรทราบก่อนเลือกแผน
- ชำระเบี้ยรายปีเท่านั้น งวดแรกจ่ายด้วยบัตรเครดิตได้ งวดต่อไปใช้การหักบัญชี เงินสด หรือเช็ค
- เงินปันผลไม่รับรองการจ่าย และจะไม่ได้รับถ้าเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ แปลงเป็นแบบขยายเวลา หรือเวนคืน
- ผลประโยชน์ที่ได้รับจากกรมธรรม์ไม่ถูกหักภาษี และเป็นเงินปลอดหนี้ ยกเว้นเท่าจำนวนเบี้ยที่ชำระ
- ส่งคืนกรมธรรม์ได้ภายใน 15 วันนับจากวันที่ได้รับ บริษัทหักค่าใช้จ่ายฉบับละ 500 บาท
- ตัวอย่างในบทความเป็นเคสจากโบรชัวร์ ตัวเลขจริงขึ้นกับอายุ เพศ และทุนตามใบเสนอขาย
เริ่มจากโบนัสปีที่ต่ำที่สุดของคุณ
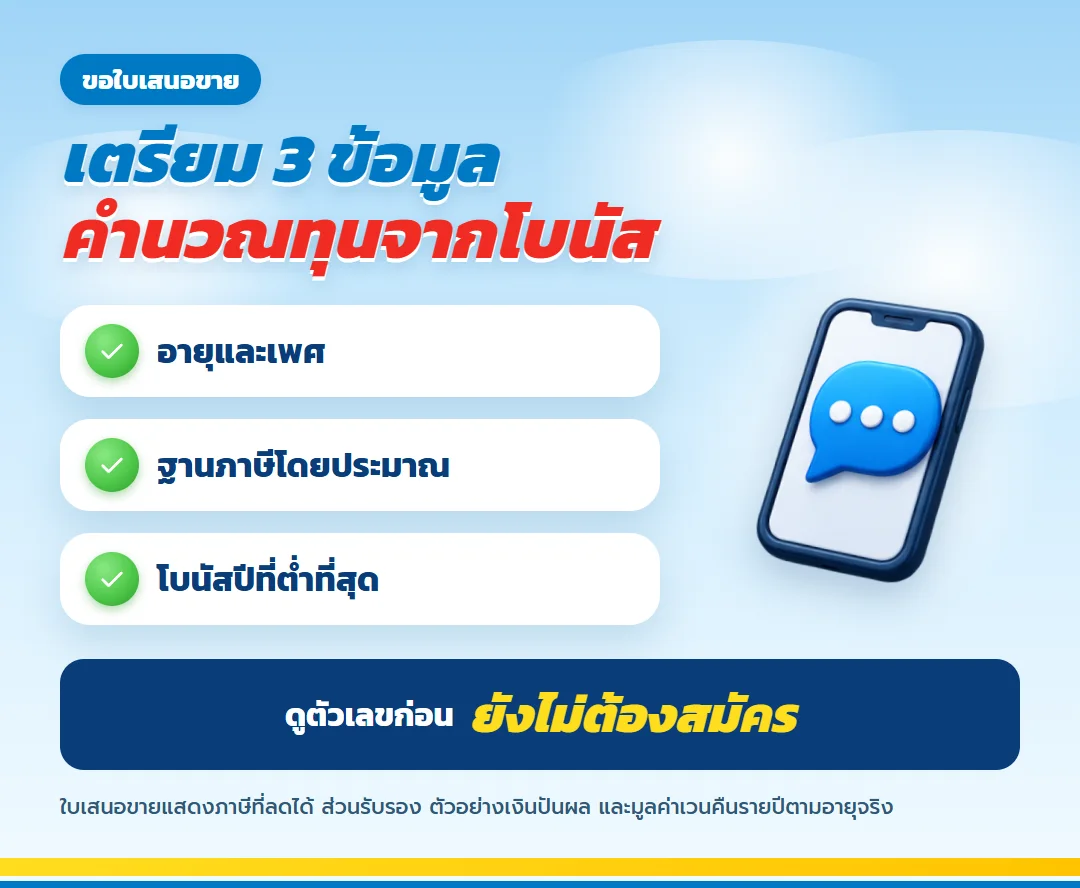
ส่งอายุ เพศ ฐานภาษีโดยประมาณ และยอดโบนัสที่แบ่งได้แน่นอนทุกปีมา ตัวแทนจะคำนวณทุนที่ส่งไหวครบ 4 งวด พร้อมตารางภาษีที่ประหยัดได้ ส่วนรับรอง และตัวอย่างเงินปันผลตามอายุจริง ขอดูตัวเลขก่อนได้โดยไม่ผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
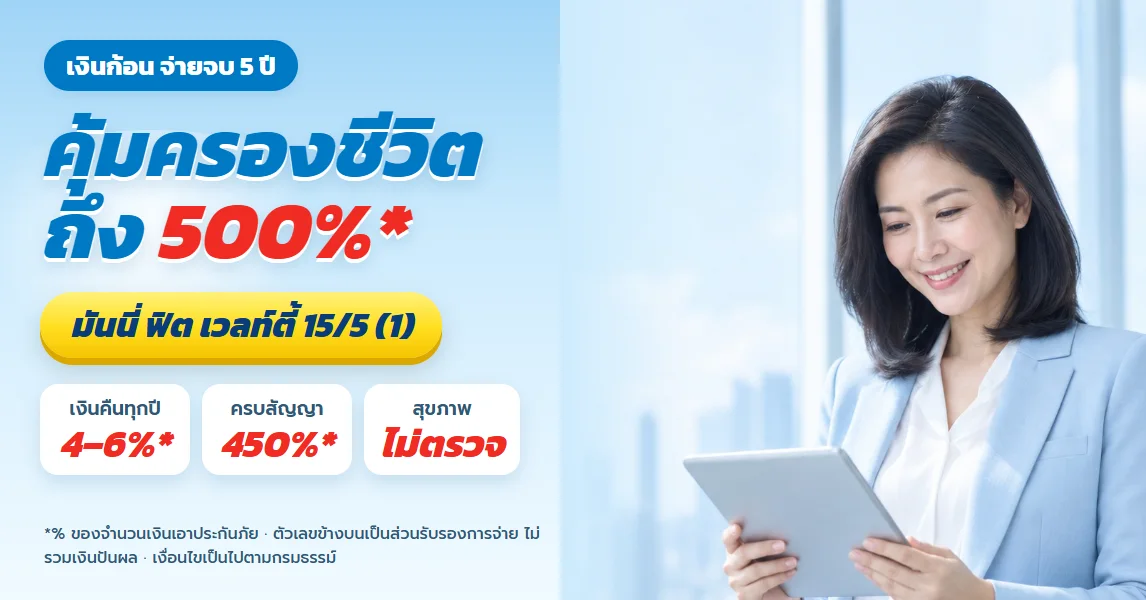
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด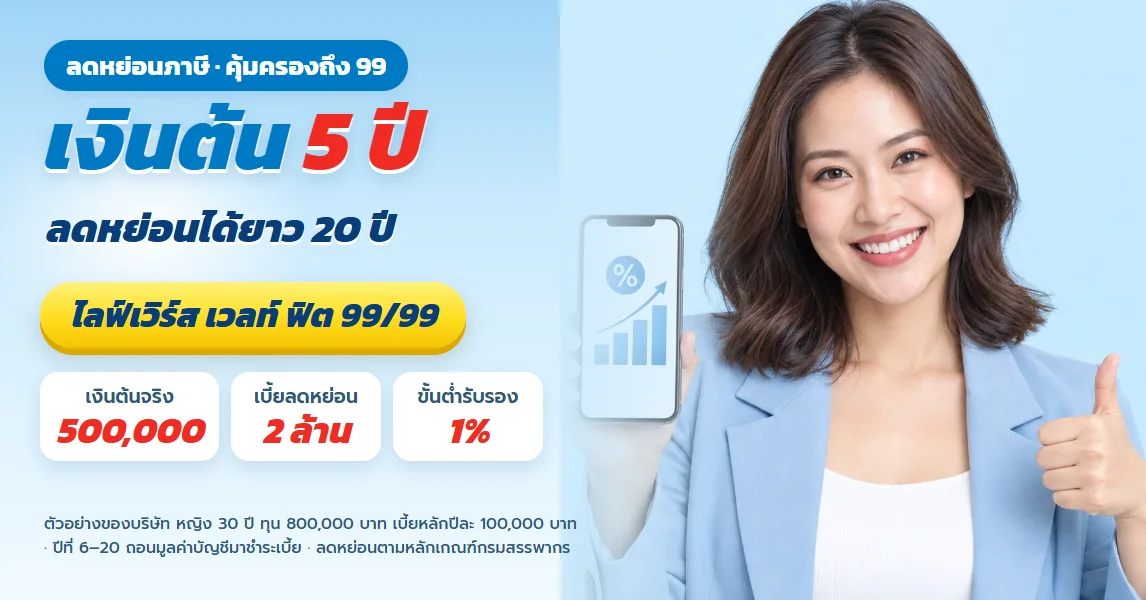
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/15 สำหรับครอบครัวที่วางเงินระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/15 สำหรับครอบครัวที่วางเงินระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น