เกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
คู่มือ เกษมเกษียณ เลือกทุนตามงบรายเดือน ตารางเบี้ยทุน 100,000 ถึง 500,000 ช่วงเสี่ยงสิบห้าปีแรก และวิธีจ่ายต่อไหว
เกษมเกษียณ ไทยประกันชีวิต จ่ายเบี้ยยาวจนถึงอายุ 60 คำถามสำคัญจึงไม่ใช่แค่ได้เงินเท่าไร แต่เป็นว่าจะจ่ายต่อไหวตลอดยี่สิบกว่าปีหรือเปล่า หลายคนเริ่มทุนใหญ่ด้วยความตั้งใจ แล้วหยุดกลางทางเมื่อมีรายจ่ายใหม่เข้ามา ซึ่งเป็นช่วงที่ค่าเวนคืนยังต่ำกว่าเบี้ยที่จ่าย
บทความนี้ช่วยเลือกทุนตามงบรายเดือนที่จ่ายได้สบาย ตัวเลขมาจากตัวอย่างในเอกสารของไทยประกันชีวิต กรณีผู้หญิงอายุ 35 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 3,660 บาท ชำระจนถึงอายุ 60 รวม 25 ปี 91,500 บาท
เลือกทุนประกันตามงบ
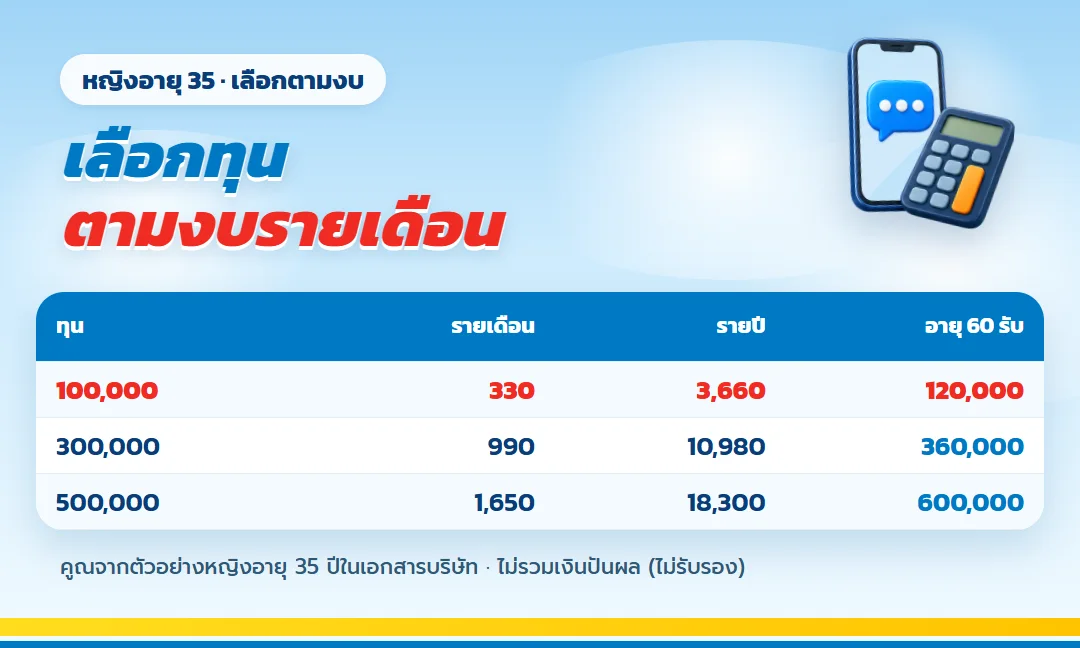
| ทุนประกัน | เกษมเกษียณ ไทยประกันชีวิต รายเดือน | เบี้ยรายปี | เงินก้อนอายุ 60 |
| 100,000 | 330 | 3,660 | 120,000 |
| 300,000 | 990 | 10,980 | 360,000 |
| 500,000 | 1,650 | 18,300 | 600,000 |
เลือกทุนประกันตามงบที่จ่ายได้แม้เดือนที่มีรายจ่ายพิเศษ จ่ายรายปีประหยัดกว่ารายเดือนเล็กน้อย ถ้ามีเงินก้อนจากโบนัสทุกปี ประกันออมทรัพย์ จ่ายรายเดือน อาจไม่จำเป็น
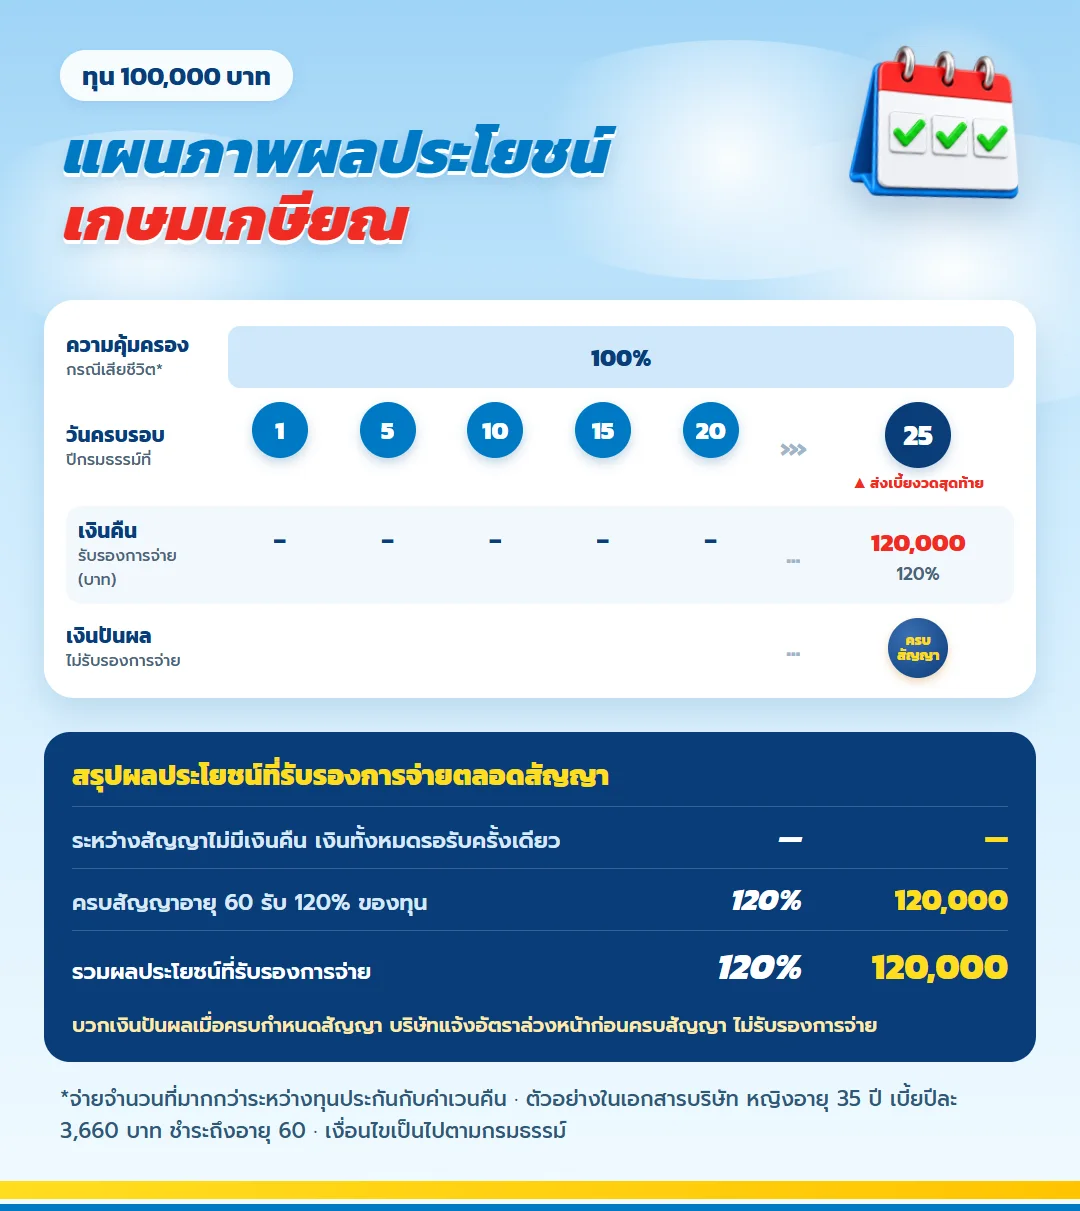
ภาพรวมผลประโยชน์สำหรับทุนตั้งต้นตามงบ
เส้นเวลาช่วยให้คนรับเงินเดือนเห็นปลายทางก่อนเลือกรอบชำระ
เงินก้อนอายุ 60 ที่ได้แน่นอน
ทุกทุนได้เงินครบสัญญา 120% ของทุน เงินก้อนอายุ 60 ของทุน 100,000 คือ 120,000 บาท มากกว่าเบี้ยรวม 28,500 บาท ผลตอบแทนเฉลี่ยต่อปี (IRR) 2.03% ยังไม่รวมเงินปันผลที่บริษัทแจ้งตอนครบสัญญา
ช่วงเสี่ยงคือสิบห้าปีแรก
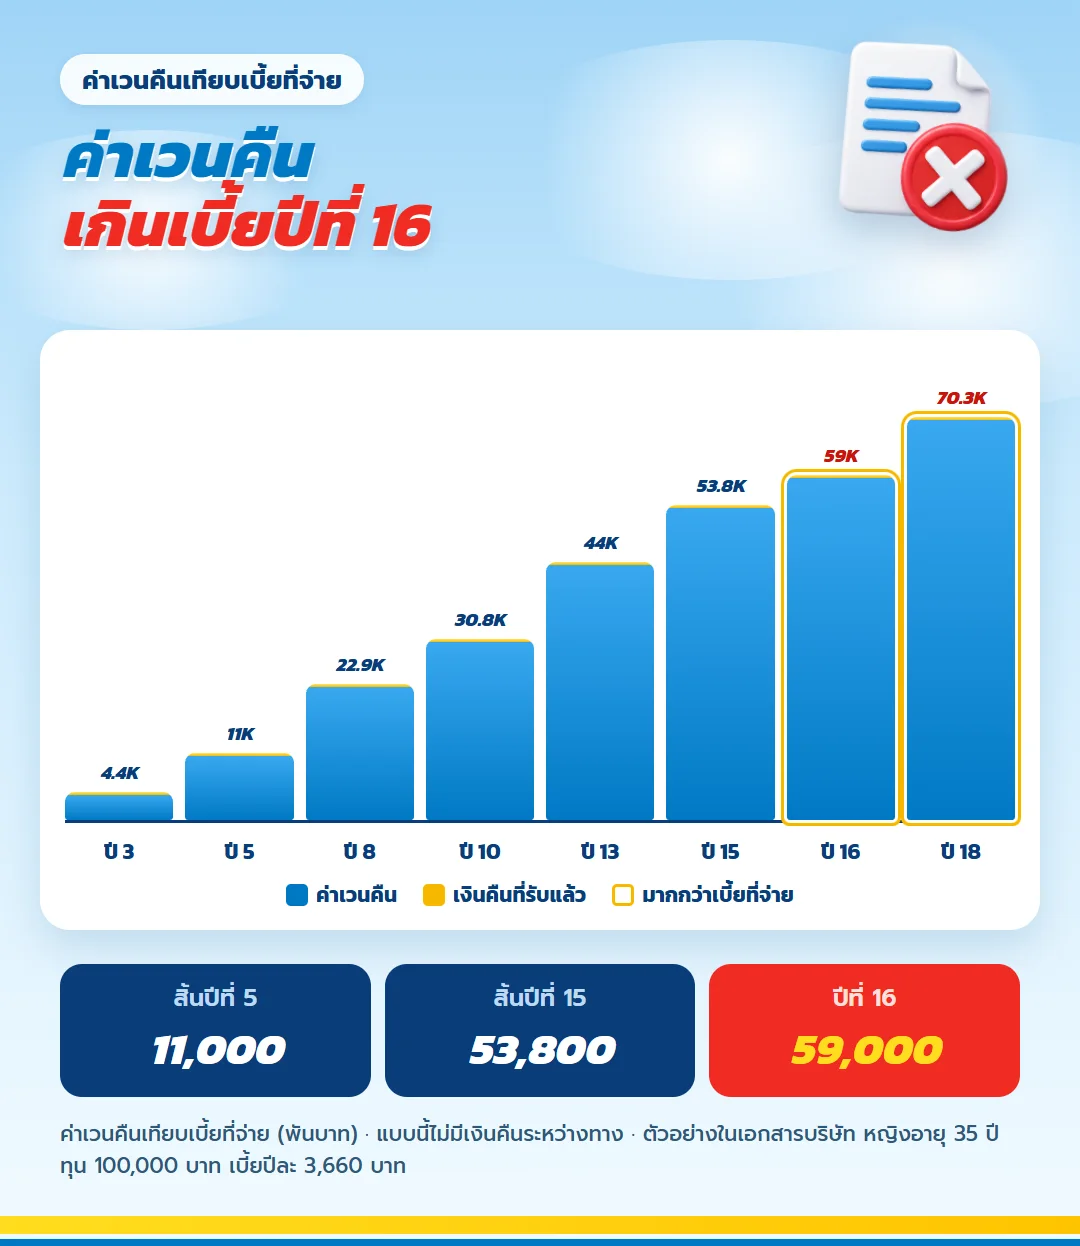
| สิ้นปีที่ | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน |
| 5 | 40 | 18,300 | 11,000 |
| 10 | 45 | 36,600 | 30,800 |
| 15 | 50 | 54,900 | 53,800 |
| 16 | 51 | 58,560 | 59,000 |
ถ้าจำเป็นต้องใช้เงินจริง กู้ตามกรมธรรม์ได้แทนการยกเลิก หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ ซึ่งไม่ต้องจ่ายเบี้ยต่อแต่ทุนลดลง ให้ตัวแทนคำนวณให้ดูก่อนตัดสินใจ
สามข้อที่ช่วยให้จ่ายต่อไหว
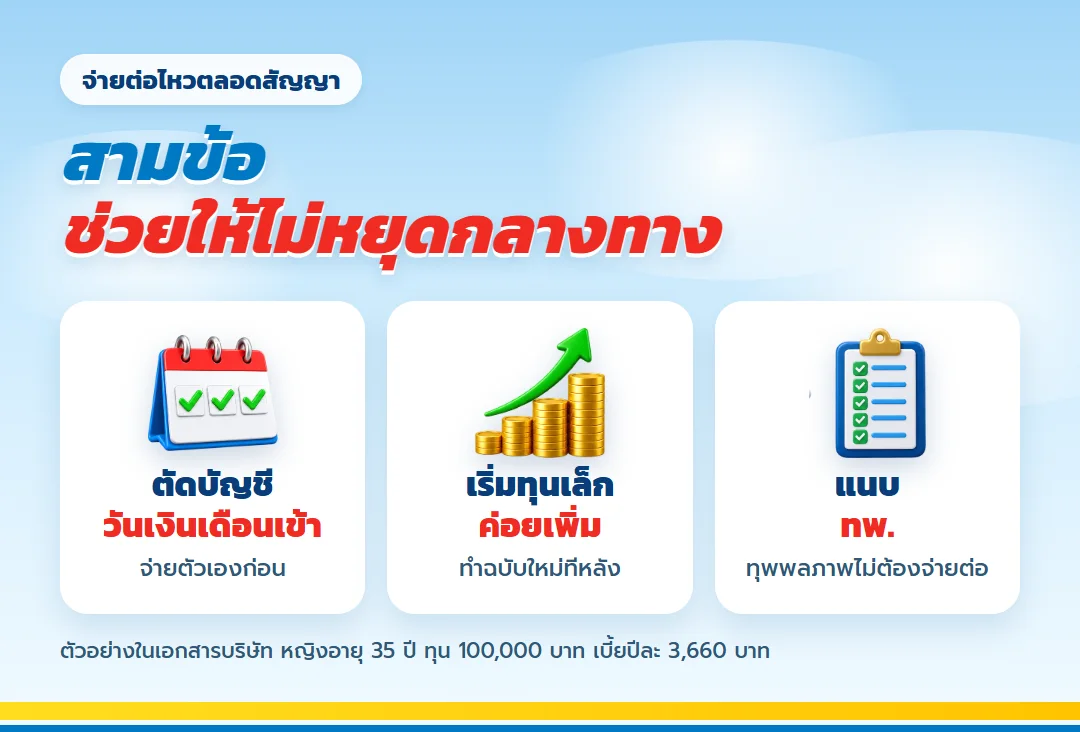
- ตั้งตัดบัญชีวันเดียวกับเงินเดือนเข้า
- เริ่มทุนเล็กก่อน แล้วทำฉบับใหม่เมื่อรายได้เพิ่ม
- แนบ ทพ. ไว้ ถ้าทุพพลภาพถาวรสิ้นเชิงไม่ต้องจ่ายเบี้ยที่เหลือ
คำถามที่พบบ่อย
ลดทุนกลางทางได้ไหม?
สอบถามตัวแทนเรื่องเงื่อนไขการเปลี่ยนแปลงกรมธรรม์ ทางที่ปลอดภัยคือเริ่มจากทุนที่จ่ายไหวตั้งแต่แรก
ใช้ลดหย่อนภาษีได้ไหม?
ได้ ในหมวดเบี้ยประกันชีวิตตามจ่ายจริง รวมทุกกรมธรรม์ไม่เกิน 100,000 บาทต่อปี
ต้องตรวจสุขภาพไหม?
เป็นแบบที่ต้องตรวจสุขภาพก่อนรับประกัน ตามใบเสนอขาย
ข้อกำหนดและคำเตือน
ทำงบจากรายได้สุทธิที่เข้าบัญชีจริง
เงินเดือนก่อนหักไม่ใช่เงินที่ใช้ได้ทั้งหมด ให้เริ่มจากยอดรับสุทธิ หักค่างวด ค่าเลี้ยงดู ค่าเดินทาง และเงินสำรอง แล้วดูส่วนที่เหลือหลายเดือน หากยอดแกว่งมาก ให้ใช้เดือนที่เหลือน้อยเป็นฐาน การเลือกจากค่าเฉลี่ยอาจซ่อนเดือนที่ต้องยืมเงินเพื่อจ่ายเบี้ย
รายได้เสริมควรถูกนับเมื่อมีความสม่ำเสมอและไม่ต้องลงทุนซ้ำสูง หากรายได้นั้นหยุดได้ง่าย ควรเก็บเป็นเงินสำรองงวดถัดไปมากกว่านำไปเพิ่มทุนทันที วิธีนี้ช่วยให้เบี้ยไม่ผูกกับงานที่ไม่แน่นอน
งบเบี้ยควรแข่งขันกับเป้าหมายอื่นอย่างโปร่งใส
เขียนเป้าหมายบ้าน การศึกษา สุขภาพ และเกษียณไว้ในแผ่นเดียว แล้วกำหนดลำดับ อย่าซ่อนเบี้ยไว้ในหมวดค่าใช้จ่ายเล็กจนไม่เห็นผลรวม หากเงินไม่พอทุกเป้าหมาย ให้ลดขนาดหรือเลื่อนบางเรื่อง แทนการคาดว่ารายได้จะเพิ่มแน่
การมีกรมธรรม์หลายฉบับทำให้วันชำระกระจุกตัวได้ ควรรวมปฏิทินและยอดทั้งหมดก่อนเลือกฉบับใหม่ เพื่อป้องกันเดือนที่มีภาระเกินงบ แม้แต่ละฉบับดูไม่สูงเมื่อมองแยกกัน
รักษาทางออกที่ไม่ทำลายแผนหลัก
เงินสำรองทำหน้าที่เป็นทางออกแรกเมื่อรายได้สะดุด การปรับรายจ่ายเป็นทางออกถัดไป ส่วนการเปลี่ยนแปลงกรมธรรม์ควรเกิดหลังขอข้อมูลแล้ว เพราะกู้ ใช้เงินสำเร็จ หรือเวนคืนให้ผลต่างกัน การรู้ลำดับนี้ล่วงหน้าช่วยลดการตัดสินใจเร่งด่วน
หากงบกลับมาดีขึ้น อย่ารีบเพิ่มทุนในฉบับเดิมโดยคาดว่าทำได้เสมอ ให้สอบถามตัวแทนและพิจารณาฉบับใหม่ตามอายุ สุขภาพ และเงื่อนไขในเวลานั้น การเริ่มทุนพอดีไม่ปิดกั้นการออมเพิ่มจากช่องทางอื่น และยังช่วยให้เป้าหมายเงินก้อนเดินต่อโดยไม่กดดันชีวิตประจำวัน
- ตัวเลขมาจากตัวอย่างในเอกสารบริษัท ผู้หญิงอายุ 35 ปี ทุน 300,000 และ 500,000 คูณจากตัวอย่างเดียวกัน
- เงินปันผลไม่รับรอง
- ประกันชีวิตไม่ใช่เงินฝาก
เริ่มจากงบที่สบายใจ
งบที่ดีต้องเหลือพื้นที่ให้ชีวิตเปลี่ยน จึงควรมีส่วนเผื่อก่อนผูกเบี้ยระยะยาวและทบทวนจากข้อมูลจริงเสมอ
หากคู่ชีวิตร่วมจ่ายค่าใช้จ่ายบ้าน ควรทำงบร่วมก่อนกำหนดเบี้ยส่วนตัว เพื่อไม่ให้ต่างฝ่ายต่างผูกเงินระยะยาวจนงบกลางขาด การเปิดเผยภาระช่วยให้เลือกทุนโดยไม่ผลักความเสี่ยงไปให้อีกคน
ทุกปีให้ตรวจว่างานยังมั่นคงเพียงใดและมีทักษะหรือรายได้สำรองหรือไม่ การวางแผนอาชีพไม่ใช่ส่วนของกรมธรรม์ แต่ส่งผลโดยตรงต่อความสามารถจ่ายเบี้ยจนถึงอายุ 60
เงินก้อนปลายทางควรถูกวางร่วมกับกองทุนเกษียณและสวัสดิการอื่น เพื่อเห็นว่ายังขาดเท่าไร อย่าเพิ่มทุนประกันก่อนรู้ภาพรวม เพราะอาจทำให้เงินวันนี้ตึงโดยเงินวันเกษียณยังไม่พออยู่ดี
ใบเสนอขายหลายทุนมีไว้ช่วยเทียบ ไม่ได้บังคับให้เลือกทุนกลางหรือทุนสูงสุด จดเหตุผลของตัวเลือกที่ตัดออกด้วย เพื่อให้การตัดสินใจอิงข้อจำกัดจริงและทบทวนได้ในอนาคต
คำว่าสบายใจควรวัดจากตัวเลข ไม่ใช่ความรู้สึก ลองบันทึกเงินเหลือหลังรายจ่ายทุกเดือนและดูยอดต่ำสุด หากเบี้ยยังอยู่ในยอดนั้นโดยไม่แตะเงินฉุกเฉิน งบมีโอกาสสอดคล้องกับชีวิตมากขึ้น
อย่าลืมรายจ่ายที่เกิดเป็นครั้งคราว เช่น ค่าเดินทางกลับบ้าน ค่าซ่อม หรือเบี้ยประกันฉบับอื่น แบ่งยอดเหล่านี้ไว้ในงบก่อนกำหนดเงินสำหรับแผนระยะยาว
การเพิ่มรายได้ช่วยได้ แต่ไม่ควรเขียนรายได้ที่ยังไม่เกิดลงในงบชำระ ถ้ารายได้ใหม่เริ่มสม่ำเสมอ ค่อยพิจารณาออมเพิ่มในช่องทางที่เหมาะโดยไม่ทำให้สัญญาเดิมซับซ้อน
เมื่อมีผู้พึ่งพิงใหม่ ให้นับค่าใช้จ่ายของเขาก่อนงบเบี้ยและทบทวนผู้รับประโยชน์ การรักษาความต่อเนื่องอาจต้องลดการออมส่วนอื่นชั่วคราว แต่ไม่ควรตัดสินใจโดยไม่เห็นภาพรวม
ก่อนถึงวันชำระ ให้มีเงินพร้อมในบัญชีและตรวจการหัก หากรายการไม่สำเร็จให้ติดต่อตัวแทนทันที การติดตามเชิงรุกช่วยป้องกันปัญหาสถานะกรมธรรม์จากเรื่องทางเทคนิค
บอกอายุ และงบที่จ่ายได้ทุกเดือนโดยไม่ตึง ตัวแทนจะเลือกทุน เกษมเกษียณ ไทยประกันชีวิต ให้พอดี ไม่มีข้อผูกมัด
เกษมเกษียณ รายเดือน ต้องอ้างอิงอัตราในใบเสนอขาย หากต้องการทำประกันออนไลน์ให้ติดต่อตัวแทนเพื่อยืนยันขั้นตอนและทุนที่เหมาะ
งบรายเดือนที่เหมาะต้องผ่านเดือนแย่ ไม่ใช่เดือนปกติ
เกษมเกษียณ ไทยประกันชีวิต ชำระถึงอายุ 60 คนทำงานจึงควรเลือกทุนประกันตามงบจากรายได้ที่พึ่งได้จริง หักค่าเช่า หนี้ ค่าเลี้ยงดู และเงินฉุกเฉินก่อน งบที่เหลือในเดือนมีโบนัสไม่ควรถูกใช้เป็นฐาน เพราะสัญญายาวกว่ารอบรายได้หลายครั้ง
รายเดือนช่วยแบ่งภาระ แต่ยอดรวมต้องดูจากใบเสนอขาย
กรณีผู้หญิงอายุ 35 ปี ทุน 100,000 บาท เกษมเกษียณ ไทยประกันชีวิต รายเดือน 330 บาท ส่วนเบี้ยรายปี 3,660 บาท วิธีชำระรายเดือนสะดวกต่อเงินเดือน แต่ยอดรวมสูงกว่ารายปีเล็กน้อย ประกันออมทรัพย์ จ่ายรายเดือน จึงเหมาะเมื่อช่วยให้รักษาสภาพคล่องจริง ไม่ใช่เพราะตัวเลขต่องวดดูเล็ก
อย่ารวมเงินฉุกเฉินเข้าไปในงบเบี้ย
แบบไม่มีเงินคืนระหว่างสัญญา หากต้องใช้เงินก่อนอายุ 60 อาจต้องกู้ตามกรมธรรม์หรือเวนคืน เงินสำรองที่ถอนง่ายจึงควรอยู่คนละส่วน การมีเงินฉุกเฉินทำให้ไม่ต้องรื้อแผนระยะยาวเมื่อรถเสีย เจ็บป่วย หรือรายได้ขาดช่วง
| แบบรายได้ | วิธีตั้งงบ | จุดที่ต้องระวัง |
| เงินเดือนคงที่ | กันหลังเงินเดือนเข้า | รายจ่ายก้อนตามฤดูกาล |
| เงินเดือนและโบนัส | ใช้เงินเดือนเป็นฐาน | อย่าถือว่าโบนัสต้องได้ทุกปี |
| รายได้ผันผวน | อิงเดือนรายได้ต่ำ | สะสมเงินสำหรับงวดล่วงหน้า |
เงินก้อนอายุ 60 ต้องเทียบกับภาระตลอดทาง
ทุน 500,000 บาทในเคสผู้หญิงอายุ 35 ปี มีเบี้ยปีละ 18,300 บาทหรือรายเดือน 1,650 บาท และรับ 600,000 บาทเมื่ออายุ 60 ก่อนเลือกก้อนนี้ ให้ลองใส่งบเบี้ยร่วมกับแผนบ้าน ลูก และค่าใช้จ่ายสุขภาพ ถ้าแผนชนกัน ควรลดทุนหรือเลื่อนการตัดสินใจมากกว่าหวังว่าจะหาเงินเพิ่มภายหลัง
เงินครบสัญญา 120% ของทุนเป็นส่วนรับรอง ส่วนเงินปันผลไม่รับรองการจ่าย หากเสียชีวิตระหว่างทาง ผู้รับประโยชน์ได้จำนวนที่มากกว่าระหว่างทุนกับค่าเวนคืน การอ่านสามส่วนนี้แยกกันช่วยไม่ให้เข้าใจว่าเงินทุกจำนวนจะรับพร้อมกันเมื่ออายุ 60
ใช้ค่าเวนคืนทดสอบความเสี่ยงของงบ
ตัวอย่างทุน 100,000 บาทเมื่อสิ้นปีที่ 5 จ่ายเบี้ยแล้ว 18,300 บาทแต่ค่าเวนคืน 11,000 บาท เมื่อสิ้นปีที่ 15 จ่ายแล้ว 54,900 บาท ค่าเวนคืน 53,800 บาท และสิ้นปีที่ 16 จ่ายแล้ว 58,560 บาท ค่าเวนคืน 59,000 บาท หากคิดว่ามีโอกาสใช้เงินก่อนช่วงนั้น งบเบี้ยอาจสูงเกินความเหมาะสม
| ก่อนเลือกทุน | คำถามทดสอบ | ผลที่ต้องการ |
| หักรายจ่ายจำเป็น | เดือนตึงยังเหลือเท่าไร | เบี้ยไม่ทำให้เกิดหนี้ใหม่ |
| กันเงินฉุกเฉิน | มีเงินใช้โดยไม่แตะกรมธรรม์หรือไม่ | รักษาสัญญาเมื่อเกิดเหตุ |
| จำลองรายได้ลด | ยังชำระต่อได้หรือไม่ | ทุนสอดคล้องกับความเสี่ยงงาน |
แผนสำรองเมื่อจ่ายไม่ไหวต้องรู้ก่อนเกิดเหตุ
อย่าปล่อยให้ขาดชำระโดยไม่ติดต่อผู้ดูแล ขอข้อมูลการกู้ตามกรมธรรม์ การเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ หรือการเวนคืน แต่ละทางเลือกกระทบความคุ้มครองและ เงินก้อนอายุ 60 ต่างกัน ตัวเลขต้องมาจากสถานะกรมธรรม์จริงในวันที่ขอ
ผู้สมัครอายุ 15 ถึง 50 ปี ทุนขั้นต่ำ 50,000 บาท และต้องผ่านการพิจารณาสุขภาพ เบี้ยอาจใช้ลดหย่อนภาษีหมวดประกันชีวิตตามจำนวนที่จ่ายจริงภายใต้วงเงินรวม 100,000 บาทต่อปี แต่การลดภาษีไม่ควรถูกนับเป็นรายได้ประจำสำหรับชำระงวดถัดไป
ขอใบเสนอขายหลายทุนเพื่อเห็นจุดที่สบายจริง
แจ้งอายุ เพศ รูปแบบรายได้ งบรายเดือน เงินสำรอง และเป้าหมายปลายทาง ขอเทียบทุน 100,000 บาท 300,000 บาท และ 500,000 บาทตามกรณีตัวอย่างที่มี แล้วอ่านยอดเบี้ยของวิธีชำระที่เลือกจากเอกสารจริง อย่าใช้การหารเบี้ยรายปีเองแทนอัตรารายเดือนของบริษัท
ทุนที่เหมาะไม่จำเป็นต้องใหญ่ที่สุด แต่ต้องจ่ายต่อไหวและปล่อยให้เงินอยู่จนถึงอายุ 60 เมื่อเลือกแล้วให้ตั้งแจ้งเตือน เก็บใบเสร็จ ตรวจผู้รับประโยชน์ และทบทวนงบทุกครั้งที่งานหรือภาระเปลี่ยน
รายเดือนไม่ไหวบางเดือน สลับเป็นรายปีได้ทันทีหรือไม่?
ต้องสอบถามเงื่อนไขและรอบชำระกับตัวแทนก่อน อย่าเปลี่ยนวิธีจ่ายเองโดยไม่ยืนยันสถานะกรมธรรม์
เลือกทุนขั้นต่ำก่อนแล้วเพิ่มทุนในฉบับเดิมภายหลังได้ไหม?
ควรสอบถามบริษัทเรื่องการเปลี่ยนแปลงกรมธรรม์ ทางเลือกหนึ่งคือทำฉบับใหม่เมื่อรายได้เพิ่ม แต่ต้องผ่านเงื่อนไขในเวลานั้น
คนรับเงินเดือนที่สนใจทำประกันออนไลน์ควรขอใบเสนอขาย เกษมเกษียณ ไทยประกันชีวิต จากตัวแทนและเทียบทุนด้วยงบเดือนที่ตึงที่สุด
ทำประกันออนไลน์ เกษมเกษียณ มีขั้นตอนอะไรบ้าง
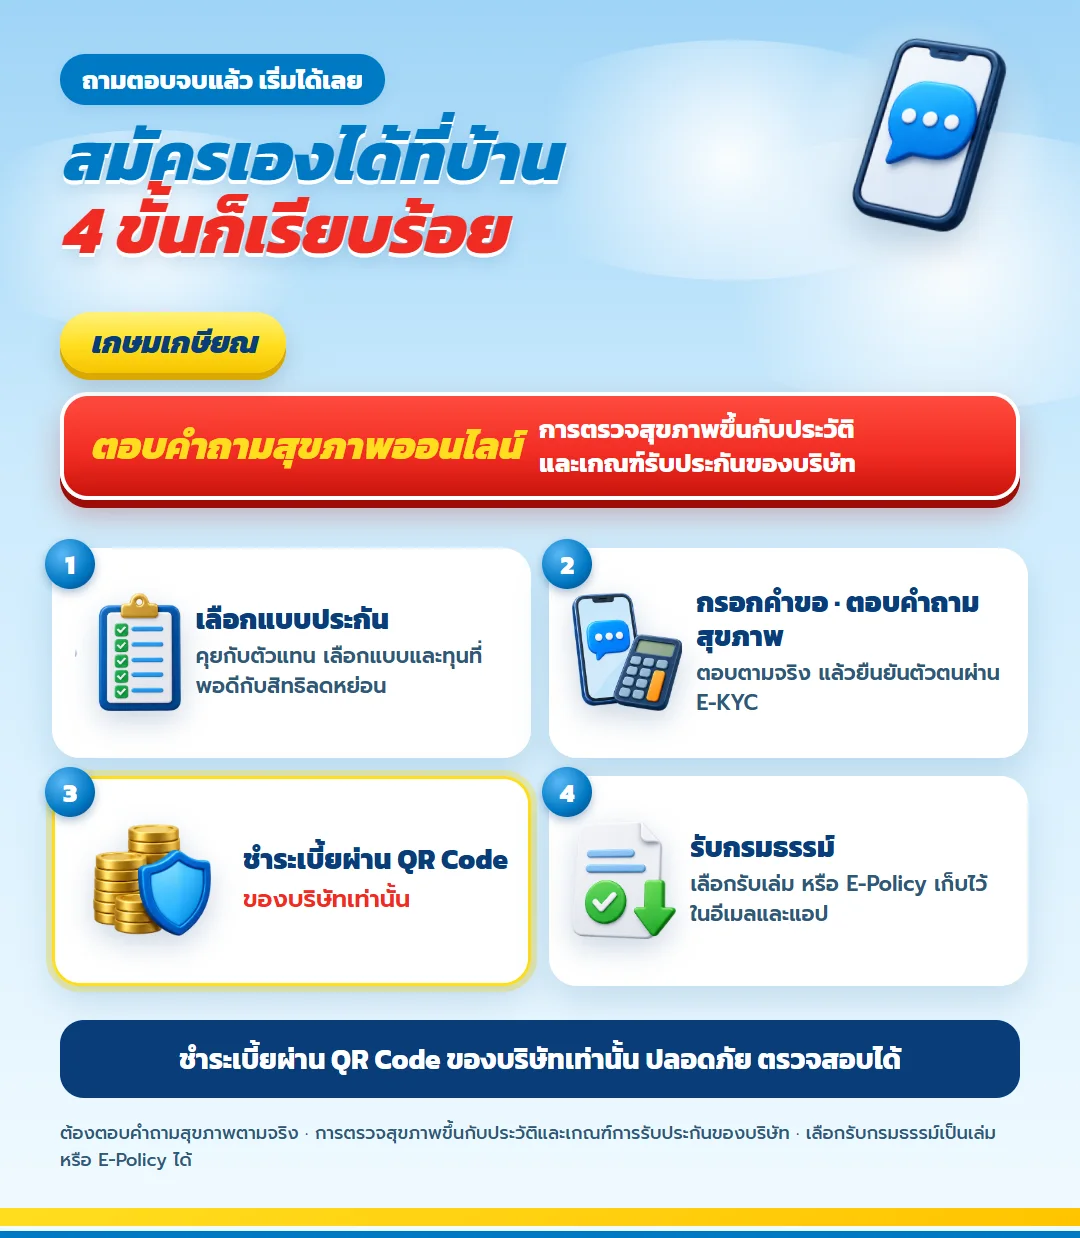
การสมัคร เกษมเกษียณ เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
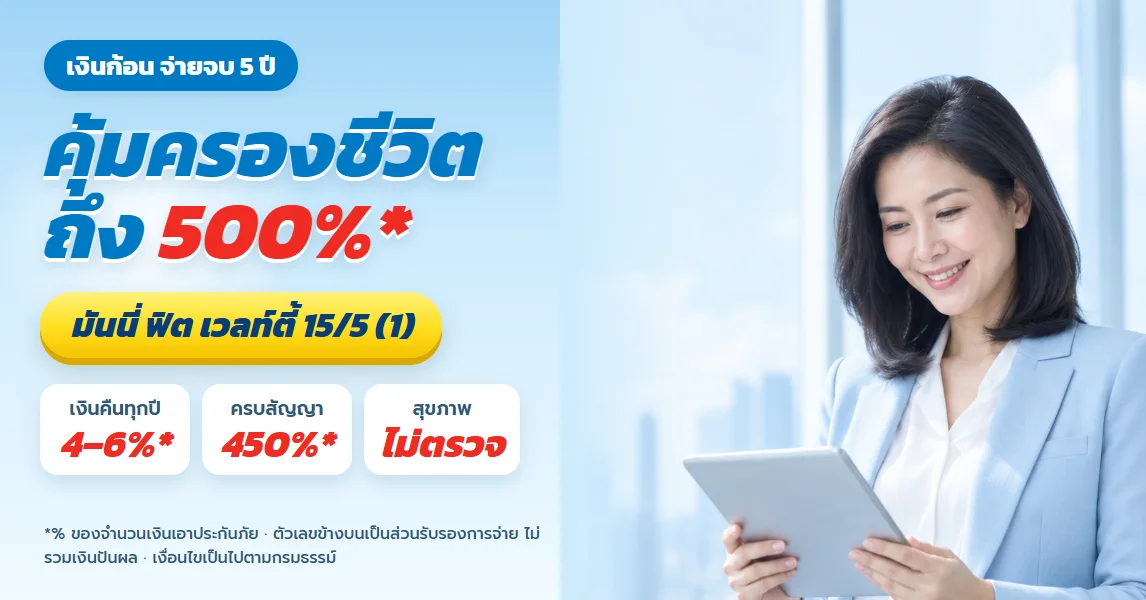
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด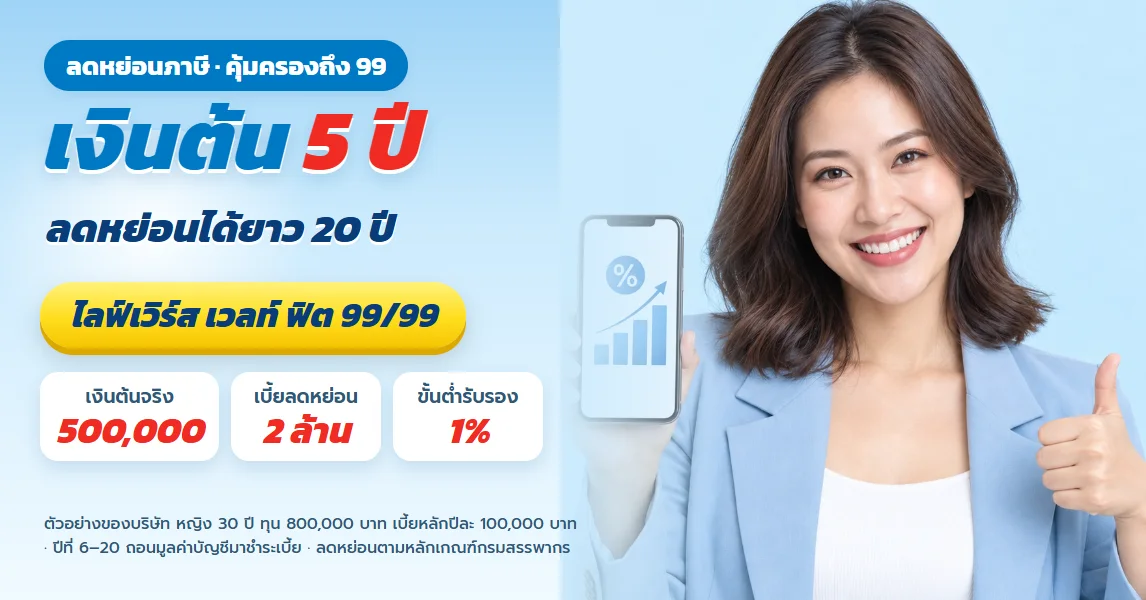
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด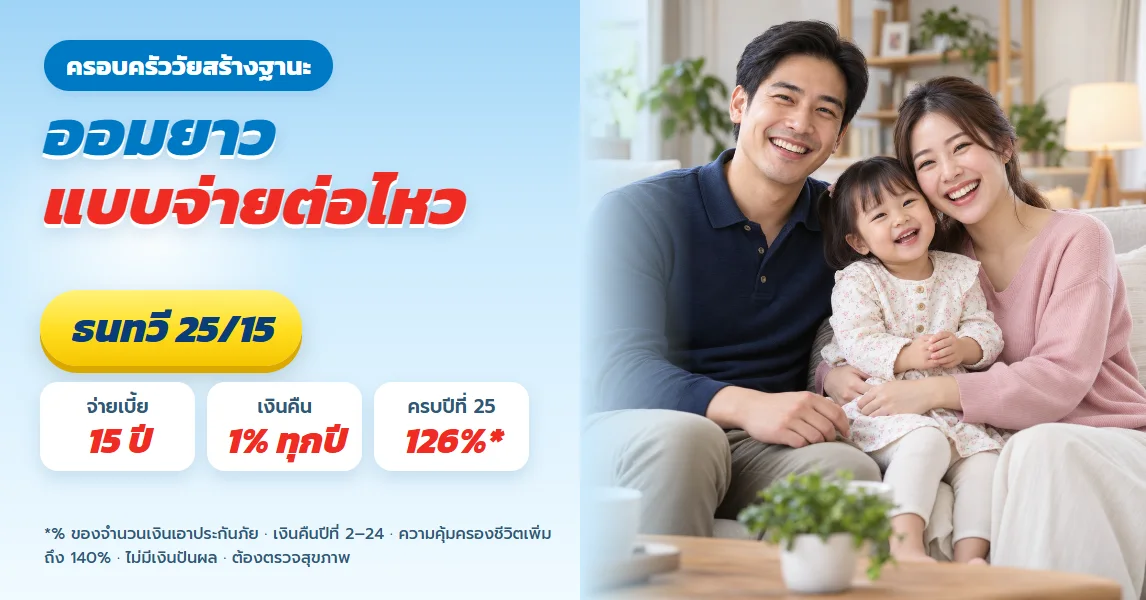
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด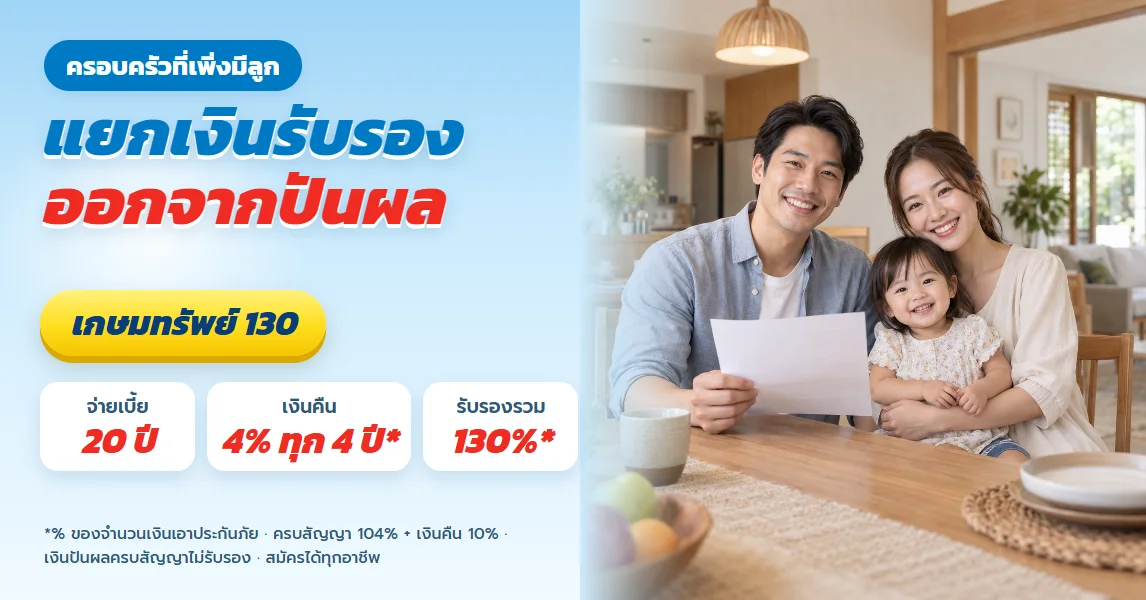
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด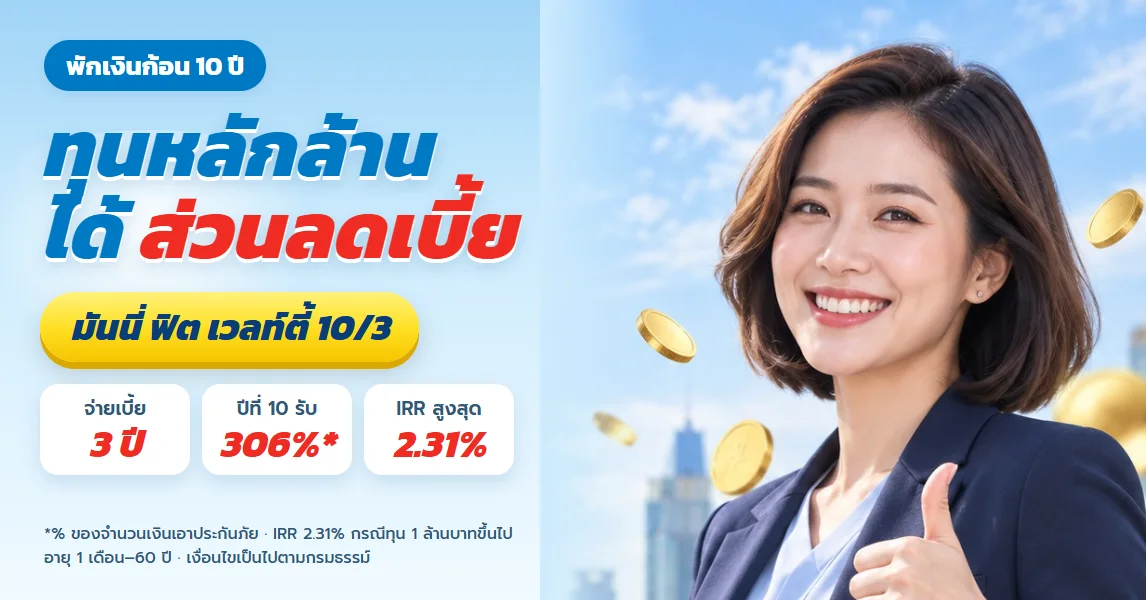
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด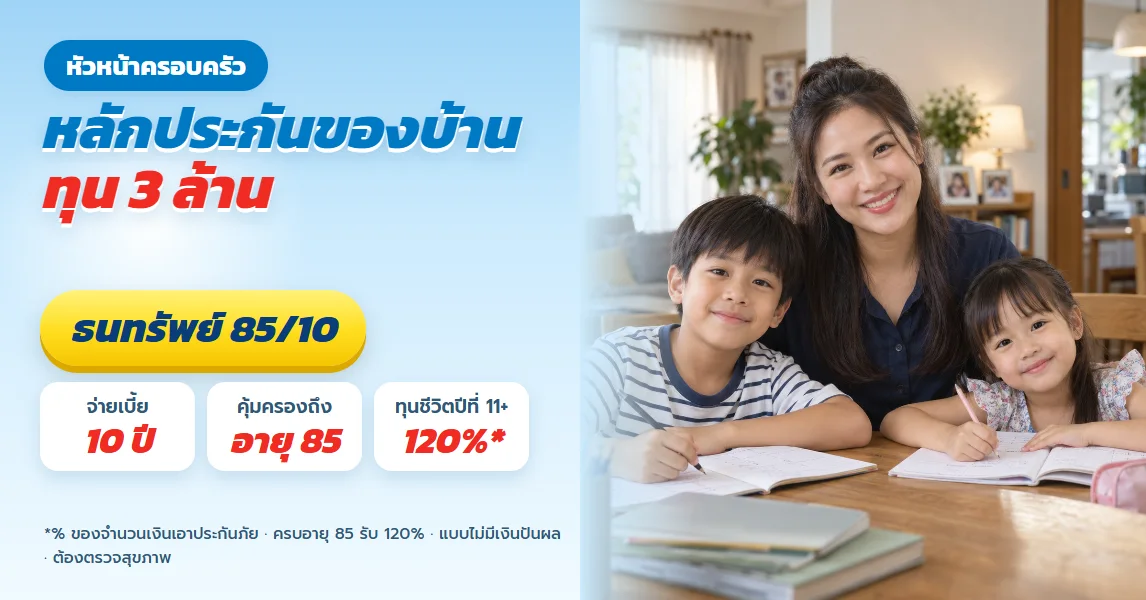
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้