เงินปันผลประกันชีวิต ไทยประกันชีวิต อัตราผลตอบแทนที่ประกาศ และกองเงินลงทุนในอะไร
รวมตัวเลขที่ไทยประกันชีวิตเปิดเผยเกี่ยวกับเงินปันผล อัตราผลตอบแทนจากการลงทุนย้อนหลัง สัดส่วนการลงทุน หลักทรัพย์ 5 อันดับแรก และวิธีที่ตัวเลขเหล่านี้กลายเป็นเงินปันผลของคุณ
เงินปันผลประกันชีวิตของไทยประกันชีวิตไม่ได้เป็นตัวเลขลอย ๆ ทุกปีบริษัทประกาศอัตราผลตอบแทนจากการลงทุนที่ใช้คำนวณเงินปันผล และเปิดเผยว่าเงินของกลุ่มผลิตภัณฑ์นี้ลงทุนอยู่ในอะไรบ้าง หน้านี้รวมตัวเลขเหล่านั้นไว้ที่เดียว พร้อมอธิบายว่าตัวเลขแต่ละตัวส่งผลกับกรมธรรม์ของคุณอย่างไร
ข้อมูลในหน้านี้อ้างอิงจากที่บริษัทเปิดเผยบนเว็บไซต์ทางการ ปรับปรุงล่าสุดเมื่อ 7 กันยายน 2569 และสัดส่วนการลงทุน ณ 31 สิงหาคม 2569 เมื่อบริษัทประกาศตัวเลขใหม่ หน้านี้จะอัปเดตตาม
เงินปันผลประกันชีวิต มาจากตัวเลขอะไร
แบบประกันแบบมีส่วนร่วมในเงินปันผลมีผลประโยชน์สองส่วน ส่วนแรกคือเงินคืนและเงินครบกำหนดสัญญาที่เขียนรับรองไว้ในกรมธรรม์ ส่วนที่สองคือเงินปันผล ซึ่งไม่รับรองการจ่าย เพราะขึ้นกับผลการลงทุนของกองเงินที่แยกไว้สำหรับกลุ่มผลิตภัณฑ์นี้ เรียกว่า PAR Fund
ตัวเลขที่บอกว่าปีนั้นกองเงินนี้ทำผลงานได้เท่าไร คืออัตราผลตอบแทนจากการลงทุนที่ใช้ในการคำนวณเงินปันผล บริษัทประกาศทุกปี และใช้เป็นดัชนีอ้างอิงคำนวณเงินปันผลของแต่ละกรมธรรม์
อัตราผลตอบแทนจากการลงทุนที่บริษัทประกาศ ปี 2565 ถึง 2569
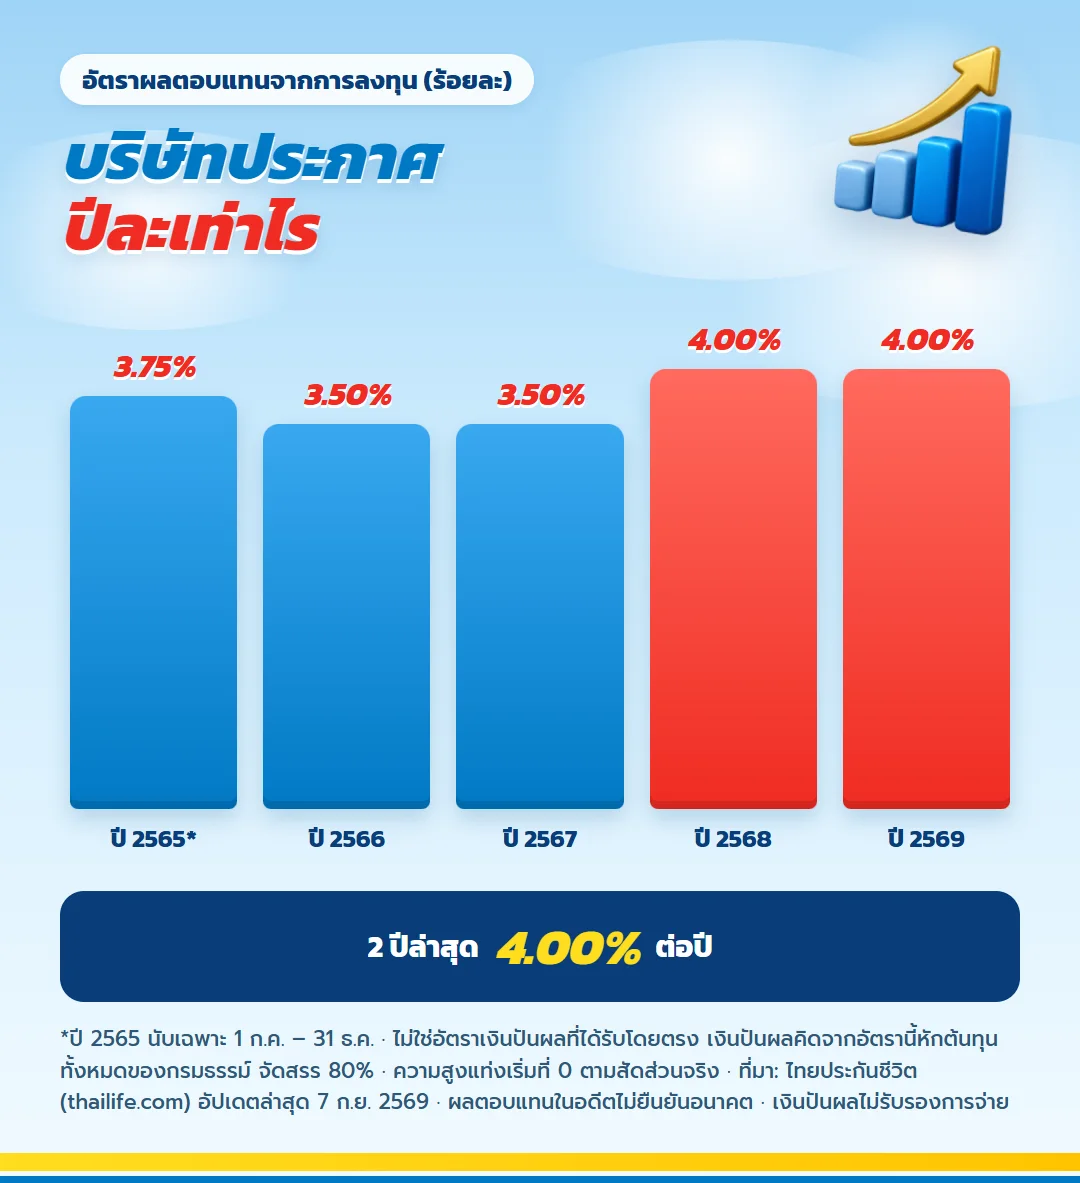
| ระยะเวลาการจ่ายเงินปันผล | อัตราผลตอบแทนจากการลงทุน (ร้อยละ) |
| 1 มกราคม ถึง 31 ธันวาคม 2569 | 4.00 |
| 1 มกราคม ถึง 31 ธันวาคม 2568 | 4.00 |
| 1 มกราคม ถึง 31 ธันวาคม 2567 | 3.50 |
| 1 มกราคม ถึง 31 ธันวาคม 2566 | 3.50 |
| 1 กรกฎาคม ถึง 31 ธันวาคม 2565 | 3.75 |
ตัวเลขชุดนี้ไม่ใช่อัตราเงินปันผลที่ผู้เอาประกันได้รับโดยตรง แต่เป็นผลตอบแทนของกองเงินก่อนหักต้นทุนของกรมธรรม์ สองปีล่าสุดอยู่ที่ร้อยละ 4.00 ขยับขึ้นจากร้อยละ 3.50 ในปี 2566 และ 2567
บริษัทย้ำว่าผลตอบแทนในอดีตไม่ได้ยืนยันผลตอบแทนในอนาคต ตัวเลขปีต่อไปอาจสูงหรือต่ำกว่านี้
จากอัตราผลตอบแทน กลายเป็นเงินปันผลของแต่ละกรมธรรม์อย่างไร
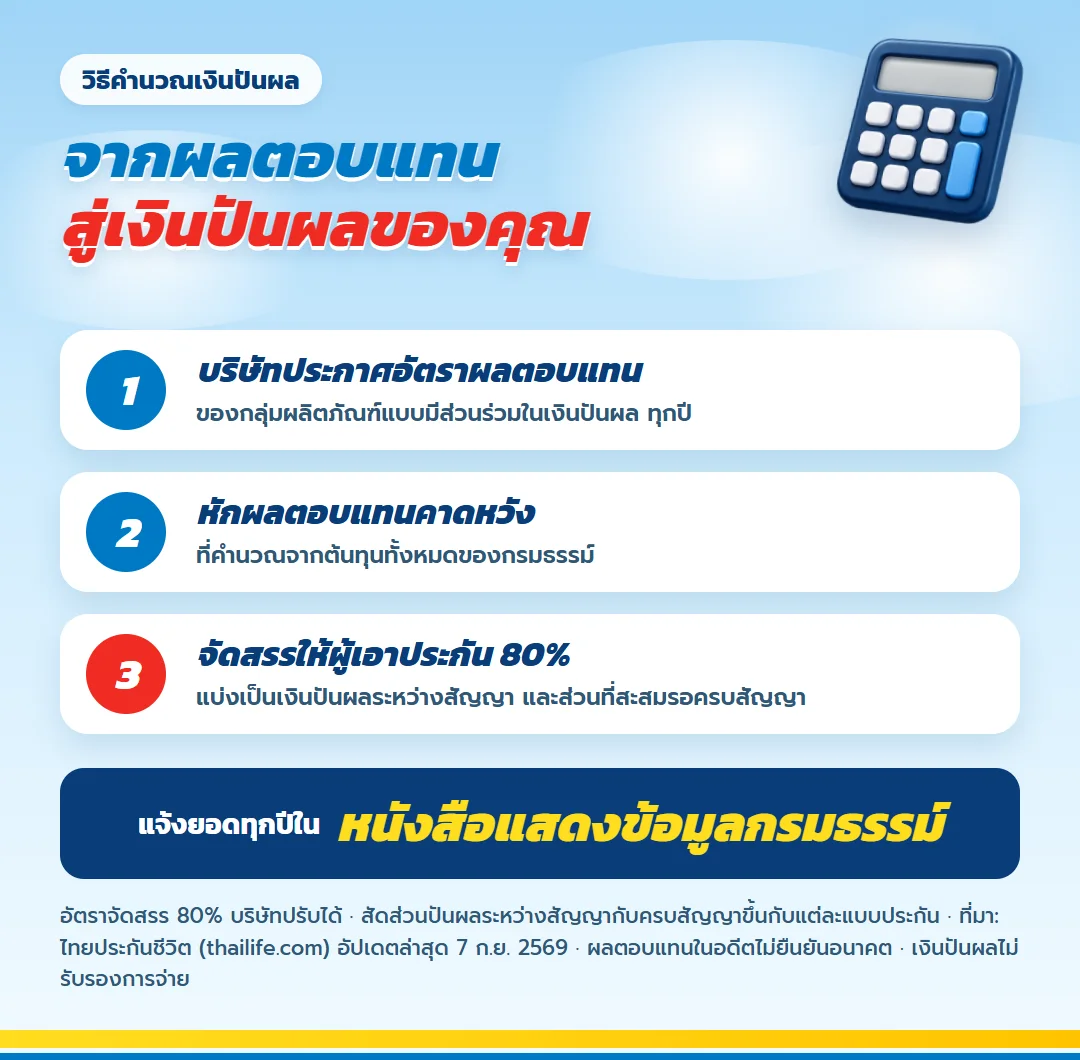
บริษัทอธิบายขั้นตอนไว้สามขั้น ขั้นแรก ประกาศอัตราผลตอบแทนจากการลงทุนของกองเงินเป็นประจำทุกปี ขั้นที่สอง นำอัตรานั้นหักด้วยอัตราผลตอบแทนคาดหวังที่คำนวณจากต้นทุนทั้งหมดของกรมธรรม์ ขั้นที่สาม จัดสรรส่วนที่เหลือให้ผู้เอาประกันในอัตรา 80% โดยบริษัทปรับอัตรานี้ได้
ผลลัพธ์จะแบ่งเป็นสองกอง ส่วนหนึ่งเป็นเงินปันผลระหว่างสัญญา อีกส่วนสะสมไว้เป็นเงินปันผลเมื่อครบกำหนดสัญญา สัดส่วนนี้ขึ้นกับแต่ละแบบประกัน บางแบบมีเฉพาะเงินปันผลเมื่อครบกำหนดสัญญาอย่างเดียว
อ่านคำอธิบายฉบับเต็มของบริษัท
PAR Fund ลงทุนในอะไรบ้าง
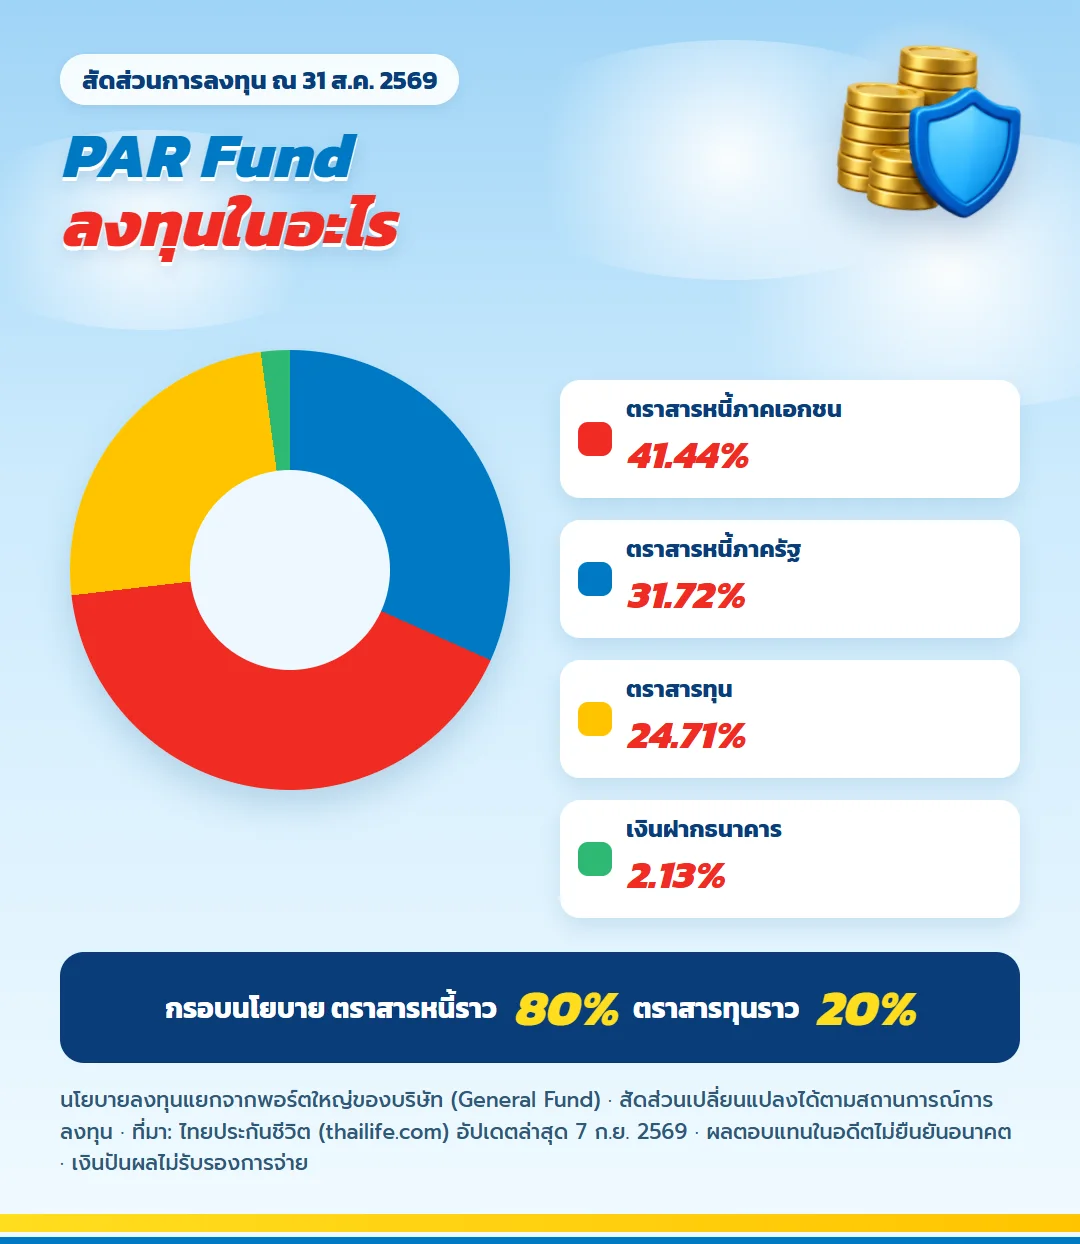
| ประเภทสินทรัพย์ (ณ 31 สิงหาคม 2569) | สัดส่วน |
| ตราสารหนี้ภาคเอกชน | 41.44% |
| ตราสารหนี้ภาครัฐ | 31.72% |
| ตราสารทุน | 24.71% |
| เงินฝากธนาคาร | 2.13% |
นโยบายลงทุนของกองนี้แยกออกจากพอร์ตใหญ่ของบริษัท บริษัทวางกรอบให้ถือตราสารหนี้เฉลี่ยราว 80% และตราสารทุนเฉลี่ยราว 20% เพื่อเปิดโอกาสรับผลตอบแทนที่สูงกว่าการถือพันธบัตรอย่างเดียว สัดส่วนนี้เปลี่ยนได้ตามสถานการณ์การลงทุน
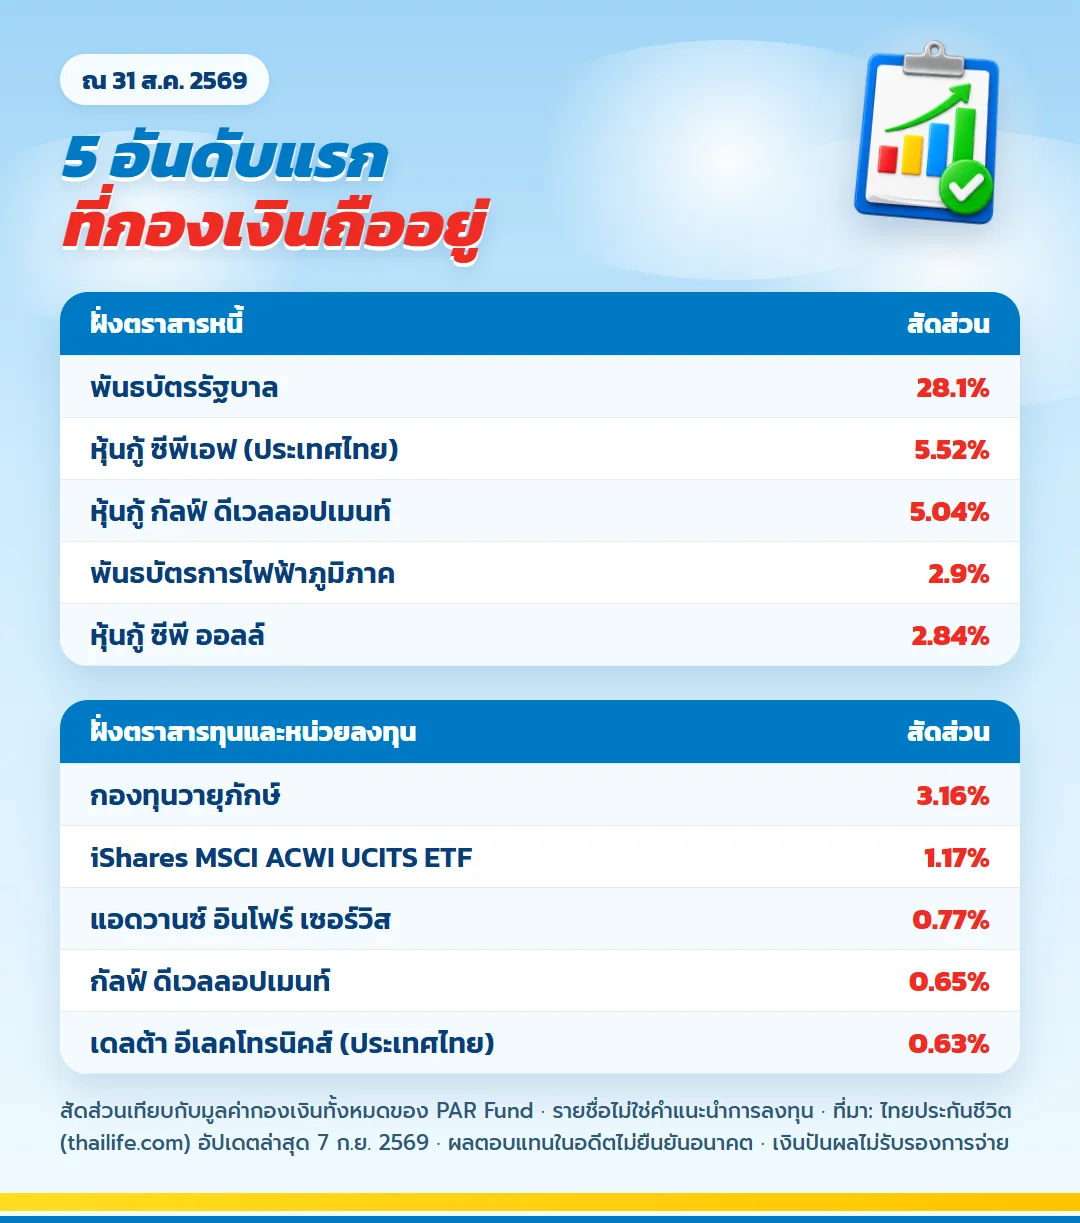
| 5 อันดับแรกฝั่งตราสารหนี้ | สัดส่วน |
| พันธบัตรรัฐบาล | 28.1% |
| หุ้นกู้ บริษัท ซีพีเอฟ (ประเทศไทย) | 5.52% |
| หุ้นกู้ บริษัท กัลฟ์ ดีเวลลอปเมนท์ | 5.04% |
| พันธบัตรการไฟฟ้าภูมิภาค | 2.9% |
| หุ้นกู้ บริษัท ซีพี ออลล์ | 2.84% |
| 5 อันดับแรกฝั่งตราสารทุนและหน่วยลงทุน | สัดส่วน |
| กองทุนวายุภักษ์ | 3.16% |
| iShares MSCI ACWI UCITS ETF | 1.17% |
| บริษัท แอดวานซ์ อินโฟร์ เซอร์วิส | 0.77% |
| บริษัท กัลฟ์ ดีเวลลอปเมนท์ | 0.65% |
| บริษัท เดลต้า อีเลคโทรนิคส์ (ประเทศไทย) | 0.63% |
เงินปันผลระหว่างสัญญา กับเงินปันผลเมื่อครบกำหนดสัญญา
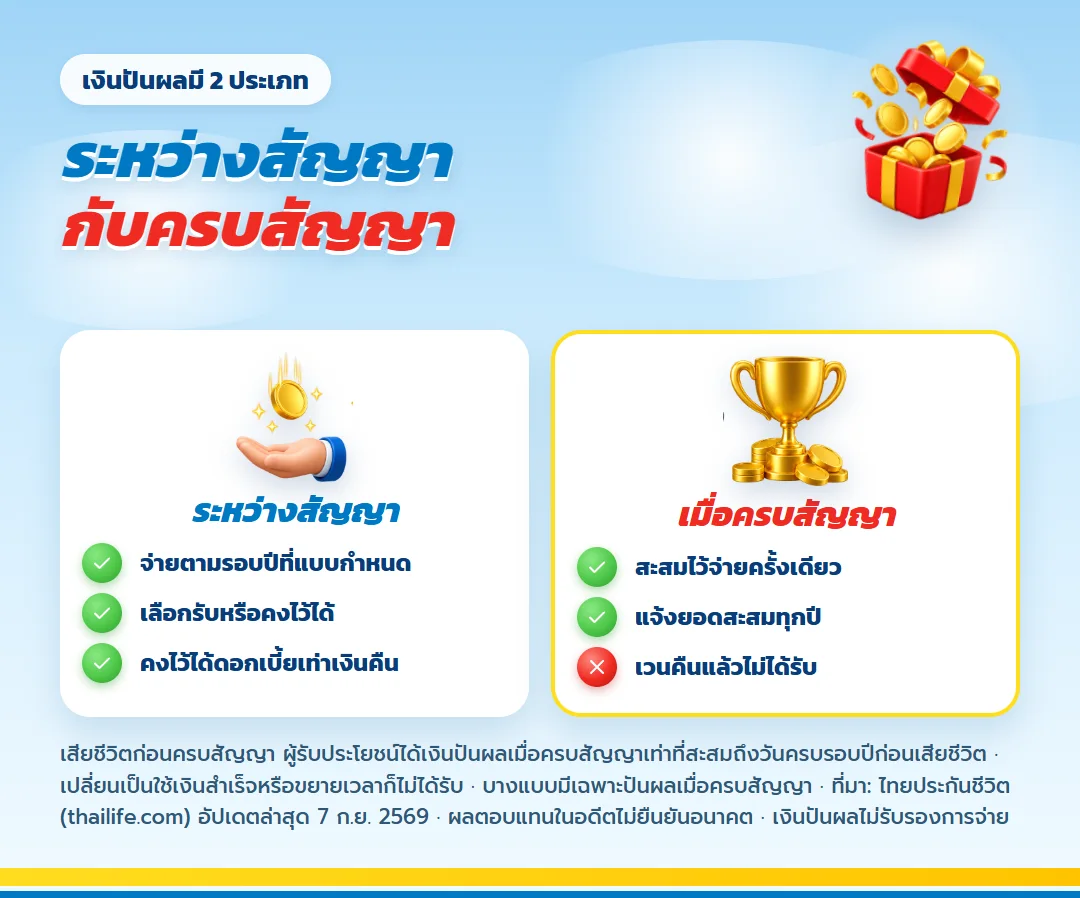
เงินปันผลระหว่างสัญญาจ่าย ณ วันครบรอบปีกรมธรรม์ตามที่แต่ละแบบกำหนด ผู้เอาประกันเลือกรับออกไป หรือคงไว้กับบริษัทก็ได้ ถ้าคงไว้จะได้ดอกเบี้ยอัตราเดียวกับการคงเงินคืนระหว่างสัญญา
เงินปันผลเมื่อครบกำหนดสัญญาจะจ่ายเมื่อผู้เอาประกันอยู่ครบสัญญา หรือเสียชีวิตระหว่างสัญญา ซึ่งกรณีหลังจ่ายเท่าที่สะสมถึงวันครบรอบปีกรมธรรม์ก่อนเสียชีวิต ระหว่างทางบริษัทแจ้งยอดสะสมให้ทราบทุกรอบปี
ข้อที่ควรรู้คือ ถ้าเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ แปลงเป็นการประกันภัยแบบขยายเวลา หรือเวนคืน ผู้เอาประกันจะไม่ได้รับเงินปันผลก้อนนี้
ทำไมแบบเดียวกัน ทุนเท่ากัน ได้เงินปันผลไม่เท่ากัน
หลายคนเทียบใบเสนอขายกับเพื่อนแล้วแปลกใจว่าทำแบบเดียวกัน ทุนเท่ากัน ซื้อพร้อมกัน แต่ตัวอย่างเงินปันผลต่างกัน เหตุผลคือการคำนวณมีปัจจัยเรื่องเงินสำรอง ซึ่งแตกต่างกันตามเพศ อายุ และแบบประกัน แม้ใช้อัตราผลตอบแทนเดียวกัน ตัวเลขของแต่ละคนก็ไม่เท่ากัน
ดังนั้นตัวอย่างเงินปันผลในบทความหรือโบรชัวร์ใช้เพื่อดูทิศทางเท่านั้น ตัวเลขที่ใช้ตัดสินใจควรมาจากใบเสนอขายตามอายุและเพศของคุณเอง
อ่านตัวอย่างเงินปันผล 3% 4% 5% ในใบเสนอขาย
ใบเสนอขายของแบบมีเงินปันผลจะแสดงตัวอย่างเงินปันผลสามกรณี โดยสมมติว่ากองเงินได้ผลตอบแทนร้อยละ 3 4 และ 5 คงที่ตลอดสัญญา แล้วหักต้นทุนทั้งหมดของกรมธรรม์และจัดสรร 80% ตามวิธีเดียวกับของจริง
ถ้าเทียบกับอัตราที่บริษัทประกาศจริงช่วงปี 2565 ถึง 2569 คือร้อยละ 3.50 ถึง 4.00 จะเห็นว่าอยู่ระหว่างกรณีสมมติ 3% กับ 4% แต่ทั้งหมดนี้เป็นตัวเลขย้อนหลัง ผลตอบแทนตลอดอายุสัญญาอาจไม่เป็นแบบนี้ วิธีที่ปลอดภัยจึงเป็นการวางแผนจากส่วนที่รับรอง แล้วมองเงินปันผลเป็นส่วนที่อาจได้เพิ่ม
แบบประกันที่ใช้ผลตอบแทนชุดนี้
ตัวเลขในหน้านี้ใช้กับแบบประกันของไทยประกันชีวิตทุกแบบที่มีส่วนร่วมในเงินปันผล เพราะทุกแบบคำนวณเงินปันผลจากกองเงิน PAR Fund กองเดียวกัน ต่างกันที่ระยะเวลาจ่ายเงินปันผลและต้นทุนของแต่ละแบบ อ่านรายละเอียดของแต่ละแบบได้ที่นี่
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี มีทั้งเงินปันผลระหว่างสัญญาและเมื่อครบกำหนดสัญญา
มันนี่ ฟิต เวลท์ตี้ 18/4 จ่ายเบี้ย 4 ปี มีเงินปันผลเมื่อครบกำหนดสัญญา
มันนี่ ฟิต เฟิร์ม 30/25 ส่งเบี้ย 25 ปี มีเงินปันผลระหว่างสัญญาทุกปีและเมื่อครบกำหนดสัญญา
ทุกแบบในรายการนี้แสดงตัวอย่างเงินปันผลด้วยสมมติฐานเดียวกัน คือผลตอบแทนร้อยละ 3 4 และ 5 คงที่ตลอดสัญญา จึงเทียบกับอัตราที่บริษัทประกาศจริงในหน้านี้ได้ทันที
ส่วนไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เป็นแบบยูนิเวอร์แซลไลฟ์ ไม่มีเงินปันผล มูลค่าบัญชีอิงอัตราผลตอบแทนของ LifeVERSE Fund ซึ่งบริษัทประกาศทุกเดือน ถ้ากำลังเทียบสองแบบนี้ ดูตัวเลขของอีกฝั่งได้ที่
อัตราผลตอบแทน LifeVERSE Fund ล่าสุดทุกเดือน
ดูยอดเงินปันผลของตัวเองได้ที่ไหน
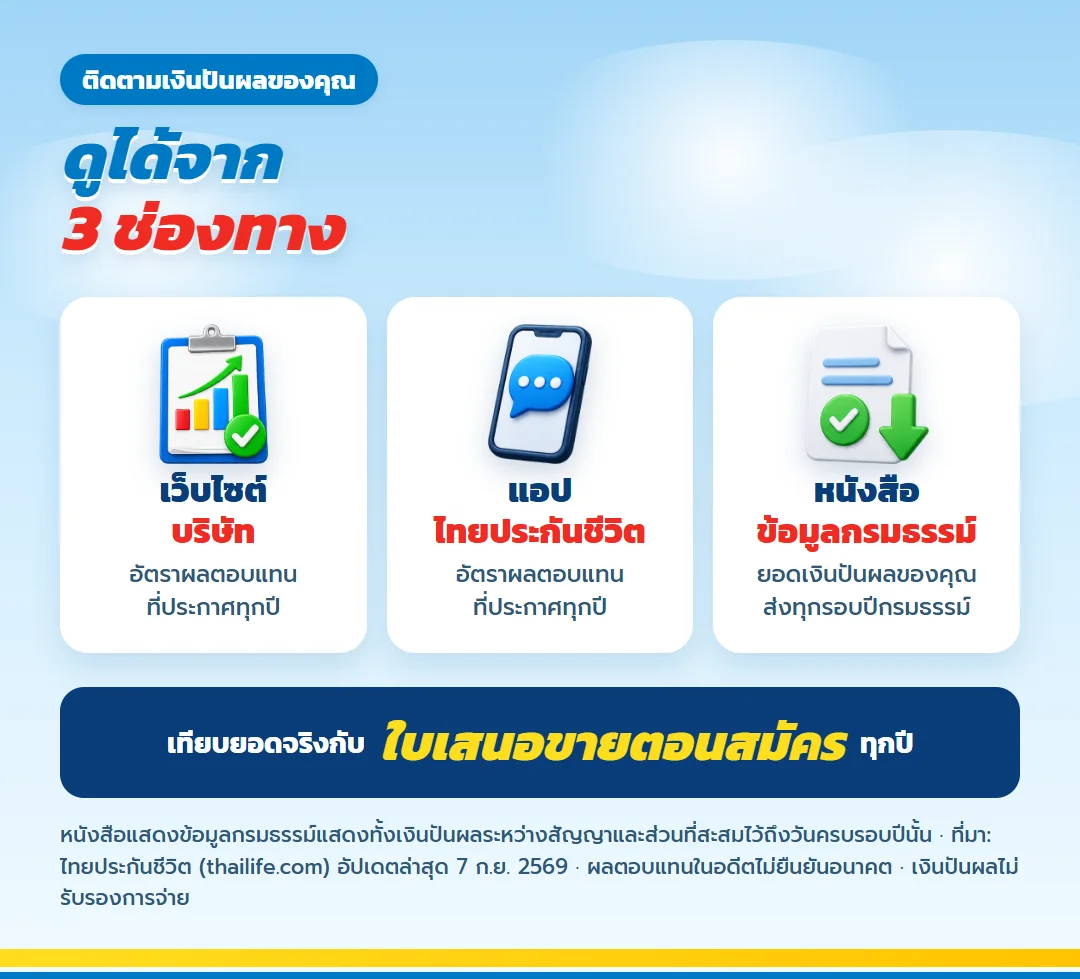
บริษัทแจ้งข้อมูลผ่านสามช่องทาง อัตราผลตอบแทนที่ใช้คำนวณประกาศบนเว็บไซต์ของบริษัทและแอปพลิเคชันไทยประกันชีวิต ส่วนยอดเงินปันผลของกรมธรรม์แต่ละฉบับ ทั้งส่วนระหว่างสัญญาและส่วนที่สะสมไว้รอจ่ายตอนครบสัญญา แสดงในหนังสือแสดงข้อมูลกรมธรรม์ประกันภัยประจำปี ซึ่งส่งให้ทุกวันครบรอบปีกรมธรรม์
ถ้ามีกรมธรรม์แบบมีเงินปันผลอยู่แล้ว ลองเทียบยอดในหนังสือแต่ละปีกับตัวอย่างในใบเสนอขายตอนสมัคร จะเห็นภาพชัดขึ้นว่าผลจริงเดินไปทางไหน
ข้อควรรู้ก่อนนำตัวเลขไปใช้
- เงินปันผลไม่รับรองการจ่าย และอาจไม่มีการจ่ายในบางปี
- อัตราผลตอบแทนจากการลงทุนไม่ใช่อัตราเดียวกับเงินปันผลที่ได้รับ
- ผลตอบแทนในอดีตไม่ยืนยันผลตอบแทนในอนาคต
- สัดส่วนการลงทุนและอัตราการจัดสรรเปลี่ยนแปลงได้ตามที่บริษัทกำหนด
- ตัวเลขในหน้านี้ปรับตามที่บริษัทเปิดเผยล่าสุด ควรตรวจกับใบเสนอขายและกรมธรรม์ของคุณทุกครั้ง
อยากรู้ว่าแบบมีเงินปันผลแบบไหนเหมาะกับคุณ
ตัวแทนช่วยเทียบแบบประกันที่มีเงินปันผลตามเป้าหมาย อายุ และงบต่อปีของคุณได้ พร้อมอธิบายส่วนรับรองกับตัวอย่างเงินปันผลในใบเสนอขายทีละบรรทัด
แบบประกันที่กล่าวถึงในบทความนี้
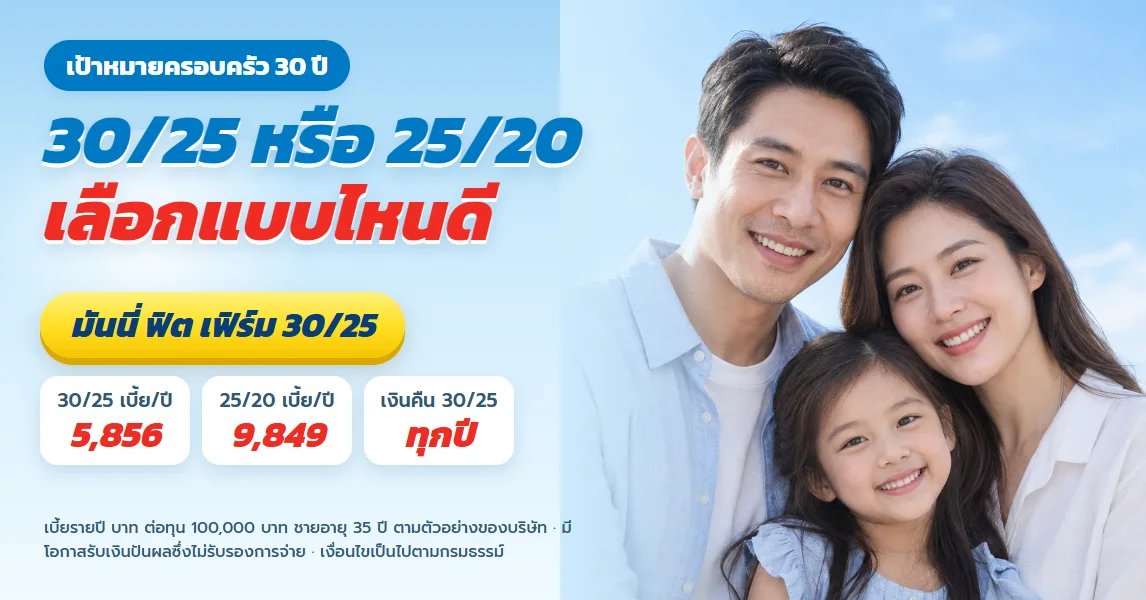
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด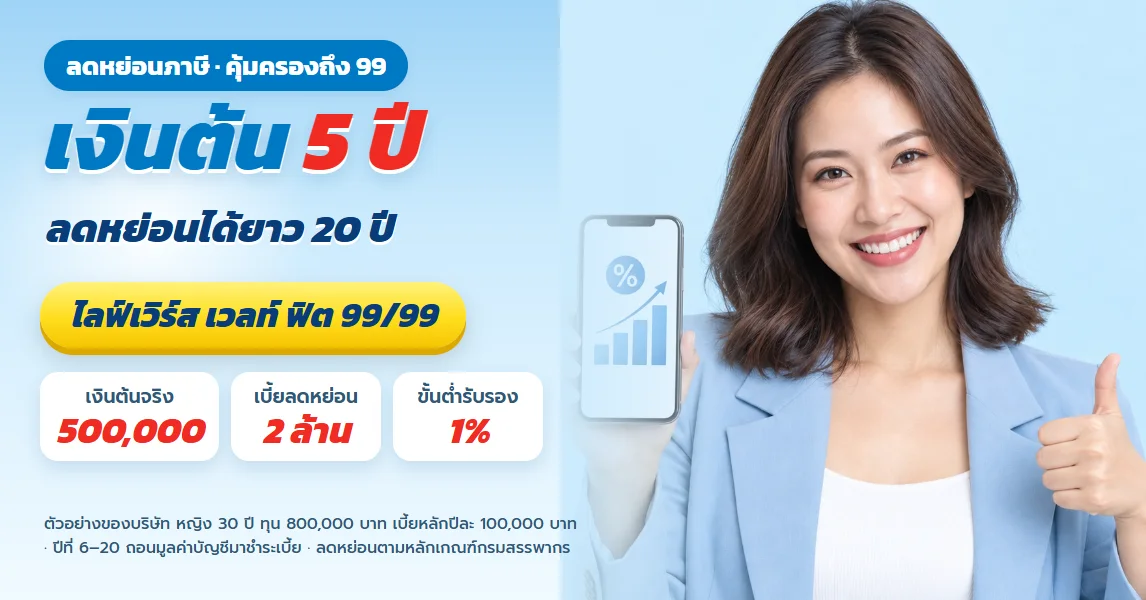
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด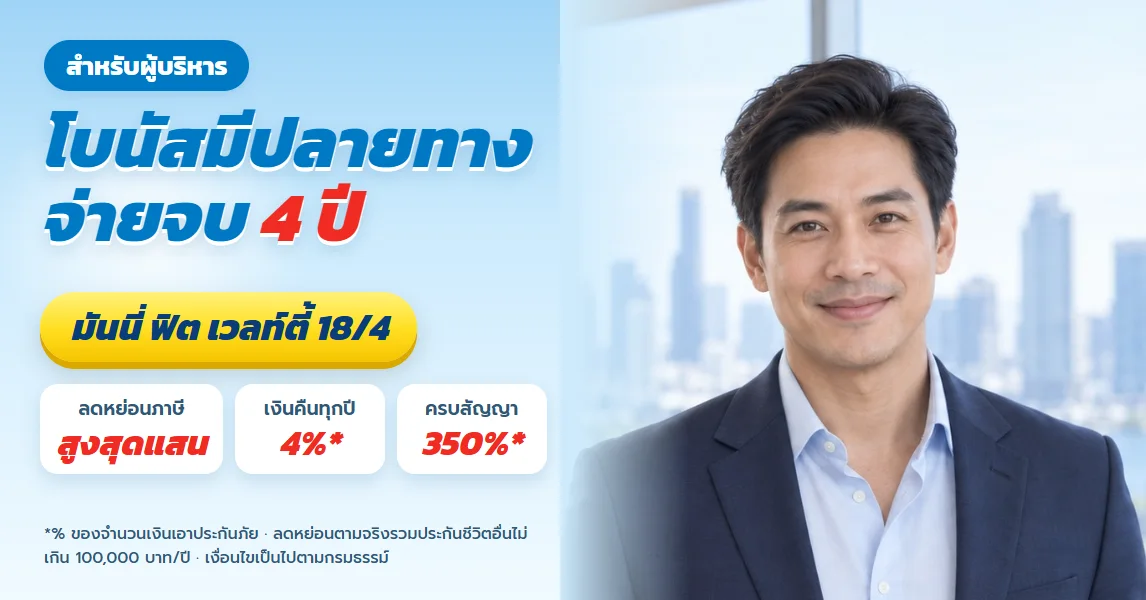
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียด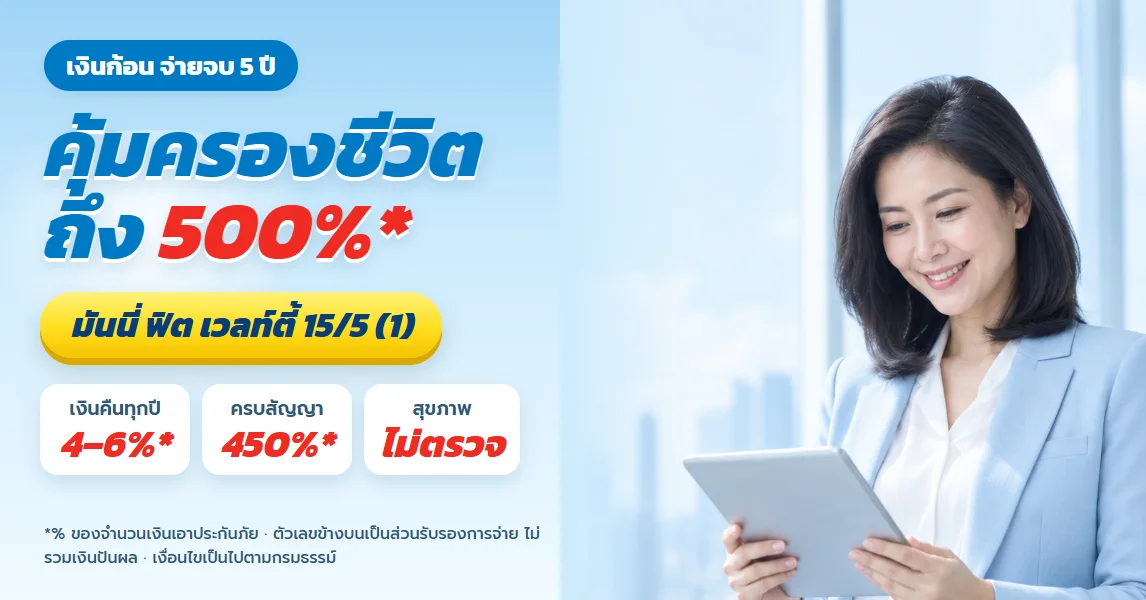
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดบทความอื่นที่ผู้คนสนใจ
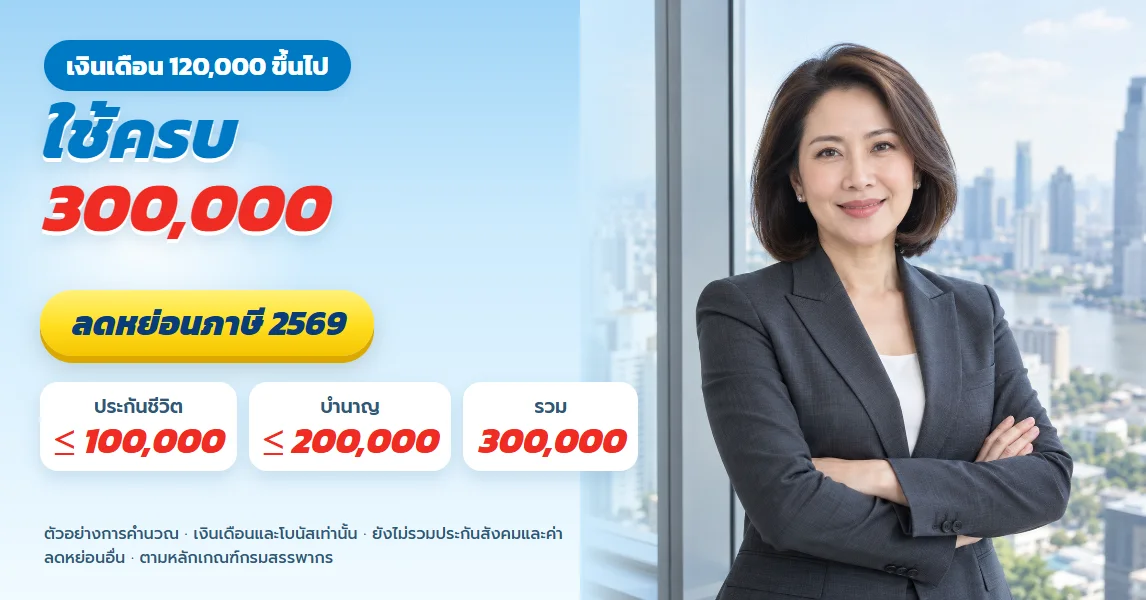
ลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียด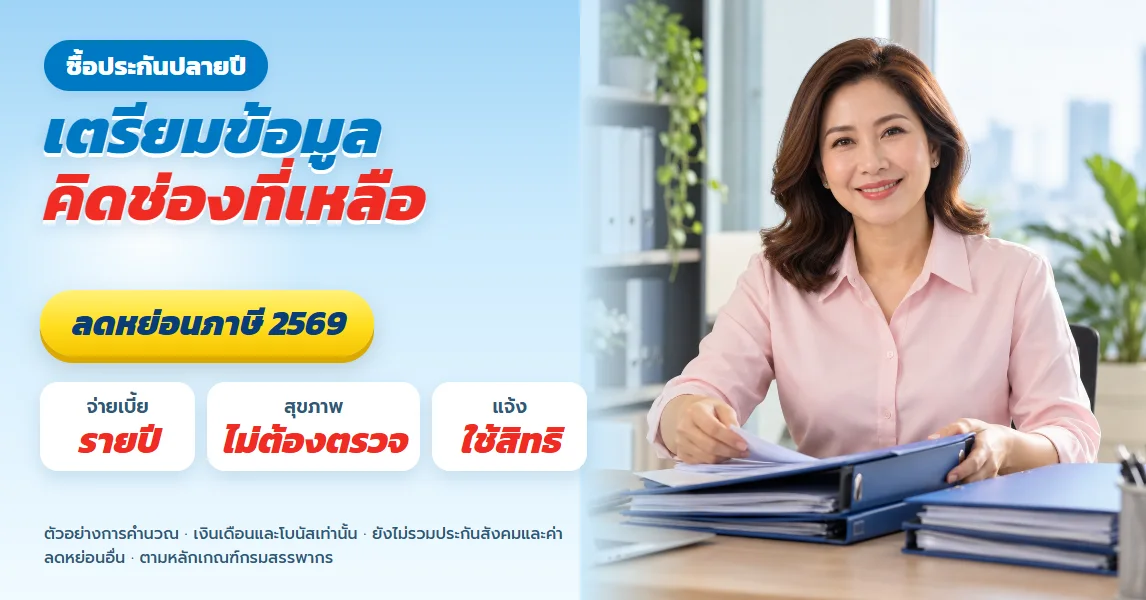
ซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียด
ประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียด
อัตราผลตอบแทนไลฟ์เวิร์ส ไทยประกันชีวิต ล่าสุด อัปเดตทุกเดือน
ดูรายละเอียด
ไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ ภาษีลดหย่อน 300,000 และเบี้ยใกล้ 200,000 ต่อปี เริ่มขาย 2 พฤศจิกายน 2569
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียดซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียดประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียดอัตราผลตอบแทนไลฟ์เวิร์ส ไทยประกันชีวิต ล่าสุด อัปเดตทุกเดือน
ดูรายละเอียดไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ ภาษีลดหย่อน 300,000 และเบี้ยใกล้ 200,000 ต่อปี เริ่มขาย 2 พฤศจิกายน 2569
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้