ไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ ภาษีลดหย่อน 300,000 และเบี้ยใกล้ 200,000 ต่อปี เริ่มขาย 2 พฤศจิกายน 2569
ไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ ลดหย่อนภาษี 300,000 เทียบเคสเบี้ยใกล้ 200,000 บาท เริ่มขาย 2 พฤศจิกายน 2569
ไทยประกันชีวิต แบบประกันบำนาญใหม่ มาถึงแล้ว 4 แบบ ตัวแทนเริ่มขายได้ตั้งแต่วันที่ 2 พฤศจิกายน 2569 ทุกแบบรับบำนาญได้ถึงอายุ 90 ปี เป็นแบบรับรอง (G) นำเบี้ยไปลดหย่อนภาษีได้ และสมัครได้โดยไม่ตรวจสุขภาพ บทความนี้เรียงให้คนเงินได้สูงอ่านเร็ว เริ่มจากภาษี แล้วดูตัวเลขเทียบเมื่อตั้งงบเบี้ยใกล้ 200,000 บาทต่อปี
- มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 จ่ายเบี้ย 10 ปี รหัส AW09
- มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 จ่ายถึงอายุ 60 ปี รหัส AW10
- มันนี่ ฟิต รีไทร์ อัป (G) 90/10 จ่ายเบี้ย 10 ปี รหัส AW11
- มันนี่ ฟิต รีไทร์ อัป (G) 90/60 จ่ายถึงอายุ 60 ปี รหัส AW12
ตัวแทนเปิดรับสมัคร 2 พฤศจิกายน 2569
คนที่วางแผนภาษีปลายปีให้ส่งเงินได้ทั้งปีมาก่อน จะได้เห็นว่าทุนระดับไหนใช้สิทธิลดหย่อนพอดี และสมัครได้ทันทีเมื่อถึงวันเปิดขาย
ภาษีมาก่อน ลดหย่อนได้สูงสุด 300,000 บาทต่อปี
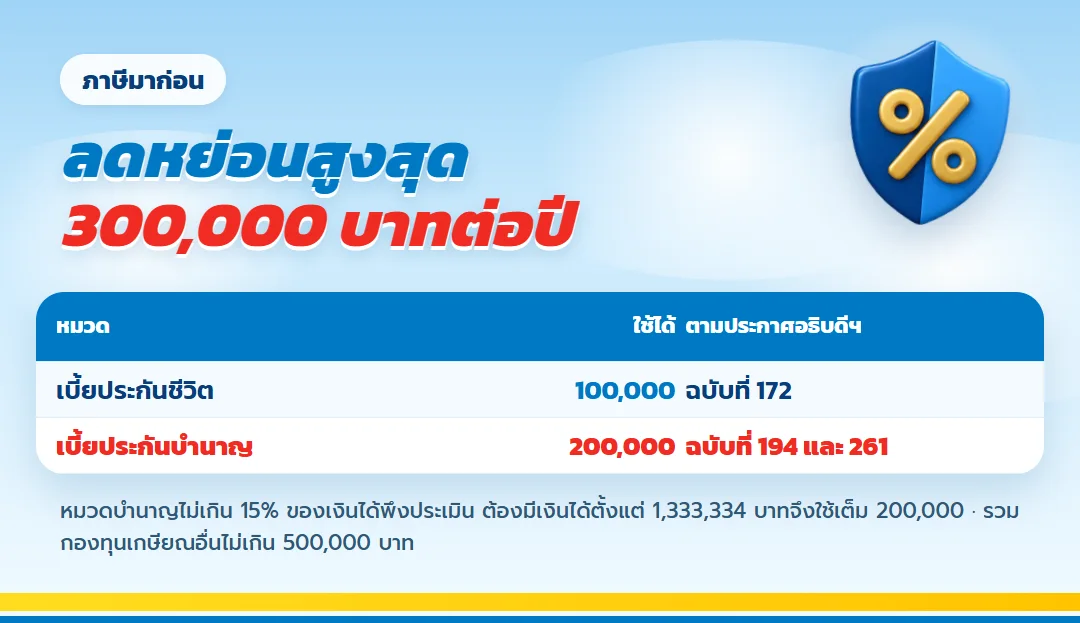
เบี้ยของบำนาญชุดนี้ลดหย่อนได้สองชั้น ชั้นแรกกินวงเงิน 100,000 บาทของหมวดเบี้ยประกันชีวิต (ประกาศอธิบดีกรมสรรพากรฉบับที่ 172) ชั้นที่สองกินวงเงิน 200,000 บาทของหมวดบำนาญ (ฉบับที่ 194 และ 261) สองชั้นรวมกันได้สูงสุด 300,000 บาทต่อปี
ฝั่งหมวดบำนาญจำกัดไว้ที่ 15% ของเงินได้พึงประเมิน ใครจะใช้เต็ม 200,000 บาทจึงต้องมีเงินได้ถึง 1,333,334 บาทต่อปี และยังมีเพดานรวมของเงินออมเพื่อเกษียณทุกชนิดอีก 500,000 บาท ซึ่งนับกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน และ RMF เข้าไปด้วย ตรวจหลักเกณฑ์ล่าสุดที่กรมสรรพากร
เบี้ยใกล้ 200,000 บาทต่อปี สี่แบบได้ทุนและบำนาญต่างกันอย่างไร
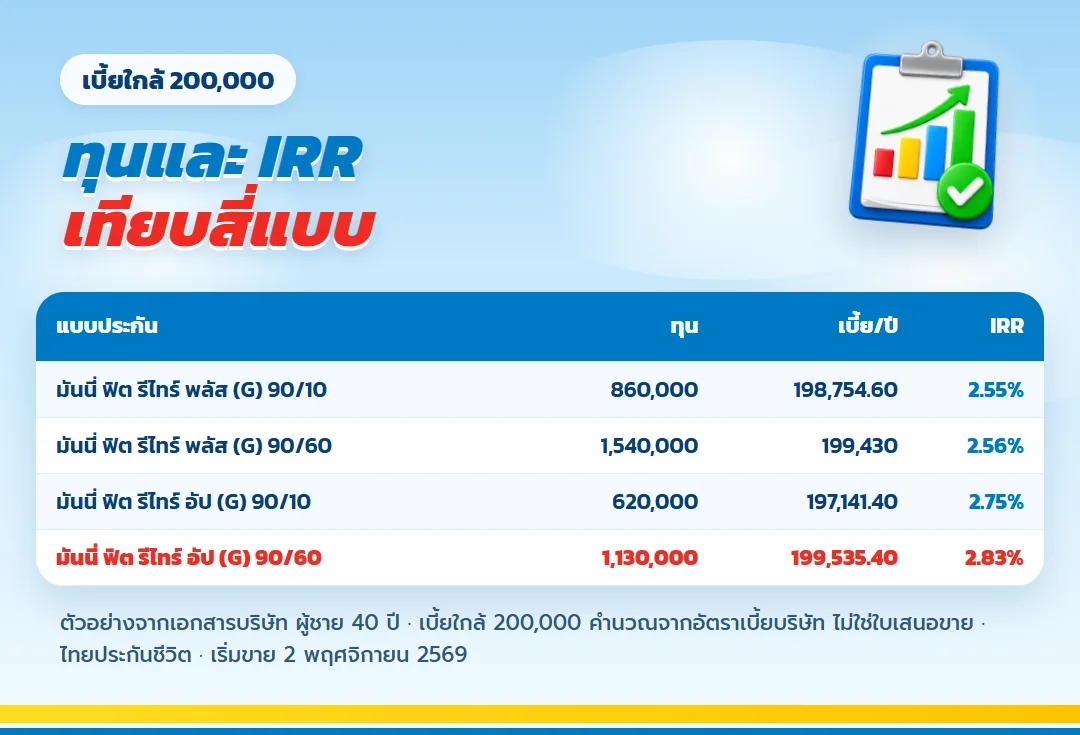
ตารางนี้ใช้ชายอายุ 40 ปีทุกแบบ และเลือกทุนที่เบี้ยต่อปียังไม่เกิน 200,000 บาท ตัวเลขมาจากการคูณอัตราเบี้ยของบริษัท ไม่ใช่ใบเสนอขาย ส่วนภาษีที่ลดได้จริงขึ้นกับขั้นภาษีของแต่ละคน
| แบบประกัน | ทุน | เบี้ย/ปี | จ่าย | บำนาญรวม | IRR |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 | 860,000 | 198,754.60 | 10 ปี | 4,128,000 | 2.55% |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 | 1,540,000 | 199,430 | 20 ปี | 7,392,000 | 2.56% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/10 | 620,000 | 197,141.40 | 10 ปี | 4,805,000 | 2.75% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/60 | 1,130,000 | 199,535.40 | 20 ปี | 8,757,500 | 2.83% |
แบบที่จ่ายถึงอายุ 60 ปีเลือกทุนได้ใหญ่กว่าแบบจ่าย 10 ปีมาก เมื่อเบี้ยต่อปีใกล้กัน บำนาญรวมจึงมากกว่า ส่วน IRR ที่สูงสุดในสี่แบบเป็นของ มันนี่ ฟิต รีไทร์ อัป (G) 90/60 คือ 2.83% ตามเอกสารบริษัท
สองตระกูล สองแนวคิดเงินบำนาญ
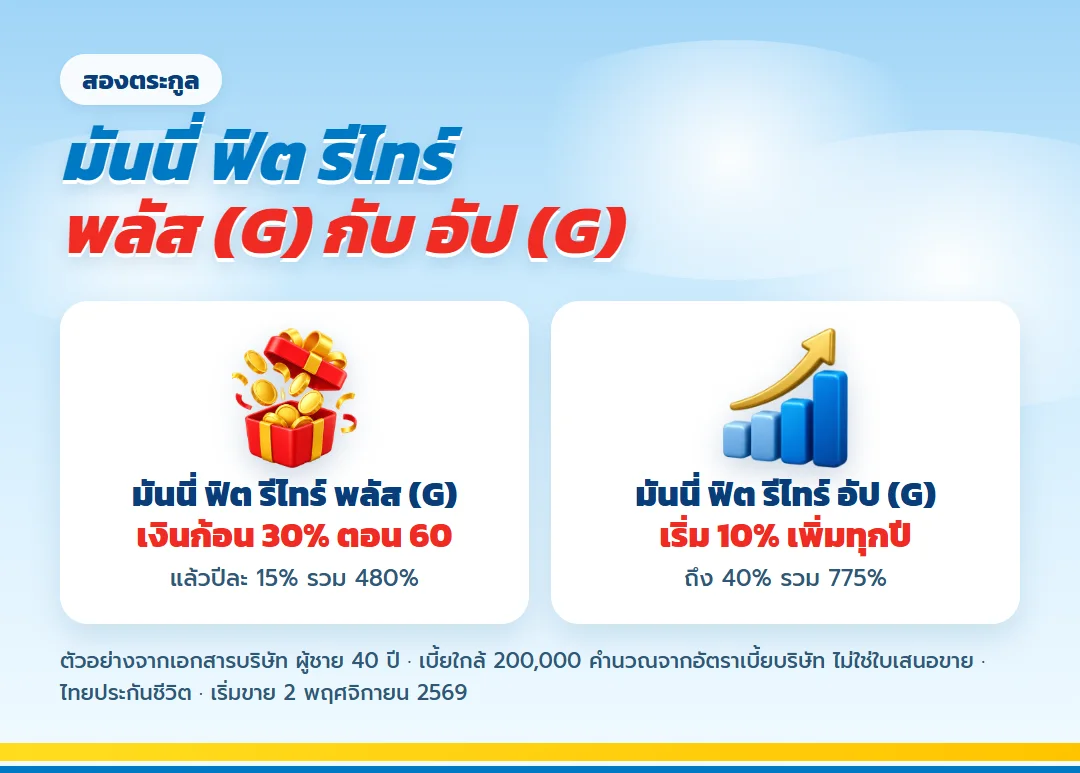
ตระกูล มันนี่ ฟิต รีไทร์ พลัส (G) เน้นเงินก้อนใหญ่ตอนอายุ 60 ปี ส่วนตระกูล มันนี่ ฟิต รีไทร์ อัป (G) เริ่มบำนาญเบากว่าแต่เพิ่มให้ทุกปี
| ตระกูล | เลือกระยะจ่ายเบี้ย | บำนาญที่ได้ |
| มันนี่ ฟิต รีไทร์ พลัส (G) | สั้น 10 ปี (AW09) หรือยาวถึงอายุ 60 ปี (AW10) | เงินก้อน 30% ของทุนตอนอายุครบ 60 ปี แล้วปีละ 15% ถึงอายุ 90 ปี รวม 480% |
| มันนี่ ฟิต รีไทร์ อัป (G) | สั้น 10 ปี (AW11) หรือยาวถึงอายุ 60 ปี (AW12) | งวดแรก 10% ของทุนตอนอายุครบ 60 ปี บวกปีละ 1% จนเป็น 40% ตอนอายุ 90 ปี รวม 775% |
- อ่านเคสเบี้ยใกล้ 200,000 ของ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10
- อ่านเคสลดหย่อนทุกปีของ มันนี่ ฟิต รีไทร์ พลัส (G) 90/60
- อ่านเคสบำนาญโตทุกปีของ มันนี่ ฟิต รีไทร์ อัป (G) 90/10
- อ่านเคส IRR สูงสุดของ มันนี่ ฟิต รีไทร์ อัป (G) 90/60
เงื่อนไขร่วมที่เหมือนกันทุกแบบ
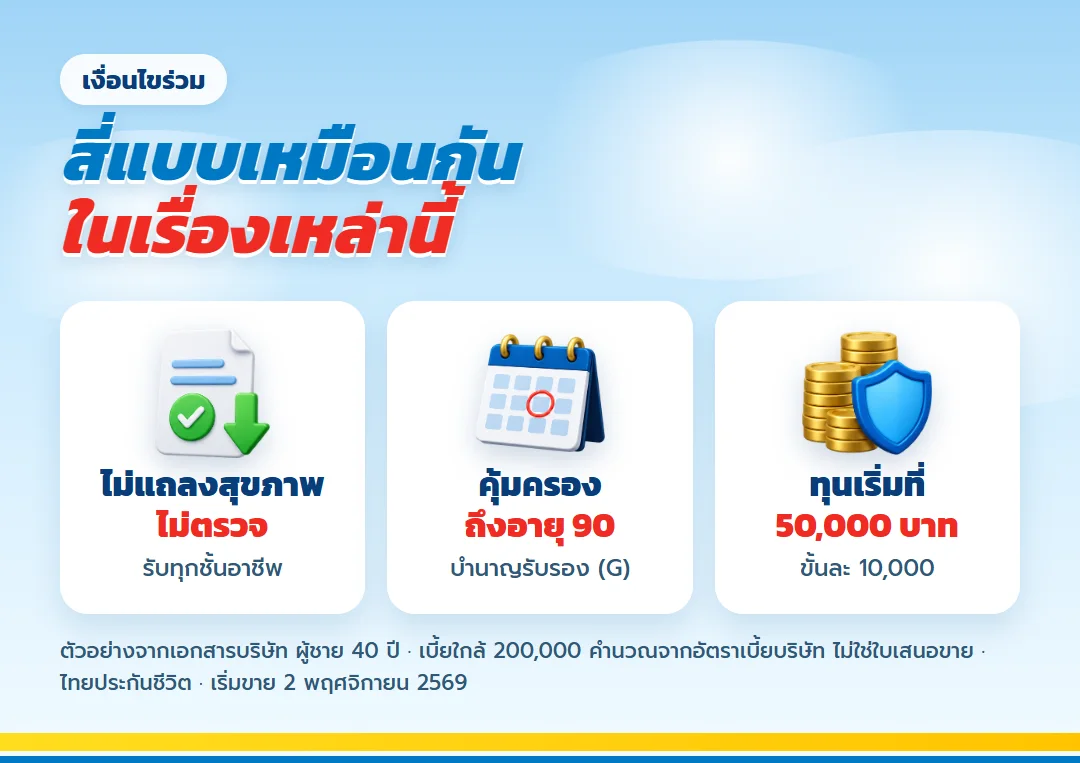
- ความคุ้มครองไปสิ้นสุดที่อายุ 90 ปี ทุนเริ่มที่ 50,000 บาท และขยับขั้นละ 10,000 บาท
- ไม่มีตรวจสุขภาพ ไม่มีแบบสอบถามสุขภาพ และรับทุกชั้นอาชีพ
- ระยะจ่าย 10 ปีรับสมัครอายุ 20–49 ปี ส่วนระยะจ่ายถึงอายุ 60 ปีรับสมัครอายุ 20–55 ปี
- จ่ายเบี้ยทั้งปี ครึ่งปี ไตรมาส หรือทุกเดือนก็ได้ และรูดบัตรเครดิตได้
- ขอรับบำนาญเป็นรายปี หรือแบ่ง 12 งวดต่อปีก็ได้ แต่งวดรายเดือนต้องไม่ต่ำกว่า 5,000 บาท
- วงเงินซื้อรวมนับจากเบี้ยปีแรกของกรมธรรม์แบบ GIO Type B ทุกฉบับ ต้องไม่เกิน 30 ล้านบาทต่อราย
คำถามจากคนเงินได้สูงเกี่ยวกับแบบบำนาญใหม่
ไทยประกันชีวิตเริ่มขายบำนาญชุดใหม่นี้วันไหน
ตัวแทนเริ่มขายตั้งแต่ 2 พฤศจิกายน 2569
แบบไหนในสี่แบบให้ผลตอบแทนเฉลี่ยต่อปีสูงสุด
ตามเอกสารบริษัท มันนี่ ฟิต รีไทร์ อัป (G) 90/60 IRR 2.83% สำหรับเคสผู้ชายอายุ 40 ปี
ลดหย่อนภาษีได้เต็ม 200,000 บาทในหมวดบำนาญต้องมีเงินได้เท่าไหร่
ตั้งแต่ 1,333,334 บาทต่อปี เพราะหมวดบำนาญใช้ได้ไม่เกิน 15% ของเงินได้พึงประเมิน
ต้องตรวจสุขภาพก่อนสมัครไหม
ไม่ต้อง ทั้งสี่แบบไม่มีการตรวจและไม่มีแบบสอบถามสุขภาพ
แนบสัญญาเพิ่มเติมกับแบบใหม่ได้ไหม
ไม่ได้ ทั้งสี่แบบไม่เปิดให้แนบ
ข้อควรทราบก่อนเลือก
- เคสเบี้ยใกล้ 200,000 บาทคำนวณจากอัตราเบี้ยของบริษัท ไม่ใช่ใบเสนอขาย
- ต้องแจ้งบริษัทว่าจะใช้สิทธิลดหย่อน และสิทธิเป็นไปตามเกณฑ์กรมสรรพากร
- ความคุ้มครองและเงื่อนไขทั้งหมดยึดตามกรมธรรม์ที่บริษัทออกให้
อ่านตารางเบี้ยใกล้ 200,000 บาทอีกรอบ ด้วยสายตาคนชอบตัวเลข
ตัวเลขแรกที่ควรจับคู่กันคือทุนที่ซื้อได้ เมื่อตั้งเบี้ยไว้ใกล้ 200,000 บาทต่อปีเท่ากัน แบบจ่าย 10 ปีซื้อทุนได้ 860,000 บาทใน มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 และ 620,000 บาทใน มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ส่วนแบบจ่ายถึงอายุ 60 ปีซื้อทุนได้ 1,540,000 บาท และ 1,130,000 บาทตามลำดับ ทุนที่ต่างกันเกือบเท่าตัวนี้มาจากจำนวนปีที่จ่ายเบี้ย 10 ปีกับ 20 ปีในเคสชายอายุ 40 ปี
ตัวเลขที่สองคือบำนาญรวมทั้งสัญญา ตระกูล มันนี่ ฟิต รีไทร์ พลัส (G) ให้ 480% ของทุน ตระกูล มันนี่ ฟิต รีไทร์ อัป (G) ให้ 775% ของทุน เมื่อคูณกับทุนในตารางจึงได้ 4,128,000 บาทกับ 7,392,000 บาทสำหรับแบบที่รับก้อนแรก 30% และ 4,805,000 บาทกับ 8,757,500 บาทสำหรับแบบที่บำนาญเพิ่มทุกปี จุดที่คนชอบตัวเลขจะเห็นทันทีคือ ทุน 620,000 บาทของ มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ให้บำนาญรวมมากกว่าทุน 860,000 บาทของ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 เพราะอัตราบำนาญต่อทุนสูงกว่า แม้เงินปีแรกจะน้อยกว่า
ตัวเลขที่สามคือ IRR ซึ่งเรียงจาก 2.55% และ 2.56% ของตระกูล มันนี่ ฟิต รีไทร์ พลัส (G) ไปถึง 2.75% และ 2.83% ของตระกูล มันนี่ ฟิต รีไทร์ อัป (G) ค่านี้บริษัทคำนวณจากเคสชายอายุ 40 ปี ส่วนภาษีที่ลดได้จริงเป็นอีกส่วนหนึ่งที่ขึ้นกับขั้นภาษีของแต่ละคน จึงควรให้ตัวแทนคิดใบเสนอขายพร้อมตัวเลขภาษีเป็นรายกรณี แทนที่จะดู IRR อย่างเดียว
ข้อสุดท้ายสำหรับคนที่วางงบไว้ที่ 200,000 บาท เบี้ยระดับนี้ยังต่ำกว่าเพดานลดหย่อนรวม 300,000 บาทต่อปี แต่ชั้นบำนาญยังต้องไม่เกิน 15% ของเงินได้พึงประเมิน และเมื่อรวมกองทุนสำรองเลี้ยงชีพ กบข. และ RMF ต้องไม่เกิน 500,000 บาท ตัวเลขสองตัวนี้จึงเป็นตัวตัดสินว่าทุนในตารางควรเป็นเท่าไหร่สำหรับคุณ ไม่ใช่ตัวเลขเบี้ยกลม ๆ ที่ตั้งไว้ในใจ
สำหรับคนที่อยากเทียบสองตระกูลที่เบี้ยต่อปีใกล้กัน ตารางให้คู่เทียบมาแล้ว ทุน 860,000 บาทของ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 กับทุน 1,130,000 บาทของ มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ใช้เบี้ยต่อปีใกล้กันที่ 198,754.60 บาทและ 199,535.40 บาท แต่บำนาญรวมต่างกันจาก 4,128,000 บาทเป็น 8,757,500 บาท ส่วนต่างนี้มาจากสองแรงรวมกัน คือจำนวนปีที่จ่ายเบี้ยนานกว่าเท่าตัว และอัตราบำนาญต่อทุนที่สูงกว่า ใครที่รับได้กับการผูกเบี้ยถึงอายุ 60 ปี ตัวเลขชุดนี้คือเหตุผลที่ควรเปิดดู มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ก่อนแบบอื่น
ก่อนวันเปิดขาย ควรเตรียมอะไร
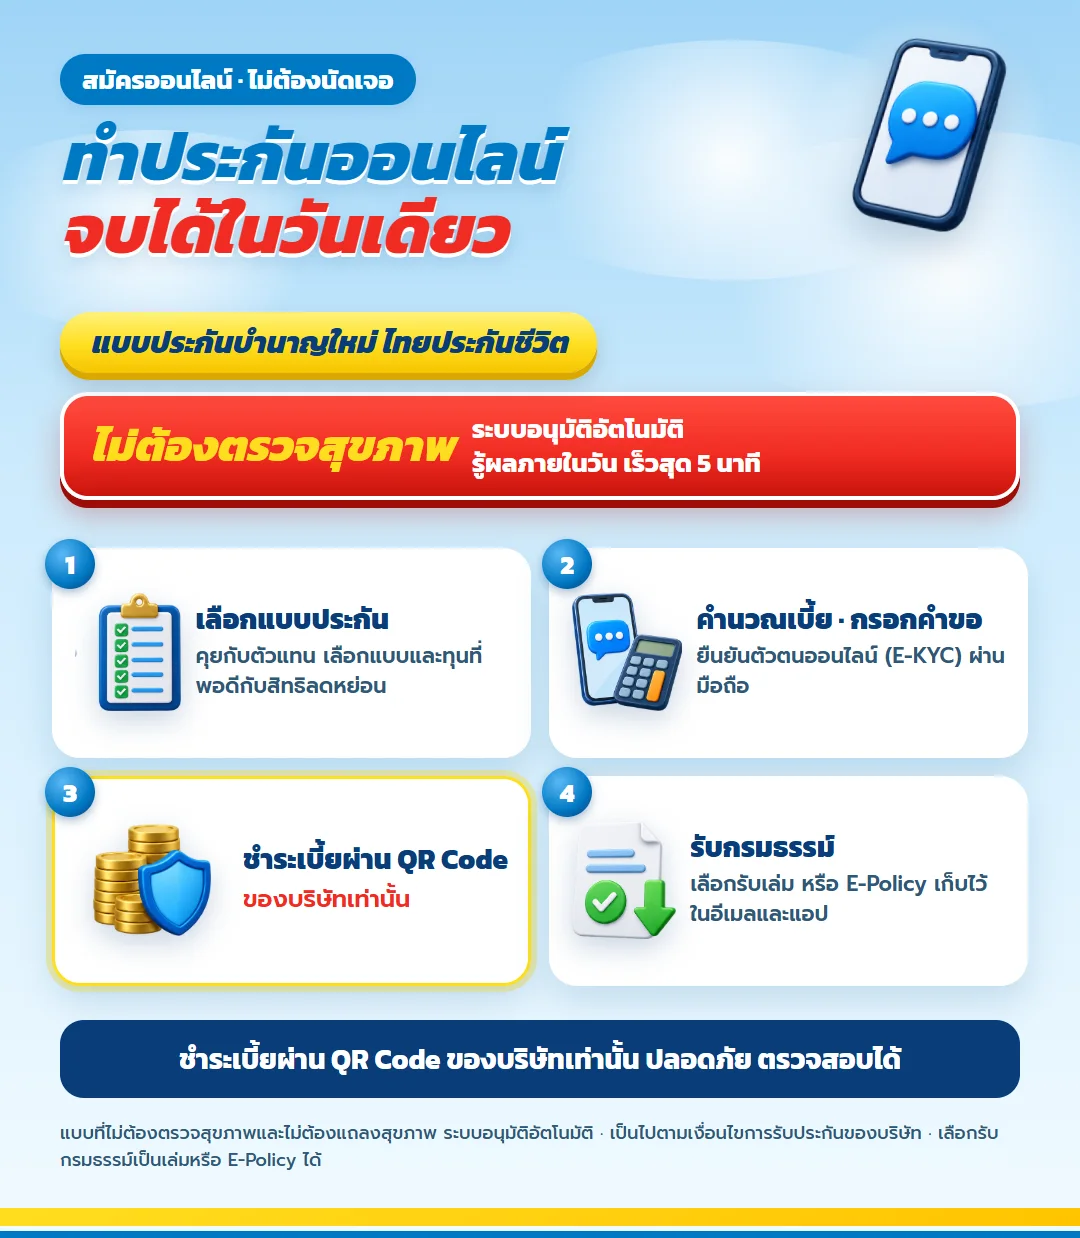
ก่อนถึงวันเปิดขาย ให้รวบรวมอายุ เพศ เงินได้ทั้งปีคร่าว ๆ และเงินออมเพื่อเกษียณที่ใช้สิทธิไปแล้ว เช่นกองทุนสำรองเลี้ยงชีพหรือ RMF จะได้รู้ว่าแบบไหนในสี่แบบอยู่ในเพดาน 500,000 บาทพอดี จากนั้นสมัครออนไลน์ต่อได้โดยไม่ต้องตรวจสุขภาพ
แบบประกันที่กล่าวถึงในบทความนี้
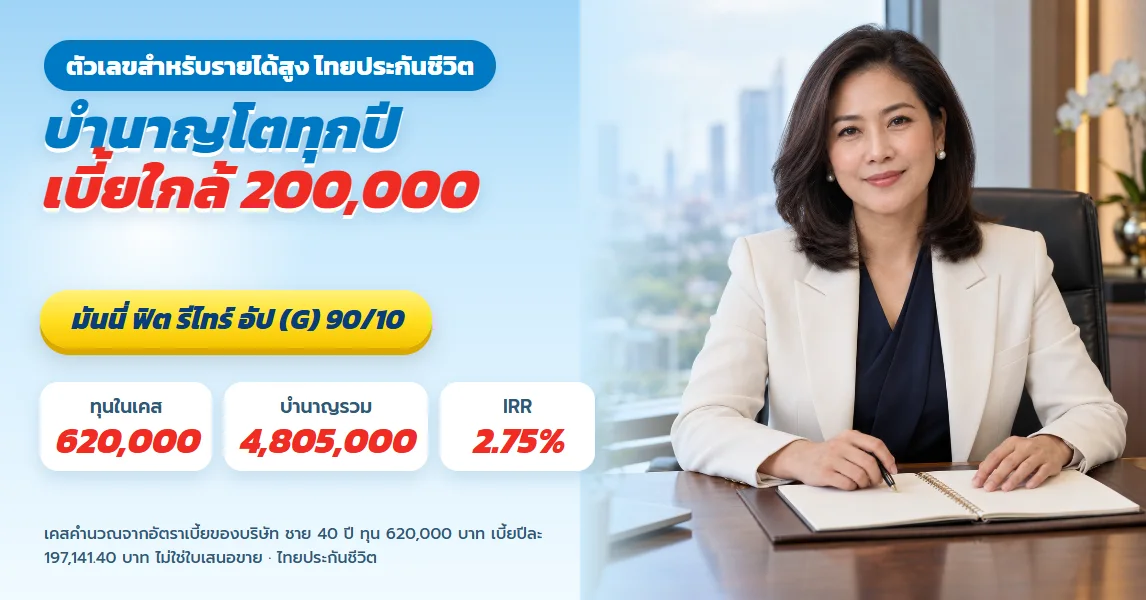
มันนี่ ฟิต รีไทร์ อัป (G) 90/10 ไทยประกันชีวิต บำนาญเพิ่มทุกปี เบี้ยใกล้ 200,000 ลดหย่อนภาษี
ดูรายละเอียด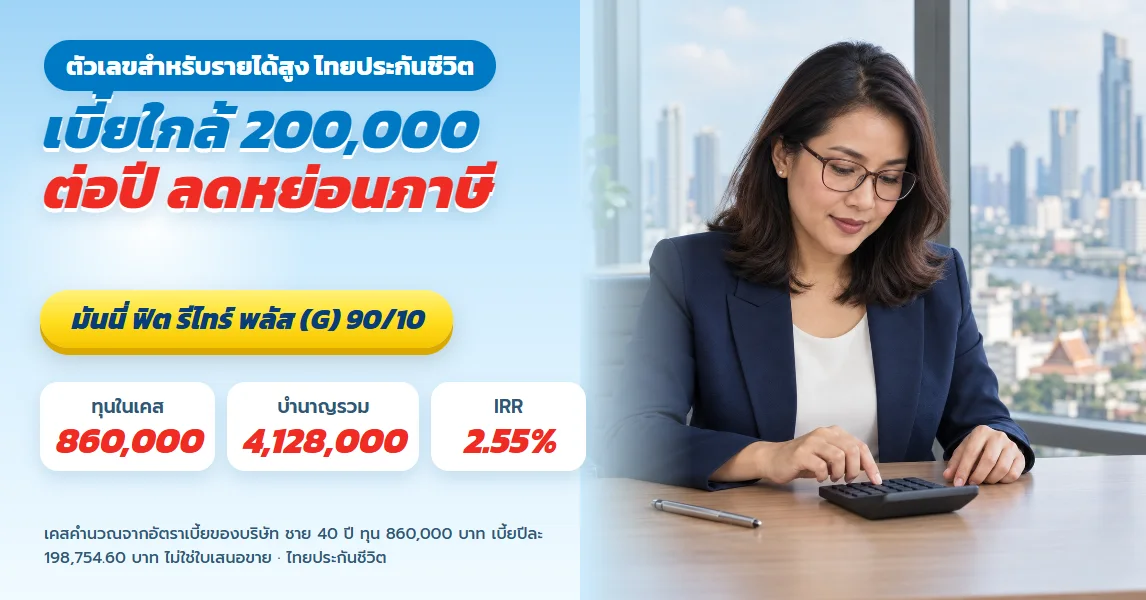
มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต เบี้ยใกล้ 200,000 ต่อปี ลดหย่อนภาษีเต็มสิทธิบำนาญ
ดูรายละเอียด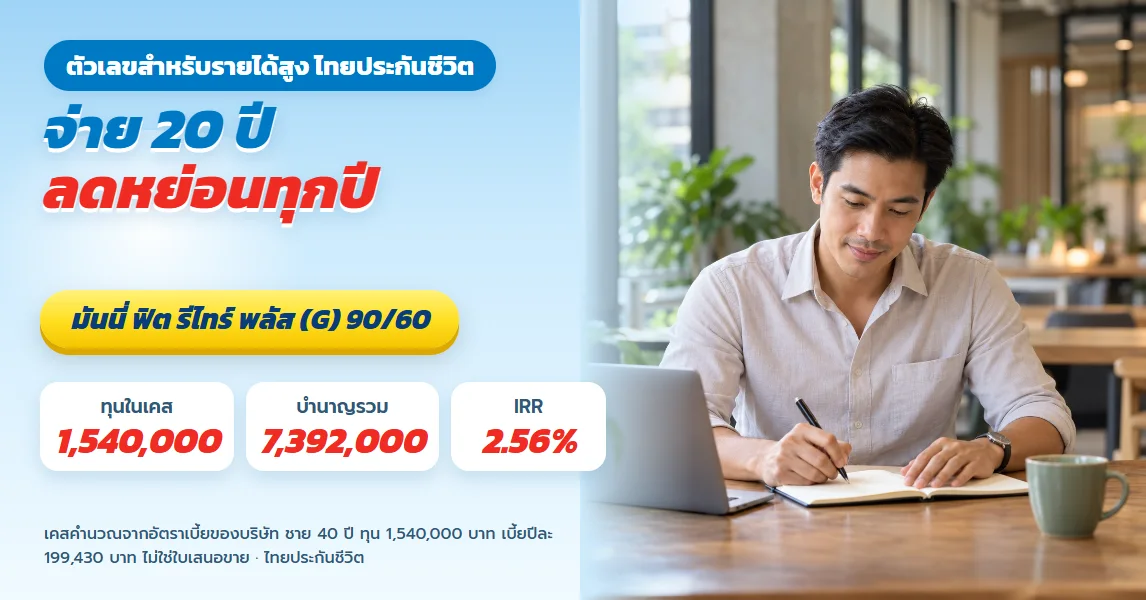
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต จ่าย 20 ปี เบี้ยใกล้ 200,000 ลดหย่อนภาษีทุกปี
ดูรายละเอียด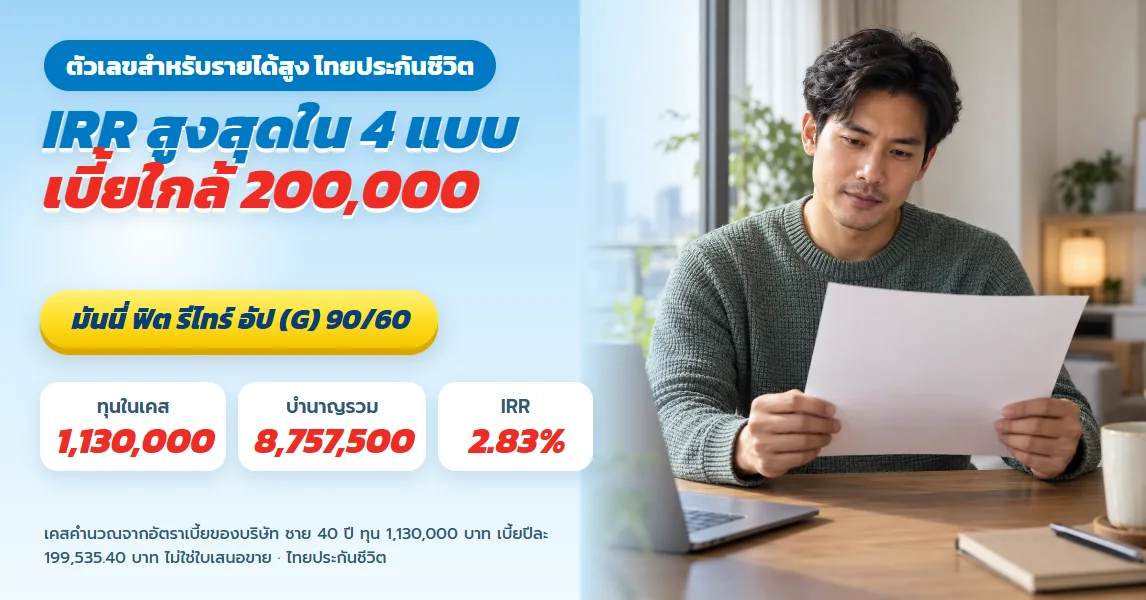
มันนี่ ฟิต รีไทร์ อัป (G) 90/60 ไทยประกันชีวิต IRR 2.83% เบี้ยใกล้ 200,000 บำนาญเพิ่มทุกปี
ดูรายละเอียดมันนี่ ฟิต รีไทร์ อัป (G) 90/10 ไทยประกันชีวิต บำนาญเพิ่มทุกปี เบี้ยใกล้ 200,000 ลดหย่อนภาษี
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/10 ไทยประกันชีวิต เบี้ยใกล้ 200,000 ต่อปี ลดหย่อนภาษีเต็มสิทธิบำนาญ
ดูรายละเอียดมันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต จ่าย 20 ปี เบี้ยใกล้ 200,000 ลดหย่อนภาษีทุกปี
ดูรายละเอียดมันนี่ ฟิต รีไทร์ อัป (G) 90/60 ไทยประกันชีวิต IRR 2.83% เบี้ยใกล้ 200,000 บำนาญเพิ่มทุกปี
ดูรายละเอียดบทความอื่นที่ผู้คนสนใจ
ลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียด
ซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียด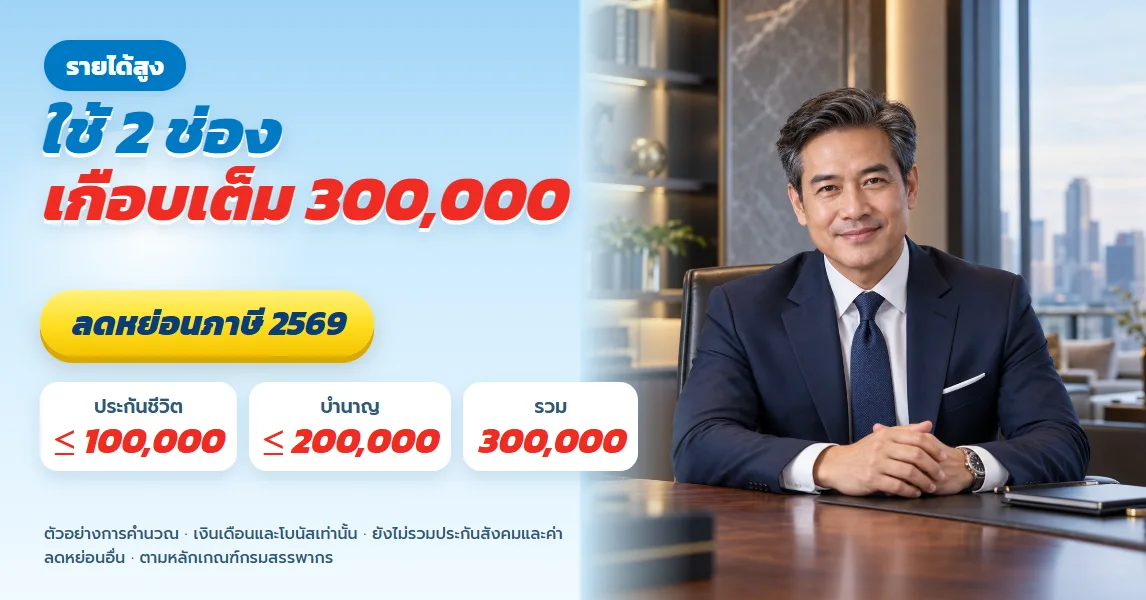
ประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียด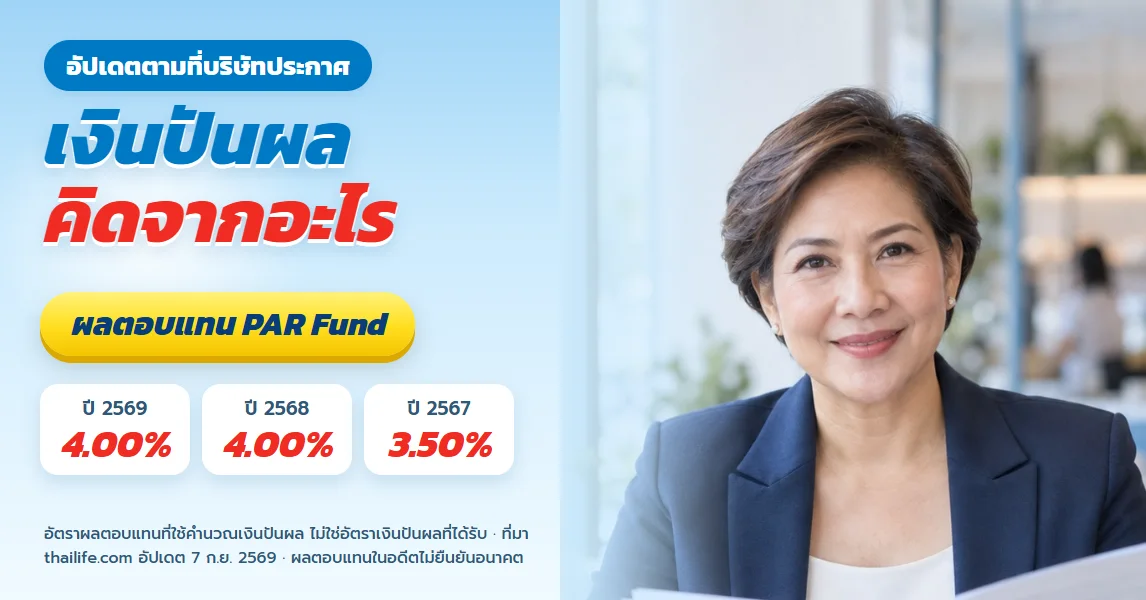
เงินปันผลประกันชีวิต ไทยประกันชีวิต อัตราผลตอบแทนที่ประกาศ และกองเงินลงทุนในอะไร
ดูรายละเอียด
อัตราผลตอบแทนไลฟ์เวิร์ส ไทยประกันชีวิต ล่าสุด อัปเดตทุกเดือน
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียดซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียดประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียดเงินปันผลประกันชีวิต ไทยประกันชีวิต อัตราผลตอบแทนที่ประกาศ และกองเงินลงทุนในอะไร
ดูรายละเอียดอัตราผลตอบแทนไลฟ์เวิร์ส ไทยประกันชีวิต ล่าสุด อัปเดตทุกเดือน
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้