ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% เทียบออมส่งสั้น และวางคู่บำนาญเมื่อ LifeVERSE ใช้ช่องแสนแรก 20 ปี
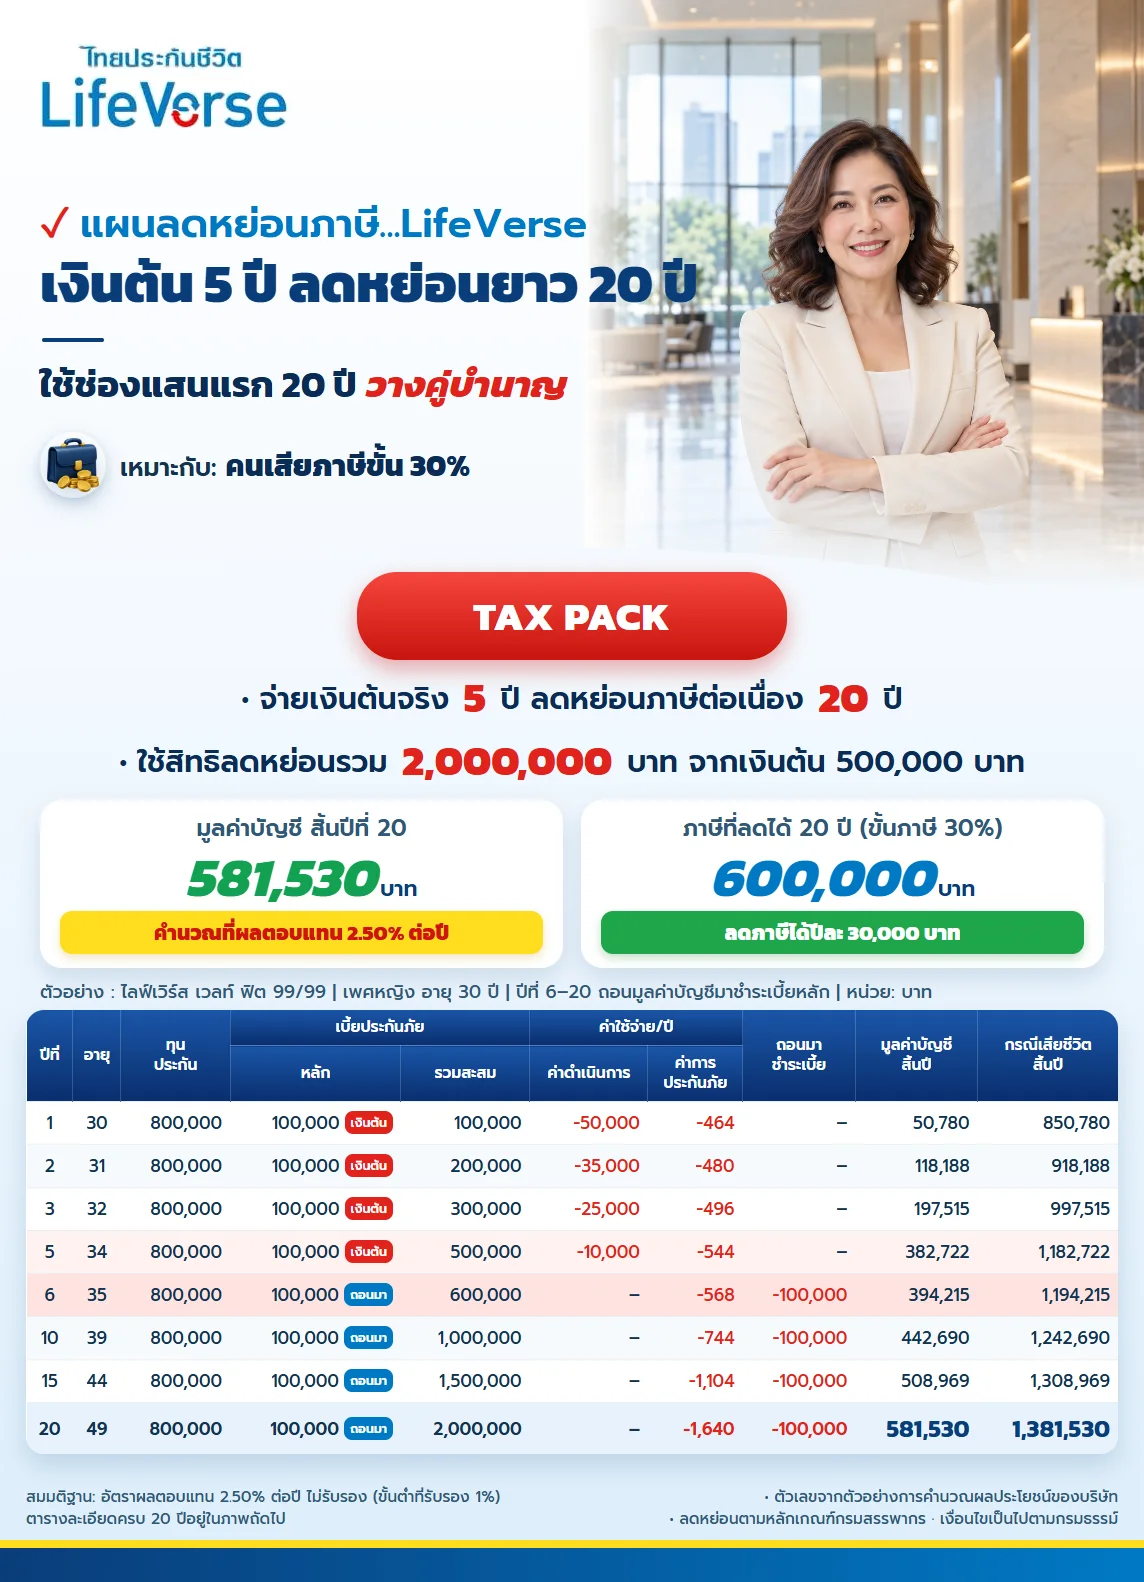
ไลฟ์เวิร์ส ลดหย่อนภาษี สำหรับคนขั้นภาษี 30% ลดภาษีได้ปีละ 30,000 บาท ต่อเนื่อง 20 ปี รวม 600,000 บาท จากเงินสดที่จ่ายจริงเพียง 500,000 บาทใน 5 ปีแรก แต่ต้องวางให้ถูกช่อง เพราะ LifeVERSE ใช้ช่องประกันชีวิต 100,000 ไปตลอด 20 ปี มูลค่าบัญชีคำนวณจากตัวอย่างของบริษัท ผู้หญิงอายุ 30 ปี ทุน 800,000 เบี้ยหลักปีละ 100,000 สมมติผลตอบแทน 2.50% ต่อปี ไม่รับรอง บริษัทรับรองขั้นต่ำ 1%
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% เทียบออมส่งสั้น
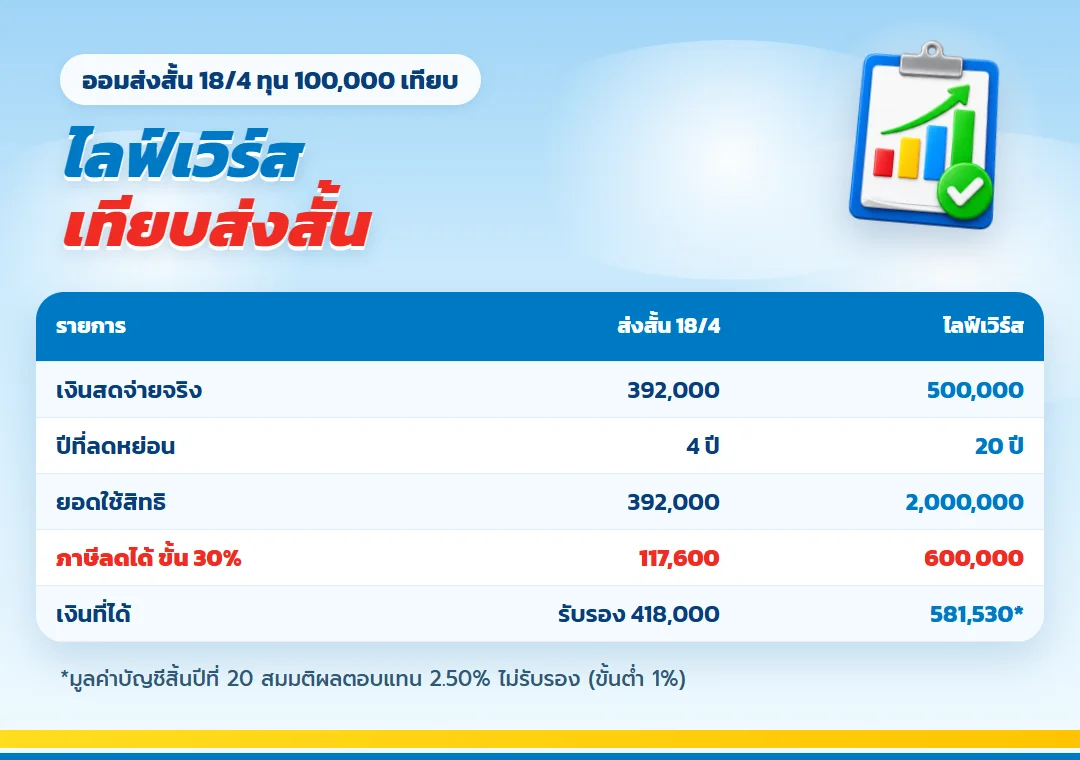
| รายการ | ออมส่งสั้น 18/4 | ไลฟ์เวิร์ส 99/99 |
| เงินต้นของคุณ | 392,000 (4 ปี) | 500,000 (5 ปี) |
| จำนวนปีที่ลดภาษี | 4 ปี | 20 ปี |
| รวมยอดลดหย่อน | 392,000 | 2,000,000 |
| ภาษีที่ไม่ต้องจ่าย (ขั้น 30%) | 117,600 | 600,000 |
| ปลายทาง | 418,000 แน่นอนตามสัญญา | 581,530 ถ้าได้ 2.50% ต่อปี |
ส่วนต่างภาษีที่ลดได้ห่างกันมากในขั้น 30% เพราะ LifeVERSE ใช้สิทธิได้นานกว่า 5 เท่า แต่เงินที่ได้ของแบบส่งสั้นเป็นตัวเลขรับรอง ส่วนมูลค่าบัญชีเป็นสมมติฐาน
LifeVERSE ใช้ช่องแสนแรก 20 ปี วางคู่บำนาญ
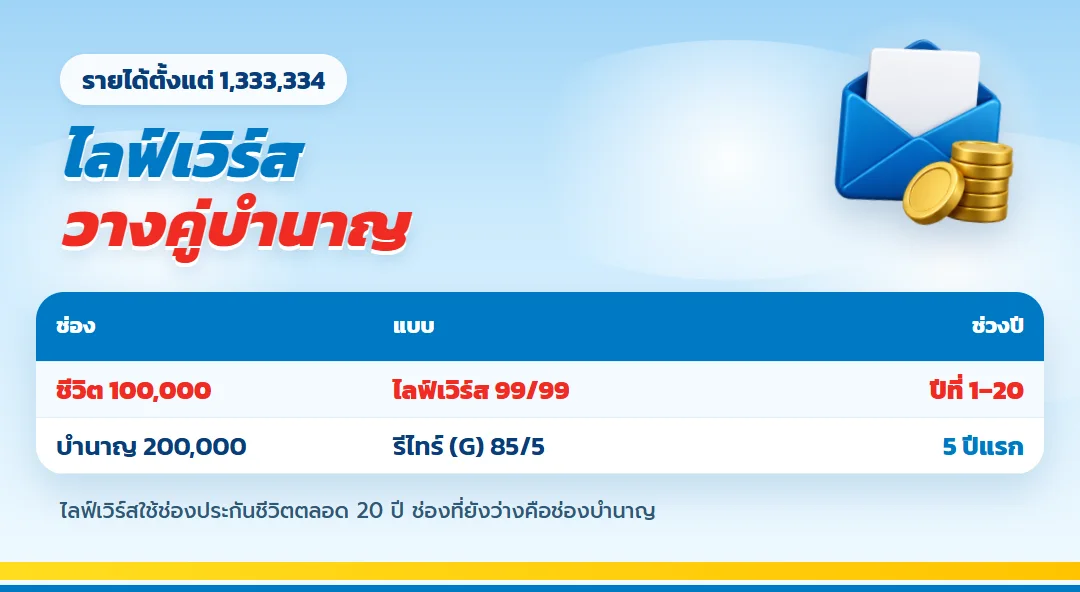
| ช่อง | แบบ | ช่วงปี |
| ประกันชีวิต 100,000 | ไลฟ์เวิร์ส 99/99 | ปีที่ 1–20 |
| บำนาญ 200,000 | มันนี่ ฟิต รีไทร์ (G) 85/5 | 5 ปีแรก |
เมื่อ LifeVERSE ใช้ช่องประกันชีวิตเต็มแล้ว แบบออมส่งสั้นจะไม่ได้สิทธิเพิ่ม ช่องที่ยังว่างคือช่องบำนาญ คนรายได้ตั้งแต่ 1,333,334 บาทต่อปีใช้ บำนาญ 85/5 เติมได้อีก 200,000 ผลตอบแทนเฉลี่ยของบำนาญประมาณ 2.06% ต่อปี
ก่อนตัดสินใจ อ่าน 3 ข้อนี้
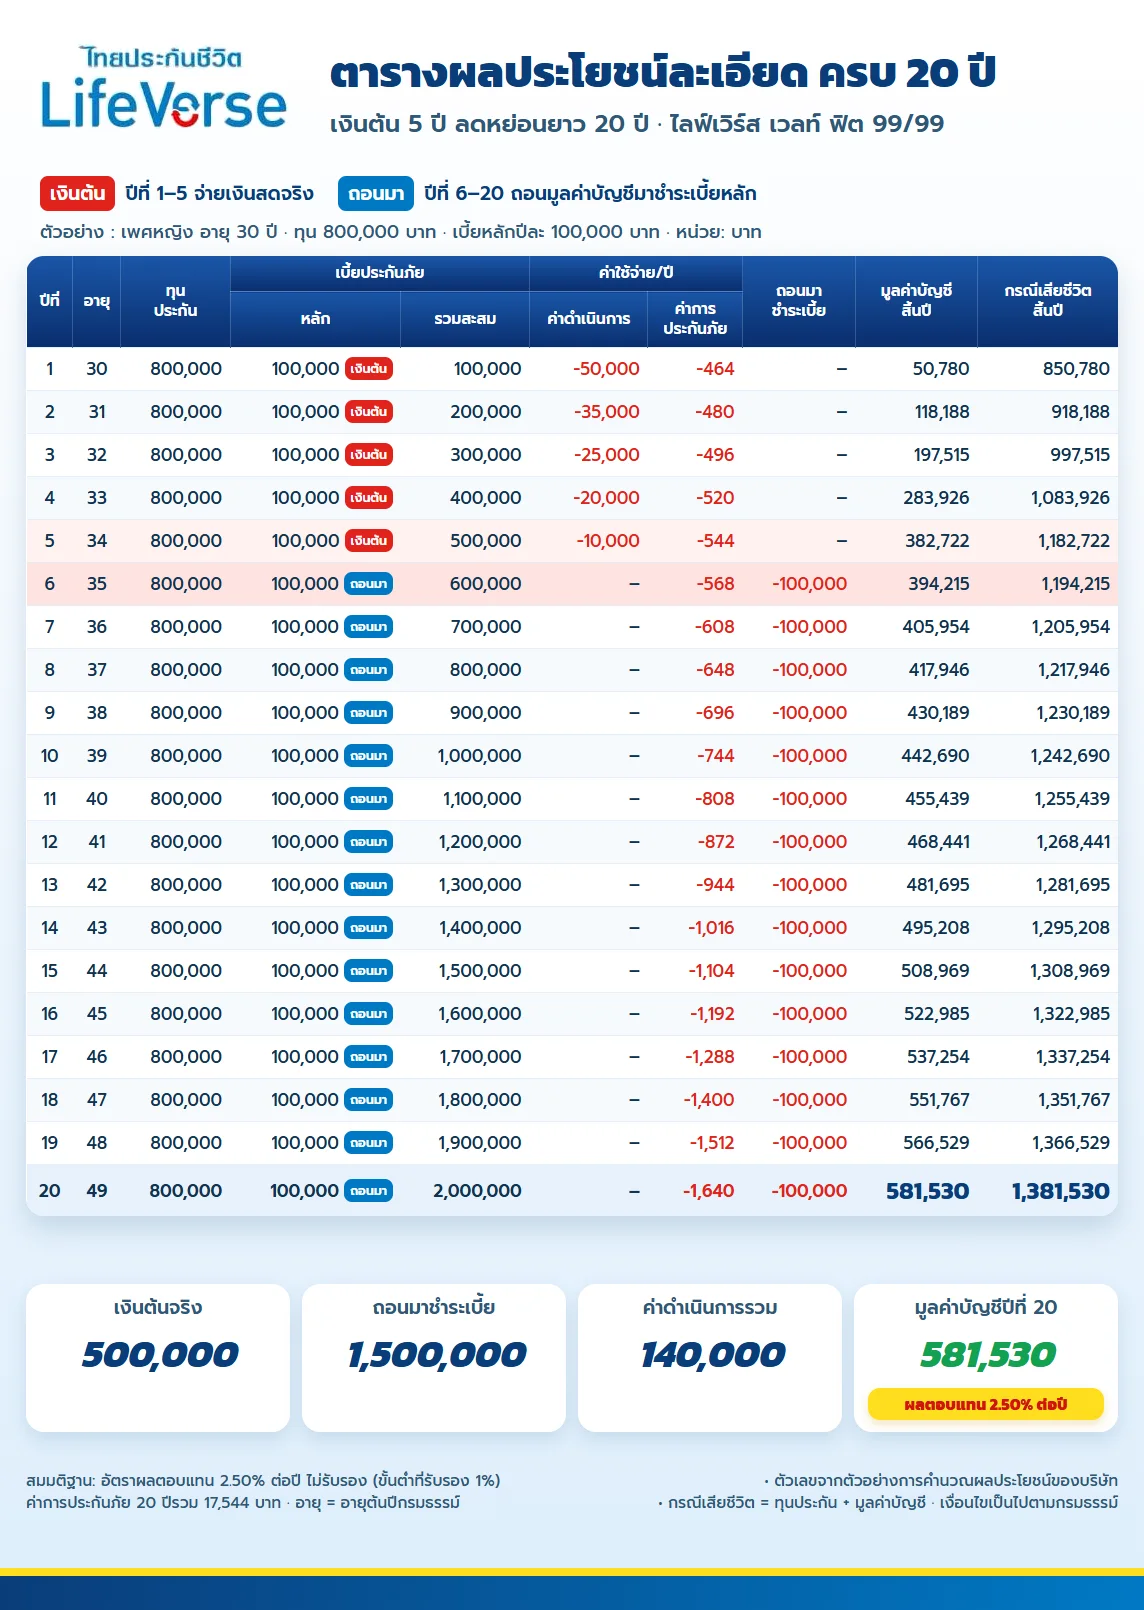
- 2.50% เป็นอัตราตัวอย่าง ผลจริงอาจต่ำกว่า แต่ไม่ต่ำกว่า 1%
- ทุกครั้งที่ถอนมาชำระเบี้ย มูลค่าบัญชีและเงินกรณีเสียชีวิตลดลงตามยอดที่ถอน
- ค่าดำเนินการ 5 ปีแรกรวม 140,000 บาท ไม่ควรเลิกกลางทางช่วงต้น
รายละเอียดแผนและใบสรุปแพ็กฉบับเต็มอยู่ในหน้า ไลฟ์เวิร์ส เวลท์ ฟิต 99/99
คำถามที่พบบ่อย
ถ้าขั้นภาษีลดลงในอนาคต?
ภาษีที่ลดได้ต่อปีจะลดตาม ตัวเลข 600,000 คิดว่าอยู่ขั้น 30% ทุกปี
มูลค่าบัญชีปีที่ 20 ต่ำกว่านี้ได้ไหม?
ได้ ถ้าผลตอบแทนจริงต่ำกว่า 2.50% บริษัทรับรองขั้นต่ำ 1% ต่อปี
ควรเริ่มปีนี้ไหม?
ถ้าตั้งใจจะใช้ จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ ปีนี้ก็นับเป็นปีแรกของการใช้สิทธิ
ข้อกำหนดและคำเตือน
- ภาษีที่ลดได้คิดจากเบี้ย 100,000 ต่อปี คูณขั้นภาษีบนสุด 30%
- มูลค่าบัญชีเกิน 1% ไม่รับรอง เงื่อนไขการถอนเป็นไปตามกรมธรรม์
- ใช้สิทธิตามที่กรมสรรพากรกำหนด
- ประกันชีวิตไม่ใช่เงินฝาก
วางลดหย่อน 20 ปีให้ครบสองช่อง
ส่งรายได้ทั้งปี อายุ และกองทุนเกษียณที่มีอยู่ จะทำใบสรุป LifeVERSE คู่บำนาญให้ จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ ไม่มีข้อผูกมัด
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียด
ซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียด
ประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียด
ประกันชีวิตลดหย่อนภาษีควรเลือกจากอะไร
ดูรายละเอียด
เงินบำนาญกับเงินก้อนทำหน้าที่ต่างกันอย่างไร
ดูรายละเอียด
ลดหย่อนภาษีกับภาระส่งเบี้ยระยะยาวต้องดูพร้อมกัน
ดูรายละเอียด
ความคุ้มครองผู้ป่วยนอกควรพิจารณาจากอะไร
ดูรายละเอียด
เลือกวงเงินประกันสุขภาพจากพฤติกรรมใช้โรงพยาบาล
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียดซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียดประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียดประกันชีวิตลดหย่อนภาษีควรเลือกจากอะไร
ดูรายละเอียดเงินบำนาญกับเงินก้อนทำหน้าที่ต่างกันอย่างไร
ดูรายละเอียดลดหย่อนภาษีกับภาระส่งเบี้ยระยะยาวต้องดูพร้อมกัน
ดูรายละเอียดความคุ้มครองผู้ป่วยนอกควรพิจารณาจากอะไร
ดูรายละเอียดเลือกวงเงินประกันสุขภาพจากพฤติกรรมใช้โรงพยาบาล
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้