ซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ซื้อประกันลดหย่อนภาษีปลายปี เตรียมข้อมูลอะไร คิดช่องลดหย่อนที่เหลือ และเลือกทุนให้พอดีสิทธิ
ซื้อประกันลดหย่อนภาษีปลายปี ให้ได้สิทธิครบ ต้องรู้ก่อนว่าช่องลดหย่อนของตัวเองเหลือเท่าไร หลายคนมีประกันสุขภาพหรือกองทุนสำรองเลี้ยงชีพอยู่แล้ว ถ้าซื้อเต็มเพดานโดยไม่หักของเดิม ส่วนที่เกินจะไม่ได้สิทธิ บทความนี้รวมข้อมูลที่ต้องเตรียมและวิธีคิดช่องที่เหลือ
ข้อมูล 5 อย่างที่ต้องเตรียม
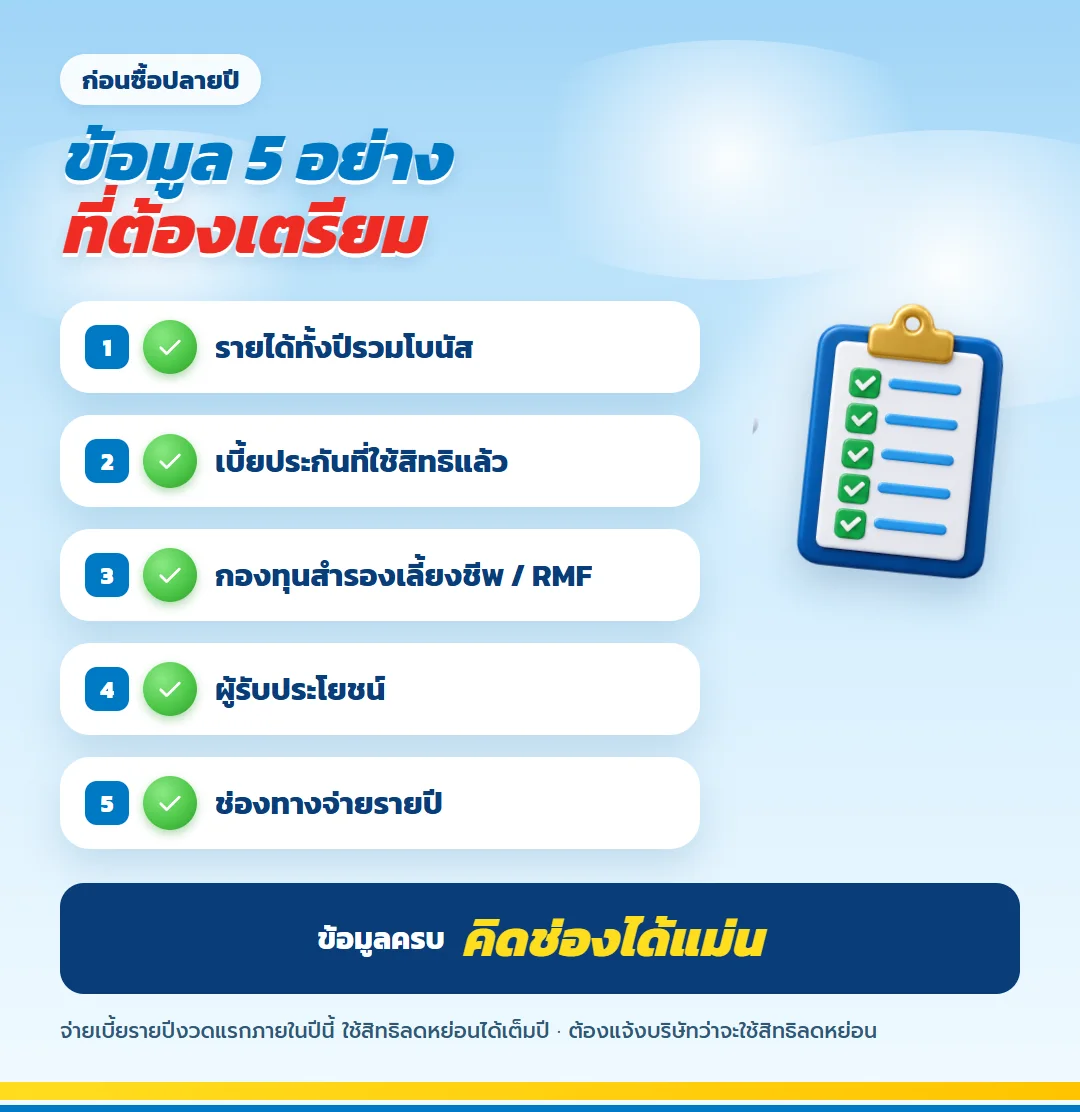
- รายได้ทั้งปีโดยประมาณ รวมโบนัส
- เบี้ยประกันชีวิตและประกันสุขภาพที่ใช้สิทธิไปแล้วในปีนี้
- ยอดกองทุนสำรองเลี้ยงชีพ RMF และกองทุนเกษียณอื่น
- ผู้รับประโยชน์ที่ต้องการระบุในกรมธรรม์
- ช่องทางจ่ายเบี้ยรายปีงวดแรก
ซื้อประกันลดหย่อนภาษีปลายปี คิดช่องที่เหลือก่อน
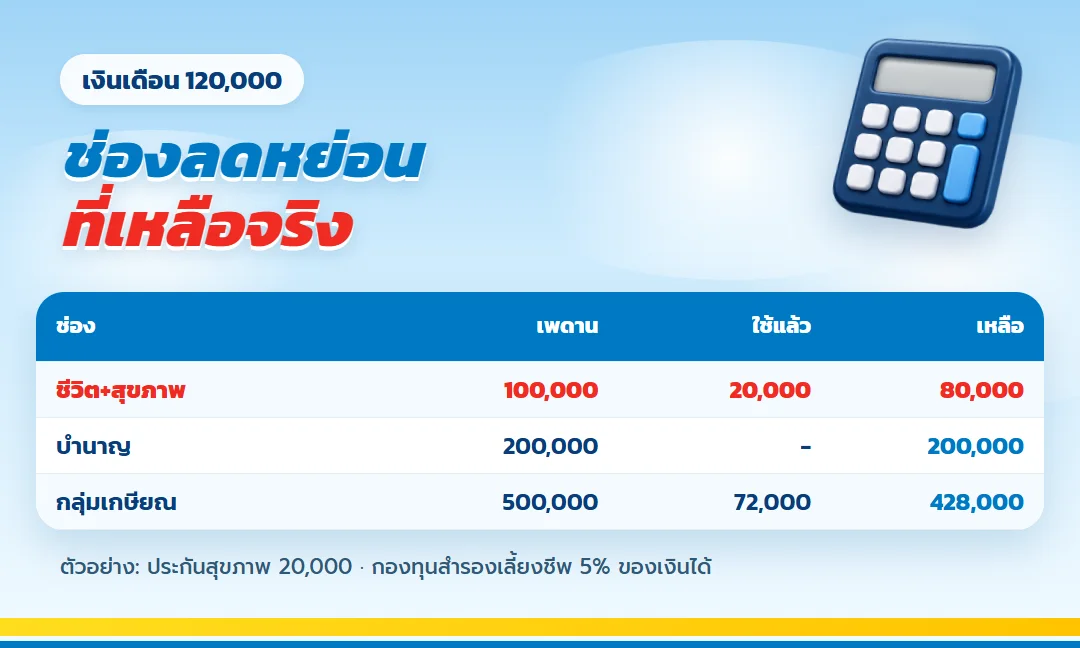
ตัวอย่างเงินเดือน 120,000 รายได้ทั้งปี 1,440,000 บาท มีประกันสุขภาพตัวเองอยู่แล้ว 20,000 และกองทุนสำรองเลี้ยงชีพ 5% ของเงินได้คือ 72,000 บาท
| ช่องลดหย่อน | เพดาน | ใช้ไปแล้ว | เหลือ |
| ประกันชีวิต + สุขภาพ | 100,000 | 20,000 | 80,000 |
| ประกันบำนาญ | 200,000 | - | 200,000 |
| กลุ่มเกษียณรวม | 500,000 | 72,000 | 428,000 |
ช่องประกันชีวิตเหลือ 80,000 ไม่ใช่ 100,000 ส่วนบำนาญยังใช้ได้เต็ม 200,000 เพราะกลุ่มเกษียณรวมยังไม่ถึง 500,000 ใช้ครบสองช่องนี้ภาษีปีนี้ลดจาก 162,000 เหลือ 96,600 บาท
เลือกทุนให้พอดีช่อง
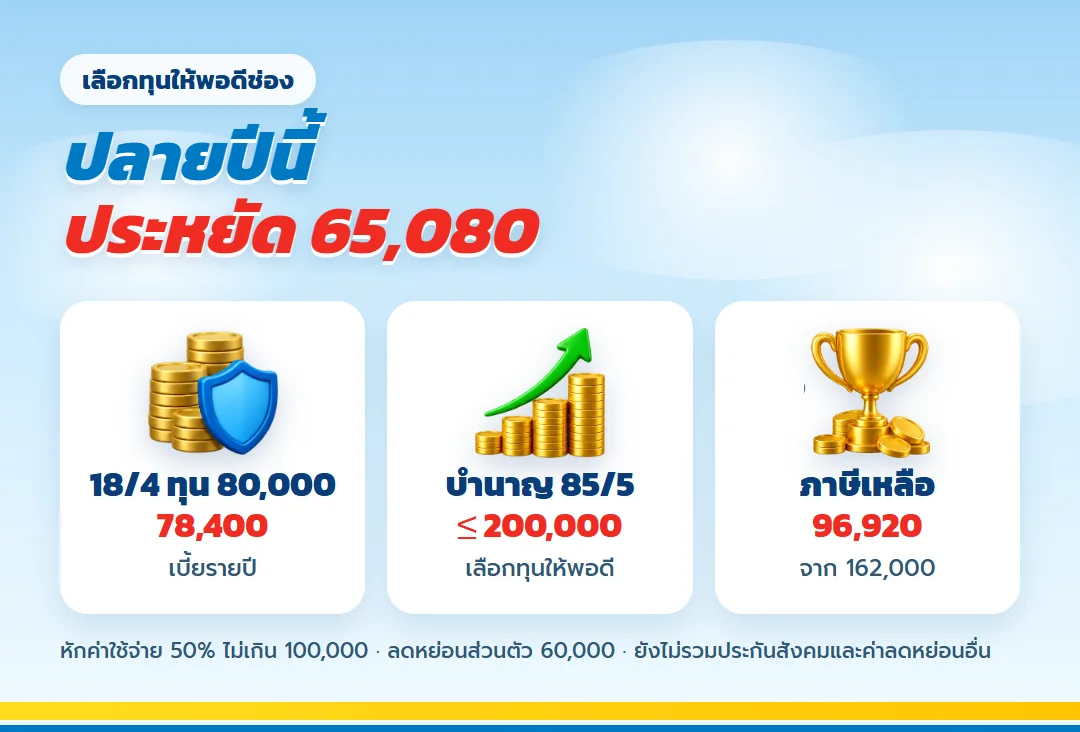
ช่องประกันชีวิต 80,000 ใช้ มันนี่ ฟิต เวลท์ตี้ 18/4 ทุน 80,000 เบี้ยรายปี 78,400 บาท ไม่ต้องตรวจสุขภาพ ได้เงินคืน 4% ของทุนทุกปีและครบสัญญา 350% ส่วนช่องบำนาญใช้ มันนี่ ฟิต รีไทร์ (G) 85/5 เลือกทุนให้เบี้ยไม่เกิน 200,000 ผลตอบแทนเฉลี่ยประมาณ 2.06% ต่อปี
ซื้อทั้งสองแบบในเดือนธันวาคมและจ่ายรายปี ภาษีปีนี้เหลือ 96,920 บาท ประหยัด 65,080 บาท
3 จุดที่ทำให้ไม่ได้สิทธิ
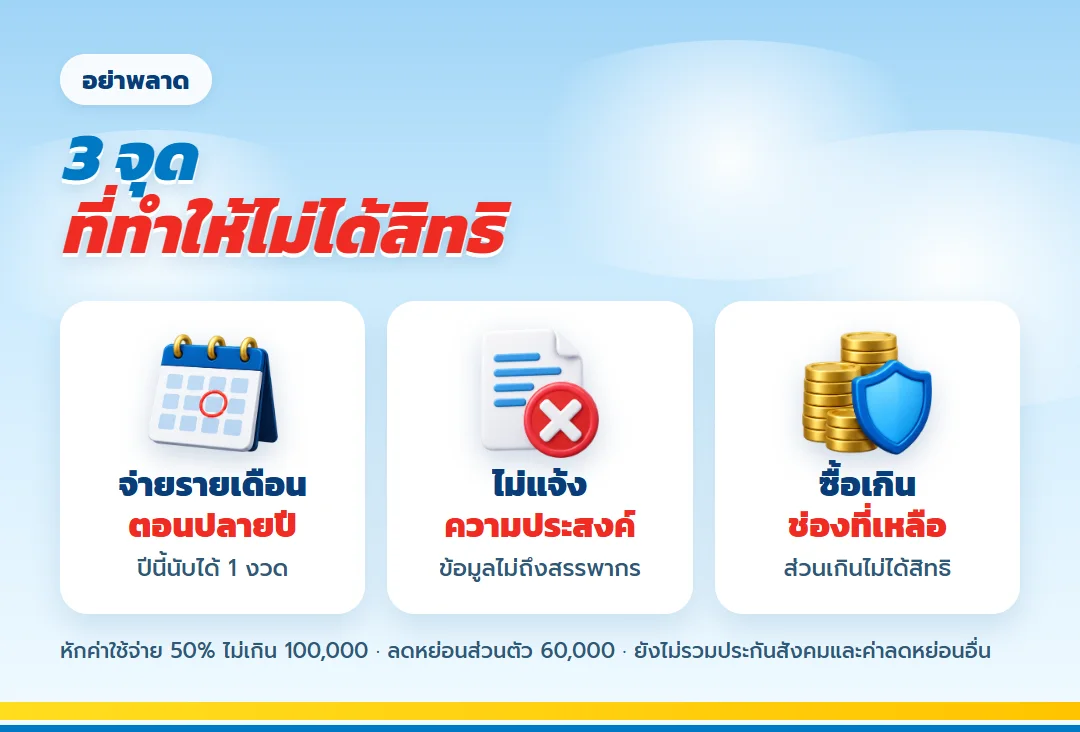
- จ่ายรายเดือนตอนปลายปี ปีนี้นับได้แค่งวดที่จ่ายจริง
- ไม่แจ้งความประสงค์ใช้สิทธิกับบริษัท ข้อมูลเบี้ยจึงไม่ถึงกรมสรรพากร
- ซื้อเกินช่องที่เหลือ ส่วนเกินไม่ได้สิทธิภาษี
ช่องที่เหลือปีนี้ ใช้ต่อได้ 20 ปี
ถ้าช่องประกันชีวิตยังว่าง ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 ใช้ช่องนั้นได้ 20 ปี จากเงินสด 5 ปีแรก ผลตอบแทนส่วนที่เกิน 1% ไม่รับรอง
ข้อมูลที่ต้องครบก่อนคุยเรื่องแบบประกัน
ซื้อประกันลดหย่อนภาษีปลายปีให้ตรงเป้าหมายต้องเริ่มจากภาพรวม ไม่ใช่เริ่มจากชื่อผลิตภัณฑ์ ข้อมูล 5 อย่างที่ควรวางบนโต๊ะเดียวกันคือเงินได้ทั้งปี ภาษีที่ถูกหัก เบี้ยประกันเดิม เงินสะสมเพื่อเกษียณ และงบที่จ่ายต่อเนื่องได้ เมื่อเห็นทั้งหมดจึงรู้ช่องที่เหลือและไม่เผลอซื้อซ้ำกับสิทธิที่ใช้ไปแล้ว
สลิปเดือนล่าสุดอย่างเดียวอาจไม่สะท้อนโบนัสหรือรายได้ที่เปลี่ยนระหว่างปี ควรรวบรวมเอกสารจากนายจ้างและประมาณยอดทั้งปีตามรายรับจริง หากมีหลายที่ทำงานต้องรวมข้อมูลก่อนคำนวณ ส่วนยอดหัก ณ ที่จ่ายใช้ตรวจเงินที่นำส่งไว้ ไม่ใช่ใช้แทนการคำนวณภาษีสุดท้าย
ทำแผนที่ช่องที่เหลือแบบอ่านง่าย
| เอกสารตั้งต้น | ใช้ตอบคำถามใด |
| หนังสือรับรองเบี้ยชีวิตและสุขภาพ | ช่องประกันของตัวเองใช้ไปแล้วเท่าใด |
| รายการกองทุนสำรองเลี้ยงชีพ | เพดานกลุ่มเกษียณถูกใช้ไปเพียงใด |
| ประมาณเงินได้ทั้งปี | อยู่ในขั้นภาษีใดและควรจัดงบแค่ไหน |
กองทุนสำรองเลี้ยงชีพต้องนำมาดูร่วมกับสิทธิกลุ่มเกษียณ การมองเฉพาะเพดานประกันบำนาญอาจทำให้ประมาณสิทธิเกินจริง ถ้ามีรายการที่ไม่แน่ใจ ให้ขอเอกสารจากฝ่ายบุคคลหรือผู้ดูแลกองทุนก่อนตัดสินใจ อย่าใช้ความจำแทนยอดในหลักฐาน
เลือกตามเวลาที่ต้องการใช้เงิน
เมื่อรู้วงเงินแล้ว ให้ถามต่อว่าเงินก้อนนี้มีหน้าที่อะไร ถ้าต้องการความคุ้มครองชีวิตพร้อมการออม ให้เทียบกำหนดรับเงินกับเป้าหมาย หากตั้งใจสร้างรายรับหลังเกษียณ ให้ดูเงื่อนไขบำนาญและความสามารถในการถือสัญญา เงินที่อาจต้องใช้ฉุกเฉินไม่ควรถูกนำไปผูกเพียงเพื่อประหยัดภาษี
จ่ายเบี้ยรายปีในช่วงปลายปีทำให้ยอดที่ชำระเกิดในปีนั้น แต่ผู้ซื้อควรเตรียมเงินสำหรับงวดถัดไปด้วย ลองทำปฏิทินรายรับรายจ่ายของปีหน้าและทำเครื่องหมายเดือนครบกำหนด หากเดือนนั้นชนกับค่าใช้จ่ายก้อนใหญ่ ควรลดทุนหรือเลือกภาระที่เบาลงตั้งแต่แรก
ขั้นตอนส่งเอกสารโดยไม่เร่งจนพลาด
- ขอใบเสนอขายและอ่านผลประโยชน์ ข้อยกเว้น และระยะชำระ
- กรอกข้อมูลสุขภาพและผู้รับประโยชน์จากข้อเท็จจริง
- สอบถามวันตัดรอบแล้วชำระผ่านช่องทางที่ตรวจสอบหลักฐานได้
- แจ้งความประสงค์ใช้สิทธิและติดตามหนังสือรับรองก่อนยื่นภาษี
จุดที่ทำให้เสียสิทธิมักไม่ใช่การคำนวณยาก แต่เป็นเอกสารไม่ครบ ชำระข้ามปี หรือเข้าใจว่ายอดเบี้ยทั้งหมดใช้ได้โดยไม่หักสิทธิเดิม ซื้อประกันลดหย่อนภาษีปลายปีจึงควรมีรายการตรวจรับหลังการขายเสมอ เก็บไฟล์หลักฐานไว้ในโฟลเดอร์เดียวและตั้งชื่อให้ค้นง่ายตอนยื่นแบบ
ทำกระดาษสรุปก่อนส่งข้อมูลให้ตัวแทน
ข้อมูลจากสลิปเงินเดือน หนังสือรับรองการหักภาษี กองทุนจากที่ทำงาน และกรมธรรม์เดิมมักอยู่คนละที่ ก่อนซื้อประกันลดหย่อนภาษีปลายปี ควรรวมเป็นกระดาษสรุปหน้าเดียว แยกเงินได้ทั้งปี ยอดลดหย่อนที่จ่ายแล้ว ช่องที่กำลังพิจารณา และเงินสดที่พร้อมจ่าย วิธีนี้ช่วยให้คำว่า “ช่องที่เหลือ” มาจากข้อมูลของผู้ซื้อจริง ไม่ใช่ยอดประมาณจากความจำ
สิ่งที่ควรส่งกับสิ่งที่ควรเก็บไว้ตรวจ
ส่งเฉพาะข้อมูลที่จำเป็นตามช่องทางปลอดภัยของตัวแทนหรือบริษัท ส่วนเอกสารต้นฉบับให้เก็บไว้ตรวจยอด อย่าส่งรหัสผ่านหรือข้อมูลเข้าระบบภาษีให้ผู้อื่น เมื่อได้รับใบเสนอขาย ให้นำเบี้ยกลับมาเทียบกับกระดาษสรุป และอ่านระยะเวลาชำระ เงื่อนไขผลประโยชน์ และข้อยกเว้นก่อนยืนยัน
หลังจ่ายเบี้ย ให้เติมสถานะลงในสรุปว่าได้รับหลักฐานรับเงินแล้วหรือยัง กรมธรรม์อนุมัติแล้วหรือยัง และแจ้งความประสงค์ใช้สิทธิแล้วหรือไม่ หากบริษัทมีรอบรับงานเฉพาะ ต้องตรวจวันสุดท้ายกับตัวแทนหรือบริษัทโดยตรง กระดาษแผ่นนี้จึงทำหน้าที่ทั้งช่วยซื้อให้พอดีช่องและเป็นรายการติดตามจนเอกสารภาษีครบ
คำถามที่พบบ่อย
เปลี่ยนข้อมูลดิบให้เป็นคำถามที่ตอบได้
เมื่อรวบรวมเอกสารแล้ว ให้เขียนคำถามส่งผู้ดูแลเป็นข้อ ๆ เช่น ยอดใดใช้สิทธิไปแล้ว ส่วนใดอยู่ในกลุ่มเกษียณ และเบี้ยใหม่ส่วนใดอาจเกินเพดาน การถามพร้อมเอกสารช่วยลดการตอบแบบกว้างและทำให้ตรวจทานกับหลักฐานได้
ขอทางเลือกมากกว่าหนึ่งระดับงบ แล้วเปรียบเทียบเงินคงเหลือหลังจ่าย ไม่จำเป็นต้องเลือกตัวเลขสูงสุด ถ้าทางเลือกที่เบากว่าทำให้ยังมีเงินสำรองและรักษางวดถัดไปได้ ทางเลือกนั้นอาจตอบโจทย์กว่าแม้ประหยัดภาษีน้อยกว่า
บันทึกเหตุผลที่เลือกไว้สั้น ๆ เมื่อกลับมาทบทวนปีหน้า จะรู้ว่าเป้าหมายเดิมยังอยู่หรือเปลี่ยนไป หากรายได้หรือครอบครัวเปลี่ยน การทบทวนจากบันทึกจริงช่วยให้ปรับแผนได้โดยไม่ต้องเริ่มค้นข้อมูลใหม่ทั้งหมด
หาเบี้ยที่ใช้สิทธิไปแล้วได้จากไหน?
ดูหนังสือรับรองการชำระเบี้ยของบริษัทประกัน หรือถามตัวแทนของกรมธรรม์เดิม
กองทุนสำรองเลี้ยงชีพกระทบช่องบำนาญไหม?
กระทบเฉพาะเพดานรวมกลุ่มเกษียณ 500,000 ถ้ายอดรวมยังไม่ถึง ช่องบำนาญยังใช้ได้เต็ม
ซื้อปลายปีต้องตรวจสุขภาพไหม?
สองแบบในบทความนี้ไม่ต้องตรวจสุขภาพ ขั้นตอนพิจารณาจึงสั้นกว่า
เวลาตรวจใบเสนอขาย ให้ทำเครื่องหมายข้อความที่เป็นเงื่อนไขแทนการอ่านเฉพาะตารางเงิน เช่น กำหนดชำระ ข้อยกเว้น และผลเมื่อข้อมูลเปลี่ยน ขอให้ผู้ดูแลอธิบายศัพท์ที่ไม่คุ้นด้วยตัวอย่างทั่วไปแต่ไม่ควรยึดตัวอย่างแทนเอกสารสัญญา
ควรส่งข้อมูลผ่านช่องทางที่ปลอดภัยและตรวจผู้รับก่อนทุกครั้ง เพราะเอกสารรายได้กับสุขภาพเป็นข้อมูลส่วนตัว หลังดำเนินการเสร็จให้ลบสำเนาที่ไม่จำเป็นจากอุปกรณ์สาธารณะ และเก็บต้นฉบับในพื้นที่ที่เจ้าของข้อมูลเข้าถึงได้
หากมีคำแนะนำหลายแบบ ให้ขอเหตุผลของแต่ละแบบแล้วเทียบกับเป้าหมายที่จดไว้ การเลือกจะชัดขึ้นเมื่อทุกทางเลือกถูกประเมินด้วยเกณฑ์เดียวกัน ทั้งสภาพคล่อง ความคุ้มครอง และความสามารถจ่ายต่อ
ทำไมต้องรวมข้อมูลกองทุนจากที่ทำงาน?
เพราะรายการกลุ่มเกษียณบางส่วนต้องดูร่วมกัน การละข้อมูลอาจทำให้ประเมินช่องที่เหลือสูงกว่าความจริง
ข้อกำหนดและคำเตือน
- ภาษีคำนวณเป็นตัวอย่างจากรายได้เงินเดือน หักค่าใช้จ่าย 50% ไม่เกิน 100,000 ลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคม
- สิทธิลดหย่อนตามหลักเกณฑ์ของกรมสรรพากร
- วันตัดรอบรับชำระเบี้ยปลายปีให้เช็คกับตัวแทน
- สัญญาประกันไม่ทำงานเหมือนเงินฝาก ควรเทียบตารางผลประโยชน์ทั้งฉบับ
ให้ปลายปีนี้ใช้สิทธิครบ
ส่งข้อมูล 5 อย่างข้างบน จะคิดช่องที่เหลือและทำใบเสนอขายให้พอดีสิทธิ จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ ไม่มีข้อผูกมัด
แบบประกันที่กล่าวถึงในบทความนี้
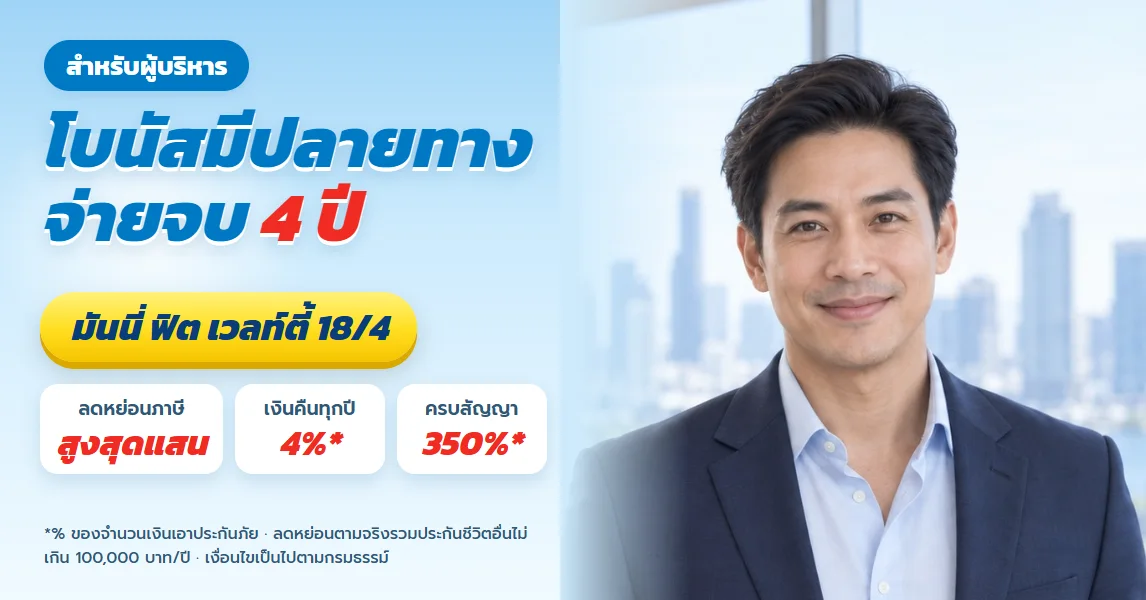
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียด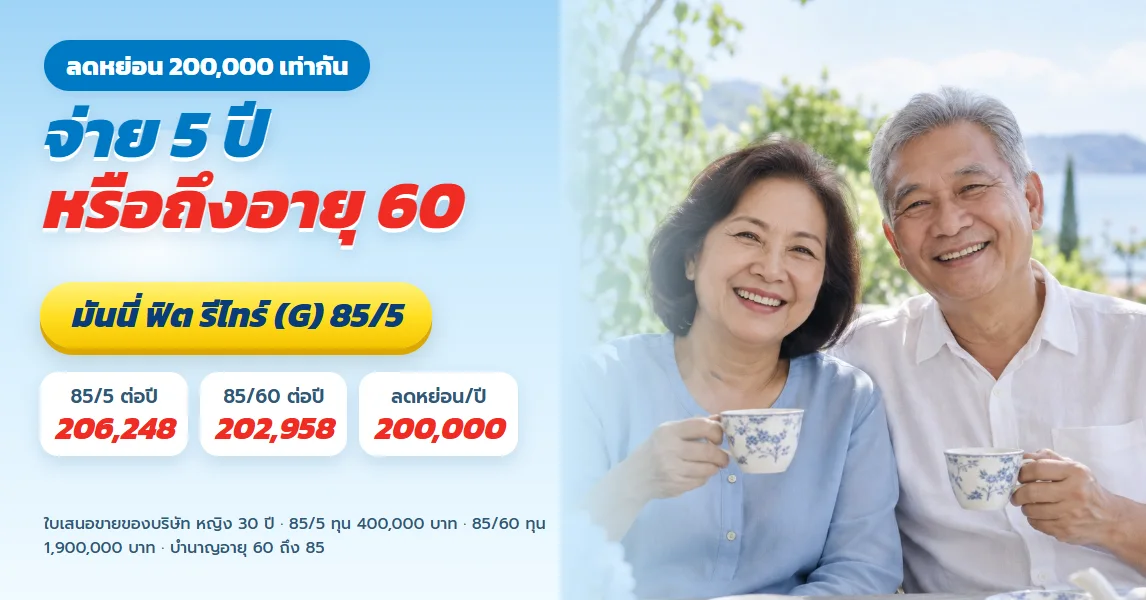
เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
ดูรายละเอียด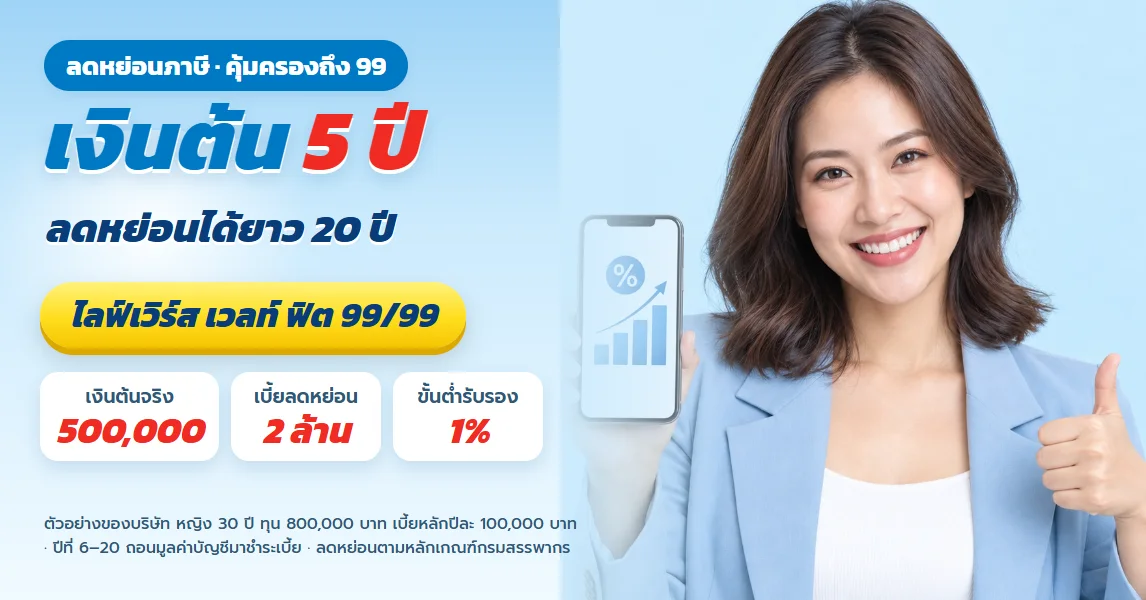
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียดเบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดบทความอื่นที่ผู้คนสนใจ
ลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียด
ประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียด
เงินปันผลประกันชีวิต ไทยประกันชีวิต อัตราผลตอบแทนที่ประกาศ และกองเงินลงทุนในอะไร
ดูรายละเอียด
อัตราผลตอบแทนไลฟ์เวิร์ส ไทยประกันชีวิต ล่าสุด อัปเดตทุกเดือน
ดูรายละเอียด
ไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ ภาษีลดหย่อน 300,000 และเบี้ยใกล้ 200,000 ต่อปี เริ่มขาย 2 พฤศจิกายน 2569
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียดประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียดเงินปันผลประกันชีวิต ไทยประกันชีวิต อัตราผลตอบแทนที่ประกาศ และกองเงินลงทุนในอะไร
ดูรายละเอียดอัตราผลตอบแทนไลฟ์เวิร์ส ไทยประกันชีวิต ล่าสุด อัปเดตทุกเดือน
ดูรายละเอียดไทยประกันชีวิต แบบประกันบำนาญใหม่ 4 แบบ ภาษีลดหย่อน 300,000 และเบี้ยใกล้ 200,000 ต่อปี เริ่มขาย 2 พฤศจิกายน 2569
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้