ลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป เส้นที่ใช้บำนาญได้เต็ม ยอดประหยัด และชุดแบบประกันครบ 300,000
ลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป คือระดับที่ใช้ประกันลดหย่อนได้ครบ 300,000 เพราะรายได้ทั้งปีเกิน 1,333,334 บาท ประกันบำนาญจึงใช้ได้เต็ม 200,000 ไม่ติดเพดาน 15% ของรายได้อีกต่อไป
บทความนี้ดูว่าเส้นนี้อยู่ตรงไหน ประหยัดได้เท่าไร และใช้แบบประกันอะไรให้ครบทั้ง 2 ก้อน สมมติรายได้มีแค่เงินเดือนกับโบนัส หักค่าใช้จ่าย 50% ไม่เกิน 100,000 และลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคมและค่าลดหย่อนอื่น
เส้นที่ใช้บำนาญได้เต็ม 200,000
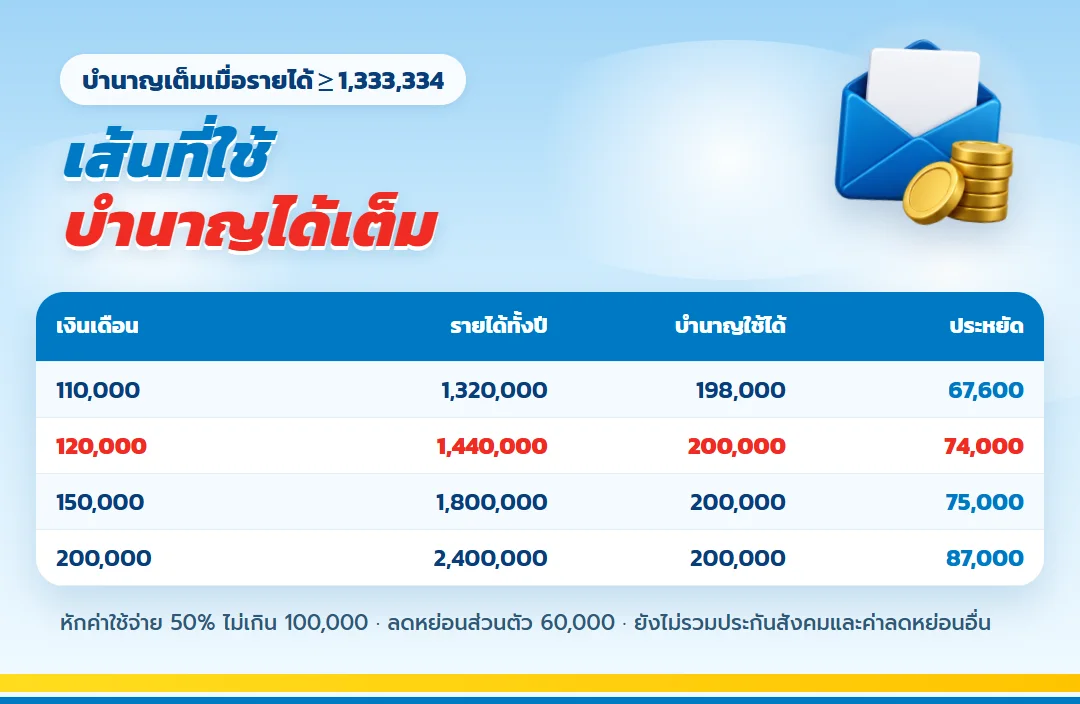
| เงินเดือน | รายได้ทั้งปี | บำนาญใช้ได้ | ภาษีเดิม | ใช้ครบ 300,000 ประหยัด |
| 110,000 | 1,320,000 | 198,000 | 155,000 | 67,600 |
| 120,000 | 1,440,000 | 200,000 | 185,000 | 74,000 |
| 150,000 | 1,800,000 | 200,000 | 275,000 | 75,000 |
| 200,000 | 2,400,000 | 200,000 | 437,000 | 87,000 |
เงินเดือน 110,000 ไม่มีโบนัส ยังใช้บำนาญได้ไม่ถึง 200,000 เพราะ 15% ของรายได้ยังไม่ถึง ส่วนเงินเดือน 120,000 ขึ้นไปใช้ได้เต็มแล้ว ถ้ามีโบนัส เส้นนี้จะลงมาต่ำกว่าเงินเดือน 110,000
ลดหย่อนภาษีเงินเดือน 120,000 ประหยัดได้ 74,000 บาท
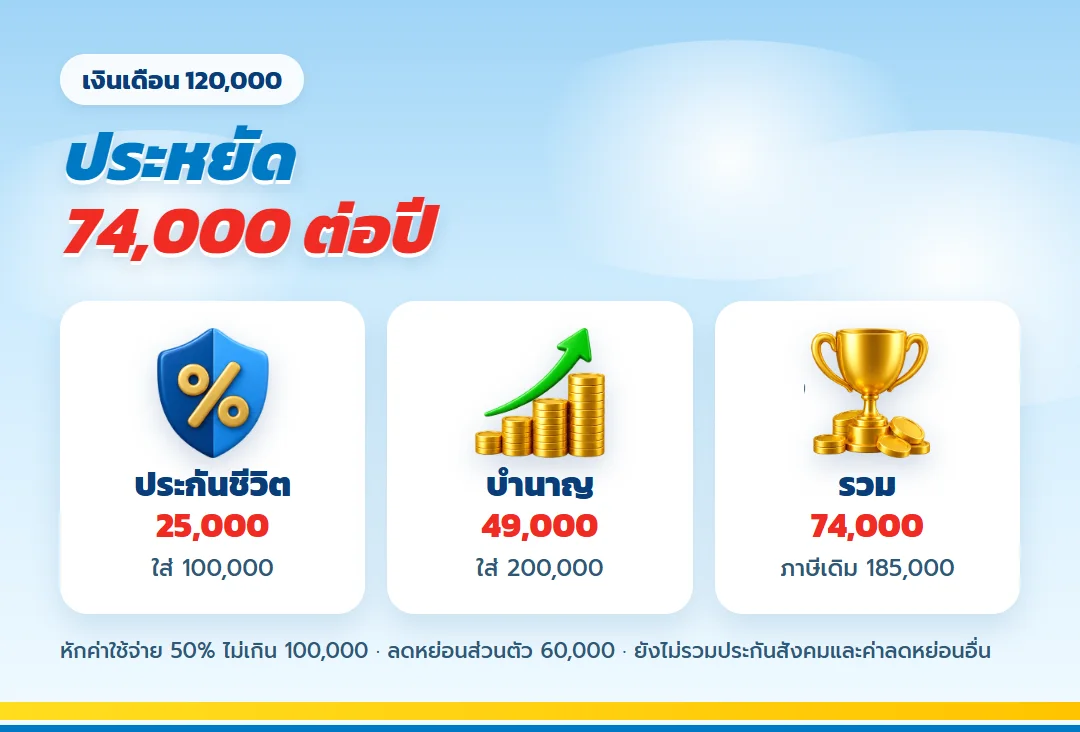
รายได้ทั้งปี 1,440,000 ภาษีถ้าไม่ลดหย่อน 185,000 บาท ประกันชีวิต 100,000 ประหยัด 25,000 บาท บำนาญเต็ม 200,000 ประหยัดเพิ่ม 49,000 บาท รวม 74,000 บาทต่อปี ทำซ้ำได้ทุกปีตราบที่ยังจ่ายเบี้ย
ใช้ครบ 300,000 ด้วยแบบประกันจริง
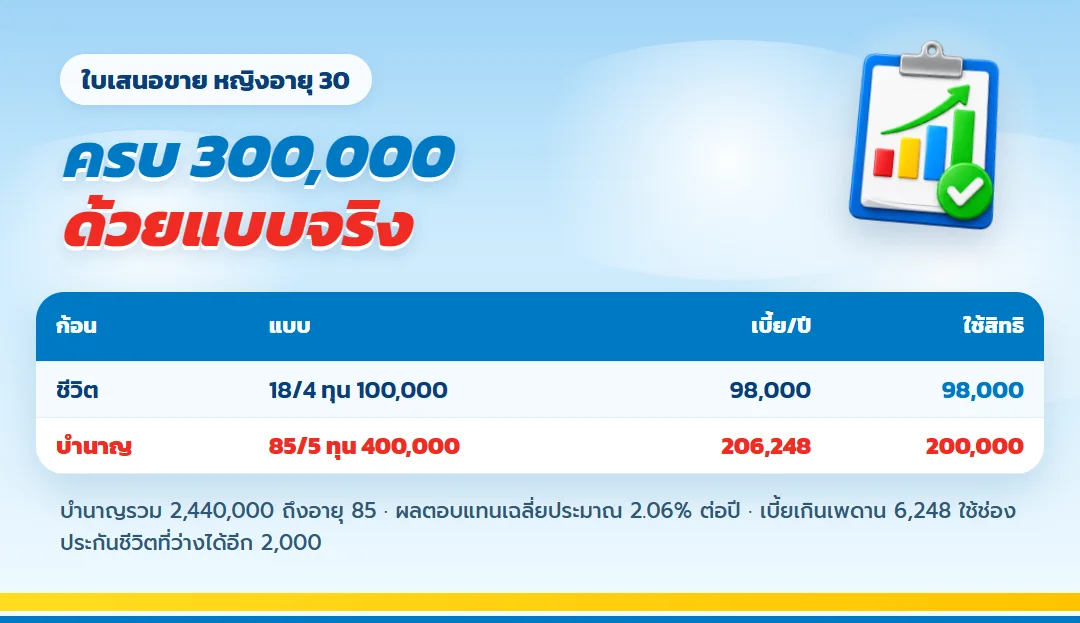
| ก้อน | แบบ | เบี้ยต่อปี | ใช้สิทธิได้ |
| ประกันชีวิต | แบบ 18/4 ทุน 100,000 | 98,000 | 98,000 |
| ประกันบำนาญ | มันนี่ ฟิต รีไทร์ (G) 85/5 ทุน 400,000 | 206,248 | 200,000 |
ชุดนี้มาจากใบเสนอขายจริงของผู้หญิงอายุ 30 ทุน 400,000 เบี้ยบำนาญเกินเพดาน 6,248 บาท ส่วนเกินย้ายไปใช้ช่องประกันชีวิตได้เท่าที่ช่องนั้นยังว่าง ชุดนี้ช่องประกันชีวิตเหลือ 2,000 จึงใช้ได้อีก 2,000 ที่เหลือไม่ได้สิทธิ ถ้าอยากให้พอดีเพดาน ปรับทุนบำนาญลงเล็กน้อยในใบเสนอขาย
บำนาญ 85/5 ทุน 400,000 รับบำนาญอายุ 60–69 ปีละ 60,000 อายุ 70–79 ปีละ 100,000 และอายุ 80–85 ปีละ 140,000 รวม 2,440,000 บาท ผลตอบแทนเฉลี่ยประมาณ 2.06% ต่อปี ส่วน แบบ 18/4 จ่าย 4 ปี เงินคืน 4% ทุกปี ครบสัญญา 350% ทั้งสองแบบไม่ต้องตรวจสุขภาพ
เงินเดือนสูงกว่านี้ ต้องดูทั้งกลุ่มเกษียณ
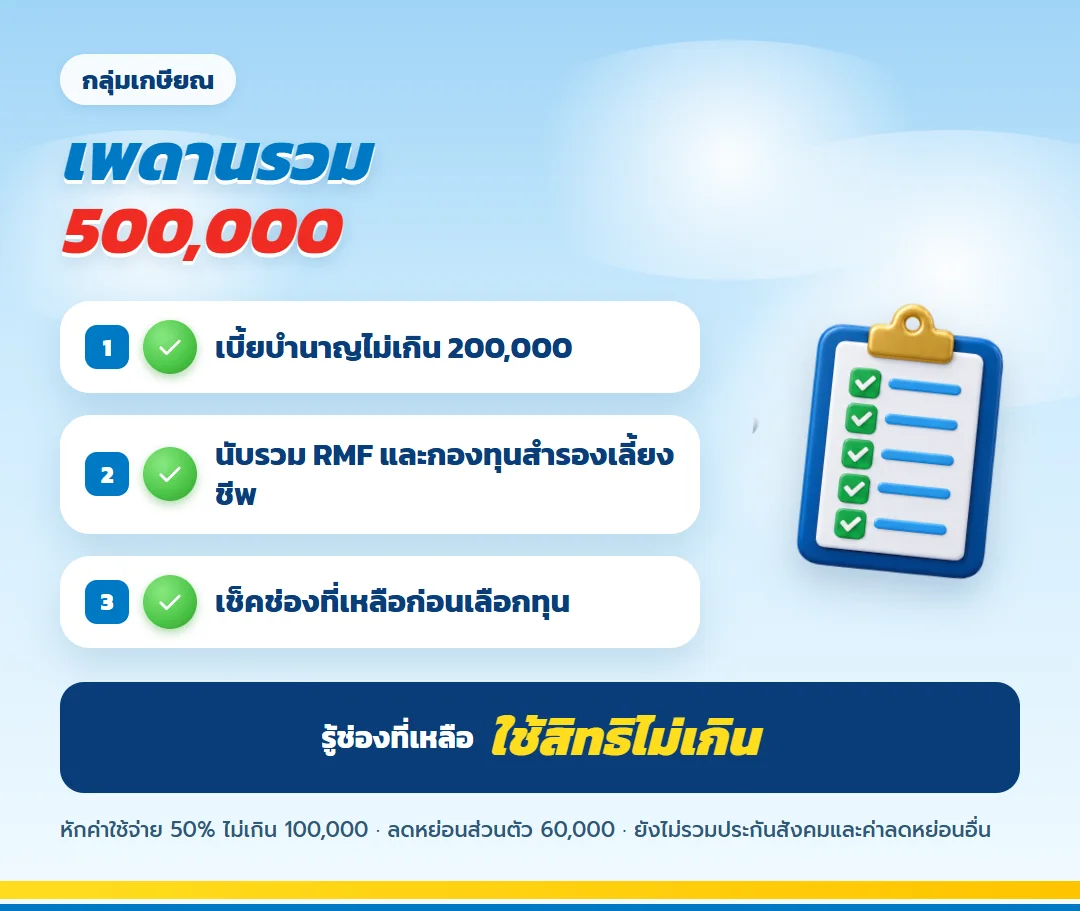
- เพดานรวมของกลุ่มเกษียณคือ 500,000 นับทั้งเบี้ยบำนาญ RMF และกองทุนสำรองเลี้ยงชีพ
- ถ้าใช้กองทุนสำรองเลี้ยงชีพเต็มแล้ว ช่องบำนาญอาจเหลือน้อยกว่า 200,000
- เงินเดือน 200,000 อยู่ฐาน 30% ทุกบาทที่ลดหย่อนช่วงบนสุดประหยัด 30 สตางค์
คำถามที่พบบ่อย
รายได้ต้องถึงเท่าไหร่ถึงใช้บำนาญได้เต็ม?
รายได้ทั้งปีตั้งแต่ 1,333,334 บาท เพราะ 15% ของรายได้ต้องถึง 200,000
จ่ายบำนาญเกิน 200,000 ได้ไหม?
จ่ายได้ ส่วนเกินนับในช่องประกันชีวิต 100,000 ได้ถ้าช่องนั้นยังว่าง ถ้าเต็มแล้วส่วนเกินไม่ได้สิทธิ
ควรจ่ายรายปีหรือรายเดือน?
รายปี ถ้าเริ่มปลายปีแล้วจ่ายรายเดือน ปีนี้นับลดหย่อนได้เฉพาะงวดที่จ่ายจริง
ข้อกำหนดและคำเตือน
- ยอดภาษีทั้งหมดคำนวณเป็นตัวอย่าง สมมติรายได้มีแค่เงินเดือนกับโบนัส หักค่าใช้จ่าย 50% ไม่เกิน 100,000 และลดหย่อนส่วนตัว 60,000 ยังไม่รวมประกันสังคมและค่าลดหย่อนอื่น
- ใช้สิทธิได้ตามเกณฑ์ของกรมสรรพากร และต้องยินยอมให้บริษัทส่งข้อมูลเบี้ยให้กรมสรรพากร
- เบี้ยบำนาญจากใบเสนอขายผู้หญิงอายุ 30 ปี อายุและเพศอื่นให้ตัวแทนคำนวณ
- ประกันชีวิตไม่ใช่เงินฝาก
ใช้ครบ 300,000 ตั้งแต่ปีนี้
ส่งรายได้ทั้งปี อายุ และกองทุนเกษียณที่ใช้อยู่ จะคำนวณช่องที่เหลือและทำใบเสนอขายให้ จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ ใช้สิทธิได้เต็ม ไม่มีข้อผูกมัด
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียด
ประกันชีวิตลดหย่อนภาษีควรเลือกจากอะไร
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียด
ประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียด
เงินบำนาญกับเงินก้อนทำหน้าที่ต่างกันอย่างไร
ดูรายละเอียด
เจ้าของกิจการวางประกันลดหย่อนภาษีอย่างไร
ดูรายละเอียด
เงินปันผลประกันชีวิต ไทยประกันชีวิต อัตราผลตอบแทนที่ประกาศ และกองเงินลงทุนในอะไร
ดูรายละเอียด
ลดหย่อนภาษีกับภาระส่งเบี้ยระยะยาวต้องดูพร้อมกัน
ดูรายละเอียดซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียดประกันชีวิตลดหย่อนภาษีควรเลือกจากอะไร
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียดประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ดูรายละเอียดเงินบำนาญกับเงินก้อนทำหน้าที่ต่างกันอย่างไร
ดูรายละเอียดเจ้าของกิจการวางประกันลดหย่อนภาษีอย่างไร
ดูรายละเอียดเงินปันผลประกันชีวิต ไทยประกันชีวิต อัตราผลตอบแทนที่ประกาศ และกองเงินลงทุนในอะไร
ดูรายละเอียดลดหย่อนภาษีกับภาระส่งเบี้ยระยะยาวต้องดูพร้อมกัน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้