ประกันชีวิตกับประกันบำนาญ รายได้สูงจัดทุนอย่างไรให้ใช้สิทธิเกือบเต็ม 300,000
ประกันชีวิตกับประกันบำนาญ สำหรับรายได้สูง จัดทุนให้ใช้สิทธิเกือบเต็ม 300,000 พร้อมผลตอบแทนหลังนับภาษี
ประกันชีวิตกับประกันบำนาญ สำหรับคนรายได้สูง ใช้คู่กันได้เกือบเต็ม 300,000 ถ้าจัดทุนให้ช่องชีวิตเหลือที่ว่างพอรับเบี้ยบำนาญส่วนเกิน ตัวอย่างนี้ใช้ใบเสนอขายจริงของบำนาญ 85/5 ผู้หญิงอายุ 30 ทุน 400,000 เบี้ยปีละ 206,248 ซึ่งเกินเพดานบำนาญอยู่ 6,248 บาท
จัดทุนให้ส่วนเกินไม่เสียสิทธิ
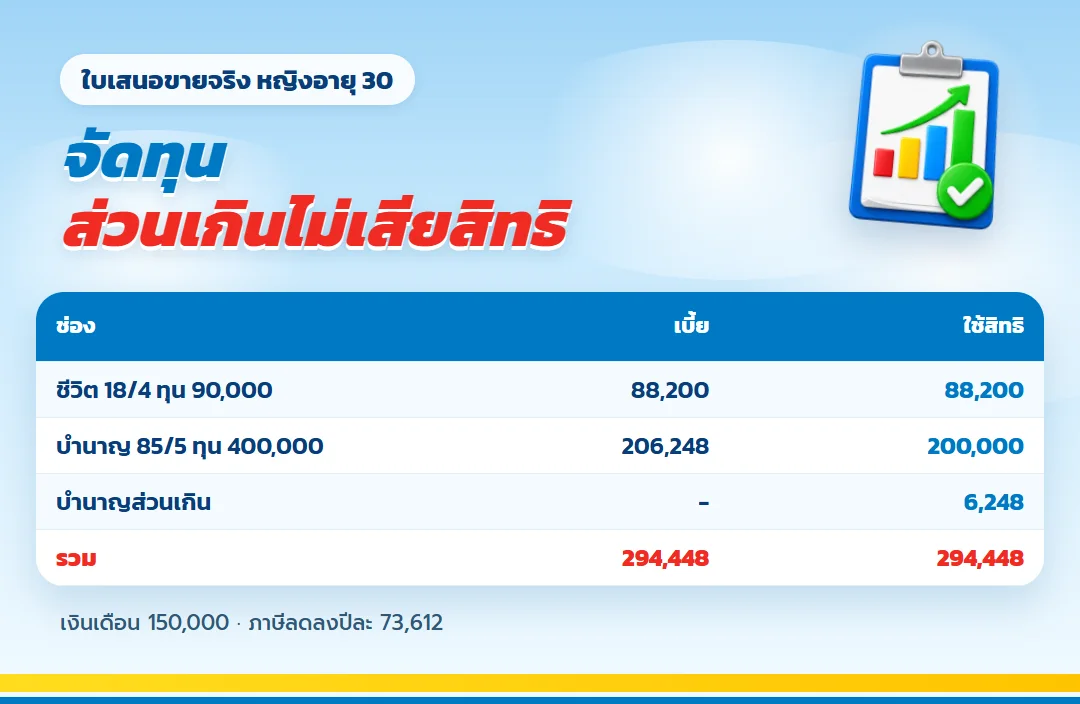
ถ้าใช้แบบ 18/4 ทุน 100,000 เบี้ย 98,000 ช่องชีวิตจะเหลือแค่ 2,000 ส่วนเกินของบำนาญจึงใช้สิทธิได้ไม่หมด ลดทุนแบบ 18/4 เหลือ 90,000 เบี้ย 88,200 บาท ช่องชีวิตจะเหลือ 11,800 พอรับส่วนเกิน 6,248 ได้ทั้งหมด
| ช่อง | แบบ | เบี้ย | ใช้สิทธิ |
| ประกันชีวิต | 18/4 ทุน 90,000 | 88,200 | 88,200 |
| บำนาญ | 85/5 ทุน 400,000 | 206,248 | 200,000 |
| บำนาญส่วนเกิน | โยกไปช่องชีวิต | - | 6,248 |
| รวม | 294,448 | 294,448 |
เงินเดือน 150,000 รายได้ทั้งปี 1,800,000 บาท ใช้ชุดนี้ภาษีลดลง 73,612 บาทต่อปี ช่วง 4 ปีที่จ่ายทั้งสองแบบ
ประกันชีวิตกับประกันบำนาญ ผลตอบแทนหลังนับภาษี
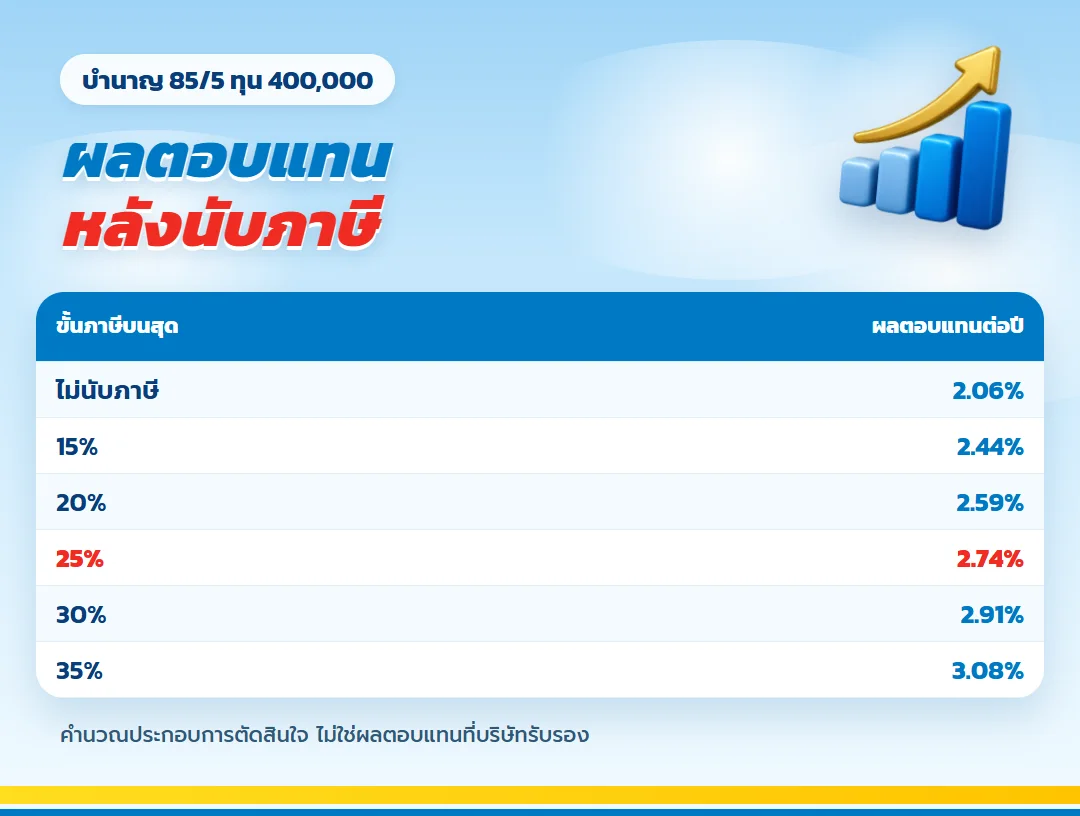
บำนาญ 85/5 ผลตอบแทนส่วนรับรองเฉลี่ยประมาณ 2.06% ต่อปี เมื่อนับภาษีที่ลดได้ในช่วงจ่ายเบี้ย ผลตอบแทนจะสูงขึ้นตามขั้นภาษีบนสุดของแต่ละคน
| ขั้นภาษีบนสุด | ผลตอบแทนหลังนับภาษี |
| 15% | 2.44% |
| 20% | 2.59% |
| 25% | 2.74% |
| 30% | 2.91% |
| 35% | 3.08% |
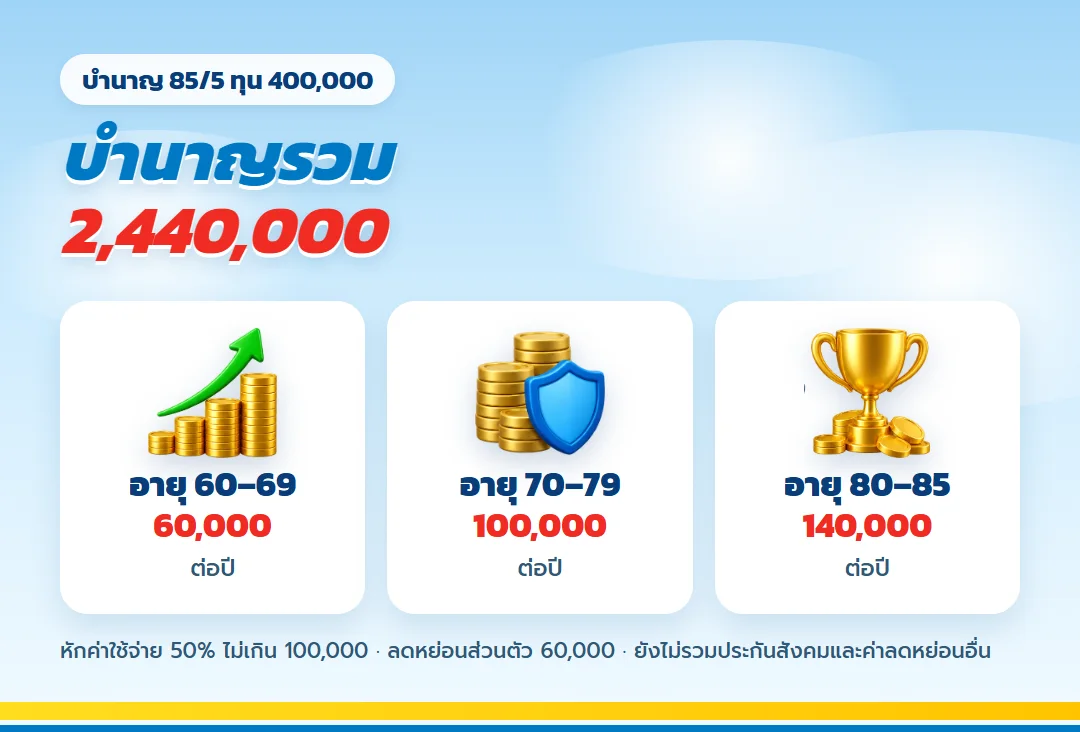
ทุน 400,000 รับบำนาญอายุ 60–69 ปีละ 60,000 อายุ 70–79 ปีละ 100,000 อายุ 80–85 ปีละ 140,000 รวม 2,440,000 บาท ส่วน แบบ 18/4 ได้เงินคืน 4% ของทุนทุกปีจนถึงปีที่ 17 ครบสัญญา 350% ของทุน ทั้งสองแบบไม่ต้องตรวจสุขภาพ
เช็คก่อนใช้ชุดนี้
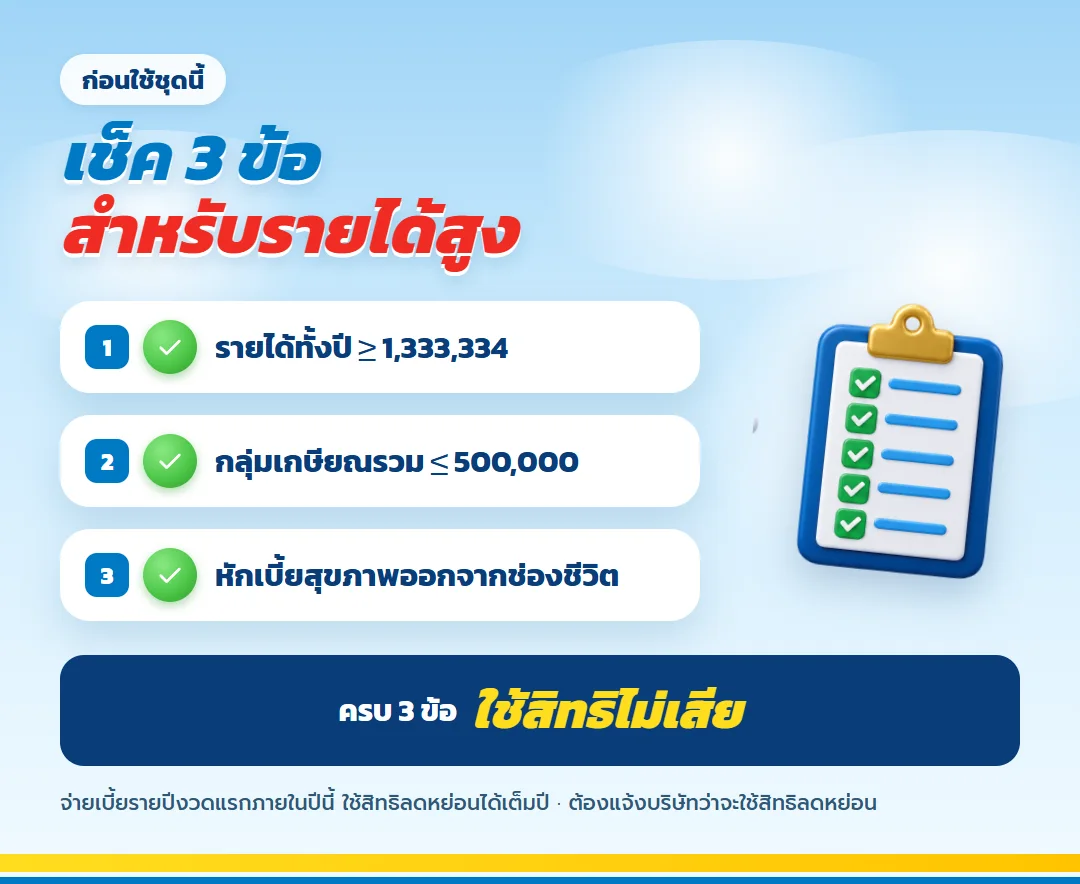
- รายได้ทั้งปีต้องถึง 1,333,334 บาท ช่องบำนาญจึงใช้ได้เต็ม 200,000
- มีกองทุนสำรองเลี้ยงชีพหรือ RMF รวมกับบำนาญต้องไม่เกิน 500,000
- มีประกันสุขภาพอยู่แล้ว ลดทุนแบบ 18/4 ลงอีกเท่ากับเบี้ยสุขภาพ
คำถามที่พบบ่อย
ทำไมไม่ลดทุนบำนาญให้พอดี 200,000 แทน?
ทำได้ ใบเสนอขายปรับทุนให้เบี้ยพอดีเพดานได้ บทความนี้ใช้ทุน 400,000 เพราะเป็นใบเสนอขายจริงที่มีตัวเลขครบทุกปี
ผลตอบแทนหลังนับภาษีคิดอย่างไร?
นำภาษีที่ลดได้ในปีที่จ่ายเบี้ยมาลดต้นทุนเบี้ย แล้วคิดผลตอบแทนจากบำนาญที่ได้รับ
ควรจ่ายรายปีไหม?
ควร เพื่อให้ใช้สิทธิได้ทั้งก้อนในปีที่จ่าย
ข้อกำหนดและคำเตือน
- ภาษีคำนวณเป็นตัวอย่างจากเงินเดือนอย่างเดียว ยังไม่รวมประกันสังคมและค่าลดหย่อนอื่น
- ผลตอบแทนหลังนับภาษีเป็นการคำนวณประกอบการตัดสินใจ ไม่ใช่ผลตอบแทนที่บริษัทรับรอง
- ใช้สิทธิตามเกณฑ์ของกรมสรรพากร
- ประกันชีวิตไม่ใช่เงินฝาก
ใช้ 2 ช่องให้เกือบเต็ม 300,000
ส่งรายได้ทั้งปี อายุ และเบี้ยหรือกองทุนเกษียณที่มีอยู่ จะจัดทุนสองแบบให้ใช้สิทธิไม่เสีย จ่ายเบี้ยรายปีงวดแรกภายในปีนี้ ไม่มีข้อผูกมัด
สนใจเรื่องนี้? ปรึกษาเราได้
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ตอบทุกข้อสงสัยจากบทความนี้
บทความอื่นที่ผู้คนสนใจ
ลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียด
ซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียด
ไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียด
ประกันชีวิตลดหย่อนภาษีควรเลือกจากอะไร
ดูรายละเอียด
มีกรมธรรม์หลายฉบับควรจัดระบบอย่างไร
ดูรายละเอียด
ความคุ้มครองผู้ป่วยนอกควรพิจารณาจากอะไร
ดูรายละเอียด
เลือกวงเงินประกันสุขภาพจากพฤติกรรมใช้โรงพยาบาล
ดูรายละเอียด
อัตราผลตอบแทนไลฟ์เวิร์ส ไทยประกันชีวิต ล่าสุด อัปเดตทุกเดือน
ดูรายละเอียดลดหย่อนภาษีเงินเดือน 120,000 ขึ้นไป ใช้ประกันลดหย่อนครบ 300,000 ประหยัดได้เท่าไหร่
ดูรายละเอียดซื้อประกันลดหย่อนภาษีปลายปี ต้องเตรียมข้อมูลอะไร คิดช่องที่เหลือก่อนซื้อ
ดูรายละเอียดไลฟ์เวิร์ส ลดหย่อนภาษี ขั้นภาษี 30% ลดได้ 600,000 ใน 20 ปี วางคู่บำนาญ
ดูรายละเอียดประกันชีวิตลดหย่อนภาษีควรเลือกจากอะไร
ดูรายละเอียดมีกรมธรรม์หลายฉบับควรจัดระบบอย่างไร
ดูรายละเอียดความคุ้มครองผู้ป่วยนอกควรพิจารณาจากอะไร
ดูรายละเอียดเลือกวงเงินประกันสุขภาพจากพฤติกรรมใช้โรงพยาบาล
ดูรายละเอียดอัตราผลตอบแทนไลฟ์เวิร์ส ไทยประกันชีวิต ล่าสุด อัปเดตทุกเดือน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้