มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต จ่าย 20 ปี เบี้ยใกล้ 200,000 ลดหย่อนภาษีทุกปี
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต จ่ายเบี้ยถึงอายุ 60 ใช้สิทธิลดหย่อนภาษีทุกปี เทียบเคสเบี้ยใกล้ 200,000 บาท รวมบำนาญ 480%
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ไทยประกันชีวิต คือประกันบำนาญลดหย่อนภาษีที่กระจายการจ่ายเบี้ยไปจนอายุ 60 ปี เบี้ยต่อปีจึงเบากว่าแบบจ่ายสั้น และคุณได้ใช้สิทธิลดหย่อนทุกปีที่จ่ายเบี้ย พออายุครบ 60 ปีรับเงินก้อน 30% ของทุน แล้วรับปีละ 15% จนถึงอายุ 90 ปี รวม 480% ของทุนประกัน จึงเหมาะกับเจ้าของกิจการที่ไม่อยากดึงเงินก้อนใหญ่ออกจากธุรกิจในปีเดียว
เปิดรับสมัครวันแรก 2 พฤศจิกายน 2569
ใครอยากใช้สิทธิลดหย่อนต่อเนื่องหลายปี ขอให้คำนวณเบี้ยเตรียมไว้ก่อนได้ พอเปิดขายก็ยื่นสมัครได้เลยโดยไม่ต้องรอตัวเลขอีกรอบ
แผนนี้ มีรหัสแบบ AW10 ไทยประกันชีวิตเริ่มขายผ่านตัวแทนวันที่ 2 พฤศจิกายน 2569 ด้านล่างเปิดด้วยเคสที่ใช้สิทธิใกล้เต็ม 200,000 บาททุกปี จากนั้นเล่าเรื่องภาษี ตารางผลประโยชน์ และเงื่อนไข เคสเล็กของบริษัทคือชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 12,950 บาท จ่าย 20 ปี รวม 259,000 บาท
ทุน 1,540,000 บาท เบี้ยปีละ 199,430 บาท จ่าย 20 ปี
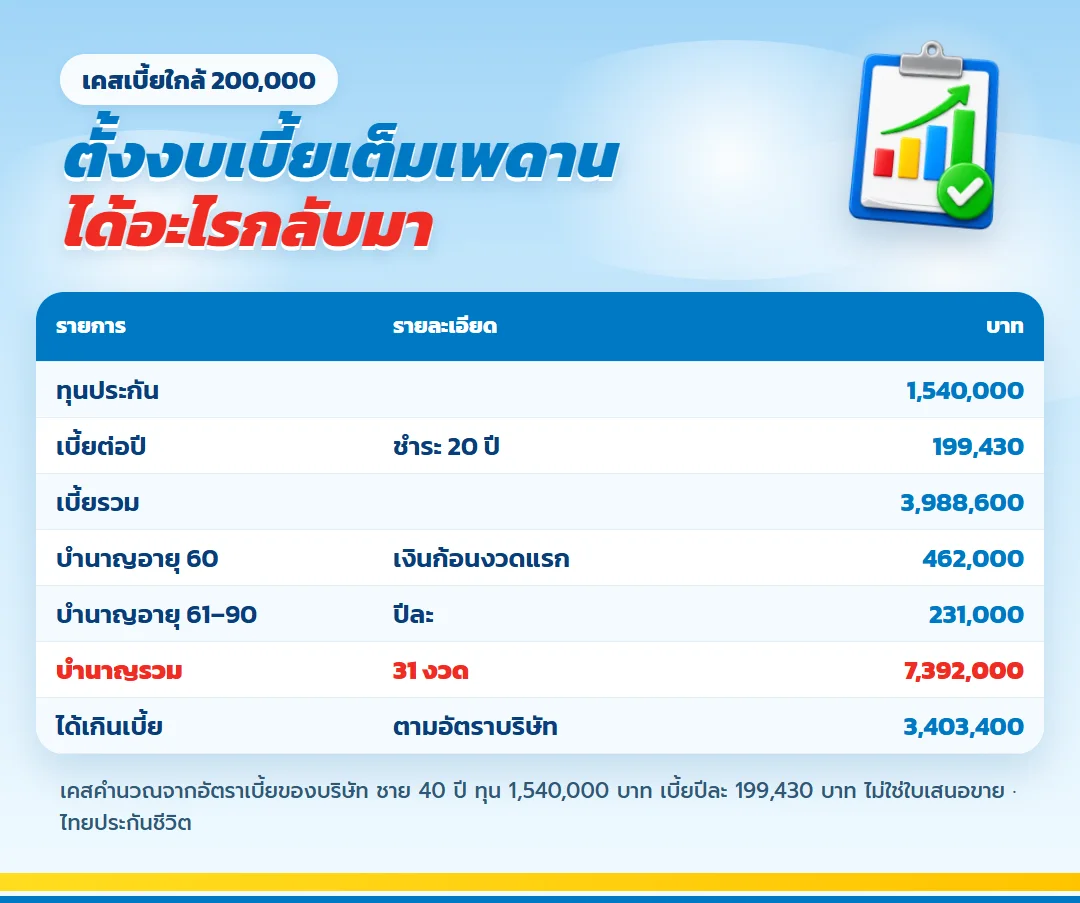
คนที่อยากอยู่ใกล้เพดาน 200,000 บาททุกปี ต้องเลือกทุนใหญ่กว่าแบบจ่ายสั้นมาก เพราะเบี้ยต่อทุนของแบบนี้ต่ำ ชายอายุ 40 ปีเลือกทุน 1,540,000 บาท ได้เบี้ยปีละ 199,430 บาท ทุกปีจนถึงอายุ 59 ปี ตัวเลขนี้เป็นการคูณจากอัตราเบี้ยต่อทุน 100,000 บาทของบริษัท ไม่ใช่ใบเสนอขายจริง
| หัวข้อ | ตัวเลขในเคสนี้ |
| ทุนที่เลือก | 1,540,000 บาท |
| เบี้ยต่อปี (จ่าย 20 ปี) | 199,430 บาท |
| เบี้ยทั้งหมดที่จ่ายไป | 3,988,600 บาท |
| เงินก้อนตอนอายุครบ 60 ปี | 462,000 บาท |
| บำนาญทุกปี อายุ 61 ถึง 90 ปี | 231,000 บาท |
| บำนาญรวมทั้งสัญญา 31 งวด | 7,392,000 บาท |
| ส่วนต่างเหนือเบี้ยทั้งหมด | 3,403,400 บาท |
ผลตอบแทนเฉลี่ยต่อปี (IRR) คงที่ 2.56% เท่าเคสทุน 100,000 บาท เพราะเบี้ยกับบำนาญโตตามทุนเท่ากัน ถ้าคุณอยู่ขั้นภาษี 20% และมีเงินได้พอทุกปี ภาษีลดลงปีละ 39,886 บาท ตลอด 20 ปีเท่ากับ 797,720 บาท และถ้าขอรับบำนาญเป็นรายเดือนช่วงอายุ 61 ถึง 90 ปีจะได้เดือนละ 19,250 บาท
ภาษี 20 ปีติดกัน ใช้สิทธิบำนาญเต็มได้ไหม
จ่ายยาว 20 ปีแปลว่าได้ใช้สิทธิลดหย่อนครบ 20 ปีภาษี กติกาที่ต้องจำมีสามข้อ
- ชั้นแรก 100,000 บาท นับในหมวดเบี้ยประกันชีวิต ตามประกาศอธิบดีกรมสรรพากรฉบับที่ 172
- ชั้นที่สอง 200,000 บาท นับในหมวดบำนาญ ตามประกาศฉบับที่ 194 และ 261 สองชั้นรวมกันสูงสุด 300,000 บาทต่อปี
- หมวดบำนาญหักได้ไม่เกิน 15% ของเงินได้พึงประเมิน ถ้าเงินได้ต่ำกว่า 1,333,334 บาทต่อปีจะใช้ไม่ถึง 200,000 บาท และเมื่อรวมกองทุนสำรองเลี้ยงชีพ กบข. กองทุนสงเคราะห์ครูโรงเรียนเอกชน กับ RMF ต้องไม่เกิน 500,000 บาท
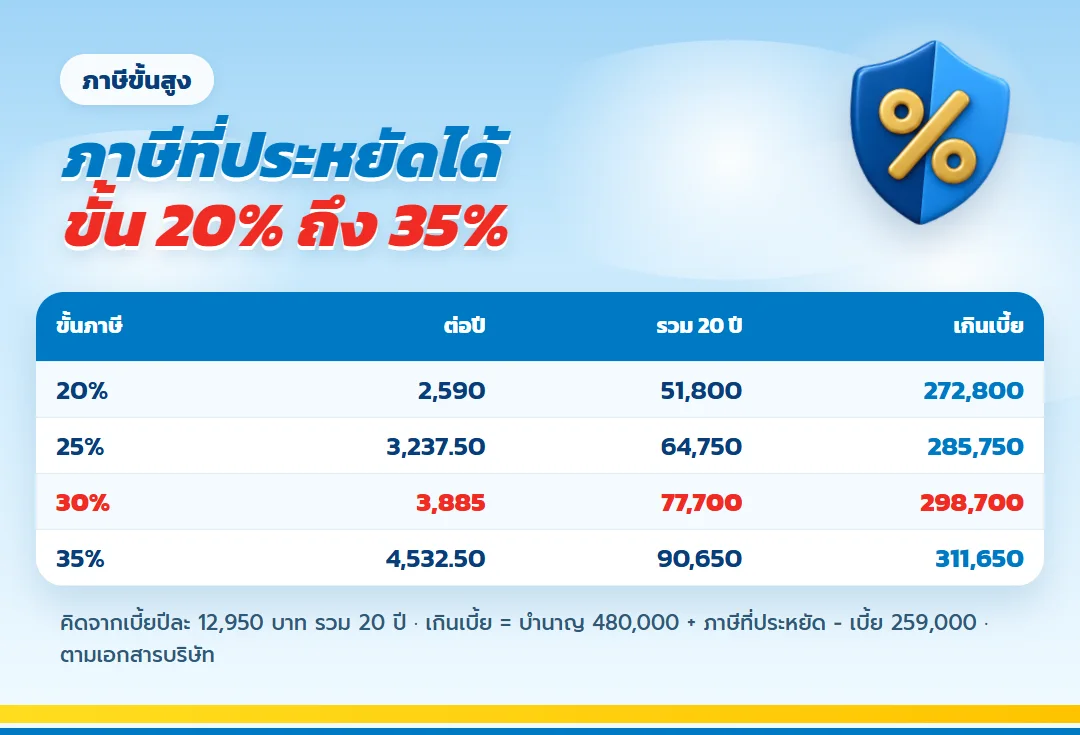
ตารางนี้คือภาษีที่ประหยัดได้จากเบี้ยเคสบริษัท ปีละ 12,950 บาท ในขั้นภาษีสูงสามขั้น
| ขั้นภาษีของคุณ | ภาษีที่ลดได้ต่อปี | ลดได้รวม 20 ปี | บำนาญรวมภาษี เกินเบี้ย |
| ขั้น 25% | 3,237.50 บาท | 64,750 บาท | 285,750 บาท |
| ขั้น 30% | 3,885 บาท | 77,700 บาท | 298,700 บาท |
| ขั้น 35% | 4,532.50 บาท | 90,650 บาท | 311,650 บาท |
ข้อดีของการจ่ายยาวคือสิทธิลดหย่อนกระจายไปทุกปีภาษีที่ยังจ่ายเบี้ย ไม่ต้องรวมไว้ในปีเดียว
ต้องแจ้งบริษัทเมื่อจะใช้สิทธิ และตรวจเพดานล่าสุดที่กรมสรรพากร
แผนภาพผลประโยชน์ เบี้ย 20 ปีและบำนาญดูพร้อมกัน
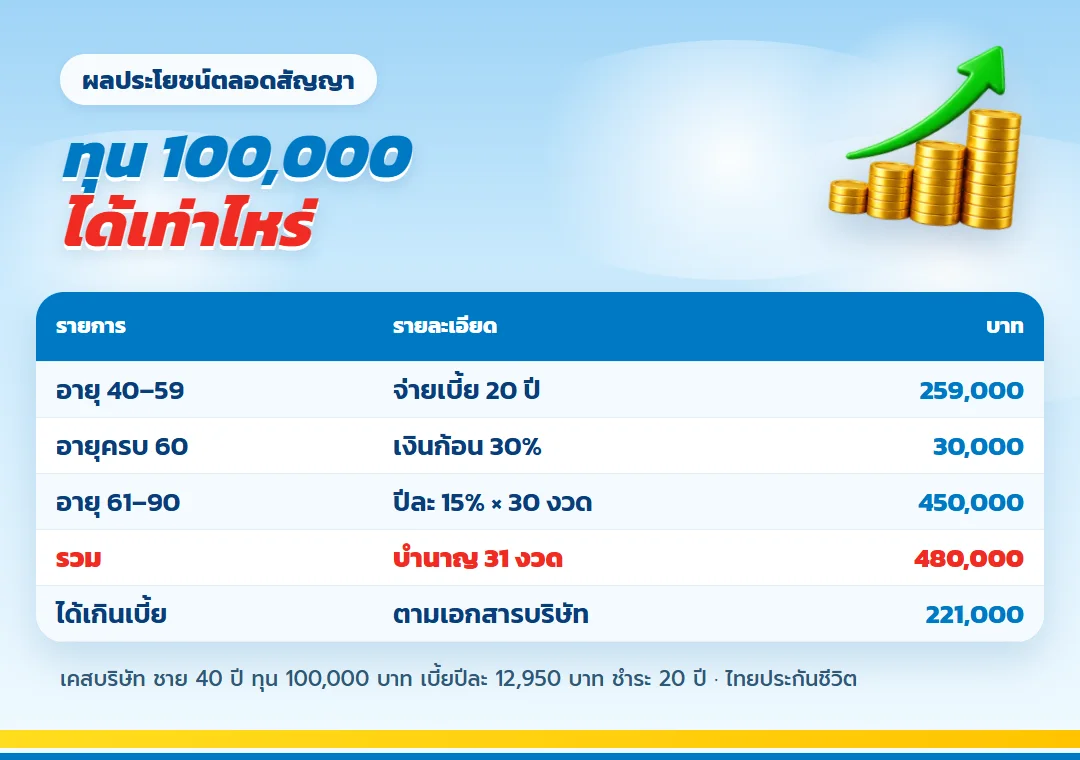
เบี้ยงวดสุดท้ายจ่ายตอนอายุ 59 ปี พออายุครบ 60 ปีบำนาญงวดแรกมาถึงทันที ไม่มีช่วงว่างระหว่างหยุดจ่ายกับเริ่มรับ
| ช่วงเวลา | สิ่งที่เกิดขึ้น ทุน 100,000 บาท |
| อายุ 40 ถึง 59 ปี | จ่ายเบี้ยปีละ 12,950 บาท จบที่ 259,000 บาท |
| อายุครบ 60 ปี | ได้เงินก้อน 30,000 บาท |
| อายุครบ 61 ถึง 90 ปี | ได้ปีละ 15,000 บาท ต่อเนื่อง 30 ปี |
| ตลอดสัญญา | ได้รวม 480,000 บาท เกินเบี้ย 221,000 บาท |
ตารางผลประโยชน์ มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 รายปี อายุ 40 ถึง 90 ปี
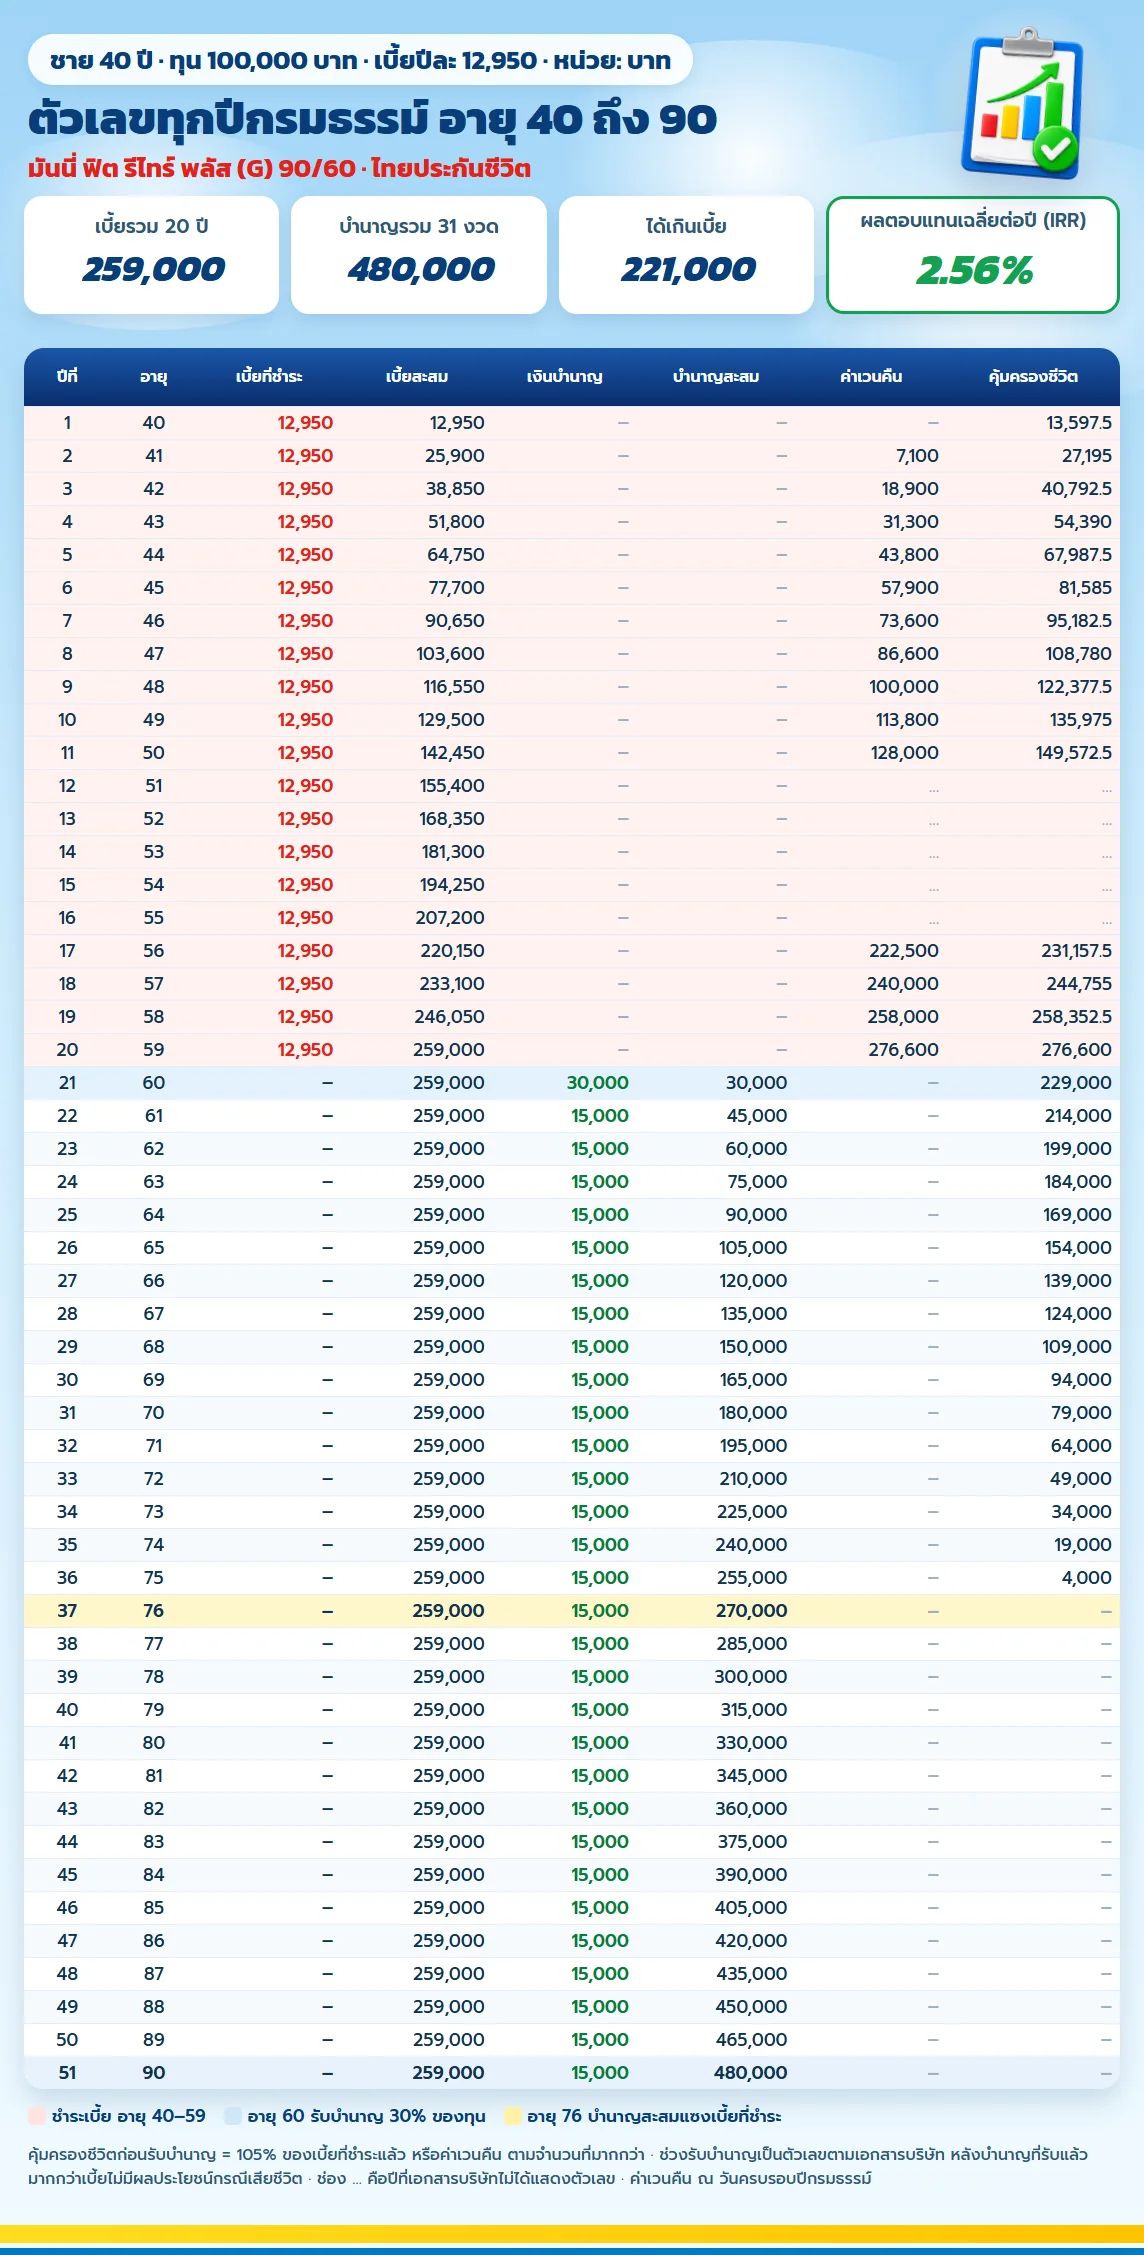
ภาพตารางเต็มแสดงทุกปีกรมธรรม์ตั้งแต่อายุ 40 ถึง 90 ปี ผลตอบแทนเฉลี่ยต่อปี (IRR) ของเคสบริษัทตามเอกสารคือ 2.56%
| หน่วย บาท | อายุ 50 | อายุ 60 | อายุ 70 | อายุ 90 |
| เบี้ยสะสม | 142,450 | 259,000 | 259,000 | 259,000 |
| บำนาญสะสม | – | 30,000 | 180,000 | 480,000 |
| ค่าเวนคืน | 128,000 | – | – | – |
| คุ้มครองชีวิต | 149,572.5 | 229,000 | 79,000 | – |
บำนาญสะสมแซงเบี้ยที่จ่ายไปเมื่ออายุ 76 ปี คือปีกรมธรรม์ที่ 37 ปีแรกยังไม่มีค่าเวนคืน ปีที่ 2 จึงมี 7,100 บาท แผนนี้เหมาะกับเงินที่ตั้งใจถือยาวจนถึงวันรับบำนาญ
เบี้ยของแต่ละอายุ ต่างกันหลายเท่า
ชายอายุ 30 ปีจ่ายต่อปี 7,432 บาท แต่ถ้าเริ่มตอนอายุ 55 ปีกลายเป็น 67,877 บาท เพราะเหลือปีให้กระจายเบี้ยน้อยลง ตัวเลขนี้คิดต่อทุน 100,000 บาท ใช้ประเมินงบคร่าว ๆ ได้ ราคาจริงให้ดูจากใบเสนอขาย
| เบี้ยต่อปี บาท | อายุ 30 | อายุ 40 | อายุ 50 | อายุ 55 |
| ผู้ชาย | 7,432 | 12,950 | 30,983 | 67,877 |
| ผู้หญิง | 7,969 | 13,714 | 32,061 | 70,914 |
เงื่อนไขรับประกัน AW10 ในตารางเดียว
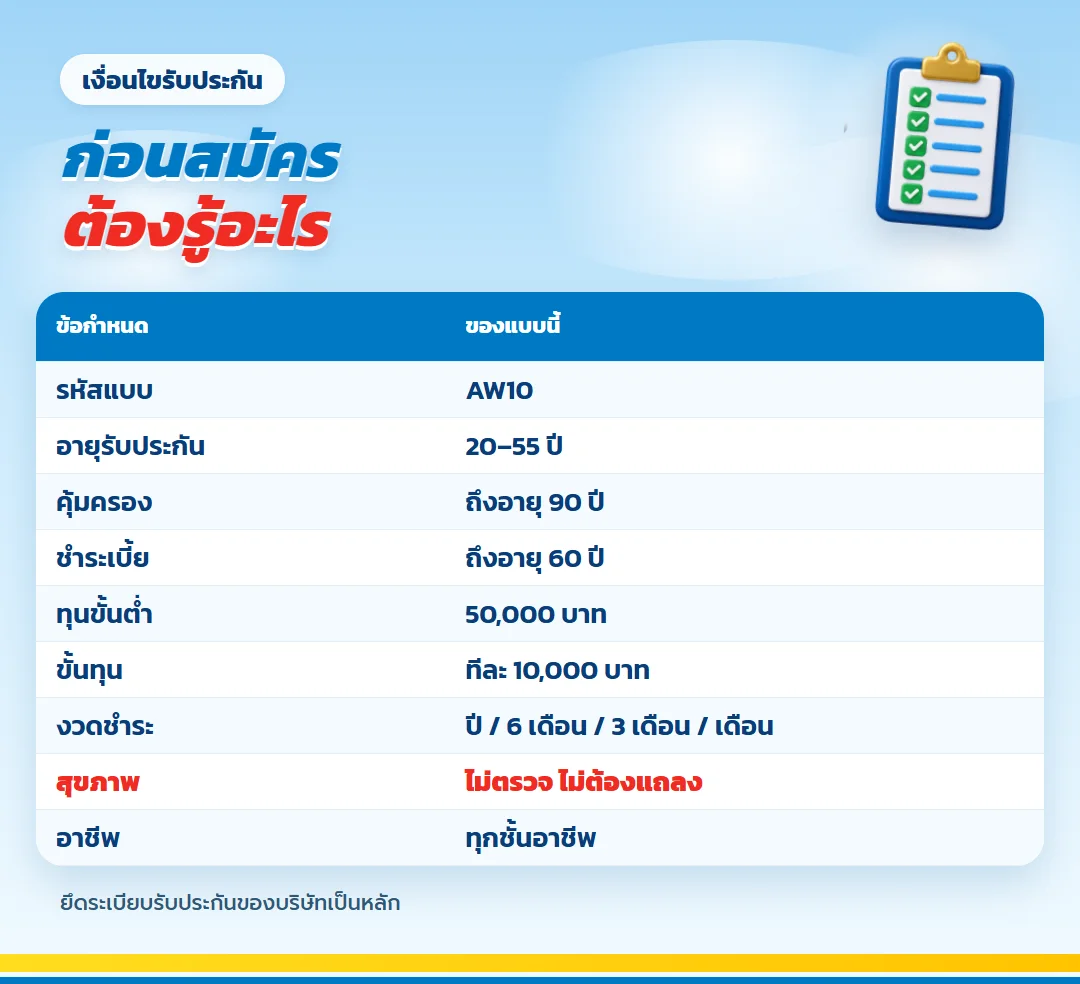
| รายการ | สิ่งที่บริษัทกำหนด |
| รหัสแบบ | AW10 |
| รับสมัครอายุ | 20 ถึง 55 ปี |
| คุ้มครองถึง | อายุ 90 ปี |
| ต้องจ่ายเบี้ยถึง | อายุครบ 60 ปี |
| ทุนเริ่มต้น | 50,000 บาท และขยับได้ครั้งละ 10,000 บาท |
| รอบจ่ายเบี้ย | เลือกทั้งปี ครึ่งปี ไตรมาส หรือทุกเดือน |
| สุขภาพ | ไม่ต้องตรวจ และไม่มีแบบสอบถาม |
| ชั้นอาชีพ | ไม่จำกัด |
| สัญญาเพิ่มเติม | ไม่เปิดให้แนบ |
ช่วงรับสมัครกว้างถึง 55 ปี ตรงกับเจ้าของกิจการที่เพิ่งเริ่มคิดเรื่องเกษียณหลังธุรกิจนิ่ง และสมัครแบบไม่ตรวจสุขภาพได้เลย
เปลี่ยนบำนาญเป็นรายเดือนให้เหมือนเงินเดือน
ขอรับเป็น 12 งวดต่อปีได้ โดยแต่ละงวดต้องไม่ต่ำกว่า 5,000 บาท ส่วนบำนาญทั้งปีก็ต้องไม่ต่ำกว่า 5,000 บาทเช่นกัน ถ้าต่ำกว่านั้นบริษัทจ่ายค่าเวนคืนแทน และกรมธรรม์สิ้นผล
เสียชีวิตตอนไหน ครอบครัวได้อะไร
| ช่วงที่เสียชีวิต | ครอบครัวได้รับ |
| ก่อนอายุครบ 60 ปี | 105% ของเบี้ยที่ชำระไปแล้ว หรือค่าเวนคืน ใช้ตัวที่มากกว่า |
| เริ่มรับบำนาญแล้วแต่ไม่ถึง 15 ปี | ก้อนเดียวตามตัวที่มากกว่า ระหว่างมูลค่าปัจจุบันของบำนาญที่เหลือจนครบ 15 ปี กับเบี้ยรวมที่หักบำนาญซึ่งรับไปแล้ว |
| รับบำนาญครบ 15 ปีแล้ว | เบี้ยรวมหักบำนาญที่รับไปแล้ว และไม่มีเงินส่วนนี้เมื่อบำนาญที่รับเกินเบี้ย |
ลองดูเคสบริษัท ปีที่ 10 ของสัญญาครอบครัวรับ 135,975 บาท ส่วนปีที่เริ่มรับบำนาญรับ 229,000 บาท และตัวเลขนี้ลดลงเรื่อย ๆ ตามบำนาญที่สะสมมากขึ้น
ตั้งงบเบี้ยใกล้ 200,000 บาท เทียบทั้ง 4 แบบ
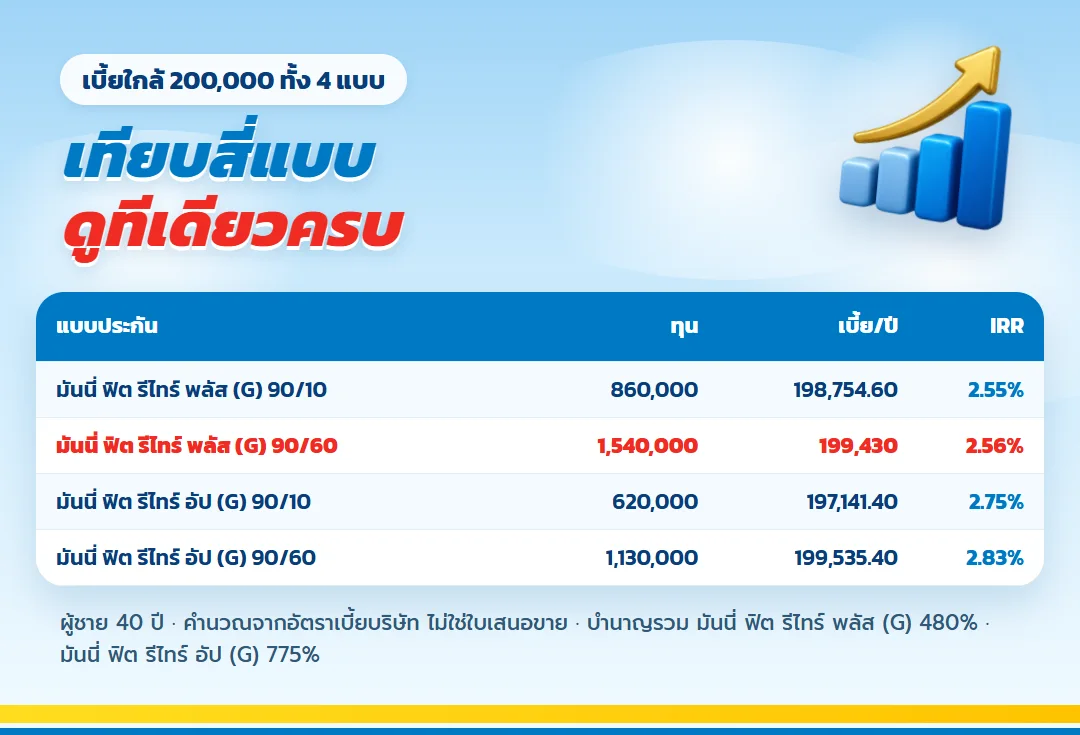
ทุกแบบในตารางเป็นชายอายุ 40 ปี เบี้ยต่อปียังไม่เกิน 200,000 บาท ทุน 1,540,000 บาทของแบบนี้สูงกว่า 860,000 บาทของ มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 เพราะเบี้ยกระจาย 20 ปี บำนาญรวมจึงสูงกว่าเมื่อเบี้ยต่อปีใกล้กัน
| แบบประกัน | ทุนที่เลือก | เบี้ยต่อปี | บำนาญรวม | IRR |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/10 | 860,000 บาท | 198,754.60 บาท | 4,128,000 บาท | 2.55% |
| มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 | 1,540,000 บาท | 199,430 บาท | 7,392,000 บาท | 2.56% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/10 | 620,000 บาท | 197,141.40 บาท | 4,805,000 บาท | 2.75% |
| มันนี่ ฟิต รีไทร์ อัป (G) 90/60 | 1,130,000 บาท | 199,535.40 บาท | 8,757,500 บาท | 2.83% |
คนแบบไหนเหมาะกับการจ่ายถึงอายุ 60
- อยากใช้สิทธิลดหย่อนหมวดบำนาญทุกปีจนเกษียณ ไม่ใช่แค่ 10 ปีแรก
- รายได้ไม่สม่ำเสมอ และอยากให้เบี้ยต่อปีเบากว่าแบบจ่ายสั้น
- อายุ 20 ถึง 55 ปี และยังเหลือเวลาจ่ายเบี้ยหลายปี
- ไม่อยากตอบคำถามสุขภาพ
คำถามที่พบบ่อยจากคนเงินได้สูง
มันนี่ ฟิต รีไทร์ พลัส (G) 90/60 ต่างจากแบบจ่าย 10 ปีตรงไหน
บำนาญเท่ากันทุกอย่าง คืออายุ 60 ได้ 30% และปีละ 15% ถึงอายุ 90 ต่างกันที่ระยะจ่ายเบี้ย แผนนี้ จ่ายถึงอายุ 60 เบี้ยต่อปีจึงต่ำกว่า
สมัครได้ถึงอายุกี่ปี
รับสมัครอายุ 20 ถึง 55 ปี
เอาค่าเวนคืนมาจ่ายเบี้ยแทนเงินสดได้ไหม
ทำได้ตามเงื่อนไขกรมธรรม์ มีสิทธิใช้ค่าเวนคืนจ่ายเบี้ยอัตโนมัติ เวนคืน หรือเปลี่ยนเป็นกรมธรรม์ใช้เงินสำเร็จ
กู้เงินตามกรมธรรม์ได้หรือไม่
ได้ ดอกเบี้ย 5% ต่อปี และทำได้ก่อนเริ่มรับบำนาญเท่านั้น
บำนาญรับรองไปถึงอายุเท่าไหร่
ถึงอายุ 90 ปี ตราบเท่าที่ยังมีชีวิต เป็นบำนาญแบบรับรอง (G)
ข้อควรทราบก่อนตัดสินใจ
- เคสเบี้ยใกล้ 200,000 บาทมาจากการคูณอัตราเบี้ยของบริษัท ไม่ใช่ใบเสนอขาย
- ตัวอย่างต้องจ่ายเบี้ยครบ 20 ปี ถ้าหยุดกลางทาง เงินที่ได้คืนอาจต่ำกว่าเบี้ยที่จ่าย
- สิทธิลดหย่อนแต่ละปีขึ้นกับเงินได้และขั้นภาษีของปีนั้น
- การกู้และการเปลี่ยนแบบทำได้ก่อนรับบำนาญเท่านั้น
- ให้ยึดกรมธรรม์ฉบับจริงที่บริษัทออกให้เป็นหลัก
สมัครออนไลน์ ไม่ต้องตรวจสุขภาพ
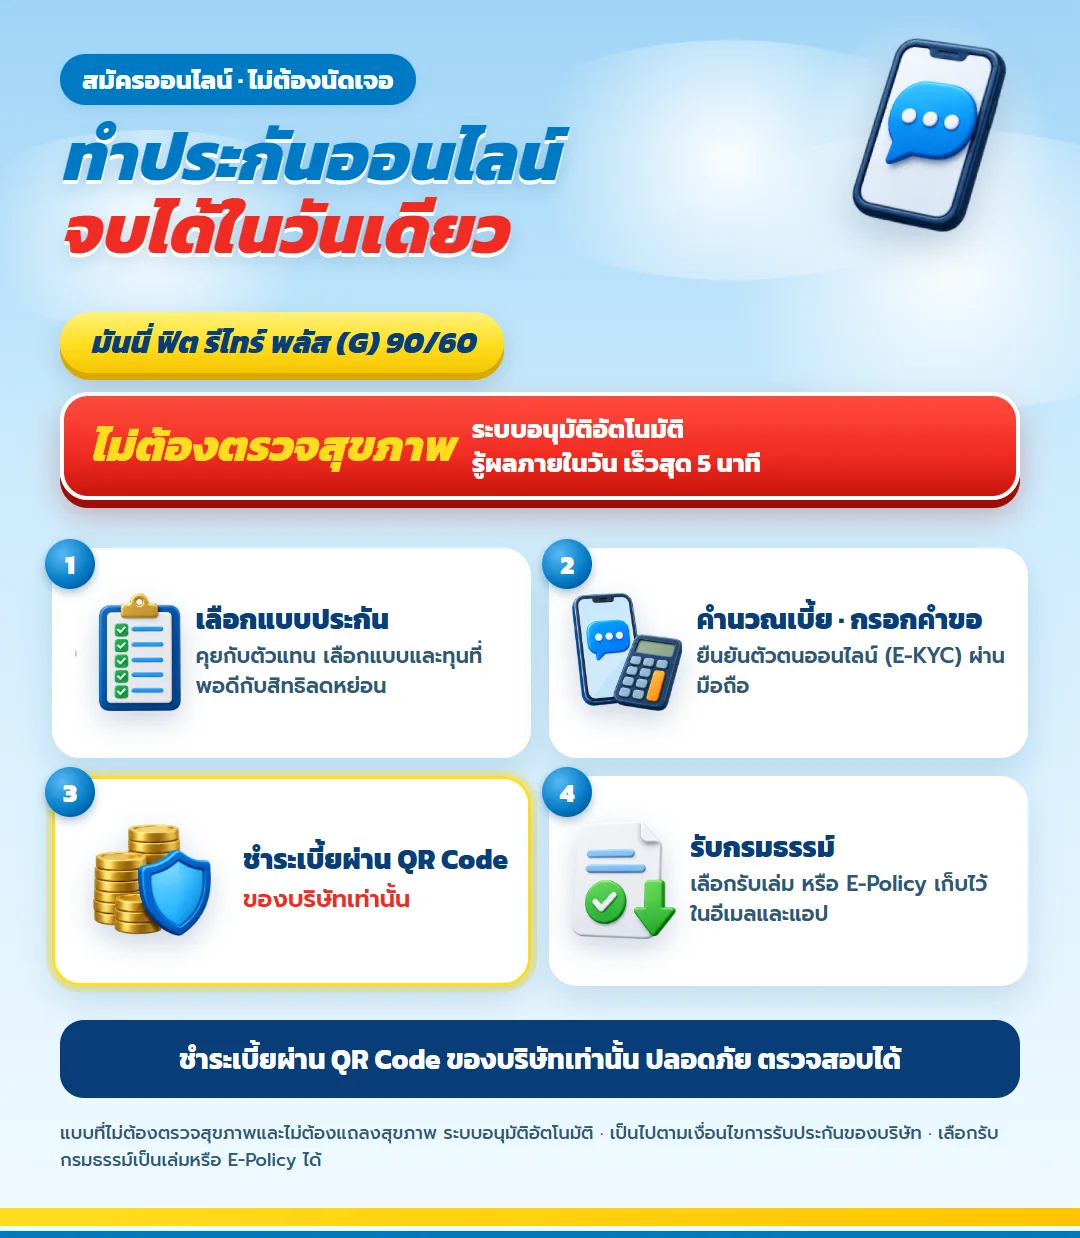
ตัวเลขลงตัวเมื่อไร ทำประกันออนไลน์ได้ในวันเดียว บอกอายุ เพศ และเงินได้ทั้งปี แล้วเราจะหาทุนที่เบี้ยพอดีกับสิทธิลดหย่อนของคุณ จากนั้นสมัครออนไลน์ต่อได้เลย ตั้งแต่กรอกคำขอ ยืนยันตัวตนบนมือถือ จ่ายเบี้ยผ่าน QR Code ของบริษัท จนถึงรับกรมธรรม์เป็นเล่มหรือ E-Policy
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียด
เกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดเกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้