มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) สำหรับคนมีเงินก้อนที่อยากจ่ายจบใน 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน พร้อมโอกาสรับเงินปันผล
เงินก้อนราวห้าแสนบาทที่วางได้ยาว คนส่วนใหญ่ลังเลอยู่เรื่องเดียว ว่าจะรับเงินคืนออกมาใช้ระหว่างทาง หรือปล่อยไว้ให้งอกต่อ มันนี่ ฟิต เวลท์ตี้ 15/5 เปิดให้เลือกได้ทั้งสองทาง จ่ายเบี้ยจบใน 5 ปี แล้วมีทั้งเงินคืนทุกปีและความคุ้มครองชีวิตสูงสุด 500% ของทุน
บทความนี้กางตัวเลขจากตัวอย่างจริงของแบบให้เห็นครบ ทั้งส่วนที่กรมธรรม์รับรองการจ่าย ส่วนที่เป็นเงินปันผลซึ่งไม่รับรอง และผลของแต่ละทางเลือก คุณจะรู้ก่อนคุยกับตัวแทนว่าเงินก้อนของคุณเหมาะกับทางไหน
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) ให้อะไรกับเงินก้อนที่จ่ายจบใน 5 ปี
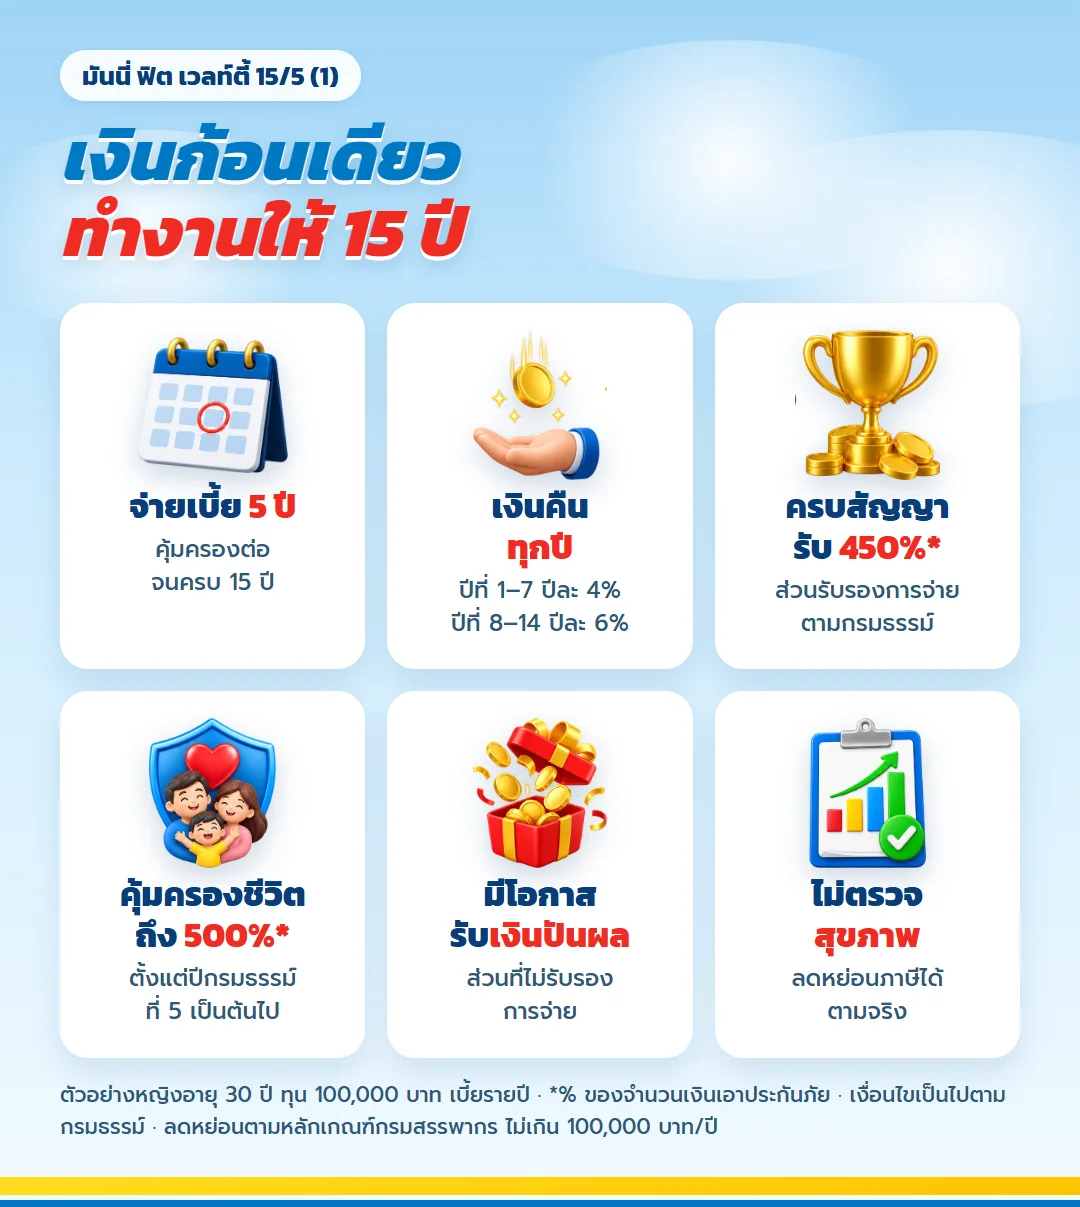
- ชำระเบี้ย 5 ปี คุ้มครองต่อเนื่องจนครบ 15 ปี
- เงินคืนทุกปีตั้งแต่ปีกรมธรรม์แรก ปีที่ 1 ถึง 7 ปีละ 4% ของทุน ปีที่ 8 ถึง 14 ปีละ 6%
- ครบสัญญารับ 450% ของทุน เป็นส่วนที่รับรองการจ่าย
- คุ้มครองชีวิตเพิ่มขึ้นทุกปีที่จ่ายเบี้ย ตั้งแต่ 100% จนถึง 500% ของทุนตั้งแต่ปีที่ 5
- เป็นประกันออมทรัพย์มีเงินปันผล มีโอกาสรับเงินปันผลระหว่างสัญญาและเมื่อครบสัญญา ซึ่งไม่รับรองการจ่าย
- ไม่ต้องตรวจสุขภาพ และนำเบี้ยไปลดหย่อนภาษีได้ตามจริง ไม่เกิน 100,000 บาทต่อปี
จุดที่ทำให้แบบนี้ต่างจากประกันออมทรัพย์จ่าย 5 ปีทั่วไป คือความคุ้มครองชีวิตที่ขึ้นไปถึงห้าเท่าของทุน เงินก้อนของคุณจึงทำงานสองหน้าที่พร้อมกัน
แผนภาพผลประโยชน์ มันนี่ ฟิต เวลท์ตี้ 15/5 ตลอด 15 ปี
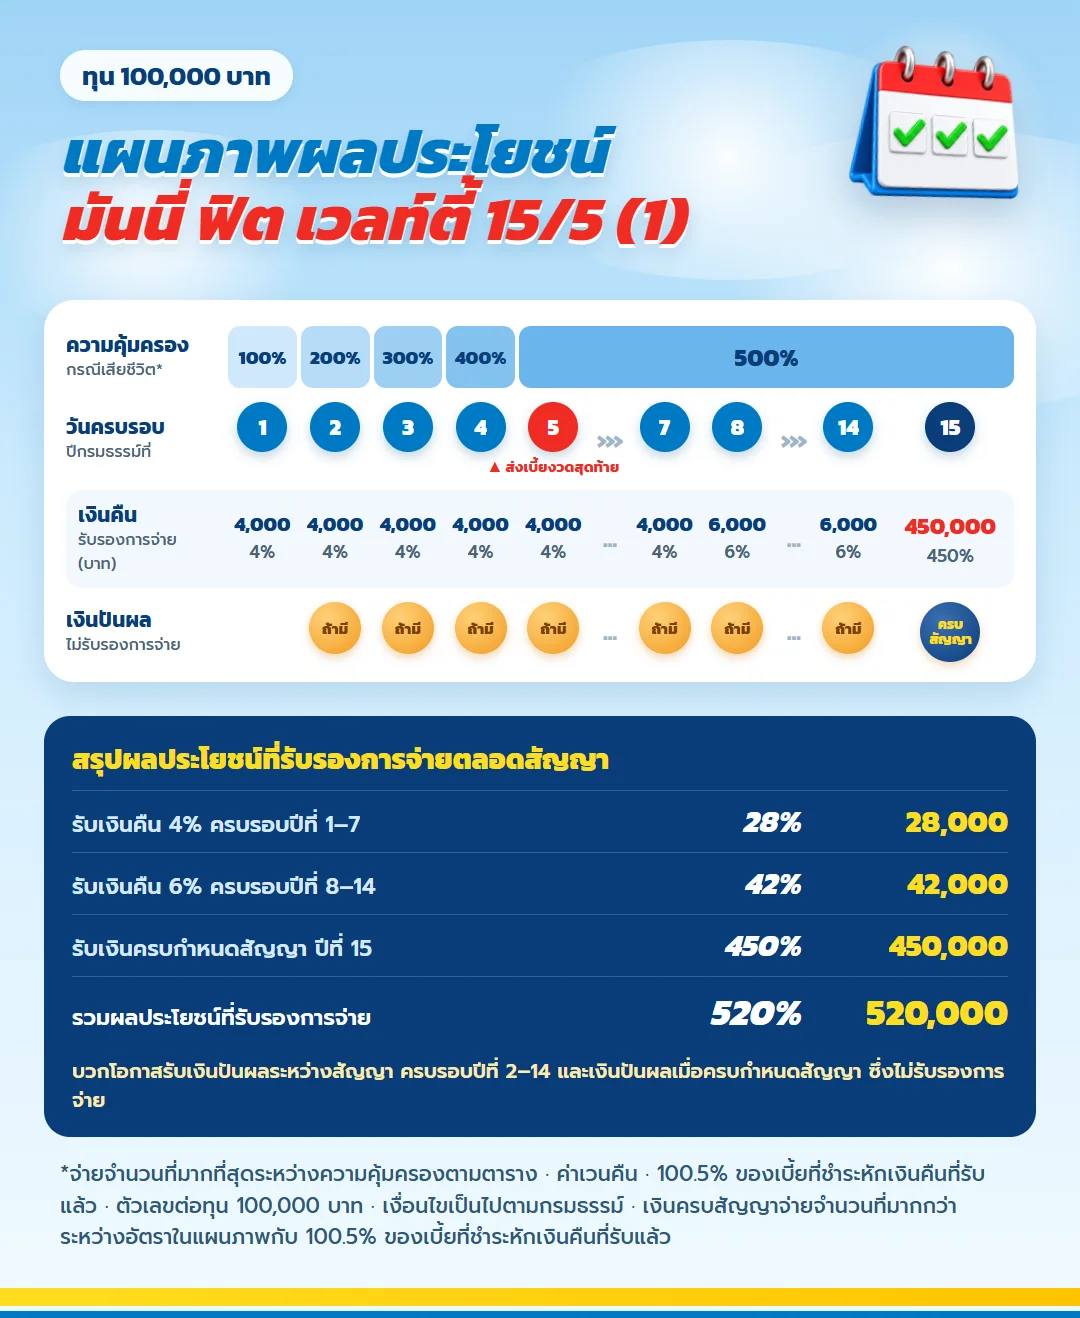
ภาพนี้วางทั้ง 15 ปีไว้ในแผ่นเดียว ความคุ้มครองเพิ่มขึ้นปีละ 100% จนถึง 500% ในปีที่ 5 เงินคืนเข้าทุกครบรอบปี และมีโอกาสรับเงินปันผลตั้งแต่ปีที่ 2
| ผลประโยชน์ที่รับรองการจ่าย | % ของทุน | จำนวนเงิน (บาท) |
| เงินคืน 4% ครบรอบปีที่ 1 ถึง 7 | 28% | 28,000 |
| เงินคืน 6% ครบรอบปีที่ 8 ถึง 14 | 42% | 42,000 |
| เงินครบกำหนดสัญญา ปีที่ 15 | 450% | 450,000 |
| รวมตลอดสัญญา | 520% | 520,000 |
ส่วนที่รับรองรวม 520% ของทุน ส่วนเงินปันผลระหว่างสัญญาในครบรอบปีที่ 2 ถึง 14 และเงินปันผลตอนครบสัญญาไม่รับรองการจ่าย
ดูอัตราผลตอบแทนที่บริษัทประกาศสำหรับคำนวณเงินปันผล
ก่อนสมัคร ดูเงื่อนไขพื้นฐานของแบบนี้
| เรื่อง | รายละเอียด |
| ระยะเวลา | คุ้มครอง 15 ปี ชำระเบี้ย 5 ปี แบบรายปีเท่านั้น |
| การพิจารณาสุขภาพ | แบบไม่ต้องตรวจสุขภาพ |
| ช่องทางชำระเบี้ย | เงินสด เช็ค บัตรเครดิต หรือหักผ่านบัญชีธนาคาร |
| ประเภท | ประกันชีวิตแบบมีส่วนร่วมในเงินปันผล |
| อายุรับประกัน | 1 เดือน ถึง 70 ปี |
| เบี้ยต่อทุน 100,000 บาท | อายุ 1 เดือน ถึง 50 ปี 98,500 บาท · อายุ 51 ถึง 70 ปี 99,000 บาท (ชายหญิงเท่ากัน) |
| เปลี่ยนใจหลังได้กรมธรรม์ | ส่งคืนได้ภายใน 15 วัน หักค่าใช้จ่ายฉบับละ 500 บาท |
ตัวเลขทุกตัวในบทความมาจากตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 100,000 บาท เบี้ยปีละ 98,500 บาท ถ้าอายุเกิน 50 ปี อัตราเบี้ยจะขยับเป็น 99,000 บาทต่อทุนแสน ส่วนทุนที่สูงขึ้น ตัวเลขทุกช่องขยายตามสัดส่วน
เงินก้อนแบบไหนที่เข้ากับแบบนี้
- เงินที่เก็บไว้แล้วไม่ต้องแตะอย่างน้อย 15 ปี เช่น เงินเก็บส่วนเกินหลังกันเงินฉุกเฉินครบ
- คนที่อยากได้ความคุ้มครองชีวิตก้อนใหญ่ให้ครอบครัว ควบคู่กับการเก็บเงินก้อนระยะยาว
- คนที่รับได้ว่าเงินปันผลอาจมากหรือน้อยตามผลการลงทุนของบริษัท และมองส่วนรับรองเป็นฐาน
- คนที่ไม่อยากเสียเวลาตรวจสุขภาพ และยังมีสิทธิลดหย่อนเบี้ยประกันชีวิตเหลืออยู่
15 ปีของสัญญา เงินกลับมาหาคุณแบบไหน
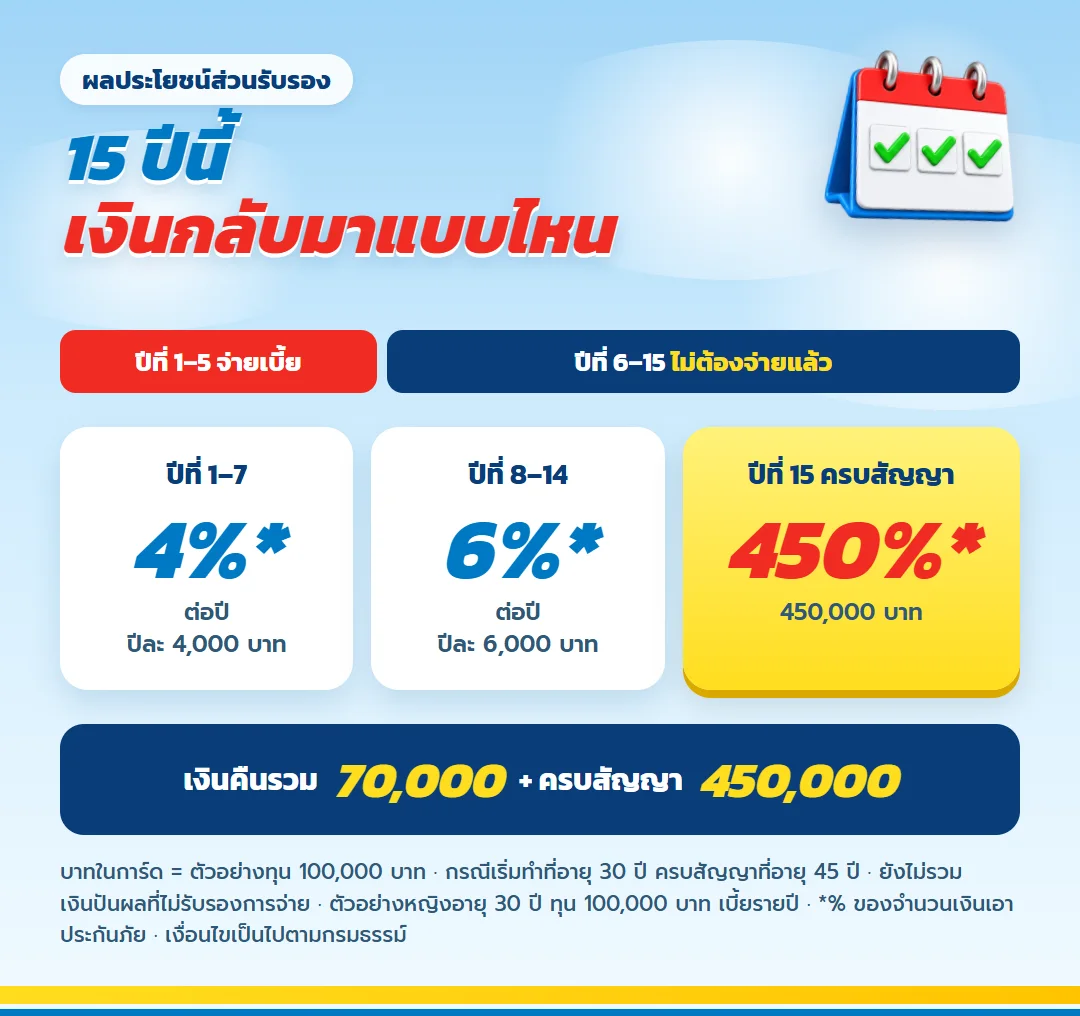
สัญญาแบ่งเป็นสามช่วงชัด ๆ ช่วงแรกคุณจ่ายเบี้ยห้าปี และได้เงินคืนทุกปีปีละ 4% ของทุน เงินคืนอัตรานี้เดินไปจนถึงปีที่ 7 แม้จะหยุดจ่ายเบี้ยไปแล้วสองปี
ปีที่ 8 ถึง 14 เงินคืนขยับเป็นปีละ 6% แล้วปิดท้ายด้วยเงินครบสัญญา 450% ของทุนในปีที่ 15 กรณีเริ่มทำที่อายุ 30 ปี เงินก้อนสุดท้ายจะมาถึงตอนอายุ 45 ปี ช่วงที่หลายคนเริ่มวางแผนเกษียณจริงจัง
ตัวเลขจริงของมันนี่ ฟิต เวลท์ตี้ 15/5 แยกส่วนรับรองกับเงินปันผล
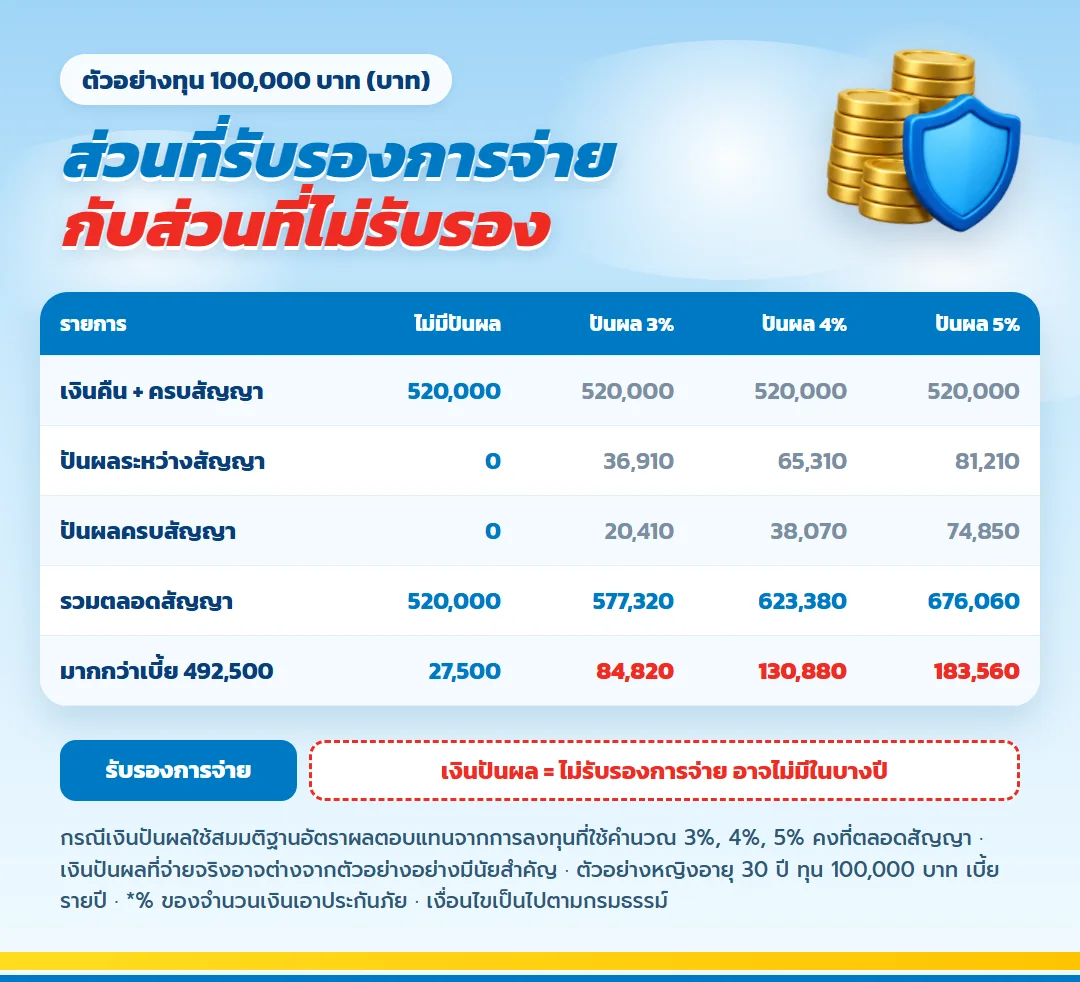
| รายการ (บาท) | ไม่มีเงินปันผล | ปันผล 3% | ปันผล 4% | ปันผล 5% |
| เบี้ยที่จ่ายรวม 5 ปี | 492,500 | 492,500 | 492,500 | 492,500 |
| เงินคืนและเงินครบสัญญา (รับรอง) | 520,000 | 520,000 | 520,000 | 520,000 |
| เงินปันผลระหว่างสัญญา (ไม่รับรอง) | 0 | 36,910 | 65,310 | 81,210 |
| เงินปันผลเมื่อครบสัญญา (ไม่รับรอง) | 0 | 20,410 | 38,070 | 74,850 |
| กำไรสุทธิเทียบเบี้ยที่จ่าย | 27,500 | 84,820 | 130,880 | 183,560 |
อ่านตารางนี้จากซ้ายไปขวา คอลัมน์แรกคือฐานที่กรมธรรม์รับรอง ต่อให้ไม่มีเงินปันผลเลยสักปี คุณยังได้รับ 520,000 บาท มากกว่าเบี้ยที่จ่าย 27,500 บาท คอลัมน์ถัดไปเป็นตัวอย่างเมื่อมีเงินปันผล ใช้สมมติฐานอัตราผลตอบแทนจากการลงทุนคงที่ 3% ถึง 5% ตลอดสัญญา
ดูอัตราผลตอบแทนที่บริษัทประกาศจริงในแต่ละปี และกองเงินที่ใช้คำนวณเงินปันผลของแบบนี้
เงินปันผลประกันชีวิตแบบนี้ขึ้นกับผลการลงทุนของกลุ่มผลิตภัณฑ์แบบมีส่วนร่วมในเงินปันผล จำนวนที่จ่ายจริงอาจต่างจากตัวอย่างมาก จึงควรตัดสินใจจากคอลัมน์แรกเป็นหลัก แล้วมองเงินปันผลเป็นส่วนเพิ่ม
รับเงินคืนออกมาทุกปี หรือคงเงินคืนไว้กับบริษัท
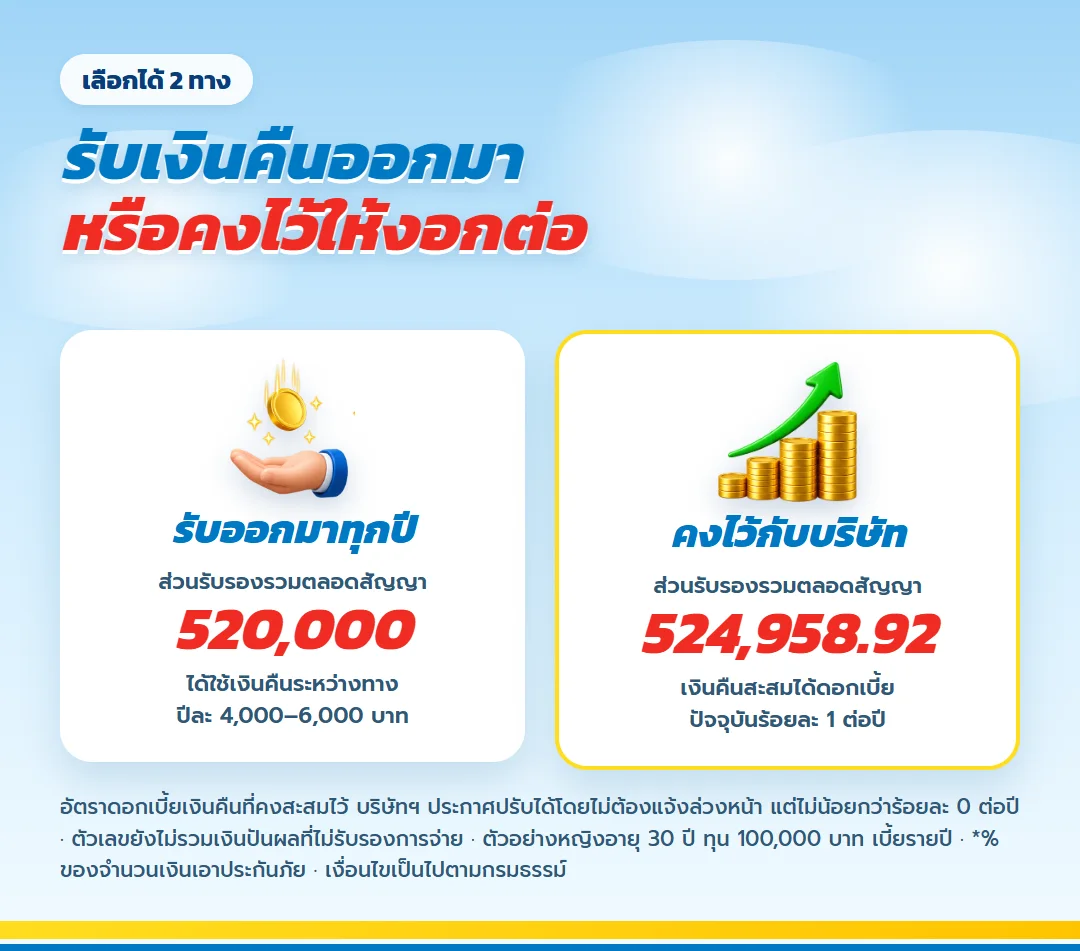
ทางแรกเหมาะกับคนที่อยากเห็นเงินกลับมาทุกปี ปีละ 4,000 ถึง 6,000 บาทต่อทุนแสน นำไปจ่ายค่าใช้จ่ายประจำปีหรือเบี้ยประกันสุขภาพได้เลย ส่วนรับรองรวมตลอดสัญญาอยู่ที่ 520,000 บาท
ทางที่สองคือคงเงินคืนไว้กับบริษัท เงินที่สะสมไว้ได้ดอกเบี้ยตามที่บริษัทประกาศ ปัจจุบันร้อยละ 1 ต่อปี ส่วนรับรองรวมตลอดสัญญาในตัวอย่างขยับเป็น 524,958.92 บาท อัตราดอกเบี้ยนี้บริษัทปรับได้ แต่ไม่ต่ำกว่าร้อยละ 0 ต่อปี
ส่วนต่างราวห้าพันบาทอาจดูไม่มาก สิ่งที่ต่างจริงคือวินัย คนที่รู้ตัวว่าได้เงินคืนมาแล้วมักใช้หมด การคงเงินคืนไว้กับบริษัทช่วยให้เงินก้อนตอนครบสัญญาครบถ้วนกว่า
ระหว่าง 15 ปี ครอบครัวได้รับความคุ้มครองเท่าไร
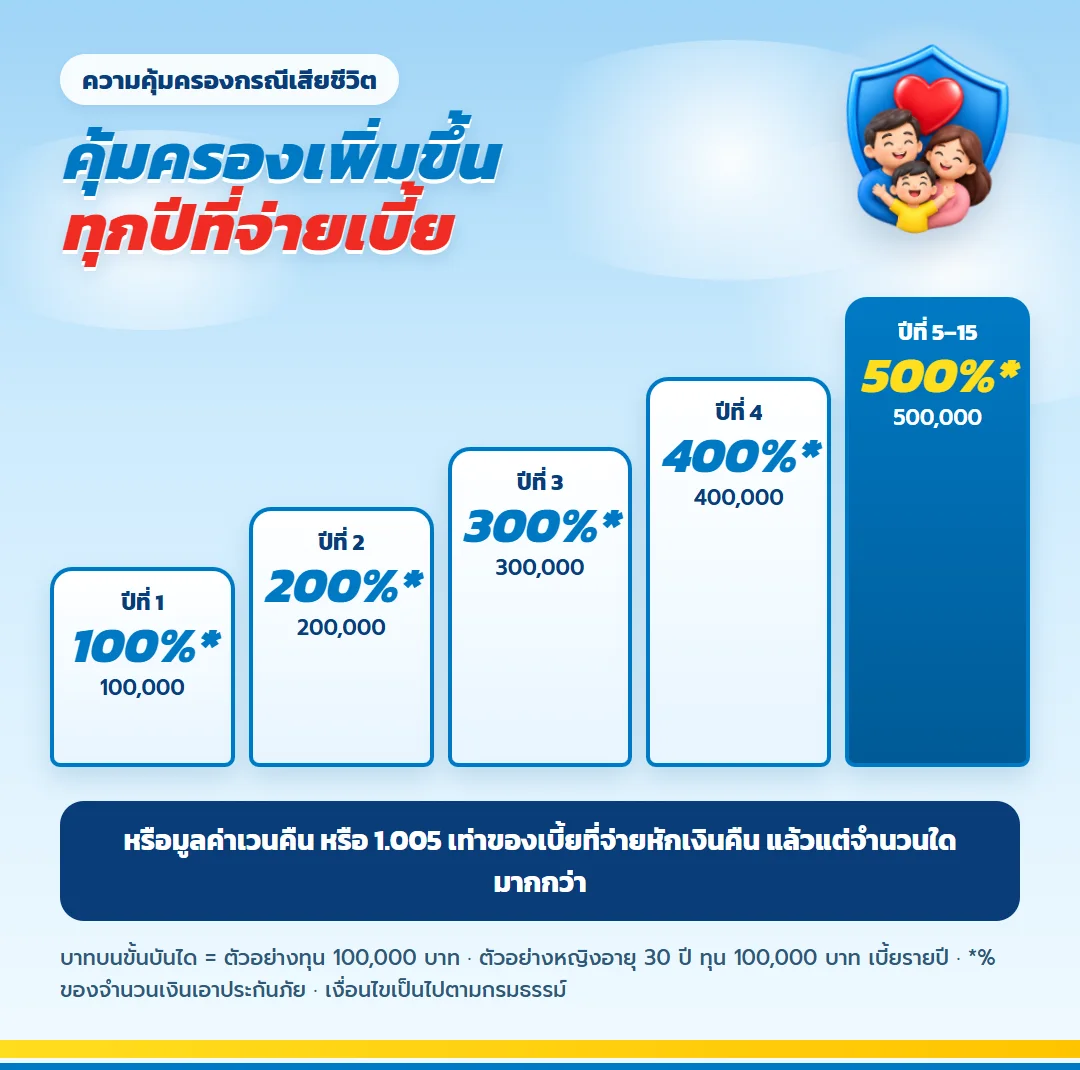
ความคุ้มครองกรณีเสียชีวิตเพิ่มขึ้นปีละ 100% ของทุนในช่วงจ่ายเบี้ย จาก 100,000 บาทในปีแรก จนถึง 500,000 บาทตั้งแต่ปีที่ 5 ไปจนครบสัญญา ตัวเลขนี้สูงกว่าเบี้ยทั้งหมดที่จ่ายไป 492,500 บาท
บริษัทจะจ่ายจำนวนที่มากกว่าระหว่างความคุ้มครองตามตาราง มูลค่าเวนคืน ณ วันที่เสียชีวิต หรือ 1.005 เท่าของเบี้ยที่จ่ายไปหักเงินคืนที่ได้รับแล้ว เงินก้อนนี้จึงเป็นทั้งเงินออมของคุณ และเงินที่ส่งต่อถึงครอบครัวได้โดยตรง
สิ่งที่ควรรู้ตรง ๆ ก่อนตัดสินใจ
ถ้าถอนออกก่อนครบสัญญา จะได้คืนน้อยกว่าที่จ่าย
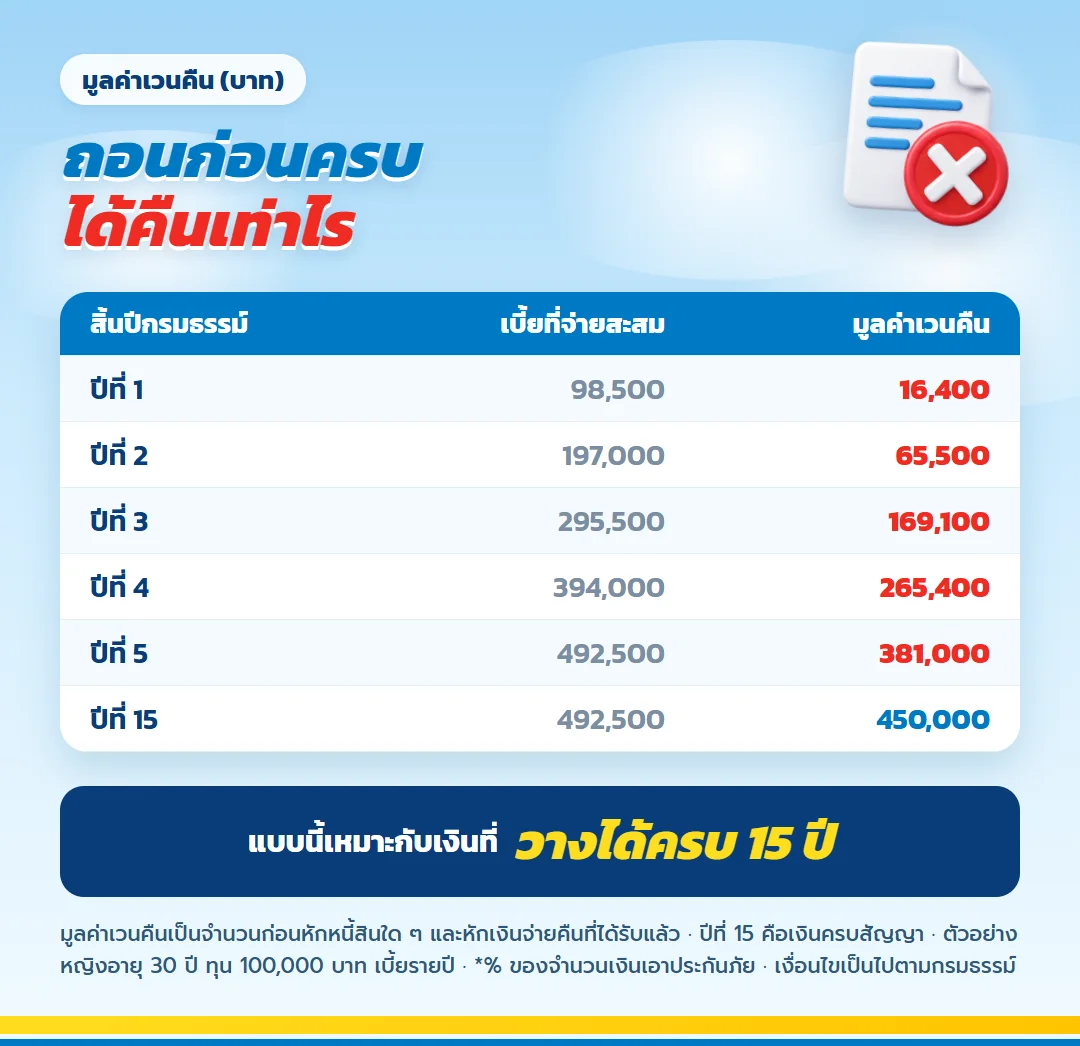
มูลค่าเวนคืนในปีแรกอยู่ที่ 16,400 บาท ขณะที่จ่ายเบี้ยไป 98,500 บาท สิ้นปีที่ 5 มูลค่าเวนคืน 381,000 บาท จากเบี้ยที่จ่ายครบ 492,500 บาท ตัวเลขนี้บอกชัดว่าแบบนี้ออกแบบมาสำหรับเงินที่วางได้ครบ 15 ปี ทางออกคือเลือกทุนจากเงินที่ไม่ต้องใช้แน่นอน และกันเงินฉุกเฉินไว้แยกก่อน
ส่วนรับรองให้กำไรไม่มาก จุดแข็งอยู่ที่อื่น
กำไรส่วนรับรอง 27,500 บาทตลอด 15 ปี ถ้ามองเป็นผลตอบแทนอย่างเดียวถือว่าไม่สูง คุณค่าของแบบนี้อยู่ที่ความคุ้มครองชีวิตห้าเท่าของทุน สิทธิลดหย่อนภาษีปีละ 98,500 บาทในตัวอย่าง และโอกาสรับเงินปันผลเพิ่ม ถ้าสามอย่างนี้ตรงกับความต้องการ แบบนี้ตอบโจทย์ ถ้าต้องการผลตอบแทนสูงอย่างเดียว ควรคุยกับตัวแทนเรื่องแบบอื่น
คำถามที่พบบ่อยเกี่ยวกับ มันนี่ ฟิต เวลท์ตี้ 15/5
เงินปันผลได้ทุกปีไหม
ไม่แน่นอน เงินปันผลเป็นส่วนที่ไม่รับรองการจ่าย บริษัทอาจพิจารณาจ่ายระหว่างสัญญาตั้งแต่ปีที่ 2 ถึงปีที่ 14 และเมื่อครบสัญญา และอาจไม่มีการจ่ายในบางปี
ผลประโยชน์ที่ได้ต้องเสียภาษีไหม
ตามเอกสารของแบบ ผลประโยชน์ที่ได้รับจากกรมธรรม์ประกันชีวิตไม่มีการหักภาษีใด ๆ
ถ้ามีหนี้สิน เจ้าหนี้ยึดเงินในกรมธรรม์ได้ไหม
ตามเอกสารของแบบ ผลประโยชน์เป็นเงินปลอดหนี้ เจ้าหนี้ไม่มีสิทธิยึด ยกเว้นเท่าจำนวนเบี้ยประกันภัยที่จ่ายไป
จ่ายเบี้ยด้วยบัตรเครดิตได้ไหม
ได้ ช่องทางชำระมีทั้งเงินสด เช็ค บัตรเครดิต และหักผ่านบัญชีธนาคาร
สมัครแล้วเปลี่ยนใจได้ไหม
ส่งคืนกรมธรรม์ได้ภายใน 15 วันนับจากวันที่ได้รับ บริษัทคืนเบี้ยหลังหักค่าใช้จ่ายฉบับละ 500 บาท และค่าตรวจสุขภาพตามจริงถ้ามี
เงื่อนไขและข้อควรทราบ
- ตัวเลขในบทความเป็นตัวอย่างหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท ชำระเบี้ยรายปี
- เงินคืนและเงินครบสัญญาเป็นส่วนที่รับรองการจ่าย เงินปันผลเป็นส่วนที่ไม่รับรองการจ่าย และอาจต่างจากตัวอย่างอย่างมีนัยสำคัญ
- ผลิตภัณฑ์ประกันภัยไม่ใช่เงินฝาก การเวนคืนก่อนครบกำหนดอาจได้รับเงินน้อยกว่าเบี้ยที่ชำระ
- สิทธิลดหย่อนภาษีเป็นไปตามประกาศอธิบดีกรมสรรพากรเกี่ยวกับภาษีเงินได้ ฉบับที่ 172
- ศึกษาข้อกำหนดและเงื่อนไขในกรมธรรม์ให้เข้าใจก่อนตัดสินใจ
เริ่มจากบอกตัวแทน 3 เรื่อง
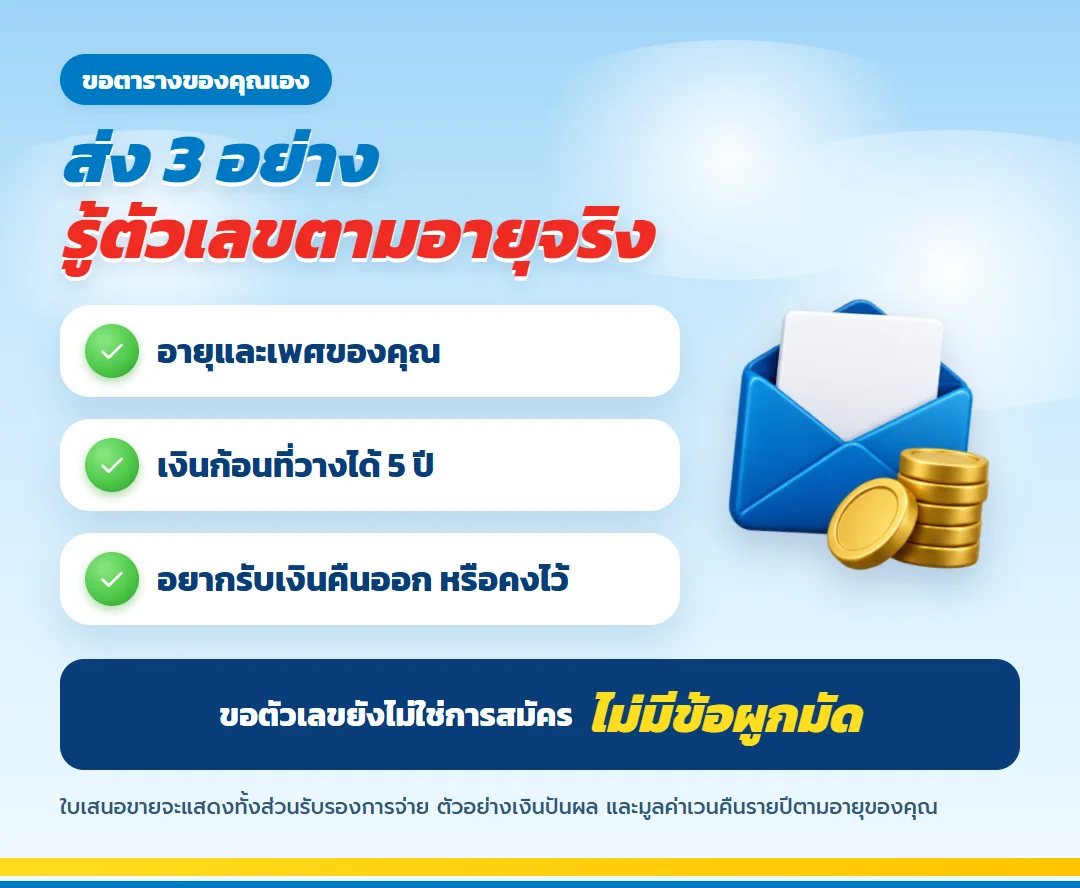
บอกอายุและเพศ เงินก้อนที่วางได้ต่อเนื่อง 5 ปี และความตั้งใจว่าอยากรับเงินคืนออกมาหรือคงไว้กับบริษัท ตัวแทนจะส่งใบเสนอขายที่แสดงส่วนรับรอง ตัวอย่างเงินปันผล และมูลค่าเวนคืนรายปีตามอายุของคุณ
การขอตัวเลขยังไม่ใช่การสมัคร ไม่มีข้อผูกมัด เอาไปเทียบกับเป้าหมายเงินก้อนของคุณก่อนได้เต็มที่
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด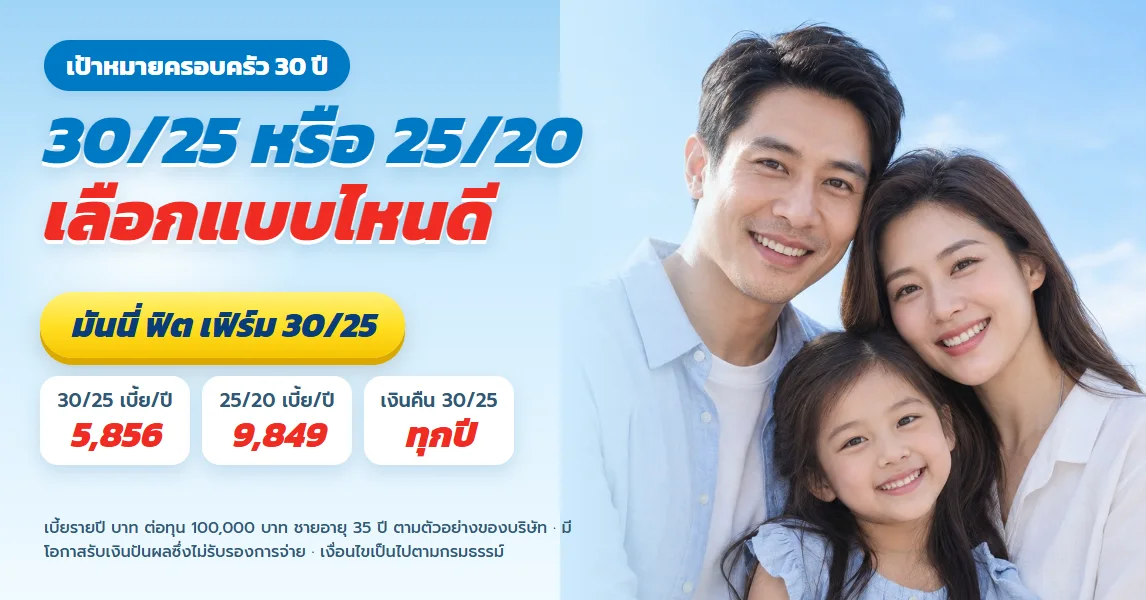
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
ดูรายละเอียด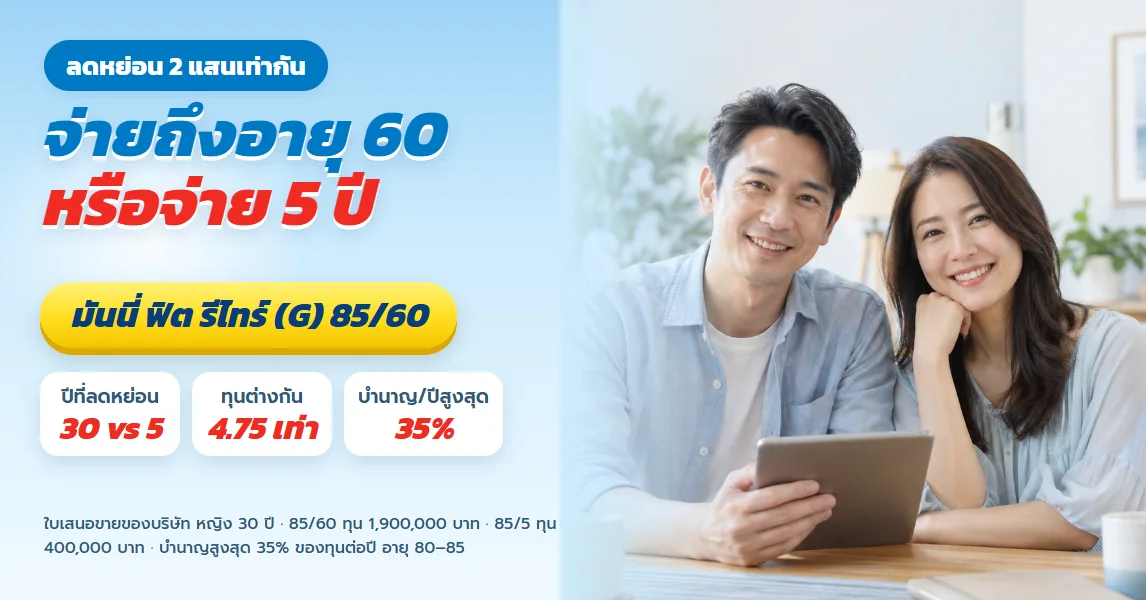
ประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียด
ทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
ดูรายละเอียดประกันบำนาญจ่ายถึงอายุ 60 หรือจ่าย 5 ปี มันนี่ ฟิต รีไทร์ (G) 85/60 เทียบ 85/5 ลดหย่อน 2 แสนเท่ากัน
ดูรายละเอียดทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น