ธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
คู่มือ ธนทวี 15/8 สำหรับเป้าหมายการเงิน 15 ปี ทุน 300,000 เงินที่ได้แต่ละช่วง และช่วงที่ไม่ควรยกเลิก
ธนทวี 15/8 ของไทยประกันชีวิตใช้วางเป้าหมายการเงินระยะกลางที่มีวันใช้เงินชัดเจนได้ ตัวอย่างผู้หญิงอายุ 30 ปี ทุน 300,000 บาท จ่ายเบี้ยปีละ 74,100 บาท 8 ปี รับเงินคืนทุกปี และเมื่อครบปีที่ 15 รับ 630,000 บาท
คำถามสำคัญจึงไม่ใช่แค่ว่าได้เงินเท่าไร แต่เงินมาถึงตรงกับแผนดาวน์บ้าน เปิดธุรกิจ หรือทุนเรียนต่อหรือไม่ หากเป้าหมายขยับได้และงบรายปีรองรับ แผนที่กำหนดกระแสเงินไว้ล่วงหน้าอาจช่วยสร้างวินัย แต่ถ้าต้องใช้เงินก่อนปีที่ 15 ต้องมีเงินสำรองหรือเครื่องมืออีกส่วนมารับหน้าที่
ตั้งวันใช้เงินก่อนเลือกแบบออม
เป้าหมายการเงินระยะกลางควรมีทั้งวัตถุประสงค์ จำนวนที่ต้องการ และช่วงเวลาที่จะใช้ คำว่าอยากมีเงินก้อนยังไม่พอ เพราะเงินสำหรับดาวน์บ้านกับเงินเริ่มกิจการมีความยืดหยุ่นต่างกัน แบบนี้ครบสัญญาในปีที่ 15 จึงเหมาะกับเป้าหมายที่รอถึงกำหนดได้มากกว่าเป้าหมายเร่งด่วน
เป้าหมายที่เลื่อนได้
หากตั้งใจซื้อทรัพย์สินหรือเริ่มโครงการโดยยังไม่กำหนดวันตายตัว ปีครบสัญญาอาจใช้เป็นหลักหมายช่วยจัดเวลาได้ แต่ต้องยอมรับว่าราคาในอนาคตอาจเปลี่ยน เงินจากกรมธรรม์จึงเป็นส่วนหนึ่งของแผน ไม่จำเป็นต้องรับผิดชอบเป้าหมายทั้งหมด
เป้าหมายที่ห้ามคลาด
ค่าเรียนหรือภาระตามสัญญามักเลื่อนได้ยาก ควรเทียบปีที่จะจ่ายจริงกับปีที่ 15 อย่างละเอียด และเตรียมเงินสำรองเผื่อค่าใช้จ่ายเกิดก่อนรับผลประโยชน์ อย่านับเงินคืนปีละ 3,000 บาทเป็นเงินก้อนหลัก เพราะจำนวนและจังหวะต่างจากยอด 630,000 บาท
เป้าหมายที่อาจเกิดได้ทุกเมื่อ
เงินฉุกเฉินไม่ควรถูกผูกกับแผนนี้ ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยที่จ่าย การถอนแผนเพื่อแก้เหตุเร่งด่วนจึงอาจทำให้เป้าหมายเดิมเสียและได้รับเงินน้อยกว่าที่คาด เงินสำรองต้องแยกไว้ในแหล่งที่พร้อมใช้
| ลักษณะเป้าหมาย | คำถามที่ต้องตอบ | บทบาทของแผน |
| กำหนดไว้ปีที่ 15 | จำนวน 630,000 บาทเพียงพอส่วนใด | เป็นเงินหลักหรือเงินสมทบตามกำหนด |
| ต้องใช้ก่อนครบสัญญา | มีเงินแหล่งอื่นรออยู่หรือไม่ | ไม่ควรพึ่งค่าเวนคืนเป็นแผนแรก |
| ยังไม่รู้วันใช้ | ยอมรอครบช่วงได้หรือไม่ | ใช้สร้างกรอบเวลาให้เงินบางส่วน |
แผนภาพเงินตามช่วงเวลาของเป้าหมาย
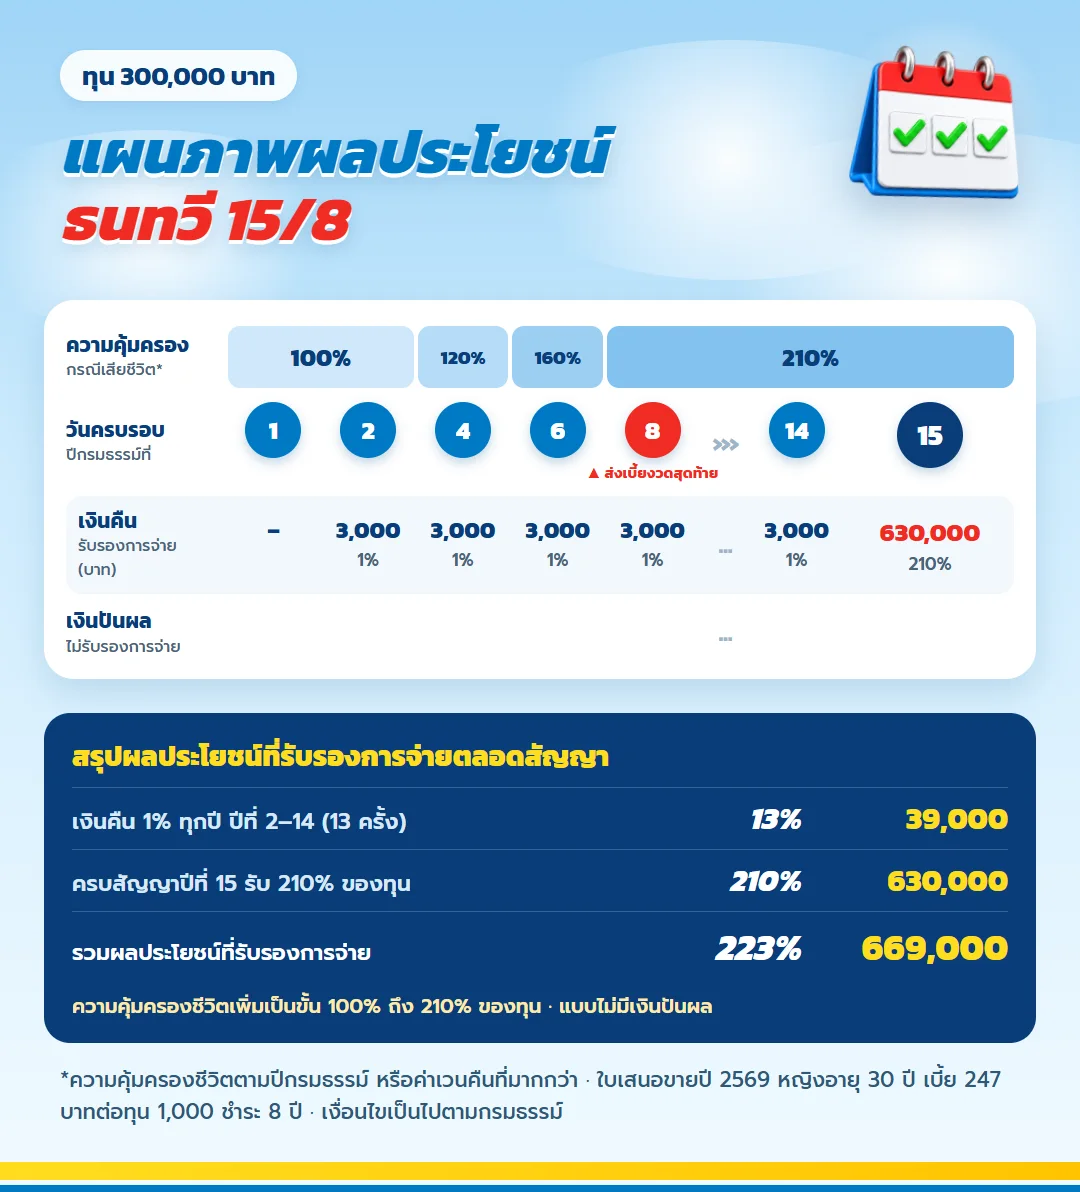
การวาง ธนทวี 15/8 บนปฏิทินทำให้เห็นว่าปีรับเงินต้องตรงกับเป้าหมายเพียงใด ธนทวี 15/8 เหมาะกับเป้าหมายที่ยืดหยุ่นตามช่วงสัญญา ส่วนงบของ ธนทวี 15/8 ต้องไม่เบียดเงินฉุกเฉินหรือเป้าหมายที่มาถึงก่อน
ทุน 300,000 บาทสร้างกระแสเงินแบบไหน
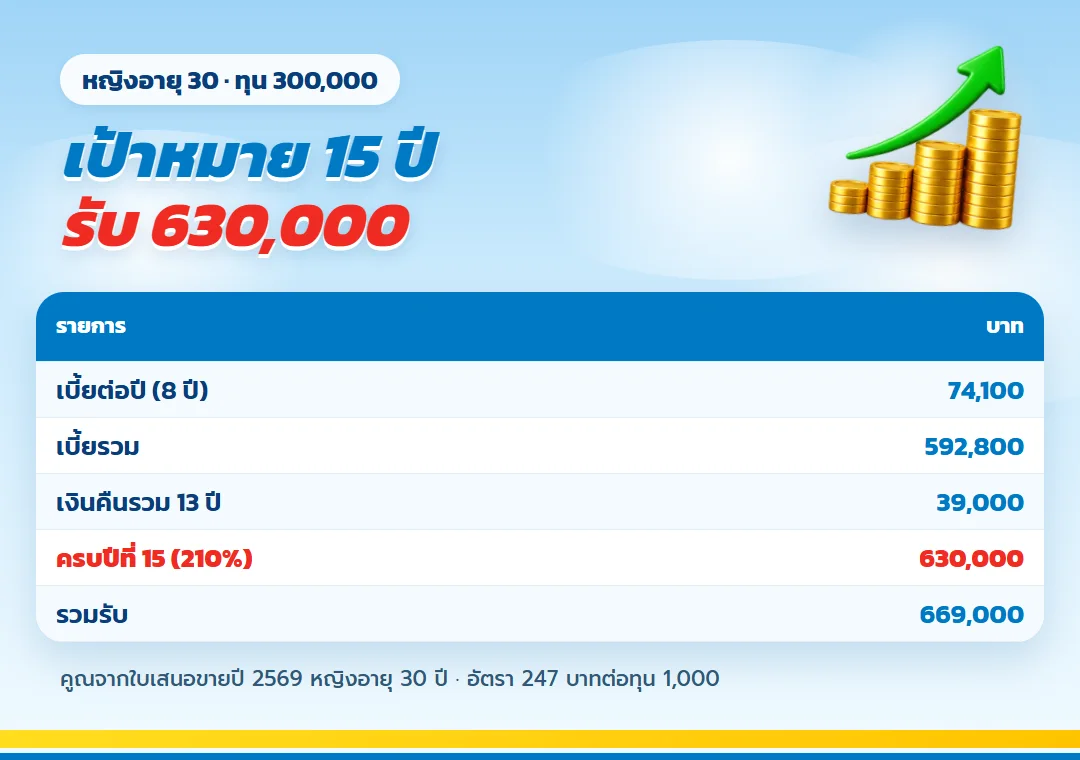
ใบเสนอขายปี 2569 กรณีผู้หญิงอายุ 30 ปีใช้อัตราเบี้ย 247 บาทต่อทุน 1,000 เบี้ยของทุน 300,000 บาทจึงเป็นปีละ 74,100 บาท และเบี้ยรวม 592,800 บาท เงินคืนปีละ 3,000 บาทรวม 39,000 บาท เมื่อครบสัญญารับ 630,000 บาท รวมรับ 669,000 บาท ซึ่งมากกว่าเบี้ยรวม 76,200 บาท ตัวเลขเป็นส่วนรับรองและแบบนี้ไม่มีเงินปันผล
| องค์ประกอบ | กรณีตัวอย่าง | ความหมายต่อเป้าหมาย |
| งบประจำปี | 74,100 บาท 8 ปี | ต้องจัดกระแสเงินให้ต่อเนื่องในช่วงแรก |
| เงินคืนระหว่างทาง | ปีละ 3,000 บาท รวม 39,000 บาท | ช่วยรายจ่ายย่อย ไม่ใช่ยอดเป้าหมายหลัก |
| เงินก้อนปลายทาง | 630,000 บาทในปีที่ 15 | จำนวนสำหรับจับคู่กับวันใช้เงิน |
| ภาพรวมรับ | 669,000 บาท | เกิดต่างเวลากันตลอดสัญญา |
จำนวน 76,200 บาทคือส่วนต่างระหว่างผลประโยชน์รวมกับเบี้ยรวมเมื่อทำตามกำหนด ไม่ได้หมายถึงเงินที่ถอนใช้ได้ในทุกปี การประเมินความเหมาะสมต้องดูเวลาและสภาพคล่อง ไม่ใช่ดูส่วนต่างเพียงตัวเดียว
วิธีทดสอบเป้าหมายแบบง่ายคือเขียนวันรับ 630,000 บาทลงในปฏิทิน แล้วไล่ย้อนกลับมาดู 8 ปีแรกว่ามีเหตุการณ์ใดแย่งงบ 74,100 บาท หากมีแผนเรียนต่อ ย้ายงาน หรือดูแลครอบครัวในช่วงเดียวกัน ควรลดทุนหรือแยกเงินอีกก้อน ไม่ใช้ความหวังว่าอนาคตจะมีรายได้มากขึ้นเป็นฐานเพียงอย่างเดียว
เป้าหมายควรถูกทบทวนเป็นระยะโดยไม่จำเป็นต้องแก้กรมธรรม์ทุกครั้ง หากราคาของสิ่งที่ต้องการสูงขึ้น สามารถเพิ่มเงินออมภายนอกได้ หากเป้าหมายหมดความสำคัญ ก็ยังต้องพิจารณาสิทธิเดิมและค่าเวนคืนก่อนตัดสินใจ เปลี่ยนชื่อเป้าหมายของเงินก้อนอาจง่ายกว่ายุติสัญญา
จับคู่เงินแต่ละช่วงกับเป้าหมายโดยไม่ฝืนเวลา
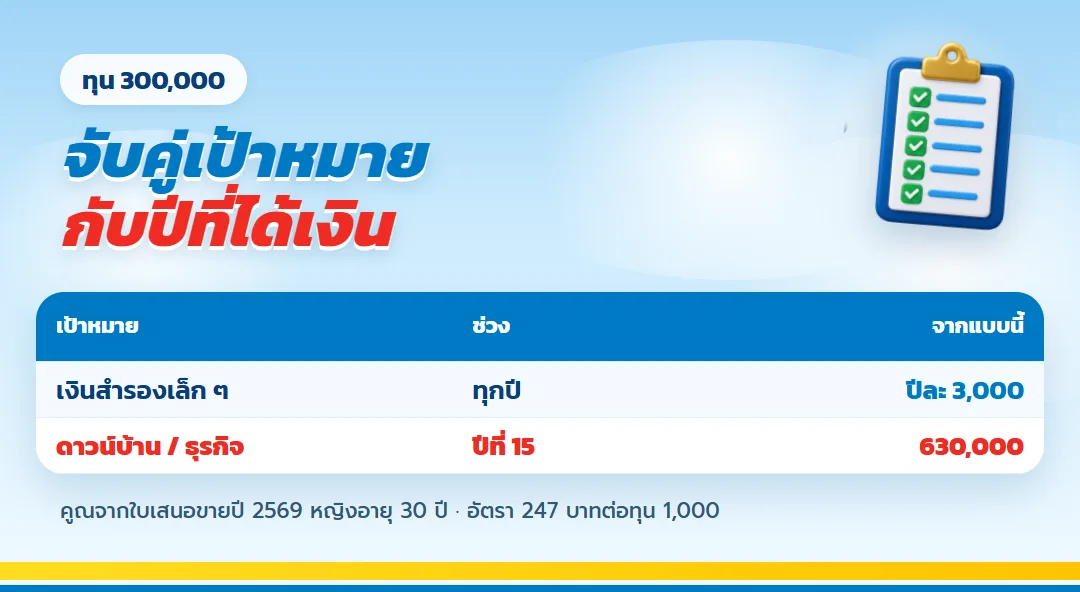
เงินคืนปีละ 3,000 บาทเหมาะกับรายการเล็กที่เกิดซ้ำหรือปล่อยสะสมต่อ ส่วนยอด 630,000 บาทเหมาะกับหมุดหมายใหญ่ในปีที่ 15 เช่น เงินสมทบสำหรับดาวน์บ้านหรือเงินตั้งต้นเปิดธุรกิจ หากยอดเป้าหมายสูงกว่านี้ ต้องระบุแหล่งเงินเสริมตั้งแต่วันนี้ ไม่ควรหวังว่าเงินคืนรายปีจะเติมช่องว่างทั้งหมด
เมื่อจ่ายเบี้ยครบ 8 ปี จะเหลือช่วงอีก 7 ปีก่อนครบสัญญา เงินที่เคยกันเป็นเบี้ยอาจถูกย้ายไปสะสมสำหรับเป้าหมายเดิมได้ แต่ผลจากการออมต่อไม่ได้รวมอยู่ในตัวเลขของกรมธรรม์ จึงควรแยกบัญชีและติดตามเองเพื่อไม่ทำให้ผลประโยชน์ตามสัญญากับเงินออมส่วนตัวปะปนกัน
แผนดาวน์บ้านต้องมองราคาบ้านกับหนี้ร่วมกัน
คำว่า ดาวน์บ้าน เป็นคีย์เวิร์ดของเป้าหมาย ไม่ได้แปลว่ายอด 630,000 บาทจะพอกับบ้านทุกหลัง ผู้วางแผนต้องประเมินราคาที่ต้องการ เงินดาวน์ที่ตั้งใจ ภาระผ่อนที่รับได้ และความเปลี่ยนแปลงของรายได้ แผนนี้ช่วยกำหนดเงินส่วนหนึ่ง แต่การกู้จริงขึ้นกับเงื่อนไขในเวลานั้น
หากซื้อบ้านก่อนปีที่ 15 แล้วคิดว่าจะยกเลิกกรมธรรม์มาใช้เป็นเงินดาวน์ ต้องกลับไปดูค่าเวนคืน ไม่ใช้ยอดครบสัญญาแทน ผู้ซื้อบ้านยังต้องมีเงินสำรองสำหรับค่าใช้จ่ายหลังโอน การทุ่มเงินทั้งหมดเข้าทุนประกันแล้วไม่มีสภาพคล่องอาจทำให้ทั้งแผนบ้านและแผนออมสะดุดพร้อมกัน
สำหรับการเปิดกิจการ เงินตั้งต้นมักไม่ใช่ค่าใช้จ่ายสุดท้าย ยังมีเงินหมุนและค่าใช้จ่ายระหว่างรอรายได้ ผู้วางแผนจึงควรแบ่งยอด 630,000 บาทเป็นหน้าที่ล่วงหน้า และเตรียมเงินสำรองกิจการแยก การใช้เงินครบสัญญาทั้งหมดกับรายการแรกอาจทำให้เป้าหมายเริ่มได้แต่เดินต่อไม่ได้
สำหรับทุนเรียนต่อ ต้องตรวจอายุของผู้เรียนและปีเปิดภาค ไม่ใช้คำว่าอีกประมาณ 15 ปี เพราะวันรับผลประโยชน์ผูกกับวันครบรอบกรมธรรม์ หากค่าเล่าเรียนต้องชำระก่อนวันครบสัญญาแม้เพียงช่วงสั้น ควรมีเงินคั่นเวลารอไว้ต่างหาก
ค่าเวนคืนชี้ว่าควรแยกเงินสำรองไว้เท่าเดิม
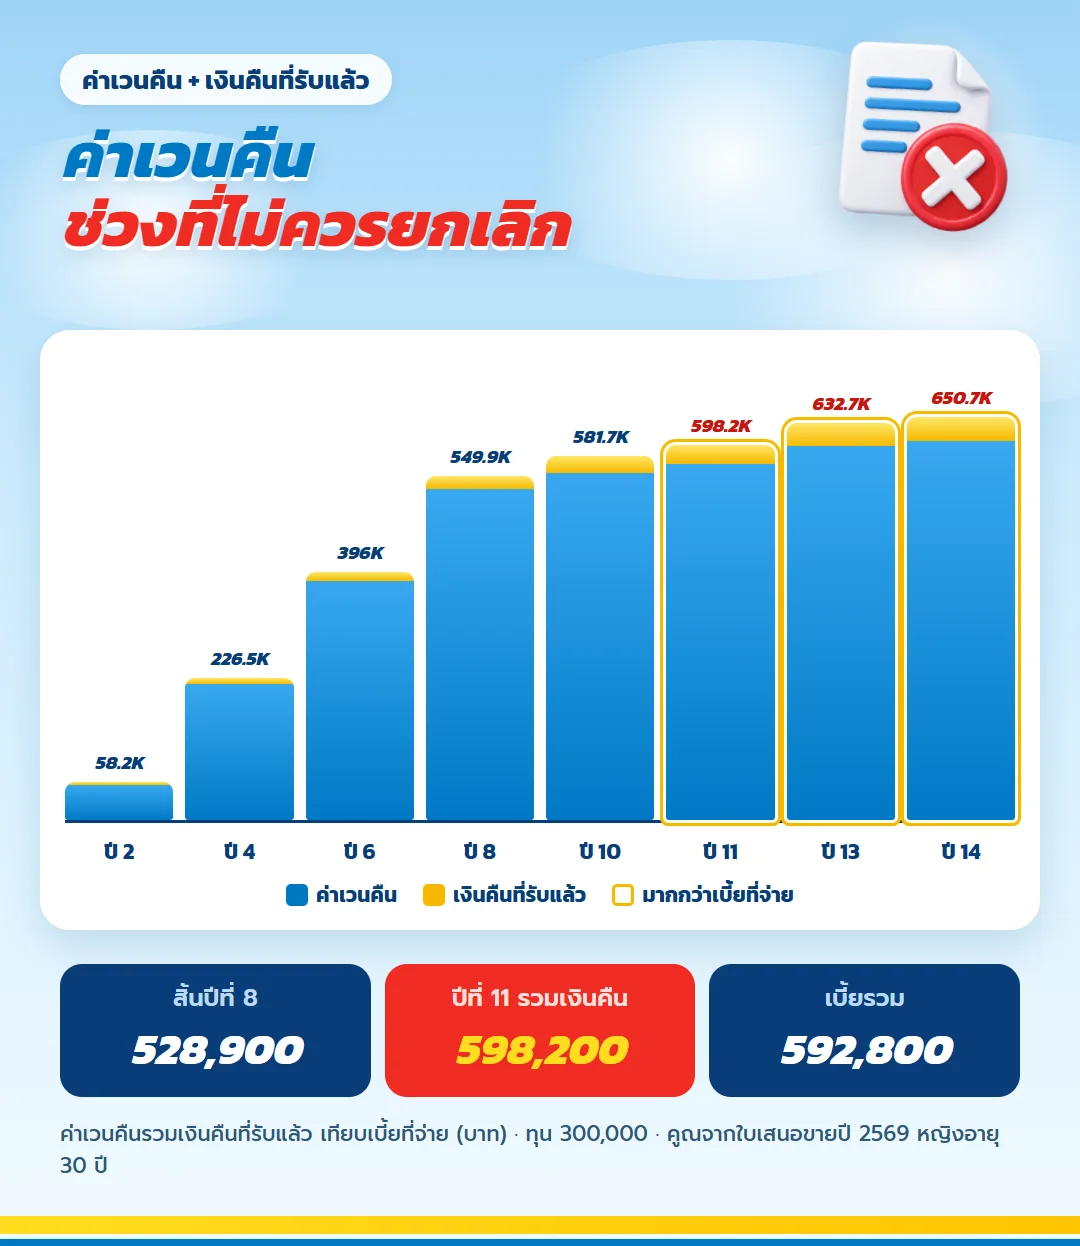
สิ้นปีที่ 2 ตัวอย่างนี้จ่ายเบี้ยแล้ว 148,200 บาท ขณะที่ค่าเวนคืนบวกเงินคืนที่ได้รับเป็น 58,200 บาท สิ้นปีที่ 4 ตัวเลขสองฝั่งคือ 296,400 บาทกับ 226,500 บาท สิ้นปีที่ 6 คือ 444,600 บาทกับ 396,000 บาท และสิ้นปีที่ 8 คือ 592,800 บาทกับ 549,900 บาท
| เวลาที่ทบทวน | เบี้ยจ่ายสะสม | ค่าเวนคืนรวมเงินคืน | บทเรียนด้านสภาพคล่อง |
| สิ้นปีที่ 2 | 148,200 บาท | 58,200 บาท | ช่วงแรกไม่เหมาะกับเงินฉุกเฉิน |
| สิ้นปีที่ 4 | 296,400 บาท | 226,500 บาท | การออกก่อนกำหนดยังมีช่องว่าง |
| สิ้นปีที่ 6 | 444,600 บาท | 396,000 บาท | ควรประคองแผนด้วยเงินสำรองภายนอก |
| สิ้นปีที่ 8 | 592,800 บาท | 549,900 บาท | จ่ายครบแล้วไม่ได้แปลว่าถอนได้เท่าเบี้ยทันที |
| สิ้นปีที่ 11 | 592,800 บาท | 598,200 บาท | ตัวเลขสูงกว่าเบี้ยรวมครั้งแรกในกรณีนี้ |
การเห็นยอดสิ้นปีที่ 11 สูงกว่าเบี้ยรวมไม่ได้เปลี่ยนปีนั้นให้เป็นวันนัดถอน เป้าหมายของแผนยังอยู่ปีที่ 15 และความคุ้มครองยังมีอยู่ ผู้ถือกรมธรรม์ต้องขอข้อมูลปัจจุบันและพิจารณาผลกระทบทั้งหมดก่อนยุติสัญญา
การอ่านกราฟค่าเวนคืนควรทำคู่กับคำถามว่าเหตุใดจึงต้องออกจากแผน ถ้าเป็นเพราะเป้าหมายเลื่อน การเปลี่ยนหน้าที่ของเงินก้อนอาจแก้ได้โดยไม่ยุติ แต่ถ้าเป็นเพราะเบี้ยเกินกำลัง ปัญหาอาจเริ่มตั้งแต่การเลือกทุน การขอทางเลือกหลายระดับก่อนสมัครช่วยลดโอกาสเกิดสถานการณ์นี้
อย่านำเงินคืนที่ได้รับแล้วมองว่าไม่มีต้นทุน เพราะเงินดังกล่าวเป็นส่วนหนึ่งของผลประโยชน์รวม การใช้หมดทุกปีทำให้เงินที่มีอยู่จริงในวันเป้าหมายเหลือเพียงยอดครบสัญญา หากตั้งใจให้เงินคืนช่วยเป้าหมายเดียวกัน ต้องเก็บแยกและติดตามด้วยตัวเอง
ตั้งชื่อบัญชีตามเป้าหมายและบันทึกยอดเงินคืนแต่ละรอบ จะช่วยให้วันใช้เงินจริงเห็นยอดที่มาจากกรมธรรม์กับเงินออมเพิ่มแยกกัน
เงื่อนไขสมัครและภาษีต้องไม่ถูกกลบด้วยเป้าหมาย
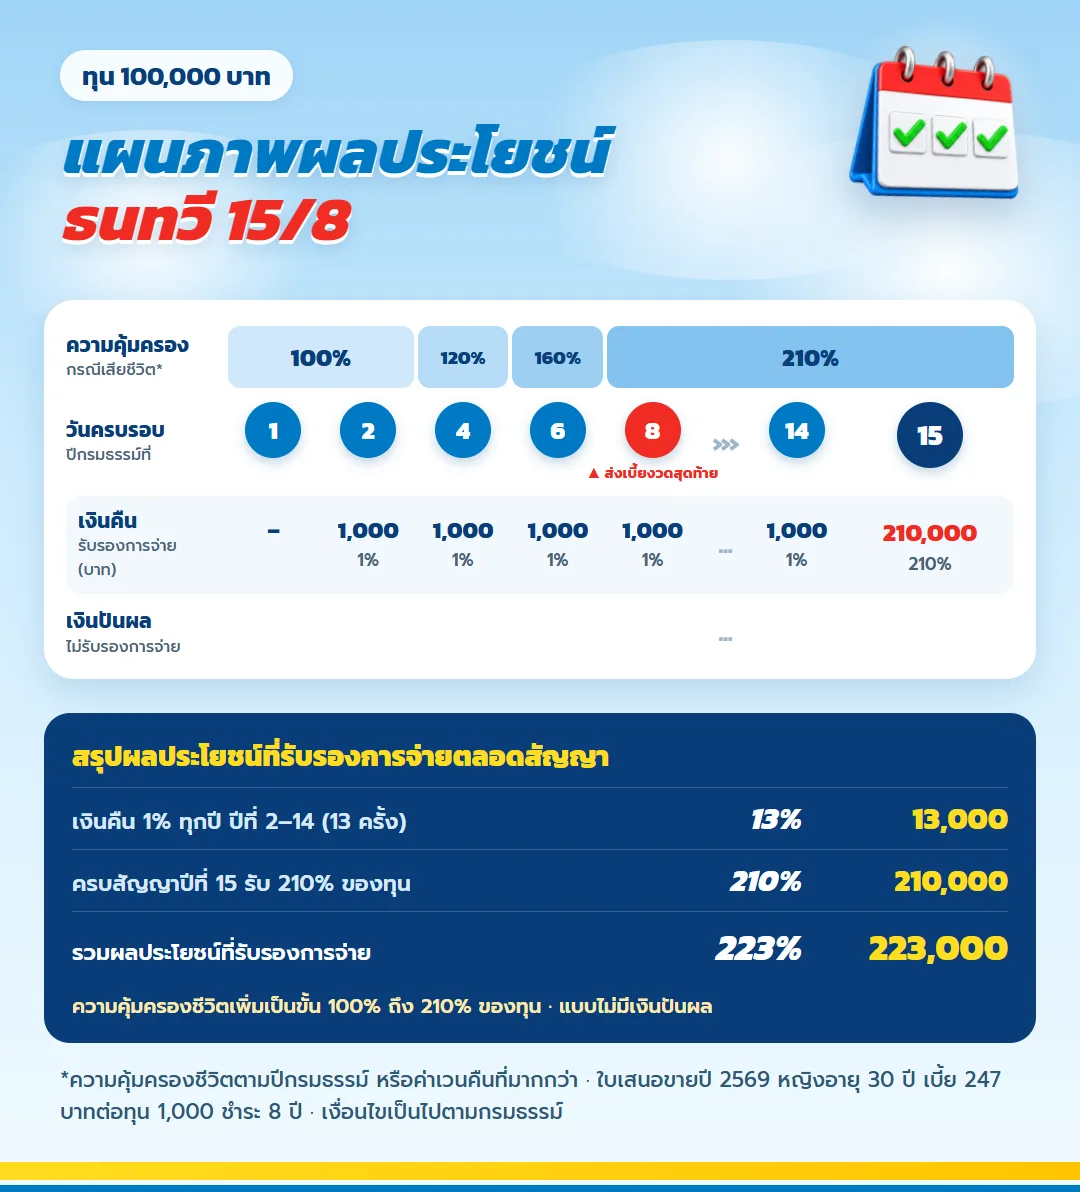
แบบรับอายุ 0–70 ปี ทุนขั้นต่ำ 50,000 บาท การสมัครต้องผ่านการพิจารณาและใบเสนอขายตัวอย่างระบุว่าต้องตรวจสุขภาพ ผู้สมัครควรตอบข้อมูลสุขภาพตามจริง อ่านข้อยกเว้น และตรวจชื่อผู้รับประโยชน์เมื่อได้รับกรมธรรม์
เบี้ยประกันชีวิตใช้สิทธิลดหย่อนได้ตามจำนวนที่จ่ายจริงไม่เกิน 100,000 บาทต่อปีภายใต้เงื่อนไขภาษี เบี้ยตัวอย่าง 74,100 บาทอยู่ภายในเพดานดังกล่าว แต่สิทธิของแต่ละคนขึ้นกับรายการอื่นและหลักเกณฑ์ปีนั้น อย่าเพิ่มทุนเพื่อใช้เพดานหากงบ 8 ปีไม่มั่นคง
สร้างแผนสำรองหากชีวิตไม่เดินตามปฏิทิน
รายได้ลดลงในช่วงชำระเบี้ย
ทบทวนรายจ่ายและติดต่อบริษัทก่อนวันครบกำหนด อย่าคาดเดาผลของการหยุดจ่ายเอง ขอข้อมูลทางเลือกและจำนวนที่กระทบจากเอกสารของกรมธรรม์ฉบับจริง
เป้าหมายเลื่อนมาเร็วกว่าปีที่ 15
ใช้เงินสำรองหรือเงินอีกบัญชีรองรับแทนการยุติสัญญาโดยอัตโนมัติ หากไม่มีแหล่งอื่น ให้ขอค่าเวนคืนล่าสุดและชั่งผลต่อเงินก้อน ความคุ้มครอง และภาษีก่อนเลือก
ยอดเป้าหมายสูงขึ้นตามเวลา
รักษายอด 630,000 บาทในตัวอย่างเป็นฐานที่รู้กำหนด แล้วออมเพิ่มแยกตามกำลัง เงินส่วนเพิ่มไม่จำเป็นต้องผูกกับสัญญาเดียว การแยกทำให้ปรับจำนวนได้เมื่อรายได้และราคาของเป้าหมายเปลี่ยน
คำถามเมื่อกำลังจับคู่แผนกับเป้าหมาย
ถ้าต้องใช้เงินในปีที่ 10 ควรเลือก ธนทวี 15/8 หรือไม่?
เงินก้อนหลักของแบบมาถึงปีที่ 15 จึงไม่ตรงกับเป้าหมายปีที่ 10 ควรมีแหล่งเงินอื่นหรือพิจารณาทางเลือกที่ระยะตรงกว่า แทนการวางแผนเวนคืนตั้งแต่ต้น
เงินคืนปีละ 3,000 บาทนับเป็นเงินดาวน์บ้านได้ไหม?
นับเป็นเงินส่วนหนึ่งได้หากเก็บไว้ แต่ไม่ควรสับสนกับเงินก้อน 630,000 บาทในปีที่ 15 เพราะเงินคืนทยอยมา 13 รอบและอาจถูกใช้ระหว่างทาง
ทุน 300,000 บาทเป็นจำนวนบังคับหรือเปล่า?
ไม่ใช่ เป็นกรณีตัวอย่างสำหรับผู้หญิงอายุ 30 ปี แบบมีทุนขั้นต่ำ 50,000 บาท ควรขอใบเสนอขายตามงบและเป้าหมายของผู้สมัคร
จ่ายเบี้ยครบ 8 ปีแล้วขอเงินทั้งหมดได้เลยไหม?
ไม่ได้หมายความเช่นนั้น ผลประโยชน์ครบสัญญาจ่ายในปีที่ 15 หากยุติก่อนต้องดูค่าเวนคืนและเงินคืนตามตารางของเวลานั้น
ควรปรับแผนเมื่อเป้าหมายเปลี่ยนตอนไหน?
ควรทบทวนทันทีที่วันใช้เงิน จำนวนเป้าหมาย หรือรายได้เปลี่ยน แล้วขอข้อมูลผลกระทบก่อนตัดสินใจเกี่ยวกับกรมธรรม์ หลีกเลี่ยงการหยุดจ่ายโดยยังไม่รู้ทางเลือก
เปลี่ยนเป้าหมาย 15 ปีให้เป็นตัวเลขของคุณ
ส่งอายุ เพศ ปีที่ต้องใช้เงิน งบรายปี และเป้าหมายที่กำลังวาง เช่น ดาวน์บ้านหรือเปิดกิจการ เพื่อให้ตัวแทนจัดใบเสนอขายและตารางเงินของคุณ ประกันชีวิตไม่ใช่เงินฝาก ควรอ่านค่าเวนคืนและข้อกำหนดก่อนเลือกทุน
ทำประกันออนไลน์ ธนทวี 15/8 มีขั้นตอนอะไรบ้าง
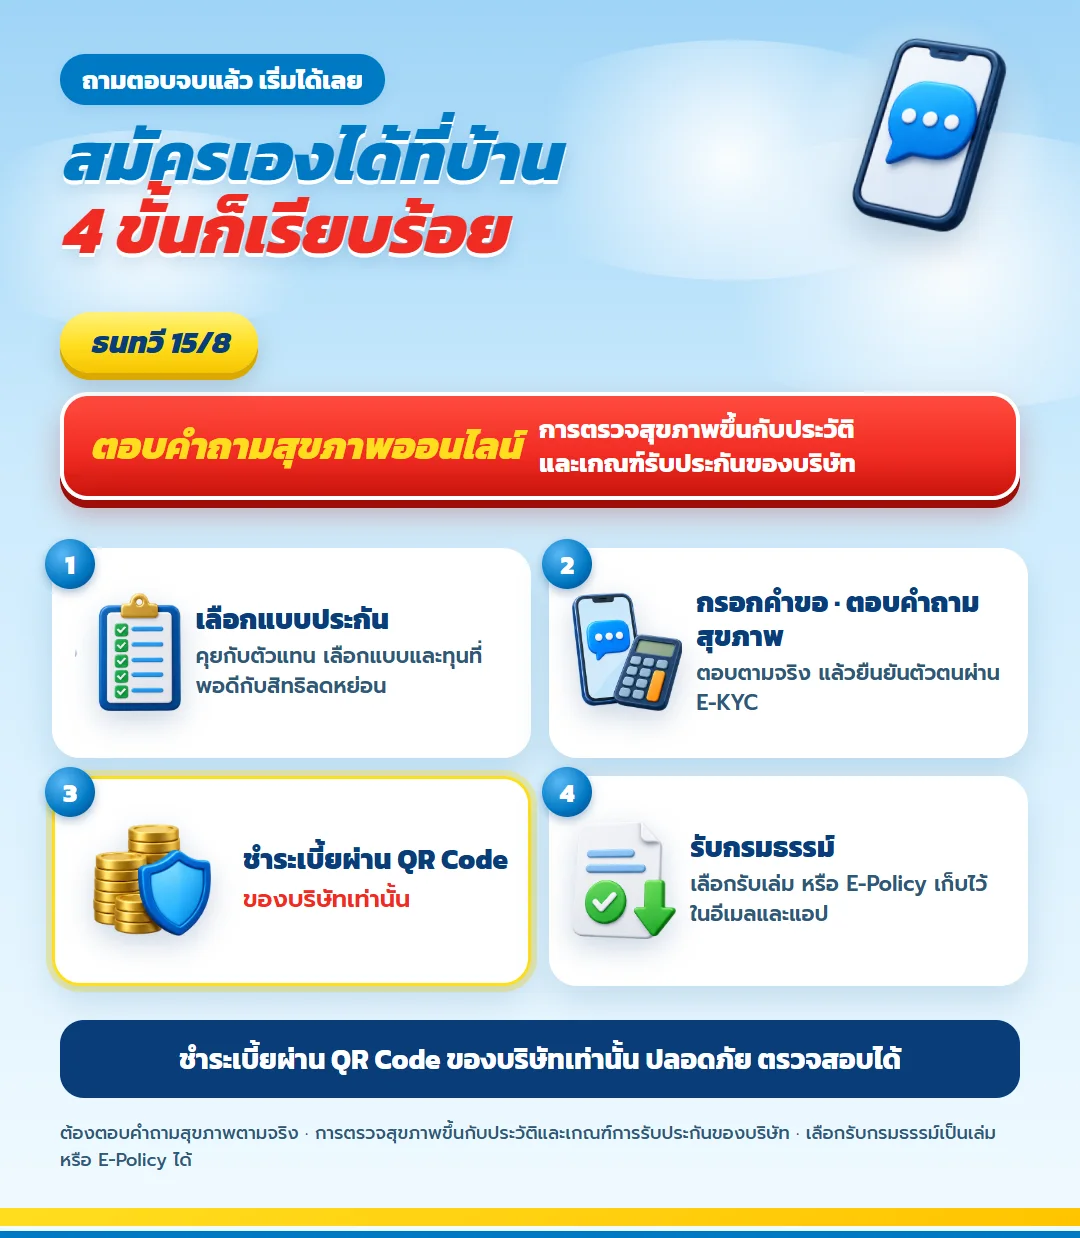
การสมัคร ธนทวี 15/8 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด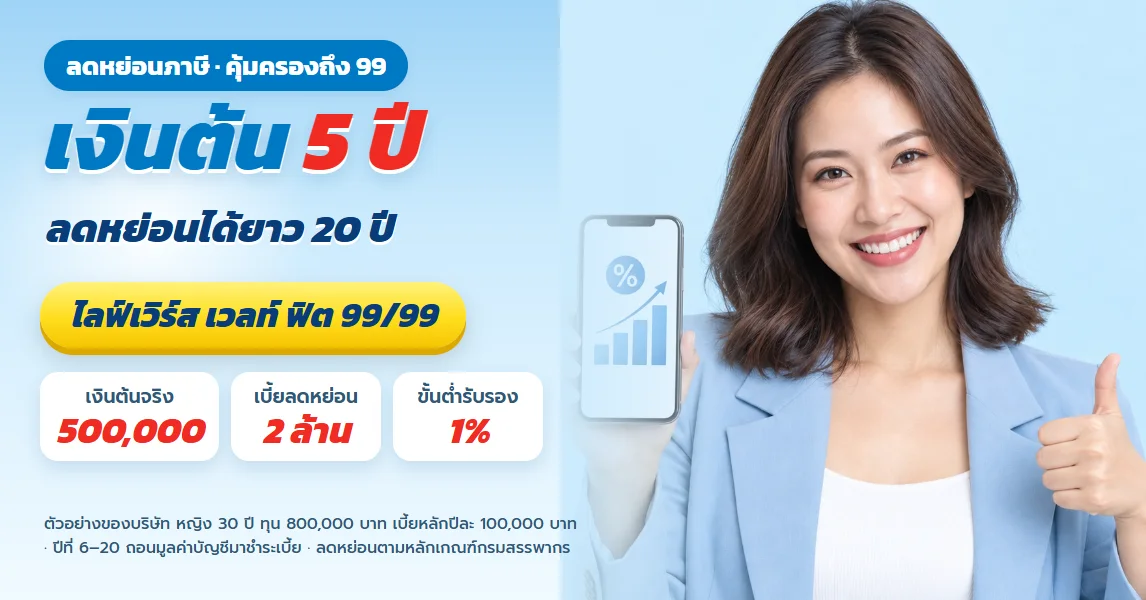
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด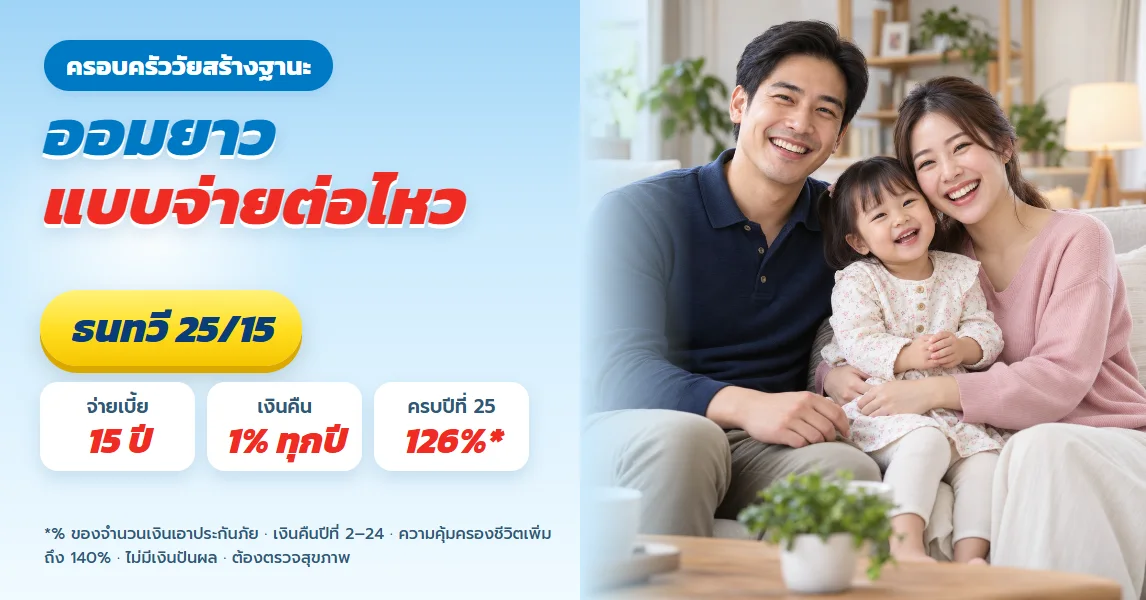
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด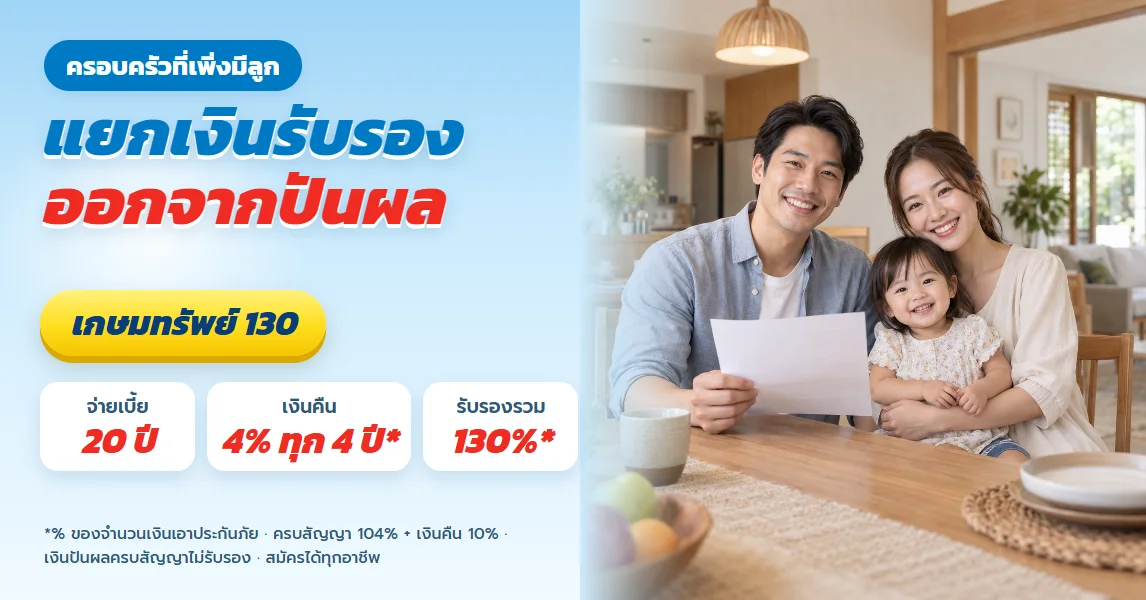
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด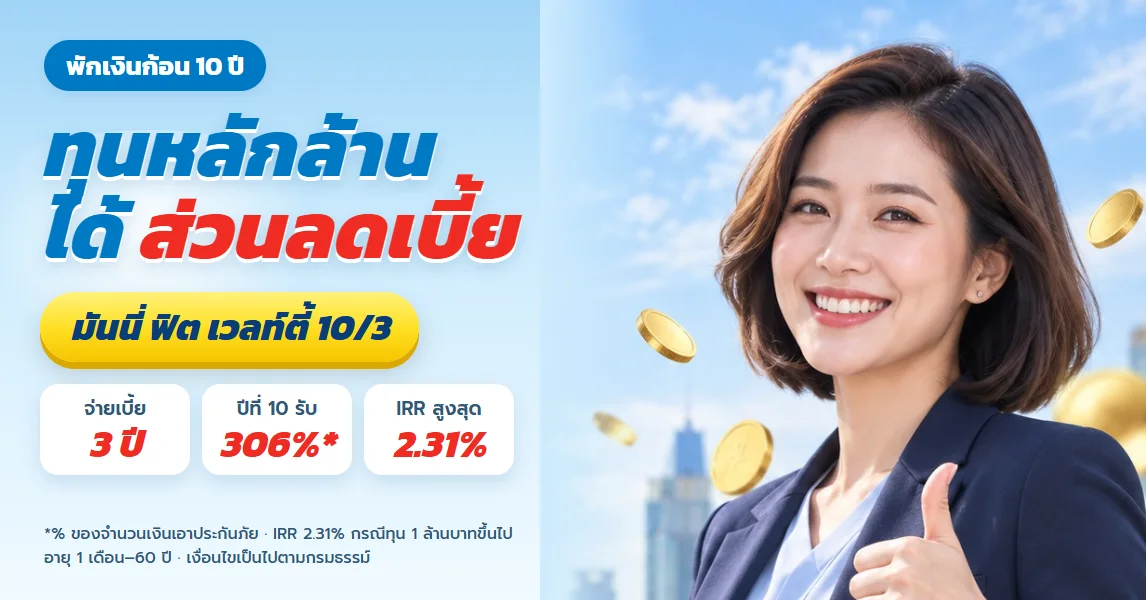
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้