ธนทรัพย์ 30/30 ไทยประกันชีวิต ทุนล้าน ตัวเลขจากใบเสนอขายจริง ผู้หญิงอายุ 30 รับ 1,100,000 บาท
คู่มือ ธนทรัพย์ 30/30 ทุนล้านจากใบเสนอขายจริง เบี้ย 28,000 ต่อปี ค่าเวนคืนทุกช่วง และสัญญา ทพ. ที่แนบมา
ธนทรัพย์ 30/30 ของไทยประกันชีวิต ทุน 1,000,000 บาท คือเคสจากใบเสนอขายจริงของบริษัทปี 2569 กรณีผู้หญิงอายุ 30 ปี เบี้ยปีละ 28,000 บาท จ่าย 30 ปีถึงอายุ 59 แล้วรับเงินก้อน 1,100,000 บาทตอนอายุ 60 ตัวเลขทุกตัวในบทความนี้อ่านมาจากใบเสนอขายฉบับนั้น
คนที่ตั้งใจจะมีเงินล้านตอนเกษียณมักไม่รู้ว่าต้องเริ่มด้วยเบี้ยเท่าไร คำตอบของแบบนี้คือปีละ 28,000 บาท หรือเลือกจ่ายรายเดือน 2,500 บาท ถ้าเริ่มอายุ 30 บทความนี้เขียนให้คนที่อยากได้ประกันออมทรัพย์ ทุนล้าน และอยากเห็นเงินทุกปีก่อนตัดสินใจ
ธนทรัพย์ 30/30 ทุน 1 ล้าน ตัวเลขจากใบเสนอขาย
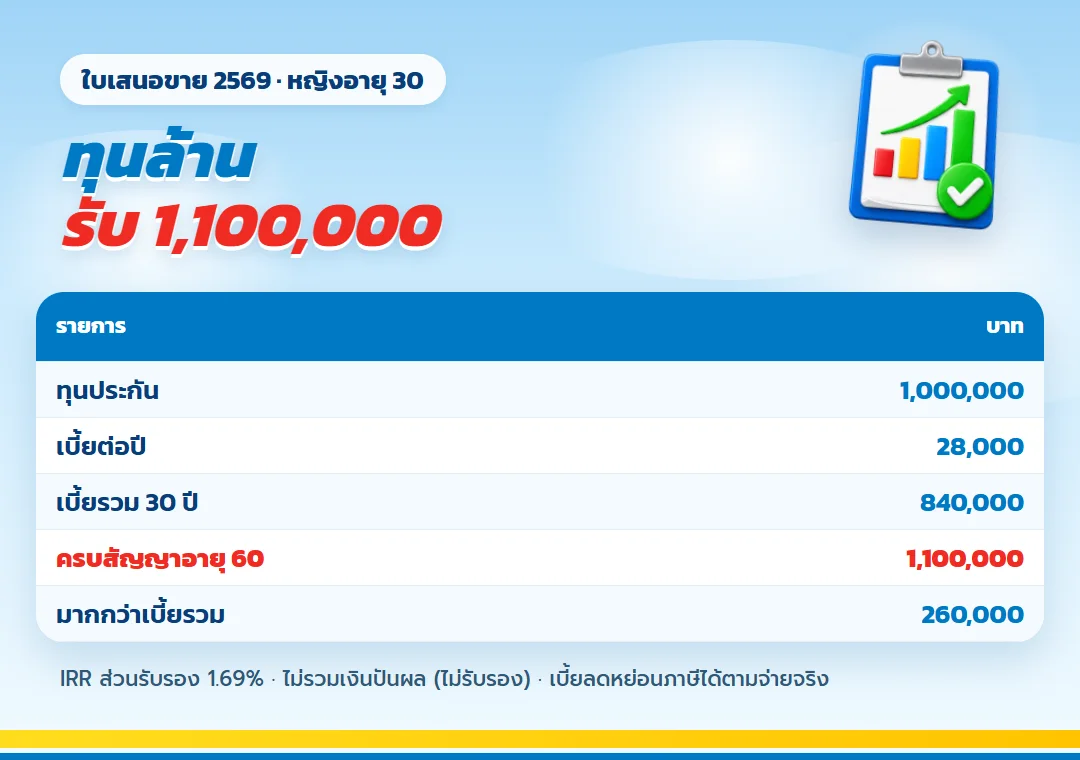
| รายการ | บาท |
| ทุนประกัน | 1,000,000 |
| เบี้ยต่อปี | 28,000 |
| เบี้ยรวม 30 ปี | 840,000 |
| ครบสัญญาอายุ 60 (110%) | 1,100,000 |
| มากกว่าเบี้ยรวม | 260,000 |
ผลตอบแทนเฉลี่ยต่อปี (IRR) ส่วนรับรองคำนวณจากใบเสนอขายได้ 1.69% ยังไม่รวมเงินปันผลตอนครบสัญญา ใบเสนอขายระบุว่าเบี้ย 28,000 บาททั้งก้อนใช้สิทธิลดหย่อนภาษีได้
ภาพเส้นทางของเคสทุน 1,000,000 บาท
ตัวเลขในภาพใช้ทุนเดียวกับใบเสนอขายของผู้หญิงอายุ 30 จึงอ่านคู่กับเบี้ยและเงินครบสัญญาในบทความได้โดยไม่ปะปนทุนอื่น
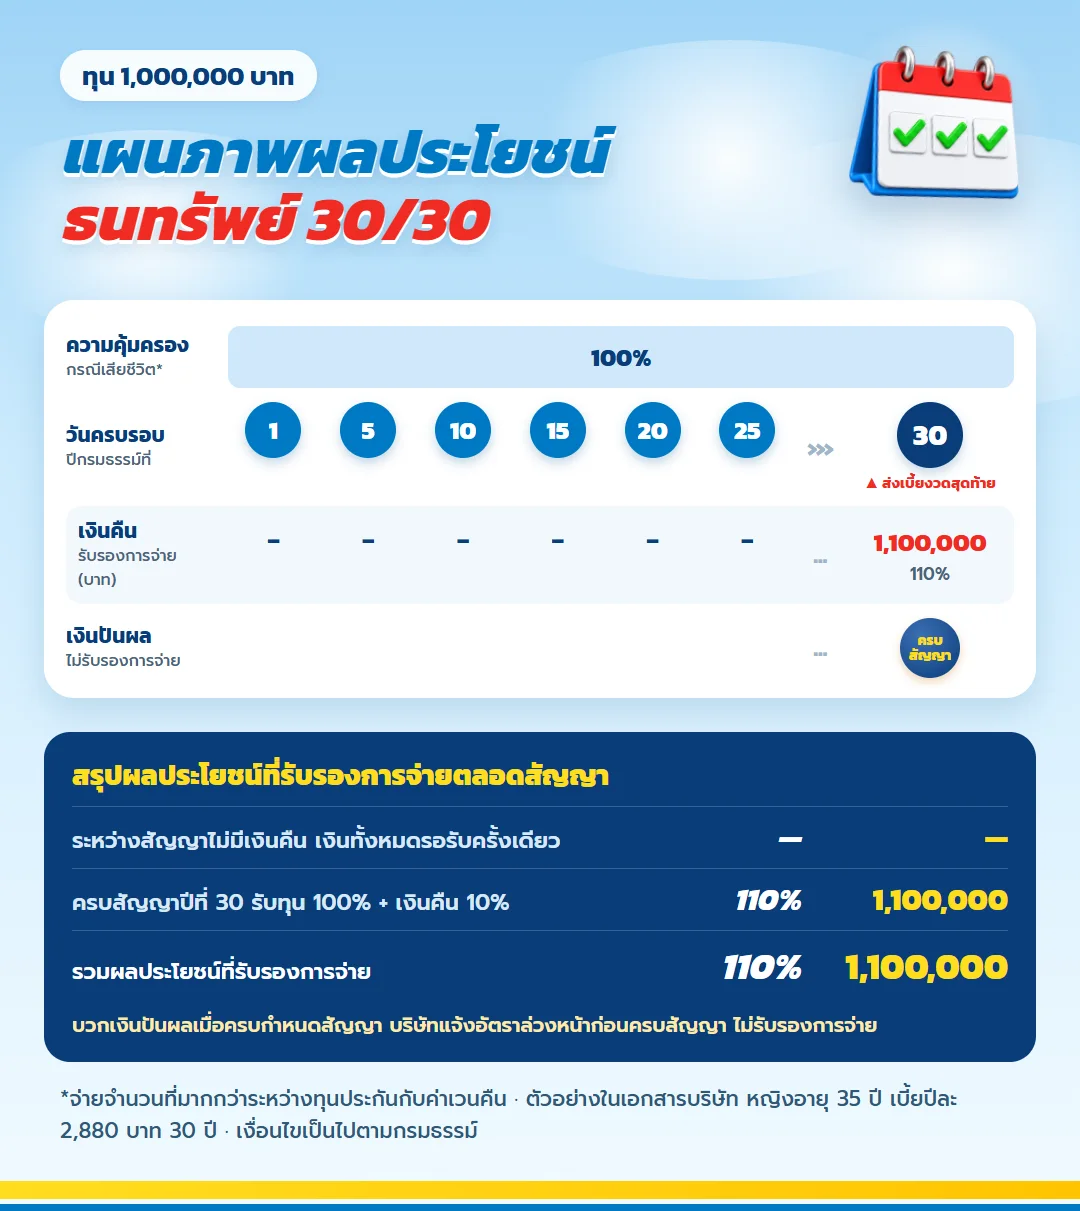
แผนภาพผลประโยชน์ ธนทรัพย์ 30/30 อ่านง่ายในแผ่นเดียว
ภาพนี้วางทั้งสัญญาไว้ในแผ่นเดียว ดูได้ทันทีว่าจ่ายเบี้ยถึงปีไหน ได้รับเงินช่วงใด และความคุ้มครองชีวิตเป็นเท่าไรในแต่ละช่วง
เงินล้านเกษียณ ต้องจ่ายต่อไหวทุกปี
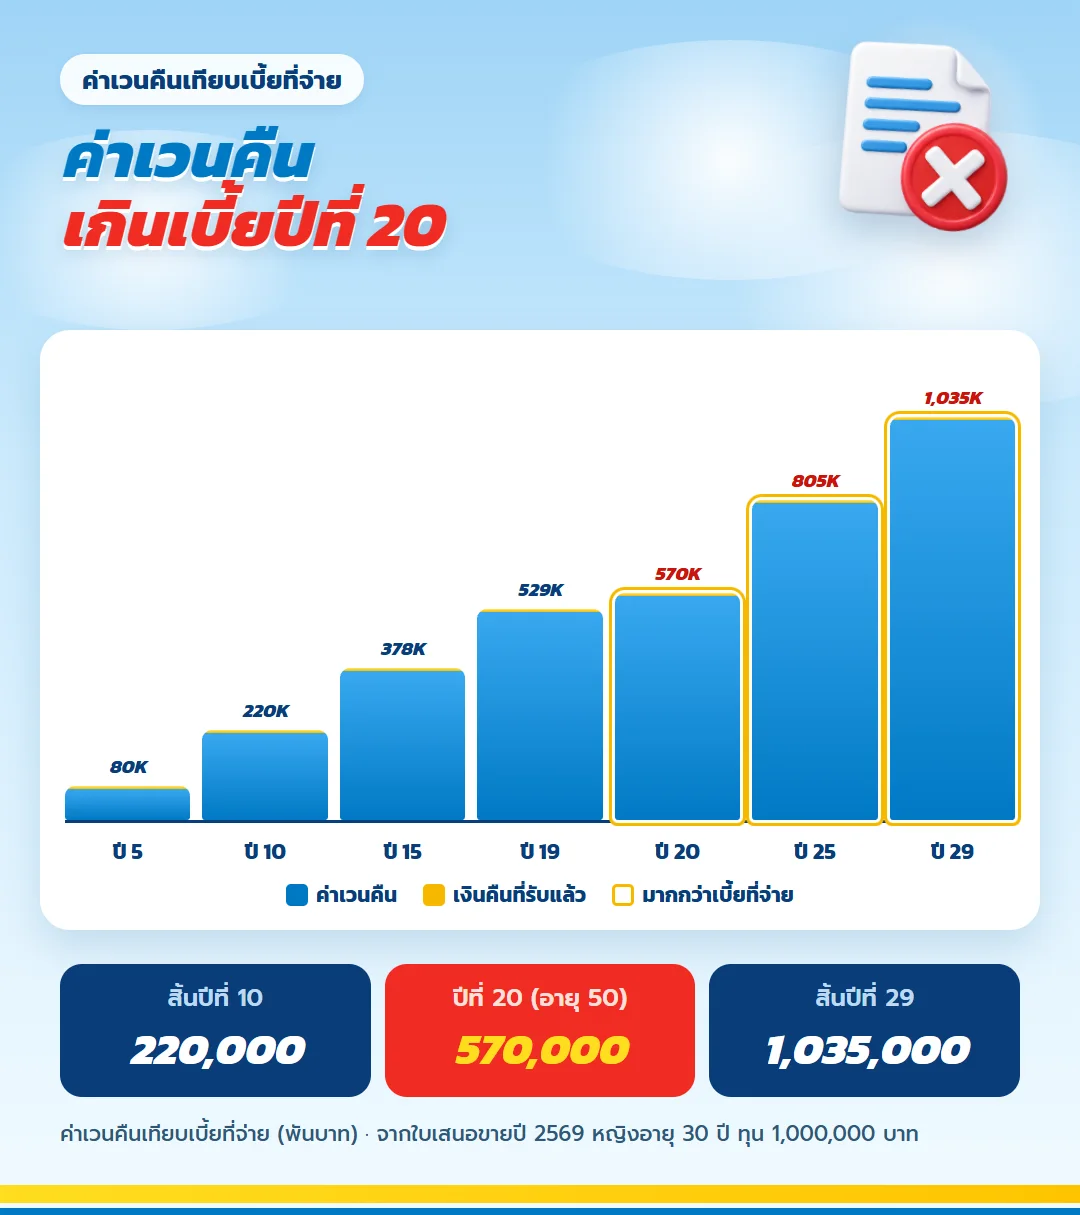
เงินล้านเกษียณ จากแบบนี้มาจากการจ่ายครบ 30 ปี ค่าเวนคืนช่วงแรกต่ำกว่าเบี้ย และเกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 20 คืออายุ 50
| สิ้นปีที่ | อายุ | เบี้ยที่จ่ายแล้ว | ค่าเวนคืน |
| 5 | 35 | 140,000 | 80,000 |
| 10 | 40 | 280,000 | 220,000 |
| 15 | 45 | 420,000 | 378,000 |
| 20 | 50 | 560,000 | 570,000 |
| 25 | 55 | 700,000 | 805,000 |
| 29 | 59 | 812,000 | 1,035,000 |
สัญญา ทพ. ที่แนบมาในใบเสนอขาย
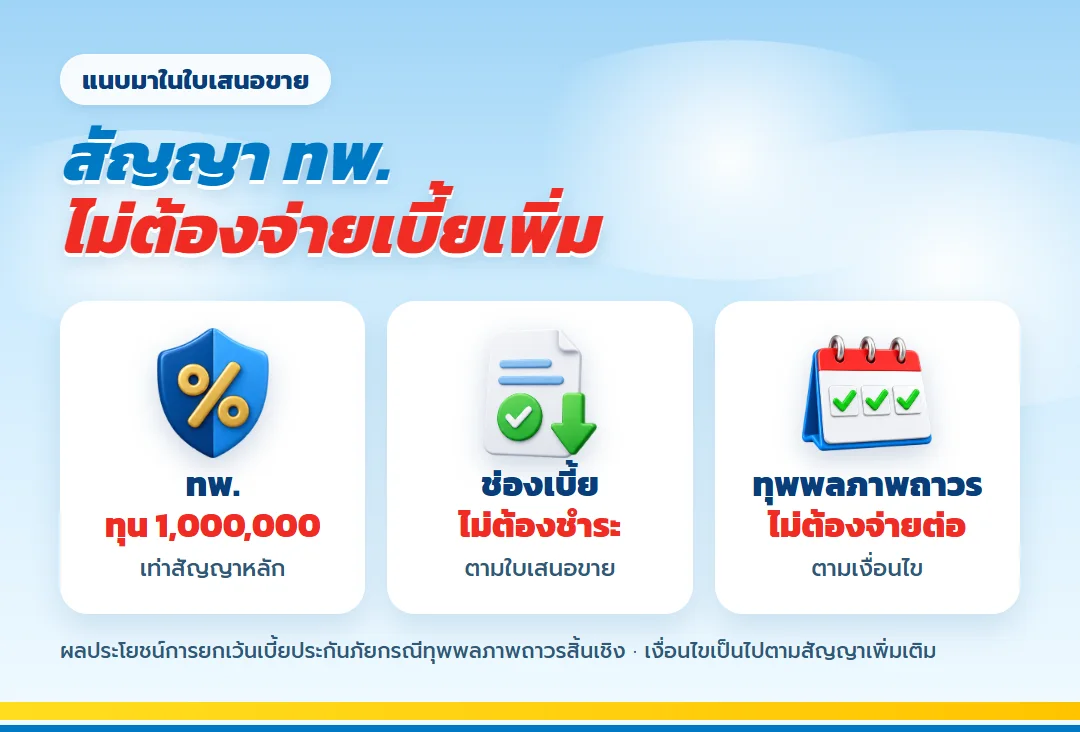
ใบเสนอขายฉบับนี้แนบผลประโยชน์การยกเว้นเบี้ยประกันภัยกรณีทุพพลภาพถาวรสิ้นเชิง (ทพ.) ทุนเท่าสัญญาหลัก โดยช่องเบี้ยเขียนว่าไม่ต้องชำระ ถ้าเกิดทุพพลภาพถาวรสิ้นเชิงตามเงื่อนไข ไม่ต้องจ่ายเบี้ยที่เหลือ
ประกันออมทรัพย์ ทุนล้าน เหมาะกับใคร
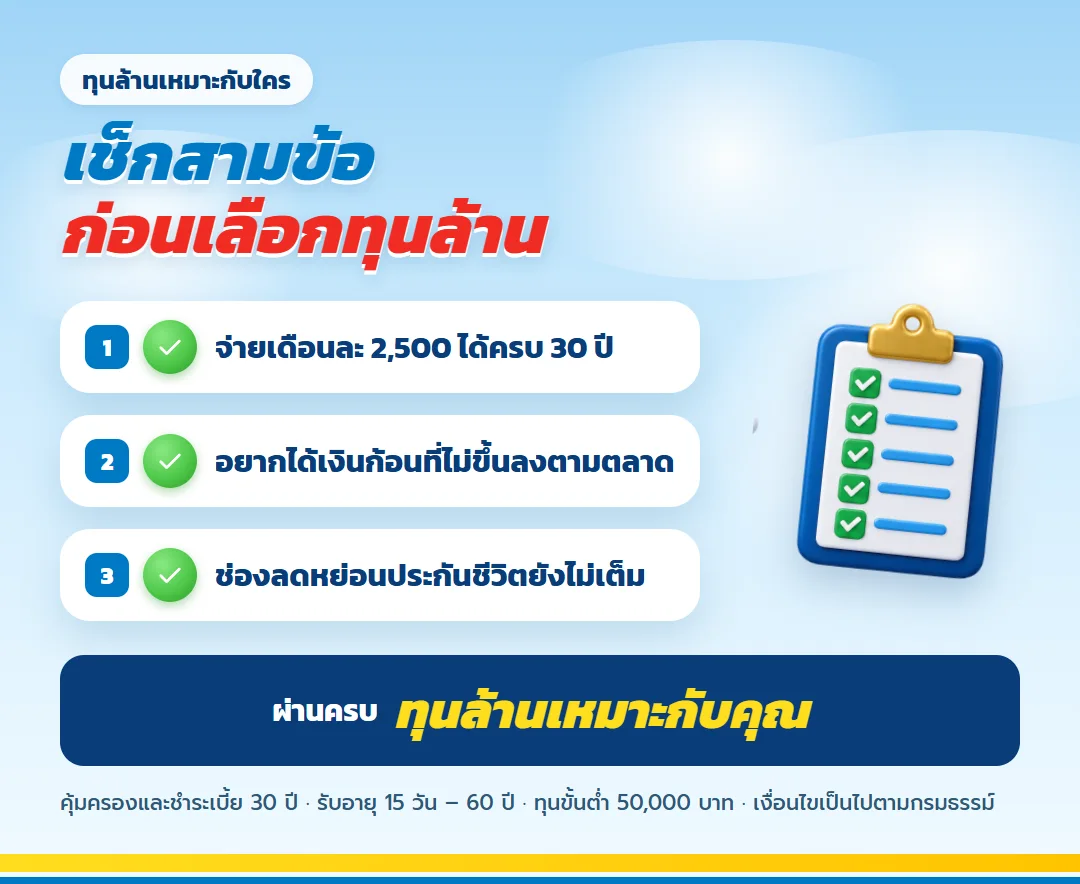
- รายได้มั่นคง จ่ายเบี้ยรายเดือน 2,500 บาทได้ยาว 30 ปี
- อยากได้เงินก้อนตอนอายุ 60 ที่ไม่ขึ้นลงตามตลาด
- ใช้สิทธิลดหย่อนเบี้ยประกันชีวิตยังไม่เต็ม 100,000 บาท
คำถามที่พบบ่อย
ทุนล้าน แต่ได้คืน 1,100,000 เท่านั้นหรือ?
ส่วนที่รับรองคือ 110% ของทุน บวกเงินปันผลตอนครบสัญญาที่บริษัทแจ้งล่วงหน้าและไม่รับรองจำนวน
อายุ 35 ทุนล้านเบี้ยเท่าไร?
ผู้หญิงอายุ 35 เบี้ย 288 บาทต่อทุนหมื่น ทุนล้านคือ 28,800 บาทต่อปี
ต้องตรวจสุขภาพไหม?
ใบเสนอขายฉบับนี้เขียนว่าเป็นแบบต้องตรวจสุขภาพ
ใบเสนอขายทุนล้านใช้แทนคนอายุอื่นได้หรือไม่?
ไม่ได้ เบี้ยขึ้นกับอายุและเพศ ตัวเลข 28,000 บาทเป็นกรณีผู้หญิงอายุ 30 เท่านั้น คนอื่นต้องขอเอกสารตามข้อมูลจริง
เงินล้านเกษียณก้อนนี้ควรนำไปใช้แบบใด?
ควรกำหนดหน้าที่ล่วงหน้า เช่น สำรองค่าใช้จ่ายก้อนใหญ่หรือเติมเงินเกษียณ และต้องมีเงินใช้ประจำจากแหล่งอื่น เพราะแบบนี้จ่ายก้อนเดียวเมื่อครบสัญญา
อ่านใบเสนอขายจากเส้นเวลา ไม่ใช่อ่านแค่ยอดปลายทาง
ใบเสนอขาย แสดงทั้งเบี้ยรายปี มูลค่าเวนคืน ความคุ้มครองชีวิต และเงินครบสัญญา คนที่มองเฉพาะ 1,100,000 บาทอาจไม่เห็นว่าต้องรับผิดชอบเบี้ย 28,000 บาททุกปีในกรณีผู้หญิงอายุ 30 การอ่านตามปีช่วยให้รู้ว่าถ้าเหตุการณ์ชีวิตเกิดก่อนอายุ 60 จะมีตัวเลือกและมูลค่าอะไรอยู่
ช่วงชำระเบี้ย
กรณีนี้จ่าย 30 ปีถึงอายุ 59 เบี้ยรวม 840,000 บาท เงินแต่ละงวดจึงเป็นภาระระยะยาว ไม่ใช่เงินก้อนครั้งเดียว ผู้ซื้อควรลองวางเบี้ยลงในแผนรายรับจริง รวมปีที่มีค่าใช้จ่ายบ้านหรือครอบครัวสูง เพื่อดูว่ายังรักษาสัญญาได้หรือไม่
ช่วงที่อาจต้องออกก่อนกำหนด
ค่าเวนคืนไม่ได้เท่ากับเบี้ยสะสม โดยเฉพาะช่วงต้น หากมีโอกาสใช้เงินก่อนครบสัญญา ควรขอให้ตัวแทนชี้ตัวเลขปีที่เกี่ยวข้องและเตรียมเงินสภาพคล่องแยก การเห็นมูลค่าตามจริงช่วยป้องกันการคาดว่าเงินในกรมธรรม์ถอนกลับได้เต็มจำนวนตลอดเวลา
วันรับเงินก้อน
เมื่อครบสัญญาตอนอายุ 60 กรณีทุนล้านรับ 1,100,000 บาท และอาจมีเงินปันผลซึ่งไม่รับรอง เงินก้อนนี้ไม่มีการแบ่งจ่ายรายปีจากตัวแบบ จึงต้องวางแผนการใช้หลังรับอีกชั้นหนึ่ง โดยเฉพาะคนที่ตั้งชื่อเป้าหมายว่า เงินล้านเกษียณ แต่ยังต้องมีรายจ่ายต่อเนื่องทุกเดือน
| ช่องในใบเสนอขาย | คำตอบที่ได้ | ข้อควรระวัง |
| เบี้ยประกัน | ต้องจ่ายเท่าไร | อิงอายุและเพศ |
| ค่าเวนคืน | ออกก่อนครบสัญญาได้เท่าไร | อาจต่ำกว่าเบี้ยสะสม |
| เงินครบสัญญา | ปลายทางรับเท่าไร | แยกจากเงินปันผล |
ทุนล้านไม่ได้แปลว่าครอบคลุมทุกเป้าหมาย
ประกันออมทรัพย์ ทุนล้าน ให้ทุนชีวิต 1,000,000 บาทในกรณีตัวอย่างและเงินครบสัญญาตามเงื่อนไข แต่ความพอของทุนขึ้นกับภาระ หากมีหนี้หรือคนพึ่งรายได้มาก เงินหนึ่งล้านอาจไม่พอสำหรับความคุ้มครอง ขณะเดียวกันถ้าเป้าหมายคือเงินก้อนปลายทางเพียงส่วนหนึ่ง ทุนนี้อาจเป็นเพียงชิ้นเดียวในแผนที่ใหญ่กว่า
ควรเทียบกับเงินสำรอง กองทุนเกษียณ และประกันชีวิตฉบับอื่น ไม่ซ้ำบทบาทจนเบี้ยรวมสูงเกินไป การมองทรัพย์สินและหนี้พร้อมกันจะตอบได้ดีกว่าถามว่าทุนล้านมากหรือน้อยแบบลอย ๆ
| เป้าหมาย | ธนทรัพย์ 30/30 ช่วยตรงไหน | สิ่งที่ต้องมีเพิ่ม |
| คุ้มครองครอบครัว | มีทุนชีวิตตามสัญญา | ตรวจความพอกับหนี้ |
| เงินเกษียณ | รับก้อนเมื่ออายุ 60 | รายได้ใช้ประจำหลังหยุดงาน |
| สภาพคล่อง | ไม่ใช่จุดเด่น | เงินสำรองที่ถอนง่าย |
ตัวเลขในเอกสารต้องตรงกับทุนเดียวกัน
ธนทรัพย์ 30/30 ทุน 1 ล้าน ในบทความนี้ยึดกรณีผู้หญิงอายุ 30 จึงต้องใช้เบี้ย 28,000 บาท เบี้ยรวม 840,000 บาท และครบสัญญา 1,100,000 บาทเป็นชุดเดียวกัน ไม่ควรหยิบเบี้ยของอายุ 35 มารวมกับวันครบสัญญาของอายุ 30 แม้ทุนเท่ากัน เพราะจะทำให้ภาพต้นทุนคลาดเคลื่อน
เมื่อตัวแทนจัดเอกสารใหม่ ให้ตรวจวันเกิด เพศ ทุน งวดชำระ และอายุครบสัญญาก่อนดูผลลัพธ์ หากข้อมูลต้นทางผิด ตารางทั้งฉบับย่อมไม่ใช่ของผู้สมัคร ควรแก้ให้ถูกก่อนเปรียบเทียบทางเลือก
ก่อนลงชื่อ ให้ถามเรื่องที่ตัวเลขไม่ตอบ
ตัวเลขไม่บอกข้อยกเว้น ขั้นตอนเคลม ระยะผ่อนผัน หรือเอกสารที่ต้องใช้ ผู้สมัครต้องอ่านเงื่อนไขและแถลงสุขภาพตามจริง ใบเสนอขายฉบับตัวอย่างระบุว่าต้องตรวจสุขภาพ จึงไม่ควรคาดว่าทุกคนได้รับอนุมัติด้วยเงื่อนไขเดียวกัน
เมื่อได้รับกรมธรรม์ควรเทียบกับข้อเสนอที่ใช้ตัดสินใจ เก็บเอกสารไว้และบอกคนในครอบครัวว่าติดต่อใคร หากเป้าหมายหรือรายได้เปลี่ยน ให้ขอข้อมูลก่อนยกเลิก การเข้าใจสัญญาทั้งเล่มทำให้เงินล้านปลายทางไม่แลกมากับความเสี่ยงที่มองไม่เห็นระหว่างทาง
วางเงินก้อนอายุ 60 ให้ทำงานต่อหลังรับ
เงิน 1,100,000 บาทไม่ได้กลายเป็นรายได้รายเดือนเอง ผู้รับควรกำหนดว่าจะเก็บส่วนใดเป็นเงินสำรอง ใช้ส่วนใดกับหนี้ และส่วนใดวางเพื่อค่าใช้จ่ายระยะยาว การเตรียมก่อนครบสัญญาช่วยลดโอกาสใช้เงินก้อนหมดเร็วจากรายการที่ไม่ได้อยู่ในเป้าหมายเดิม
หากตั้งใจใช้หลังเกษียณ ควรทำประมาณการค่าใช้จ่ายจากแหล่งรายได้ทั้งหมด ไม่สมมติว่าทุนล้านเพียงก้อนเดียวเพียงพอ เงินเฟ้อ สุขภาพ และระยะเวลาหลังหยุดงานต้องถูกดูแยกจากผลประโยชน์ของกรมธรรม์
ใบเสนอขายใหม่อาจต่างจากฉบับปี 2569
ตัวอย่างในบทความอ้างผู้หญิงอายุ 30 และเอกสารปี 2569 คนที่สมัครคนละเวลาอาจมีอายุหรือข้อมูลที่ต่าง แม้ชื่อแบบและทุนเท่ากัน จึงต้องขอเอกสารใหม่ทุกครั้ง การใช้ตัวเลขเก่าช่วยทำความเข้าใจโครง แต่ไม่ใช่ยอดเรียกเก็บสำหรับผู้สนใจรายใหม่
เมื่อได้รับข้อเสนอ ควรดูวันที่จัดทำและรายละเอียดผู้สมัคร ไม่ใช้ภาพตารางที่ส่งต่อกันโดยไม่มีบริบท เอกสารของตนเองเป็นฐานที่เหมาะสำหรับถามเรื่องเบี้ย ค่าเวนคืน และวันครบสัญญา
ตรวจความสอดคล้องระหว่างคำพูดกับเอกสาร
หากคำอธิบายบอกว่ามีเงินคืนระหว่างทาง แต่ตารางไม่แสดง ควรหยุดถามให้ชัด แบบนี้ไม่มีเงินคืนรายทางและจ่ายครบสัญญา 110% ของทุน การเห็นข้อความไม่ตรงกันเป็นเหตุผลให้ขอคำอธิบายเป็นลายลักษณ์อักษรก่อนลงชื่อ
เงินปันผลต้องถูกแยกจากส่วนรับรองทุกครั้ง ไม่ควรนำยอดสมมติไปรวมกับ 1,100,000 บาทแล้วเรียกว่าเงินที่ได้รับแน่นอน การอ่านหัวคอลัมน์และหมายเหตุด้านล่างตารางช่วยป้องกันความเข้าใจผิดนี้
เก็บหลักฐานการตัดสินใจไว้ทบทวน
จดว่าเลือกทุนล้านเพราะเป้าหมายใด มีเงินสำรองเท่าไร และเหตุใดงบ 28,000 บาทต่อปีจึงเหมาะ เมื่อเวลาผ่านไป บันทึกนี้ช่วยแยกการเปลี่ยนเป้าหมายออกจากความกังวลชั่วคราว หากเหตุผลเดิมยังอยู่ อาจไม่จำเป็นต้องเปลี่ยนสัญญาเพราะตลาดหรือข่าวระยะสั้น
ถ้าสถานการณ์เปลี่ยนจริง ให้นำเอกสารปัจจุบันมาคุยกับตัวแทนก่อนทำรายการ การตัดสินใจจากข้อมูลมูลค่าจริงในปีนั้นย่อมดีกว่าจำตัวเลขจากวันสมัครแล้วคาดว่ายังเหมือนเดิม
แยกการตัดสินใจเรื่องทุนออกจากคำว่าเงินล้าน
ชื่อเป้าหมายเงินล้านฟังชัด แต่ทุนควรย้อนกลับมาจากงบและภาระ หากเบี้ย 28,000 บาททำให้เงินสำรองลด การลดทุนไม่ได้ทำให้แผนล้มเหลว แต่ช่วยให้สัญญาไปถึงปลายทาง เงินก้อนสามารถประกอบจากหลายแหล่งได้ ไม่จำเป็นต้องบังคับให้กรมธรรม์ฉบับเดียวสร้างทั้งหมด
ในทางกลับกัน หากทุนชีวิตหนึ่งล้านยังต่ำกว่าหนี้ ก็ไม่ควรเพิ่มแผนออมโดยไม่เทียบแบบคุ้มครอง การใช้คำว่า “ทุนล้าน” ต้องตอบทั้งเงินครบสัญญาและความเสี่ยงของครอบครัว ไม่ใช่ตอบเฉพาะความรู้สึกว่าตัวเลขใหญ่
ตรวจงวดรายเดือน 2,500 บาทกับรายปี 28,000 บาทคนละมุม
กรณีผู้หญิงอายุ 30 มีตัวเลือกงวดตามใบเสนอขายเดิม คนที่รับเงินเดือนอาจชอบ 2,500 บาทต่อเดือน ส่วนผู้มีโบนัสอาจกัน 28,000 บาทจ่ายรายปี ควรดูยอดรวมและโอกาสพลาดชำระ ไม่เลือกจากความรู้สึกว่างวดใดเบากว่าเพียงอย่างเดียว
ก่อนเลือก ลองกันเงินตามงวดไว้จริง หากรายเดือนชนค่าใช้จ่ายประจำหรือรายปีต้องใช้บัตรชำระ แปลว่างบยังไม่พร้อม ควรลดทุนหรือรอให้ฐานการเงินแข็งแรงขึ้นก่อน
เตรียมคำถามสำหรับวันรับกรมธรรม์
ตรวจชื่อ วันเกิด เพศ ทุน เบี้ย ระยะชำระ ผู้รับผลประโยชน์ และข้อยกเว้นให้ครบ ขอให้ตัวแทนอธิบายช่องค่าเวนคืนกับเงินครบสัญญาอีกครั้ง แล้วเก็บสำเนาเอกสารที่ใช้พิจารณา หากรายละเอียดต่างจากใบเสนอขายควรถามก่อนปล่อยผ่าน
การตรวจรับไม่ใช่พิธีหลังซื้อ แต่เป็นจุดที่ยืนยันว่าแผนซึ่งจะอยู่ 30 ปีตรงกับสิ่งที่เข้าใจ ผู้เอาประกันและคนในบ้านควรรู้ว่าจะติดต่อที่ใดเมื่อมีคำถามในอนาคต
ข้อกำหนดและคำเตือน
- ตัวเลขจากใบเสนอขายปี 2569 ผู้หญิงอายุ 30 ปี ทุน 1,000,000 บาท
- เงินปันผลตอนครบสัญญาไม่รับรองจำนวน
- ประกันชีวิตไม่ใช่เงินฝาก
เริ่มต้นเงินล้านด้วยตัวเลขจริง
ส่งอายุ เพศ และเงินก้อนที่อยากได้ ตัวแทนจะทำใบเสนอขาย ธนทรัพย์ 30/30 ให้เห็นทุกปีแบบเดียวกับเคสนี้ ไม่มีข้อผูกมัด
ตัวอย่างทุนล้านไม่ใช่หน้าทำประกันออนไลน์ ผู้สนใจต้องขอใบเสนอขายของตนเองและติดต่อผู้แนะนำเพื่อเข้าสู่การพิจารณา
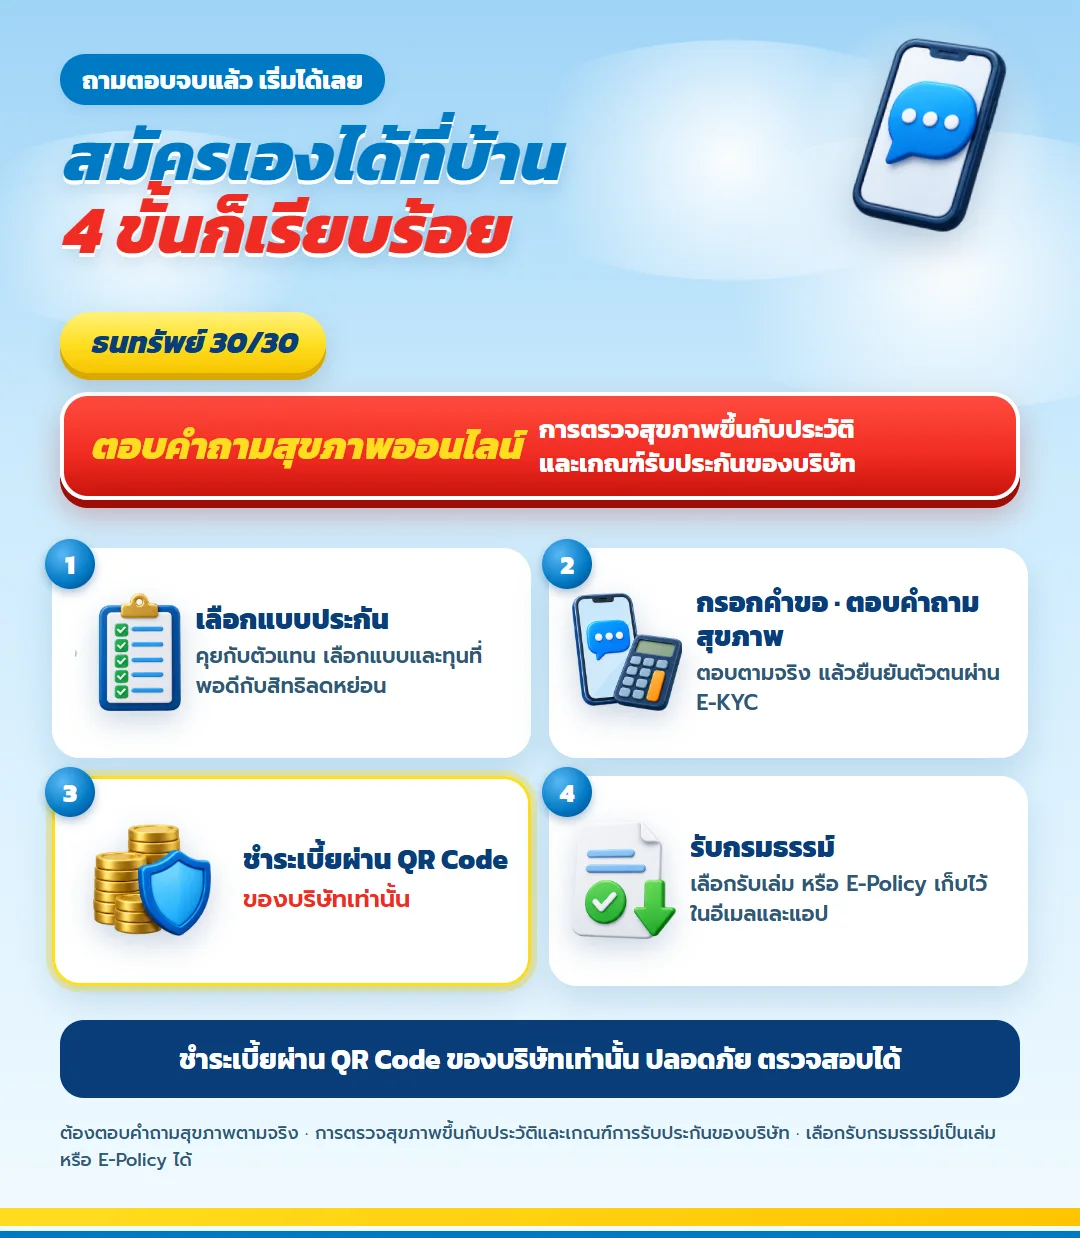
ทำประกันออนไลน์ ธนทรัพย์ 30/30 มีขั้นตอนอะไรบ้าง
การสมัคร ธนทรัพย์ 30/30 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้