มันนี่ ฟิต เฟิร์ม 30/15 สำหรับผู้หญิงวัย 30 จ่ายเบี้ย 15 ปี วางเงินก้อนวันอายุ 60 พร้อมทุนชีวิตสองเท่า ไทยประกันชีวิต
คู่มือ มันนี่ ฟิต เฟิร์ม 30/15 สำหรับผู้หญิงวัย 30 จ่ายเบี้ย 15 ปี เงินคืนทุกปี เงินก้อนอายุ 60 ทุนชีวิตสองเท่า เงินปันผลตัวอย่าง และได้คืนรวมถ้ายกเลิก
มันนี่ ฟิต เฟิร์ม 30/15 ไทยประกันชีวิต สำหรับผู้หญิงวัย 30 จ่ายเบี้ย 15 ปี เงินคืนทุกปี เงินก้อนอายุ 60 ทุนชีวิตสองเท่า เงินปันผลตัวอย่าง และได้คืนรวมถ้ายกเลิก บทความนี้ตอบเรื่องประกันออมทรัพย์ ผู้หญิง, มันนี่ ฟิต เฟิร์ม 30/15 เงินคืน, เงินก้อนเกษียณ อายุ 60 และประกันจ่ายสั้นคุ้มครองยาว
ผู้หญิงวัยสามสิบหลายคนวางแผนเรื่องงาน เรื่องบ้าน และเรื่องครอบครัวไว้ชัดเจน แต่พอถามถึงวันเกษียณ คำตอบมักเป็น "ยังอีกนาน" ทั้งที่ช่วงอายุ 30 ถึง 45 เป็นช่วงที่เก็บเงินได้ง่ายที่สุดของชีวิต รายได้เริ่มมั่นคง ภาระยังไม่หนักเท่าวัยห้าสิบ
บทความนี้วางเส้นทางเงินก้อนจากกรมธรรม์ให้ตรงกับวันอายุ 60 โดยแผนนี้จ่ายเบี้ย 15 ปี คืออายุ 30 ถึง 44 แล้วปล่อยให้สัญญาเดินต่อจนครบ 30 ปี ระหว่างทางมีเงินคืนทุกปี และมีทุนชีวิตสองเท่าตั้งแต่ปีที่ 6
ตัวเลขทั้งหมดคิดจากใบเสนอขายของไทยประกันชีวิต กรณีผู้หญิงอายุ 30 ปี ทุนประกัน 100,000 บาท เบี้ยปีละ 12,522 บาท ชำระ 15 ปี รวม 187,830 บาท
จ่าย 15 ปีช่วงที่หาเงินได้ดี แล้วให้เงินทำงานต่ออีก 15 ปี
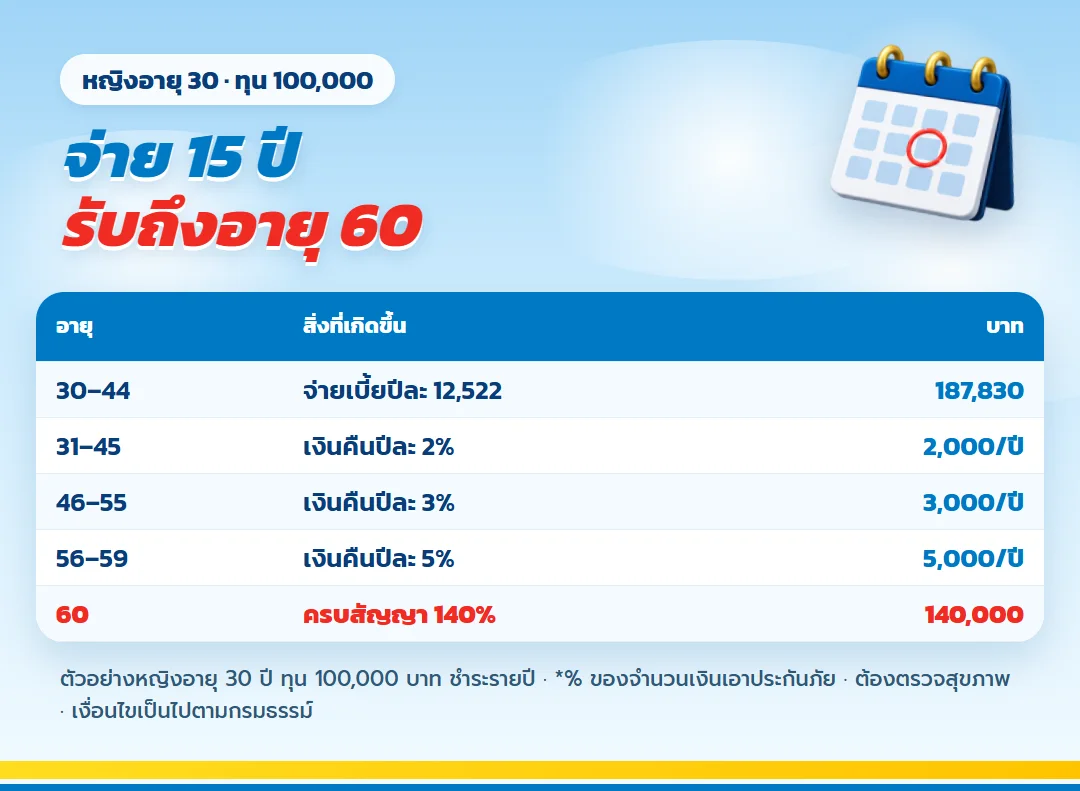
ข้อดีของแบบจ่ายสั้นคุ้มครองยาวคือ ภาระเบี้ยจบตอนอายุ 44 ก่อนช่วงที่ค่าใช้จ่ายของพ่อแม่และลูกจะหนักขึ้น หลังจากนั้นไม่ต้องจ่ายอะไรเพิ่ม แต่ยังได้เงินคืนทุกปีและมีเงินก้อนรอที่อายุ 60
เส้นเวลาชีวิตสำคัญกว่ายอดเงินก้อนเพียงตัวเดียว
การตั้งเป้าหมายว่าอยากมีเงินตอนอายุ 60 ยังไม่พอ ผู้หญิงวัย 30 ควรดูด้วยว่าช่วงอายุ 30 ถึง 44 มีแผนซื้อบ้าน ดูแลพ่อแม่ หรือเปลี่ยนงานหรือไม่ เพราะช่วงนี้ตรงกับระยะชำระเบี้ยของแผน หากงบตึงอยู่แล้ว การเลือกทุนสูงเกินไปอาจทำให้ต้องหยุดสัญญาก่อนเป้าหมายปลายทาง
เคสตัวอย่างใช้ทุนประกันชีวิต 100,000 บาทและเบี้ยรายปี 12,522 บาท การอ่านที่ถูกต้องคือนำเบี้ยก้อนนี้ไปเทียบกับเงินเหลือหลังหักค่าใช้จ่ายและเงินสำรอง ไม่ใช่หารเป็นรายเดือนแล้วสรุปทันทีว่าจ่ายไหว เพราะบริษัทกำหนดงวดชำระตามใบเสนอขาย และรายจ่ายของคนทำงานไม่ได้เท่ากันทุกเดือน
| ช่วงอายุ | สิ่งที่เกิดขึ้น | ทุน 100,000 |
| 30–44 | จ่ายเบี้ยปีละ 12,522 | รวม 187,830 |
| 31–45 | เงินคืนปีละ 2% | 2,000 ต่อปี |
| 46–55 | เงินคืนปีละ 3% | 3,000 ต่อปี |
| 56–59 | เงินคืนปีละ 5% | 5,000 ต่อปี |
| 60 | ครบสัญญา 140% | 140,000 |
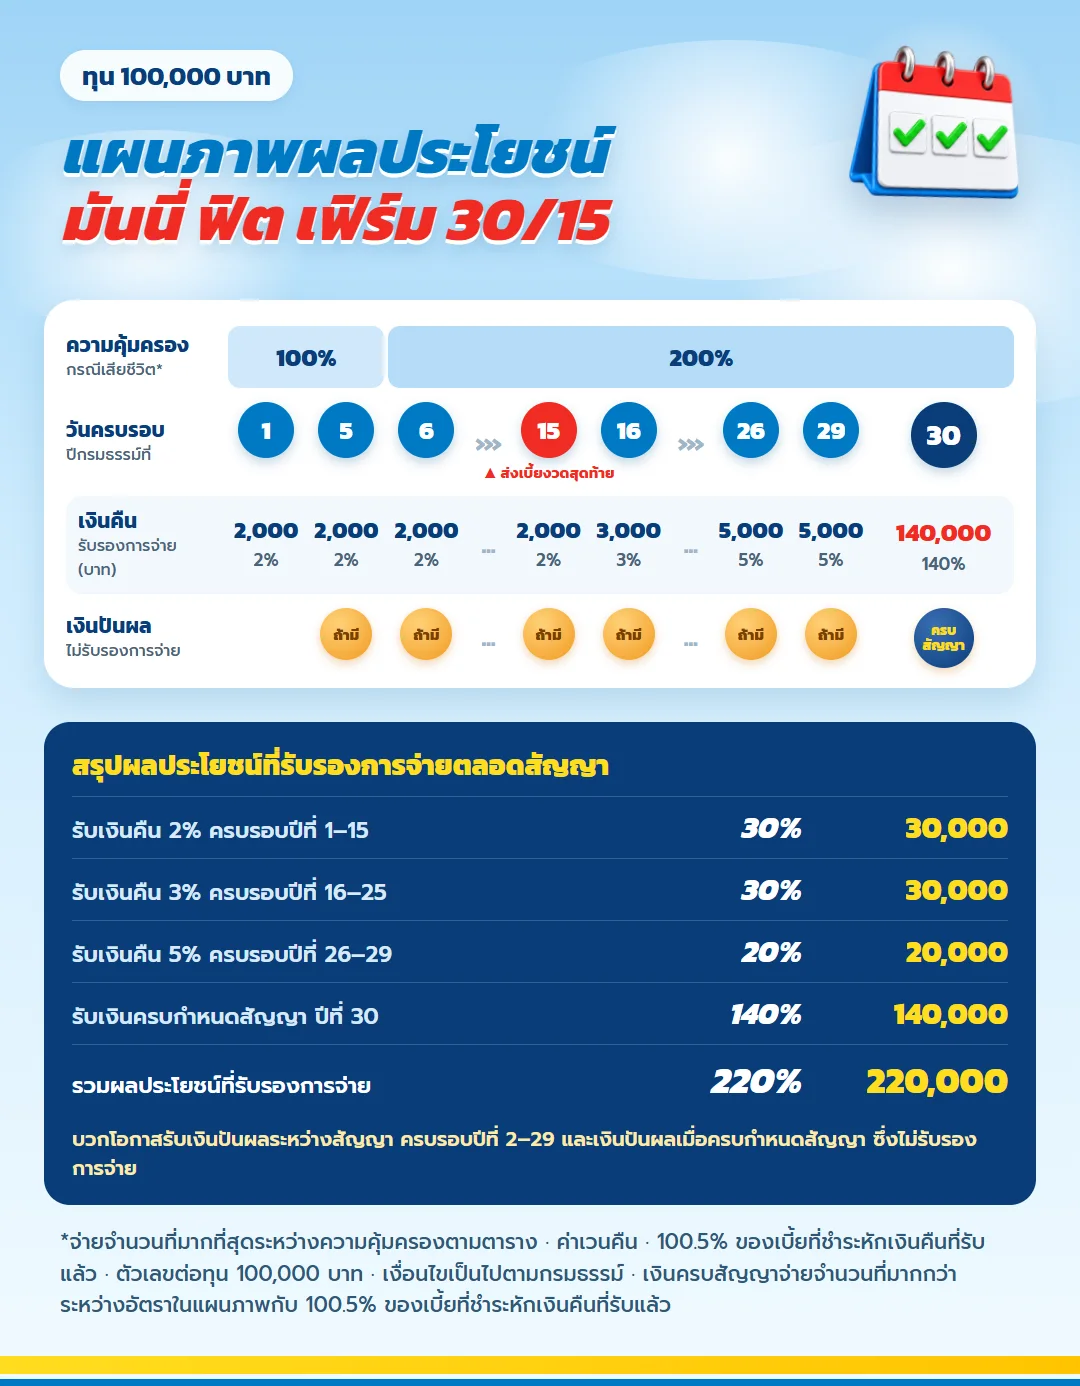
เงินคืนรวมทั้งสัญญา 80,000 บาท บวกเงินครบสัญญา 140,000 บาท เป็นส่วนรับรอง 220,000 บาท มากกว่าเบี้ยรวม 32,170 บาท
กำหนดหน้าที่ของเงินคืนก่อนถึงวันรับ
เงินคืนปีละ 2,000 บาทในช่วงชำระเบี้ยอาจดูไม่มาก แต่ช่วยสร้างนิสัยแยกเงินตามหน้าที่ได้ คุณอาจคงเงินไว้กับบริษัทตามเงื่อนไขที่ประกาศ หรือนำไปเก็บในบัญชีเป้าหมายเกษียณ สิ่งสำคัญคือไม่ปะปนกับค่าใช้จ่ายประจำจนยอดที่ตั้งใจสะสมหายไปทุกปี
| ช่วงชีวิต | คำถามที่ควรถาม | บทบาทของกรมธรรม์ |
| กำลังสร้างฐานะ | เบี้ยไม่เบียดเงินสำรองใช่หรือไม่ | ออมตามงวดพร้อมความคุ้มครองชีวิต |
| หยุดชำระเบี้ยแล้ว | จะเก็บเงินคืนต่อหรือใช้ส่วนใด | รับเงินคืนตามช่วงของสัญญา |
| ใกล้อายุ 60 | เงินก้อนนี้เติมเป้าหมายส่วนใด | รับเงินคืนช่วงท้ายและเงินครบกำหนด |
อ่านเส้นทางเงินจากวัยทำงานถึงวันครบสัญญา
แผนภาพใช้กรณีผู้หญิงอายุ 30 ปี ทุนประกันชีวิต 100,000 บาท จึงเห็นจังหวะเงินคืนตามอายุและเงินก้อนปลายทางโดยไม่รวมส่วนที่ไม่รับรอง
เงินปันผลเป็นส่วนเพิ่ม ไม่ใช่ส่วนที่ต้องพึ่ง
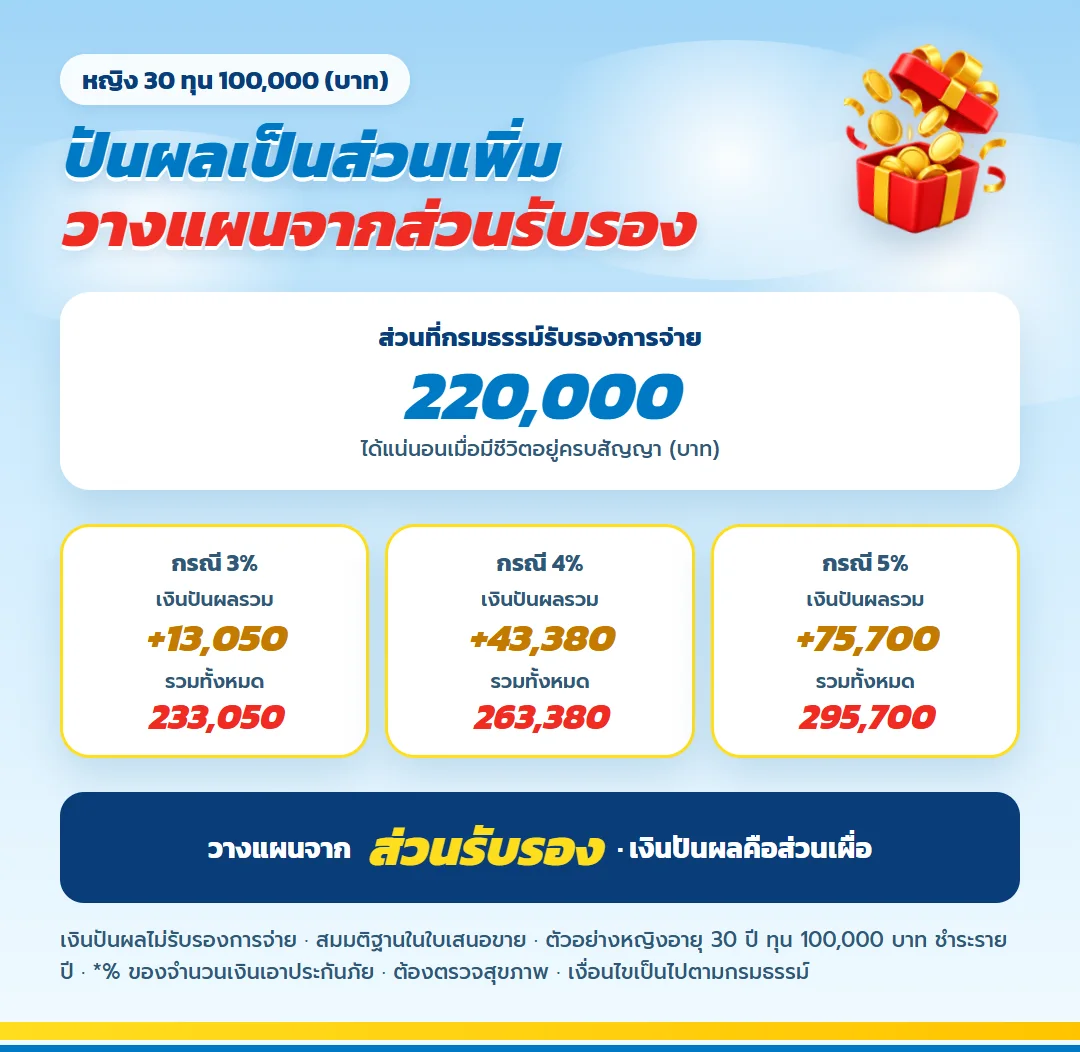
แผนนี้มีเงินปันผลระหว่างสัญญาและตอนครบสัญญา ซึ่งบริษัทไม่รับรองจำนวน ใบเสนอขายยกตัวอย่างไว้สามระดับ ใช้ดูเป็นภาพกว้าง ๆ เท่านั้น
| สมมติฐานปันผล | ปันผลรวม | รวมกับส่วนรับรอง |
| 3% | 13,050 | 233,050 |
| 4% | 43,380 | 263,380 |
| 5% | 75,700 | 295,700 |
ให้วางแผนวันเกษียณจาก 220,000 บาทที่รับรองไว้ แล้วถ้าได้ปันผลเพิ่ม ค่อยนับเป็นกำไรของแผน
ตัวอย่างปันผลมีไว้ดูความเป็นไปได้ ไม่ใช่ยอดนัดหมาย
สมมติฐาน 3% 4% และ 5% ในใบเสนอขายสะท้อนผลลัพธ์ภายใต้เงื่อนไขตัวอย่าง จำนวนจริงอาจต่ำกว่า สูงกว่า หรือไม่มีการจ่าย ผู้วางเงินก้อนเกษียณ อายุ 60 จึงควรใช้เฉพาะผลประโยชน์รับรองสร้างแผนหลัก ส่วนปันผลถ้าเกิดขึ้นให้เป็นเงินเพิ่มที่ช่วยรับมือค่าครองชีพ ไม่ควรนำไปผูกกับรายจ่ายจำเป็นล่วงหน้า
ทุนชีวิตสองเท่า ระหว่างที่ยังสร้างครอบครัว
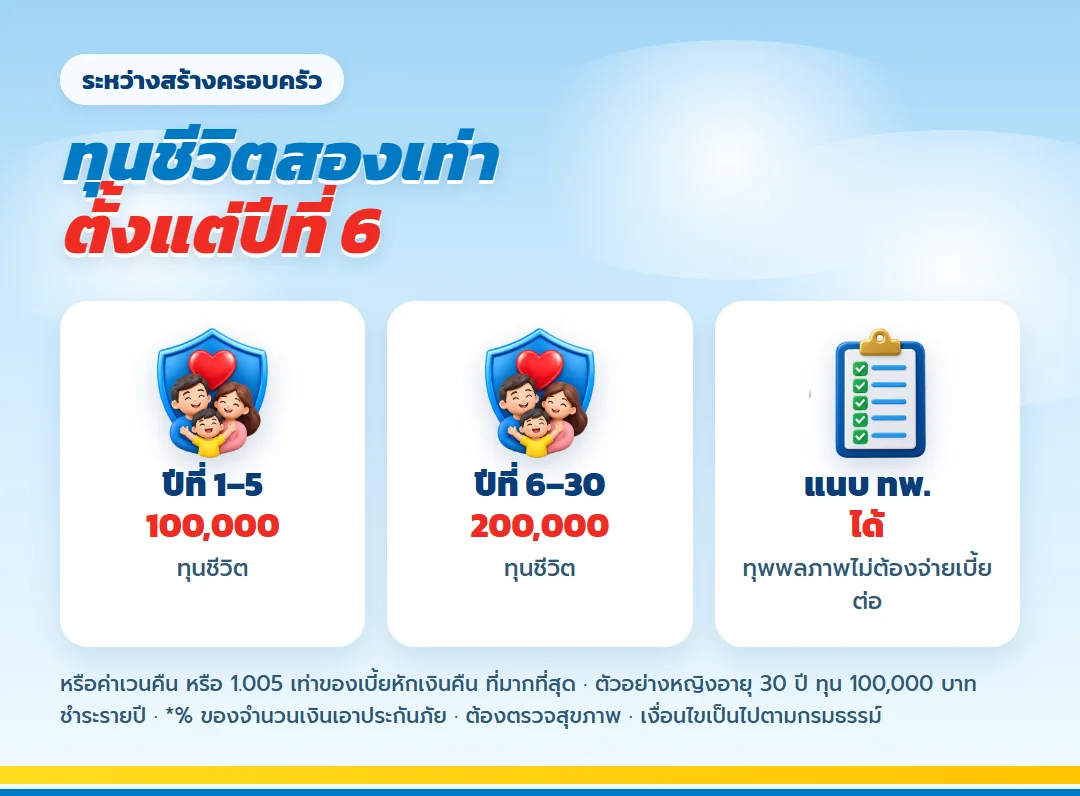
ปีที่ 1 ถึง 5 คุ้มครองชีวิต 100,000 บาท ตั้งแต่ปีที่ 6 ถึงปีที่ 30 คุ้มครอง 200,000 บาทต่อทุนแสน หรือค่าเวนคืน หรือ 1.005 เท่าของเบี้ยหักเงินคืนที่รับไป แล้วแต่จำนวนใดมากที่สุด ผู้หญิงที่มีพ่อแม่หรือลูกพึ่งพา ทุนสองเท่าช่วงนี้มีความหมายมาก
เชื่อมทุนชีวิตกับคนที่พึ่งรายได้ของคุณ
หากไม่มีผู้พึ่งพิง เป้าหมายหลักอาจเป็นการสร้างวินัยและเงินก้อน หากมีพ่อแม่ ลูก หรือคู่ชีวิตที่ใช้รายได้ของคุณ ทุนชีวิตต้องถูกเทียบกับค่าใช้จ่ายที่คนเหล่านั้นต้องรับต่อ ไม่ควรเห็นคำว่าสองเท่าแล้วสรุปว่าเพียงพอ เพราะสองเท่านี้หมายถึงสองเท่าของทุนประกันชีวิตที่เลือก ไม่ใช่สองเท่าของรายได้หรือทรัพย์สินทั้งหมด
ได้คืนรวมเท่าไร ถ้าเปลี่ยนใจกลางทาง
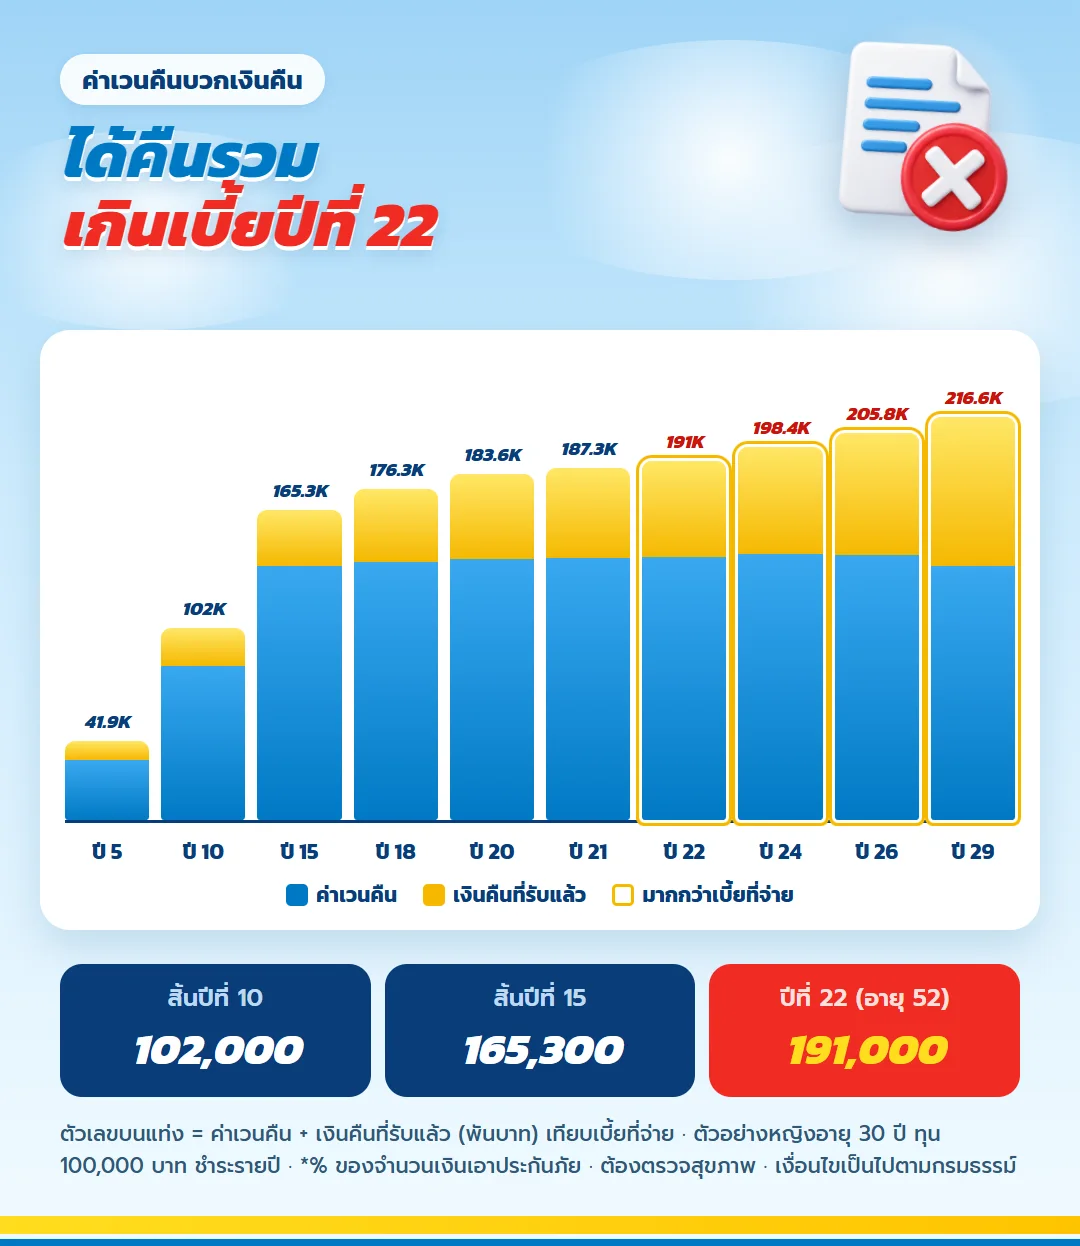
ค่าเวนคืนช่วงแรกต่ำกว่าเบี้ย นับรวมเงินคืนที่รับไปแล้วด้วย ได้คืนรวมเกินเบี้ยที่จ่ายครั้งแรกเมื่อสิ้นปีที่ 22 คืออายุ 52
| สิ้นปีที่ | อายุ | เบี้ยที่จ่ายแล้ว | ได้คืนรวม |
| 10 | 40 | 125,220 | 102,000 |
| 15 | 45 | 187,830 | 165,300 |
| 22 | 52 | 187,830 | 191,000 |
| 30 | 60 | 187,830 | 220,000 |
ลดหย่อนภาษีระหว่าง 15 ปีที่จ่าย
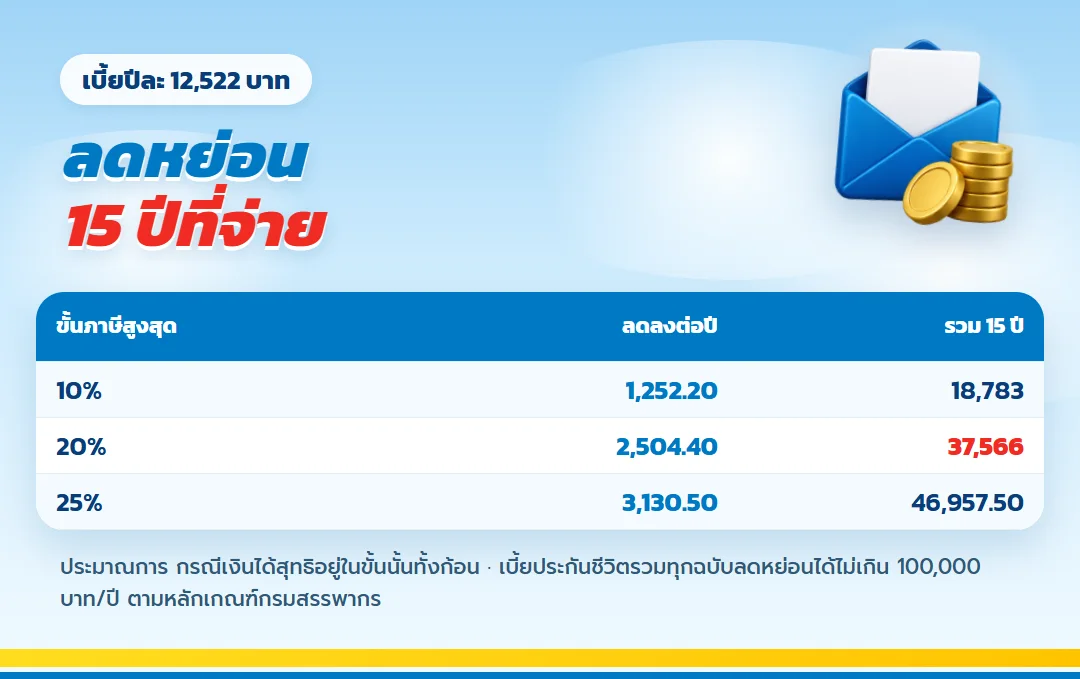
เบี้ย 12,522 บาทใช้สิทธิหมวดเบี้ยประกันชีวิตได้ทั้งจำนวน รวมทุกกรมธรรม์ไม่เกิน 100,000 บาทต่อปี ฐาน 10% ลดภาษีได้ปีละ 1,252.20 บาท สิบห้าปีรวม 18,783 บาท ฐาน 20% รวม 37,566 บาท ดูหลักเกณฑ์ที่ กรมสรรพากร
สิทธิลดหย่อนเป็นเรื่องส่วนบุคคล ต้องดูเงินได้พึงประเมิน ภาษีที่เกิดขึ้น และเบี้ยกรมธรรม์อื่นที่ใช้สิทธิไปแล้ว ตัวเลขฐานภาษีในตัวอย่างช่วยอธิบายวิธีคิดจากเอกสารเดิมเท่านั้น ก่อนยื่นจริงควรตรวจเงื่อนไขของปีภาษีนั้นและเก็บหลักฐานการชำระเบี้ยให้ครบ
แผนนี้เหมาะหรือไม่ ดูจากทางเลือกที่คุณยอมแลก
ประกันออมทรัพย์ ผู้หญิง เหมาะกับคนที่ต้องการกำหนดวินัย ชอบเห็นจำนวนรับรอง และยอมให้เงินอยู่ตามระยะสัญญา จุดแลกคือสภาพคล่องต่ำกว่าบัญชีเงินฝาก และผลตอบแทนส่วนรับรองอาจไม่ตอบโจทย์คนที่รับความผันผวนเพื่อหวังการเติบโตสูงกว่าได้ คุณไม่จำเป็นต้องเลือกเพียงอย่างเดียว เงินสำรอง เงินลงทุน และประกันสามารถทำหน้าที่คนละส่วนในแผนเดียวกัน
มันนี่ ฟิต เฟิร์ม 30/15 มีทุนขั้นต่ำ 100,000 บาท รับอายุตามเกณฑ์ของบริษัทและต้องพิจารณาสุขภาพ ใบเสนอขายของผู้หญิงอายุ 30 ปีเป็นกรณีศึกษา ไม่ควรนำเบี้ยไปใช้กับเพศ อายุ อาชีพ หรือสุขภาพอื่นโดยไม่ขอข้อมูลใหม่
ข้อที่ควรรู้
- การสมัครแผนนี้กำหนดให้ผู้เอาประกันตรวจสุขภาพ
- แนบ ทพ. ได้ ทุพพลภาพถาวรสิ้นเชิงไม่ต้องจ่ายเบี้ยที่เหลือ
- เงินคืนและปันผลคงไว้กับบริษัทได้ ดอกเบี้ยปัจจุบัน 1% ต่อปี ปรับได้ตามประกาศ ไม่ต่ำกว่า 0%
- ผลตอบแทนส่วนรับรองไม่สูง จุดเด่นอยู่ที่จ่ายสั้น คุ้มครองยาว และทุนชีวิตสองเท่า
ผู้หญิงที่ทำงานอิสระหรือมีรายได้ตามโครงการควรเผื่อความผันผวนมากกว่าคนรับเงินเดือน การกันเบี้ยจากรายรับที่เพิ่งเข้ามาอาจช่วยรักษาวินัย แต่ต้องทำหลังจากเติมเงินสำรองและภาระจำเป็นแล้ว มันนี่ ฟิต เฟิร์ม 30/15 ไม่ควรเป็นที่เก็บเงินฉุกเฉิน เพราะการเข้าถึงเงินกลางสัญญามีเงื่อนไขและอาจได้คืนน้อยกว่ายอดที่ชำระ
หากมีแผนพักงาน ดูแลสมาชิกในบ้าน หรือเรียนต่อ ควรวางช่วงนั้นลงบนเส้นเวลาชำระเบี้ยก่อนเลือกทุน ประกันจ่ายสั้นคุ้มครองยาว ช่วยให้ภาระเบี้ยจบเร็วกว่าระยะสัญญา แต่คำว่าเร็วต้องเทียบกับชีวิตของแต่ละคน ระยะชำระเบี้ยอาจยังทับกับช่วงที่รายได้ลดลงได้
ผู้รับประโยชน์ควรได้รับการทบทวนเมื่อสถานะครอบครัวเปลี่ยน เช่น แต่งงาน มีลูก หรือผู้พึ่งพิงเปลี่ยนคน การระบุชื่อให้ตรงกับเจตนาและแจ้งคนใกล้ชิดว่ามีกรมธรรม์อยู่ที่ไหน ช่วยให้ทุนชีวิตของ มันนี่ ฟิต เฟิร์ม 30/15 ทำหน้าที่ได้จริงเมื่อครอบครัวต้องใช้
เงินก้อนที่อายุ 60 เป็นเพียงองค์ประกอบหนึ่งของเงินเกษียณ ไม่ใช่รายได้ประจำตลอดชีวิต ผู้หญิงวัยทำงานยังควรประเมินค่าครองชีพ ที่อยู่อาศัย สุขภาพ และรายได้จากแหล่งอื่นแยกกัน หากเงินครบกำหนดมีหน้าที่ชัด เช่น เป็นเงินสำรองช่วงเปลี่ยนจากงานประจำ จะวัดความเพียงพอได้ง่ายกว่าการเรียกรวมว่าเงินเกษียณ
ก่อนตัดสินใจให้ตรวจชื่อแบบ ทุน เบี้ย ระยะชำระเงินคืน ผู้รับประโยชน์ และข้อยกเว้นในใบเสนอขายทุกหน้า การอธิบายด้วยคำพูดช่วยให้เข้าใจภาพรวม แต่สิทธิที่ใช้จริงต้องยึดเอกสารของบริษัท หากตัวเลขใดไม่ตรงกับเป้าหมาย ควรขอใบเสนอขายใหม่แทนการจดแก้ตัวเลขด้วยตนเอง
คำถามจากผู้หญิงวัยทำงาน
ทำไมไม่เก็บเงินฝากเอง?
เก็บได้ แต่เงินฝากถอนง่ายและไม่มีทุนชีวิต แผนนี้บังคับออม 15 ปีและคุ้มครองชีวิตสองเท่าตั้งแต่ปีที่ 6
เฉลี่ยต่อเดือนเท่าไร?
ราว 1,044 บาทต่อทุนแสน ถ้าอยากได้เงินก้อนอายุ 60 มากขึ้น เพิ่มทุนได้
เสียชีวิตตอนอายุ 40 ครอบครัวได้เท่าไร?
200,000 บาทต่อทุนแสน หรือจำนวนที่มากกว่าตามเงื่อนไขกรมธรรม์
ถ้าเปลี่ยนงานระหว่างชำระเบี้ยควรทำอะไร?
ทบทวนงบก่อนเปลี่ยนงานและกันเบี้ยงวดถัดไปไว้ หากเริ่มจ่ายไม่สะดวกให้ติดต่อตัวแทนเพื่อดูทางเลือกตามกรมธรรม์ก่อนตัดสินใจยกเลิก
เงินคืนควรนำไปใช้หรือเก็บต่อ?
ขึ้นกับเป้าหมาย หากตั้งใจสร้างเงินก้อนอายุ 60 ควรกำหนดบัญชีรับเงินคืนแยกไว้และไม่ใช้กับรายจ่ายประจำ
ข้อกำหนดและคำเตือน
เมื่อต้องเลือกระหว่างออมเองกับทำกรมธรรม์ ให้เทียบจากพฤติกรรมจริงของคุณ ถ้าเงินในบัญชีถูกถอนใช้เสมอ วินัยตามสัญญาอาจมีคุณค่า แต่ถ้ารายได้ยังไม่นิ่ง ความยืดหยุ่นของเงินฝากอาจสำคัญกว่า ผู้หญิงวัย 30 ไม่จำเป็นต้องนำเงินทุกส่วนไปไว้ใน มันนี่ ฟิต เฟิร์ม 30/15 การแบ่งเงินตามหน้าที่ช่วยรักษาทั้งสภาพคล่องและเป้าหมายระยะยาว
การคาดการณ์เงินก้อนเกษียณควรเผื่อผลของค่าครองชีพ แม้ยอดครบกำหนดในสัญญาจะชัด แต่กำลังซื้อในอนาคตอาจต่างจากวันนี้ จึงควรมีสินทรัพย์หรือรายได้ส่วนอื่นที่มีหน้าที่เติบโตควบคู่กันไป ส่วนกรมธรรม์ฉบับนี้ทำหน้าที่เป็นเงินตามตารางและความคุ้มครอง ไม่จำเป็นต้องแบกเป้าหมายเกษียณทั้งหมดเพียงฉบับเดียว
หลังได้รับใบเสนอขายฉบับของตนเอง ให้เปรียบเทียบกับกรณีศึกษาผู้หญิงอายุ 30 ปีเฉพาะโครงสร้าง ห้ามสมมติว่าเบี้ยหรือผลประโยชน์ที่เกี่ยวกับเบี้ยจะเหมือนกันทุกคน หากมีข้อความใดต่างกัน ให้ยึดเอกสารที่ออกตามข้อมูลผู้สมัครจริง และสอบถามตัวแทนก่อนลงนามทุกครั้ง
- ตัวเลขมาจากใบเสนอขายผู้หญิงอายุ 30 ปี คิดต่อทุน 100,000 บาท
- เงินปันผลไม่รับรอง ตัวอย่าง 3% 4% 5% เป็นสมมติฐานในใบเสนอขาย
- ประกันชีวิตไม่ใช่เงินฝาก ยกเลิกช่วงแรกได้คืนน้อยกว่าเบี้ย
วางเงินก้อนวันอายุ 60 ตั้งแต่วันนี้
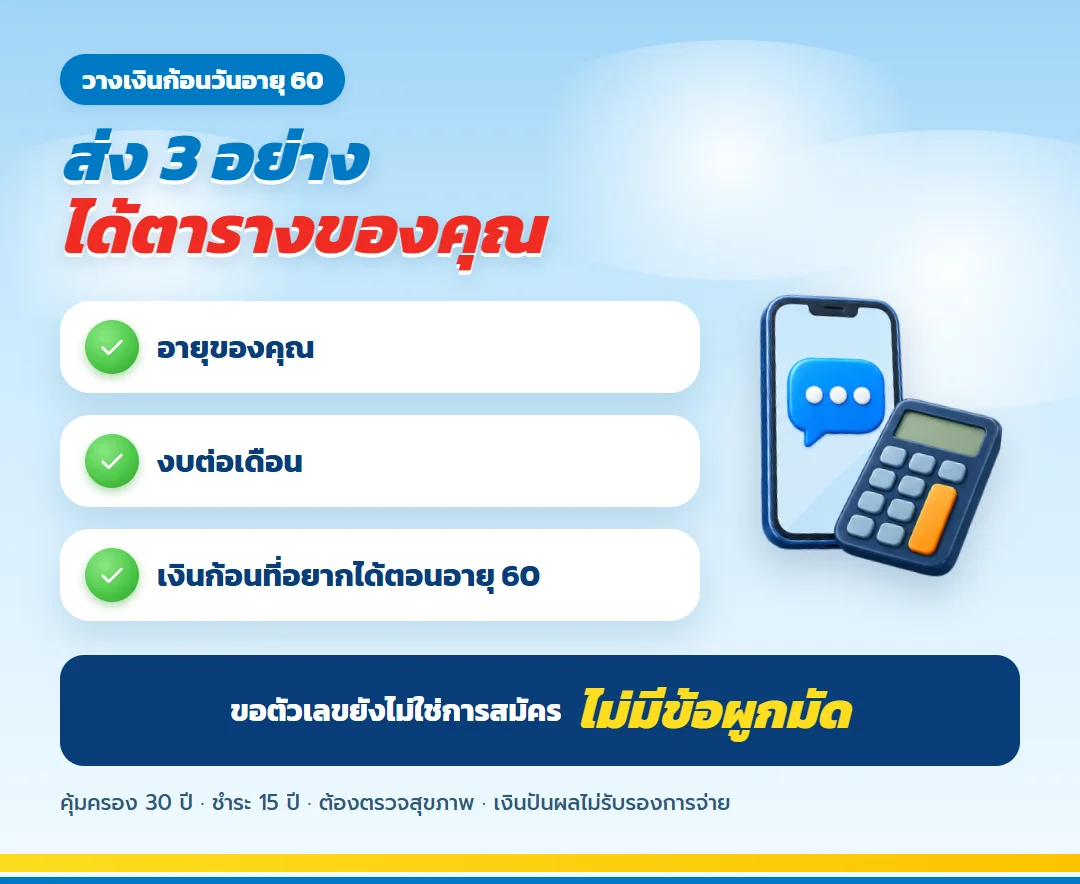
ส่งอายุ งบต่อเดือน และเงินก้อนที่อยากได้ตอนอายุ 60 ตัวแทนจะคำนวณทุนพร้อมตารางเงินคืนทุกปีให้ ขั้นตอนนี้ไม่ใช่การทำประกันออนไลน์และไม่มีข้อผูกมัด
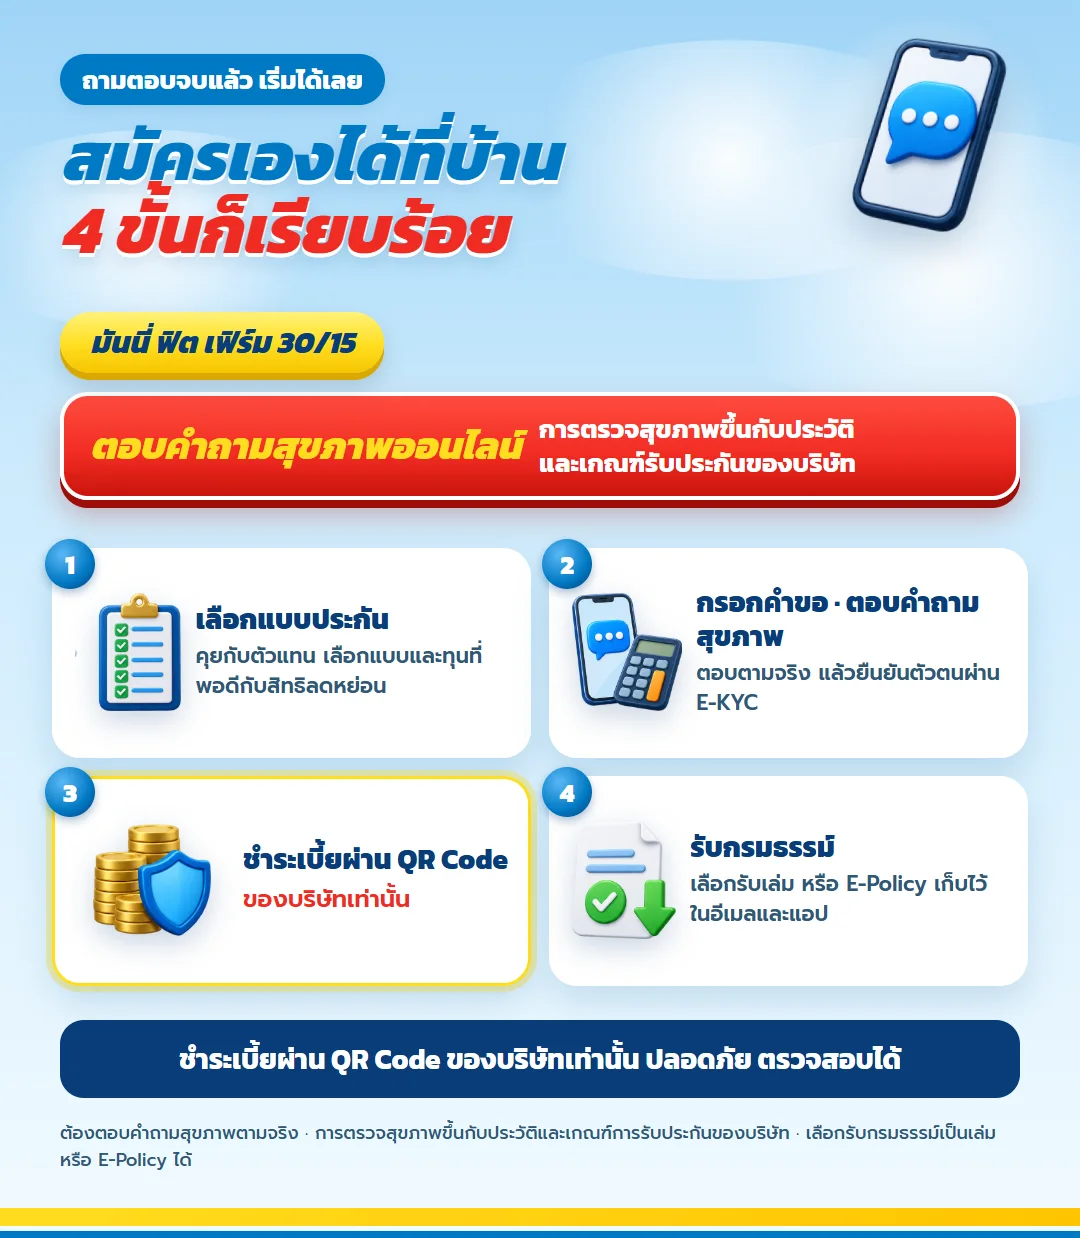
ทำประกันออนไลน์ มันนี่ ฟิต เฟิร์ม 30/15 มีขั้นตอนอะไรบ้าง
การสมัคร มันนี่ ฟิต เฟิร์ม 30/15 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้