ธนทวี8 5/3 สำหรับผู้มีเงินก้อนที่ต้องการกำหนดระยะชัด วางแผนรับเงินอย่างไร
ธนทวี8 5/3 จ่ายเบี้ยแค่ 3 ปี รอครบ 5 ปี รับ 316% ของทุนประกัน รู้ตัวเลขปลายทางตั้งแต่วันเซ็น ไม่ต้องตรวจสุขภาพ เปิดขาย 1 ถึง 30 กันยายน 2569
ธนทวี8 5/3 เป็นอีกทางเลือกที่ ผู้มีเงินก้อนที่ต้องการกำหนดระยะชัด ควรตรวจทั้งเป้าหมาย งบ และเงื่อนไขให้ครบก่อนตัดสินใจ
ไม่มีการลุ้นตลาด ไม่มีการปรับอัตราระหว่างทาง และไม่ต้องตรวจสุขภาพ ไม่ต้องแม้แต่แถลงสุขภาพ
6 จุดที่ทำให้แบบนี้ไม่เหมือนประกันออมทรัพย์ทั่วไป
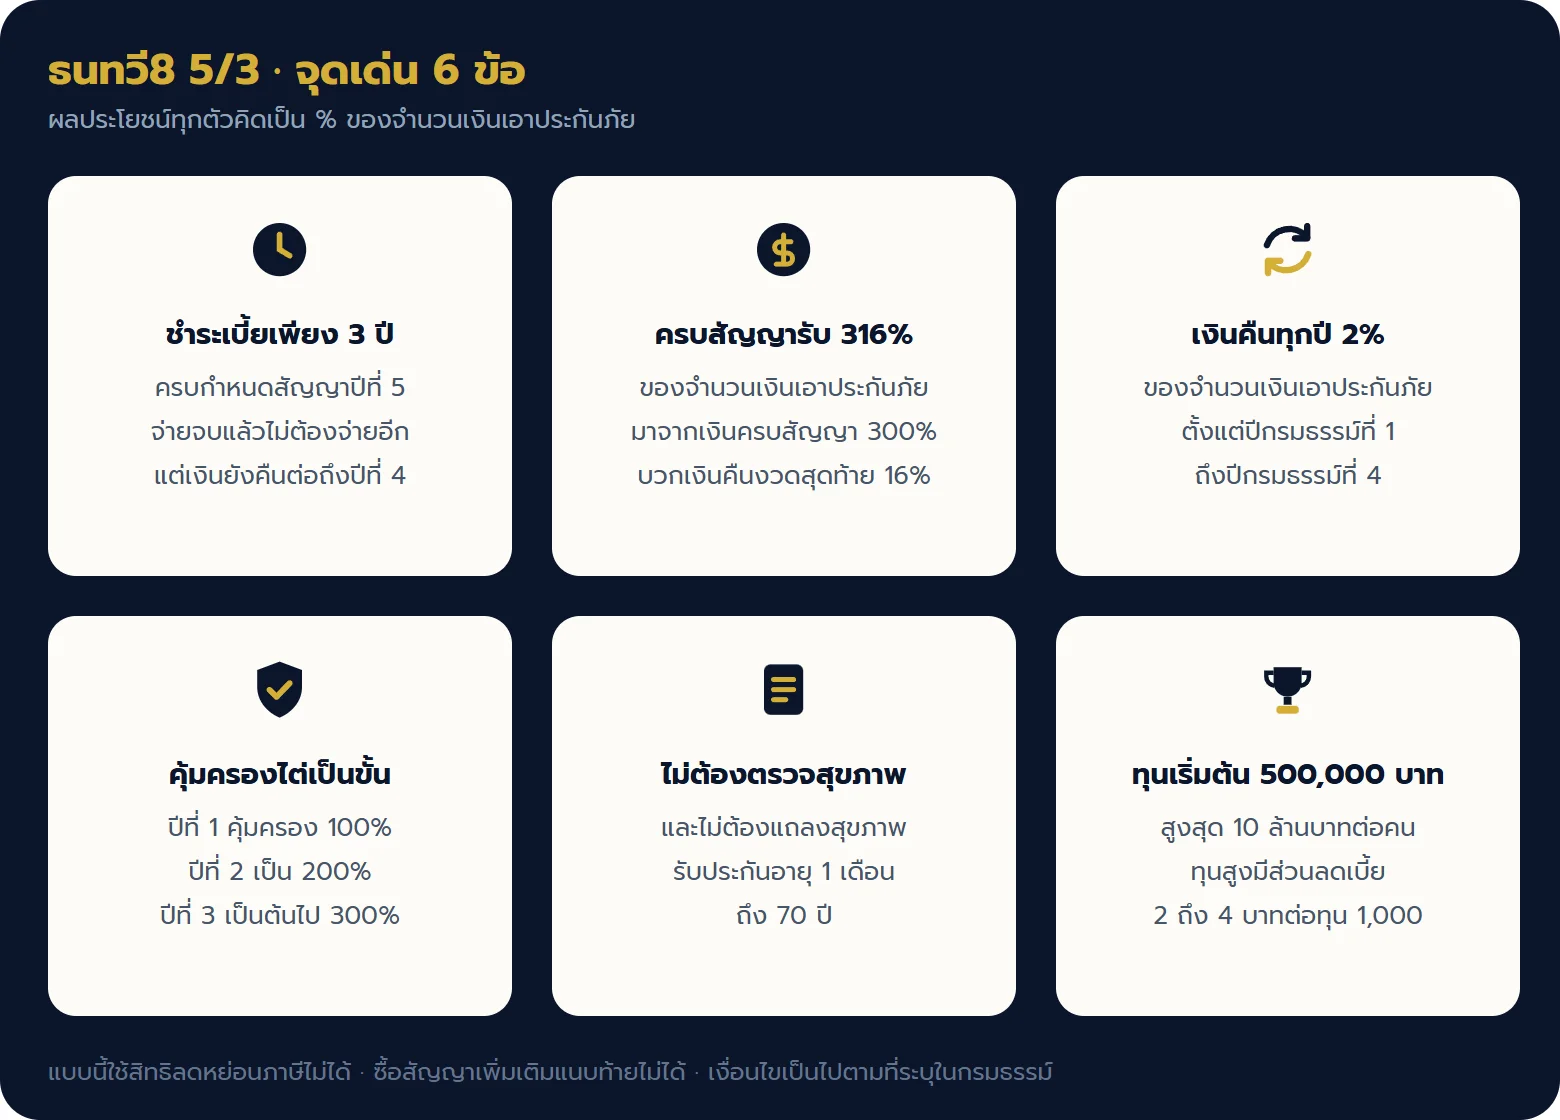
- ปิดจบเร็วที่สุดในกลุ่มออมทรัพย์ เป็น ประกันสะสมทรัพย์จ่าย 3 ปี แล้วรออีก 2 ปีก็ครบสัญญา
- เงินครบกำหนดสัญญา 316% ของทุนประกัน รับรองการจ่ายตามกรมธรรม์ ไม่ผูกกับผลตอบแทนการลงทุนใด
- มีเงินคืนระหว่างทางทุกปี ปีละ 2% ของทุนประกัน ตั้งแต่วันครบรอบปีกรมธรรม์ที่ 1 ถึงที่ 4
- ไม่ต้องตรวจสุขภาพ และไม่ต้องแถลงสุขภาพ รับประกันตั้งแต่อายุ 1 เดือน ถึง 70 ปี
- คุ้มครองชีวิตไต่ขึ้นเป็นขั้น จาก 100% ในปีแรก เป็น 300% ของทุนประกันตั้งแต่ปีที่ 3
- เลือกได้ว่าจะรับเงินคืนออกมา หรือคงไว้ให้สะสมดอกเบี้ยกับบริษัท
ข้อที่สี่คือข้อที่คนมีเงินก้อนมักประหลาดใจที่สุด เพราะแบบสะสมทรัพย์ทุนสูงตามปกติต้องผ่านการตรวจสุขภาพ แต่แบบนี้ไม่ต้องแม้แต่แถลงสุขภาพ และทุนตั้งแต่ 1,000,000 บาทขึ้นไปยังได้ส่วนลดเบี้ย 4 บาทต่อทุนประกัน 1,000 บาท ขณะที่ทุนต่ำกว่านั้นได้ 2 บาท
เงื่อนไขการรับประกันที่ต้องรู้ก่อนตัดสินใจ
แผนนี้เหมาะกับคุณไหม
คนที่ได้ประโยชน์จาก ธนทวี8 5/3 ซึ่งเป็น ประกันออมทรัพย์ระยะสั้น 5 ปี มากที่สุด มักตรงกับ 4 ข้อนี้เกือบทั้งหมด
- มีเงินก้อนที่ยังไม่มีแผนใช้ในอีก 5 ปีข้างหน้า และตอนนี้จอดไว้ในบัญชีเฉย ๆ
- รับความผันผวนของตลาดไม่ไหว อยากรู้ตัวเลขปลายทางตั้งแต่วันแรก
- ไม่อยากผูกพันยาว 10 ถึง 20 ปีแบบประกันออมทรัพย์ทั่วไป
- ใช้สิทธิลดหย่อนเบี้ยประกันชีวิตจากกรมธรรม์อื่นเต็มเพดานไปแล้ว สิทธิลดหย่อนจึงไม่ใช่ปัจจัยตัดสิน
ถ้าตรง 3 ใน 4 ข้อขึ้นไป สิ่งที่เหลือคือดูตัวเลขจริงว่าคุ้มพอให้ย้ายเงินหรือไม่
ผลประโยชน์ตามเงื่อนไขของแบบ คิดเป็นเปอร์เซ็นต์ของทุนประกัน
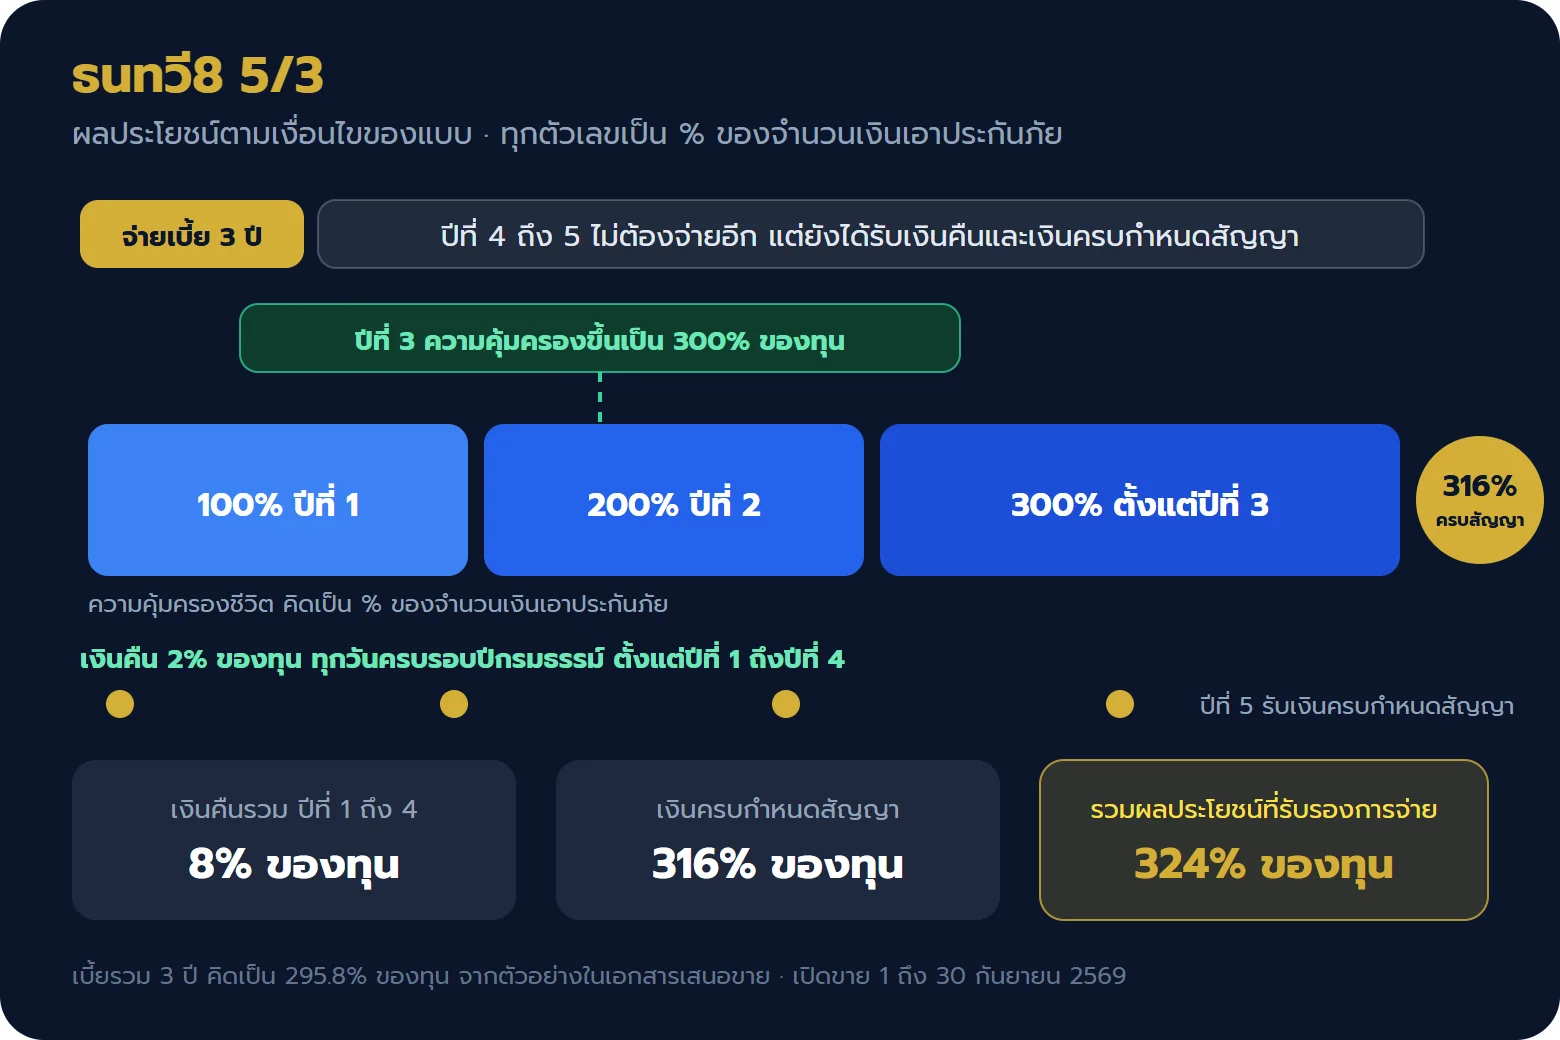
แผนภาพด้านบนคือทั้งสัญญาในหน้าเดียว แถบทองคือช่วงที่ยังต้องจ่ายเบี้ย จุดสีทองคือเงินคืนแต่ละงวด และวงกลมปลายทางคือเงินครบกำหนดสัญญา ตัวเลขทั้งชุดเป็นเงื่อนไขของแบบประกัน ไม่ได้ผูกกับทุนหรืออายุของใครคนใดคนหนึ่ง
ตัวเลข 316% ในวันครบกำหนดสัญญาไม่ได้เป็นก้อนเดียว แต่มาจากเงินครบกำหนดสัญญา 3 เท่าของทุนประกัน บวกกับเงินคืนงวดสุดท้ายอีก 16% ของทุนประกัน ตามที่ระบุในข้อกำหนดการจ่ายเงินตามกรมธรรม์ · สังเกตว่าความคุ้มครองชีวิตของ ธนทวี8 5/3 ไต่ขึ้นเป็นขั้น เพราะแบบนี้ออกแบบให้เงินทำงานเป็นหลัก ความคุ้มครองจึงเดินตามเงินที่คุณใส่เข้าไป ไม่ใช่นำหน้าตั้งแต่วันแรก
ตัวเลขจริงจากข้อมูลประกอบการเสนอขาย เมื่อทุนประกัน 10 ล้านบาท
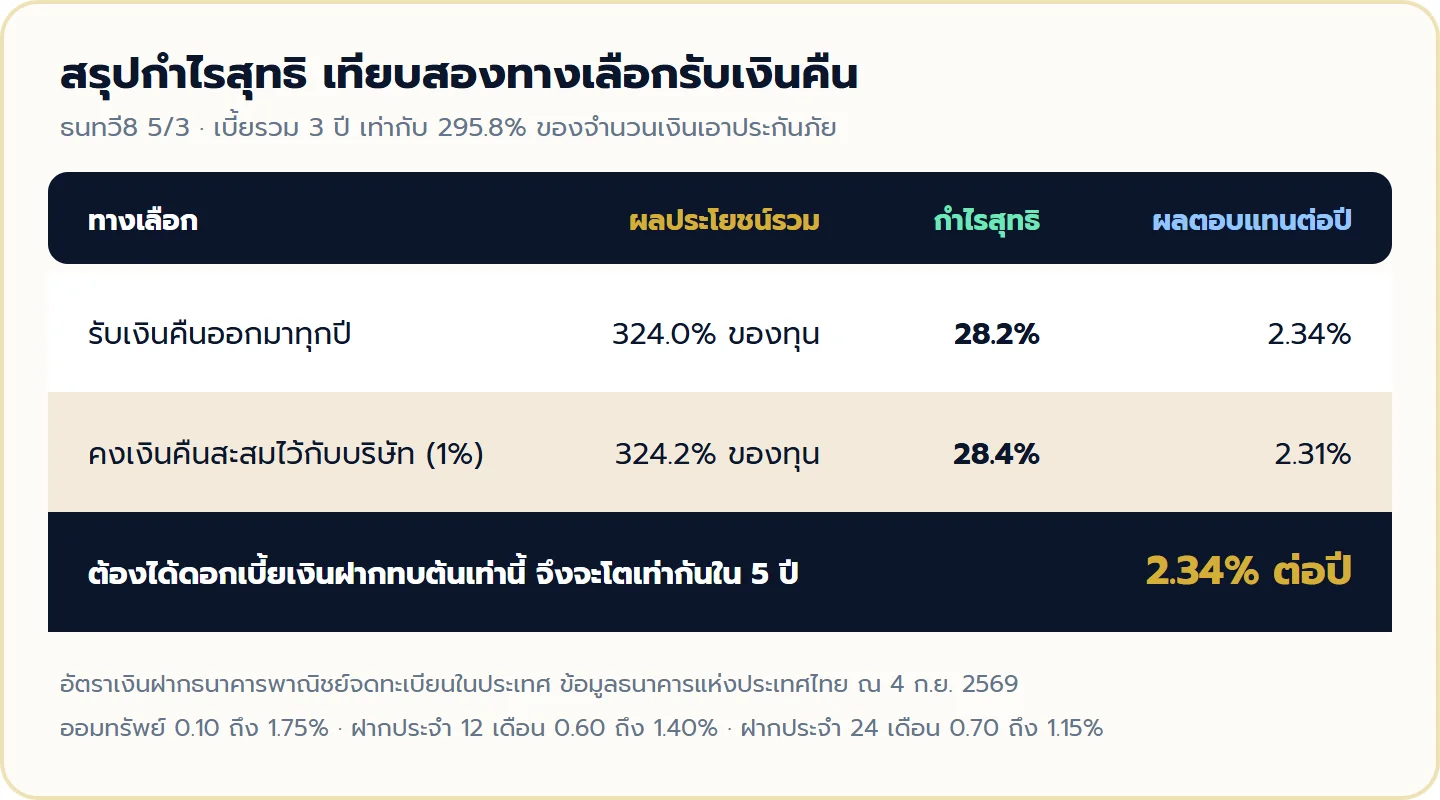
ตัวเลขของ ธนทวี8 5/3 ต่อไปนี้เป็นกรณีตัวอย่าง กรณีผู้เอาประกันภัยหญิง อายุ 30 ปี อาชีพชั้น 1 จำนวนเงินเอาประกันภัย 10,000,000 บาท เบี้ยประกันภัยปีละ 9,860,000 บาท ชำระ 3 ปี รวมเป็นเงิน 29,580,000 บาท ตัวเลขบาทในตารางเป็นของเคสนี้เท่านั้น ถ้าทุนประกันเปลี่ยน ตัวเลขจะเปลี่ยนตามสัดส่วน และ 10,000,000 บาทคือทุนสูงสุดที่รอบนี้รับต่อคน ตัวเลขชุดนี้จึงเป็นเพดานบนของแบบนี้ ไม่ใช่ตัวอย่างขนาดกลาง
แปลเป็นภาษาคนคือ เงิน 29.58 ล้านบาทที่ทยอยใส่เข้าไปใน 3 ปี จะกลายเป็น 32.4 ล้านบาทเมื่อครบ 5 ปี เป็นส่วนที่รับรองการจ่ายตามกรมธรรม์ทั้งหมด ไม่มีส่วนไหนขึ้นอยู่กับผลการลงทุน
เทียบกับฝากธนาคาร ตัวเลขบอกอะไร
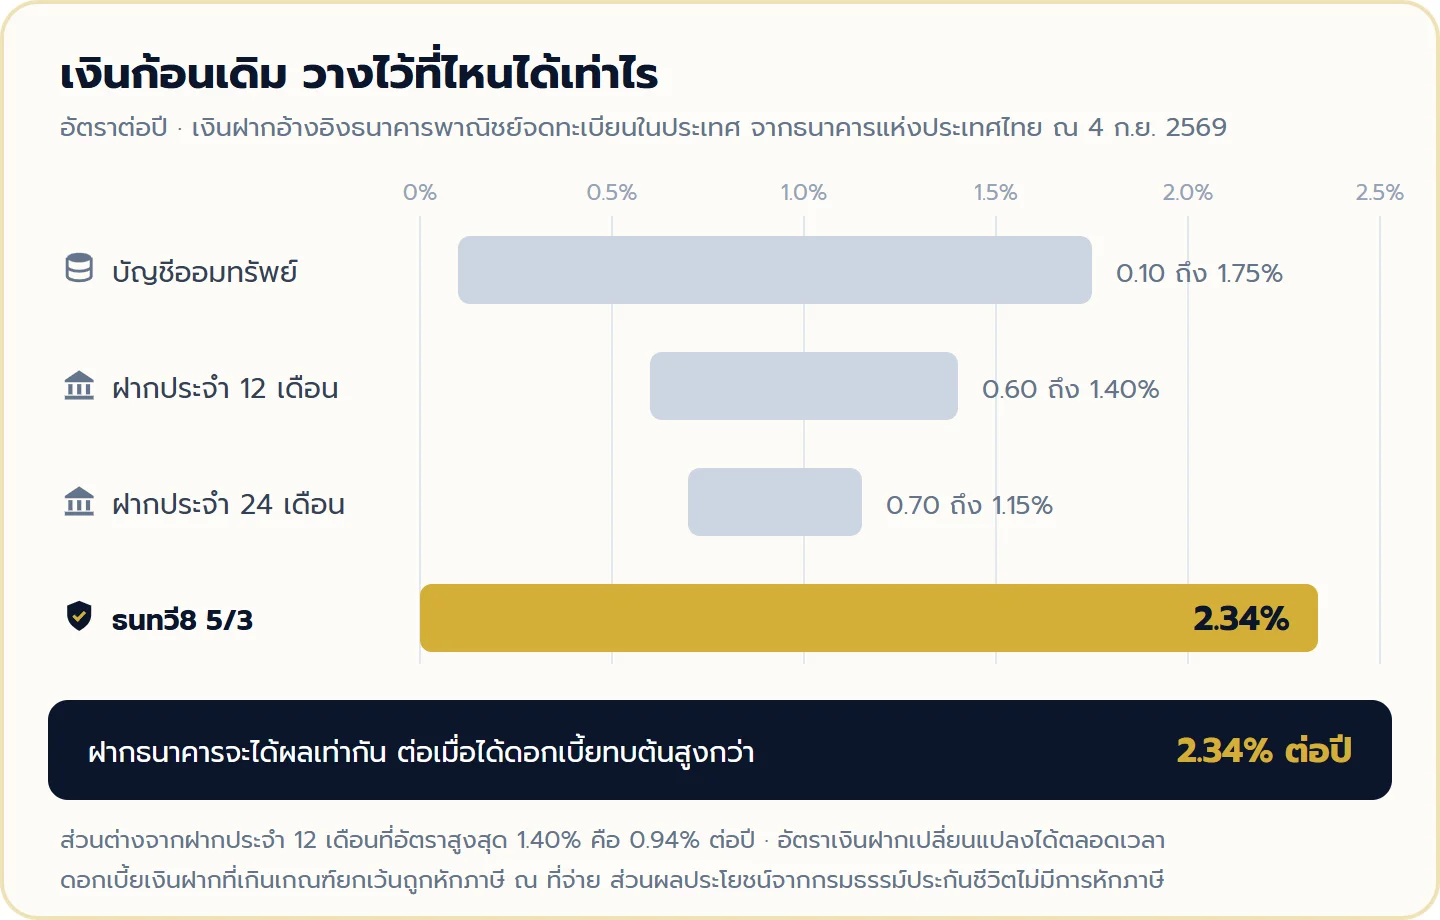
คำว่า ออมเงินก้อนใหญ่ ดีกว่าฝากธนาคาร จะจริงหรือไม่ ไม่ได้ขึ้นอยู่กับความรู้สึก แต่ขึ้นอยู่กับตัวเลขเดียว คือดอกเบี้ยที่คุณได้จากธนาคารสูงหรือต่ำกว่า 2.34% ต่อปี
ตัวเลขข้างล่างเป็นอัตราดอกเบี้ยเงินฝากของกลุ่มธนาคารพาณิชย์จดทะเบียนในประเทศ จากรายงานของธนาคารแห่งประเทศไทย ข้อมูล ณ วันที่ 4 กันยายน 2569
ส่วนต่างที่เห็นยังไม่ใช่ภาพเต็ม เพราะดอกเบี้ยเงินฝากที่เกินเกณฑ์ยกเว้นตามกฎหมายจะถูกหักภาษี ณ ที่จ่าย ขณะที่ข้อมูลประกอบการเสนอขายระบุว่าผลประโยชน์ที่ได้รับจากกรมธรรม์ประกันชีวิตไม่มีการหักภาษีใด ๆ และเป็นเงินปลอดหนี้ที่เจ้าหนี้ไม่มีสิทธิ์ยึด ยกเว้นเท่าจำนวนเบี้ยประกันภัยที่จ่ายไป
สิ่งที่ฝากธนาคารได้เปรียบคือสภาพคล่อง ถอนเมื่อไรก็ได้ ส่วน ธนทวี8 5/3 แลกสภาพคล่องนั้นกับอัตราที่สูงกว่าและล็อกไว้ทั้ง 5 ปี นี่คือการแลกที่ต้องรู้ตัวก่อนตัดสินใจ
รับเงินคืนออกมาทุกปี หรือคงไว้ให้สะสม
3 เรื่องที่ต้องรู้ก่อนเซ็น
เวนคืนปีแรกขาดทุนกว่า 2.4 ล้านบาท
พูดตรงไปตรงมา ในเคสตัวอย่าง เมื่อชำระเบี้ยปีแรก 9,860,000 บาท เงินค่าเวนคืนกรมธรรม์สิ้นปีที่ 1 อยู่ที่ 7,460,000 บาท ต่างกัน 2,400,000 บาท และกว่าเงินค่าเวนคืนจะขยับขึ้นไปใกล้เคียงเบี้ยที่จ่ายสะสมก็ปีที่ 3 แล้ว ข้อนี้แปลว่าเงินก้อนนี้ต้องเป็นเงินเย็นจริง ไม่ใช่เงินสำรองที่อาจต้องดึงออกมาระหว่างทาง
ใช้ลดหย่อนภาษีไม่ได้
ข้อมูลประกอบการเสนอขายระบุไว้ตรง ๆ ว่าเบี้ยของแบบนี้ไม่มีสิทธิลดหย่อนภาษี ถ้าเป้าหมายหลักของคุณคือลดภาษีปลายปี แบบนี้ไม่ตอบโจทย์ ต้องมองแบบอื่นแทน แต่ถ้าคุณใช้สิทธิเบี้ยประกันชีวิตเต็มเพดาน 100,000 บาทจากกรมธรรม์อื่นไปแล้ว ข้อนี้ก็ไม่ได้เสียอะไรเพิ่ม
ปีแรกความคุ้มครองยังไม่นำหน้าเบี้ยที่จ่าย
ปีที่ 1 คุ้มครองชีวิต 10,000,000 บาท ขณะที่เบี้ยปีแรกคือ 9,860,000 บาท ส่วนต่างจึงบางมาก ความคุ้มครองจะไต่ขึ้นเป็น 200% ในปีที่ 2 และ 300% ตั้งแต่ปีที่ 3 เป็นต้นไป ถ้าเป้าหมายของคุณคือความคุ้มครองชีวิตสูงตั้งแต่วันแรก แบบนี้ไม่ใช่คำตอบ เพราะออกแบบมาให้เงินทำงานเป็นหลัก
รอบนี้ปิดรับเมื่อไร และต้องยื่นยังไง
ธนทวี8 5/3 ไม่ใช่แบบที่ขายตลอดปี บริษัทเปิดเป็นรอบ และรอบนี้มีเส้นตายสองเส้นที่มาถึงก่อนกันได้
- วันที่ 30 กันยายน 2569
- ยอดเบี้ยรวมของรอบครบ 1,000 ล้านบาท
อย่างใดถึงก่อนก็ปิดรับตามนั้น หากไม่มีประกาศขยายเวลาเพิ่มเติมจากบริษัท ถือว่าสิ้นสุดการขายแบบนี้
ช่องทางที่ใช้ได้มีสองทาง ยื่นผ่านตัวแทนด้วยระบบ E-App แล้วชำระด้วยคิวอาร์โค้ดในระบบ หรือยื่นที่สาขาด้วยแบบฟอร์มอิเล็กทรอนิกส์พร้อมใบเสนอขาย แล้วชำระเป็นเช็ค ทั้งสองทางชำระด้วยบัตรเครดิตไม่ได้
ข้อนี้สำคัญกับคนที่เงินก้อนยังอยู่ในบัญชีฝากประจำหรือกองทุนที่ต้องใช้เวลาถอนหลายวัน ควรนับถอยหลังจากวันที่ 30 กันยายน 2569 กลับมา ไม่ใช่เริ่มจัดการตอนปลายเดือน
คำถามที่พบบ่อย
ธนทวี8 5/3 ต้องจ่ายเบี้ยกี่ปี และครบสัญญาเมื่อไร
ชำระเบี้ยประกันภัย 3 ปี และครบกำหนดสัญญาเมื่อครบ 5 ปี หลังจ่ายครบ 3 ปีแล้วไม่ต้องจ่ายเพิ่มอีก แต่ยังได้รับเงินคืนต่อจนถึงปีที่ 4
ธนทวี8 5/3 เปิดขายถึงเมื่อไร
รอบนี้เปิดขายระหว่างวันที่ 1 ถึง 30 กันยายน 2569 หรือจนกว่ายอดเบี้ยรวมของรอบจะครบ 1,000 ล้านบาท แล้วแต่อย่างใดถึงก่อน และเบี้ยต้องชำระภายในวันที่ 30 กันยายน 2569 ด้วย ไม่ใช่แค่ยื่นใบสมัครทัน
ทุนประกันเริ่มต้นเท่าไร และซื้อได้สูงสุดเท่าไร
รอบนี้รับทุนประกันขั้นต่ำ 500,000 บาท และสูงสุด 10,000,000 บาทต่อคน โดยเพดานสูงสุดนับรวมทุกรอบการขายและทุกช่องทางตลอดปี 2569 ใครที่ซื้อแบบนี้ไปแล้วในรอบก่อนหน้า จะเหลือวงเงินที่ซื้อเพิ่มได้เท่ากับส่วนที่ยังไม่เต็มเพดาน
ครบสัญญาได้เงินคืนเท่าไร
รับเงินครบกำหนดสัญญา 316% ของจำนวนเงินเอาประกันภัย ถ้าทุนประกัน 10,000,000 บาท จะได้ 31,600,000 บาท รวมกับเงินคืนระหว่างทางอีก 4 งวด งวดละ 2% ของทุนประกัน
แบบนี้ต้องตรวจสุขภาพหรือไม่
ไม่ต้องตรวจสุขภาพ ข้อมูลประกอบการเสนอขายระบุว่าเป็นแบบไม่ต้องตรวจสุขภาพ แม้ทุนประกันจะสูงถึงหลักสิบล้าน ทั้งนี้การพิจารณารับประกันยังเป็นไปตามหลักเกณฑ์ของบริษัท
เบี้ยของ ธนทวี8 5/3 ใช้ลดหย่อนภาษีได้ไหม
ใช้ไม่ได้ ข้อมูลประกอบการเสนอขายระบุว่าเบี้ยประกันภัยที่สามารถหักลดหย่อนภาษีต่อปีคือไม่มี
ถ้าเสียชีวิตระหว่างสัญญา ผู้รับประโยชน์ได้เท่าไร
ได้ตามอัตราที่ไต่ขึ้นเป็นขั้น คือ 100% ของทุนประกันหากเสียชีวิตภายในปีกรมธรรม์ที่ 1 เป็น 200% ในปีที่ 2 และ 300% ตั้งแต่ปีที่ 3 เป็นต้นไป หากเงินค่าเวนคืนกรมธรรม์ ณ วันที่เสียชีวิตมีจำนวนมากกว่า บริษัทจะจ่ายจำนวนที่มากกว่าให้
เงื่อนไขและข้อควรทราบ
- ตัวเลขบาททั้งหมดในบทความนี้มาจากข้อมูลประกอบการเสนอขาย กรณีผู้เอาประกันภัยหญิง อายุ 30 ปี อาชีพชั้น 1 จำนวนเงินเอาประกันภัย 10,000,000 บาท เบี้ยและผลประโยชน์จะเปลี่ยนตามอายุ เพศ และทุนประกันที่เลือก
- อัตราดอกเบี้ยเงินฝากที่ยกมาเทียบเป็นของกลุ่มธนาคารพาณิชย์จดทะเบียนในประเทศ จากรายงานของธนาคารแห่งประเทศไทย ข้อมูล ณ วันที่ 4 กันยายน 2569 ซึ่งเปลี่ยนแปลงได้ตลอดเวลา
- เบี้ยประกันภัยของแบบนี้ไม่สามารถใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดา
- ชำระเบี้ยได้เฉพาะงวดรายปี ผ่านคิวอาร์โค้ดในระบบ E-App หรือเป็นเช็คเมื่อยื่นที่สาขา ชำระผ่านบัตรเครดิตไม่ได้
- ไม่สามารถซื้อสัญญาเพิ่มเติมแนบท้ายควบกับแบบนี้ได้
- จำนวนเงินเอาประกันภัยขั้นต่ำ 500,000 บาท และสูงสุด 10,000,000 บาทต่อคน โดยนับรวมทุกรอบการขายและทุกช่องทางตลอดปี 2569 รับประกันตั้งแต่อายุ 1 เดือน ถึง 70 ปี
- ระยะเวลาเสนอขายรอบนี้คือวันที่ 1 ถึง 30 กันยายน 2569 หรือจนกว่ายอดเบี้ยรวมของรอบจะครบ 1,000 ล้านบาท แล้วแต่อย่างใดถึงก่อน ตามประกาศของบริษัท การเปิดขายรอบถัดไปขึ้นอยู่กับประกาศของบริษัทเช่นกัน
- ผลิตภัณฑ์ประกันภัยมิใช่เงินฝาก จึงอาจมีความเสี่ยงที่จะได้รับเงินต้นคืนไม่เต็มจำนวนหากถือครองกรมธรรม์ไม่ครบระยะเวลาที่กำหนด และการเวนคืนกรมธรรม์อาจทำให้ได้รับเงินน้อยกว่าเบี้ยประกันภัยที่ชำระมาแล้ว
- ควรศึกษารายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นก่อนตัดสินใจทำประกันภัยทุกครั้ง โดยเงื่อนไขที่สมบูรณ์เป็นไปตามที่ระบุในกรมธรรม์
เริ่มต้นยังไงให้ได้ตัวเลขของตัวเอง
ตัวเลขในบทความนี้อิงทุนประกัน 10 ล้านบาท ของคุณจะไม่เท่ากัน และเบี้ยของแบบนี้ผูกกับทุนที่เลือกโดยตรง ทำได้ 3 ขั้น
- ขั้นที่ 1 บอกเงินก้อนที่ตั้งใจจะพักไว้ 5 ปี และงบที่จ่ายไหวในแต่ละปีทั้ง 3 ปี
- ขั้นที่ 2 ตัวแทนจะคำนวณทุนประกันที่พอดีกับเงินก้อนนั้น พร้อมตารางเงินคืนรายปีของคุณเอง
- ขั้นที่ 3 เอาผลตอบแทนที่ได้ไปเทียบกับดอกเบี้ยเงินฝากที่คุณได้อยู่จริงตอนนี้ แล้วค่อยตัดสินใจ
ธนทวี8 5/3 ไม่จำเป็นต้องเริ่มที่ 10 ล้านบาท ทุนต่ำสุดที่รอบนี้รับคือ 500,000 บาท แต่ต้องเข้าใจสัดส่วนของแบบนี้ก่อนว่าเบี้ยรายปีใกล้เคียงกับทุนประกันเอง ในเคสตัวอย่างคือทุน 10 ล้านบาทต่อเบี้ยปีละ 9.86 ล้านบาท เงินที่ต้องเตรียมจึงมากกว่าประกันออมทรัพย์ทั่วไปหลายเท่า และเมื่อรอบนี้ปิดรับวันที่ 30 กันยายน 2569 การขอตัวเลขของตัวเองไว้ก่อนจะช่วยให้ตัดสินใจได้ทันโดยไม่ต้องรีบ
ส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ ธนทวี8 5/3 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
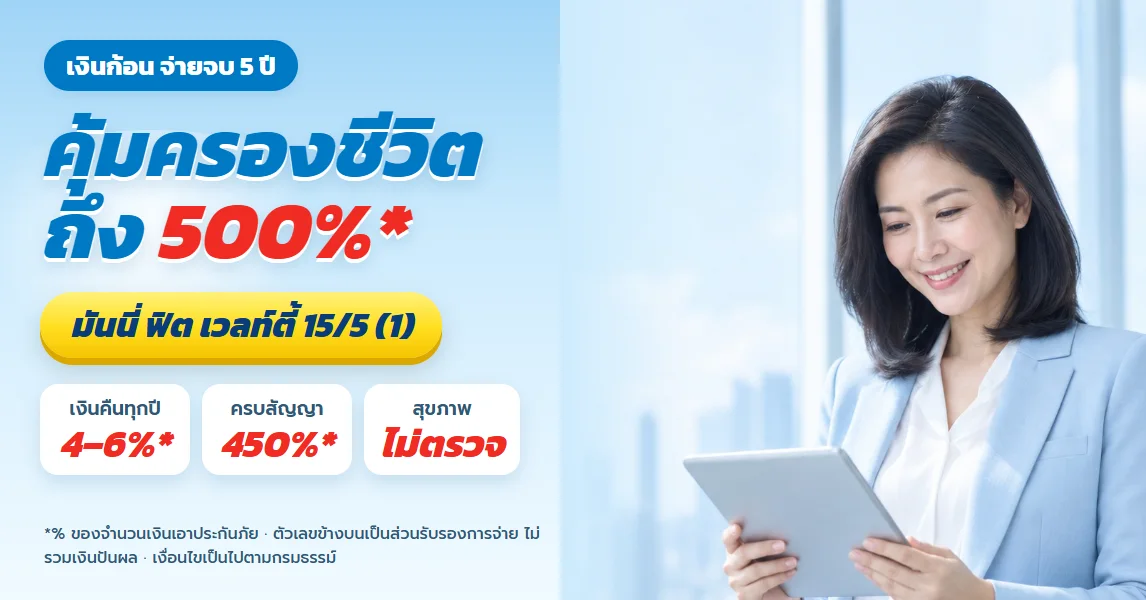
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด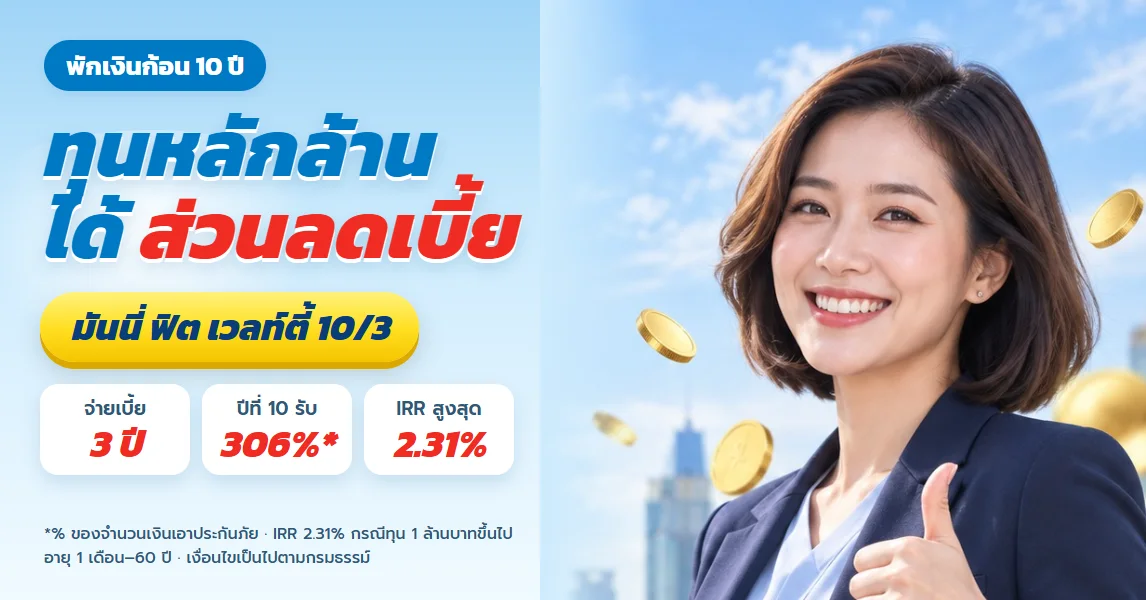
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
เกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมเกษียณ สำหรับผู้เตรียมเงินก้อนสำหรับอายุ 60 วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดเกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมเกษียณ สำหรับผู้เตรียมเงินก้อนสำหรับอายุ 60 วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น