วางแผนออมเงินแบบมีวินัย โดยไม่ปิดสภาพคล่องของชีวิต
คุณโชติกาช่วยแยกเงินที่ต้องถอนง่ายออกจากเงินระยะยาว แล้วอ่านผลประโยชน์กับค่าเวนคืนก่อนจัดสัดส่วนประกันออมทรัพย์
แบบประกันที่ตรงกับบริการนี้
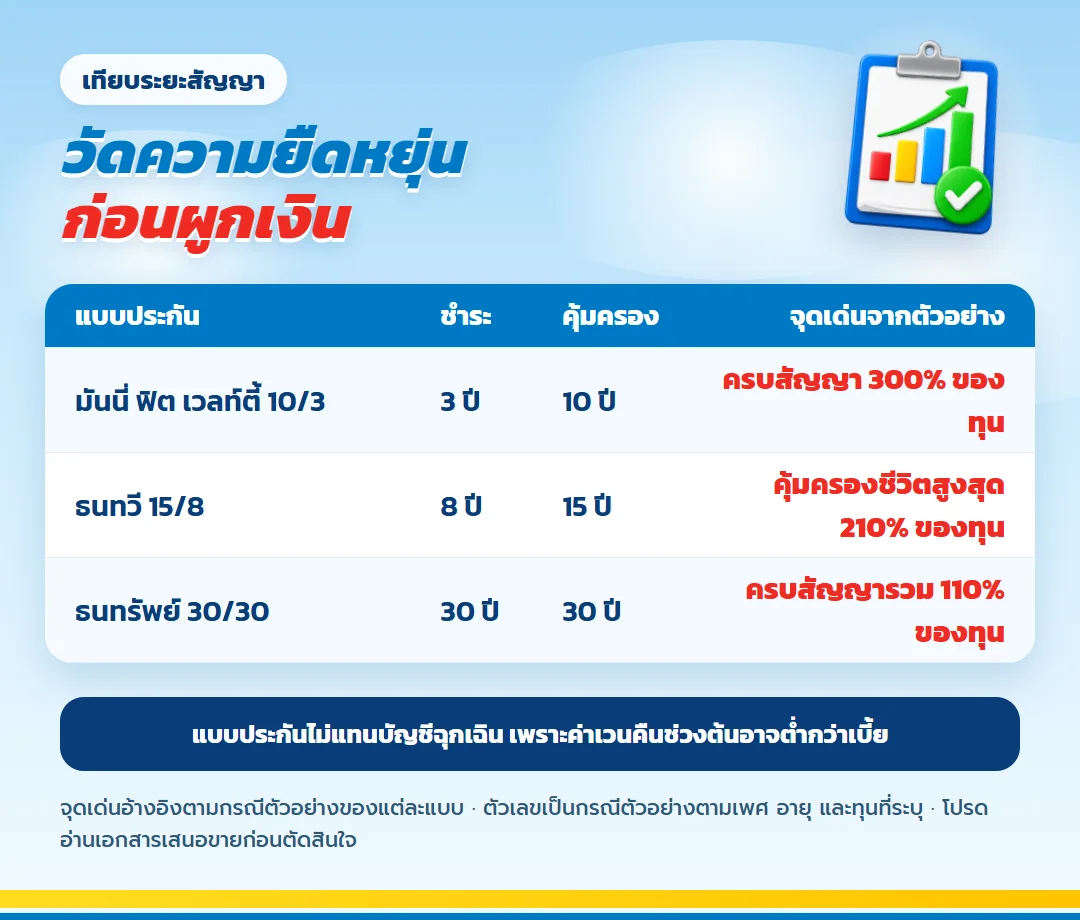
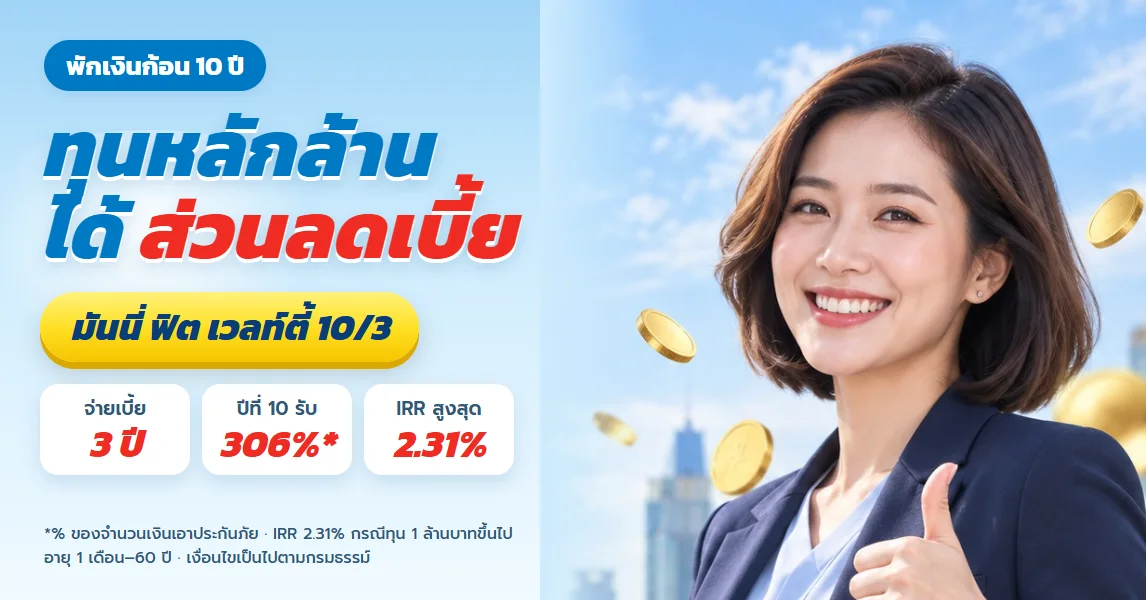 มันนี่ ฟิต เวลท์ตี้ 10/3มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทางดูแบบประกันนี้
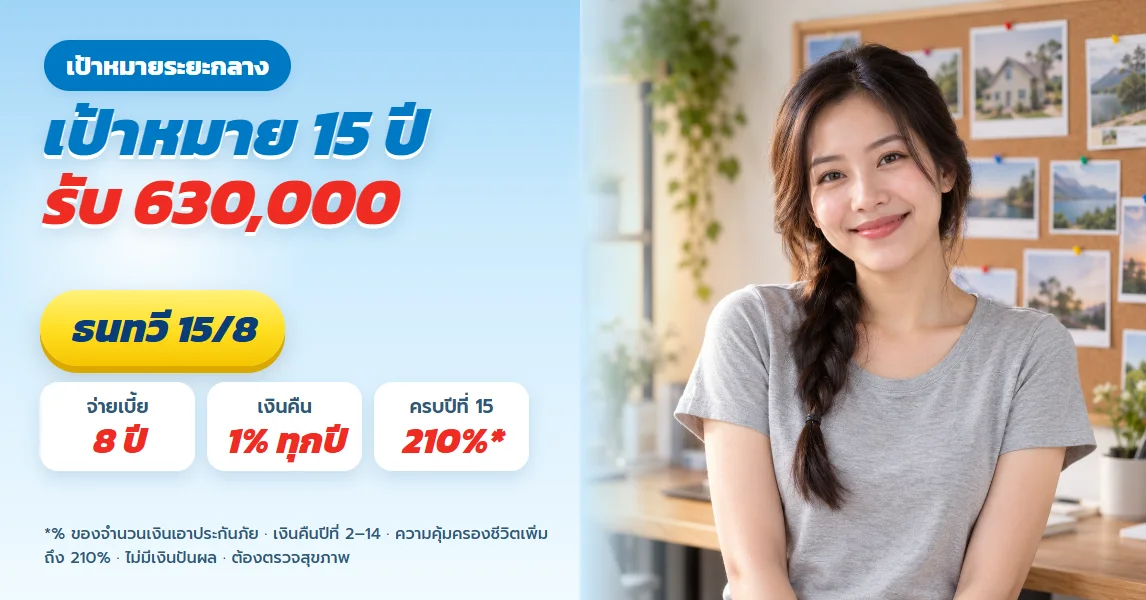 ธนทวี 15/8ธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000ดูแบบประกันนี้
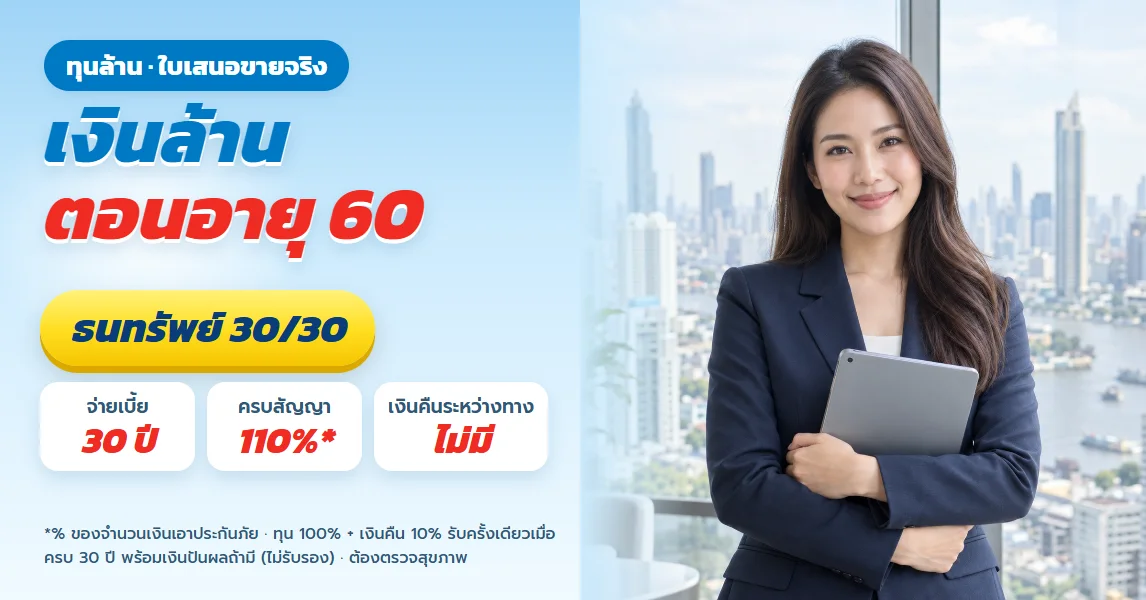 ธนทรัพย์ 30/30ธนทรัพย์ 30/30 ไทยประกันชีวิต ทุนล้าน ตัวเลขจากใบเสนอขายจริง ผู้หญิงอายุ 30 รับ 1,100,000 บาทดูแบบประกันนี้
วางแผนออมเงินไม่ใช่การเลือกระหว่าง “ออมเอง” กับ “ซื้อประกัน” แบบตัดขาดค่ะ คำถามที่ควรถามคือเงินส่วนไหนต้องถอนง่าย และเงินส่วนไหนต้องการวินัยเพื่อพาไปถึงเป้าหมาย
บัญชีที่กดออกได้ทันทีให้สภาพคล่องดี แต่ก็เปิดทางให้เงินเป้าหมายถูกใช้กับเรื่องอื่น ส่วนประกันออมทรัพย์ทำให้มีงวดชำระและกรอบเวลาแลกกับความยืดหยุ่นที่น้อยลง จึงเหมาะเป็นส่วนหนึ่งของพอร์ตความเสี่ยงต่ำเมื่อมีเงินสำรองแยกแล้ว ไม่ใช่ที่เก็บเงินทุกบาทค่ะ
วินัยที่ดีต้องมาพร้อมงวดที่รับผิดชอบได้
วัดวินัยจากปีรายได้ธรรมดา ไม่ใช่เดือนที่เหลือมากที่สุด
กรณีตัวอย่างมันนี่ ฟิต เวลท์ตี้ 10/3 ผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท ต้องชำระปีละ 98,300 บาท 3 งวด แม้จ่ายสั้น แต่สัญญาคุ้มครอง 10 ปี หากเวนคืนสิ้นปีแรก ค่าเวนคืน 68,400 บาทรวมเงินคืน 2,000 บาทเป็น 70,400 บาท ขณะที่เบี้ยงวดแรก 98,300 บาท ตัวเลขนี้ทำให้เห็นว่าวินัยบังคับมีต้นทุนเมื่อเราต้องออกก่อนเวลา
แบบธนทวี 15/8 ในตัวอย่างผู้หญิงอายุ 30 ปี ทุน 500,000 บาท ชำระปีละ 123,500 บาท 8 งวด ค่าเวนคืนรวมเงินคืนที่รับแล้วเกินเบี้ยสะสมครั้งแรกเมื่อสิ้นปีที่ 11 ตอนอายุ 41 การกำหนดเป้าหมายว่าจะถือยาวจึงสำคัญกว่าการมองเพียงยอดรับเมื่อครบสัญญา
ส่วนธนทรัพย์ 30/30 ตัวอย่างผู้หญิงอายุ 35 ปี ทุน 100,000 บาท เบี้ยปีละ 2,880 บาท ค่าเวนคืนสูงกว่าเบี้ยสะสมครั้งแรกเมื่อสิ้นปีที่ 21 ตอนอายุ 56 แบบนี้ใช้ยอดต่อปีน้อยกว่า แต่ต้องพึ่งความสม่ำเสมอที่ยาวกว่ามากค่ะ
คำนวณต้นทุนของการถอนเร็วให้เห็นก่อนจัดพอร์ต
กรณีตัวอย่าง 10/3 ในสามปีแรก
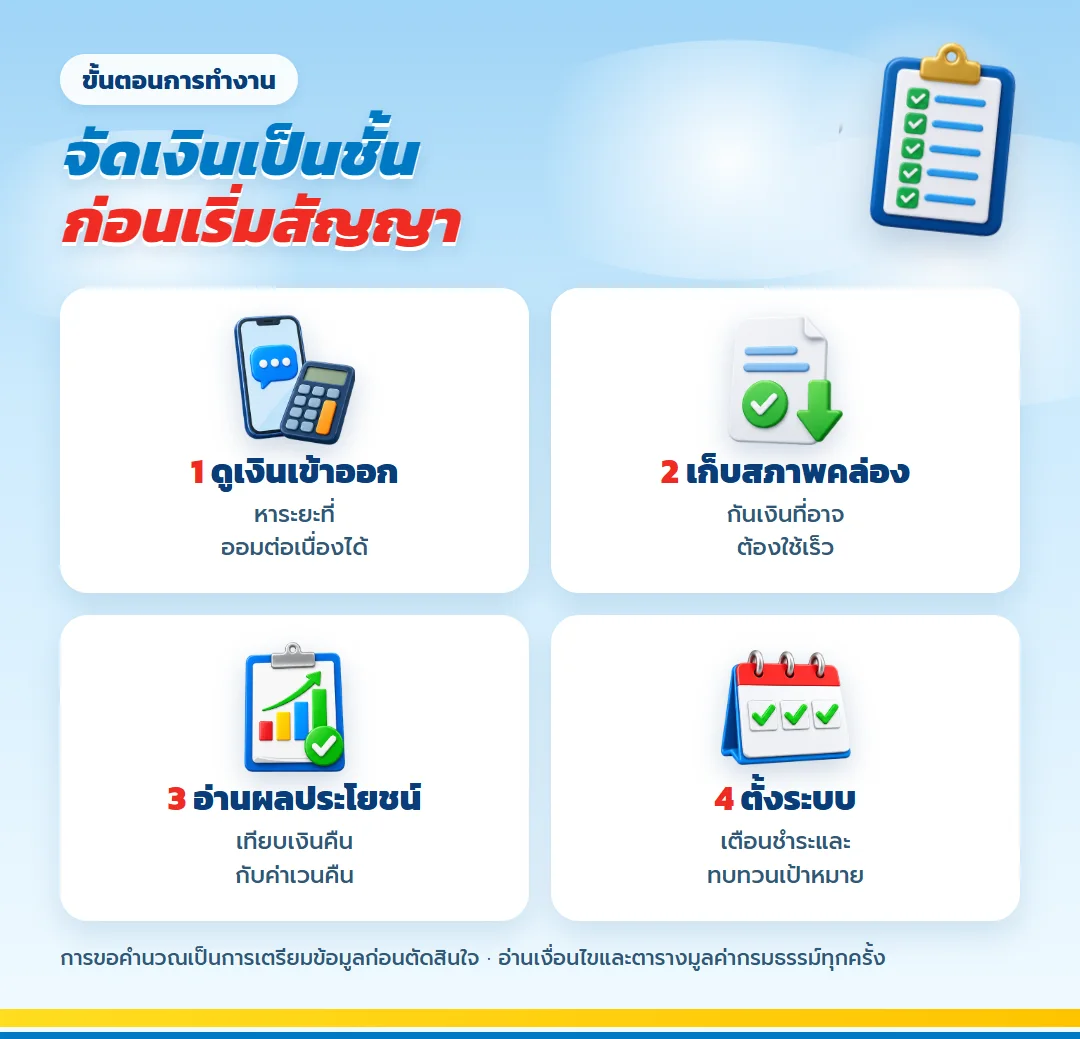
ใช้กรณีผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาทมาลองเดินตัวเลขค่ะ เบี้ยปีละ 98,300 บาททำให้เบี้ยสะสมสิ้นปีที่ 1, 2 และ 3 เท่ากับ 98,300 บาท 196,600 บาท และ 294,900 บาทตามลำดับ แล้วนำไปเทียบกับเงินที่ได้รับหากเวนคืนรวมเงินคืนที่จ่ายแล้ว
| สิ้นปี | เบี้ยสะสม | ค่าเวนคืน + เงินคืนสะสม | ส่วนต่างจากเบี้ย |
|---|---|---|---|
| ปีที่ 1 | 98,300 บาท | 70,400 บาท | ต่ำกว่า 27,900 บาท |
| ปีที่ 2 | 196,600 บาท | 165,000 บาท | ต่ำกว่า 31,600 บาท |
| ปีที่ 3 | 294,900 บาท | 281,400 บาท | ต่ำกว่า 13,500 บาท |
กรณีนี้ยอดรวมสูงกว่าเบี้ยสะสมครั้งแรกเมื่อสิ้นปีที่ 5 โดยค่าเวนคืน 277,300 บาทบวกเงินคืนสะสม 24,000 บาทเป็น 301,300 บาท การคำนวณนี้ไม่ได้บอกว่าควรออกปีที่ 5 แต่บอกว่าพอร์ตต้องมีสภาพคล่องอื่นคอยรับเหตุจำเป็นในช่วงก่อนหน้า
พอร์ตความเสี่ยงต่ำนี้เหมาะกับใคร
- คนที่ออมเข้าบัญชีได้ แต่เผลอถอนเมื่อเห็นยอดเงินก้อน
- ผู้ที่มีเงินฉุกเฉินพร้อมแล้วและกำลังหาที่วางเงินส่วนระยะกลางถึงยาว
- คนที่รับผลตอบแทนหวือหวาไม่ได้ และต้องการอ่านจำนวนเงินตามสัญญาเป็นหลัก
- ครอบครัวที่ต้องการความคุ้มครองชีวิตควบคู่กับเป้าหมายเงินก้อน
บริการนี้ไม่เหมาะกับเงินที่ต้องพร้อมใช้ตลอดเวลา และไม่ควรนำเงินค่าใช้จ่ายประจำมาฝืนสร้างวินัย หากยังไม่มีสภาพคล่องสำรอง การเริ่มจากบัญชีที่ถอนใช้ได้ย่อมตรงงานกว่าค่ะ
แยกข้อมูลเป็นสามชั้นก่อนจัดสัดส่วน
| ชั้นข้อมูล | สิ่งที่ต้องเตรียม |
|---|---|
| สภาพคล่อง | ค่าใช้จ่ายประจำ หนี้ และเงินฉุกเฉินที่พร้อมใช้ |
| เป้าหมาย | จำนวนเงิน ปีที่จะใช้ และความยืดหยุ่นของวันเป้าหมาย |
| วินัย | ยอดที่โอนได้เองสม่ำเสมอและสาเหตุที่เคยถอน |
| ภาระสัญญา | เบี้ยเดิม จำนวนงวดคงเหลือ และรอบชำระ |
| ทางออก | ค่าเวนคืนและทางเลือกเมื่อรายได้เปลี่ยน |
สร้างวินัยโดยไม่ปิดทางหายใจของเงิน
- วัดเงินเหลือจริงจากหลายเดือน ไม่ใช้ยอดเดือนที่รายได้ดีที่สุดเป็นฐาน
- เก็บเงินฉุกเฉินกับค่าใช้จ่ายใกล้มือไว้คนละส่วนกับเบี้ยประกัน
- ขอใบเสนอขายเพื่อเทียบเงินคืน ความคุ้มครอง และค่าเวนคืนทุกช่วงสำคัญ
- ตั้งระบบชำระพร้อมวันทบทวน ถ้างบเปลี่ยนให้ปรึกษาก่อนหยุดสัญญา
การวางแผนออมเงินที่ดีจึงมีทั้งส่วน “แตะได้” และ “ตั้งใจไม่แตะ” สัดส่วนของสองส่วนนี้ขึ้นกับอาชีพ ภาระ และความแน่นอนของรายได้ ไม่มีตัวเลขเดียวที่ใช้กับทุกคนค่ะ
อ่านสามแบบในฐานะเครื่องมือสร้างวินัย
10/3 จบภาระเร็ว แต่เงินยังเดินต่อ
เงินคืนของตัวอย่างเริ่ม 2% ของทุนในปีแรก 4% ในปีที่ 2 และ 6% ตั้งแต่ปีที่ 3–10 เงินครบกำหนด 300% ของทุน เมื่อรวมตลอดสัญญาเป็น 354,000 บาท จุดตัดสินใจอยู่ที่ความพร้อมของเบี้ยรวม 294,900 บาทและความสามารถในการถือถึงปลายสัญญา
15/8 วินัยระยะกลางพร้อมความคุ้มครองเพิ่ม
กรณีทุน 500,000 บาท ความคุ้มครองชีวิตอยู่ที่ 500,000 บาทในปีที่ 1–3 แล้วเพิ่มเป็น 600,000 บาทในปีที่ 4 ไล่ขึ้นถึง 1,050,000 บาทตั้งแต่ปีที่ 8 การอ่านพอร์ตจึงควรรวมคุณค่าความคุ้มครอง ไม่เทียบจากเงินรับเพียงด้านเดียวค่ะ
30/30 เริ่มเบาแต่ต้องสม่ำเสมอยาว
ตัวอย่างอายุ 35 ปีชำระรวม 86,400 บาทและรับ 110,000 บาทเมื่ออายุ 65 ไม่มีเงินคืนระหว่างทาง จังหวะนี้ช่วยลดสิ่งล่อใจให้ถอนเงินคืนไปใช้ แต่ต้องมั่นใจว่างวดหลักพันยังเหมาะกับชีวิตในอีกหลายช่วงวัย
ภาษีช่วยเสริมผลลัพธ์ได้เท่าที่เข้าเงื่อนไข
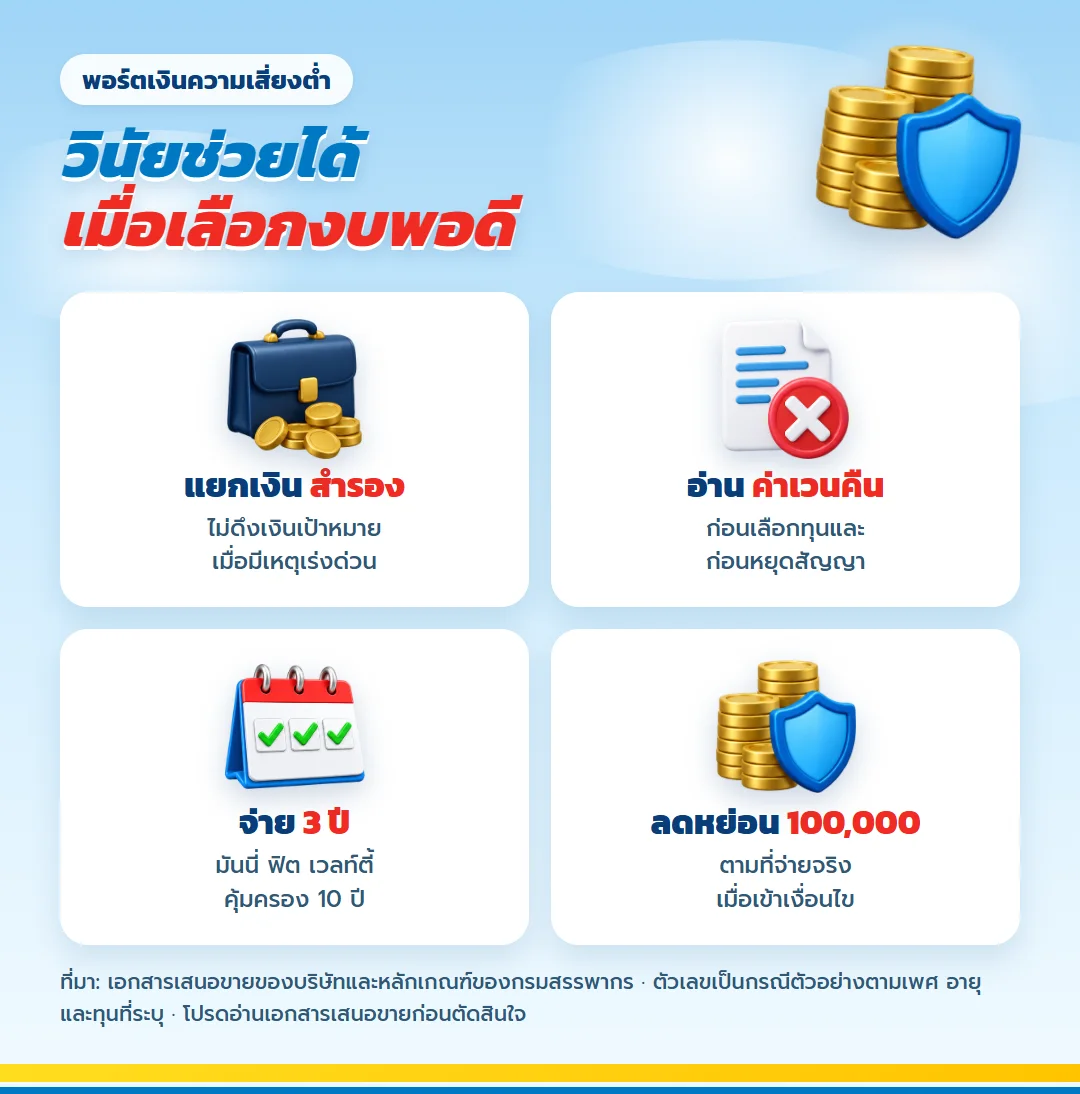
เบี้ยประกันชีวิตที่มีระยะคุ้มครองตั้งแต่ 10 ปีขึ้นไปอาจใช้ลดหย่อนได้ตามจริงไม่เกิน 100,000 บาทต่อปีตามหลักเกณฑ์ของกรมสรรพากร ต้องรวมเบี้ยชีวิตฉบับอื่นและแจ้งความประสงค์ใช้สิทธิกับบริษัทประกันก่อน
อย่าเพิ่มเบี้ยเพื่อให้เต็มเพดาน หากยอดนั้นทำให้สภาพคล่องหายไป สิทธิภาษีมีค่าเมื่อสัญญาที่เลือกยังอยู่ในแผนระยะยาวได้ค่ะ
ข้อจำกัดของวินัยบังคับที่ต้องพูดกันตรง ๆ
สัญญาช่วยตั้งกรอบ แต่แก้รายได้ผันผวนไม่ได้
งวดชำระยังมาถึงตามกำหนดแม้รายได้ลดลง และการหยุดกลางทางอาจกระทบทั้งเงินรับกับความคุ้มครองชีวิต จึงไม่ควรใช้สัญญาเป็นวิธีบังคับตัวเองหากยังจัดเงินฉุกเฉินไม่ได้ค่ะ
การวางแผนออมเงินผ่านประกันไม่ใช่คำตอบแทนสินทรัพย์ทุกชนิดในพอร์ต ผลประโยชน์ถูกกำหนดตามเงื่อนไขของแบบ ขณะที่การเข้าถึงเงินก่อนกำหนดมีข้อจำกัด คนที่ต้องการปรับสัดส่วนบ่อยควรเก็บเงินอีกส่วนในเครื่องมือที่ยืดหยุ่นกว่า
ตัวเลขตัวอย่างไม่ใช่อัตราสำหรับทุกคน อายุ เพศ อาชีพ ทุน และผลการพิจารณารับประกันทำให้ใบเสนอขายต่างกัน คุณโชติกาจึงจะใช้ตัวอย่างเพื่อสอนวิธีอ่าน ไม่ใช้แทนข้อเสนอเฉพาะตัวค่ะ
ตั้งกติกาให้เงินคล่องตัวทำงานก่อนเงินระยะยาว
ก่อนเริ่มสัญญา ลองเขียนเหตุการณ์ที่ยอมให้ถอนเงินสำรองไว้ล่วงหน้า เช่น รายได้ขาดช่วงหรือค่าใช้จ่ายจำเป็นของครอบครัว แล้วกำหนดว่าจะเติมเงินส่วนนั้นกลับอย่างไร วิธีนี้ช่วยไม่ให้เราเลือกผิดก้อนในวันที่กังวล เพราะรู้ชัดว่าเงินใดมีไว้รับเหตุเร่งด่วน และเงินใดตั้งใจถือถึงกำหนดค่ะ
ถ้าต้องหยิบเงินสำรองบ่อยจนยอดต่ำกว่าระดับที่ครอบครัวสบายใจ ควรหยุดเพิ่มภาระระยะยาวและทบทวนงบก่อน วินัยไม่ได้แปลว่าต้องเดินหน้าตามแผนเดิมทุกครั้ง แต่คือการรักษาลำดับความสำคัญของสภาพคล่อง ความคุ้มครอง และเป้าหมายให้อยู่ร่วมกันได้ค่ะ
คำถามเรื่องออมเองกับออมผ่านสัญญา
ประกันออมทรัพย์แทนเงินฉุกเฉินได้ไหม
ไม่ควรค่ะ เงินฉุกเฉินต้องเข้าถึงได้เร็ว ขณะที่การเวนคืนช่วงต้นอาจได้เงินน้อยกว่าเบี้ยที่ชำระ
ถ้ามีวินัยออมเองอยู่แล้ว ยังต้องใช้ประกันหรือไม่
ไม่จำเป็นสำหรับทุกก้อน ควรพิจารณาว่าต้องการความคุ้มครองชีวิตและกรอบสัญญาเพิ่มหรือไม่ แล้วค่อยกำหนดสัดส่วน
แบบจ่ายสั้นปลอดภัยจากการหยุดส่งหรือเปล่า
ลดจำนวนงวดได้ แต่ไม่ได้ลบความเสี่ยง ถ้างบสามงวดไม่พร้อมหรือจำเป็นต้องถอนก่อนครบสัญญา ผลลัพธ์ยังเปลี่ยนค่ะ
จะเทียบแบบต่างระยะกันอย่างไร
เทียบปีที่ชำระ ปีที่คุ้มครอง เงินรับตามกำหนด ค่าเวนคืน และความคุ้มครองชีวิตบนเป้าหมายเดียวกัน ไม่ดูเฉพาะเบี้ยต่อปี
ผลประโยชน์ในตัวอย่างใช้กับฉันได้เลยไหม
ไม่ได้ค่ะ ต้องขอใบเสนอขายตามอายุ เพศ อาชีพ และทุนของผู้สมัคร ผลจริงยึดเอกสารที่ออกให้เฉพาะราย
ควรจัดประกันออมทรัพย์ไว้กี่ส่วนของพอร์ต
ไม่มีสัดส่วนเดียวสำหรับทุกคนค่ะ ต้องดูเงินฉุกเฉิน ความแน่นอนของรายได้ วันใช้เงิน และภาระเดิมก่อน จึงค่อยกำหนดยอดที่ถือยาวได้จริง
ให้ทุกก้อนทำหน้าที่ของตัวเอง
ส่งรายการเงินสำรอง เป้าหมาย และยอดที่เคยออมได้ต่อเนื่องมาให้คุณโชติกาดูได้ค่ะ เราจะไม่ย้ายเงินทั้งหมดเข้าแผนเดียว แต่จะแยกส่วนที่ต้องคล่องตัวไว้ก่อน แล้วค่อยเลือกสัญญาสำหรับส่วนที่ตั้งใจถือยาว
ตัวเลขเป็นกรณีตัวอย่างตามเพศ อายุ อาชีพ และทุนที่ระบุ ควรอ่านเอกสารเสนอขายและตารางมูลค่ากรมธรรม์ก่อนสมัคร ประกันชีวิตไม่ใช่เงินฝาก สิทธิภาษีขึ้นกับหลักเกณฑ์ของกรมสรรพากร
บริการอื่นที่ผู้คนสนใจ
เตรียมเอกสารเคลมสุขภาพให้ครบตั้งแต่ต้น
ดูรายละเอียด
วางแผนประกันสุขภาพให้อยู่ในงบ จ่ายต่อเนื่องได้แม้อายุมากขึ้น
ดูรายละเอียด
วางแผนเกษียณด้วยกระแสเงิน เทียบรายได้รายปีหลังอายุ 60
ดูรายละเอียด
วางแผนภาษีด้วยตัวเลข คำนวณภาษีที่ลดลงก่อนเลือกประกัน
ดูรายละเอียดเตรียมเอกสารเคลมสุขภาพให้ครบตั้งแต่ต้น
ดูรายละเอียดวางแผนประกันสุขภาพให้อยู่ในงบ จ่ายต่อเนื่องได้แม้อายุมากขึ้น
ดูรายละเอียดวางแผนเกษียณด้วยกระแสเงิน เทียบรายได้รายปีหลังอายุ 60
ดูรายละเอียดวางแผนภาษีด้วยตัวเลข คำนวณภาษีที่ลดลงก่อนเลือกประกัน
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้