วางแผนประกันสุขภาพให้อยู่ในงบ จ่ายต่อเนื่องได้แม้อายุมากขึ้น
จัดประกันสุขภาพให้เป็นหนึ่งช่องในแผนการเงิน ดูเบี้ยล่วงหน้าหลายช่วงอายุ เลือกวงเงินและค่าห้องที่พอดี เพื่อให้การป่วยครั้งหนึ่งไม่ดึงเงินออมของเป้าหมายอื่นออกไป
วางแผนประกันสุขภาพในมุมของคนที่ดูแลเงินเป็นระบบ คือการตอบให้ได้ว่าเบี้ยก้อนนี้จะอยู่ในงบของเราไปได้อีกกี่ปี ไม่ใช่แค่ปีนี้จ่ายไหวหรือเปล่า
หลายคนจัดพอร์ตลงทุนละเอียดมาก แบ่งเงินฉุกเฉินไว้หกเดือน ตั้งเป้าหมายเกษียณไว้ชัด แต่ช่องประกันสุขภาพกลับเป็นตัวเลขที่ใส่ไว้ลอย ๆ บางคนจ่ายมากเกินจำเป็น บางคนวงเงินต่ำจนถ้าป่วยหนักครั้งเดียว เงินออมทั้งก้อนต้องถูกดึงมาใช้ หน้านี้จะพาดูว่าเราจัดช่องนี้กันอย่างไรให้เข้ากับแผนการเงินทั้งหมดของคุณ
ค่ารักษาที่โตเร็ว ทำให้แผนการเงินที่ไม่มีประกันสุขภาพเปราะกว่าที่คิด
ลองดูตัวเลขที่ไม่ได้มาจากบริษัทประกัน แต่มาจากการสำรวจของที่ปรึกษาระดับโลก
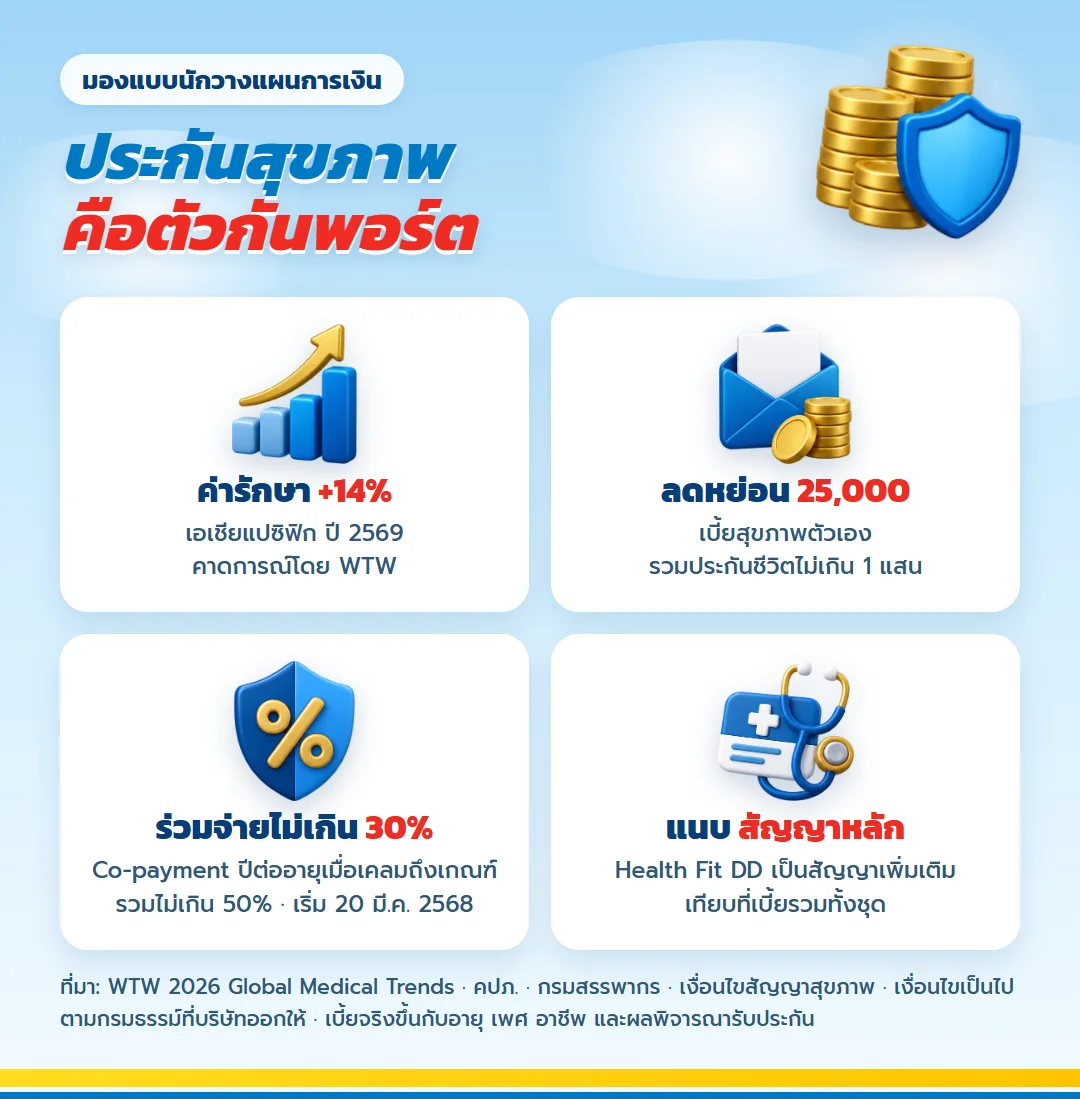
- WTW สำรวจบริษัทประกันสุขภาพ 346 แห่งใน 82 ประเทศ คาดว่าค่ารักษาในเอเชียแปซิฟิกปี 2569 จะเพิ่มขึ้นราว 14%
- ภาพรวมทั่วโลกในรายงานเดียวกันอยู่ที่ราว 10.3%
- ประกันสุขภาพที่เริ่มคุ้มครองตั้งแต่ 20 มีนาคม 2568 มีเงื่อนไข Co-payment เมื่อการเคลมผู้ป่วยในถึงเกณฑ์ที่ คปภ. กำหนด ปีต่ออายุอาจร่วมจ่ายไม่เกิน 30% และรวมไม่เกิน 50% เมื่อเข้าทั้งสองกรณี
ความหมายในภาษาการเงินคือ ค่าใช้จ่ายด้านสุขภาพเป็นรายจ่ายที่ขยับขึ้นทุกปี ถ้าไม่มีอะไรมารับแทน ส่วนต่างนี้จะไปกินเงินออมเพื่อเป้าหมายอื่น เราจึงมองประกันสุขภาพเป็นตัวกันพอร์ต ไม่ใช่ค่าใช้จ่ายฟุ่มเฟือย
ตั้งงบเบี้ยประกันสุขภาพอย่างไร ไม่ให้กลายเป็นภาระตอนอายุมากขึ้น
เบี้ยประกันสุขภาพไม่ได้คงที่ตลอดชีวิต ต่ออายุทุกปีและเปลี่ยนตามช่วงอายุ จุดพลาดที่เจอบ่อยคือเลือกแผนจากเบี้ยปีแรกที่ยังถูก แล้วมาเครียดตอนอายุห้าสิบกว่า
วิธีที่เราใช้กับลูกค้าคือขอดูเบี้ยประกันสุขภาพตามช่วงอายุล่วงหน้าหลายช่วงก่อนตัดสินใจ แล้วถามกลับว่าตัวเลขตอนอายุ 50 หรือ 60 ยังอยู่ในงบได้ไหม ถ้าไม่ได้ ก็เลือกแผนที่ต่ำลงหนึ่งขั้นแล้วเพิ่มเงินออมฉุกเฉินแทน ผลลัพธ์อาจไม่หวือหวา แต่จ่ายต่อเนื่องได้จริง
อีกเรื่องที่คนชอบลืมคือสิทธิลดหย่อนภาษีประกันสุขภาพ เบี้ยของตัวเองนำไปลดหย่อนได้ไม่เกิน 25,000 บาท และเมื่อรวมกับเบี้ยประกันชีวิตต้องไม่เกิน 100,000 บาท ช่วยให้ต้นทุนจริงต่ำกว่าตัวเลขบนใบเสนอ
เหมาะกับคนแบบไหน
- คนที่มีแผนการเงินชัด อยากใส่ประกันสุขภาพให้เป็นหนึ่งช่องในงบประจำปี
- คนที่มีเงินออมก้อนหนึ่งและไม่อยากให้การป่วยครั้งเดียวดึงเงินก้อนนั้นออกไป
- คนที่จ่ายเบี้ยสุขภาพอยู่แล้วแต่ไม่แน่ใจว่าแพงเกินหรือคุ้มครองน้อยเกิน
- คนที่กำลังวางแผนเกษียณ และอยากรู้ภาระเบี้ยสุขภาพหลังหยุดทำงาน
สิ่งที่บริการนี้ไม่ใช่ คือการขายแผนที่แพงที่สุดให้ครบทุกช่อง ถ้าตัวเลขบอกว่าคุณควรเริ่มเล็ก เราจะบอกตรง ๆ
เอกสารและตัวเลขที่ต้องเตรียมมาคุย
| รายการ | ใช้ทำอะไร |
|---|---|
| รายได้และรายจ่ายประจำต่อเดือนโดยประมาณ | หาเพดานเบี้ยที่ไม่กระทบเป้าหมายอื่น |
| เงินสำรองฉุกเฉินที่มีอยู่ | ดูว่ารับความเสี่ยงส่วนแรกเองได้แค่ไหน |
| โรงพยาบาลที่ใช้เป็นประจำ | เลือกค่าห้องและวงเงินให้ตรงกับที่ใช้จริง |
| กรมธรรม์และสวัสดิการที่มีอยู่ | กันการซื้อซ้ำซ้อน |
| ประวัติสุขภาพย้อนหลัง | ต้องแถลงตามจริงในใบคำขอ |
ขั้นตอนการทำงานกับเรา
- คุยภาพรวมการเงิน รายจ่าย เงินสำรอง และโรงพยาบาลที่ใช้
- ตัวแทนวางตารางเบี้ยหลายช่วงอายุเทียบกับงบที่ตั้งไว้
- เลือกแผนที่จ่ายต่อเนื่องได้ แล้วกรอกใบคำขอพร้อมแถลงสุขภาพ
- ทบทวนแผนทุกปีพร้อมกับการตรวจพอร์ตการเงินรอบปี
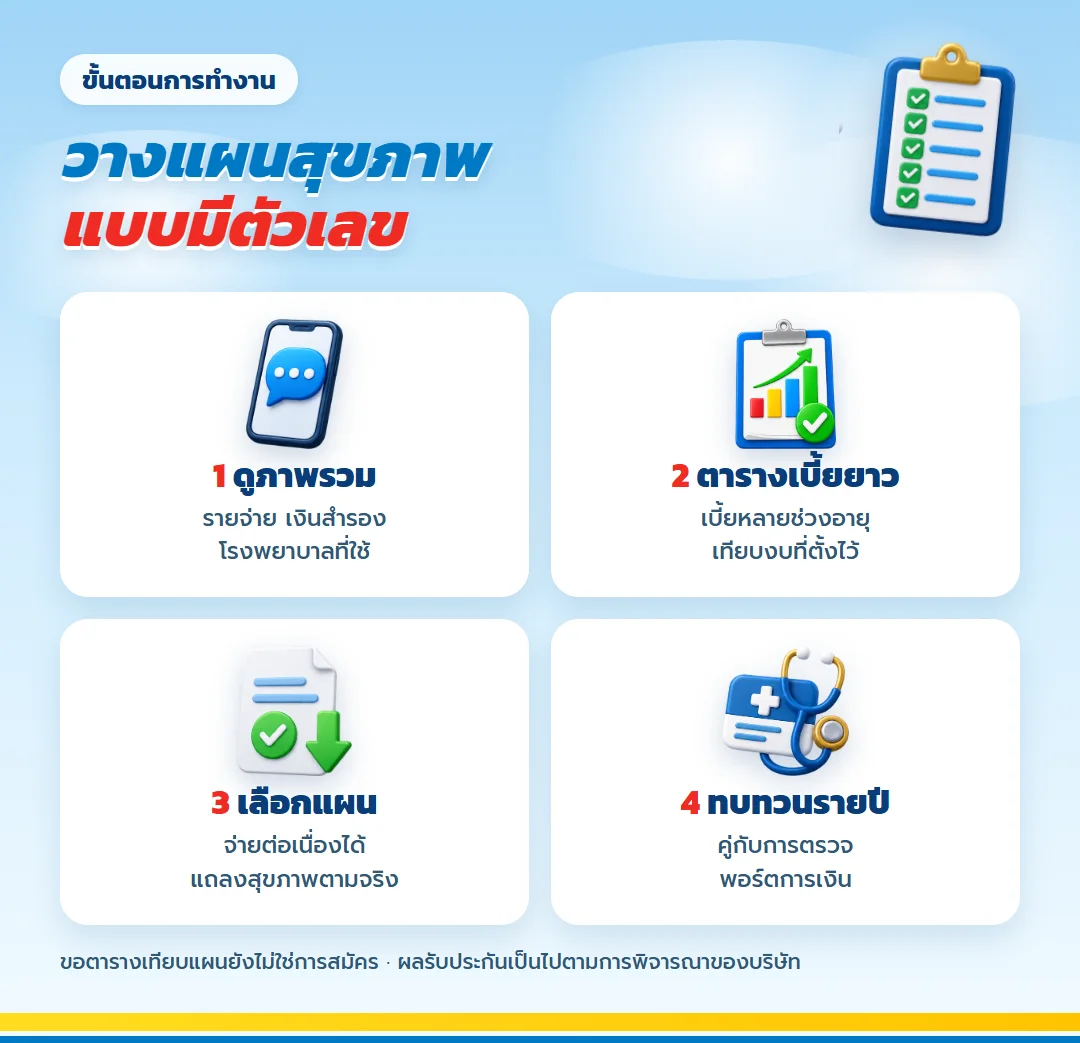
ขั้นสุดท้ายสำคัญกว่าที่หลายคนคิด รายได้เปลี่ยน ครอบครัวเปลี่ยน โรงพยาบาลที่ใช้ก็เปลี่ยน แผนสุขภาพที่ดีเมื่อสามปีก่อนอาจไม่พอดีกับวันนี้
Health Fit DD กับการคุมงบ
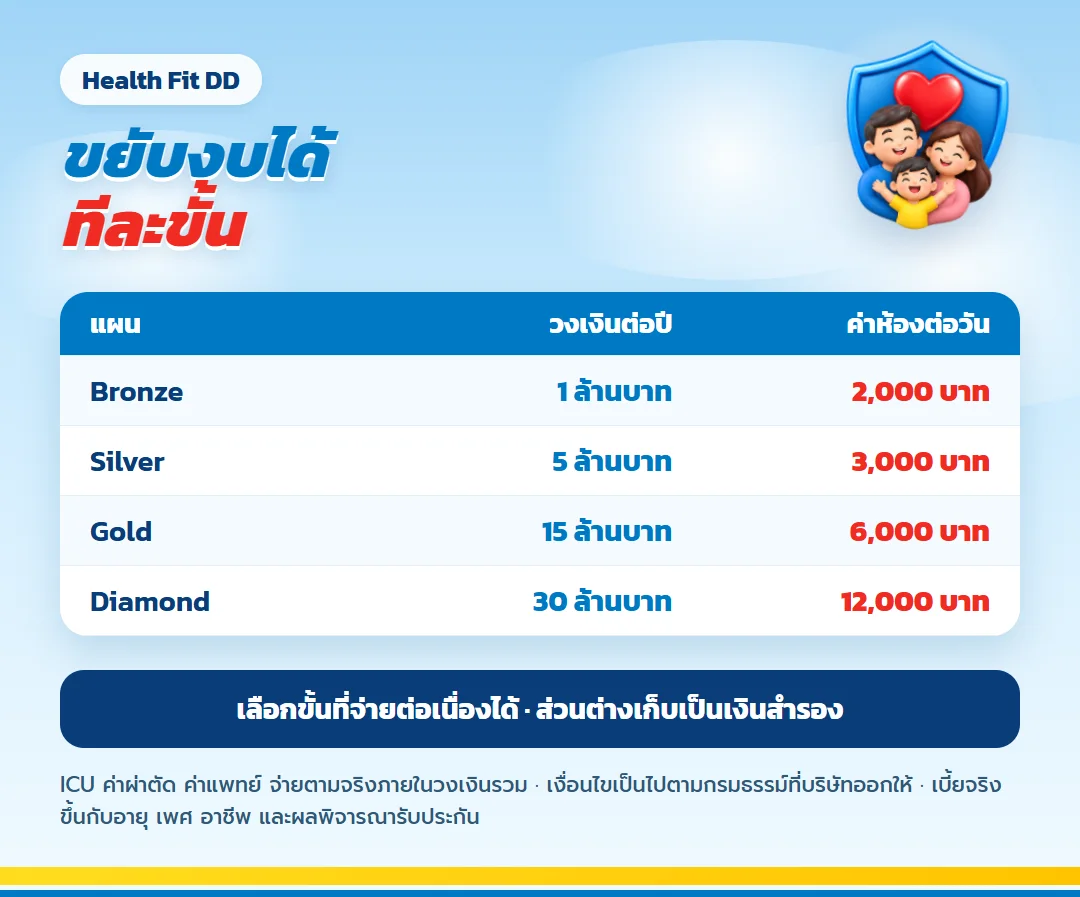
แบบที่เราใช้เป็นหลักคือ Health Fit DD ประกันสุขภาพเหมาจ่าย 4 ระดับ ข้อดีในมุมการเงินคือขยับขึ้นลงทีละขั้นได้ชัด ตั้งแต่วงเงิน 1 ล้านบาทค่าห้อง 2,000 บาท ไปจนถึงวงเงิน 30 ล้านบาทค่าห้อง 12,000 บาท
ข้อจำกัดที่ต้องรู้ คือ Health Fit DD เป็นสัญญาเพิ่มเติมที่ต้องแนบกับสัญญาหลักประกันชีวิต เวลาวางงบจึงต้องดูเบี้ยรวมทั้งชุด ส่วนคนที่ค่าใช้จ่ายหลักคือการไปหาหมอแบบไม่ต้องนอนโรงพยาบาล ให้คิดเรื่องสัญญาเพิ่มเติมประกันสุขภาพผู้ป่วยนอก (OPD) ที่ซื้อแนบได้แยกอีกช่อง
ตัวอย่างคำนวณงบจากแผนพื้นฐานไปถึงผู้ป่วยนอก
เห็นยอดก่อนตัดสินใจเพิ่มสิทธิ
กรณีตัวอย่างเป็นผู้หญิงอายุ 35 ปี ชั้นอาชีพ 1 ชำระรายปี เลือก Silver เพราะโรงพยาบาลที่ใช้มีค่าห้องใกล้ 3,000 บาทต่อวัน ชุดที่รวมสัญญาหลักทุนชีวิต 100,000 บาท อ.2 ทุน 100,000 บาท อ.3 ทุน 10,000 บาท และสัญญาสุขภาพแบบไม่มีค่าใช้จ่ายส่วนแรก มีเบี้ยปีแรก 22,780 บาท
ถ้าเพิ่มผู้ป่วยนอกวงเงิน 10,000 บาทต่อครั้ง เบี้ยเพิ่ม 4,840 บาท งบรวมจึงเป็น 27,620 บาทต่อปี ส่วนต่างนี้ควรถูกมองเป็นการตัดสินใจอีกก้อนหนึ่ง ไม่ควรรวมแบบอัตโนมัติ หากมีเงินสำรองสำหรับค่าตรวจเล็กน้อยอยู่แล้ว อาจเก็บเฉพาะความคุ้มครองผู้ป่วยในเพื่อรักษางบระยะยาวก็ได้
วางตัวเลขลงในงบสองช่อง
| ช่องงบ | สิ่งที่ใส่ | เหตุผล |
|---|---|---|
| เบี้ยที่ต้องจ่ายแน่นอน | 22,780 บาทต่อปี | รักษาสัญญาหลักและความคุ้มครองสุขภาพในกรณีตัวอย่าง |
| สิทธิที่เลือกเพิ่ม | 4,840 บาทต่อปี | ประเมินแยกว่าการใช้ผู้ป่วยนอกสอดคล้องกับเบี้ยหรือไม่ |
ตัวเลขข้างต้นเป็นเพียงกรณีตัวอย่างจากเอกสารเสนอขายของบริษัท ราคาเฉพาะบุคคลยังขึ้นกับข้อมูลผู้สมัครและผลพิจารณารับประกัน จึงต้องขอใบเสนอที่เป็นปัจจุบันก่อนวางลงในแผนการเงินจริง
ข้อจำกัดที่ต้องเผื่อไว้ในแผนระยะยาว
เบี้ยปีแรกไม่ใช่ต้นทุนตลอดสัญญา
เบี้ยสุขภาพเปลี่ยนตามช่วงอายุ และอัตราในอนาคตอาจเปลี่ยนตามเงื่อนไขที่บริษัทกำหนด การดูเพียงตัวเลขปีแรกจึงทำให้ประเมินภาระต่ำเกินไป เราจะขอตารางตามช่วงอายุและทดสอบว่าหากรายได้ลดลงหลังเกษียณ ยังรักษาแผนไว้ได้หรือไม่
วงเงินรวมไม่ได้ลบข้อยกเว้น
แผนที่มีวงเงินสูงยังมีค่าห้อง ระยะรอคอย เงื่อนไขของแต่ละหมวด และข้อยกเว้นที่ต้องอ่าน ประวัติสุขภาพอาจทำให้ผลรับประกันต่างกันในแต่ละคน จึงไม่ควรนำตัวเลขตัวอย่างไปถือว่าเป็นผลอนุมัติล่วงหน้า
คำถามที่พบบ่อยเรื่องวางแผนประกันสุขภาพกับงบประจำปี
ควรใช้เงินกี่เปอร์เซ็นต์ของรายได้กับประกันสุขภาพ
ไม่มีตัวเลขเดียวที่ถูกกับทุกคน เราเริ่มจากรายจ่ายจริงและเป้าหมายอื่นของคุณ แล้วหาแผนที่จ่ายต่อเนื่องได้ แทนการตั้งเปอร์เซ็นต์ตายตัว งบต้องเหลือพื้นที่ให้เงินฉุกเฉินและเป้าหมายหลักด้วย
มีเงินเก็บพอแล้ว ยังต้องทำประกันสุขภาพไหม
ถ้าเงินเก็บก้อนนั้นมีเป้าหมายของมันอยู่แล้ว เช่น เกษียณหรือการศึกษาลูก การป่วยหนักครั้งเดียวอาจทำให้แผนเลื่อนออกไปหลายปี ประกันสุขภาพช่วยให้เงินก้อนนั้นทำหน้าที่เดิมต่อได้
Co-payment ทำให้เบี้ยแพงขึ้นหรือเปล่า
ไม่ใช่การขึ้นเบี้ย แต่เป็นส่วนที่ผู้ป่วยในร่วมจ่ายค่ารักษาในปีต่ออายุถัดไป เมื่อการเคลมปีก่อนถึงเกณฑ์ และพิจารณาใหม่ทุกปี ขอให้ดูหนังสือแจ้งของบริษัทและเงื่อนไขในกรมธรรม์ประกอบเสมอ
เบี้ยสุขภาพนับรวมเพดานลดหย่อน 100,000 บาทอย่างไร
เบี้ยประกันสุขภาพของตัวเองลดหย่อนได้ไม่เกิน 25,000 บาท และนับรวมกับเบี้ยประกันชีวิตแล้วต้องไม่เกิน 100,000 บาท ตามเกณฑ์กรมสรรพากร ควรใช้จำนวนในหนังสือรับรองเบี้ย ไม่ใช่เดาจากยอดชำระรวม
ถ้าเบี้ยในอนาคตสูงกว่างบ ควรลดแผนเมื่อไร
อย่ารอให้ถึงวันครบกำหนดแล้วค่อยตัดสินใจ ควรทบทวนก่อนต่ออายุเพื่อดูผลต่อวงเงิน ค่าห้อง และสิทธิที่มีอยู่ การปรับใด ๆ ต้องตรวจเงื่อนไขกับบริษัทก่อน
มีสวัสดิการบริษัทแล้วควรใส่งบส่วนตัวเท่าไร
เริ่มจากหาช่องว่างของค่าห้อง วงเงิน และความต่อเนื่องเมื่อออกจากงาน แล้วตั้งงบเฉพาะส่วนที่ต้องเติมค่ะ วิธีนี้ช่วยไม่ให้ซื้อซ้ำโดยไม่จำเป็น
เริ่มจากตัวเลขของคุณเอง
ส่งงบที่ตั้งใจไว้ต่อปี อายุ และโรงพยาบาลที่ใช้มาก่อน เราจะทำตารางเบี้ยล่วงหน้าหลายช่วงอายุให้เห็นภาพยาว ๆ การขอตารางยังไม่ใช่การสมัคร ดูแล้วค่อยตัดสินใจก็ได้
เบี้ยประกันจริงขึ้นกับอายุ เพศ อาชีพ และผลพิจารณารับประกันของบริษัท ควรศึกษาเงื่อนไขความคุ้มครองก่อนตัดสินใจทุกครั้ง
บริการอื่นที่ผู้คนสนใจ
เตรียมเอกสารเคลมสุขภาพให้ครบตั้งแต่ต้น
ดูรายละเอียด
วางแผนออมเงินแบบมีวินัย โดยไม่ปิดสภาพคล่องของชีวิต
ดูรายละเอียด
วางแผนเกษียณด้วยกระแสเงิน เทียบรายได้รายปีหลังอายุ 60
ดูรายละเอียด
วางแผนภาษีด้วยตัวเลข คำนวณภาษีที่ลดลงก่อนเลือกประกัน
ดูรายละเอียดเตรียมเอกสารเคลมสุขภาพให้ครบตั้งแต่ต้น
ดูรายละเอียดวางแผนออมเงินแบบมีวินัย โดยไม่ปิดสภาพคล่องของชีวิต
ดูรายละเอียดวางแผนเกษียณด้วยกระแสเงิน เทียบรายได้รายปีหลังอายุ 60
ดูรายละเอียดวางแผนภาษีด้วยตัวเลข คำนวณภาษีที่ลดลงก่อนเลือกประกัน
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้