วางแผนเกษียณด้วยกระแสเงิน เทียบรายได้รายปีหลังอายุ 60
คุณโชติกาช่วยเรียงกระแสเงินหลังอายุ 60 เทียบช่วงรับและจำนวนเงินจากแบบบำนาญ เพื่อเลือกส่วนที่มาเติมรายจ่ายประจำได้พอดี
แบบประกันที่ตรงกับบริการนี้
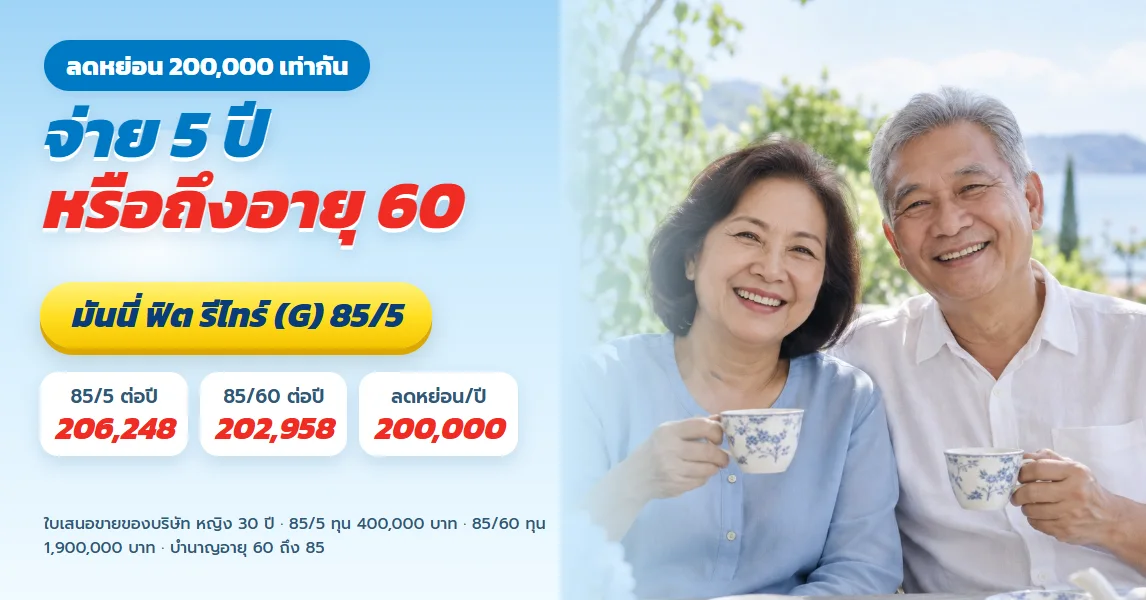 มันนี่ ฟิต รีไทร์ (G) 85/5เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาวดูแบบประกันนี้
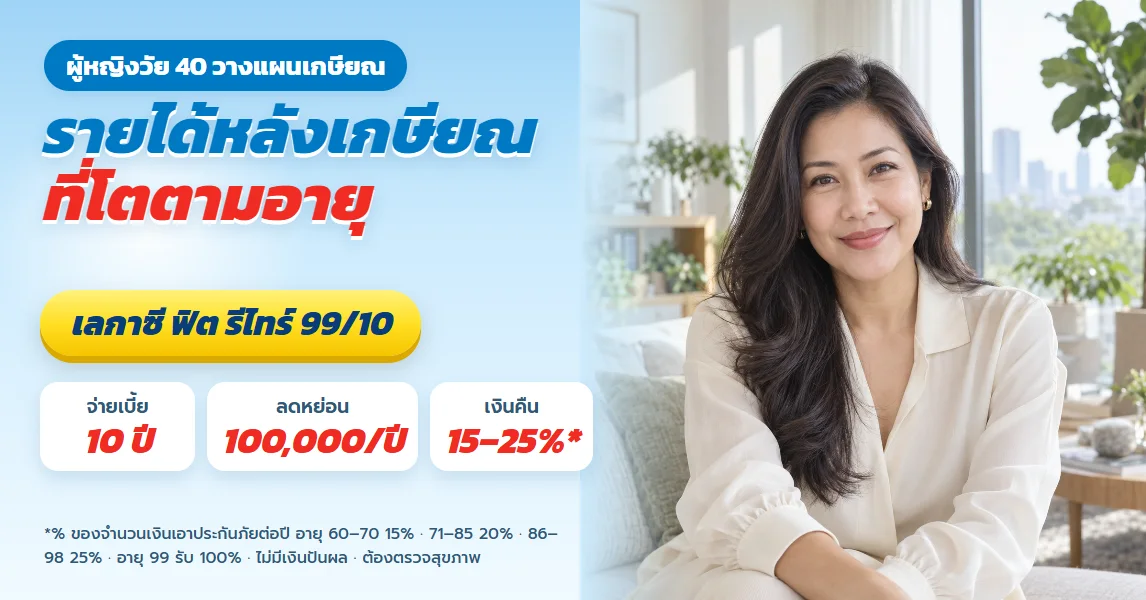 เลกาซี ฟิต รีไทร์ 99/10เลกาซี ฟิต รีไทร์ 99/10 ไทยประกันชีวิต สำหรับผู้หญิงวัย 40 วางรายได้หลังเกษียณที่โตตามอายุ เงินคืน 15% 20% 25% พร้อมลดหย่อนภาษีดูแบบประกันนี้
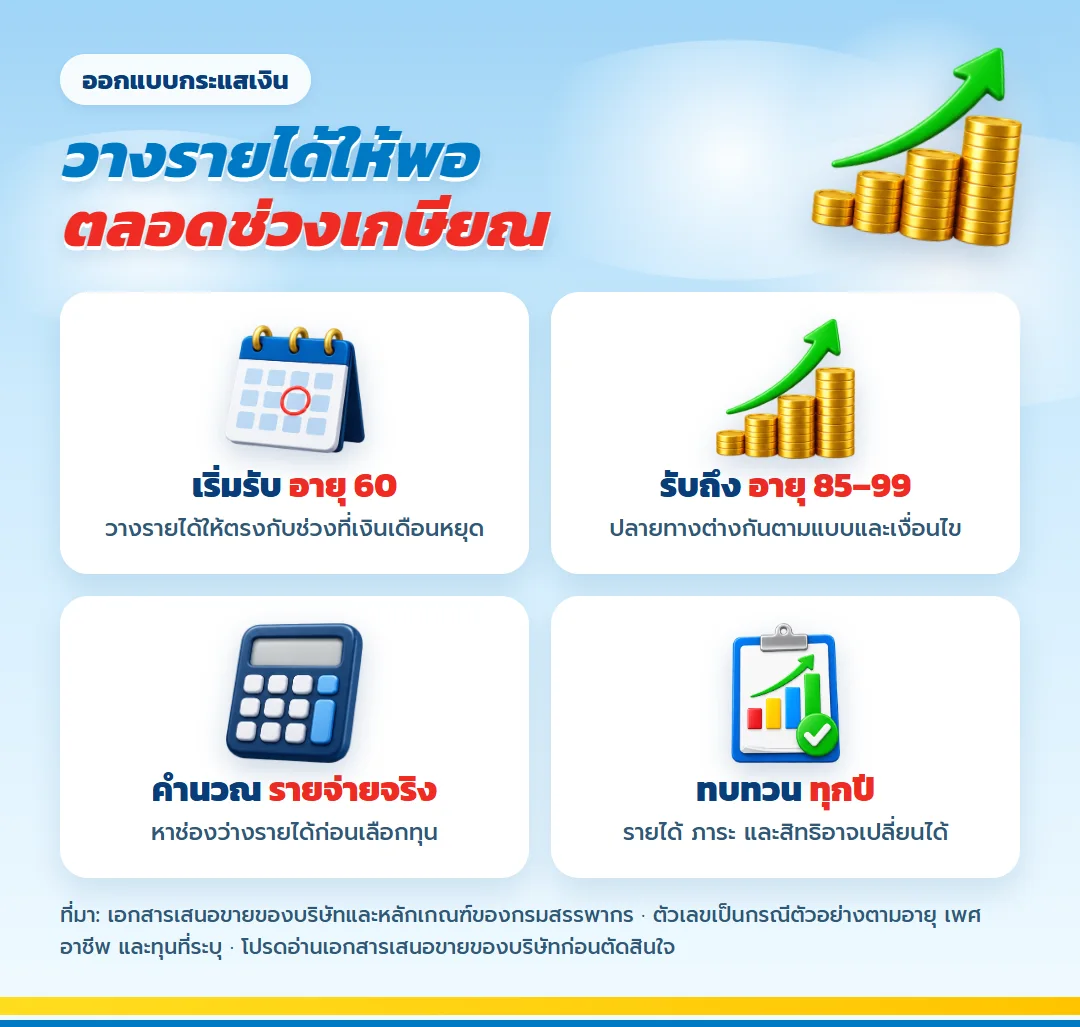
วางแผนเกษียณให้ตอบโจทย์จริงควรมองเป็นเส้นกระแสเงินค่ะ ไม่ใช่ดูแค่ยอดรวมปลายทาง เราต้องรู้ว่าเงินเริ่มเข้าตอนไหน เข้าปีละเท่าไร และหยุดเมื่ออายุใด
คุณโชติกาจะวางค่าใช้จ่ายแต่ละช่วงอายุบนตารางเดียวกับรายได้ประจำวัยเกษียณ วิธีนี้แยกได้ชัดว่าช่วงต้นเกษียณมีเงินพอสำหรับชีวิตประจำวันหรือยัง และช่วงปลายยังมีแหล่งเงินรองรับค่าดูแลสุขภาพหรือไม่ การวางแผนเกษียณแบบนี้จึงเริ่มจากตารางเดียวกันก่อนเลือกแบบประกันค่ะ
ก่อนเลือกแบบ คุณโชติกาจะทำตารางเงินเกษียณที่ใส่กระแสเงินหลังเกษียณไว้ทุกช่วงอายุ แล้ววางงบชำระเบี้ยในวัยทำงานไว้ข้างกัน การเปรียบเทียบประกันบำนาญแต่ละแบบจึงดูจากเงินที่เข้าจริงกับเงินที่ต้องจ่ายจริงไปพร้อมกัน ไม่ใช่ดูยอดรับรวมอย่างเดียวค่ะ
ยอดรวมเท่ากัน อาจดูแลชีวิตได้ไม่เหมือนกัน
เงินก้อนที่ได้รับครั้งเดียวเหมาะกับรายจ่ายบางประเภท ส่วนบำนาญรายเดือนช่วยจับคู่กับบิลที่เกิดทุกเดือน การตัดสินใจจึงต้องดูทั้งจำนวนต่องวดและช่วงอายุรับ ไม่ควรรวมทางเลือกรายปีและรายเดือนเป็นยอดเดียว เพราะผู้เอาประกันเลือกวิธีรับตามเงื่อนไขค่ะ
กรณีเกษมบำนาญ 3 ผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 3,000,000 บาท มีเบี้ยรายปี 212,040 บาท บำนาญรายปี 390,000 บาท หรือทางเลือกรายเดือน 32,700 บาท รับตั้งแต่อายุ 60 ถึงอายุ 90 ยอดเหล่านี้ใช้เทียบรูปแบบกระแสเงินของกรณีตัวอย่างเท่านั้น
มองเกษียณเป็นโจทย์กระแสเงินและรายได้รายปีหลังอายุ 60
- คนที่อยากเห็นเงินเข้าเป็นรายปีแทนการตั้งเป้าหมายเงินก้อนอย่างเดียว
- ครอบครัวที่มีรายได้จากค่าเช่าหรือธุรกิจและต้องการเติมช่วงที่ยังขาด
- ผู้ที่กำลังเทียบรอบรับรายปีและรายเดือน
- คนที่ต้องการจัดรายจ่ายช่วงอายุ 60–69 แยกจากวัยหลังจากนั้น
คุณโชติกาไม่กำหนดยอดรายได้มาตรฐานให้ทุกบ้าน แต่จะเรียงรายรับที่มีลงตามปี แล้วนำรายจ่ายของเจ้าของแผนมาหาส่วนที่ยังว่างอยู่ค่ะ
วางแผนเกษียณด้วยเอกสารสี่ชุดสำหรับทำเส้นกระแสเงิน
| ข้อมูลที่นำมา | ใช้ตอบคำถาม |
|---|---|
| ปฏิทินรายได้ | ระบุอายุเริ่มและสิ้นสุดของเงินแต่ละแหล่ง |
| ค่าใช้จ่ายรายเดือน | จับคู่บิลประจำกับเงินรับที่ต้องการ |
| เงินก้อนสำรอง | กันเหตุฉุกเฉินออกจากงบบำนาญ |
| ข้อมูลภาษีและกองทุน | ตรวจสิทธิที่ใช้แล้วก่อนกำหนดเบี้ย |
การเรียงตามปฏิทินช่วยป้องกันการนำเงินก้อนเดียวมาใช้สองบทบาท กองทุนที่ตั้งใจทยอยถอนต้องไม่ถูกบวกซ้ำเป็นเงินก้อนเต็มจำนวนในปีเดียวค่ะ
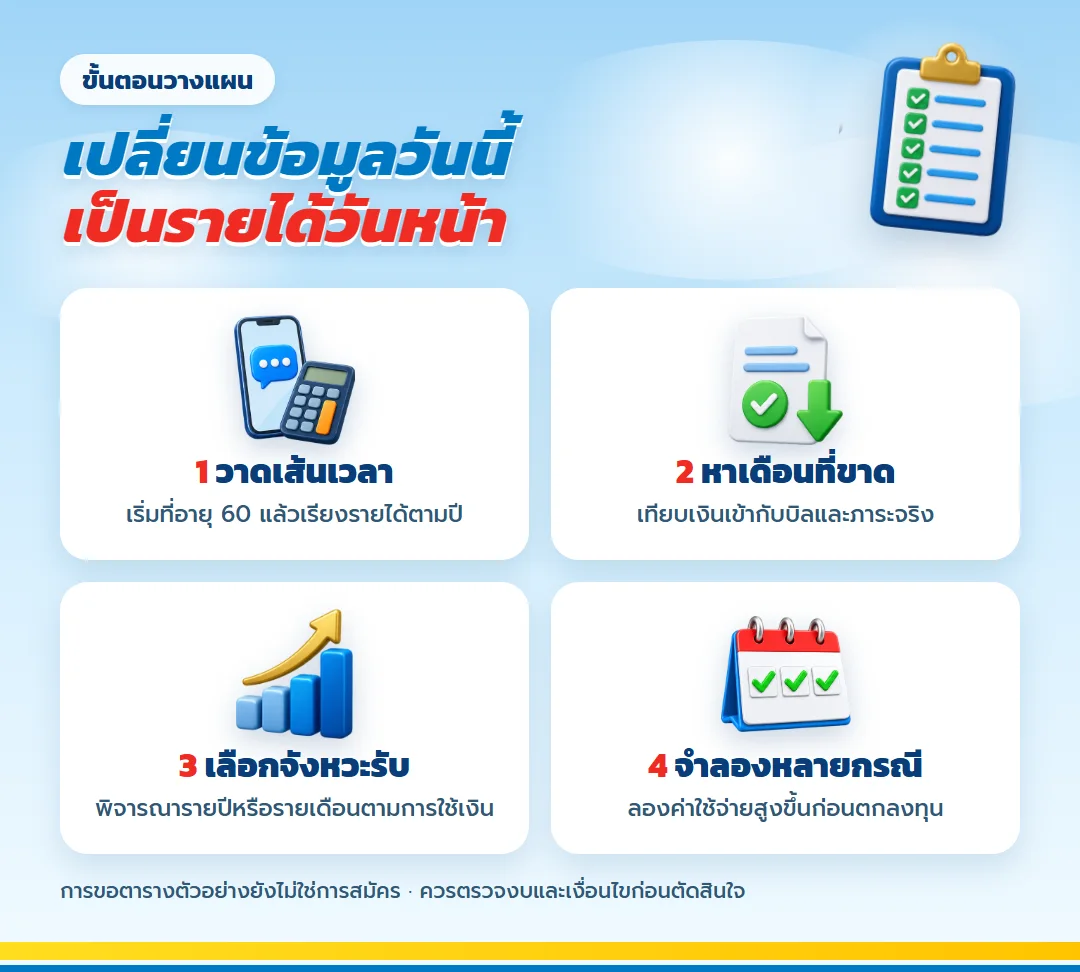
สร้างตารางตั้งแต่อายุ 60 ในสี่จังหวะ
- วาดเส้นเวลา — เริ่มที่อายุ 60 แล้วเรียงรายได้ตามปี
- หาเดือนที่ขาด — เทียบเงินเข้ากับบิลและภาระจริง
- เลือกจังหวะรับ — พิจารณารายปีหรือรายเดือนตามการใช้เงิน
- จำลองหลายกรณี — ลองค่าใช้จ่ายสูงขึ้นก่อนตกลงทุน
ผลลัพธ์ควรบอกได้ว่าแต่ละช่วงมีเงินเข้าจากไหน ยังขาดเดือนละเท่าไร และเบี้ยระดับใดไม่ทำให้กระแสเงินปัจจุบันตึงเกินไปค่ะ
อ่านแบบผ่านจังหวะรับเงิน
สำหรับคุณโชติกา จุดเทียบสำคัญคือขนาดเงินต่องวดและปลายอายุรับ เพราะชื่อแบบที่คล้ายกันอาจสร้างกระแสเงินคนละจังหวะค่ะ
เริ่มจาก 85/5 เมื่ออยากให้เงินเพิ่มตามช่วงวัย
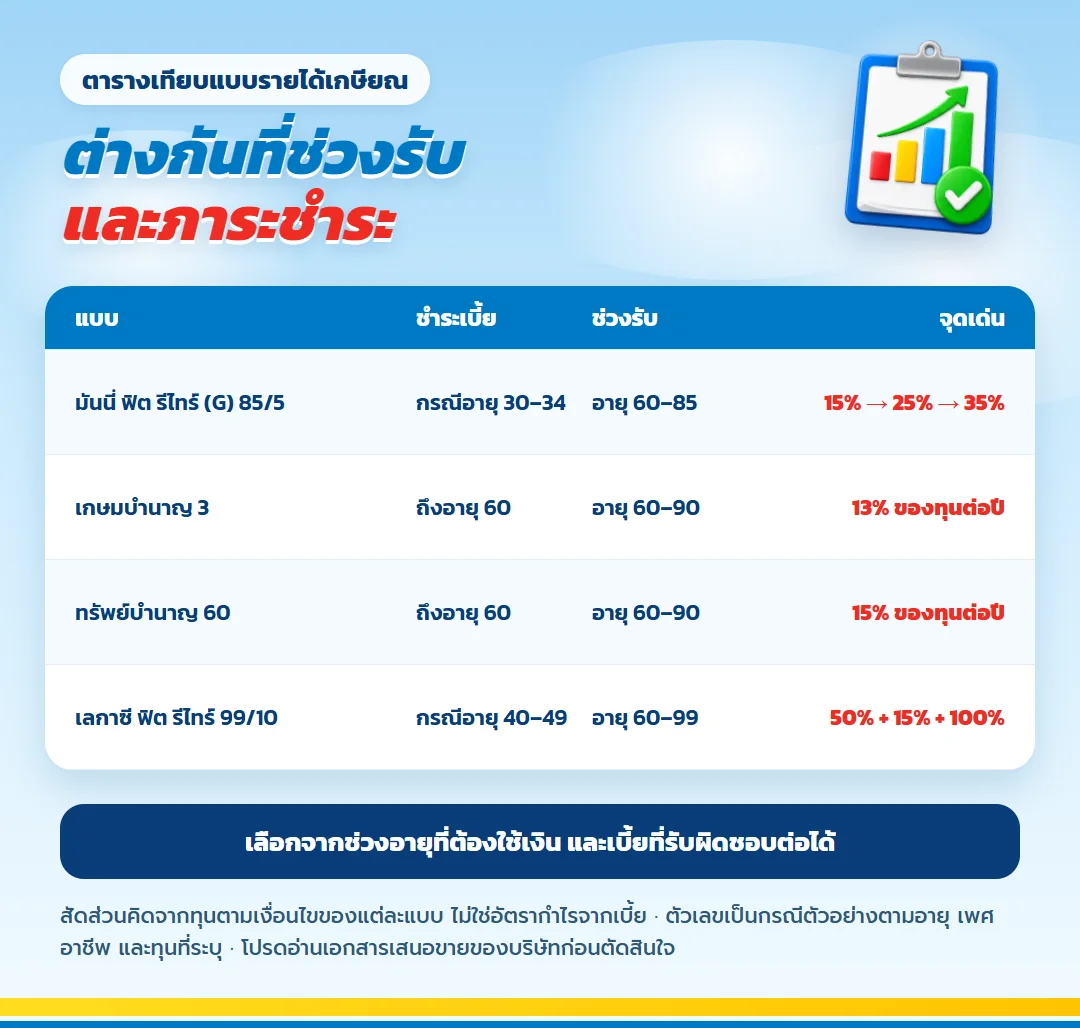
มันนี่ ฟิต รีไทร์ (G) 85/5 ในกรณีหญิงอายุ 30 ปี ทุน 400,000 บาท จ่ายปีละ 206,248 บาทตั้งแต่อายุ 30 ถึง 34 แล้วรับปีละ 60,000, 100,000 และ 140,000 บาทตามสามช่วงอายุ คุณโชติกาจะวางแต่ละช่วงลงในตารางแยกค่ะ
ใช้เกษมบำนาญ 3 เมื่อต้องการเห็นเงินรายเดือน
กรณีทุน 3,000,000 บาทมีทางเลือกรับเดือนละ 32,700 บาทตั้งแต่อายุ 60 ถึง 90 ยอดรวมตามทางเลือกรายเดือน 12,164,400 บาทไม่ควรนำไปบวกกับทางเลือกรายปี เพราะเป็นคนละวิธีรับค่ะ
ดูทรัพย์บำนาญ 60 ผ่านสัดส่วนต่อทุน
บำนาญรายปีเท่ากับ 15% ของทุนตามเงื่อนไข กรณีทุน 1,000,000 บาทจึงเป็น 150,000 บาทต่อปีตั้งแต่อายุ 60 ถึง 90 ส่วนทางเลือกรายเดือนในกรณีเดียวกันระบุ 12,600 บาทค่ะ
ปิดปลายตารางด้วยเลกาซี 99/10
ตัวอย่างทุน 100,000 บาทรับเงินช่วงอายุ 60 ถึง 99 รวมส่วนที่ระบุ 720,000 บาทเมื่อมีชีวิตอยู่รับครบตามเงื่อนไข คุณโชติกาจะวางเงินอายุ 99 แยกจากรายรับประจำ เพื่อไม่ทำให้กระแสเงินช่วงต้นดูสูงเกินจริงค่ะ
คำนวณสิทธิภาษีเป็นอีกเส้นหนึ่ง
สิทธิเบี้ยบำนาญพิจารณาไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษี ภายใต้เพดาน 200,000 บาท และเมื่อนับรวมรายการออมเกษียณตามเกณฑ์ต้องไม่เกิน 500,000 บาท หากสิทธิชีวิต 100,000 บาทยังใช้ไม่เต็ม อาจนำเบี้ยบำนาญมาใช้ส่วนนั้นก่อน โดยยอดชีวิตกับบำนาญรวมสูงสุด 300,000 บาทตามเงื่อนไขค่ะ
คุณโชติกาจะแสดงผลประหยัดภาษีแยกจากรายได้ตามกรมธรรม์เสมอ เพราะภาษีต้องคำนวณจากฐานและรายการทั้งปี ก่อนยื่นควรตรวจสิทธิที่ใช้จริงและแจ้งบริษัทว่าต้องการใช้ลดหย่อนค่ะ
ตัวอย่างคำนวณกระแสเงินรายปีและรายเดือน
กรณีเกษมบำนาญ 3 ที่ทุน 3,000,000 บาท
ผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ชำระเบี้ยปีละ 212,040 บาทถึงอายุ 60 รวม 6,361,200 บาท ทางเลือกรายปีรับ 390,000 บาทต่องวดตั้งแต่อายุ 60 ถึงอายุ 90 รวม 12,090,000 บาทเมื่อมีชีวิตอยู่รับครบตามเงื่อนไข ส่วนทางเลือกรายเดือนรับเดือนละ 32,700 บาท และรวม 12,164,400 บาทในกรณีเดียวกันค่ะ
ตัวเลขรายเดือน 32,700 บาทต้องใช้ตามที่บริษัทระบุ ไม่ควรนำ 390,000 บาทมาหารเอง และสองทางเลือกไม่ใช่เงินที่รับพร้อมกัน เวลาทำตาราง คุณโชติกาจะเลือกหนึ่งทาง วางลงตามอายุ แล้วเทียบกับบิลรายเดือนหรือรายจ่ายรายปีที่ต้องดูแลค่ะ
เปลี่ยนตารางเงินรับให้เป็นงบใช้จริง
หลังเลือกทางรับเงินแล้ว คุณโชติกาจะยังไม่หยุดที่ยอดต่องวดค่ะ ขั้นต่อไปคือแยกรายจ่ายเป็นก้อนที่ต้องจ่ายสม่ำเสมอ เช่น ค่าอาหาร ค่าสาธารณูปโภค และค่าเดินทาง กับก้อนที่ไม่ได้เกิดทุกเดือน เช่น ค่าซ่อมบ้านหรือการดูแลสุขภาพ เงินรับประจำควรรับหน้าที่กับบิลประจำก่อน ส่วนค่าใช้จ่ายที่มาไม่เป็นรอบต้องมีเงินสำรองอีกบัญชี เพื่อไม่ต้องดึงเงินของงวดถัดไปมาใช้ล่วงหน้า
ถ้าเลือกรับรายปี ให้เขียนแผนแบ่งเงินหลังได้รับทันทีว่าแต่ละเดือนใช้ได้เท่าไรและส่วนใดห้ามแตะ ถ้าเลือกรับรายเดือน ให้ตรวจว่ามีรายจ่ายก้อนใดที่ต้องสะสมข้ามเดือน การเทียบแบบนี้ทำให้เห็นว่ารอบรับที่ดูสูงกว่าไม่ได้สะดวกกว่าสำหรับทุกบ้าน เพราะความเหมาะสมอยู่ที่จังหวะบิลและนิสัยบริหารเงินค่ะ
คุณโชติกาจะแยกเส้นเงินที่คาดได้ออกจากรายได้ที่ผันผวน เช่น ค่าเช่าที่อาจว่างหรือรายได้จากกิจการที่อาจลดลง แล้วลองอ่านตารางในช่วงที่รายได้ผันผวนไม่เข้าตามคาด หากบิลพื้นฐานยังมีแหล่งรองรับ แผนจึงทำหน้าที่เป็นรายได้ประจำวัยเกษียณได้จริง ไม่ใช่เพียงยอดรวมที่ดูดีบนหน้ากระดาษค่ะ
เงื่อนไขที่ต้องวางไว้ใต้ตารางกระแสเงิน
- ตัวเลขเบี้ยและเงินรับต้องออกใหม่ตามข้อมูลผู้สมัคร กรณีในหน้านี้ใช้สาธิตวิธีอ่านเท่านั้น
- เงินฉุกเฉินไม่ควรฝากไว้กับค่าเวนคืน เพราะมูลค่าในช่วงแรกอาจต่ำกว่ายอดที่ชำระ
- ค่าครองชีพอาจโตเร็วกว่าบำนาญที่ระบุ จึงควรมีรายได้จากทรัพย์สินหลายประเภท
- กรณีเสียชีวิตต้องเปิดเงื่อนไขของช่วงเวลานั้นและตรวจเงินที่รับแล้วก่อนคำนวณสิทธิ
คำถามก่อนลงตัวเลขในเส้นเวลา
รายปีกับรายเดือนรับพร้อมกันได้ไหม
ไม่ได้ค่ะ เป็นทางเลือกคนละแบบ ต้องดูจำนวนที่บริษัทระบุสำหรับแต่ละรอบ
ควรเอาเงินเฟ้อมาคิดอย่างไร
ลองทำหลายฉากทัศน์ของค่าใช้จ่าย แล้วเผื่อรายได้จากแหล่งอื่นเพิ่ม ไม่ควรคาดว่าบำนาญตามสัญญาจะขยับเอง
เงินรับเริ่มตรงวันเกิดหรือไม่
โดยทั่วไปอ้างวันครบรอบปีกรมธรรม์ตามเงื่อนไข ต้องอ่านตารางของฉบับจริงค่ะ
ถ้ามีค่าเช่าอยู่แล้วต้องทำเพิ่มไหม
ให้หักค่าเช่าสุทธิที่คาดว่าจะเหลือจากรายจ่ายก่อน แล้วค่อยพิจารณาช่องว่าง
ยอดรวมบำนาญใช้ตัดสินใจเพียงตัวเดียวได้ไหม
ไม่ได้ค่ะ ยอดรวมตั้งอยู่บนเงื่อนไขว่ามีชีวิตอยู่รับครบ และไม่ได้บอกว่าแต่ละช่วงอายุมีเงินพอกับรายจ่ายหรือไม่ ต้องดูจำนวนต่องวดและวันรับควบคู่กัน
ถ้าต้องการเงินใช้ทุกเดือนควรเลือกทางเลือกรายเดือนเสมอไหม
ยังต้องดูวินัยจัดเงินและรายจ่ายก้อนใหญ่ด้วยค่ะ ทางเลือกรายปีอาจเหมาะกับคนที่แบ่งงบเองได้ ส่วนรายเดือนช่วยจัดจังหวะให้ใกล้รายรับประจำมากกว่า
วางแผนเกษียณจากปีที่เงินเดือนหยุด แล้วคำนวณย้อนกลับ
นัดคุณโชติกาเพื่อนำรายรับและรายจ่ายมาวางบนเส้นเวลาเดียวกันค่ะ คุณจะเห็นเงินใช้หลังอายุ 60 เป็นรายปี ก่อนเลือกรอบรับและทุนที่เหมาะกับชีวิต
จำนวนเงินผลิตภัณฑ์ในหน้านี้อ้างกรณีตัวอย่างที่ระบุเพศ อายุ อาชีพ และทุนไว้เท่านั้น การใช้สิทธิต้องอิงเกณฑ์กรมสรรพากรของปีภาษีกับข้อมูลจริงของผู้ยื่น และควรขอเอกสารเสนอขายเฉพาะบุคคลก่อนสมัคร
บริการอื่นที่ผู้คนสนใจ
เตรียมเอกสารเคลมสุขภาพให้ครบตั้งแต่ต้น
ดูรายละเอียด
วางแผนออมเงินแบบมีวินัย โดยไม่ปิดสภาพคล่องของชีวิต
ดูรายละเอียด
วางแผนประกันสุขภาพให้อยู่ในงบ จ่ายต่อเนื่องได้แม้อายุมากขึ้น
ดูรายละเอียด
วางแผนภาษีด้วยตัวเลข คำนวณภาษีที่ลดลงก่อนเลือกประกัน
ดูรายละเอียดเตรียมเอกสารเคลมสุขภาพให้ครบตั้งแต่ต้น
ดูรายละเอียดวางแผนออมเงินแบบมีวินัย โดยไม่ปิดสภาพคล่องของชีวิต
ดูรายละเอียดวางแผนประกันสุขภาพให้อยู่ในงบ จ่ายต่อเนื่องได้แม้อายุมากขึ้น
ดูรายละเอียดวางแผนภาษีด้วยตัวเลข คำนวณภาษีที่ลดลงก่อนเลือกประกัน
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้