วางแผนภาษีด้วยตัวเลข คำนวณภาษีที่ลดลงก่อนเลือกประกัน
Money MeCho ช่วยแปลงสิทธิลดหย่อนเป็นภาษีที่ลดลงโดยประมาณ เทียบหลายทางเลือกกับเบี้ยและเป้าหมาย เพื่อให้ตัดสินใจจากตัวเลขของคุณเอง
แบบประกันที่ตรงกับบริการนี้
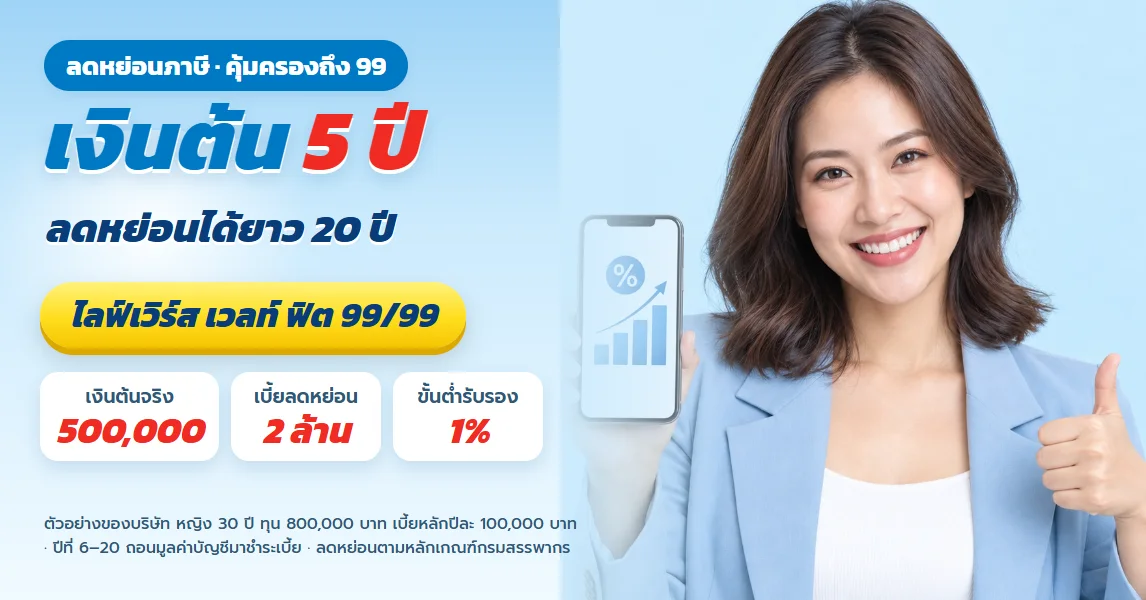 ไลฟ์เวิร์ส เวลท์ ฟิต 99/99ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปีดูแบบประกันนี้
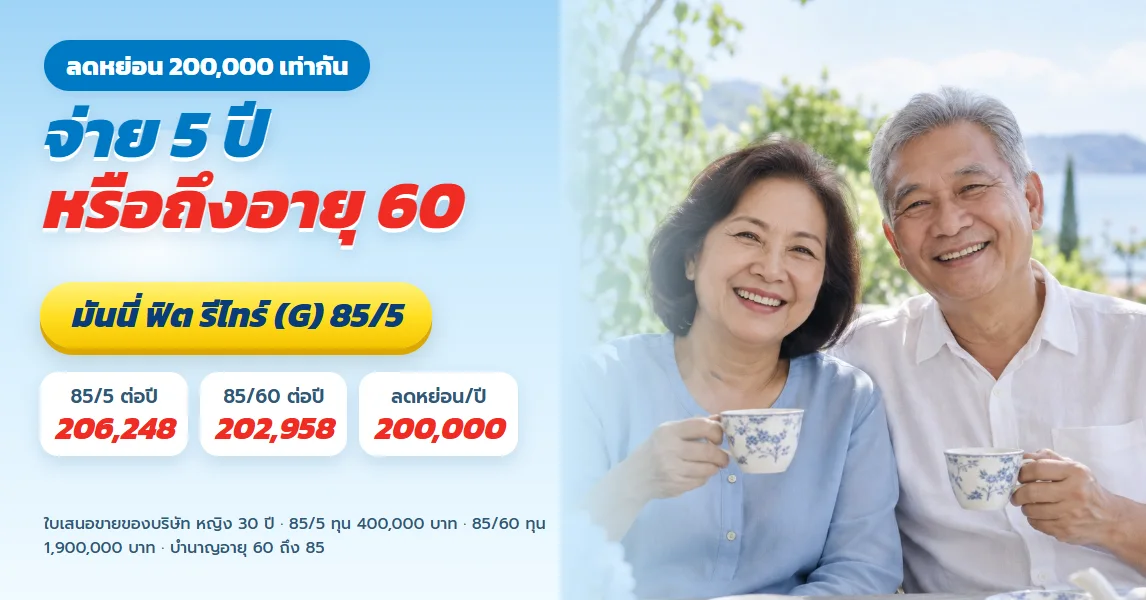 มันนี่ ฟิต รีไทร์ (G) 85/5เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาวดูแบบประกันนี้
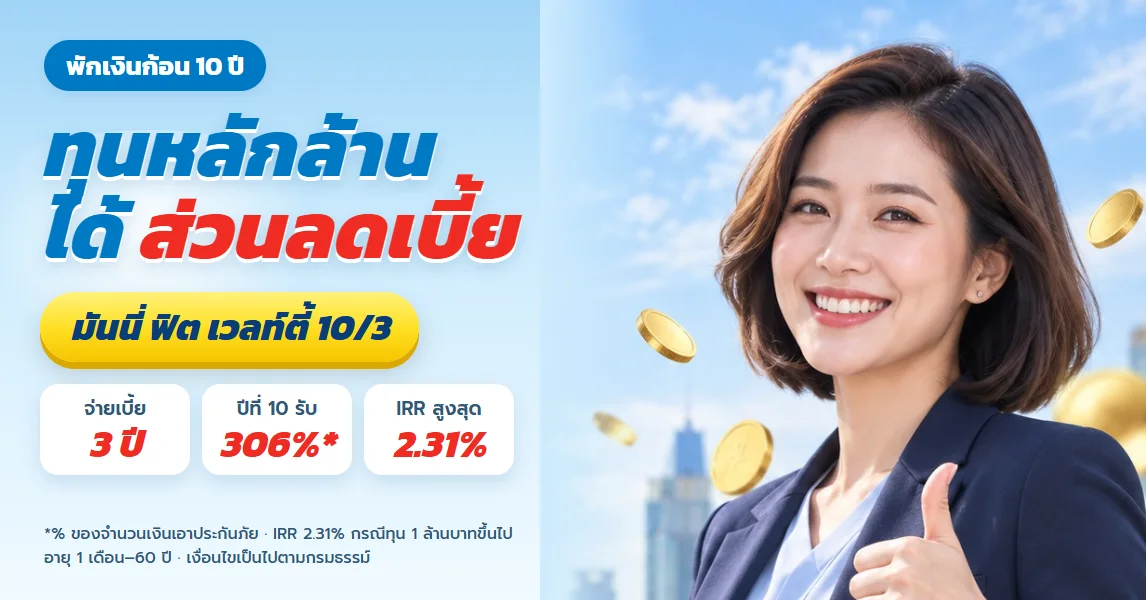 มันนี่ ฟิต เวลท์ตี้ 10/3มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทางดูแบบประกันนี้
วางแผนภาษีในมุมของ Money MeCho คือการแปลงคำว่า “ลดหย่อน” ให้เป็นจำนวนภาษีที่ลดลงโดยประมาณ แล้วเทียบกับเงินที่ต้องจ่ายจริงค่ะ
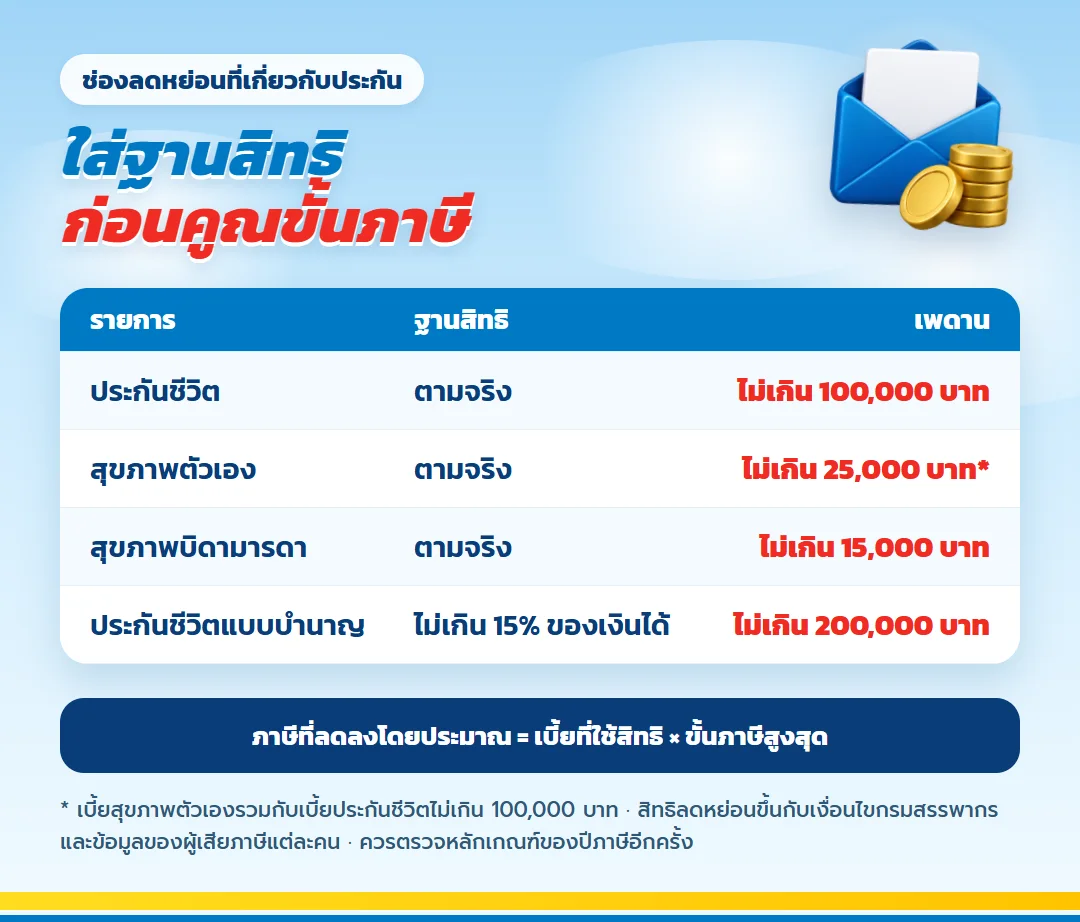
เพดาน 100,000 บาทฟังดูเหมือนทุกคนได้ประโยชน์เท่ากัน แต่ผู้เสียภาษีอยู่คนละขั้น รายได้และสิทธิเดิมก็ต่างกัน คนหนึ่งอาจใช้ช่องประกันชีวิตเกือบเต็มแล้ว ขณะที่อีกคนยังไม่มีกรมธรรม์เลย เราจึงไม่เริ่มด้วยคำถามว่าอยากลดหย่อนเท่าไร แต่เริ่มว่าเงินได้สุทธิอยู่ตรงไหน และการคุ้มครองแบบใดตอบเป้าหมายของคุณ
ยอดลดหย่อนกับภาษีที่ลดลงเป็นคนละตัวเลข
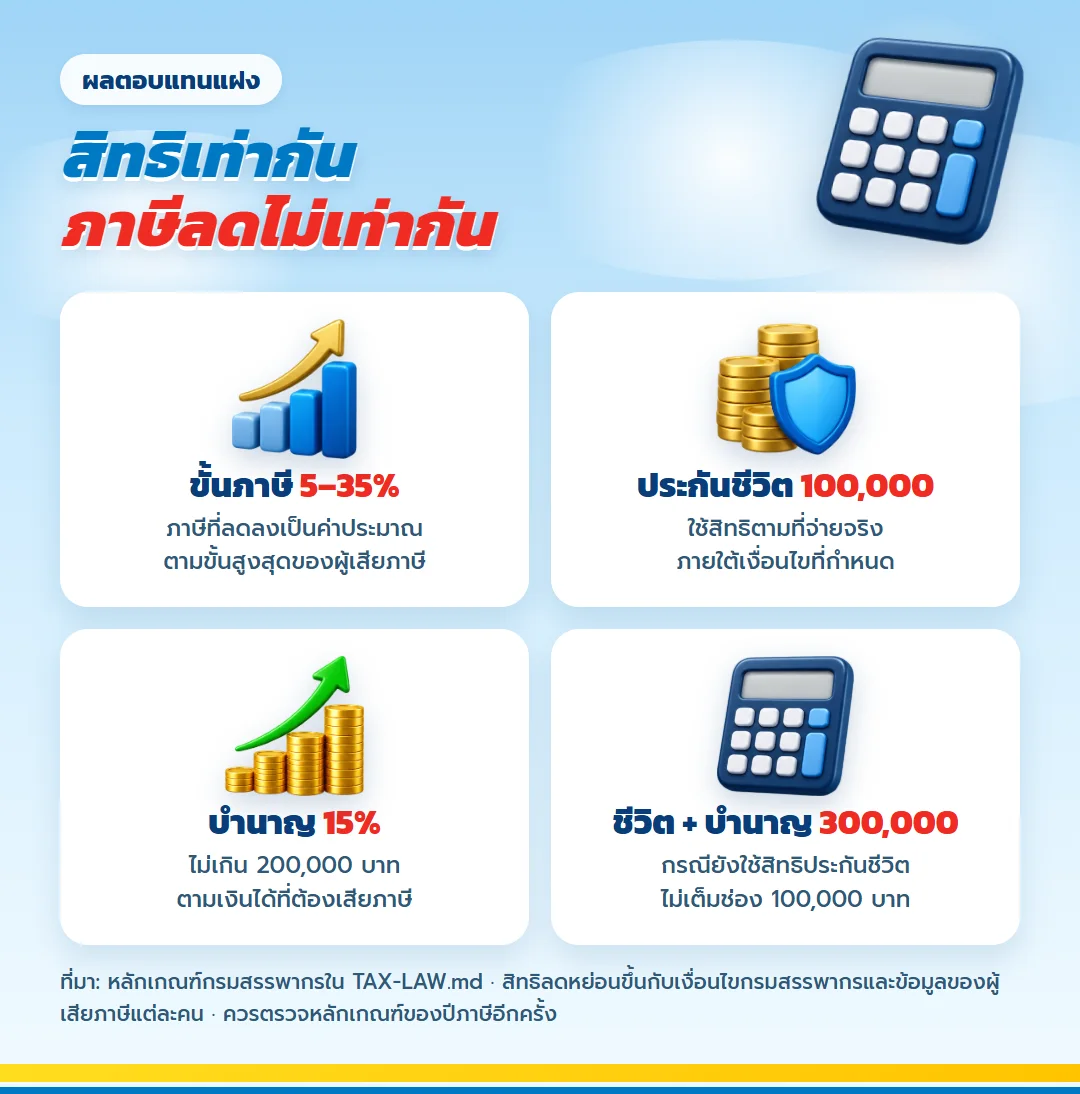
ภาษีเงินได้บุคคลธรรมดาคิดแบบขั้นบันได 5–35% จากเงินได้สุทธิ เมื่อใช้สิทธิเพิ่ม ฐานที่นำไปคำนวณภาษีลดลง ไม่ได้แปลว่าจะได้เงินคืนเท่ากับยอดเบี้ย หลักประมาณการตามหลักเกณฑ์ คือ เบี้ยที่ใช้ลดหย่อนคูณอัตราภาษีขั้นสูงสุดของผู้เสียภาษี
ถ้าเบี้ยที่เข้าเกณฑ์มีจำนวน 100,000 บาท ผู้ที่อยู่ขั้น 10% จะเห็นภาษีลดลงโดยประมาณ 10,000 บาท ส่วนขั้น 20% อยู่ที่ราว 20,000 บาท ตัวเลขนี้ใช้เพื่อเปรียบเทียบก่อนตัดสินใจ ผลจริงต้องคำนวณรวมรายได้และรายการลดหย่อนทั้งหมดในปีนั้นค่ะ
นี่คือผลตอบแทนแฝงจากสิทธิภาษี แต่ไม่ควรนำไปปนกับผลประโยชน์ตามกรมธรรม์ เพราะสองส่วนมีเงื่อนไขและช่วงเวลาคนละแบบ การประเมินที่ตรงไปตรงมาจะแยก “ภาษีที่ลดลง” ออกจาก “เงินที่ได้รับตามสัญญา” เสมอ
คนที่ได้ประโยชน์จากการคำนวณก่อนซื้อ
- คนที่รายได้เพิ่มและไม่แน่ใจว่าฐานภาษีใหม่ส่งผลอย่างไร
- ผู้มีกรมธรรม์หลายเล่มซึ่งต้องรวมเบี้ยประกันชีวิตก่อนใช้สิทธิลดหย่อน
- คนที่กำลังชั่งใจระหว่างประกันบำนาญกับการออมเพื่อเกษียณช่องอื่น
- ผู้ที่ต้องการเห็นต้นทุนสุทธิหลังภาษี โดยไม่ละเลยภาระเบี้ยในอนาคต
หากยังไม่มีเงินสำรอง หรือมีหนี้ที่ต้องจัดการเร่งด่วน ตัวเลขภาษีที่ลดได้อาจไม่ใช่ลำดับแรกของการวางแผนภาษีค่ะ การคำนวณมีหน้าที่ช่วยจัดลำดับ ไม่ใช่ผลักให้ซื้อ
ชุดข้อมูลสำหรับสร้างแบบจำลองภาษี
| ข้อมูลนำเข้า | เหตุผลที่ต้องใช้ |
|---|---|
| รายได้ทั้งปีและภาษีที่ถูกหัก | ประมาณเงินได้สุทธิและอัตราภาษีเงินได้ |
| ค่าลดหย่อนส่วนตัวและครอบครัว | ลดความคลาดเคลื่อนของฐานภาษี |
| เบี้ยประกันชีวิตและสุขภาพเดิม | หาสิทธิที่เหลือในเพดานร่วม |
| RMF และกองทุนสำรองเลี้ยงชีพ | ตรวจเพดานกลุ่มเกษียณร่วมกับบำนาญ |
| งบที่จ่ายได้ต่อเนื่อง | กันไม่ให้ประโยชน์ทางภาษีบดบังสภาพคล่อง |
กระบวนการคำนวณของ Money MeCho
- ประเมินเงินได้สุทธิและขั้นภาษีจากเอกสารที่มี โดยระบุว่าส่วนใดยังเป็นตัวเลขคาดการณ์
- ใส่สิทธิลดหย่อนที่ใช้ไปแล้ว แยกหมวดประกันออกจากกองทุนเพื่อการเกษียณ
- ทำทางเลือกมากกว่าหนึ่งแบบ แล้วคำนวณภาษีที่ลดลงโดยประมาณควบคู่กับภาระเบี้ย
- เลือกจากความคุ้มครองและเป้าหมาย เก็บใบรับรอง และตรวจยอดอีกครั้งก่อนยื่นแบบ
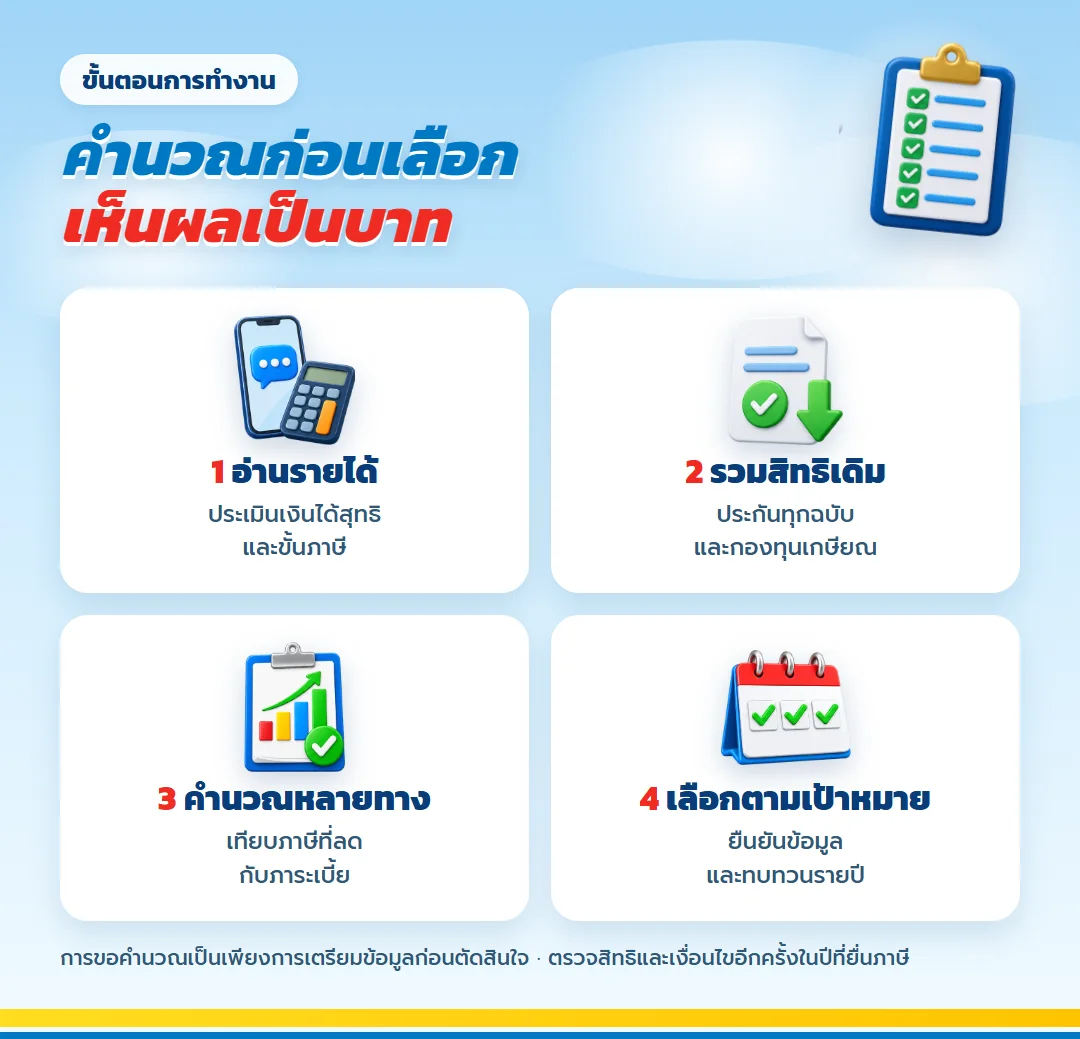
ผลลัพธ์ที่ได้ไม่ใช่คำตอบสำเร็จรูป แต่เป็นตารางวางแผนภาษีที่บอกชัดว่าหากเปลี่ยนเบี้ย ฐานภาษีและกระแสเงินสดจะขยับอย่างไร คุณจึงเลือกได้ด้วยเหตุผลของตัวเองค่ะ
แบบจำลองอีกชั้นสำหรับสิทธิบำนาญ
เดินตัวเลขจากเพดานไปหาผลภาษี
สมมติกรณีตัวอย่างว่าผู้เสียภาษีอยู่ขั้น 20% มีเงินได้รองรับสิทธิบำนาญ และเมื่อตรวจ RMF กับกองทุนเกษียณที่เกี่ยวข้องแล้ว ยังใช้เบี้ยบำนาญได้ 200,000 บาทเต็มเพดาน ภาษีที่ลดลงโดยประมาณคือ 200,000 × 20% = 40,000 บาทค่ะ ขั้นแรกจึงไม่ใช่เอาเบี้ย 206,248 บาทของแบบตัวอย่างไปคูณทันที แต่ต้องหยุดที่ยอดซึ่งเข้าเกณฑ์ 200,000 บาทก่อน
เงินส่วนต่าง 6,248 บาทยังเป็นเบี้ยที่ต้องชำระตามสัญญา เพียงแต่ไม่ถูกนำมาคิดในช่องบำนาญของตัวอย่างนี้ ถ้าช่องประกันชีวิตยังไม่เต็ม ส่วนนี้ใช้ในช่องนั้นได้ รวมแล้วไม่เกิน 300,000 บาท ตารางของ Money MeCho จะแยกเบี้ยจ่ายจริง ยอดที่เข้าเกณฑ์ และภาษีที่ลดลงโดยประมาณเป็นคนละคอลัมน์ เพื่อลดความเข้าใจผิดว่าจ่ายเท่าไรย่อมลดภาษีได้เท่านั้นค่ะ
ข้อจำกัดของตัวเลขผลตอบแทนแฝง
ตัวเลขภาษีขึ้นกับสถานะผู้เสียภาษีในปีนั้นและไม่ใช่ผลประโยชน์ที่บริษัทประกันจ่ายให้ หากรายได้ลด ขั้นภาษีเปลี่ยน หรือใช้เพดานกลุ่มเกษียณกับรายการอื่นไปแล้ว ผลประมาณการย่อมเปลี่ยนด้วย ส่วนเบี้ยและเงื่อนไขสัญญายังต้องพิจารณาต่อเนื่อง จึงไม่ควรใช้ตัวเลขภาษีปีเดียวตัดสินแผนระยะยาวค่ะ
เปรียบเทียบให้ครบทั้งปีจ่ายและปีรอรับเงิน
ตัวอย่าง 100,000 บาทที่ขั้นภาษี 10% ให้ผลประมาณ 10,000 บาท ขณะที่ขั้น 20% ให้ผลประมาณ 20,000 บาท ความต่างนี้ทำให้เห็นว่าผลตอบแทนแฝงจากภาษีเป็นของผู้เสียภาษี ไม่ได้ติดอยู่กับชื่อแบบประกันค่ะ หากปีถัดไปฐานเปลี่ยน ตารางต้องคำนวณใหม่ แม้เบี้ยยังเท่าเดิม
Money MeCho จะไม่เอาภาษีที่ลดลงปีนี้ไปหักกับเบี้ยรวมแล้วสรุปเป็นผลตอบแทนก้อนเดียว เพราะเงินคืน ค่าเวนคืน และบำนาญเกิดคนละเวลา วิธีที่อ่านง่ายกว่าคือทำเส้นกระแสเงินสด แสดงปีที่จ่ายเบี้ย ปีที่รับเงินตามสัญญา และปีที่เกิดประโยชน์ภาษีแยกกัน คุณจึงเห็นช่วงที่เงินออกหนักกับช่วงที่ต้องรอได้ตรงไปตรงมาค่ะ
ถ้าแบบจำลองดูดีเพราะเลือกขั้นภาษีสูงสุดมาใช้ แต่ข้อมูลรายได้ยังไม่ยืนยัน เราจะทำอีกกรณีด้วยฐานที่ระมัดระวังกว่า การตัดสินใจควรยังรับได้เมื่อประโยชน์ภาษีน้อยกว่าที่หวัง ไม่ใช่พอดีเฉพาะกรณีที่ดีที่สุดค่ะ
สามแบบประกันเมื่อมองผ่านต้นทุนสุทธิ
มันนี่ ฟิต เวลท์ตี้ 10/3 กับจังหวะจ่ายเบี้ย
กรณีตัวอย่างผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 100,000 บาท จ่ายเบี้ยปีละ 98,300 บาท รวม 3 ปีเป็น 294,900 บาท และคุ้มครอง 10 ปี เมื่อถือครบสัญญา เงินคืน 54,000 บาทรวมกับเงินครบกำหนด 300,000 บาท เป็น 354,000 บาท ตัวเลขเหล่านี้ต้องอ่านแยกจากภาษีที่ลดลงค่ะ
ถ้าอยู่ขั้น 10% และใช้เบี้ย 98,300 บาทได้เต็ม ภาษีอาจลดลงราว 9,830 บาทต่อปีที่ชำระ ส่วนขั้น 20% อาจอยู่ที่ราว 19,660 บาท ตัวเลขนี้เป็นค่าประมาณจากกรณีตัวอย่างเท่านั้น
มันนี่ ฟิต รีไทร์ G 85/5 กับสิทธิเกษียณ
เอกสารเสนอขายของบริษัทระบุเคสผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 400,000 บาท เบี้ย 206,248 บาทต่อปี ชำระ 5 ปี บำนาญเริ่มที่อายุ 60 และเปลี่ยนตามช่วงจนถึงอายุ 85 การใช้สิทธิได้ไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษีและไม่เกิน 200,000 บาท จึงควรใส่ RMF กับกองทุนสำรองเลี้ยงชีพลงในแบบจำลองเดียวกัน
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 กับบัญชีกรมธรรม์
ตัวอย่างเป็นผู้หญิงอายุ 30 ปี ทุน 800,000 บาท เบี้ยหลักปีละ 100,000 บาท บัญชีกรมธรรม์มีผลตอบแทนขั้นต่ำที่รับรอง 1% ต่อปี และคุ้มครองถึงอายุ 99 ปี ส่วนสมมติฐาน 2.50% ในตารางตัวอย่างไม่ใช่อัตราที่รับรอง ต้องอ่านค่าใช้จ่ายและมูลค่าบัญชีแยกจากสิทธิภาษีค่ะ
ข้อสงสัยที่ควรตอบด้วยตัวเลข
อยู่ขั้นภาษีสูง ควรซื้อให้เต็มเพดานหรือไม่
ยังสรุปไม่ได้ค่ะ ขั้นภาษีทำให้ประโยชน์โดยประมาณสูงขึ้น แต่ต้องดูความต้องการคุ้มครอง เงินสำรอง และความสามารถจ่ายเบี้ยตลอดสัญญาด้วย
ประกันบำนาญใช้สิทธิ 200,000 บาทได้ทุกคนไหม
ไม่ใช่ค่ะ สิทธิจำกัดไม่เกิน 15% ของเงินได้ที่ต้องเสียภาษีและไม่เกิน 200,000 บาท รวมทั้งต้องตรวจเพดานกลุ่มเพื่อการเกษียณ
ภาษีที่ลดได้ถือเป็นผลตอบแทนของกรมธรรม์หรือเปล่า
ควรแยกกันค่ะ ภาษีเกิดจากสถานะของผู้เสียภาษี ส่วนผลประโยชน์กรมธรรม์เกิดจากสัญญา การรวมเป็นก้อนเดียวทำให้เปรียบเทียบผิด
ถ้ารายได้เปลี่ยนระหว่างปี ต้องคำนวณใหม่ไหม
ควรปรับฐานภาษีและสิทธิที่เกี่ยวข้อง แล้วดูว่าทางเลือกเดิมยังเหมาะกับงบหรือไม่ ไม่จำเป็นต้องรอถึงวันยื่นแบบ
ทำไมเบี้ยที่จ่ายจริงกับยอดใช้สิทธิถึงไม่เท่ากัน
เพราะแต่ละหมวดมีเพดานและเงื่อนไขของตัวเองค่ะ ส่วนที่เกินเพดานยังเป็นภาระตามสัญญา แต่ไม่นำมาคูณขั้นภาษีในแบบจำลองของปีนั้น
ควรนำเงินคืนตามสัญญามาหักต้นทุนหลังภาษีทันทีไหม
ควรเรียงตามเวลาที่เกิดจริงก่อนค่ะ เงินคืนแต่ละงวด ภาษีที่ลดลง และเบี้ยที่ชำระอาจเกิดคนละช่วง การรวมทันทีทำให้มองสภาพคล่องคลาดเคลื่อน
ให้ตัวเลขตอบก่อน แล้วค่อยลงชื่อ
ส่งรายได้โดยประมาณ เบี้ยเดิม กองทุนเกษียณ และงบที่ตั้งใจไว้ Money MeCho จะทำตารางเปรียบเทียบทั้งภาษีที่ลดลงและเงินที่ต้องจ่าย การวางแผนภาษีจึงตัดสินได้โดยไม่ต้องเดาค่ะ
การคำนวณภาษีเป็นค่าประมาณตามข้อมูลที่ได้รับและสูตรประมาณการ ไม่ใช่ผลยื่นแบบสุดท้าย ตัวเลขของแบบประกันอ้างจากกรณีตัวอย่างในเอกสารเสนอขายของบริษัท และเปลี่ยนตามข้อมูลผู้สมัคร
บริการอื่นที่ผู้คนสนใจ
เตรียมเอกสารเคลมสุขภาพให้ครบตั้งแต่ต้น
ดูรายละเอียด
วางแผนออมเงินแบบมีวินัย โดยไม่ปิดสภาพคล่องของชีวิต
ดูรายละเอียด
วางแผนประกันสุขภาพให้อยู่ในงบ จ่ายต่อเนื่องได้แม้อายุมากขึ้น
ดูรายละเอียด
วางแผนเกษียณด้วยกระแสเงิน เทียบรายได้รายปีหลังอายุ 60
ดูรายละเอียดเตรียมเอกสารเคลมสุขภาพให้ครบตั้งแต่ต้น
ดูรายละเอียดวางแผนออมเงินแบบมีวินัย โดยไม่ปิดสภาพคล่องของชีวิต
ดูรายละเอียดวางแผนประกันสุขภาพให้อยู่ในงบ จ่ายต่อเนื่องได้แม้อายุมากขึ้น
ดูรายละเอียดวางแผนเกษียณด้วยกระแสเงิน เทียบรายได้รายปีหลังอายุ 60
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้