เลกาซี ฟิต รีไทร์ 99/10 ไทยประกันชีวิต สำหรับผู้หญิงวัย 40 วางรายได้หลังเกษียณที่โตตามอายุ เงินคืน 15% 20% 25% พร้อมลดหย่อนภาษี
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้หญิงวัย 40 ที่อยากได้รายได้หลังเกษียณเพิ่มตามอายุ ดูเงินคืนขั้นบันได เคสใบเสนอขายจริง ภาษีที่ลดได้ และค่าเวนคืน
เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิต สำหรับผู้หญิงวัย 40 ที่อยากได้รายได้หลังเกษียณเพิ่มตามอายุ ดูเงินคืนขั้นบันได เคสใบเสนอขายจริง ภาษีที่ลดได้ และค่าเวนคืน บทความนี้ตอบเรื่องวางแผนเกษียณ ผู้หญิง, ประกันเงินคืนขั้นบันได, เลกาซี ฟิต รีไทร์ 99/10 ของไทยประกันชีวิต ลดหย่อนภาษี และรายได้หลังเกษียณ อายุยืน
ผู้หญิงไทยอายุยืนกว่าผู้ชายโดยเฉลี่ย และค่าใช้จ่ายช่วงอายุมากมักสูงกว่าช่วงต้นของการเกษียณ ทั้งค่าดูแลสุขภาพ ค่าผู้ช่วยในบ้าน และค่าเดินทางไปหาหมอ แผนเกษียณที่ให้เงินเท่ากันทุกปีจึงมักตึงที่สุดตอนที่เราต้องใช้มากที่สุด
บทความนี้เขียนให้ผู้หญิงวัยสี่สิบที่อยากวางรายได้ยามเกษียณให้เพิ่มขึ้นตามอายุ และใช้เบี้ยลดหย่อนภาษีระหว่างที่ยังทำงาน โดยดู เลกาซี ฟิต รีไทร์ 99/10 ผ่านเคสที่ตรงกับผู้อ่านพอดี
ตัวเลขทั้งหมดมาจากใบเสนอขายจริงของไทยประกันชีวิต กรณีผู้หญิงอายุ 40 ปี ทุนประกัน 300,000 บาท เบี้ยปีละ 100,230 บาท ชำระ 10 ปี รวม 1,002,300 บาท เป็นตัวเลขของผู้หญิงอายุ 40 ปีจริง ไม่ได้ปรับจากเพศหรืออายุอื่น
ทำไมรายได้หลังเกษียณควรโตตามอายุ
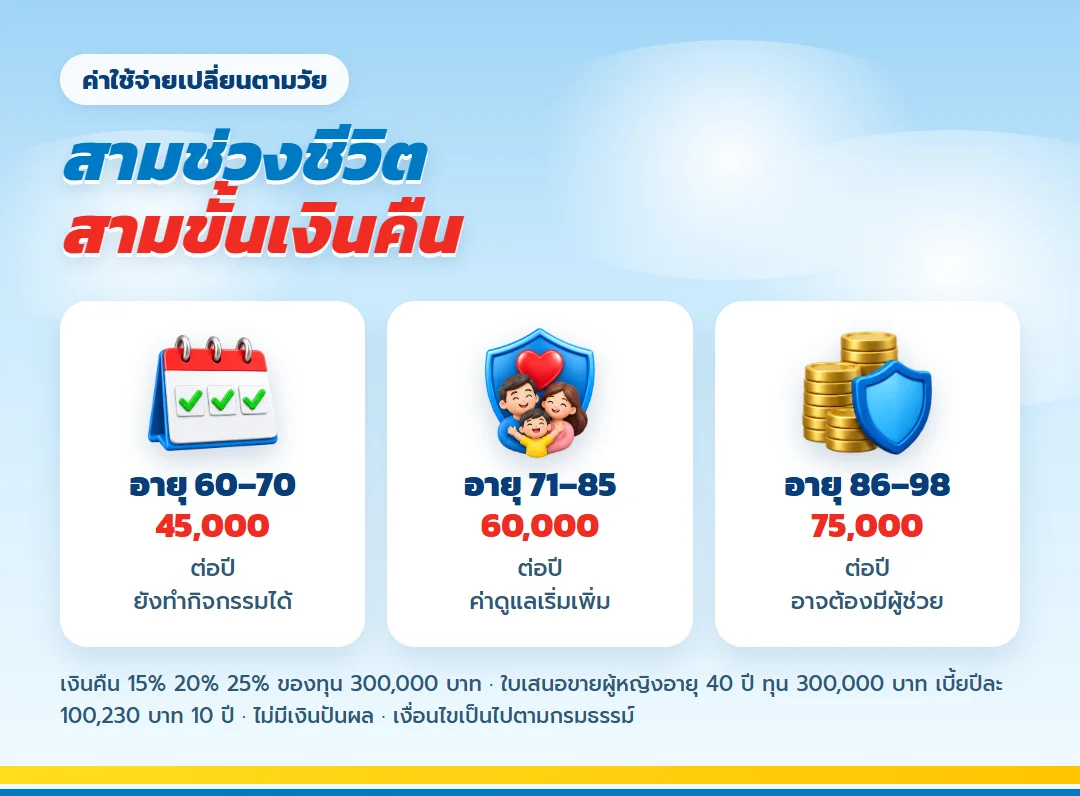
ช่วงต้นของการเกษียณ หลายคนยังแข็งแรง เดินทางได้ ใช้จ่ายเป็นปกติ พอเข้าสู่วัยเจ็ดสิบและแปดสิบ ค่าใช้จ่ายเปลี่ยนหน้าตา จากค่าเที่ยวเป็นค่ายาและค่าคนดูแล ซึ่งมักแพงกว่าเดิม ผู้หญิงที่อยู่คนเดียวในช่วงท้ายยิ่งต้องเตรียมส่วนนี้ด้วยตัวเอง
- อายุ 60–70: ยังทำกิจกรรมได้ ค่าใช้จ่ายใกล้เคียงตอนทำงาน
- อายุ 71–85: ค่ารักษาและค่าดูแลเริ่มเพิ่ม
- อายุ 86 ขึ้นไป: อาจต้องมีผู้ช่วยดูแลประจำ
แผนภาพรายได้ปลายชีวิตของผู้หญิงวัย 40
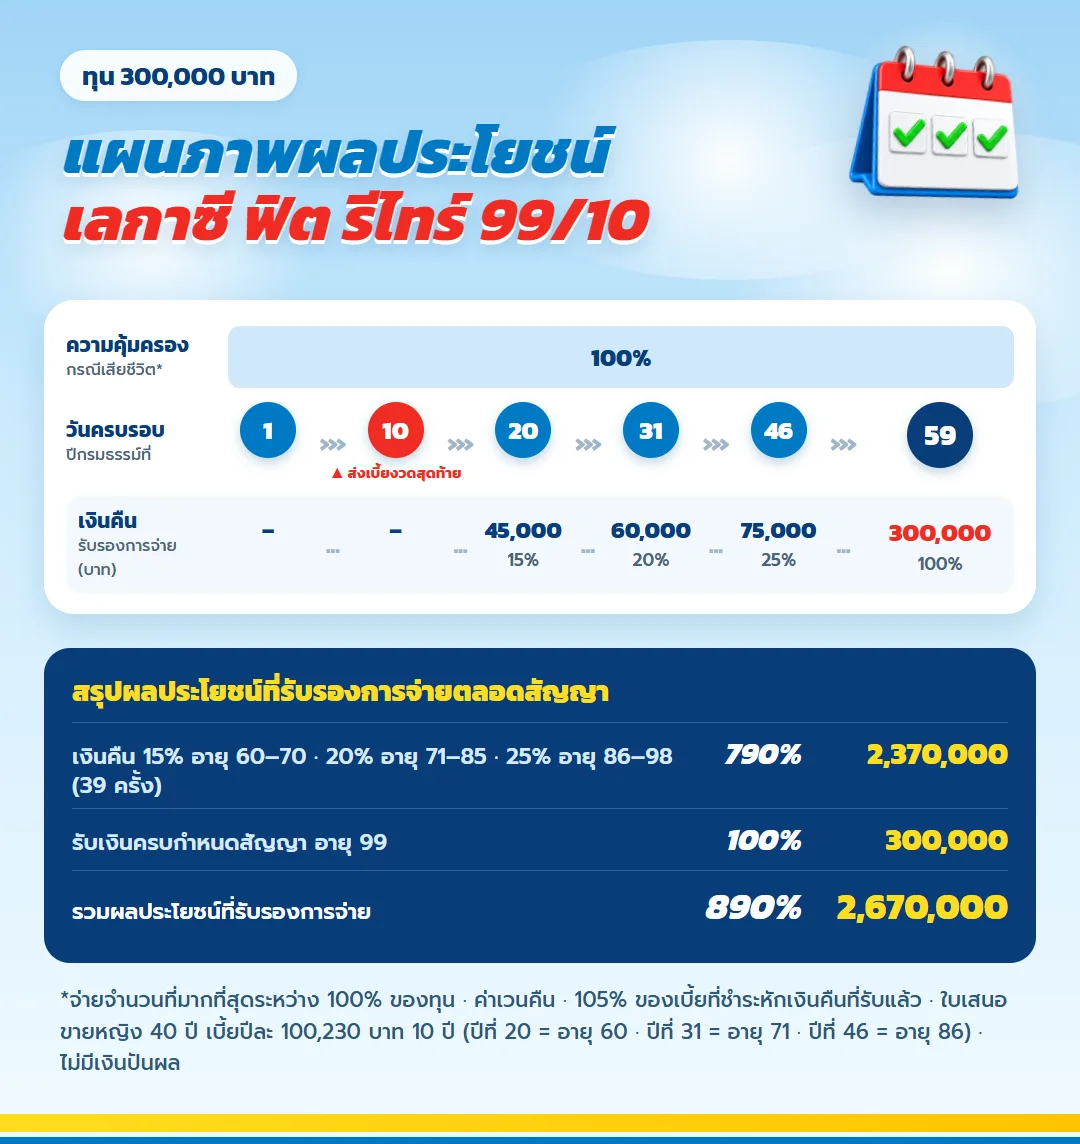
เงินคืนขั้นบันได 15% 20% 25%
เลกาซี ฟิต รีไทร์ 99/10 ออกแบบเงินคืนให้ขยับขึ้นสองครั้ง ตรงกับสามช่วงชีวิตข้างบน เคสทุน 300,000 บาทได้ดังนี้
| ช่วงชีวิต | อัตราเงินคืน | ต่อปี | เฉลี่ยต่อเดือน |
| อายุ 60–70 | 15% ของทุน | 45,000 | 3,750 |
| อายุ 71–85 | 20% ของทุน | 60,000 | 5,000 |
| อายุ 86–98 | 25% ของทุน | 75,000 | 6,250 |
ยิ่งอายุยืน ยิ่งได้รับมาก เงินคืนรวม 39 งวดเท่ากับ 2,370,000 บาท และถ้าอยู่ถึงอายุ 99 รับทุนคืนอีก 300,000 บาท ทุกก้อนรับรองตามกรมธรรม์ แบบนี้ไม่มีเงินปันผลที่ต้องลุ้น
เคสผู้หญิงอายุ 40 ทุน 300,000 บาท
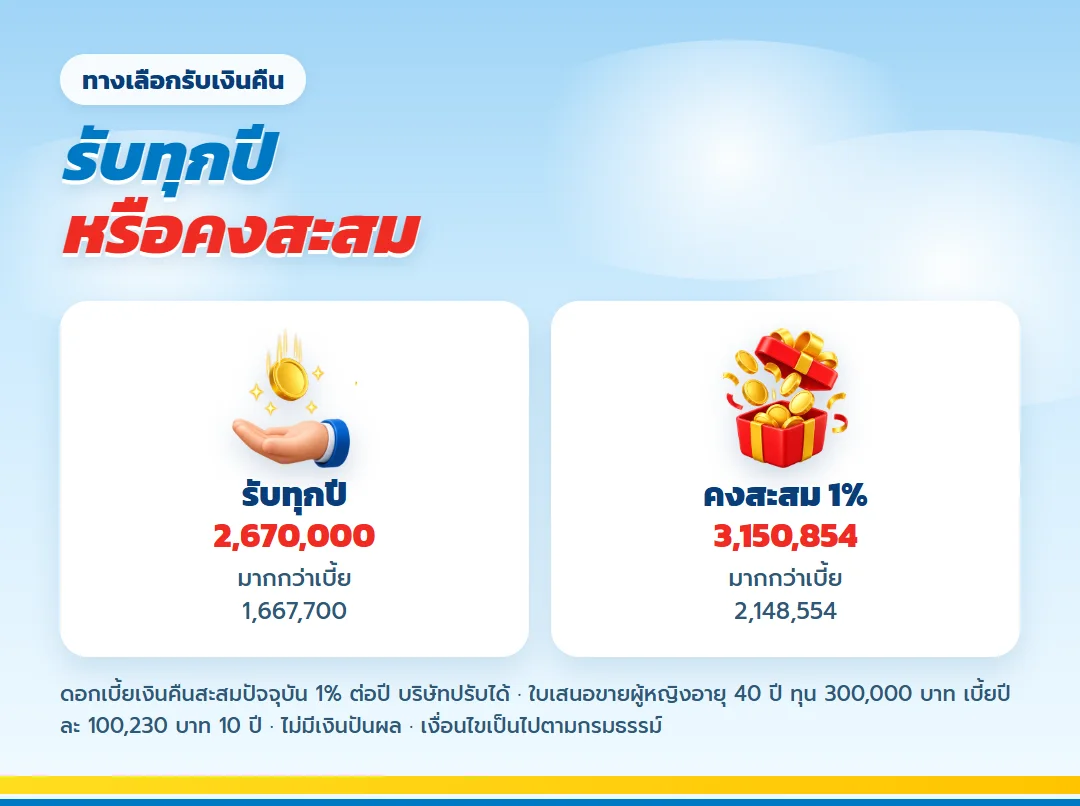
จ่ายเบี้ยปีละ 100,230 บาท 10 ปี รวม 1,002,300 บาท รวมรับทั้งสัญญา 2,670,000 บาท มากกว่าเบี้ย 1,667,700 บาท ผลตอบแทนเฉลี่ยต่อปี 2.70% ถ้าไม่ต้องใช้เงินคืนช่วงไหน เลือกคงไว้สะสมกับบริษัทได้ ยอดรวมแบบคงสะสมคือ 3,150,854 บาท ที่ดอกเบี้ยปัจจุบัน 1% ต่อปี ซึ่งบริษัทอาจปรับได้
| ทางเลือกรับเงิน | รวมทั้งสัญญา | มากกว่าเบี้ย |
| รับเงินคืนออกมาทุกปี | 2,670,000 | 1,667,700 |
| คงเงินคืนสะสมไว้กับบริษัท (1%) | 3,150,854 | 2,148,554 |
ระหว่างทำงาน เบี้ยช่วยลดภาษี
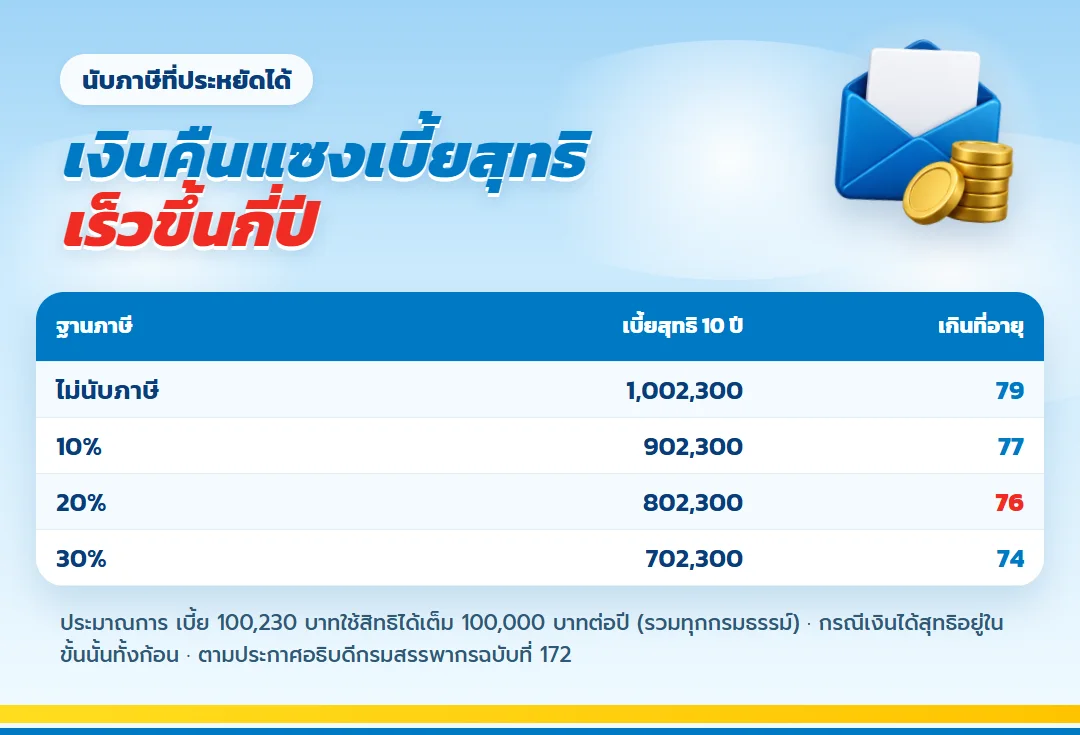
ช่วงอายุ 40 ถึง 49 ที่จ่ายเบี้ย คุณใช้สิทธิลดหย่อนหมวดเบี้ยประกันชีวิตได้เต็ม 100,000 บาทต่อปี ผู้หญิงทำงานที่อยู่ฐานภาษี 20% ประหยัดภาษีได้ปีละ 20,000 บาท สิบปีรวม 200,000 บาท ถ้านับส่วนนี้เข้าไปด้วย เงินคืนสะสมจะเกินเบี้ยที่จ่ายจริงเร็วขึ้นจากอายุ 79 เป็นอายุ 76
ถ้าเงินได้ทั้งปีต่ำกว่า 1,333,334 บาท ยอดลดหย่อนบำนาญสูงสุดจะเท่ากับ 15% ของเงินได้ จึงควรตั้งเบี้ยให้สัมพันธ์กับสิทธิที่ใช้ได้จริง
| ฐานภาษี | ประหยัดต่อปี | เบี้ยสุทธิหลังหักภาษี 10 ปี | เงินคืนเกินเบี้ยสุทธิที่อายุ |
| ไม่นับภาษี | — | 1,002,300 | 79 |
| 10% | 10,000 | 902,300 | 77 |
| 20% | 20,000 | 802,300 | 76 |
| 30% | 30,000 | 702,300 | 74 |
ตรวจเงื่อนไขของปีที่ยื่นได้ที่ เงื่อนไขลดหย่อนเบี้ยประกันชีวิตของกรมสรรพากร
ถ้าวันหนึ่งต้องใช้เงินก่อน
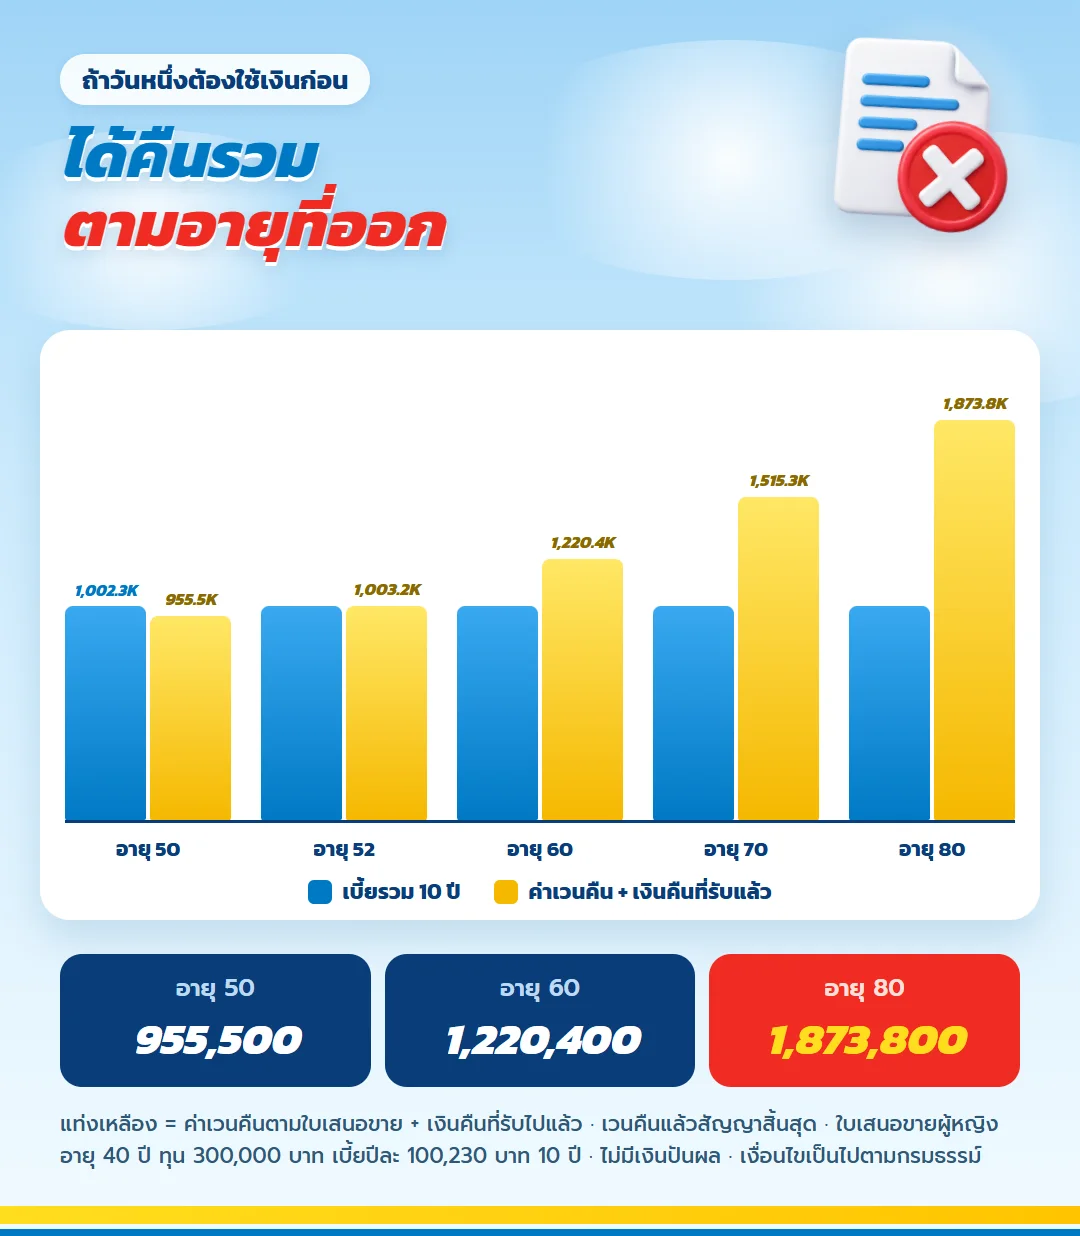
ช่วงแรกของสัญญาไม่เหมาะกับการถอน สิ้นปีที่ 10 ค่าเวนคืนอยู่ที่ 955,500 บาท ต่ำกว่าเบี้ยรวม 1,002,300 บาท และเกินเบี้ยรวมครั้งแรกเมื่อสิ้นปีที่ 12 หลังเริ่มรับเงินคืน ถ้าต้องยกเลิก ให้นับเงินคืนที่ได้ไปแล้วด้วย เช่น อายุ 65 ค่าเวนคืน 1,097,100 บาท บวกเงินคืน 270,000 บาท ได้คืนรวม 1,367,100 บาท
ข้อควรรู้สำหรับผู้หญิงที่วางแผนเอง
- แบบนี้ต้องตรวจสุขภาพและตอบคำถามสุขภาพ เริ่มก่อนอายุ 50 ปี
- ไม่ได้จ่ายค่ารักษาพยาบาล ควรมีประกันสุขภาพแยกหรือซื้อสัญญาเพิ่มเติมแนบ
- ระบุผู้รับประโยชน์ให้ตรงกับความตั้งใจ และทบทวนเมื่อชีวิตเปลี่ยน
- เงินคืนเพิ่มเป็นขั้นตามอายุ แต่ไม่ได้ปรับตามเงินเฟ้อรายปี
คำถามที่ผู้หญิงวัย 40 ถามบ่อย
เบี้ยผู้หญิงแพงกว่าผู้ชายไหม?
ไม่ แบบนี้ใช้อัตราเดียวกันทั้งชายและหญิง อายุ 40 ปีละ 33,410 บาทต่อทุน 100,000 บาท
ถ้าอยู่ไม่ถึงอายุ 60 เงินที่จ่ายไปหายไหม?
ไม่หาย ผู้รับประโยชน์ได้จำนวนที่มากกว่าระหว่างทุน ค่าเวนคืน หรือ 105% ของเบี้ยที่จ่ายแล้วหักเงินคืนที่รับไป เคสนี้สิ้นปีที่ 19 ค่าเวนคืน 1,190,400 บาท
เงินคืนต้องเสียภาษีไหม?
ผลประโยชน์จากกรมธรรม์ประกันชีวิตตามใบเสนอขายไม่มีการหักภาษี
อยากได้เงินคืนเดือนละ 10,000 บาทช่วงอายุ 60–70 ต้องใช้ทุนเท่าไร?
ปีละ 120,000 บาทคือ 15% ของทุน 800,000 บาท ให้ตัวแทนคำนวณเบี้ยตามอายุจริง และดูว่าเบี้ยส่วนที่เกิน 100,000 บาทต่อปีจะลดหย่อนไม่ได้
มีเงินปันผลไหม?
ไม่มี ตัวเลขทั้งหมดรับรองตามกรมธรรม์
ข้อกำหนดและคำเตือน
- ตัวเลขบาทเป็นเคสผู้หญิงอายุ 40 ปี ทุน 300,000 บาท จากใบเสนอขาย
- ถ้าเวนคืนก่อนสิ้นปีที่ 12 จะได้เงินน้อยกว่าเบี้ยรวมที่จ่ายไป
- แบบไม่มีเงินปันผล ผลประโยชน์ที่แสดงระบุไว้ในกรมธรรม์ทั้งหมด
- การรับประกันต้องผ่านการตรวจและคำถามสุขภาพ
- สิทธิภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากรในปีที่ยื่น
วางรายได้ที่โตไปกับอายุของคุณ
ส่งอายุ ฐานภาษี และรายได้ต่อเดือนที่อยากมีหลังเกษียณ ตัวแทนจะคำนวณทุนและตารางเงินคืนขั้นบันไดตามอายุจริงให้ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
ผู้หญิงวัย 40 ควรวางรายได้ปลายชีวิตจากภาระของตนเอง
แยกรายจ่ายส่วนตัวจากงบครอบครัว
การวางแผนเกษียณ ผู้หญิงควรมีรายได้ที่อยู่ในชื่อตนเอง แม้ครอบครัวมีเงินกองกลาง ให้จดค่าใช้จ่ายส่วนตัว ค่าดูแลพ่อแม่ และภาระที่ยังต้องรับผิดชอบหลังหยุดงาน เงินคืนจากเลกาซี ฟิต รีไทร์ 99/10 จึงถูกนำไปเติมงบที่เจ้าตัวควบคุมได้
มองช่วงอายุ 86–98 เป็นส่วนหนึ่งของแผน
หลายแผนจบการประมาณการเร็วเกินไป ทั้งที่ค่าใช้จ่ายยังดำเนินต่อ เงินคืน 25% ของทุนในช่วงอายุ 86–98 ทำให้แบบนี้มีรายรับระดับสูงสุดในช่วงปลาย แต่ยังควรมีเงินสดและความคุ้มครองสุขภาพแยก เพราะเงินคืนไม่ได้ปรับตามค่ารักษาจริง
ให้คนที่ไว้ใจรู้ขั้นตอนรับสิทธิ
ผู้เอาประกันควรเก็บกรมธรรม์ รายชื่อติดต่อ และข้อมูลผู้รับประโยชน์เป็นระเบียบ หากวันหนึ่งจัดการเอกสารเองไม่สะดวก คนในครอบครัวจะช่วยประสานงานได้ การเตรียมนี้สำคัญไม่แพ้จำนวนเงินในตาราง
ตารางรายปีของเคสผู้หญิงอายุ 40
ใบเสนอขายกรณีผู้หญิงอายุ 40 ปี ทุนประกัน 300,000 บาท เบี้ยปีละ 100,230 บาท มี IRR 2.70% และเงินคืนเพิ่มตามช่วงอายุ ตารางเลือกปีที่ช่วยวางงบส่วนตัวตั้งแต่เริ่มเกษียณจนปลายสัญญา
| อายุ | เงินคืน | มุมวางแผนส่วนตัว |
| 60 | 45,000 | ตั้งงบปีแรก |
| 64 | 45,000 | รายจ่ายประจำ |
| 67 | 45,000 | ช่วยครอบครัว |
| 70 | 45,000 | ทบทวนกำลังซื้อ |
| 71 | 60,000 | ขยับงบขึ้น |
| 77 | 60,000 | สำรองการดูแลตนเอง |
| 84 | 60,000 | เตรียมช่วงปลาย |
| 85 | 60,000 | จบระดับกลาง |
| 86 | 75,000 | เริ่มระดับสูงสุด |
| 98 | 75,000 | งวดรายปีสุดท้าย |
ตรวจสามเรื่องก่อนเลือกประกันเงินคืนขั้นบันได
เรื่องแรกคือเงินฉุกเฉิน ต้องเพียงพอโดยไม่พึ่งค่าเวนคืน เรื่องถัดมาคือสุขภาพ ผู้สมัครต้องตอบคำถามตามจริงและอาจได้รับการตรวจตามเกณฑ์บริษัท เรื่องสุดท้ายคือคนที่ช่วยดูแลเอกสารเมื่ออายุมาก ทั้งสามเรื่องทำให้แผนเดินได้จริงมากกว่าการดูยอดรวมเพียงตัวเดียว
เลกาซี ฟิต รีไทร์ 99/10 ลดหย่อนภาษีในหมวดเบี้ยประกันชีวิตไม่เกิน 100,000 บาทต่อปี ไม่ใช่วงเงิน 200,000 บาท ส่วนเพดานลดหย่อนบำนาญไม่เกิน 15% ของเงินได้และไม่เกิน 200,000 บาท จึงต้องมีเงินได้ 1,333,334 บาทต่อปีขึ้นไปถึงจะใช้สิทธิได้เต็ม 200,000 บาท ให้ตรวจสิทธิตามสถานะและปีภาษีจริง
ขอใบเสนอขายตามอายุ ทุน และสุขภาพของผู้สมัคร แล้วเทียบเงินคืนกับรายจ่ายที่จดไว้ หากเงินคืนครอบคลุมเพียงบางส่วน ให้ระบุชัดว่าส่วนที่เหลือมาจากเงินออมใด การมีหลายแหล่งรายได้ช่วยลดความเสี่ยงจากการพึ่งแผนเดียว
ผู้หญิงที่หยุดงานบางช่วงเพื่อดูแลลูกหรือพ่อแม่ควรนับช่วงรายได้ขาดหายไว้ในแผนเบี้ย หากกำลังกลับเข้าทำงาน อย่าใช้เงินเดือนเดือนแรกกำหนดทุนทันที ควรดูค่าใช้จ่ายใหม่และความมั่นคงของงานก่อน เพื่อให้เบี้ยเป็นภาระที่รับได้ตลอดช่วงชำระ
ถ้ามีคู่สมรส ให้คุยว่าเงินคืนเข้าบัญชีใครและใช้กับรายจ่ายส่วนใด การมีรายได้ในชื่อตนเองไม่ได้ขัดกับเงินกองกลาง แต่ช่วยให้เจ้าของกรมธรรม์ติดตามสิทธิและรักษาความเป็นอิสระทางการเงิน โดยเฉพาะเมื่ออายุสูงขึ้น
ควรมีเงินสำรองสำหรับการช่วยเหลือพ่อแม่แยกจากเบี้ย เพราะภาระดูแลอาจเพิ่มขึ้นก่อนถึงอายุรับเงินคืน หากต้องใช้ค่าเวนคืนเพื่อแก้เหตุฉุกเฉิน แผนเกษียณอาจไม่เป็นไปตามเป้าหมาย เงินสดจึงทำหน้าที่คุ้มกันกรมธรรม์ระยะยาว
เมื่อถึงช่วงรับเงิน 60,000 หรือ 75,000 บาทต่อปี ให้ทบทวนกำลังซื้อในเวลานั้น ไม่ควรผูกเงินไว้กับรายการเดิมตลอดชีวิต การจัดงบใหม่ตามสุขภาพ บ้าน และผู้ดูแลช่วยให้เงินคืนตอบความต้องการจริง แม้ราคาสินค้าจะเปลี่ยนจากวันที่เริ่ม
เอกสารสุขภาพต้องตอบตามจริง หากมีประวัติการรักษาให้เตรียมข้อมูลก่อนยื่น การเปิดเผยครบช่วยให้บริษัทพิจารณาตามข้อเท็จจริงและลดปัญหาเมื่อเรียกร้องสิทธิ อย่าลดทอนข้อมูลเพียงเพราะต้องการให้ขั้นตอนเร็วขึ้น
ตั้งวันตรวจกรมธรรม์ร่วมกับการตรวจสุขภาพประจำปี ตรวจชื่อผู้รับประโยชน์ ที่อยู่ บัญชีตัดชำระ และหนังสือรับรองเบี้ย การทำเป็นกิจวัตรช่วยไม่ให้รายละเอียดทางการเงินถูกละเลยท่ามกลางภาระงานและครอบครัว
หากเงินคืนตามทุน 300,000 บาทยังต่ำกว่างบที่ต้องการ ไม่จำเป็นต้องเพิ่มทุนทั้งหมดในกรมธรรม์เดียว ให้เปรียบเทียบการเพิ่มทุนกับการออมชนิดอื่นโดยดูสภาพคล่อง ความเสี่ยง และวินัยที่ตนทำได้ แผนเกษียณที่กระจายหน้าที่มักปรับตัวง่ายกว่า
ถ้าอาชีพมีช่วงหยุดเพื่อดูแลครอบครัวอีกในอนาคต ควรกันเบี้ยล่วงหน้าไว้ต่างหาก การพึ่งคู่สมรสชำระแทนอาจกระทบสิทธิภาษีและแผนเงินของอีกฝ่าย จึงควรคุยวิธีรับมือก่อนสมัครและยืนยันหลักฐานผู้ชำระตามเกณฑ์ปีภาษี
วางแผนผู้ดูแลทางการเงินในวัยสูงอายุโดยระบุคนสำรองมากกว่าหนึ่งคน พร้อมทบทวนความเหมาะสมตามเวลา คนที่ไว้ใจวันนี้อาจมีข้อจำกัดในอนาคต การจัดระบบเอกสารและอำนาจตัดสินใจที่ถูกต้องช่วยให้เงินคืนถูกใช้ตามความต้องการของผู้เอาประกัน
เมื่อรายได้การทำงานเพิ่มขึ้น ไม่จำเป็นต้องเพิ่มทุนตามทุกครั้ง ให้ถามก่อนว่าช่องรายได้เกษียณที่เคยขาดถูกเติมแล้วหรือยัง เงินส่วนใหม่อาจเหมาะกับเงินฉุกเฉิน การลงทุน หรือการดูแลสุขภาพมากกว่า การทบทวนตามเป้าหมายช่วยให้แผนไม่ขยายเพราะรายได้โตเพียงเหตุผลเดียว
ผู้หญิงวัย 40 ยังไม่ทำประกันออนไลน์ผ่านบทความนี้ โปรดติดต่อขอใบเสนอขายจากข้อมูลสุขภาพจริง
ทำประกันออนไลน์ เลกาซี ฟิต รีไทร์ 99/10 มีขั้นตอนอะไรบ้าง
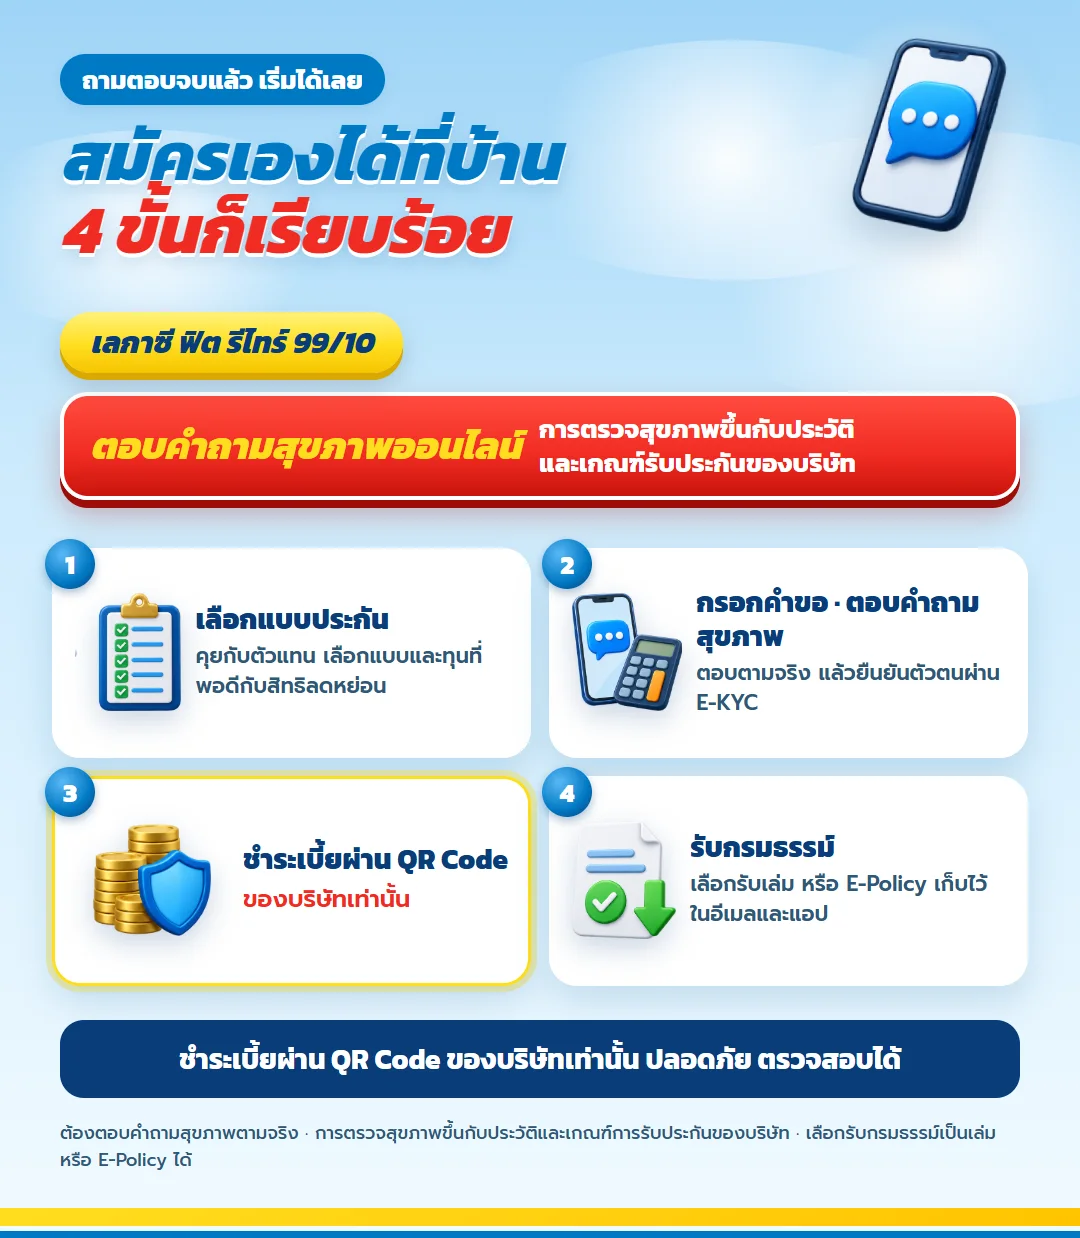
การสมัคร เลกาซี ฟิต รีไทร์ 99/10 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
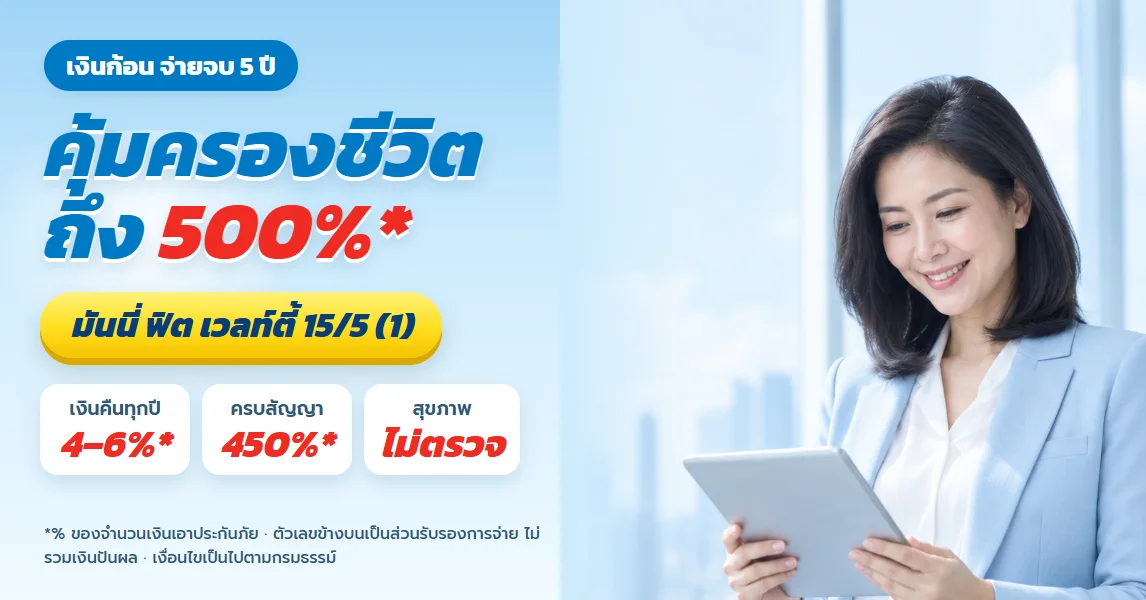
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด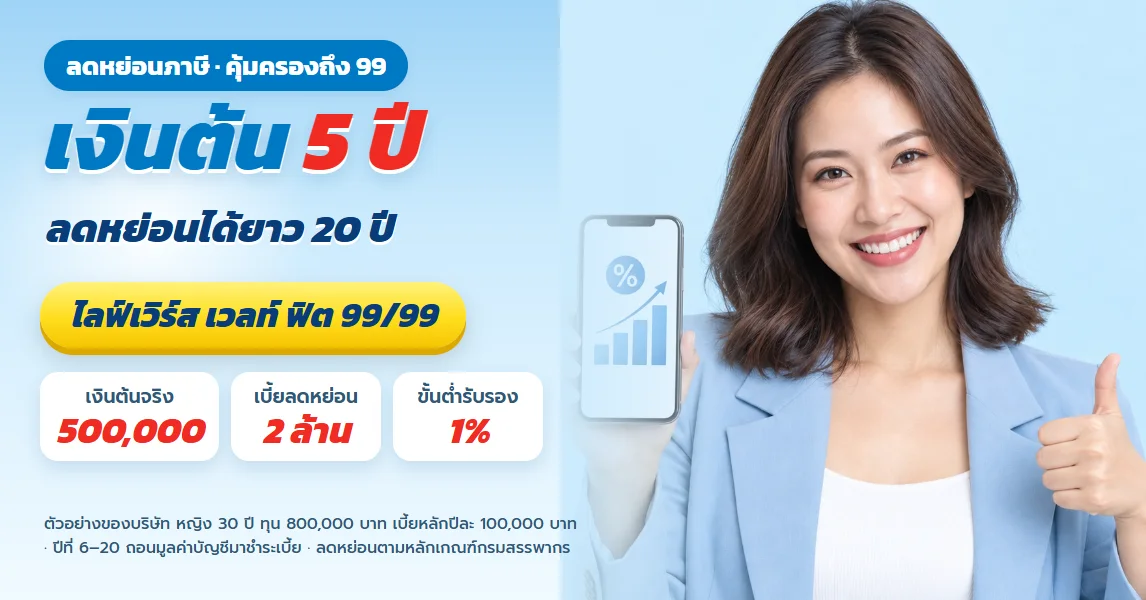
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด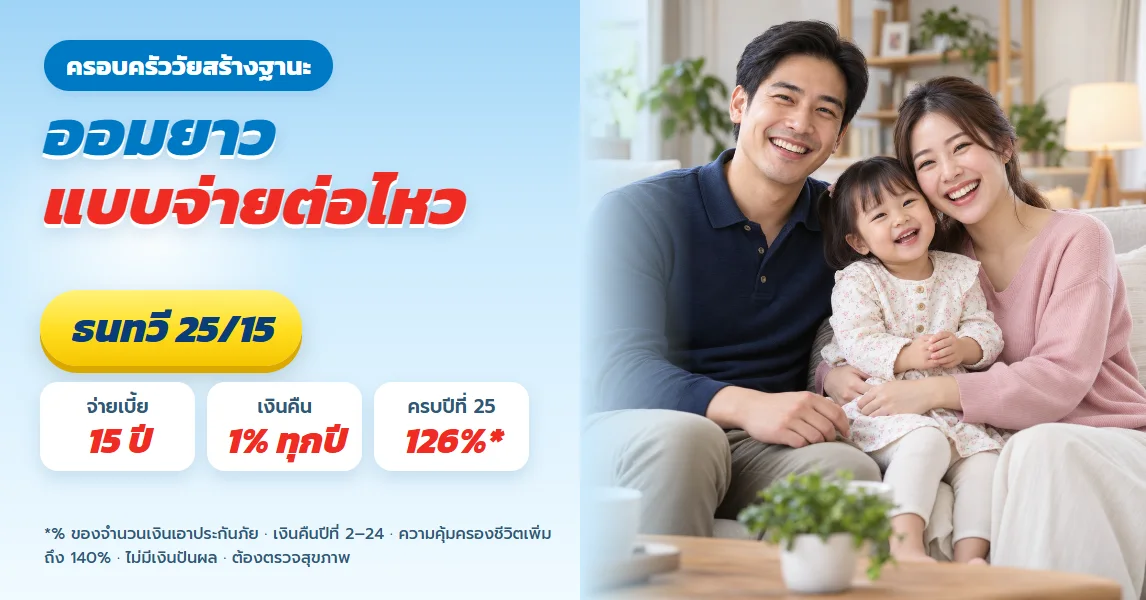
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด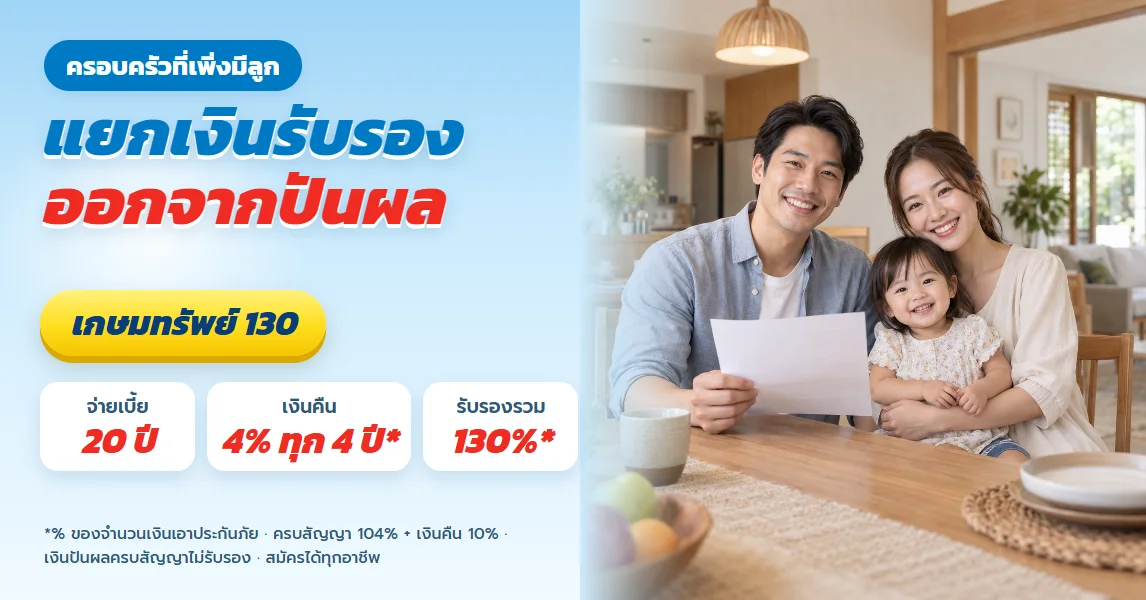
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด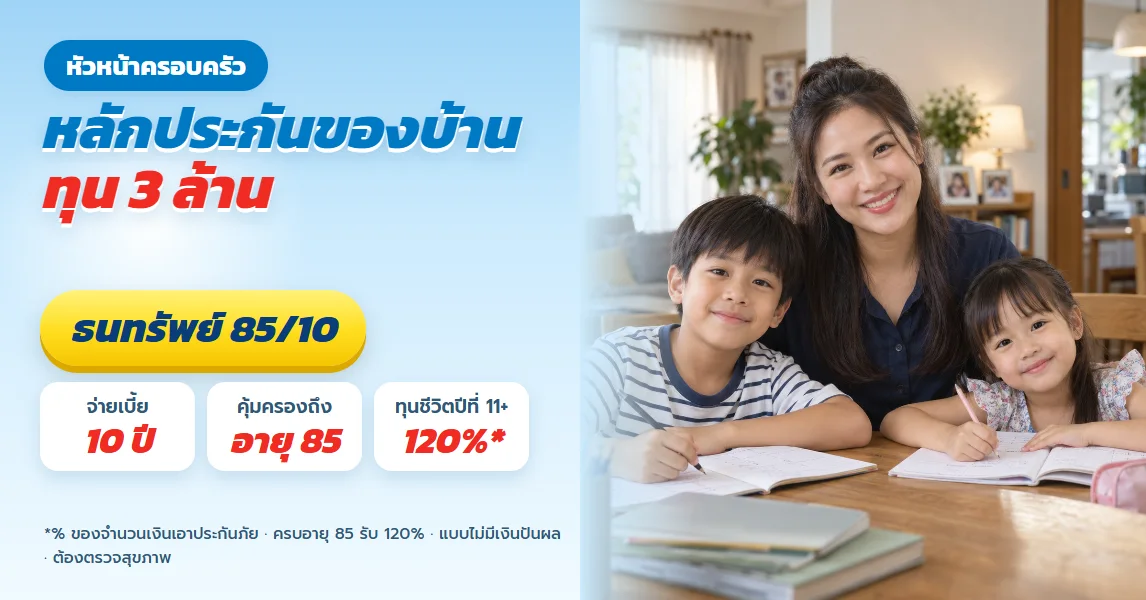
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด
ธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียด
เกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียดเกษมเกษียณ เลือกทุนตามงบรายเดือนให้จ่ายต่อไหวจนถึงอายุ 60 — เกษมเกษียณ ไทยประกันชีวิต
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้