เลกาซี ฟิต เฟิร์ม 80/8 ไทยประกันชีวิต สำหรับเจ้าของธุรกิจ เตรียมเงินสดให้ครอบครัวและกิจการไปต่อได้ ทุนชีวิตถึง 800%
คู่มือ เลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจ ทุนชีวิตเพิ่มทุกปีจนถึง 800% เงินคืนทุกปี ได้คืนรวมถ้ายกเลิก และภาษีในปีที่กำไรดี
เลกาซี ฟิต เฟิร์ม 80/8 ไทยประกันชีวิต สำหรับเจ้าของธุรกิจที่ต้องการเตรียมเงินสดให้ครอบครัวและกิจการเดินต่อ เนื้อหานี้ชวนดูประกันเจ้าของธุรกิจผ่านภาระจริง ทั้งหนี้ที่เจ้าของค้ำไว้ เงินเดือนพนักงาน และช่วงเปลี่ยนคนดูแลกิจการ พร้อมอธิบาย เลกาซี ฟิต เฟิร์ม 80/8 ทุนชีวิต เงินสดส่งต่อธุรกิจ และประกันจ่าย 8 ปีจากตัวเลขในใบเสนอขาย
กิจการอาจมีทรัพย์สินอยู่มาก แต่ทรัพย์สินเหล่านั้นไม่ได้เปลี่ยนเป็นเงินสดได้ทันที สต๊อกต้องมีคนขาย เครื่องจักรมีหน้าที่ผลิต ที่ดินต้องใช้เวลาโอน และลูกหนี้การค้าอาจยังไม่ถึงกำหนดชำระ ถ้าเจ้าของซึ่งเป็นคนตัดสินใจหลักจากไป ครอบครัวจึงอาจต้องรับภาระที่มาถึงก่อนเงินจากธุรกิจ
เลกาซี ฟิต เฟิร์ม 80/8 แยกเงินก้อนสำหรับครอบครัวออกจากทรัพย์สินหมุนเวียนของกิจการ ผู้เอาประกันชำระเบี้ย 8 ปี รับเงินคืนทุกปี และมีความคุ้มครองชีวิตเพิ่มตามปีกรมธรรม์จนถึง 800% ของทุน ตัวเลขหลักในบทความเป็นกรณีชายอายุ 40 ปี ทุน 100,000 บาท เบี้ยปีละ 78,202 บาท ชำระรวม 625,616 บาทตามเอกสารของบริษัท
ก่อนเลือกทุน ต้องแยกสิ่งที่กิจการมีออกจากเงินที่บ้านต้องใช้
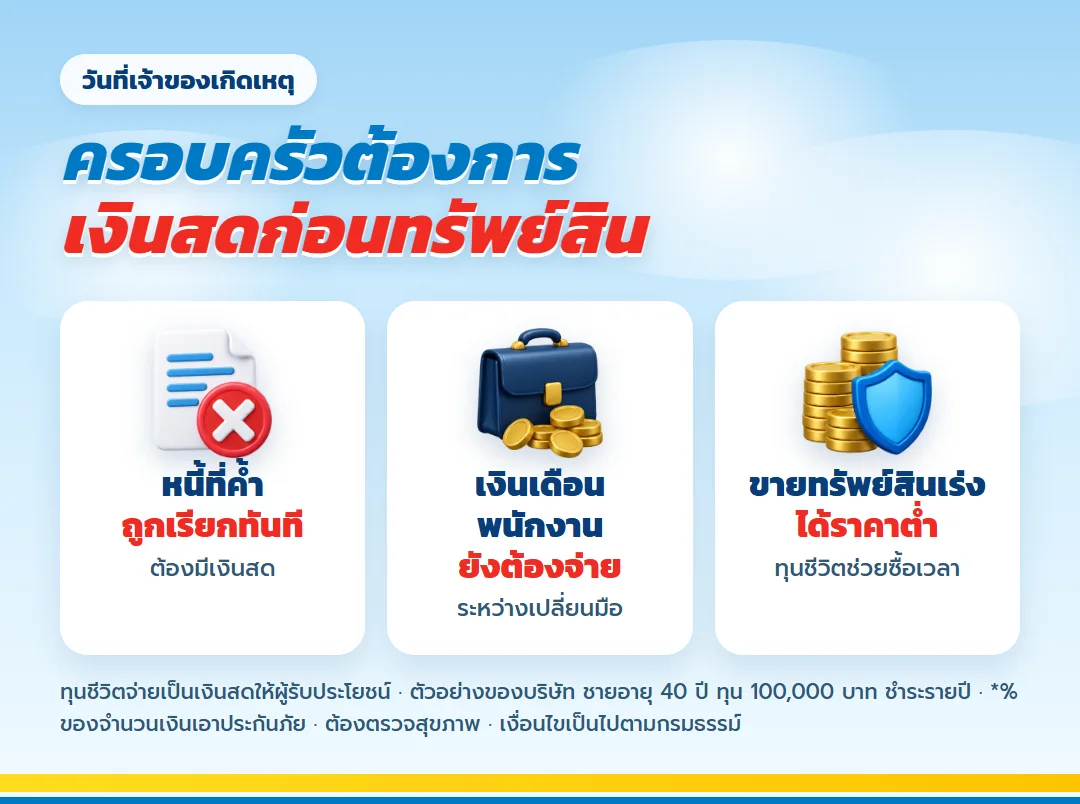
คำถามแรกไม่ใช่ธุรกิจมีมูลค่าเท่าไร แต่คือวันที่รายได้จากเจ้าของหยุดลง เงินสดส่วนไหนต้องพร้อมก่อน รายการเร่งด่วนมักเป็นหนี้ที่ผูกกับชื่อเจ้าของ เงินเดือนทีมงาน และค่าใช้จ่ายของครอบครัว ผู้รับประโยชน์ต้องใช้เงินได้โดยไม่ถูกบังคับให้ขายทรัพย์สินในจังหวะที่ยังประเมินราคาไม่เสร็จ
| โจทย์เมื่อเจ้าของไม่อยู่ | ทรัพย์สินกิจการตอบโจทย์หรือไม่ | บทบาทของเงินประกัน |
| หนี้ที่ค้ำด้วยชื่อเจ้าของ | อาจต้องขายหรือกู้เพิ่ม | เป็นเงินสดให้ผู้รับประโยชน์จัดลำดับภาระ |
| เงินเดือนพนักงาน | ยอดขายอาจสะดุดระหว่างเปลี่ยนมือ | ช่วยซื้อเวลาให้ทีมรักษาการดำเนินงาน |
| ค่าใช้จ่ายของบ้าน | ไม่ควรดึงเงินหมุนจากกิจการทันที | แยกสภาพคล่องของครอบครัวไว้ชัดเจน |
ทุนชีวิตไม่ใช่ราคาประเมินกิจการ
ทุนที่เหมาะไม่จำเป็นต้องเท่ามูลค่าธุรกิจทั้งหมด เพราะหน้าที่ของเงินก้อนนี้คือช่วยให้คนข้างหลังมีทางเลือก เจ้าของควรรวบรวมยอดหนี้ที่เกี่ยวกับตน ภาระประจำ และช่วงเวลาที่คาดว่าผู้สืบทอดจะตั้งหลักได้ แล้วจึงขอใบเสนอขายหลายระดับทุนเพื่อดูว่างบเบี้ยรับไหวเพียงใด
คนรับเงินต้องรู้หน้าที่ของเงินก้อน
การระบุผู้รับประโยชน์ควรสอดคล้องกับคนที่จะดูแลบ้านหรือจัดการภาระธุรกิจ ไม่พอเพียงแค่ใส่ชื่อไว้ในกรมธรรม์ ครอบครัวควรรู้ว่าเอกสารอยู่ที่ใด ติดต่อใคร และเงินส่วนใดตั้งใจใช้กับกิจการ การคุยเรื่องนี้ล่วงหน้าช่วยลดการตัดสินใจที่ขัดกันในวันที่ทุกคนยังตั้งตัวไม่ทัน
เส้นทางผลประโยชน์ของทุน 100,000 บาทสำหรับเจ้าของกิจการ
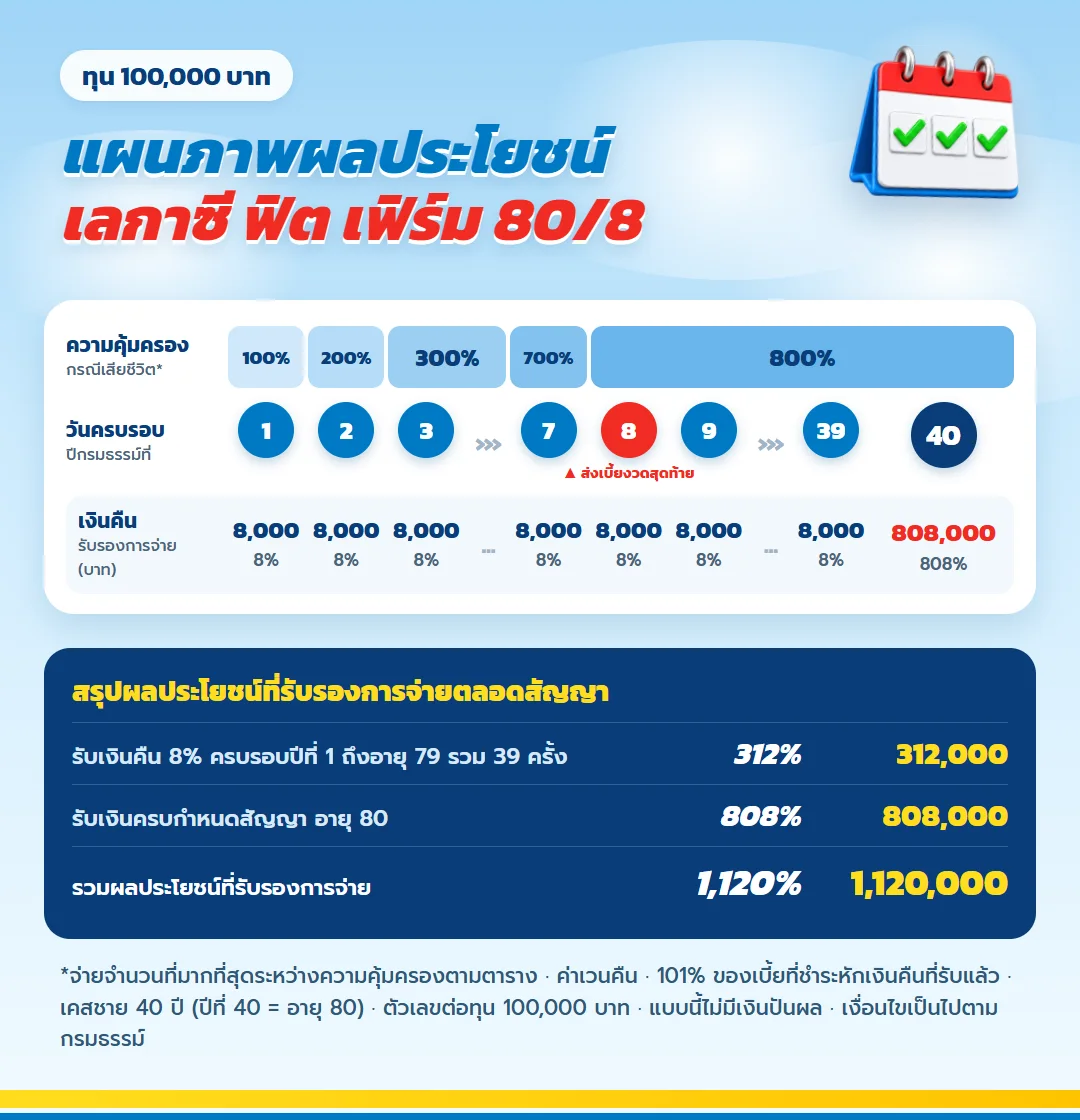
ภาพนี้สรุปกรณีชายอายุ 40 ปี ทุน 100,000 บาท ตั้งแต่ช่วงชำระเบี้ย 8 ปี เงินคืนปีละ 8,000 บาท ไปจนถึงเงินครบสัญญา 808,000 บาทเมื่ออายุ 80 เพื่อให้เจ้าของกิจการแยกเงินที่รับระหว่างทางออกจากความคุ้มครองกรณีเสียชีวิตได้ชัดเจน
กลไกของแบบนี้ให้ทั้งเงินรายปีและทุนชีวิตที่เพิ่มขึ้น
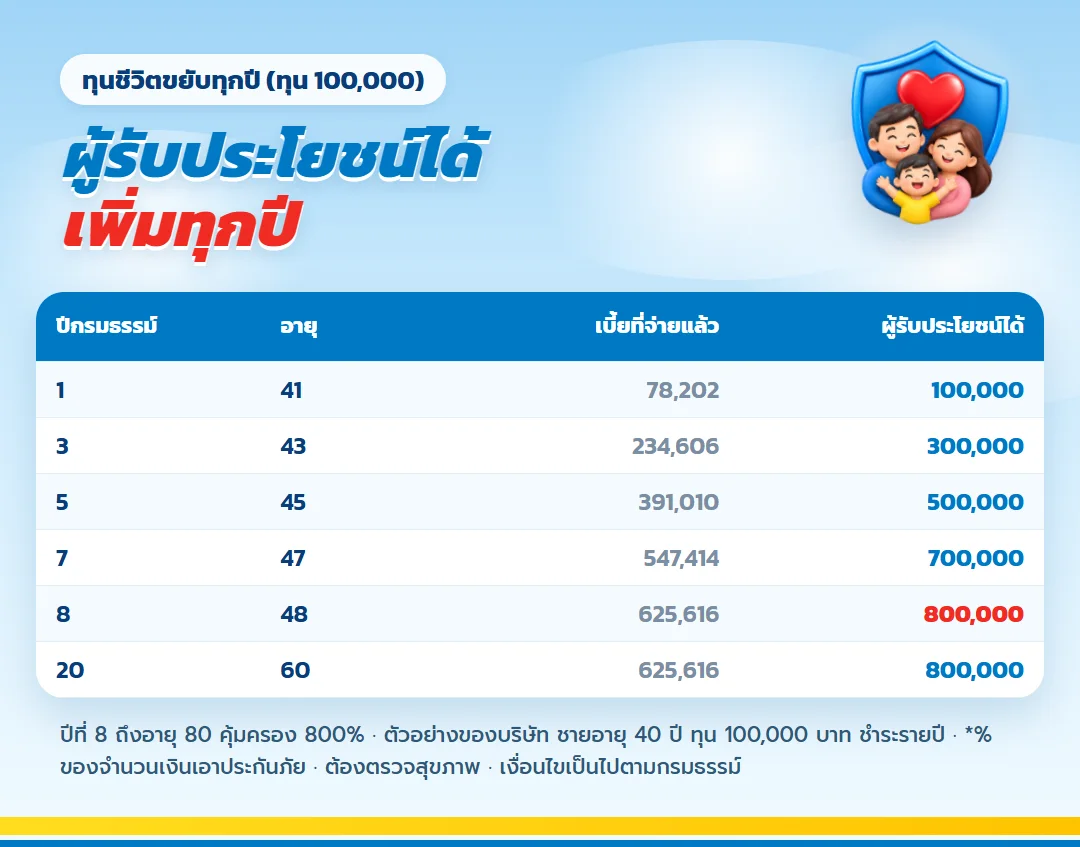
กรณีชายอายุ 40 ปี ทุน 100,000 บาท ความคุ้มครองเริ่มที่ 100,000 บาทในปีกรมธรรม์แรก แล้วเพิ่มตามลำดับจนเป็น 800,000 บาทตั้งแต่ปีที่ 8 และคงระดับนั้นถึงอายุ 80 ส่วนเบี้ยชำระปีละ 78,202 บาทจนครบ 8 ปี เงินกรณีเสียชีวิตกับเงินที่ได้รับเมื่อมีชีวิตอยู่เป็นคนละกรณี จึงไม่ควรนำมาบวกเป็นยอดเดียวกัน
| ปีกรมธรรม์ | อายุในกรณีชายอายุ 40 ปี | เบี้ยสะสม | ความคุ้มครองชีวิต |
| 1 | 41 | 78,202 | 100,000 |
| 3 | 43 | 234,606 | 300,000 |
| 5 | 45 | 391,010 | 500,000 |
| 8 | 48 | 625,616 | 800,000 |
จุดที่เจ้าของกิจการต้องอ่านให้ละเอียดคือความคุ้มครองค่อย ๆ สูงขึ้น ไม่ได้เริ่มที่ 800% ตั้งแต่วันแรก ถ้าโจทย์หลักคือหนี้ก้อนใหญ่ที่มีอยู่แล้วในวันนี้ ควรให้ตัวแทนเทียบทุนปีแรกกับยอดภาระจริงด้วย ไม่ใช่มองเฉพาะยอดตั้งแต่ปีที่ 8
เงินคืนรายปีควรมีหน้าที่แยกจากกระแสเงินสดบริษัท
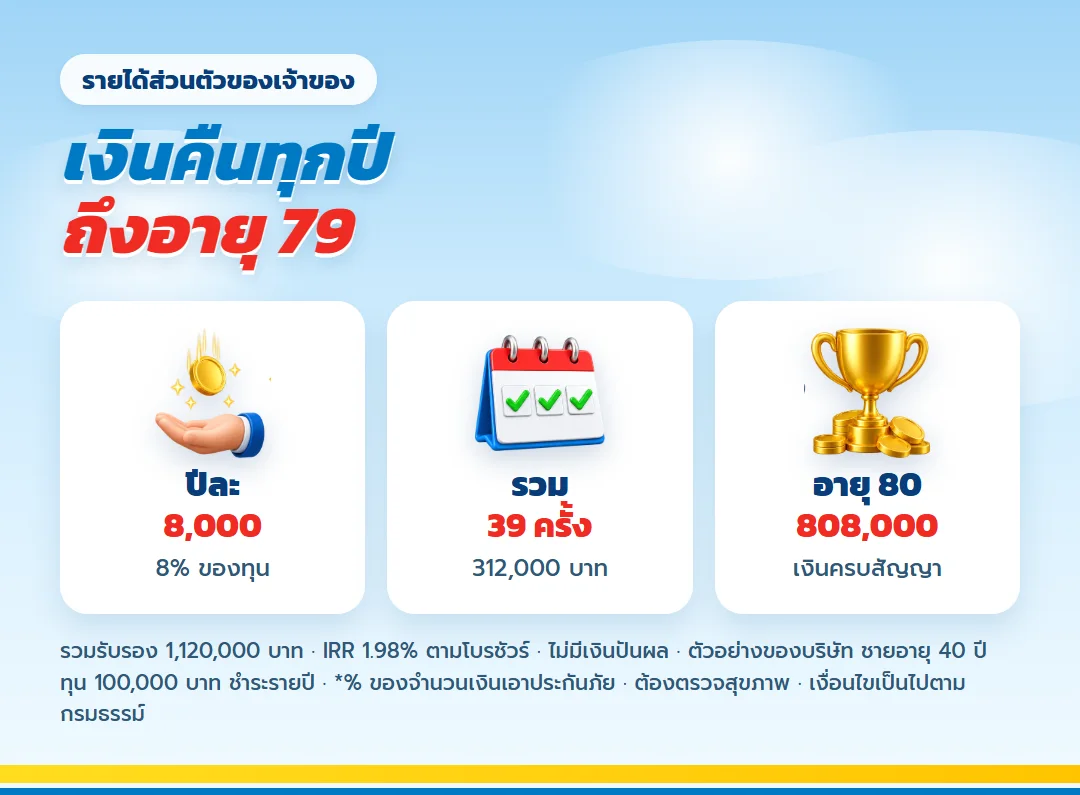
เลกาซี ฟิต เฟิร์ม 80/8 จ่ายเงินคืน 8% ของทุนทุกสิ้นปีกรมธรรม์ ตั้งแต่ปีแรกถึงอายุ 79 รวม 39 ครั้ง ในกรณีทุน 100,000 บาทจึงรับครั้งละ 8,000 บาท รวม 312,000 บาท และเมื่อครบสัญญาที่อายุ 80 รับ 808,000 บาท รวมผลประโยชน์ที่รับรองการจ่าย 1,120,000 บาท แบบนี้ไม่มีเงินปันผล
อย่านำเงินคืนไปปนกับยอดขาย
เจ้าของที่ตั้งใจใช้กรมธรรม์เพื่อครอบครัวควรแยกบัญชีรับเงินคืนจากบัญชีบริษัท เงินปีละ 8,000 บาทในกรณีทุน 100,000 บาทอาจพักไว้เป็นเงินสำรองส่วนตัวหรือใช้จ่ายตามแผนของบ้าน หากนำกลับไปหมุนในกิจการทุกปี จุดประสงค์เรื่องสภาพคล่องของครอบครัวอาจหายไปโดยไม่รู้ตัว
ครบสัญญาแล้วเงินกลับมาหาเจ้าของ
ถ้าผู้เอาประกันมีชีวิตถึงอายุ 80 เงินครบสัญญา 808% ของทุนจะจ่ายให้ผู้เอาประกัน ไม่ใช่ผู้รับประโยชน์โดยอัตโนมัติ เจ้าของจึงต้องวางแผนต่อว่าจะเก็บใช้เองหรือส่งต่อด้วยวิธีใด การมีกรมธรรม์ไม่ได้แทนเอกสารจัดการทรัพย์สินทุกอย่าง แต่ช่วยเพิ่มเงินสดอีกก้อนในช่วงที่เจ้าของอาจหยุดบริหารกิจการแล้ว
ทดสอบงบ 8 ปีด้วยปีที่ยอดขายไม่เป็นใจ
คำว่าแผนชำระสั้นไม่ได้แปลว่าเบี้ยเบา กรณีชายอายุ 40 ปี ทุน 100,000 บาทต้องจ่ายปีละ 78,202 บาทต่อเนื่อง 8 ปี การประเมินจากปีที่กำไรดีที่สุดอาจทำให้ตั้งทุนสูงเกินไป ควรดูปีที่ยอดขายต่ำและถามว่าถ้ารายรับเจ้าของลดลง ยังชำระโดยไม่ดึงเงินเดือนพนักงานหรือเงินซื้อวัตถุดิบได้หรือไม่
| เงินที่ต้องกัน | คำถามสำหรับเจ้าของ | สัญญาณว่าควรลดทุน |
| เบี้ยประกัน | จ่ายได้จากรายได้ส่วนตัวหรือไม่ | ต้องรอเก็บเงินจากลูกค้าเพื่อจ่ายเบี้ย |
| เงินสำรองบ้าน | ยังเหลือเมื่อยอดขายลดหรือไม่ | ต้องใช้เงินคืนแทนค่าใช้จ่ายประจำ |
| ทุนหมุนเวียนกิจการ | แยกจากเบี้ยได้จริงหรือไม่ | ต้องชะลอการซื้อของหรือจ่ายคู่ค้า |
การลดทุนให้สอดคล้องกับกระแสเงินสดอาจดีกว่าฝืนทุนสูงแล้วเวนคืนกลางทาง ประกันจ่าย 8 ปีเหมาะกับเจ้าของที่มองเห็นแหล่งจ่ายเบี้ยชัด และมีเงินสำรองแยกจากเงินดำเนินงานแล้ว เงินคืนรายปีช่วยเสริมสภาพคล่องได้ แต่ไม่ควรถูกนับเป็นเงินสำหรับจ่ายเบี้ยก่อนที่จะได้รับจริง
ทางออกกลางสัญญามีต้นทุนที่ต้องเห็นก่อนเซ็น
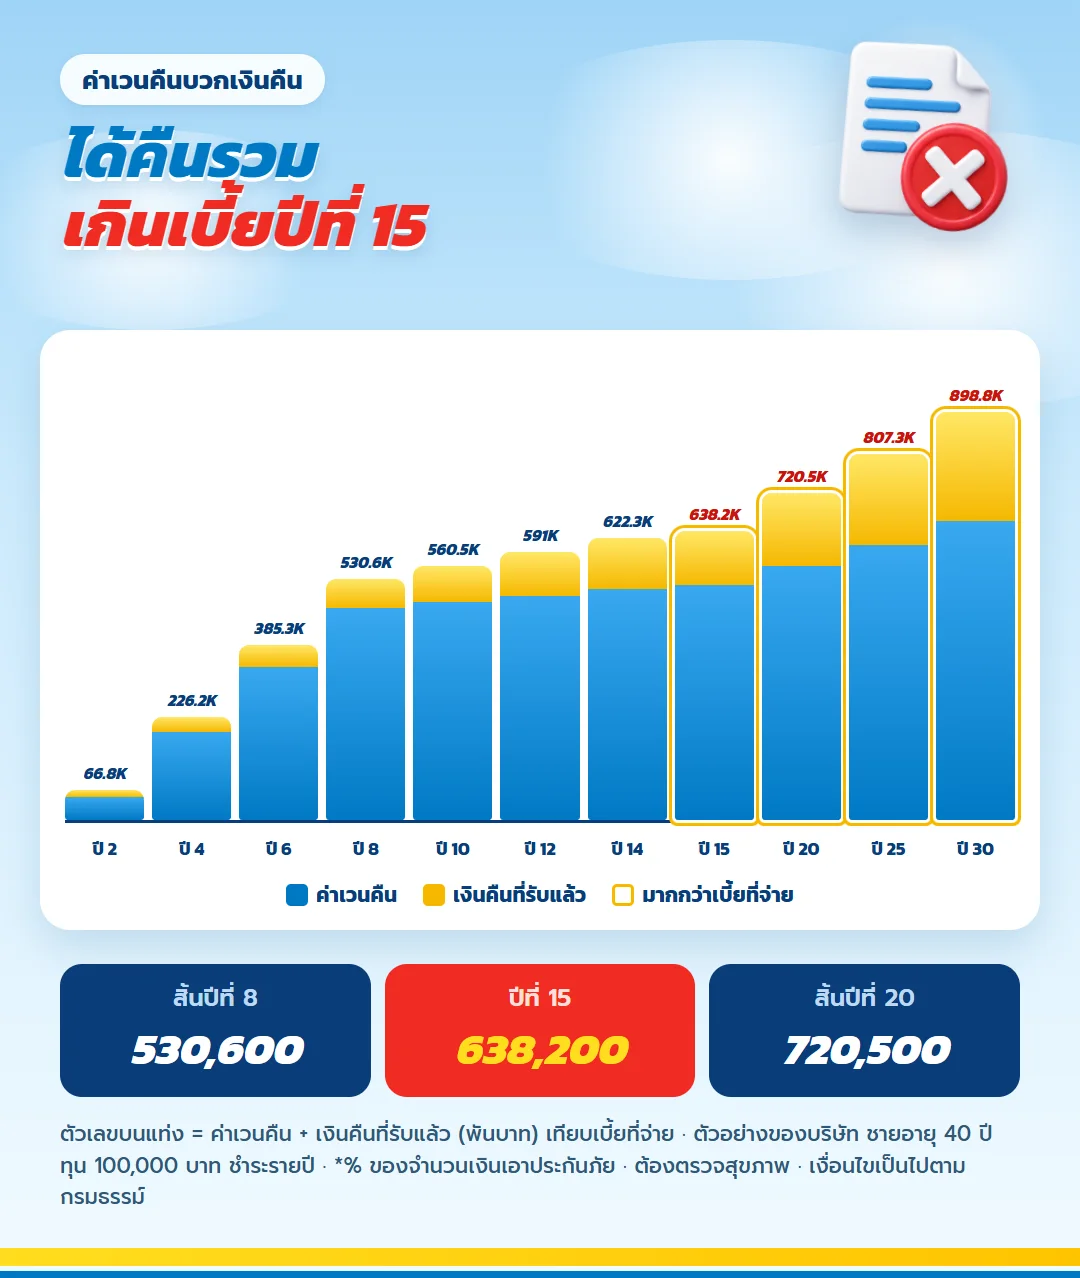
ถ้าต้องยุติกรมธรรม์ ผู้เอาประกันได้รับมูลค่าเวนคืนและความคุ้มครองสิ้นสุด ตัวเลขกรณีชายอายุ 40 ปี ทุน 100,000 บาทแสดงว่าเมื่อสิ้นปีที่ 8 เบี้ยสะสม 625,616 บาท ขณะที่ค่าเวนคืนรวมเงินคืนที่รับแล้วเป็น 530,600 บาท ยอดดังกล่าวมากกว่าเบี้ยครั้งแรกเมื่อสิ้นปีที่ 15 ซึ่งได้คืนรวม 638,200 บาท
| สิ้นปีกรมธรรม์ | เบี้ยที่ชำระแล้ว | ค่าเวนคืนรวมเงินคืน | มุมตัดสินใจของกิจการ |
| 8 | 625,616 | 530,600 | จ่ายเบี้ยครบแล้ว แต่ยังไม่ควรคิดว่าเป็นเงินหมุน |
| 10 | 625,616 | 560,500 | การเวนคืนยังทำให้ทุนชีวิตหายไป |
| 15 | 625,616 | 638,200 | ตัวเลขมากกว่าเบี้ย แต่ต้องเทียบกับเป้าหมายส่งต่อ |
| 20 | 625,616 | 720,500 | ควรดูตารางจริงก่อนเปลี่ยนแผน |
แม้กรมธรรม์อาจใช้สิทธิกู้ตามเงื่อนไขได้ การกู้มีผลต่อยอดผลประโยชน์ จึงควรถามยอดชำระคืนและผลที่เกิดกับผู้รับประโยชน์ก่อนใช้ทางเลือกนี้ หากธุรกิจต้องหยิบเงินประกันมาแก้ปัญหาหมุนเวียนบ่อย แปลว่าโครงสร้างเงินสำรองของกิจการควรถูกแก้แยกต่างหาก
สิทธิภาษีเป็นประโยชน์ประกอบ ไม่ใช่เหตุผลหลักของทุน
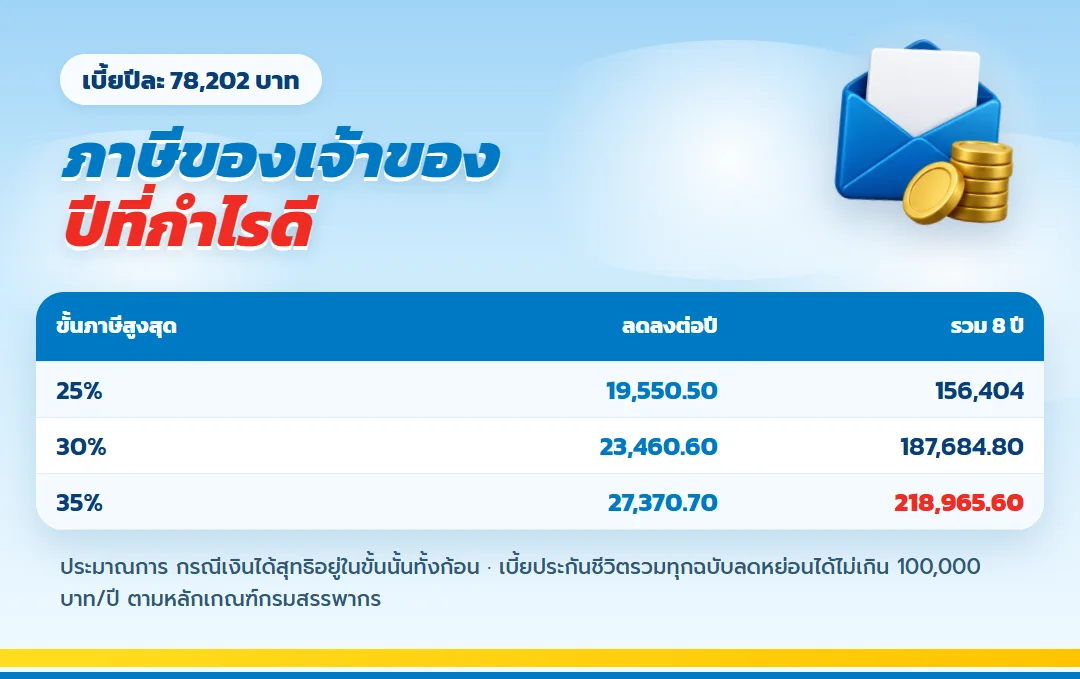
เบี้ยประกันชีวิตใช้สิทธิลดหย่อนตามจำนวนที่จ่ายจริง เมื่อรวมกับกรมธรรม์อื่นแล้วไม่เกิน 100,000 บาทต่อปี ตัวอย่างเดิมระบุผู้มีฐานภาษี 35% ซึ่งจ่ายเบี้ย 78,202 บาท ลดภาษีได้ปีละ 27,370.70 บาท และรวม 218,965.60 บาทตลอด 8 ปี ดูเงื่อนไขปัจจุบันได้ที่ กรมสรรพากร
สิทธินี้เป็นของบุคคลตามหลักเกณฑ์ภาษี ไม่ใช่ข้อสรุปว่าบริษัทนำเบี้ยไปหักรายจ่ายได้ เจ้าของควรให้ผู้ทำบัญชีตรวจรูปแบบผู้ชำระเบี้ย ผู้เอาประกัน และผลทางบัญชีก่อนใช้เงินนิติบุคคล การตัดสินใจเลือกทุนควรเริ่มจากความต้องการคุ้มครองและกำลังจ่าย แล้วจึงนำภาษีมาประกอบ
เงื่อนไขรับประกันต้องเตรียมมากกว่าตัวเลขยอดขาย
เอกสารของบริษัทระบุอายุรับตั้งแต่ 1 เดือนถึง 65 ปี และทุนเริ่มต้น 100,000 บาท ผู้สมัครต้องตอบคำถามสุขภาพและอาจตรวจสุขภาพตามเกณฑ์ การมีรายได้รองรับเบี้ยไม่ได้หมายความว่าจะรับประกันได้ทันที บริษัทพิจารณาข้อมูลสุขภาพ อาชีพ และทุนรวมก่อนออกกรมธรรม์
ข้อมูลที่ควรส่งให้ตัวแทนตั้งแต่ต้น
- อายุ เพศ อาชีพ และหน้าที่จริงในกิจการ
- ทุนประกันที่มีอยู่และผู้รับประโยชน์ปัจจุบัน
- ยอดภาระที่ครอบครัวต้องรับหากเจ้าของจากไป
- งบเบี้ยที่จ่ายได้ต่อเนื่องโดยไม่ใช้เงินหมุนบริษัท
เมื่อตัวแทนได้รับข้อมูลครบ ควรขอใบเสนอขายที่แสดงเบี้ย เงินคืน ความคุ้มครองแต่ละปี มูลค่าเวนคืน และเงินครบสัญญาในทุนเดียวกัน เจ้าของจึงจะเทียบได้ว่าทุนชีวิตช่วงต้นเพียงพอหรือไม่ และเงินปีละก้อนตอบโจทย์ส่วนตัวจริงหรือเปล่า
เรื่องที่ทำให้แผนธุรกิจสะดุดมักเกิดนอกกรมธรรม์
เลกาซี ฟิต เฟิร์ม 80/8 ไม่ได้จัดหาผู้สืบทอด ไม่ได้ตีราคาหุ้น และไม่ได้กำหนดว่าใครมีอำนาจลงนามแทนเจ้าของ เงินสดช่วยลดแรงกดดัน แต่กิจการยังต้องมีเอกสารอำนาจ หน้าที่ของหุ้นส่วน และแผนสื่อสารกับลูกค้า หากขาดส่วนเหล่านี้ ครอบครัวอาจมีเงินแต่ยังเดินธุรกิจต่อไม่ได้
อีกความเสี่ยงคือเลือกทุนจากหนี้วันนี้แล้วไม่ทบทวน ธุรกิจอาจขยาย หนี้อาจลด หรือครอบครัวอาจมีผู้รับภาระคนใหม่ ควรกลับมาดูผู้รับประโยชน์และเป้าหมายเงินสดเมื่อโครงสร้างบริษัทเปลี่ยน การทบทวนไม่ได้แปลว่าต้องยกเลิกกรมธรรม์เดิม แต่อาจทำให้รู้ว่าต้องจัดเงินส่วนอื่นเพิ่มหรือไม่
คำถามที่เจ้าของกิจการควรถามก่อนลงชื่อ
เลกาซี ฟิต เฟิร์ม 80/8 ใช้แทนประกันสินเชื่อได้หรือไม่
กรมธรรม์จ่ายผลประโยชน์ให้ผู้รับประโยชน์ตามเงื่อนไข ไม่ได้ผูกการชำระกับเจ้าหนี้โดยตรง ครอบครัวอาจนำเงินไปจัดการหนี้ได้ แต่ควรแยกหน้าที่นี้จากสัญญาคุ้มครองสินเชื่อให้ชัด
ถ้าเจ้าของอายุ 50 ปี ยังขอใบเสนอขายได้ไหม
ขอได้ เพราะเอกสารระบุอายุรับถึง 65 ปี ตัวอย่างชายอายุ 50 ปี ทุน 100,000 บาทมีเบี้ยปีละ 89,355 บาท ผลรับประกันใช้หลักเดียวกัน แต่ต้องผ่านการพิจารณาของบริษัท
เงินคืน 8,000 บาทของทุน 100,000 บาทรับเป็นรายเดือนได้หรือไม่
บริษัทจ่ายตามรอบรายปี ผู้เอาประกันจะนำไปแบ่งใช้รายเดือนเองหรือคงไว้กับบริษัทตามทางเลือกที่มีได้ ควรตรวจวิธีรับเงินในใบเสนอขายอีกครั้ง
ถ้าเลิกกิจการแล้วกรมธรรม์ยังอยู่ต่อได้ไหม
กรมธรรม์เป็นสัญญาของผู้เอาประกันตามเงื่อนไข ไม่ได้สิ้นสุดเพราะกิจการปิด แต่ผู้เอาประกันยังต้องชำระเบี้ยที่เหลือและควรทบทวนผู้รับประโยชน์กับวัตถุประสงค์ใหม่
ทุนชีวิต 800% เริ่มทันทีหรือไม่
ไม่เริ่มทันที กรณีชายอายุ 40 ปี ทุน 100,000 บาท ความคุ้มครองเริ่ม 100% ในปีแรก เพิ่มตามปีกรมธรรม์ และเป็น 800% ตั้งแต่ปีที่ 8 ถึงอายุ 80
เปลี่ยนโจทย์ของธุรกิจให้เป็นใบเสนอขายที่อ่านตัดสินใจได้
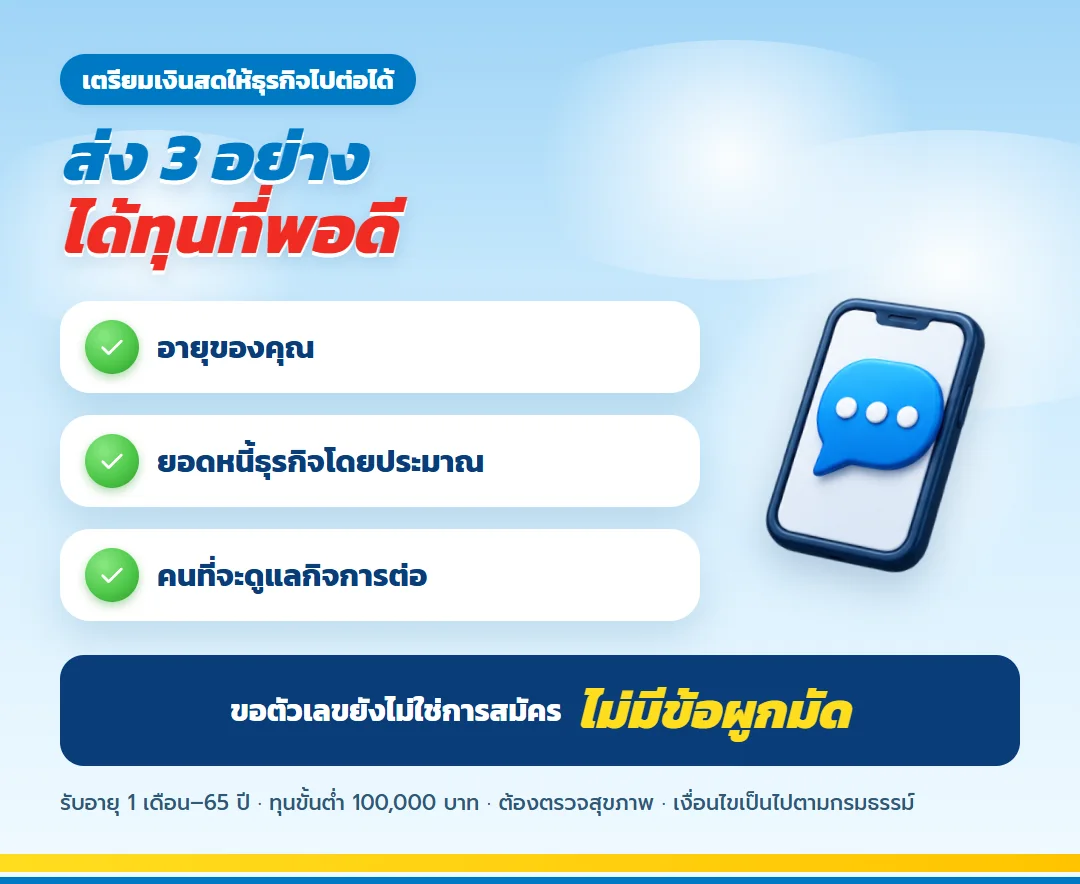
ก่อนขอตัวเลข ให้เตรียมอายุ ยอดหนี้ที่เกี่ยวกับเจ้าของ คนซึ่งจะดูแลกิจการต่อ และงบเบี้ยที่จ่ายได้ในปีรายได้ต่ำ ตัวแทนสามารถจัดใบเสนอขาย เลกาซี ฟิต เฟิร์ม 80/8 หลายทุนให้เทียบกันได้ การอ่านควรดูความคุ้มครองตั้งแต่ปีแรก ไม่ใช่เฉพาะยอดสูงสุด และต้องมองเงินคืนแยกจากเงินกรณีเสียชีวิต
ประกันเจ้าของธุรกิจทำงานได้ดีเมื่อเป็นส่วนหนึ่งของแผนส่งต่อที่มีผู้รับผิดชอบชัด มีเงินสำรองกิจการ และมีเอกสารภายในพร้อม หากต้องการตรวจว่าทุน 100,000 บาทในตัวอย่างควรเพิ่มหรือลดอย่างไร ให้ขอใบเสนอขายจากตัวแทนด้วยข้อมูลของคุณก่อนตัดสินใจสมัคร
แบบนี้ยังไม่ยืนยันช่องทางทำประกันออนไลน์ ผู้สนใจควรติดต่อตัวแทนเพื่อสอบถามขั้นตอน ตอบคำถามสุขภาพ และขอใบเสนอขายก่อนสมัคร
ทำประกันออนไลน์ เลกาซี ฟิต เฟิร์ม 80/8 มีขั้นตอนอะไรบ้าง
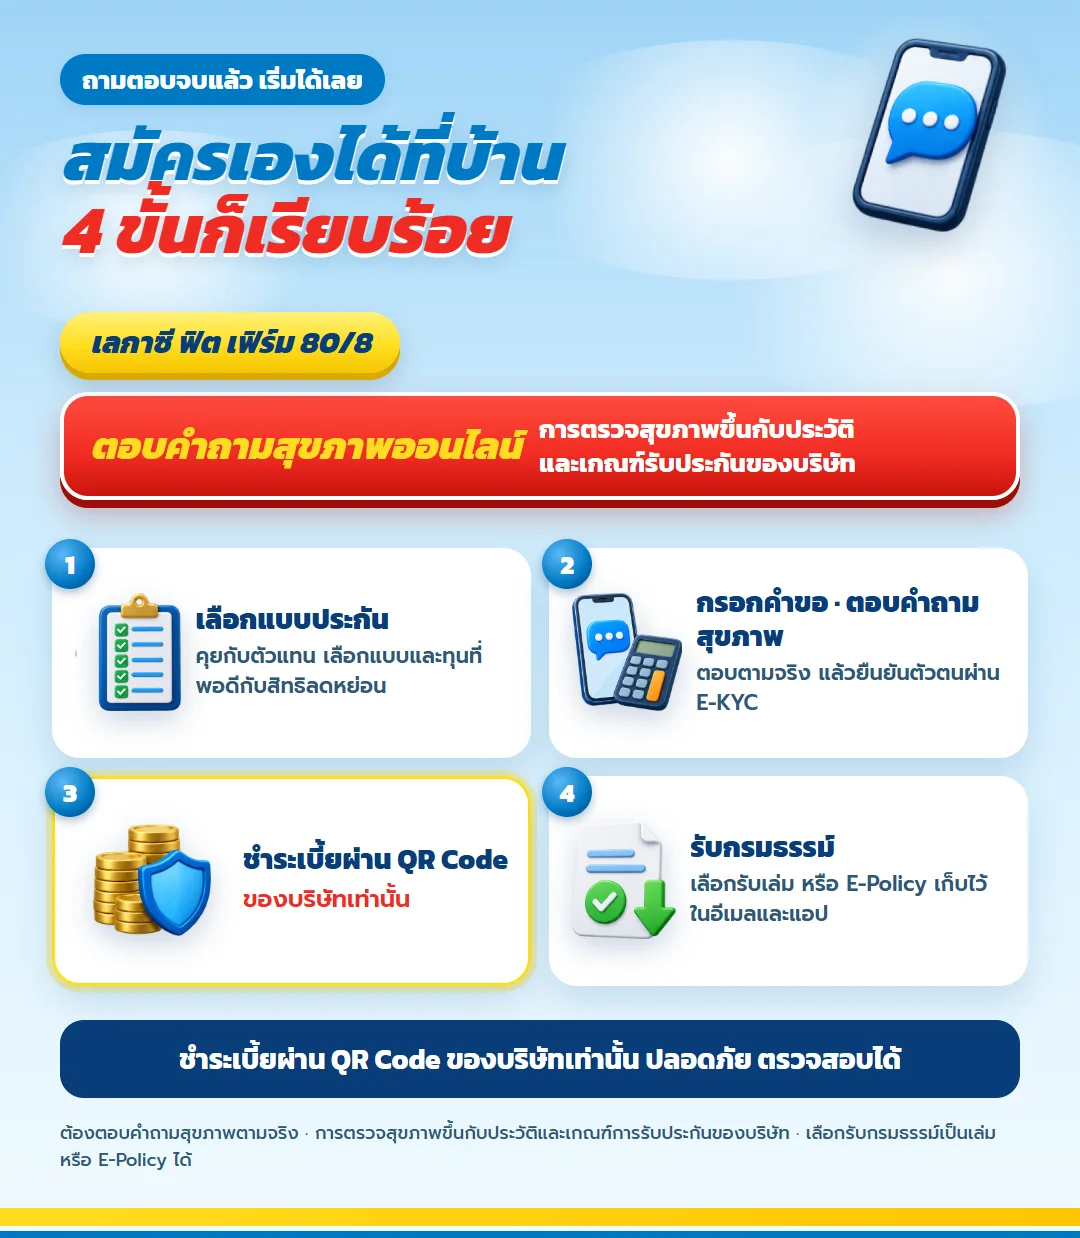
การสมัคร เลกาซี ฟิต เฟิร์ม 80/8 เริ่มจากกรอกคำขอและตอบคำถามสุขภาพให้ครบ แล้วยืนยันตัวตนผ่าน E-KYC บริษัทจะพิจารณาจากคำตอบและประวัติว่าต้องขอข้อมูลหรือตรวจสุขภาพเพิ่มเติมหรือไม่ ชำระเบี้ยผ่าน QR Code ของบริษัทเท่านั้น
แบบประกันอื่นที่ผู้คนสนใจ
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียด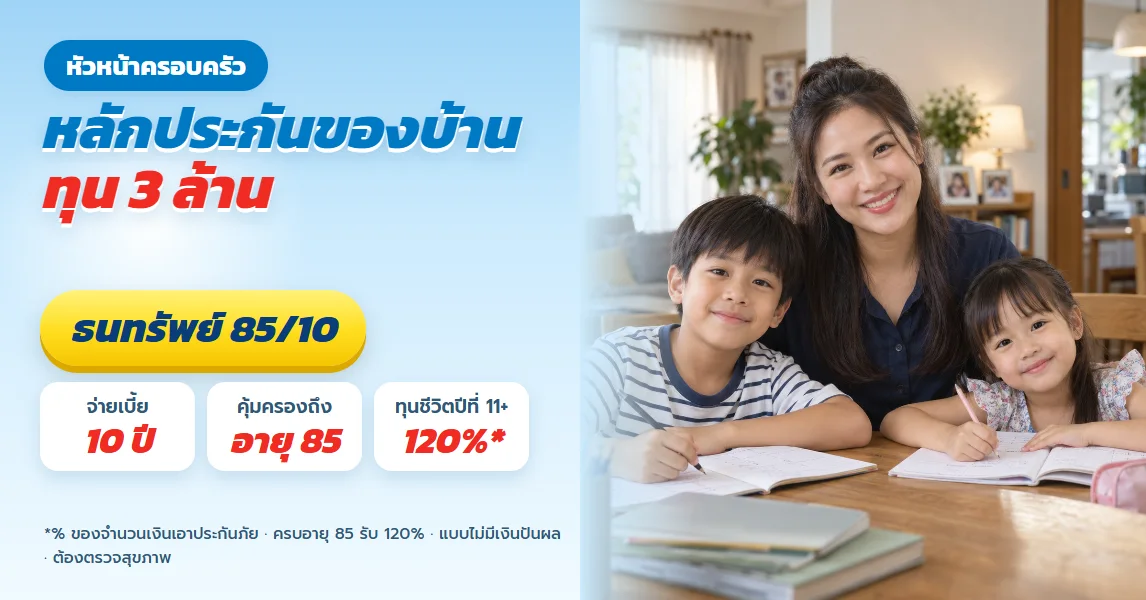
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียด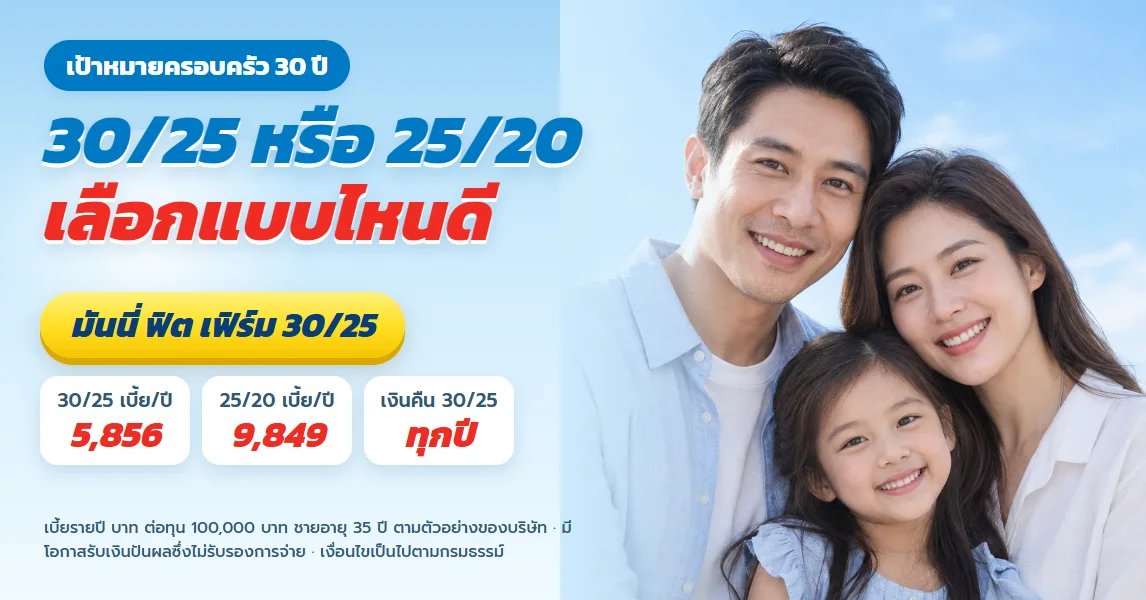
มันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียด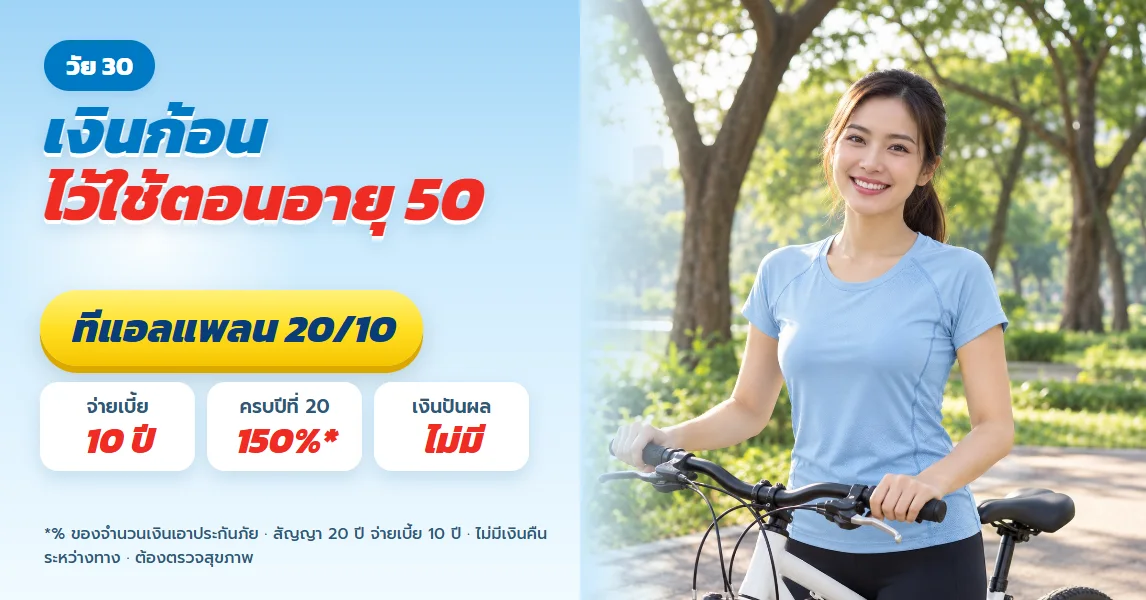
ทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียด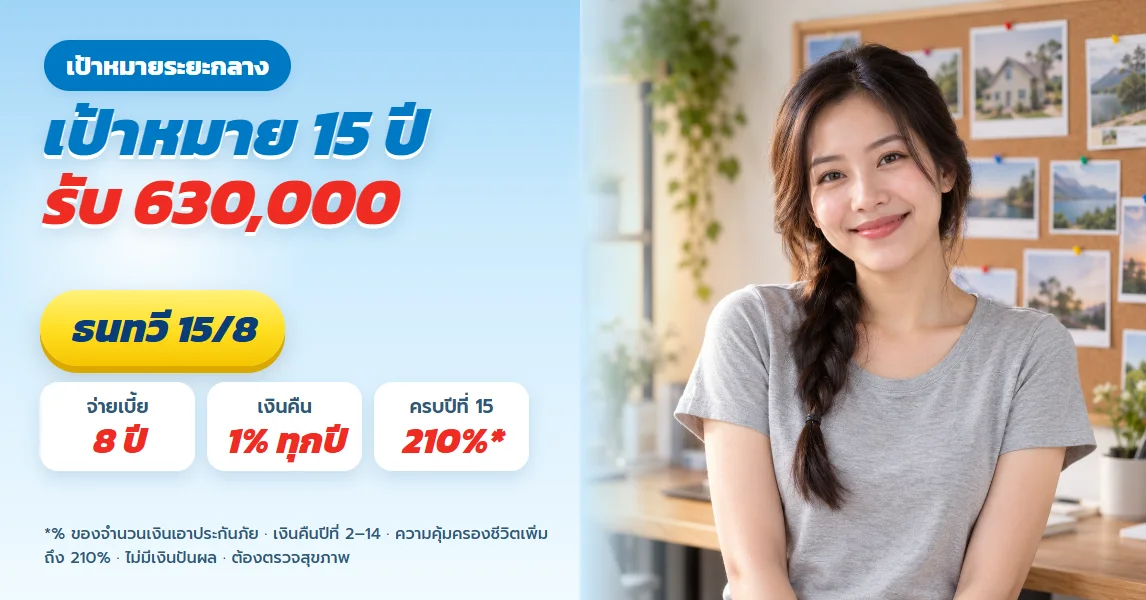
ธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 ไทยประกันชีวิต สำหรับครอบครัววัยสร้างฐานะ วางทุนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 ไทยประกันชีวิต แยกเงินรับรองกับเงินปันผลให้ชัด สำหรับครอบครัวที่เพิ่งมีลูก
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัว ทุน 3 ล้านจากใบเสนอขายจริง ทุนชีวิต 3,600,000 ถึงอายุ 85 | ไทยประกันชีวิต
ดูรายละเอียดมันนี่ ฟิต เฟิร์ม 30/25 หรือ 25/20 เลือกแบบไหนดีสำหรับเป้าหมายครอบครัว 30 ปี | ไทยประกันชีวิต
ดูรายละเอียดทีแอลแพลน 20/10 ไทยประกันชีวิต สำหรับคนวัย 30 สร้างเงินก้อน 450,000 ไว้ใช้ตอนอายุ 50
ดูรายละเอียดธนทวี 15/8 ไทยประกันชีวิต สำหรับเป้าหมายการเงินระยะกลาง 15 ปี ทุน 300,000 รับ 630,000
ดูรายละเอียดคุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้