เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้หญิงวัย 40 วางรายได้หลังเกษียณที่โตตามอายุ เงินคืน 15% 20% 25% พร้อมลดหย่อนภาษี
คู่มือ เลกาซี ฟิต รีไทร์ 99/10 สำหรับผู้หญิงวัย 40 ที่อยากได้รายได้หลังเกษียณเพิ่มตามอายุ ดูเงินคืนขั้นบันได เคสใบเสนอขายจริง ภาษีที่ลดได้ และค่าเวนคืน
ผู้หญิงไทยอายุยืนกว่าผู้ชายโดยเฉลี่ย และค่าใช้จ่ายช่วงอายุมากมักสูงกว่าช่วงต้นของการเกษียณ ทั้งค่าดูแลสุขภาพ ค่าผู้ช่วยในบ้าน และค่าเดินทางไปหาหมอ แผนเกษียณที่ให้เงินเท่ากันทุกปีจึงมักตึงที่สุดตอนที่เราต้องใช้มากที่สุด
บทความนี้เขียนให้ผู้หญิงวัยสี่สิบที่อยากวางรายได้ยามเกษียณให้เพิ่มขึ้นตามอายุ และใช้เบี้ยลดหย่อนภาษีระหว่างที่ยังทำงาน โดยดู เลกาซี ฟิต รีไทร์ 99/10 ผ่านเคสที่ตรงกับผู้อ่านพอดี
ตัวเลขทั้งหมดมาจากใบเสนอขายจริงของไทยประกันชีวิต กรณีผู้หญิงอายุ 40 ปี ทุนประกัน 300,000 บาท เบี้ยปีละ 100,230 บาท ชำระ 10 ปี รวม 1,002,300 บาท เป็นตัวเลขของผู้หญิงอายุ 40 ปีจริง ไม่ได้ปรับจากเพศหรืออายุอื่น
ทำไมรายได้หลังเกษียณควรโตตามอายุ
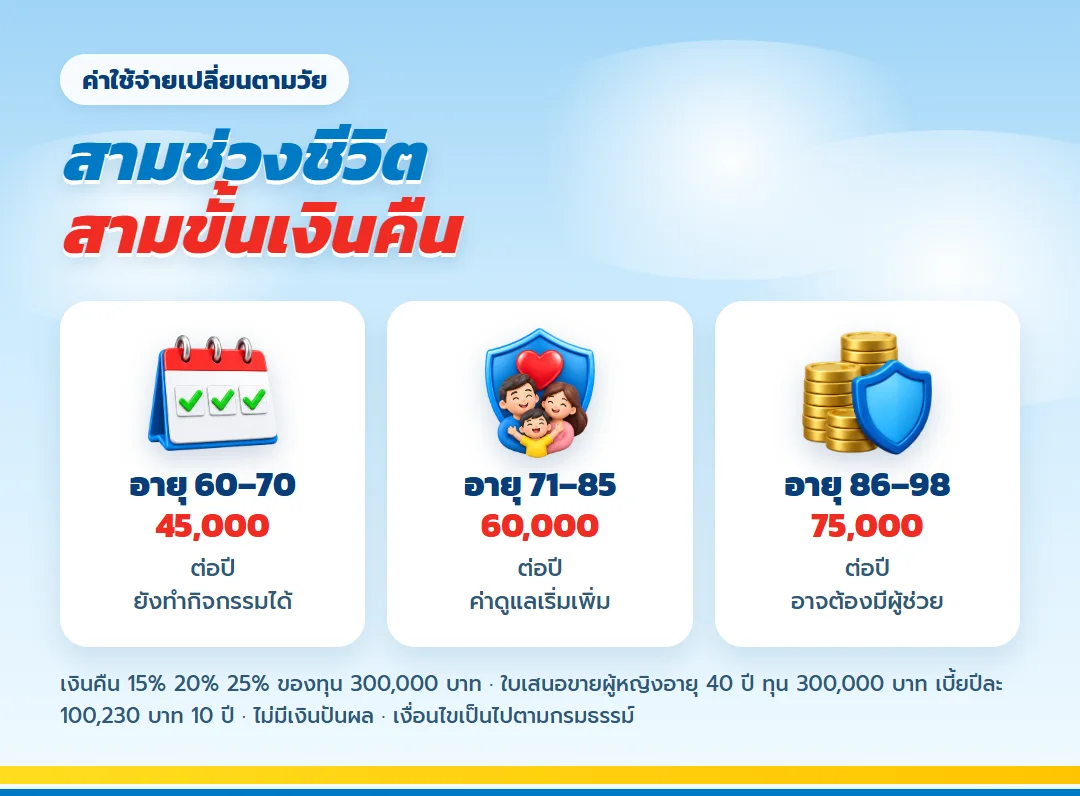
ช่วงต้นของการเกษียณ หลายคนยังแข็งแรง เดินทางได้ ใช้จ่ายเป็นปกติ พอเข้าสู่วัยเจ็ดสิบและแปดสิบ ค่าใช้จ่ายเปลี่ยนหน้าตา จากค่าเที่ยวเป็นค่ายาและค่าคนดูแล ซึ่งมักแพงกว่าเดิม ผู้หญิงที่อยู่คนเดียวในช่วงท้ายยิ่งต้องเตรียมส่วนนี้ด้วยตัวเอง
- อายุ 60–70: ยังทำกิจกรรมได้ ค่าใช้จ่ายใกล้เคียงตอนทำงาน
- อายุ 71–85: ค่ารักษาและค่าดูแลเริ่มเพิ่ม
- อายุ 86 ขึ้นไป: อาจต้องมีผู้ช่วยดูแลประจำ
เงินคืนขั้นบันได 15% 20% 25%
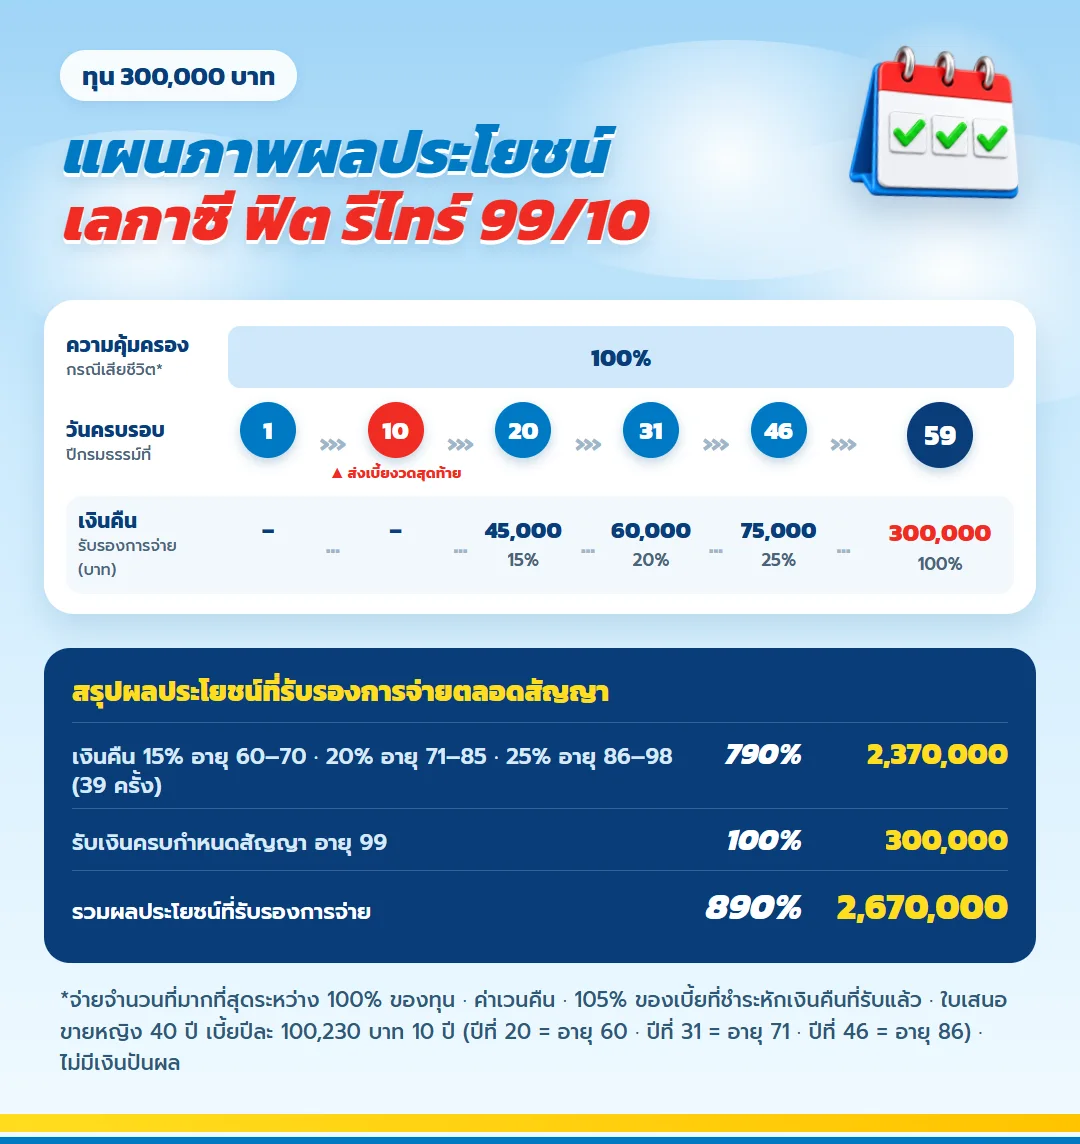
เลกาซี ฟิต รีไทร์ 99/10 ออกแบบเงินคืนให้ขยับขึ้นสองครั้ง ตรงกับสามช่วงชีวิตข้างบน เคสทุน 300,000 บาทได้ดังนี้
| ช่วงชีวิต | อัตราเงินคืน | ต่อปี | เฉลี่ยต่อเดือน |
| อายุ 60–70 | 15% ของทุน | 45,000 | 3,750 |
| อายุ 71–85 | 20% ของทุน | 60,000 | 5,000 |
| อายุ 86–98 | 25% ของทุน | 75,000 | 6,250 |
ยิ่งอายุยืน ยิ่งได้รับมาก เงินคืนรวม 39 งวดเท่ากับ 2,370,000 บาท และถ้าอยู่ถึงอายุ 99 รับทุนคืนอีก 300,000 บาท ทุกก้อนรับรองตามกรมธรรม์ แบบนี้ไม่มีเงินปันผลที่ต้องลุ้น
เคสผู้หญิงอายุ 40 ทุน 300,000 บาท
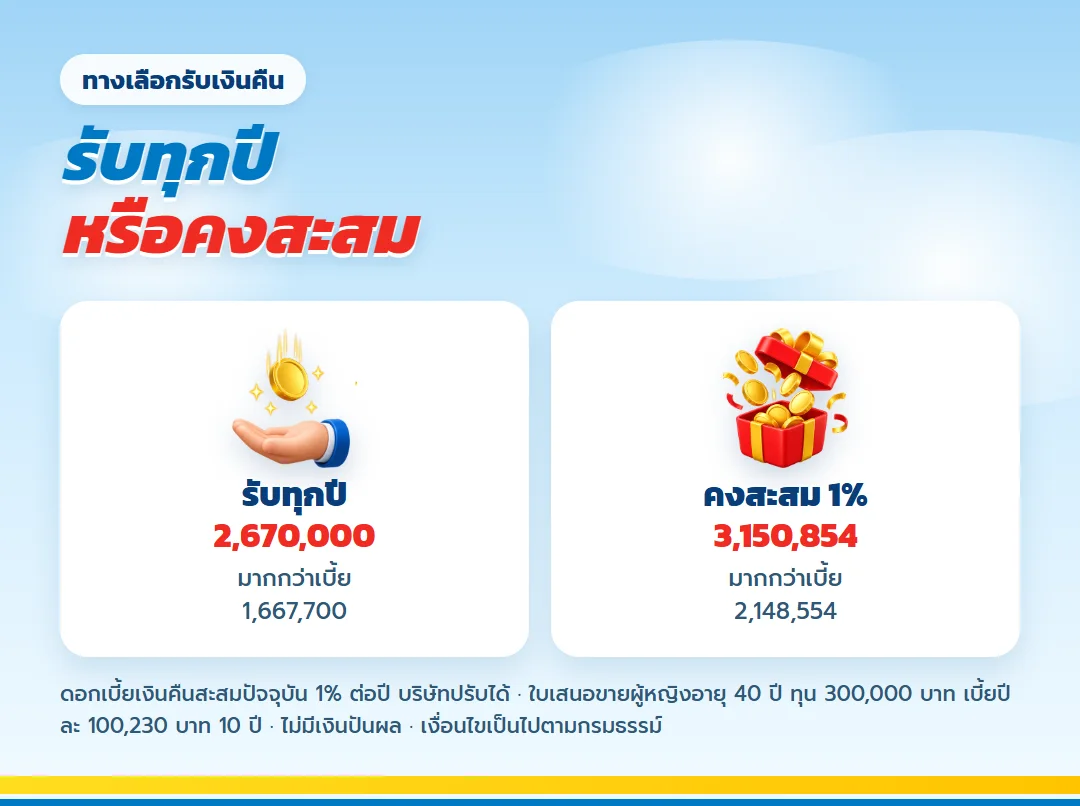
จ่ายเบี้ยปีละ 100,230 บาท 10 ปี รวม 1,002,300 บาท รวมรับทั้งสัญญา 2,670,000 บาท มากกว่าเบี้ย 1,667,700 บาท ผลตอบแทนเฉลี่ยต่อปี 2.70% ถ้าไม่ต้องใช้เงินคืนช่วงไหน เลือกคงไว้สะสมกับบริษัทได้ ยอดรวมแบบคงสะสมคือ 3,150,854 บาท ที่ดอกเบี้ยปัจจุบัน 1% ต่อปี ซึ่งบริษัทอาจปรับได้
| ทางเลือกรับเงิน | รวมทั้งสัญญา | มากกว่าเบี้ย |
| รับเงินคืนออกมาทุกปี | 2,670,000 | 1,667,700 |
| คงเงินคืนสะสมไว้กับบริษัท (1%) | 3,150,854 | 2,148,554 |
ระหว่างทำงาน เบี้ยช่วยลดภาษี
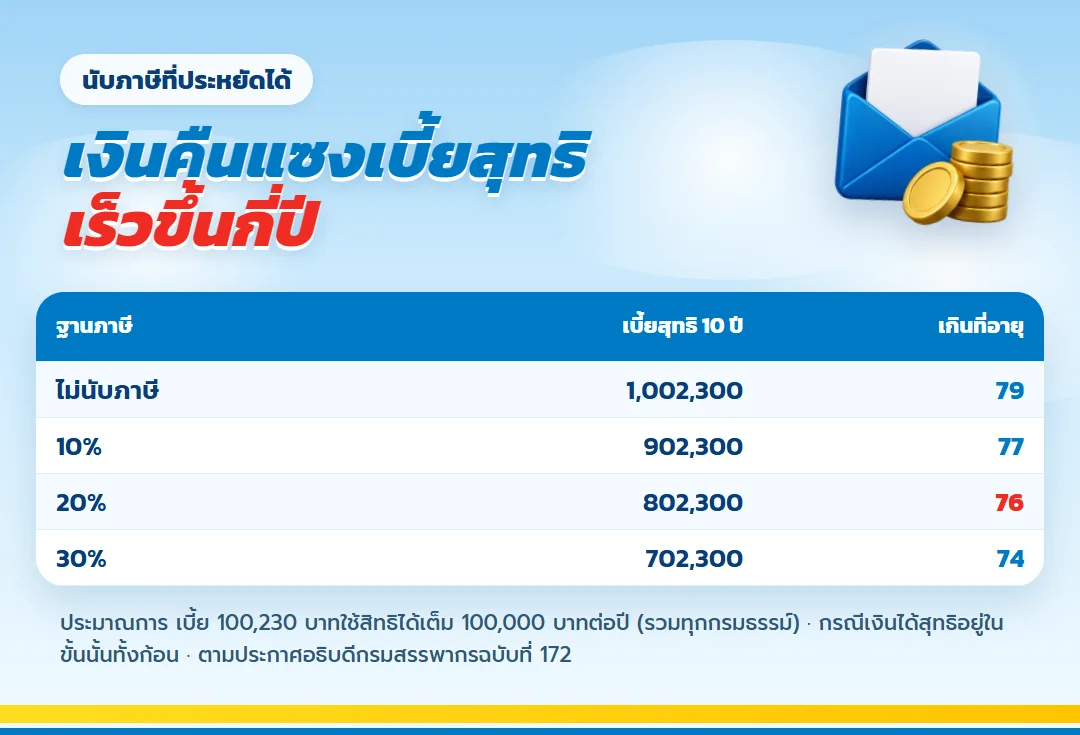
ช่วงอายุ 40 ถึง 49 ที่จ่ายเบี้ย คุณใช้สิทธิลดหย่อนหมวดเบี้ยประกันชีวิตได้เต็ม 100,000 บาทต่อปี ผู้หญิงทำงานที่อยู่ฐานภาษี 20% ประหยัดภาษีได้ปีละ 20,000 บาท สิบปีรวม 200,000 บาท ถ้านับส่วนนี้เข้าไปด้วย เงินคืนสะสมจะเกินเบี้ยที่จ่ายจริงเร็วขึ้นจากอายุ 79 เป็นอายุ 76
| ฐานภาษี | ประหยัดต่อปี | เบี้ยสุทธิหลังหักภาษี 10 ปี | เงินคืนเกินเบี้ยสุทธิที่อายุ |
| ไม่นับภาษี | — | 1,002,300 | 79 |
| 10% | 10,000 | 902,300 | 77 |
| 20% | 20,000 | 802,300 | 76 |
| 30% | 30,000 | 702,300 | 74 |
ตรวจเงื่อนไขของปีที่ยื่นได้ที่ เงื่อนไขลดหย่อนเบี้ยประกันชีวิตของกรมสรรพากร
ถ้าวันหนึ่งต้องใช้เงินก่อน
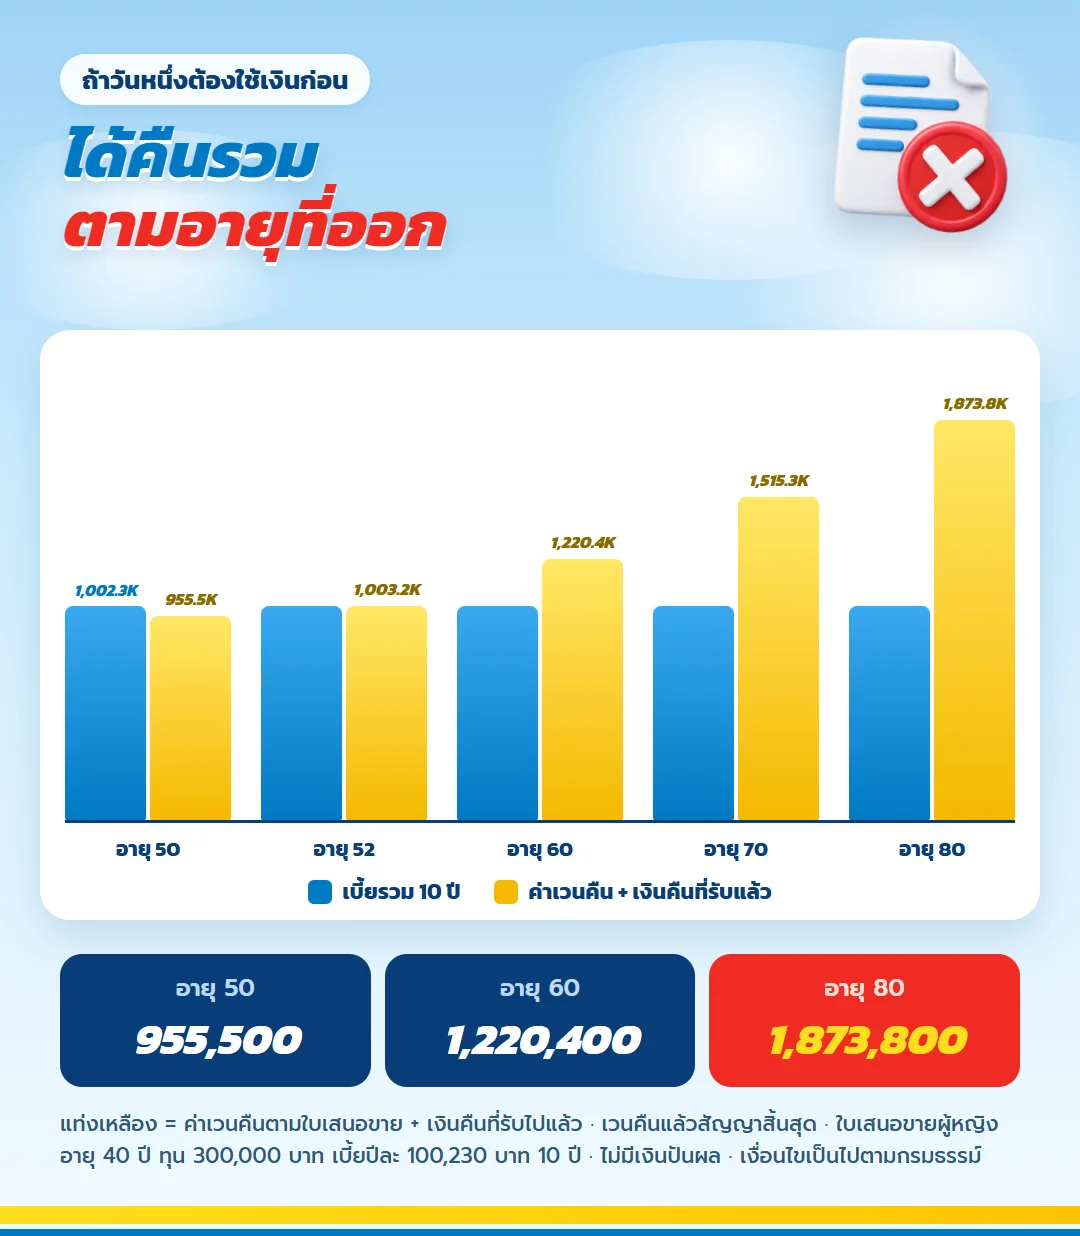
ช่วงแรกของสัญญาไม่เหมาะกับการถอน สิ้นปีที่ 10 ค่าเวนคืนอยู่ที่ 955,500 บาท ต่ำกว่าเบี้ยรวม 1,002,300 บาท และเกินเบี้ยรวมครั้งแรกเมื่อสิ้นปีที่ 12 หลังเริ่มรับเงินคืน ถ้าต้องยกเลิก ให้นับเงินคืนที่ได้ไปแล้วด้วย เช่น อายุ 65 ค่าเวนคืน 1,097,100 บาท บวกเงินคืน 270,000 บาท ได้คืนรวม 1,367,100 บาท
ข้อควรรู้สำหรับผู้หญิงที่วางแผนเอง
- แบบนี้ต้องตรวจสุขภาพและตอบคำถามสุขภาพ เริ่มก่อนอายุ 50 ปี
- ไม่ได้จ่ายค่ารักษาพยาบาล ควรมีประกันสุขภาพแยกหรือซื้อสัญญาเพิ่มเติมแนบ
- ระบุผู้รับประโยชน์ให้ตรงกับความตั้งใจ และทบทวนเมื่อชีวิตเปลี่ยน
- เงินคืนเพิ่มเป็นขั้นตามอายุ แต่ไม่ได้ปรับตามเงินเฟ้อรายปี
คำถามที่ผู้หญิงวัย 40 ถามบ่อย
เบี้ยผู้หญิงแพงกว่าผู้ชายไหม?
ไม่ แบบนี้ใช้อัตราเดียวกันทั้งชายและหญิง อายุ 40 ปีละ 33,410 บาทต่อทุน 100,000 บาท
ถ้าอยู่ไม่ถึงอายุ 60 เงินที่จ่ายไปหายไหม?
ไม่หาย ผู้รับประโยชน์ได้จำนวนที่มากกว่าระหว่างทุน ค่าเวนคืน หรือ 105% ของเบี้ยที่จ่ายแล้วหักเงินคืนที่รับไป เคสนี้สิ้นปีที่ 19 ค่าเวนคืน 1,190,400 บาท
เงินคืนต้องเสียภาษีไหม?
ผลประโยชน์จากกรมธรรม์ประกันชีวิตตามใบเสนอขายไม่มีการหักภาษี
อยากได้เงินคืนเดือนละ 10,000 บาทช่วงอายุ 60–70 ต้องใช้ทุนเท่าไร?
ปีละ 120,000 บาทคือ 15% ของทุน 800,000 บาท ให้ตัวแทนคำนวณเบี้ยตามอายุจริง และดูว่าเบี้ยส่วนที่เกิน 100,000 บาทต่อปีจะลดหย่อนไม่ได้
มีเงินปันผลไหม?
ไม่มี ตัวเลขทั้งหมดรับรองตามกรมธรรม์
ข้อกำหนดและคำเตือน
- ตัวเลขบาทเป็นเคสผู้หญิงอายุ 40 ปี ทุน 300,000 บาท จากใบเสนอขาย
- ถ้าเวนคืนก่อนสิ้นปีที่ 12 จะได้เงินน้อยกว่าเบี้ยรวมที่จ่ายไป
- แบบไม่มีเงินปันผล ผลประโยชน์ที่แสดงระบุไว้ในกรมธรรม์ทั้งหมด
- การรับประกันต้องผ่านการตรวจและคำถามสุขภาพ
- สิทธิภาษีเป็นไปตามหลักเกณฑ์ของกรมสรรพากรในปีที่ยื่น
วางรายได้ที่โตไปกับอายุของคุณ
ส่งอายุ ฐานภาษี และรายได้ต่อเดือนที่อยากมีหลังเกษียณ ตัวแทนจะคำนวณทุนและตารางเงินคืนขั้นบันไดตามอายุจริงให้ การขอตัวเลขยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
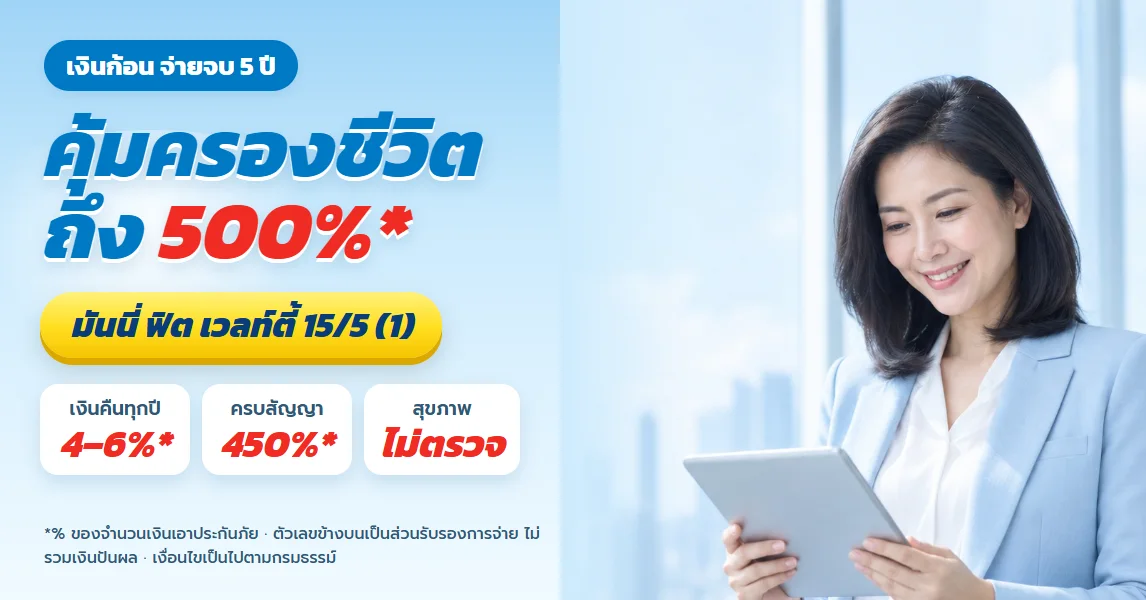
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด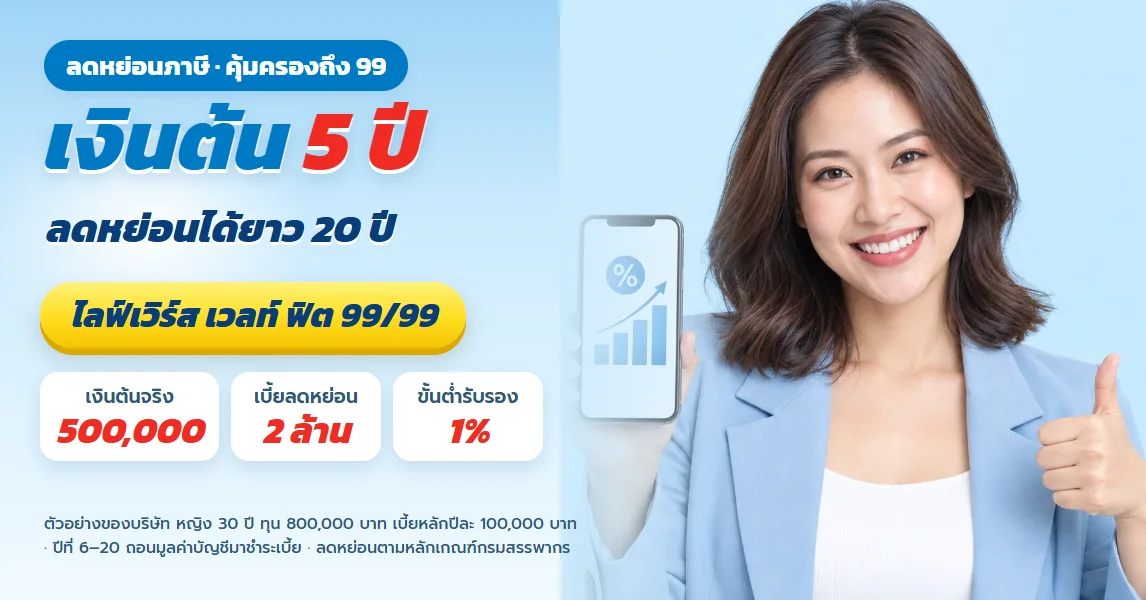
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
มันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียด
ทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมปันผล 10/10 สำหรับคนโสดที่กำหนดเงินใช้ในอนาคต วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 18/4 สำหรับผู้บริหาร วางแผนโบนัสให้มีปลายทาง ลดหย่อนภาษี จ่ายจบ 4 ปี
ดูรายละเอียดทีแอลแพลน 20/10 สำหรับคนเริ่มทำงานที่ต้องการเงินก้อน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น
คุกกี้เพื่อการตลาด
ใช้วัดผลโฆษณา (เช่น Google, Facebook) ว่าโฆษณาไหนช่วยให้ท่านพบเว็บไซต์นี้