เกษมบำนาญ 3 สำหรับพนักงานวัย 30 ที่เริ่มเตรียมเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ เกษมบำนาญ 3 สำหรับพนักงานวัย 30 ที่เริ่มเตรียมเกษียณ ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
ถ้าคุณเป็นพนักงานวัย 30 ที่เริ่มเตรียมเกษียณ การเลือก เกษมบำนาญ 3 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
เกษมบำนาญ 3 เปลี่ยนเงินที่คุณแบ่งออมในช่วงมีรายได้ ให้กลายเป็นเงินบำนาญที่ทยอยรับหลังเกษียณ แม้ใช้สิทธิประกันชีวิตทั่วไปเต็มแล้ว คุณยังอาจใช้สิทธิบำนาญส่วนที่เหลือได้ พร้อมเลือกรับเงินเป็นรายปีหรือรายเดือนให้เข้ากับชีวิต
วันที่เงินเดือนหยุดเข้า ค่าใช้จ่ายในบ้านยังเดินต่อ คำถามจึงไม่ใช่แค่มีเงินก้อนเท่าไร แต่คือมีเงินเข้ามาช่วยจ่ายทุกเดือนหรือทุกปีหรือไม่ แผนนี้ให้คุณชำระเบี้ยถึงอายุ 60 แล้วรับบำนาญตามเงื่อนไขต่อถึงอายุ 90 จึงวางบทบาทของเงินไว้ล่วงหน้าได้ชัดเจน
งบแบบไหนทำให้คุณออมต่อได้จนถึงวัยรับบำนาญ?
สำหรับการวางแผนเกษียณพนักงานเงินเดือน จุดเริ่มต้นที่ใช้งานได้จริงคือแยกค่าใช้จ่ายประจำออกจากรายจ่ายที่ยืดหยุ่นได้ คุณอยากให้บำนาญช่วยดูแลส่วนไหนของชีวิต เช่น ค่าใช้จ่ายในบ้านหรือเงินใช้ส่วนตัว จากนั้นจึงให้ตัวแทนคำนวณเบี้ยของทุนที่รองรับเป้าหมายนั้น แทนการเริ่มจากเบี้ยสูงสุดที่จ่ายไหวในเดือนที่มีโบนัส
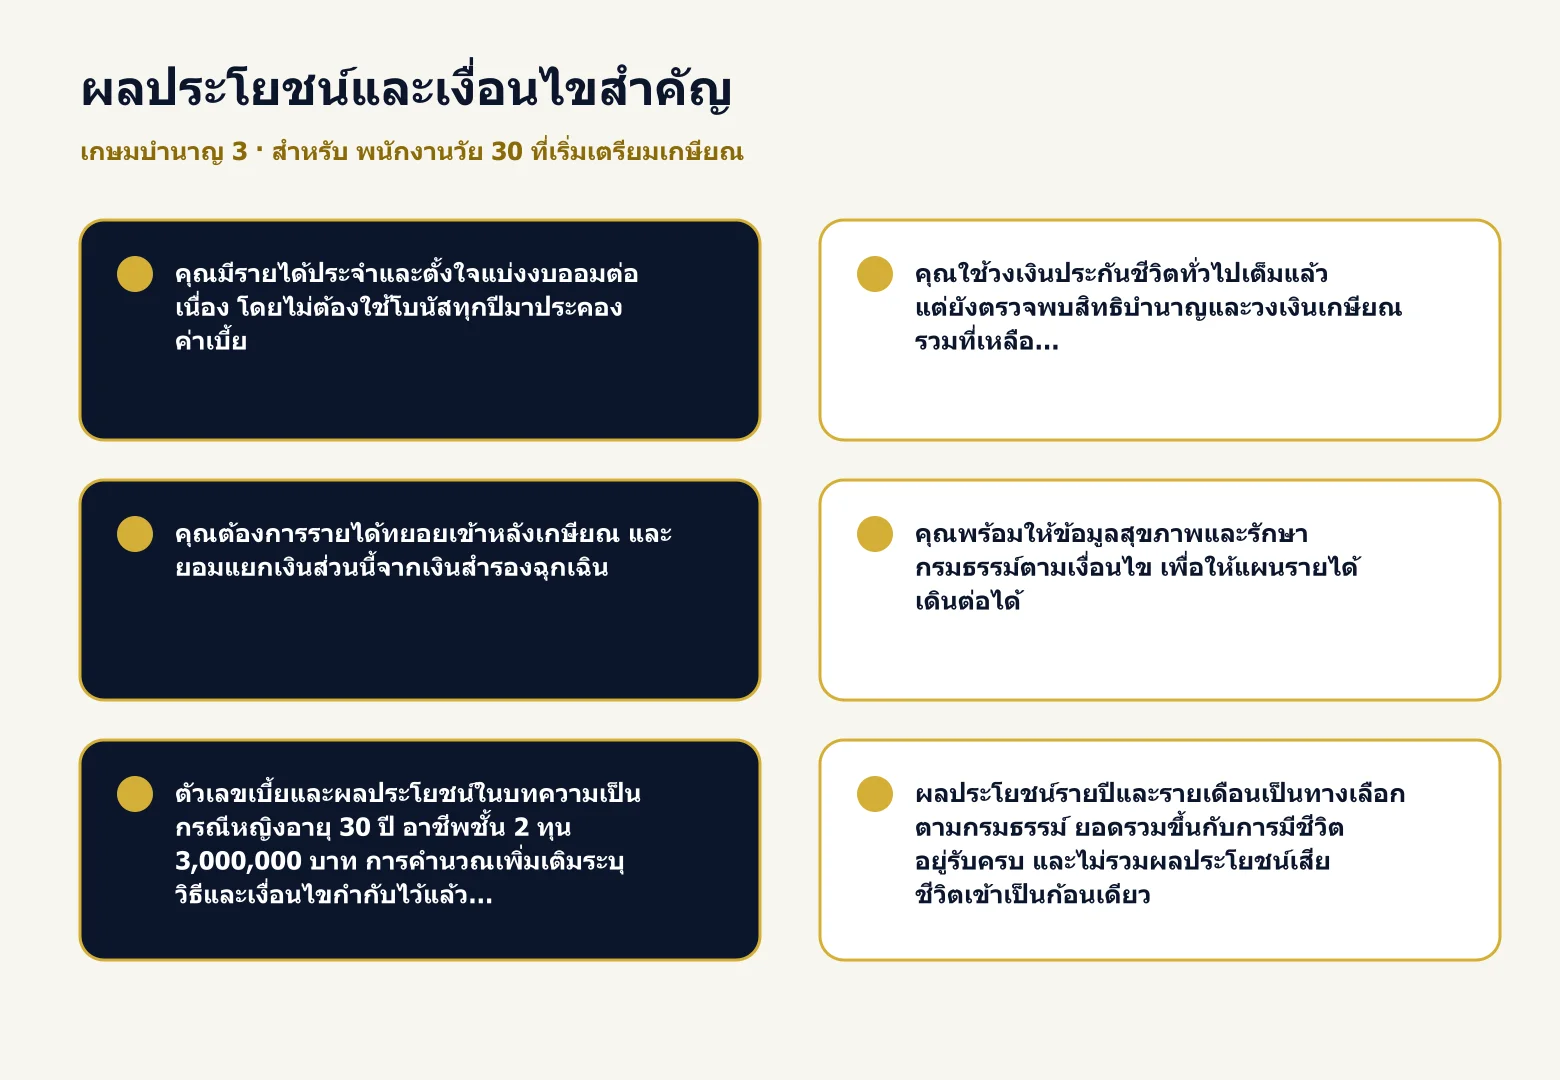
- คุณมีรายได้ประจำและตั้งใจแบ่งงบออมต่อเนื่อง โดยไม่ต้องใช้โบนัสทุกปีมาประคองค่าเบี้ย
- คุณใช้วงเงินประกันชีวิตทั่วไปเต็มแล้ว แต่ยังตรวจพบสิทธิบำนาญและวงเงินเกษียณรวมที่เหลือ
- คุณต้องการรายได้ทยอยเข้าหลังเกษียณ และยอมแยกเงินส่วนนี้จากเงินสำรองฉุกเฉิน
- คุณพร้อมให้ข้อมูลสุขภาพและรักษากรมธรรม์ตามเงื่อนไข เพื่อให้แผนรายได้เดินต่อได้
หากงบยังตึง คุณไม่จำเป็นต้องเริ่มจากทุนเท่าตัวอย่าง เป้าหมายคือหาทุนที่สร้างเงินบำนาญได้โดยไม่กดกระแสเงินสดวันนี้ เพียงส่งอายุ รายได้ต่อปี งบเบี้ย และเงินเกษียณที่มีอยู่ ตัวแทนก็สามารถจัดตัวเลขให้เห็นว่าแผนระดับใดเหมาะกับคุณ
หลังอายุ 60 เงินจะเข้ามาเมื่อไร และคุ้มครองครอบครัวอย่างไร?
เกษมบำนาญ 3 เริ่มจ่ายเงินบำนาญในวันครบรอบปีกรมธรรม์ที่ผู้เอาประกันภัยมีอายุ 60 ปี แล้วจ่ายตามกำหนดถึงวันครบรอบที่อายุ 90 ปีเมื่อยังมีชีวิตอยู่ สำหรับทางเลือกรายปี บำนาญแต่ละงวดเท่ากับ 13% ของจำนวนเงินเอาประกันภัย จึงเห็นสัดส่วนที่ใช้วางแผนได้ก่อนรู้ทุนของตัวเอง
ช่วงก่อนรับบำนาญยังมีความคุ้มครองชีวิต บริษัทจ่ายจำนวนที่มากกว่าระหว่างจำนวนเงินเอาประกันภัย เงินค่าเวนคืน ณ วันที่เสียชีวิต หรือเบี้ยประกันชีวิตที่ชำระแล้วตามข้อกำหนด เงินก้อนนี้มีหน้าที่รองรับผู้รับประโยชน์หากคุณเสียชีวิตก่อนเริ่มใช้บำนาญ ไม่ใช่เงินที่นำมาบวกกับบำนาญทุกงวดเพื่อโฆษณาเป็นยอดรับรวม
หลังเริ่มรับบำนาญ เงื่อนไขกรณีเสียชีวิตจะเปลี่ยนตามเงินที่รับไปแล้ว หากยังรับบำนาญไม่ครบ 15 ปี บริษัทเปรียบเทียบส่วนเบี้ยที่ชำระแล้วหักบำนาญที่จ่าย กับสิทธิเงินบำนาญส่วนที่ยังไม่ครบ 15 ปี โดยส่วนหลังจ่ายครั้งเดียวเป็นมูลค่าปัจจุบัน ตัวแทนควรกางตัวเลขของทุนที่คุณเลือกให้ดูก่อนระบุผู้รับประโยชน์
เมื่อรับบำนาญครบ 15 ปีแล้ว ผลประโยชน์กรณีเสียชีวิตจะพิจารณาจากเบี้ยประกันชีวิตที่ชำระไว้หักบำนาญที่รับไป หากบำนาญสะสมมากกว่าเบี้ยทั้งหมด ส่วนนี้อาจไม่เหลือ แต่คุณยังรับบำนาญต่อได้เมื่อมีชีวิตอยู่ตามเงื่อนไข แผนนี้จึงเด่นด้านรายได้เกษียณ ส่วนเป้าหมายเงินก้อนให้ครอบครัวควรตรวจร่วมกับความคุ้มครองอื่นที่มี
เบี้ยในตัวอย่างเปลี่ยนเป็นรายได้เกษียณเท่าไร?
ลองดูเคสผู้หญิงอายุ 30 ปี อาชีพชั้น 2 ที่เลือกทุนประกัน 3,000,000 บาท เบี้ยรายปีอยู่ที่ 212,040 บาท และจ่ายรวม 6,361,200 บาทตลอดช่วงชำระ ตัวอย่างนี้ช่วยให้เห็นขนาดของเงินบำนาญในแผนเดียวกัน ส่วนเบี้ยของแต่ละคนจะเปลี่ยนตามอายุ เพศ อาชีพ สุขภาพ และทุนที่เลือก
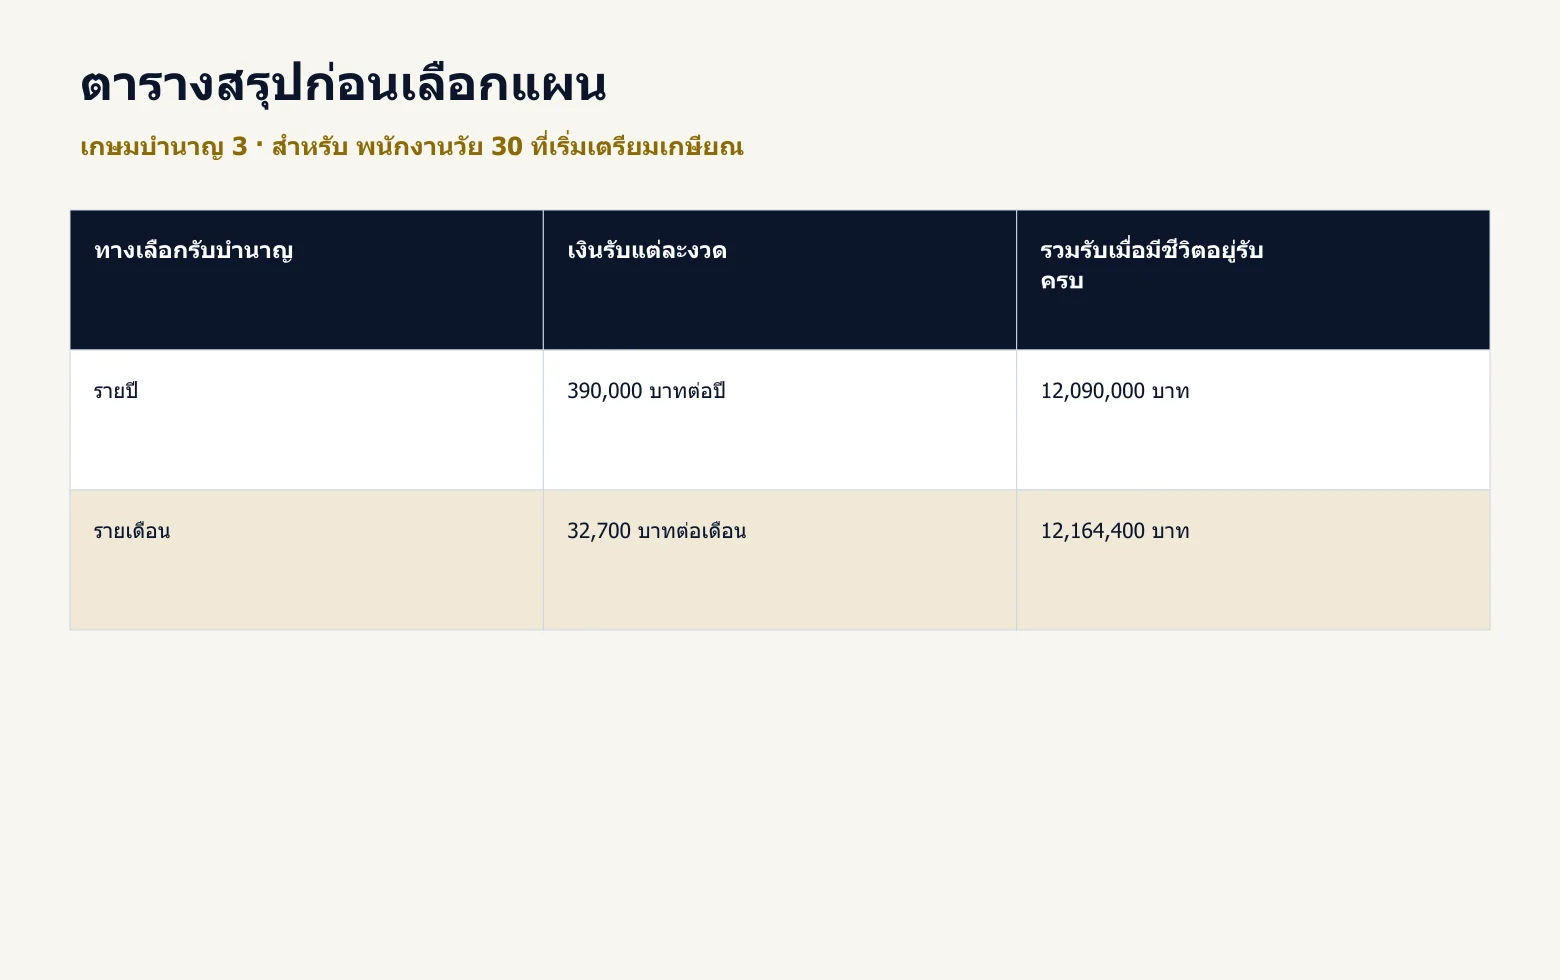
กำไรสุทธิในที่นี้หมายถึงผลรวมบำนาญลบเบี้ยประกันชีวิตที่ชำระทั้งหมด โดยยังไม่รวมผลประหยัดภาษี ไม่หักเงินเฟ้อ และอยู่บนเงื่อนไขว่าผู้เอาประกันภัยมีชีวิตอยู่รับครบ สำหรับทางเลือกรายปี ยอดรวมเท่ากับ 403% ของทุนในเคสเริ่มอายุ 30 ปีนี้
เมื่อคำนวณเวลาจ่ายและรับเงินจริง ทางเลือกรายปีมีผลตอบแทนเฉลี่ยต่อปีประมาณ 2.13% ใช้วิธีแบ่งครึ่งช่วงอัตรา โดยวางเบี้ยต้นปีที่เวลา 0 ถึง 29 และบำนาญงวดแรกเวลา 30 ตามเชิงอรรถที่ระบุว่ารับ ณ ต้นปีกรมธรรม์ ค่านี้เป็นผลคำนวณประกอบความเข้าใจของเคสตัวอย่าง ไม่ใช่อัตราดอกเบี้ยที่บริษัทประกาศ และไม่ควรนำไปแทนผลประโยชน์ตามกรมธรรม์
ตารางช่วงชำระเบี้ย: เงินค่าเวนคืนและความคุ้มครองต่างกันอย่างไร
ตารางช่วงชำระเบี้ยของเคสนี้ใช้หน่วยบาท ปีกรมธรรม์ที่ 1 เริ่มเมื่ออายุ 30 ปี เครื่องหมาย – หมายถึงยังไม่มีเงินค่าเวนคืนแสดงในปีนั้น ส่วนผลประโยชน์เมื่อเสียชีวิตจริงต้องดูวันที่เกิดเหตุและเงื่อนไขกรมธรรม์ประกอบ
ตัวอย่างที่เห็นชัดคือสิ้นปีกรมธรรม์ที่ 2 คุณชำระเบี้ยสะสม 424,080 บาท แต่เงินค่าเวนคืนอยู่ที่ 114,000 บาท การเวนคืนจึงต่างจากการถอนเงินออมในบัญชี ส่วนความคุ้มครองชีวิตในแถวเดียวกันคือ 3,000,000 บาท ซึ่งไม่ได้เป็นเงินที่คุณขอถอนขณะมีชีวิตอยู่ได้ หากรายได้สะดุด ควรให้ตัวแทนตรวจทางเลือกตามกรมธรรม์ก่อนตัดสินใจยุติแผน
ตารางช่วงรับบำนาญ: ยอดสะสมเพิ่มขึ้นตามอายุ
ตารางถัดไปเป็นทางเลือกรับบำนาญรายปี หน่วยเป็นบาท และไม่มีเบี้ยต้องชำระในช่วงนี้ ผลประโยชน์เสียชีวิตในแต่ละแถวเป็นค่าหลังรับบำนาญงวดของอายุนั้นแล้ว จึงไม่ใช่ตัวเลขคงที่ตลอดทั้งปี และใช้แทนทางเลือกรายเดือนไม่ได้
ในเคสนี้เมื่อรับงวดอายุ 75 บำนาญสะสมยังอยู่ที่ 6,240,000 บาท และเมื่อรับงวดอายุ 76 จึงเป็น 6,630,000 บาท ซึ่งมากกว่าเบี้ยรวม 6,361,200 บาท จากนั้นบำนาญยังจ่ายต่อเมื่อมีชีวิตอยู่ตามเงื่อนไขถึงอายุ 90 นี่เป็นข้อมูลของเคสเริ่มอายุ 30 เท่านั้น หากคุณเริ่มต่างอายุ ต้องใช้ตารางของคุณหาปีที่เริ่มมีกำไรใหม่
รับรายปีหรือรายเดือน แบบไหนเข้ากับค่าใช้จ่ายของคุณ?
ถ้าคุณต้องการกันเงินเป็นงบทั้งปี การรับรายปีทำให้จัดสรรเงินทันทีเมื่อได้รับงวดนั้นได้ ส่วนคนที่อยากให้จังหวะรายได้คล้ายเงินเดือน อาจพิจารณารับบำนาญรายเดือน เพราะช่วยแบ่งเงินเข้าตามรอบใช้จ่าย โดยไม่ต้องคุมเงินก้อนของทั้งปีด้วยตัวเอง
ทางเลือกรายเดือนจ่ายงวดละ 32,700 บาท ซึ่งไม่ใช่การนำบำนาญรายปี 390,000 บาทมาหารเอง เมื่อรับครบตามกำหนดจะรวม 12,164,400 บาท มากกว่าทางเลือกรายปี 74,400 บาท ความต่างนี้เป็นยอดรวมของคนละทางเลือก จึงรับพร้อมกันสองแบบไม่ได้
แม้ยอดรวมรายเดือนสูงกว่า แต่เงินเข้าคนละจังหวะ จึงควรดูวันเริ่มจ่ายและวันรับเงินแต่ละงวดให้ชัดก่อนเลือก หากคุณใช้เงินเป็นค่าใช้จ่ายประจำ รายเดือนอาจจัดงบง่ายกว่า แต่ถ้าต้องกันเงินก้อนสำหรับรายจ่ายทั้งปี ทางเลือกรายปีอาจเหมาะกว่า ควรขอตารางวันรับเงินของทั้งสองทางเลือกมาวางคู่กับรายจ่ายจริงของคุณ
ทั้งรายปีและรายเดือนกำหนดเงินบำนาญตั้งแต่งวดละ 5,000 บาทขึ้นไป หากเลือกทุนต่ำกว่าตัวอย่าง ให้ตัวแทนตรวจว่าทางเลือกที่ต้องการผ่านเกณฑ์หรือไม่ พร้อมสอบถามวิธีพิสูจน์การมีชีวิตและค่าใช้จ่ายที่อาจถูกหักไว้ล่วงหน้า
ลดหย่อนได้เพิ่มเท่าไร เมื่อวงเงินทั่วไปใช้ครบแล้ว?
สำหรับคนที่ใช้วงเงินประกันชีวิตทั่วไป 100,000 บาทเต็มแล้ว สิทธิบำนาญส่วนเพิ่มพิจารณาตามเบี้ยที่จ่ายจริง ไม่เกิน 15% ของเงินได้พึงประเมิน และไม่เกิน 200,000 บาท โดยรวมกับเงินออมเกษียณที่กฎหมายกำหนดแล้วไม่เกิน 500,000 บาทต่อปี ข้อมูลนี้ตรวจจากคำอธิบายของกรมสรรพากร ควรประเมินใหม่ในแต่ละปีตามสิทธิและเงินได้จริง
ในเคสนี้ เบี้ย 212,040 บาทอาจใช้สิทธิบำนาญส่วนเพิ่มได้สูงสุด 200,000 บาท จึงไม่ใช่ว่าเบี้ยทุกบาทจะลดหย่อนได้เสมอ หากวงเงินรวมเกษียณเหลือน้อยกว่า หรือเพดาน 15% ของเงินได้ต่ำกว่า 200,000 บาท สิทธิที่ใช้ได้จะลดลงตามจริง
ตารางภาษีคำนวณจากวงเงินที่ใช้ได้เต็ม 200,000 บาทคูณอัตราในแต่ละแถว โดยสมมติว่าส่วนที่ลดหย่อนทั้งหมดอยู่ในขั้นภาษีเดียวกัน หากการลดหย่อนพาเงินได้สุทธิลงข้ามขั้น ต้องคำนวณภาษีแบบขั้นบันไดใหม่ ตัวเลขนี้จึงไม่ใช่จำนวนเงินคืนภาษีที่ทุกคนจะได้รับ และไม่ได้รับรองว่าจะประหยัดได้เท่าเดิมในปีถัดไป
คุณเตรียมยอดเงินสะสมจากนายจ้าง ยอดออมเกษียณ และรายการเบี้ยเดิมมาให้ตัวแทนช่วยจัดข้อมูลได้ จากนั้นตรวจผลคำนวณภาษีตามข้อเท็จจริงของตัวเองอีกครั้ง วิธีนี้ทำให้เงินที่ใช้กับ เกษมบำนาญ 3 ตอบทั้งงบเกษียณและสิทธิที่คุณมี ไม่ต้องอาศัยความหวังว่าจะได้เงินคืนภาษีมาช่วยค่าเบี้ยทุกปี
ถ้าระหว่างทางมีเรื่องไม่เป็นไปตามแผน คุณทำอะไรได้บ้าง?
รายได้ลดลงก่อนถึงอายุ 60
ภาระเบี้ยของแบบนี้ต่อเนื่องถึงวัยที่กำหนด หากคุณกำลังจะเปลี่ยนงานหรือมีรายจ่ายครอบครัวเพิ่ม ควรแจ้งตัวแทนก่อนถึงกำหนดชำระเพื่อให้ตรวจทางเลือกตามกรมธรรม์ เช่น มูลค่าใช้เงินสำเร็จที่ปรากฏในตาราง พร้อมอธิบายว่าผลประโยชน์จะเปลี่ยนอย่างไร อย่าหยุดชำระเองโดยเข้าใจว่าบำนาญเดิมจะยังคงอยู่ครบ การวางทุนให้เหมาะตั้งแต่ต้นช่วยลดโอกาสเจอสถานการณ์นี้
ค่าครองชีพเพิ่มขึ้น แต่บำนาญเป็นจำนวนตามสัญญา
บำนาญที่กำหนดไว้ไม่ได้แปลว่าจะครอบคลุมค่าใช้จ่ายทุกอย่างในอนาคต คุณควรใช้เป็นส่วนหนึ่งของรายได้เกษียณ แล้วทบทวนค่าใช้จ่ายกับเงินออมส่วนอื่นเป็นระยะ โดยเฉพาะงบสุขภาพที่ไม่ได้เท่ากับความคุ้มครองชีวิตในแบบนี้ หากพบช่องว่าง ให้จัดแผนส่วนที่ขาดเพิ่มเติมตามกำลัง แทนการคาดหวังให้บำนาญก้อนเดียวทำทุกหน้าที่
สุขภาพเปลี่ยนหรือทำงานต่อไม่ได้
เคสนี้แนบผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงโดยไม่ต้องชำระเบี้ยเพิ่ม แต่การใช้สิทธิต้องตรงนิยามและข้อยกเว้น ไม่ได้ครอบคลุมทุกกรณีที่หยุดทำงาน หากมีเหตุเกิดขึ้น ควรติดต่อบริษัทพร้อมเอกสารที่เกี่ยวข้องเพื่อพิจารณาสิทธิ และให้ตัวแทนอธิบายขั้นตอนชำระเบี้ยระหว่างรอผลให้ชัดเจน
คำถามเพิ่มเติมที่คุณอาจใช้คุยกับตัวแทนมีอะไรบ้าง?
เกษมบำนาญ 3 ต้องตรวจสุขภาพหรือไม่?
แบบนี้ต้องตรวจสุขภาพ การพิจารณารับประกันขึ้นกับหลักเกณฑ์บริษัทและข้อมูลของผู้สมัคร ควรแจ้งประวัติสุขภาพตามจริง และขอรายการที่ต้องเตรียมจากตัวแทนก่อนสมัคร
รับบำนาญรายเดือนพร้อมกับรายปีได้ไหม?
ไม่ได้ ต้องเลือกทางใดทางหนึ่ง ระหว่างรายปี 390,000 บาท หรือรายเดือน 32,700 บาทสำหรับเคสหญิงอายุ 30 ปี ทุน 3 ล้านบาท ควรยืนยันวันรับเงินของทางเลือกที่สนใจก่อนตัดสินใจ
ใช้สิทธิประกันชีวิตทั่วไปเต็มแล้ว ยังใช้สิทธิบำนาญได้หรือไม่?
อาจใช้สิทธิบำนาญส่วนเพิ่มได้ หากยังมีวงเงินเหลือตามเพดานเงินได้ เพดานบำนาญ และวงเงินรวมเกษียณที่กฎหมายกำหนด ต้องตรวจเบี้ยเดิมและเงินออมเกษียณอื่นร่วมด้วย
เงินบำนาญทั้งหมดรับรองว่าจะได้ถึงผู้รับประโยชน์หรือไม่?
ยอดรวมในตัวอย่างเป็นกรณีมีชีวิตอยู่รับครบ หากเสียชีวิตก่อนหน้านั้น ใช้เงื่อนไขกรณีเสียชีวิตตามช่วงเวลาและบำนาญที่รับแล้ว ไม่ใช่จ่ายบำนาญที่เหลือถึงอายุ 90 ให้ทั้งหมดเสมอ
อายุและทุนประกันต่างจากตัวอย่าง ใช้ตัวเลขนี้ได้หรือไม่?
ใช้ทำความเข้าใจโครงแบบได้ แต่ใช้แทนใบเสนอขายเฉพาะบุคคลไม่ได้ คุณควรขอเบี้ย ตารางผลประโยชน์ และการพิจารณารับประกันตามอายุ เพศ อาชีพ สุขภาพ และทุนที่เลือกจริง
มีเงื่อนไขใดที่ต้องอ่านประกอบก่อนตัดสินใจ?
- ตัวเลขเบี้ยและผลประโยชน์ในบทความเป็นกรณีหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 3,000,000 บาท การคำนวณเพิ่มเติมระบุวิธีและเงื่อนไขกำกับไว้แล้ว
- ผลประโยชน์รายปีและรายเดือนเป็นทางเลือกตามกรมธรรม์ ยอดรวมขึ้นกับการมีชีวิตอยู่รับครบ และไม่รวมผลประโยชน์เสียชีวิตเข้าเป็นก้อนเดียว
- ผลิตภัณฑ์ประกันภัยไม่ใช่เงินฝาก การเวนคืนก่อนกำหนดอาจได้รับเงินน้อยกว่าเบี้ยที่ชำระ และอาจกระทบสิทธิภาษีที่เคยใช้ ต้องตรวจเงื่อนไขก่อนดำเนินการ
- ผู้เอาประกันภัยต้องพิสูจน์การมีชีวิตเพื่อรับบำนาญโดยรับผิดชอบค่าใช้จ่ายเอง บริษัทอาจหักค่าใช้จ่ายในการจ่ายบำนาญตามเงื่อนไข
- ผู้เอาประกันภัยมีสิทธิส่งคืนกรมธรรม์ภายใน 15 วันนับแต่ได้รับ โดยหักค่าตรวจสุขภาพที่จ่ายจริงถ้ามีและค่าใช้จ่ายฉบับละ 500 บาท ผู้ที่ใช้สิทธิเรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามเงื่อนไขนี้
- ข้อยกเว้นประกันชีวิตครอบคลุมการไม่เปิดเผยหรือแถลงข้อความเท็จ การฆ่าตัวตายภายในช่วงที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามข้อกำหนด
- ผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพมีข้อยกเว้น เช่น การทำร้ายตนเอง การปฏิบัติหน้าที่ในสงครามหรือปราบปราม และอากาศยานตามเงื่อนไข ต้องอ่านรายละเอียดในสัญญาเพิ่มเติม
- สิทธิลดหย่อนและภาษีที่ประหยัดได้ขึ้นกับข้อเท็จจริงของแต่ละปี กำไรในตัวอย่างไม่ได้รวมผลประหยัดภาษี และไม่ใช่คำรับรองผลตอบแทน
- รายละเอียดความคุ้มครอง เงื่อนไข และข้อยกเว้นที่สมบูรณ์ให้ยึดกรมธรรม์ที่ออกจริง ควรศึกษาก่อนตัดสินใจ และให้ตัวแทนยืนยันเกณฑ์ที่เกี่ยวกับอายุ ทุน และสุขภาพของคุณ
ข้อมูลสิทธิภาษีตรวจสอบจาก คำอธิบายสิทธิประกันชีวิตและบำนาญของกรมสรรพากร และ ประกาศอธิบดีกรมสรรพากร ฉบับที่ 194 ควรตรวจข้อกำหนดที่ใช้กับปีภาษีของคุณอีกครั้งก่อนยื่นแบบ
ขอแผนเกษมบำนาญ 3 ของคุณได้อย่างไร?
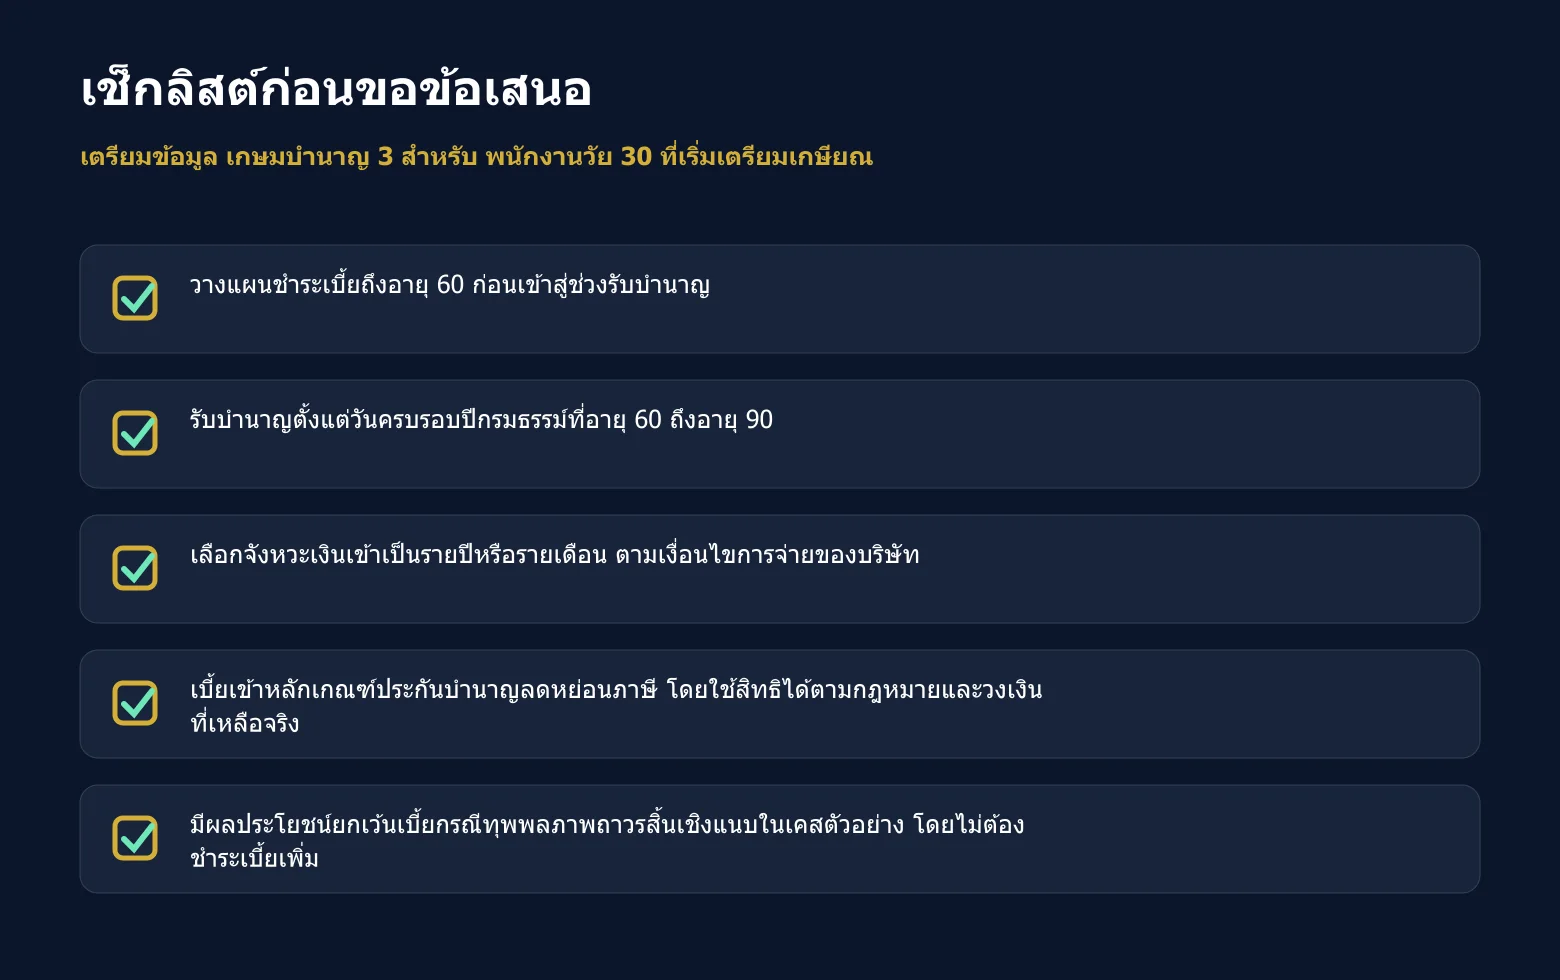
การตัดสินใจไม่ควรเริ่มจากตารางของคนอื่น ขั้นตอนที่ง่ายที่สุดคือส่งข้อมูลของคุณเพื่อรับใบเสนอขายที่เห็นทั้งภาระเบี้ย รายได้หลังเกษียณ และสิทธิภาษีที่อาจใช้ได้ในภาพเดียว
- แจ้งอายุ เพศ อาชีพ และข้อมูลสุขภาพ เพื่อใช้คำนวณเบี้ยตามจริง
- บอกงบเบี้ยที่จ่ายต่อได้ พร้อมยอดรายได้หลังเกษียณที่ต้องการ
- เตรียมรายการประกันชีวิตและเงินออมเกษียณที่มี เพื่อประเมินวงเงินลดหย่อนที่ยังเหลือ
หากคุณต้องการให้เงินที่ออมวันนี้เริ่มทำหน้าที่เป็นรายได้หลังเกษียณ เกษมบำนาญ 3 เป็นแผนที่ควรนำมาคำนวณกับข้อมูลของคุณ ส่งรายละเอียดเบื้องต้นเพื่อดูว่ารายปีหรือรายเดือนเหมาะกว่า และให้ตัวแทนจัดทุนที่อยู่ในงบโดยไม่ต้องเดาเอง
สิทธิประกันชีวิตเต็มแล้ว เกษมบำนาญ 3 ช่วยคุณต่ออย่างไร?
- มีรายได้หลังเกษียณตามกำหนด รับบำนาญรายปี 13% ของจำนวนเงินเอาประกันภัย เมื่อมีชีวิตอยู่ในวันรับเงินตามเงื่อนไข
- วางแผนชำระเบี้ยถึงอายุ 60 ก่อนเข้าสู่ช่วงรับบำนาญ
- รับบำนาญตั้งแต่วันครบรอบปีกรมธรรม์ที่อายุ 60 ถึงอายุ 90
- เลือกจังหวะเงินเข้าเป็นรายปีหรือรายเดือน ตามเงื่อนไขการจ่ายของบริษัท
- เบี้ยเข้าหลักเกณฑ์ประกันบำนาญลดหย่อนภาษี โดยใช้สิทธิได้ตามกฎหมายและวงเงินที่เหลือจริง
- มีผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงแนบในเคสตัวอย่าง โดยไม่ต้องชำระเบี้ยเพิ่ม
ประโยชน์ของการแยกเงินส่วนนี้ออกมาคือ คุณกำหนดหน้าที่ให้เงินตั้งแต่วันนี้ว่าใช้เลี้ยงชีวิตหลังเกษียณ เมื่อถึงช่วงรับบำนาญจึงไม่ต้องขายทรัพย์สินก้อนอื่นทุกครั้งที่มีค่าใช้จ่าย ส่วนเงินเก็บสำหรับเหตุฉุกเฉินยังควรจัดไว้ต่างหาก เพื่อให้คุณรักษาแผนบำนาญได้แม้ระหว่างทางมีรายจ่ายที่ไม่ได้คาดไว้
เงินบำนาญ 13% คิดจากทุนประกัน ไม่ใช่อัตรากำไรจากเบี้ยที่คุณจ่าย และไม่ได้หมายถึงผลตอบแทนปีละ 13% การแยกสองเรื่องนี้ช่วยให้คุณเทียบแผนได้ตรงขึ้น ก่อนลงไปดูตัวอย่างเบี้ย ยังมีเงื่อนไขการสมัครที่ควรให้ตัวแทนตรวจตามข้อมูลของคุณ
ก่อนสมัคร ต้องเตรียมข้อมูลอะไรให้ตรงกับเงื่อนไข?
ตัวอย่างในบทความเป็นผู้หญิงอายุ 30 ปี อาชีพชั้น 2 จึงใช้เห็นภาพเบี้ยและเงินบำนาญของเคสหนึ่งเท่านั้น หากอายุ อาชีพ หรือสุขภาพต่างออกไป ให้แจ้งข้อมูลตามจริงตั้งแต่ขอใบเสนอขาย เพื่อให้เบี้ยและเงื่อนไขที่ได้รับใช้ตัดสินใจได้จริง
คำว่าชำระเบี้ยถึงอายุ 60 ต้องอ่านควบคู่กับตารางของตัวเอง ในเคสเริ่มอายุ 30 นี้ เบี้ยจ่ายที่ต้นปีกรมธรรม์ และเริ่มรับบำนาญเมื่อถึงวันครบรอบที่อายุ 60 หากคุณเริ่มทำตอนอายุอื่น จำนวนงวดที่ชำระและเบี้ยอาจเปลี่ยน จึงไม่ควรนำยอดรวมของเคสนี้ไปใช้แทนใบเสนอขายของคุณ
เริ่มตรวจแผนที่เหมาะกับคุณจากข้อมูลจริง
สำหรับพนักงานวัย 30 ที่เริ่มเตรียมเกษียณ ขั้นต่อไปคือส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ เกษมบำนาญ 3 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
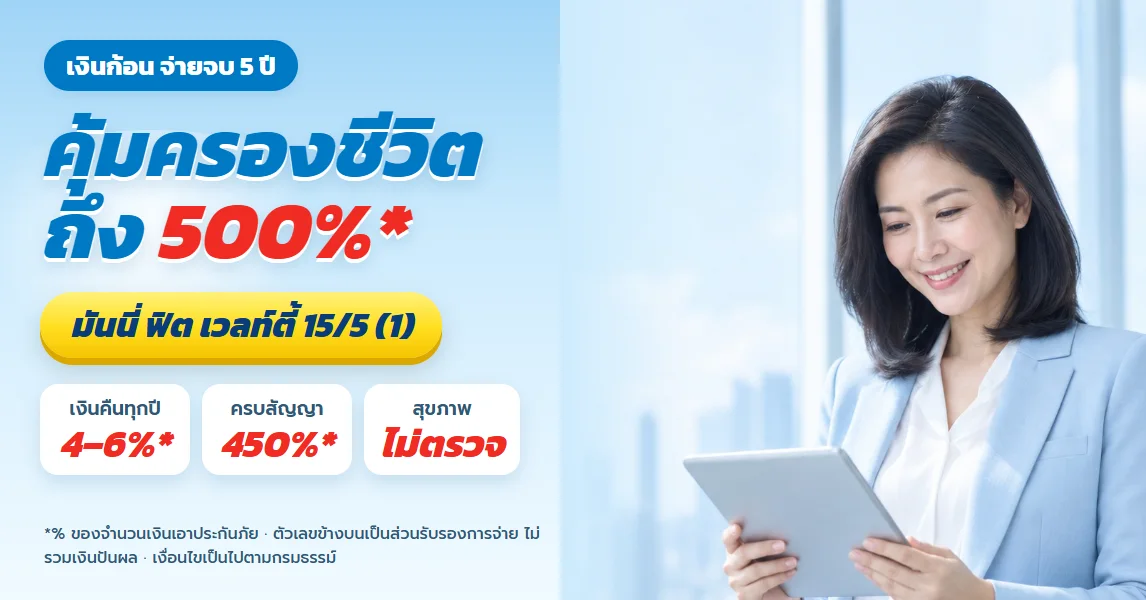
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด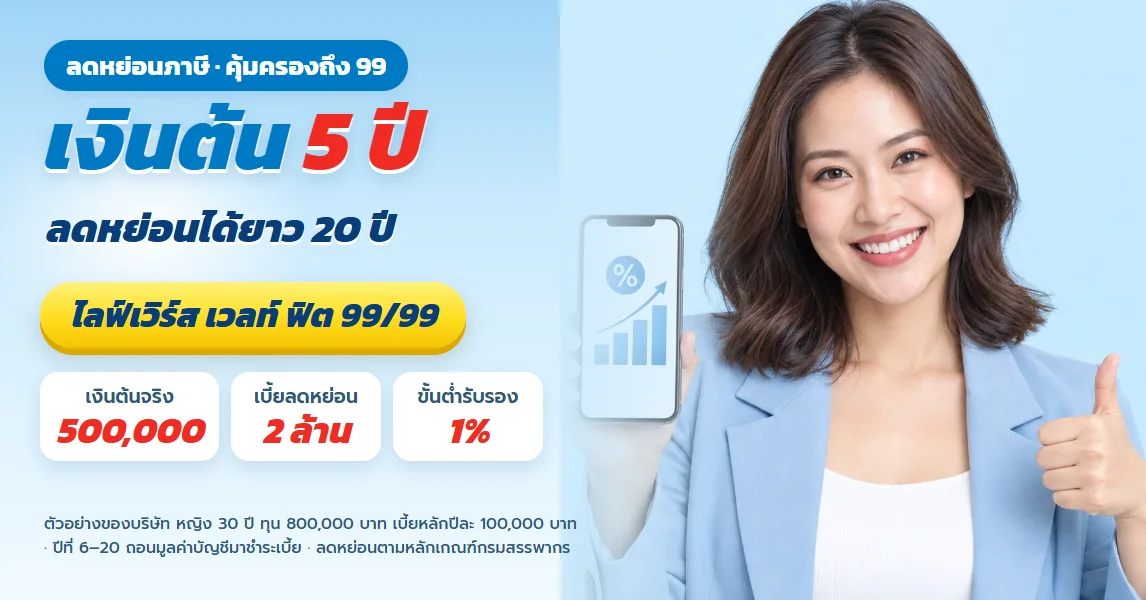
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด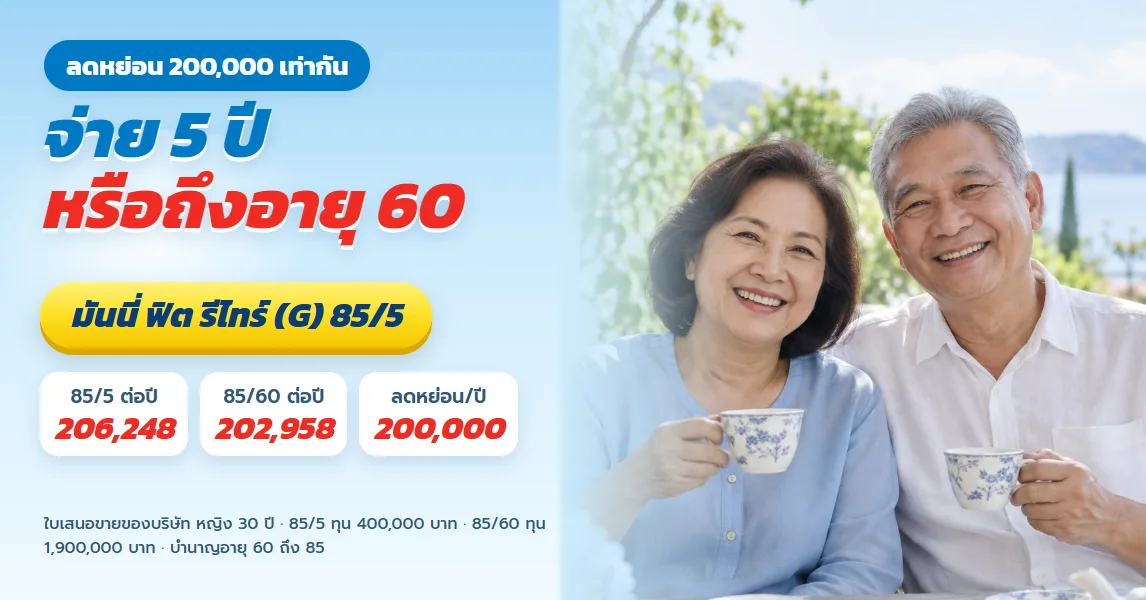
เบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเบี้ยประกันบำนาญ มันนี่ ฟิต รีไทร์ (G) 85/5 เทียบ 85/60 ลดหย่อน 200,000 เท่ากัน จ่ายสั้นหรือจ่ายยาว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น