ธนทวี 15/8 สำหรับคนวางเป้าหมายการเงินระยะกลาง วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ ธนทวี 15/8 สำหรับคนวางเป้าหมายการเงินระยะกลาง ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
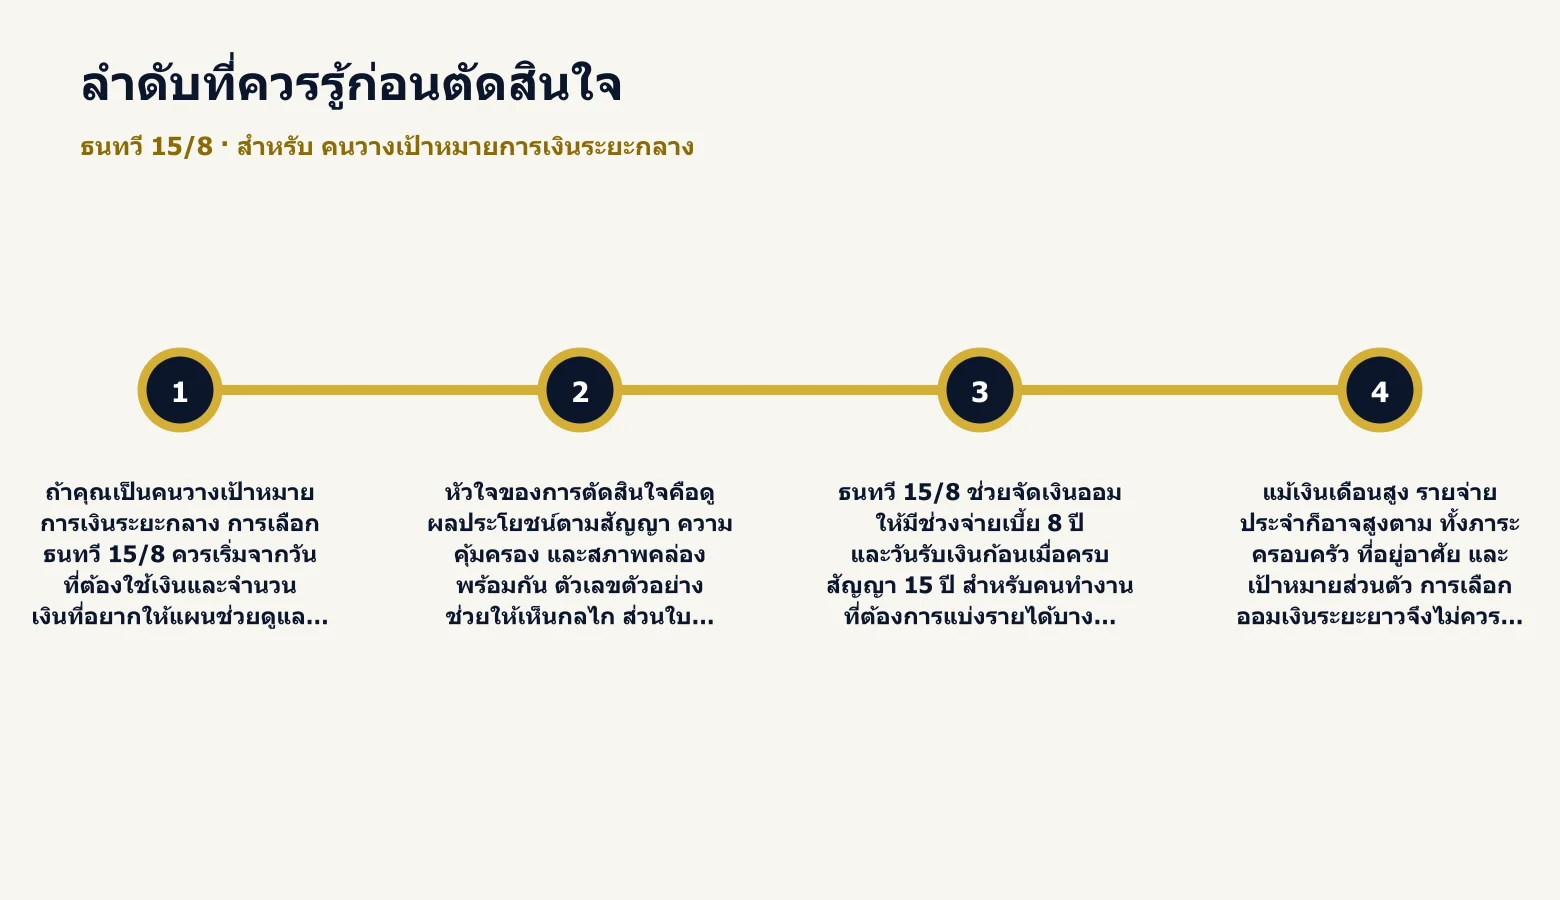
ถ้าคุณเป็นคนวางเป้าหมายการเงินระยะกลาง การเลือก ธนทวี 15/8 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
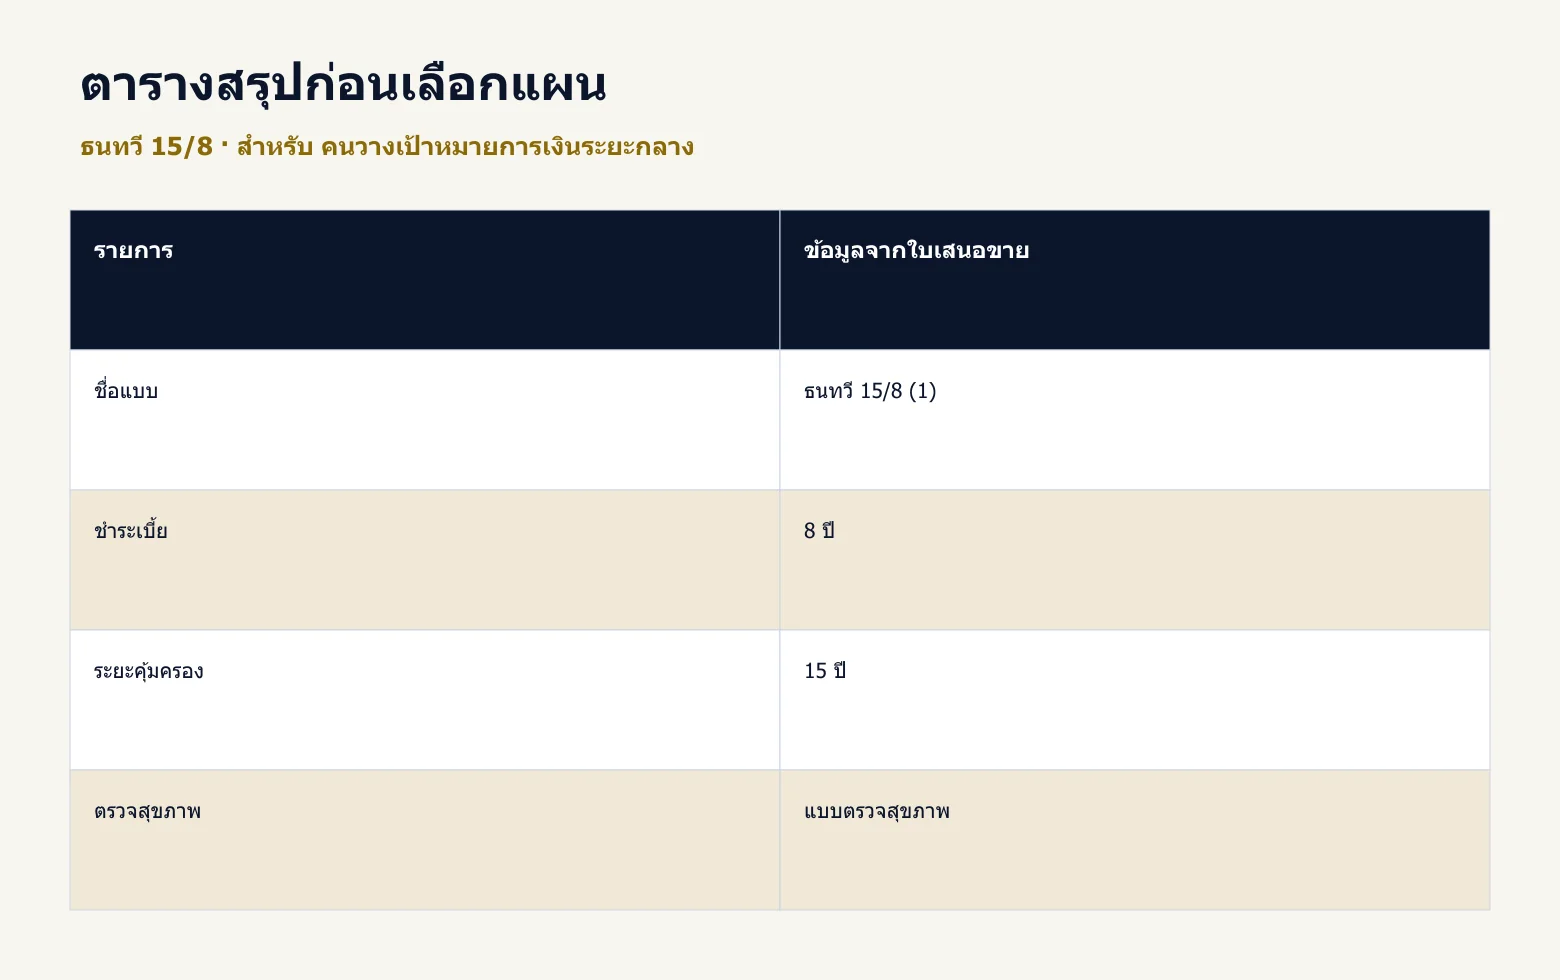
ธนทวี 15/8 ช่วยจัดเงินออมให้มีช่วงจ่ายเบี้ย 8 ปีและวันรับเงินก้อนเมื่อครบสัญญา 15 ปี สำหรับคนทำงานที่ต้องการแบ่งรายได้บางส่วนไว้ใช้ในอนาคต ต้องเริ่มจากงบที่จ่ายต่อเนื่องได้ แล้วจึงดูว่าเงินคืนและเงินก้อนตรงกับเป้าหมายหรือไม่
แม้เงินเดือนสูง รายจ่ายประจำก็อาจสูงตาม ทั้งภาระครอบครัว ที่อยู่อาศัย และเป้าหมายส่วนตัว การเลือกออมเงินระยะยาวจึงไม่ควรเริ่มจากยอดเงินรับปลายทางอย่างเดียว แต่ต้องมองเงินที่เหลือหลังกันรายจ่ายจำเป็นในแต่ละปีด้วย
บทความนี้อ่านเคสจริงของหญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 500,000 บาท ชื่อแบบตามเอกสารคือ ธนทวี 15/8 (1) ของไทยประกันชีวิต ตัวเลขใช้เพื่ออธิบายโครงสร้างสัญญา ไม่ใช่เบี้ยสำหรับผู้สมัครทุกคน
ความคุ้มครองชีวิตและการยกเว้นเบี้ยทำหน้าที่ต่างกัน
ธนทวี 15/8 กำหนดเงินเสียชีวิตปีที่ 1–3 เท่ากับ 100% ของทุน ปีที่ 4 เป็น 120% ปีที่ 5 เป็น 140% ปีที่ 6 เป็น 160% ปีที่ 7 เป็น 180% และปีที่ 8–15 เป็น 210% ของทุน ตามเงื่อนไขที่ระบุ
เอกสารให้เปรียบเทียบกับเงินค่าเวนคืนและเบี้ยประกันชีวิตที่ชำระแล้วหักเงินคืนระหว่างสัญญา เพื่อใช้จำนวนที่สูงกว่าตามข้อกำหนด ไม่ใช่รับทุกยอดรวมกัน คุณควรอ่านหลักเกณฑ์นี้ร่วมกับปีที่เกิดเหตุและสถานะกรมธรรม์จริง
เคสนี้มีสิทธิยกเว้นเบี้ยกรณีทุพพลภาพในช่วง 8 ปีตามเงื่อนไข โดยตารางแสดงไม่ต้องชำระเบี้ยเพิ่มเติมสำหรับสิทธินี้ ทุนที่ระบุไม่ได้หมายความว่าจะรับเงินสดเพิ่ม 500,000 บาทจากสิทธิยกเว้นเบี้ย ต้องแยกหน้าที่ช่วยรักษาสัญญาออกจากเงินทดแทนกรณีเสียชีวิต
ก่อนสมัคร ให้ตรวจนิยามทุพพลภาพ ข้อยกเว้น และเอกสารเรียกร้องสิทธิในกรมธรรม์ ไม่สรุปว่าการเจ็บป่วยหรือหยุดงานทุกกรณีจะได้รับการยกเว้นเบี้ย และควรแจ้งผู้รับประโยชน์ให้เข้าใจว่าต้องติดต่อบริษัทอย่างไรเมื่อเกิดเหตุ
ใช้สิทธิภาษีจากยอดที่ได้รับรอง ไม่ใช่ยอดเบี้ยทั้งหมด
ใบเสนอขายแสดงเบี้ยรายปี 123,500 บาท แต่ระบุเบี้ยที่หักลดหย่อน 100,000 บาทต่อปี จึงไม่ควรนำยอดชำระทั้งหมดไปตีความว่าใช้สิทธิได้เท่ากันทุกบาท สิทธิจริงยังต้องตรวจตามกฎหมายและหนังสือรับรองของปีนั้น
หากมีกรมธรรม์เดิมอยู่แล้ว ให้รวบรวมยอดสิทธิที่ใช้ก่อนเพิ่มแผนใหม่ ประกันลดหย่อนภาษีใช้วงเงินตามเงื่อนไข ไม่ใช่มีวงเงินใหม่แยกให้ทุกกรมธรรม์ และจำนวนลดหย่อนไม่เท่ากับภาษีที่ประหยัดได้โดยตรง
ดู หลักเกณฑ์ประกันชีวิตของกรมสรรพากร พร้อมให้ผู้ดูแลภาษีช่วยตรวจข้อมูลจริง กำไรในบทความไม่ได้นำสิทธิภาษีมาบวกเพิ่ม เพื่อไม่ใช้ผลประหยัดของบุคคลหนึ่งแทนทุกคน
เตรียมทางออกให้ข้อกังวลก่อนเริ่มสัญญา
หากเปลี่ยนงานระหว่างช่วงชำระเบี้ย
เลือกงบที่ยังรองรับได้ในช่วงรายได้เปลี่ยน และเก็บข้อมูลวันชำระไว้ในแผนเงินสด หากภาระเริ่มตึงหลังทำสัญญา ให้ติดต่อบริษัทก่อนขาดชำระ ขอรายละเอียดทางเลือกพร้อมผลต่อความคุ้มครองและเงินรับ ไม่ถือว่าผลประโยชน์เดิมคงครบเมื่อชำระไม่ครบ
หากอยากเก็บเงินคืนไว้กับบริษัท
เอกสารมีกรณีคงเงินคืนสะสม ซึ่งเงื่อนไขดอกเบี้ยเป็นไปตามประกาศและเปลี่ยนแปลงได้ ให้ขอข้อมูลที่ใช้ในวันที่เลือก บทความนี้ใช้กรณีรับตามงวด จึงไม่รวมยอดตัวอย่างสะสมเข้าไปในเงินรับรองหรือกำไรที่แสดง
หากกังวลว่าต้องใช้เงินก่อนครบกำหนด
กลับไปแยกวันที่ต้องใช้เงินแต่ละเป้าหมาย หากยังไม่แน่นอน ควรกันส่วนนั้นไว้ให้พร้อมใช้ และเลือกเบี้ยจากเงินที่เหลือ การมีตารางเวนคืนช่วยให้ประเมินผลก่อนตัดสินใจ แต่ไม่ทำให้แผนนี้ใช้แทนเงินฉุกเฉินได้ทั้งหมด
คำถามก่อนตั้งงบออมจากเงินเดือน
ธนทวี 15/8 มีเงินคืนในปีแรกหรือไม่?
ไม่มีเงินคืนปีแรกตามตาราง เงินคืนเริ่มวันครบรอบปีที่ 2 ถึงปีที่ 14 ตามเงื่อนไข
จ่ายครบ 8 ปีแล้วรับเงินครบสัญญาเลยไหม?
ยังไม่ถึงกำหนด เงินครบสัญญารับปีที่ 15 ส่วนปีที่ 9–14 ยังรับเงินคืนตามงวด
เงินคืน 1% เป็นผลตอบแทนรายปีจากเบี้ยหรือไม่?
ไม่ใช่ เป็นสัดส่วนเทียบทุนประกัน เคสทุน 500,000 บาทจึงรับตามงวด 5,000 บาท
แบบนี้ต้องตรวจสุขภาพไหม?
เงื่อนไขของแบบกำหนดแบบตรวจสุขภาพ ต้องตรวจขั้นตอนและหลักเกณฑ์รับประกันเฉพาะบุคคล
สิทธิยกเว้นเบี้ยคือรับเงินสดเพิ่มหรือไม่?
ไม่ใช่ เป็นสิทธิยกเว้นเบี้ยตามนิยามและข้อกำหนดกรณีทุพพลภาพ ต้องอ่านรายละเอียดกรมธรรม์
ข้อควรอ่านร่วมกับผลประโยชน์ทุกครั้ง
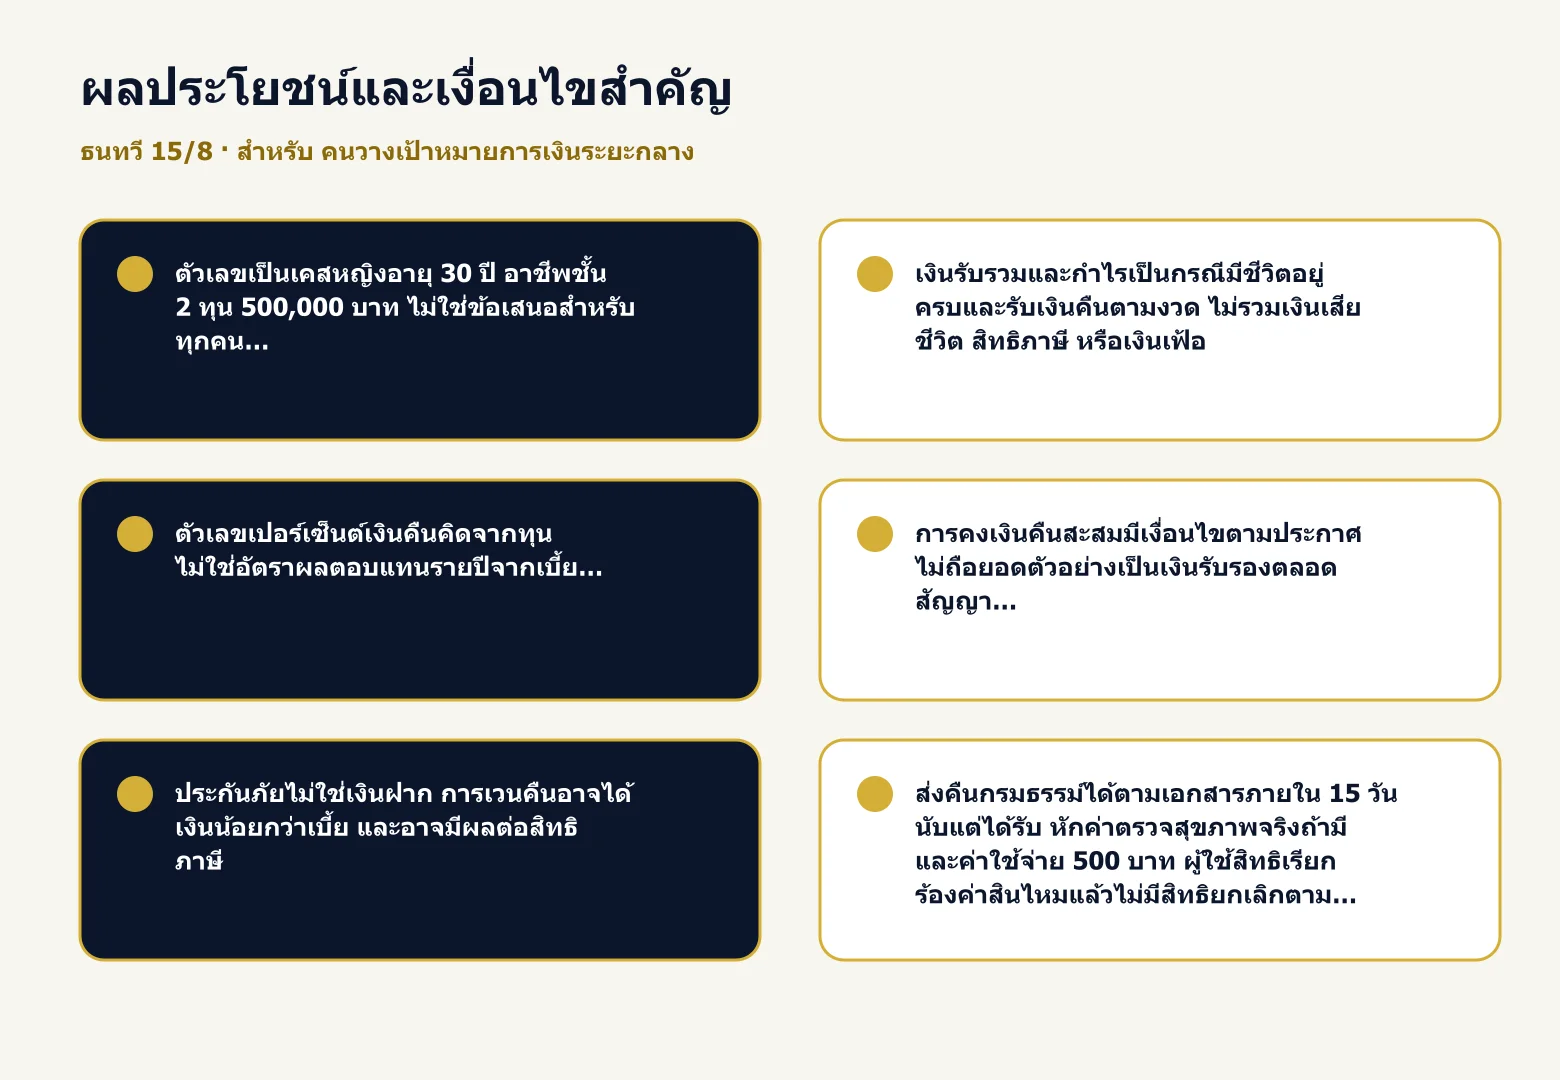
- ตัวเลขเป็นเคสหญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 500,000 บาท ไม่ใช่ข้อเสนอสำหรับทุกคน
- เงินรับรวมและกำไรเป็นกรณีมีชีวิตอยู่ครบและรับเงินคืนตามงวด ไม่รวมเงินเสียชีวิต สิทธิภาษี หรือเงินเฟ้อ
- ตัวเลขเปอร์เซ็นต์เงินคืนคิดจากทุน ไม่ใช่อัตราผลตอบแทนรายปีจากเบี้ย
- การคงเงินคืนสะสมมีเงื่อนไขตามประกาศ ไม่ถือยอดตัวอย่างเป็นเงินรับรองตลอดสัญญา
- ประกันภัยไม่ใช่เงินฝาก การเวนคืนอาจได้เงินน้อยกว่าเบี้ย และอาจมีผลต่อสิทธิภาษี
- ส่งคืนกรมธรรม์ได้ตามเอกสารภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่าย 500 บาท ผู้ใช้สิทธิเรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- ข้อยกเว้นชีวิตรวมการแถลงข้อมูลเท็จ การฆ่าตัวตายในช่วงกำหนด การถูกผู้รับประโยชน์ฆ่าตาย และการแถลงอายุคลาดเคลื่อนตามข้อกำหนด
- ให้ยึดกรมธรรม์ที่ออกจริง ตรวจพิกัดอายุ ทุนขั้นต่ำ เงื่อนไขรับประกันและข้อยกเว้นก่อนสมัคร
เริ่มจากงบที่พอดี แล้วขอแผนเฉพาะบุคคล
คุณไม่จำเป็นต้องเริ่มจากทุนเท่าตัวอย่าง ให้เริ่มด้วยเงินที่พร้อมแบ่งจากรายได้ และเป้าหมายที่อยากใช้เงินเมื่อครบกำหนด ตัวแทนจึงจะช่วยแสดงภาระกับเงินรับที่สัมพันธ์กับข้อมูลของคุณได้
- แจ้งอายุ เพศ อาชีพ ข้อมูลสุขภาพและงบที่ตั้งใจชำระต่อเนื่อง
- รวบรวมประกันเดิม เงินสำรองและวันใช้เงินของเป้าหมายอื่น
- ขอใบเสนอขาย ตรวจเบี้ย เงินคืน เงินครบสัญญา ความคุ้มครอง และสิทธิภาษีก่อนตัดสินใจ
ธนทวี 15/8 ควรมีหน้าที่เป็นแผนออมที่คุณรักษาได้ตลอดช่วงกำหนด เมื่อแยกเงินพร้อมใช้ไว้แล้วและอ่านตารางทั้งช่วงจ่ายกับช่วงรับครบ คุณจะตัดสินใจได้ชัดขึ้นว่าแผนนี้สอดคล้องกับชีวิตการทำงานและเป้าหมายในอนาคตหรือไม่
การขอใบเสนอขายเป็นขั้นตรวจตัวเลขตามข้อมูลจริง ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด คุณจึงตรวจงบและเงื่อนไขก่อนตัดสินใจได้
เริ่มจากเป้าหมายเงินก้อน แล้วค่อยย้อนกลับมาดูงบ
- ชำระเบี้ย 8 ปี กำหนดภาระช่วงจ่ายไว้ชัดเจน
- คุ้มครอง 15 ปี แยกวันจ่ายครบออกจากวันครบกำหนด
- เงินคืนเริ่มวันครบรอบปีที่ 2 ต่อเนื่องถึงปีที่ 14
- เงินคืนต่องวดเท่ากับ 1% ของทุนประกันตามเงื่อนไข
- เงินครบสัญญา 210% ของทุน หรือยอดตามสูตรในกรมธรรม์หากสูงกว่า
- มีสิทธิยกเว้นเบี้ยกรณีทุพพลภาพตามเงื่อนไขตลอดช่วง 8 ปีที่ระบุในใบเสนอขาย
ประกันออมทรัพย์จ่าย 8 ปีแบบนี้มีจังหวะเงินเข้าไม่เหมือนกันทุกปี ปีแรกยังไม่มีเงินคืนตามตาราง ระหว่างทางรับตามวันครบรอบที่กำหนด และเงินก้อนใหญ่รอถึงปีสุดท้าย คุณจึงควรกำหนดหน้าที่ของเงินแต่ละส่วนตั้งแต่ก่อนสมัคร
สัดส่วนเงินคืนและเงินครบสัญญาคิดจากทุนประกัน ไม่ใช่อัตราผลตอบแทนรายปีจากเบี้ย และไม่ใช่กำไรที่รับเพิ่มทั้งหมด การดูผลต่างจริงต้องรวมเงินรับตามงวดแล้วหักเบี้ยรวมของเคส โดยไม่เอาเงินเสียชีวิตมาบวกด้วย
ข้อกำหนดก่อนเลือกทุนให้เข้ากับเงินเดือน
ธนทวี 15/8 ในใบเสนอขายนี้ระบุแบบตรวจสุขภาพ จึงควรเตรียมข้อมูลสุขภาพตามจริงและสอบถามขั้นตอนก่อนนัดสมัคร ผลการรับประกันและเงื่อนไขเฉพาะบุคคลต้องเป็นไปตามหลักเกณฑ์บริษัท ไม่ใช้ตัวอย่างนี้ยืนยันว่าทุกคนจะได้รับข้อเสนอเหมือนกัน
หากคุณมีรายได้จากเงินเดือนร่วมกับโบนัส ให้พิจารณาว่าเบี้ยรายปีพึ่งรายได้ส่วนไหน เงินพิเศษที่ไม่แน่นอนไม่ควรถูกนับเหมือนรายได้ประจำทุกปี ลองจัดงบโดยใช้รายได้ที่มั่นใจว่ารองรับภาระได้ แล้วเก็บส่วนเผื่อไว้สำหรับความเปลี่ยนแปลง
ข้อมูลในใบเสนอขายเป็นงวดรายปี บทความนี้จึงไม่สร้างเบี้ยรายเดือนจากการหารเอง หากต้องการงวดอื่น ให้ขอตัวเลขทางการพร้อมเงื่อนไขแต่ละงวด เพราะยอดชำระและเวลาจ่ายอาจแตกต่างจากตัวอย่าง
แผนนี้เหมาะกับเงินเดือนส่วนที่ยังไม่ต้องใช้เร็ว
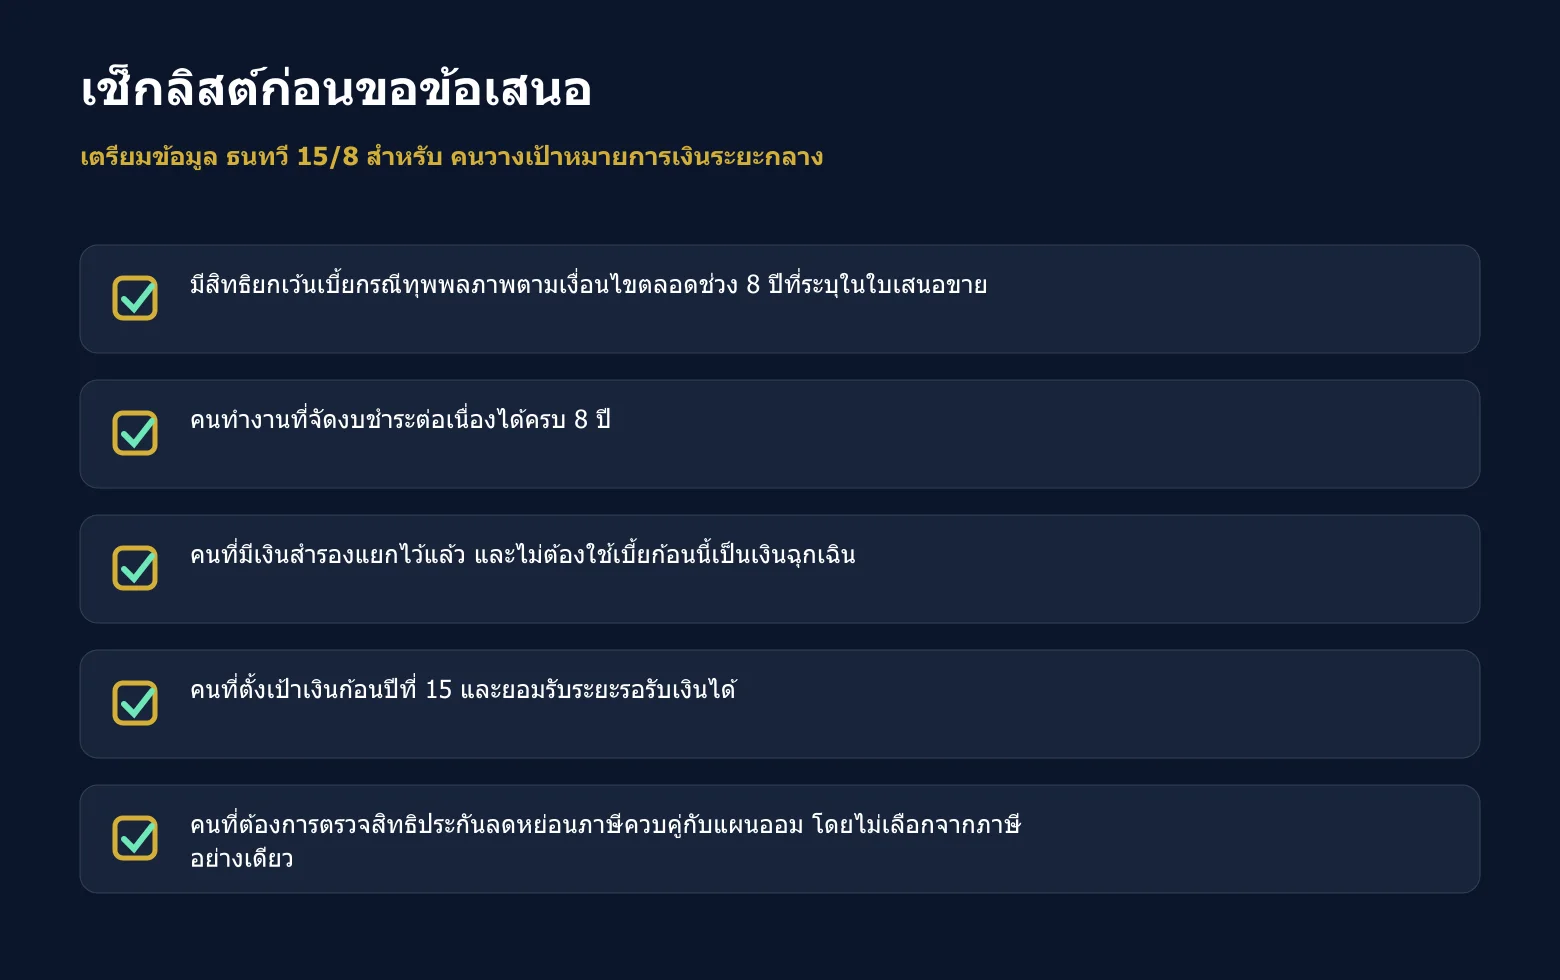
- คนทำงานที่จัดงบชำระต่อเนื่องได้ครบ 8 ปี
- คนที่มีเงินสำรองแยกไว้แล้ว และไม่ต้องใช้เบี้ยก้อนนี้เป็นเงินฉุกเฉิน
- คนที่ตั้งเป้าเงินก้อนปีที่ 15 และยอมรับระยะรอรับเงินได้
- คนที่ต้องการตรวจสิทธิประกันลดหย่อนภาษีควบคู่กับแผนออม โดยไม่เลือกจากภาษีอย่างเดียว
ถ้าเป้าหมายของคุณอยู่ก่อนครบสัญญา เช่น ต้องใช้เงินสำหรับที่อยู่อาศัยหรือการศึกษาของคนในครอบครัว ควรแยกงบส่วนนั้นออกก่อน อย่าเอาวันที่อยากได้เงินมาแทนวันรับเงินตามสัญญา เพราะการเวนคืนก่อนกำหนดเป็นอีกเงื่อนไขหนึ่ง
รายได้สูงไม่ได้แปลว่าควรเลือกทุนสูงสุดเสมอไป ให้ดูภาระหนี้ รายจ่ายที่ช่วยครอบครัว และเงินสำรองหลังชำระเบี้ยด้วย แผนที่ทำต่อได้มีประโยชน์ต่อเป้าหมายมากกว่าแผนที่ต้องลดหรือหยุดกลางทางเพราะตั้งงบตึงเกินไป
เงินคืนเริ่มปีที่ 2 เงินก้อนรอวันครบปีที่ 15
ปีที่ 1 เป็นจุดเริ่มชำระเบี้ย แต่ไม่มีเงินคืนตามงวดในตาราง ปีที่ 2–8 ยังอยู่ในช่วงชำระเบี้ยและเริ่มมีเงินคืน ปีที่ 9–14 พ้นช่วงจ่ายเบี้ยแล้ว แต่รับเงินคืนตามวันครบรอบต่อไปจนถึงงวดสุดท้ายที่ระบุ
เงินคืนปีที่ 2 ถึงปีที่ 14 มีทั้งหมด 13 งวด งวดละ 1% ของทุน สำหรับเคสทุน 500,000 บาทจึงเป็นงวดละ 5,000 บาท รวม 65,000 บาท ส่วนปีที่ 15 เป็นเงินครบสัญญา ไม่เพิ่มเงินคืน 5,000 บาทอีกงวดนอกเหนือ ข้อมูลตัวอย่าง
เงินคืนเป็นผลประโยชน์ตามเงื่อนไขเมื่อมีชีวิตอยู่ถึงกำหนด ไม่ใช่เงินเข้าทุกเดือน ให้ตรวจวันครบรอบและวิธีรับเงินก่อนนำไปจับคู่กับรายจ่าย หากรายจ่ายเกิดก่อนวันรับจริง คุณยังต้องมีเงินรองรับแยกต่างหาก
เปิดบัญชีเงินออกและเงินรับของเคสเบี้ย 123,500 บาท
ตัวอย่างนี้ชำระเบี้ยรายปี 123,500 บาท จำนวน 8 ปี รวม 988,000 บาท รับเงินคืนรวม 65,000 บาท และเงินครบสัญญา 1,050,000 บาท รวมเงินรับกรณีอยู่ครบและรับเงินคืนตามงวด 1,115,000 บาท กำไร 127,000 บาทตรงกับสรุปในข้อมูลตัวอย่าง
หน่วยในตารางเป็นบาท คัดจากตารางผลประโยชน์และมูลค่ากรมธรรม์หน้า 4 และ 6 เงินค่าเวนคืนเป็นค่าตามหมายเหตุ ก่อนหักหนี้สินและหักเงินจ่ายคืนถ้ามีแล้ว ไม่ใช่เงินอีกก้อนที่จะรับเพิ่มพร้อมเงินครบสัญญา
สิ้นปีที่ 8 จ่ายเบี้ยครบ 988,000 บาท เงินคืนสะสมตามงวดเท่ากับ 35,000 บาท และเงินค่าเวนคืนตามตารางเป็น 881,500 บาท ตัวเลขนี้ช่วยเตือนว่าจ่ายครบยังไม่เท่ากับได้รับเงินตามแผนครบ การหยุดสัญญาในเวลานี้ต้องประเมินจากมูลค่าจริงตามเงื่อนไข
ในช่วงหลังจ่ายเบี้ยครบ คุณยังควรติดตามสถานะกรมธรรม์ ข้อมูลบัญชีรับเงิน และที่อยู่ติดต่อให้ถูกต้อง แม้ไม่ต้องเตรียมเบี้ยงวดใหม่ตามระยะชำระแล้ว ก็ยังมีสิทธิที่รับตามกำหนดและขั้นตอนที่ต้องรักษาให้ครบ
กำไรที่แสดงเป็นเงินรับรวมลบเบี้ยรวมของกรณีรับตามงวด ไม่รวมผลจากการนำเงินคืนไปใช้หรือออมต่อ ไม่รวมสิทธิภาษีและเงินเฟ้อ คุณจึงควรใช้ตัวเลขนี้ประกอบกับระยะเวลาที่ผูกเงินไว้ ไม่อ่านเป็นเงินที่นำออกมาใช้ได้ทันที
อ่านสูตรเงินครบสัญญาให้ครบทั้งสองทางเลือก
เอกสารกำหนดเงินครบสัญญาเป็น 210% ของทุน หรือ 1.005 เท่าของเบี้ยประกันชีวิตที่ชำระแล้วหักเงินคืนระหว่างสัญญาทั้งหมด หากจำนวนหลังสูงกว่า โดยไม่รวมเบี้ยสัญญาเพิ่มเติม จึงต้องอ่านสูตรประกอบ ไม่ดูเฉพาะเปอร์เซ็นต์หน้าแผน
สำหรับเคสนี้ 210% ของทุนเท่ากับ 1,050,000 บาท ส่วนสูตรอีกทางคือ 1.005 คูณ 988,000 แล้วหัก 65,000 เท่ากับ 927,940 บาท เงินครบสัญญาตามตัวอย่างจึงใช้ 1,050,000 บาท ซึ่งเป็นจำนวนที่สูงกว่า ไม่ใช่บวกสองจำนวนเข้าด้วยกัน
เมื่อเทียบกับเบี้ยรวม 988,000 บาท เงินครบสัญญาเป็นเพียงส่วนหนึ่งของเงินรับทั้งแผน ยังมีเงินคืนตามงวดที่รับมาก่อนหน้าแล้ว การแยกสองส่วนนี้ช่วยตรวจยอดได้ครบ และไม่ทำให้เงินคืนถูกนับซ้ำอีกครั้งเมื่อถึงปีสุดท้าย
เริ่มตรวจแผนที่เหมาะกับคุณจากข้อมูลจริง
สำหรับคนวางเป้าหมายการเงินระยะกลาง ขั้นต่อไปคือส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ ธนทวี 15/8 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
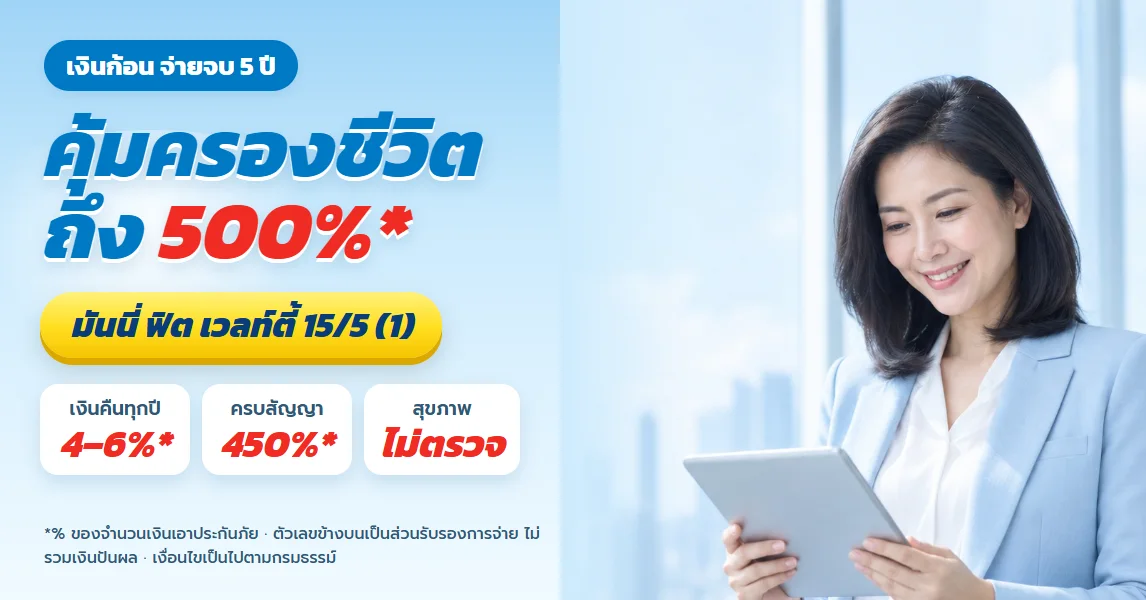
มันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียด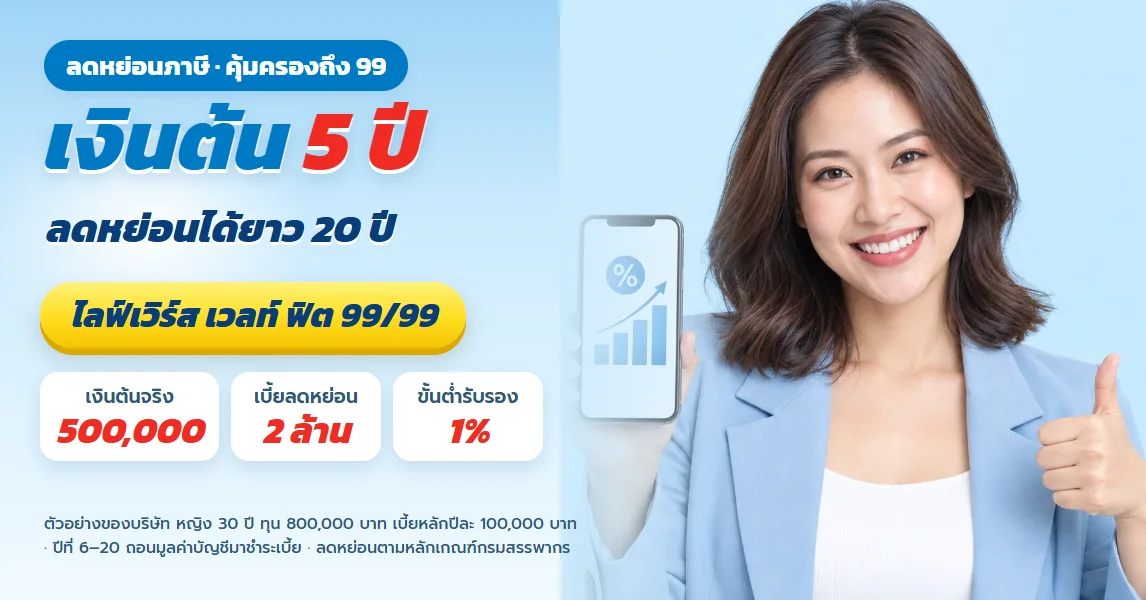
ไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียด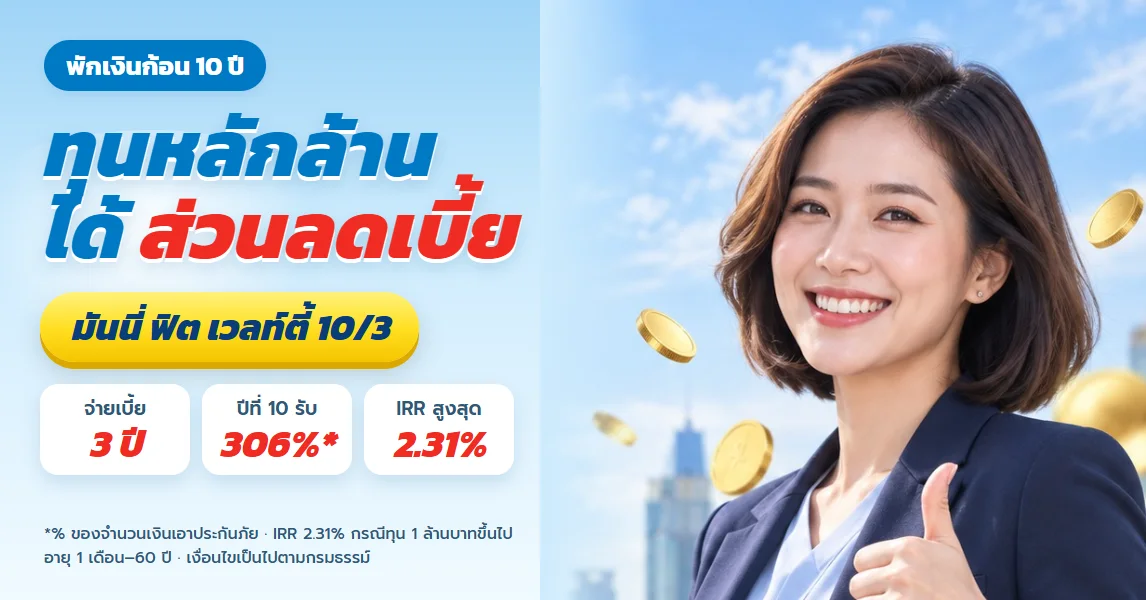
มันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียด
ธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียด
ธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
ทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 15/5 (1) จ่ายเบี้ย 5 ปี รับเงินคืนทุกปี คุ้มครองชีวิตถึง 500% ของทุน
ดูรายละเอียดไลฟ์เวิร์ส เวลท์ ฟิต 99/99 เงินต้น 5 ปี ลดหย่อนภาษีได้ยาว 20 ปี
ดูรายละเอียดมันนี่ ฟิต เวลท์ตี้ 10/3 ทุน 1 ถึง 10 ล้าน พักเงินก้อน 10 ปี ได้ส่วนลดเบี้ยและรู้ตัวเลขปลายทาง
ดูรายละเอียดธนทวี 25/15 สำหรับครอบครัววัยสร้างฐานะ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเกษมทรัพย์ 130 แยกเงินรับรองและปันผลให้แผนครอบครัวชัด
ดูรายละเอียดธนทรัพย์ 85/10 สำหรับหัวหน้าครอบครัวที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดทรัพย์บำนาญ 60 สำหรับผู้บริหารวัย 40 ที่เร่งเติมเงินเกษียณ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น