เลกาซี ฟิต 99/5 จัดทุนชีวิตในแผนส่งต่อทรัพย์สิน
จัดความคุ้มครองในแผนทรัพย์สินด้วยช่วงจ่าย 5 ปี อ่านเคสทุน 100 ล้านบาทและผลของเพดานรับทุนล่วงหน้า 50 ล้านบาท
เลกาซี ฟิต 99/5 เป็นประกันชีวิตชำระเบี้ย 5 ปี คุ้มครองถึงอายุ 99 ปี สำหรับผู้มีสินทรัพย์สูงที่ต้องการจัดทุนชีวิตไว้ในแผนส่งต่อทรัพย์สินให้ครอบครัว โดยต้องเตรียมงบรายปีและแยกเงินพร้อมใช้ก่อนเริ่ม
การมีทรัพย์สินหลายประเภทไม่ได้แปลว่าทุกส่วนพร้อมเปลี่ยนเป็นเงินสดตามเวลาที่ต้องการ ประกันมรดกจึงควรมีหน้าที่ชัดในภาพรวม เช่น ดูแลผู้พึ่งพารายได้ตามทุนชีวิตที่กำหนด โดยไม่สมมติว่ากรมธรรม์แทนทรัพย์สินหรือเอกสารจัดการมรดกทุกอย่างได้
บทความอ้างอิงใบเสนอขายไทยประกันชีวิตของหญิงอายุ 40 ปี อาชีพชั้น 2 ทุน 100,000,000 บาท เบี้ยรายปี 6,219,000 บาท ชื่อแบบในเอกสารคือ ไทยไลฟ์ เลกาซี ฟิต 99 [99]/5 ตัวเลขเป็นของเคสและยังขึ้นกับผลพิจารณารับประกัน
จัดทุนชีวิตให้เป็นส่วนหนึ่งของแผนทรัพย์สิน
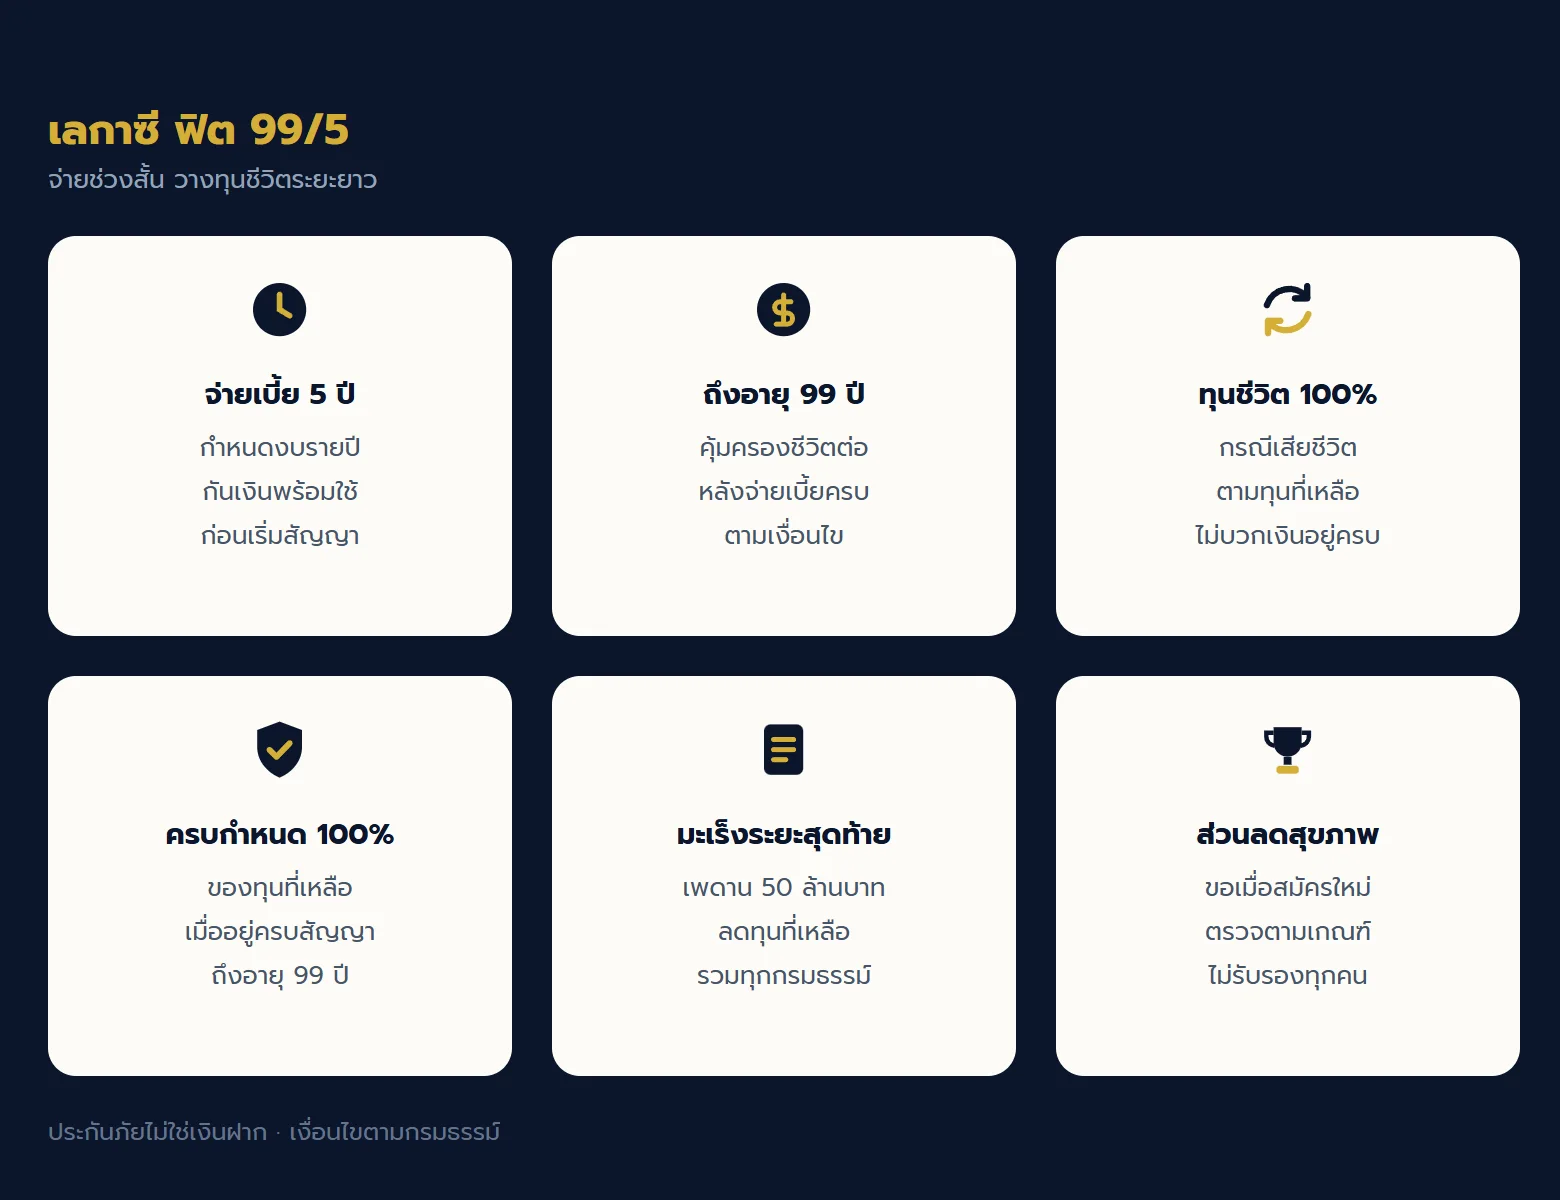
- จ่ายเบี้ยสัญญาหลัก 5 ปีตามแผน
- คุ้มครองชีวิตถึงอายุ 99 ปี ไม่ใช่ระยะจ่ายเบี้ย 99 ปี
- กรณีเสียชีวิตรับจำนวนเงินเอาประกันภัยตามเงื่อนไข
- มีชีวิตอยู่ครบกำหนดรับ 100% ของทุนที่เหลือ
- มีสิทธิรับเงินมะเร็งระยะสุดท้ายล่วงหน้าจากทุนหลัก
- สุขภาพดีกว่ามาตรฐานอาจมีสิทธิส่วนลดเมื่อสมัครตามเกณฑ์
เลกาซี ฟิต 99/5 เน้นความคุ้มครองชีวิตระยะยาว ไม่ได้แสดงเงินคืนรายปีในใบเสนอขาย เมื่อจ่ายเบี้ยครบ 5 ปีแล้ว การรับเงินครบสัญญายังต้องรอถึงอายุ 99 ปีตามสัญญา จึงไม่ควรใช้เงินส่วนที่ต้องหมุนกลับมาเร็วเป็นงบเบี้ย
ตรวจทุน เบี้ย และสิทธิส่วนลดจากข้อมูลจริง
เครื่องหมายกำกับเบี้ยในข้อมูลตัวอย่าง อธิบายว่าเป็นเบี้ยมาตรฐานรวมเบี้ยเพิ่มเนื่องจากอาชีพถ้ามี ไม่ได้หมายความว่ามีเบี้ยสัญญาเพิ่มเติมที่ต้องนำมาหักออกโดยอัตโนมัติ เคสนี้แสดงยอดรวมรายปี 6,219,000 บาท และสิทธิมะเร็งระยะสุดท้ายระบุว่าไม่ต้องชำระเบี้ยเพิ่ม
เอกสารมีเงื่อนไขส่วนลดสำหรับผู้สมัครอายุ 18–70 ปีที่ตรวจแล้วมีสุขภาพดีกว่ามาตรฐานตามหลักเกณฑ์ ช่วงอายุนี้เป็นเกณฑ์พิจารณาส่วนลดที่ระบุ ไม่ใช่การยืนยันช่วงอายุสมัครทั้งหมด และไม่ใช่ทุกคนจะได้รับส่วนลด
ผู้สมัครต้องแจ้งความประสงค์ขอพิจารณาส่วนลดเมื่อสมัครใหม่ ไม่สามารถขอทบทวนภายหลัง ส่วนลดใช้เฉพาะเบี้ยมาตรฐาน ไม่รวมเบี้ยเพิ่มอาชีพและสัญญาเพิ่มเติมถ้ามี บทความจึงไม่ลดเบี้ยตัวอย่างลงเอง
เหมาะกับผู้พร้อมจัดงบก้อนใหญ่ต่อเนื่อง
- ต้องการทุนชีวิตให้คนในครอบครัวตามภาระที่ประเมินแล้ว
- มีเงินพร้อมจ่ายรายปีและไม่ต้องขายทรัพย์สินเร่งด่วนเพื่อจ่ายเบี้ย
- ต้องการกำหนดช่วงชำระ 5 ปี โดยไม่คาดว่าจะรับเงินครบสัญญาทันทีหลังจ่ายครบ
- เข้าใจผลของการรับเงินล่วงหน้าและยอมรับเงื่อนไขระยะยาว
เริ่มจากรายการทรัพย์สิน ภาระที่ยังต้องจ่ายและผู้ที่ต้องการดูแล แยกเงินที่พร้อมใช้จากทรัพย์สินที่ต้องใช้เวลาในการจัดการ แล้วตรวจว่าทุนชีวิตเดิมเพียงพอต่อหน้าที่นั้นหรือไม่ การส่งต่อทรัพย์สินให้ครอบครัวควรมองทั้งภาพรวมและเงื่อนไขของเงินแต่ละส่วน
ควรตรวจผู้รับประโยชน์ให้ตรงความตั้งใจและทบทวนเมื่อสถานการณ์ครอบครัวเปลี่ยน ส่วนการจัดการทรัพย์สินหรือข้อกฎหมายเฉพาะกรณีควรใช้ผู้เชี่ยวชาญร่วมพิจารณา บทความไม่รับรองว่าเงินประกันจะแก้ข้อพิพาทหรือภาระของธุรกิจได้ทุกเรื่อง
ช่วงจ่าย 5 ปีอยู่ตรงไหนในแผนระยะยาว
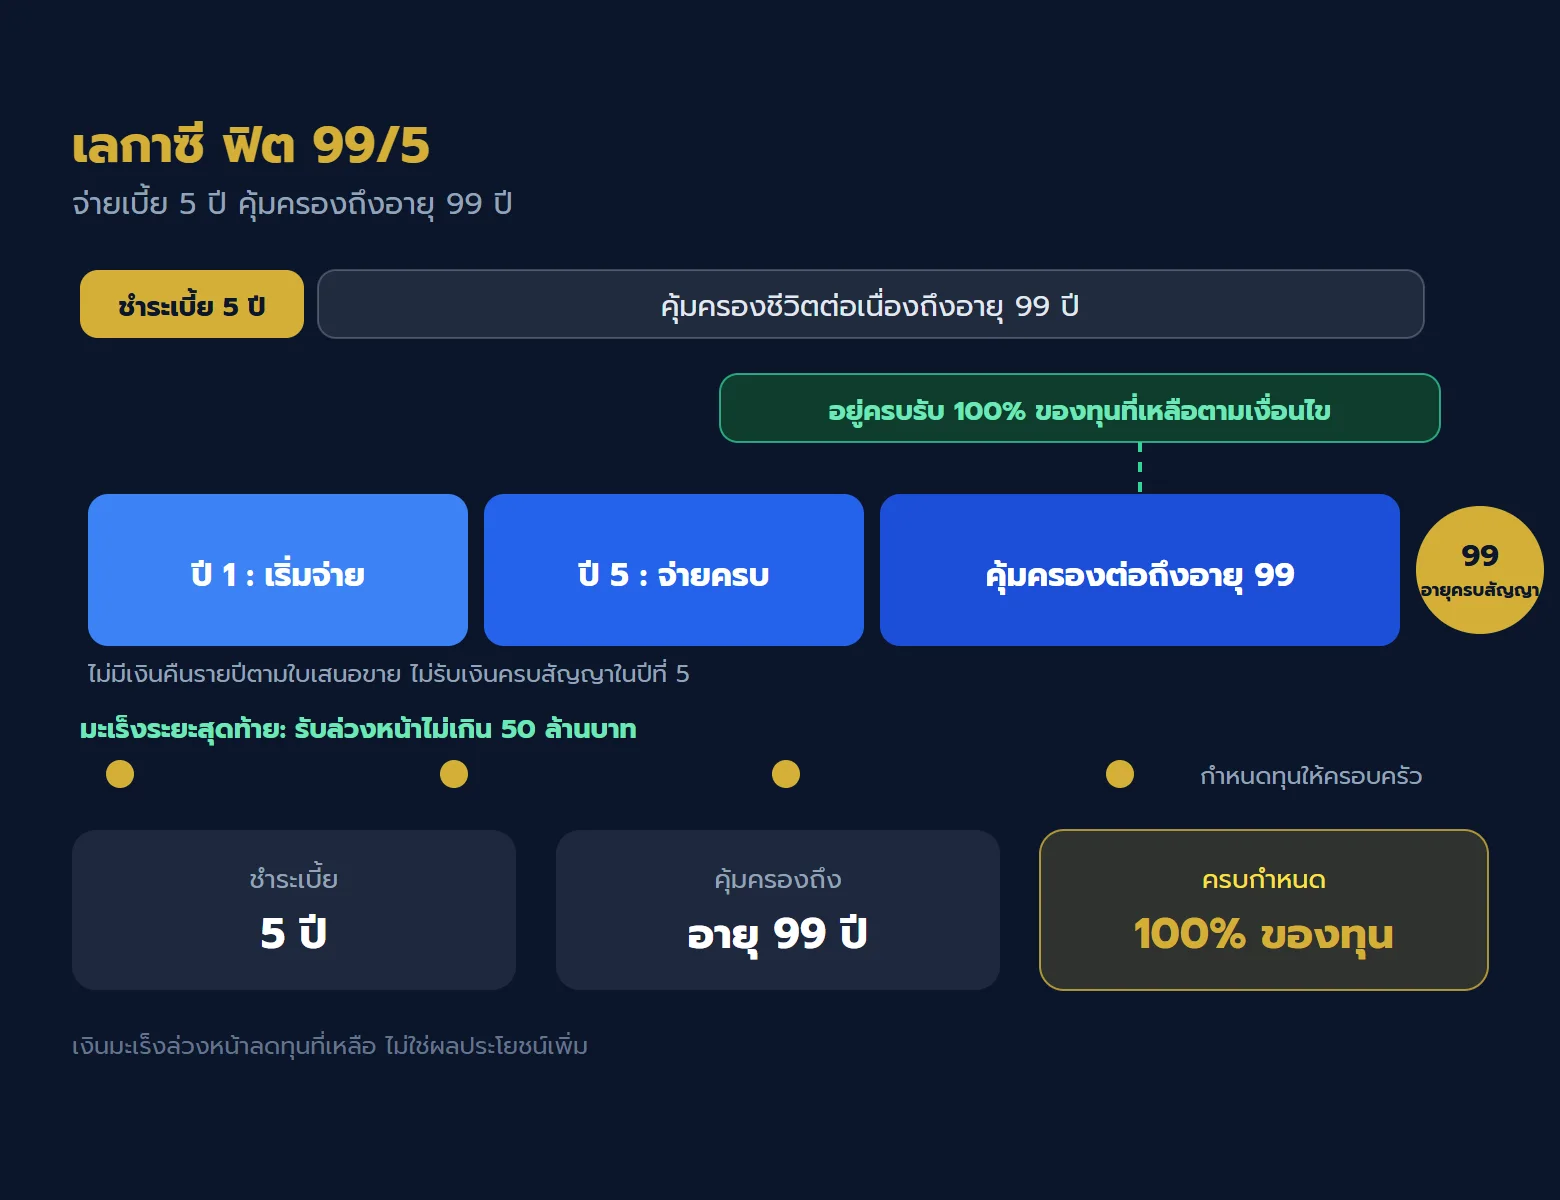
เลกาซี ฟิต 99/5 มีช่วงจ่ายเบี้ย 5 ปี ส่วนระยะคุ้มครองกำหนดด้วยอายุ 99 ปี ในเคสเริ่มอายุ 40 ปี ตารางสิ้นสุดที่ปีกรมธรรม์ 59 จึงต้องแยกปีกรมธรรม์ออกจากอายุของผู้เอาประกันเสมอ
เมื่อจ่ายครบแล้วตามเงื่อนไข ไม่ได้มีเงินก้อนจ่ายให้ทันทีในปีที่ 5 กรมธรรม์ยังคุ้มครองต่อ และจะจ่ายตามกรณีที่เกิดขึ้น เช่น เสียชีวิต รับผลประโยชน์ล่วงหน้าที่เข้าเกณฑ์ หรือมีชีวิตอยู่ครบกำหนด ไม่รวมทุกกรณีเป็นเงินรับพร้อมกัน
เปิดเคสอายุ 40 ปีและมูลค่าถึงวันครบกำหนด
เบี้ย 6,219,000 บาทต่อปี ชำระ 5 ปี รวม 31,095,000 บาท ในกรณีอยู่ครบกำหนดและไม่มีการรับทุนล่วงหน้าหรือการเปลี่ยนสิทธิ รับเงิน 100,000,000 บาท ส่วนค่าเวนคืนในตารางเป็นอีกทางเลือกเมื่อเลิกสัญญาตามเงื่อนไข
ตารางต่อไปแสดงเบี้ยสะสมและเงินค่าเวนคืนจากข้อมูลตัวอย่าง ครบทุกปี หน่วยบาท ปีที่ 1 มีค่าเวนคืน 100,000 บาทตามเอกสาร ปีที่ 59 เป็นครบกำหนด ไม่ใช้ค่าเวนคืนและเงินครบกำหนดเป็นเงินรับซ้ำกัน
สิ้นปีที่ 5 จ่ายเบี้ยครบรวม 31,095,000 บาท แต่ค่าเวนคืนเท่ากับ 26,600,000 บาท จึงไม่ควรเข้าใจว่าจ่ายครบแล้วจะถอนเบี้ยทั้งหมดคืนได้โดยไม่มีผล การเวนคืนก่อนครบอาจได้เงินน้อยกว่าเบี้ยที่จ่ายและทำให้ความคุ้มครองสิ้นสุด
ค่าเวนคืนตามเอกสารเป็นก่อนหักหนี้สินใด ๆ และไม่ใช่เงินสดที่ได้รับทุกปี หากมีการเปลี่ยนทุน รับเงินล่วงหน้า หรือเปลี่ยนสถานะกรมธรรม์ ต้องขอมูลค่าปัจจุบันจากบริษัทก่อนใช้ตารางประกอบการตัดสินใจ
ผลตอบแทนเฉลี่ยต่อปีของกรณีอยู่ครบประมาณ 2.07% คำนวณจากจ่ายเบี้ยต้นปี 5 งวดและรับเมื่อครบปีที่ 59 เป็นค่าของเคสถือครบถึงอายุ 99 ปี ไม่ใช่ผลตอบแทนใน 5 ปี และไม่ใช่อัตราสำหรับผู้สมัครทุกคน
กำไรที่คำนวณเป็นผลต่างเงินจ่ายกับเงินรับกรณีเดียว ไม่ใช่ยอดที่จ่ายทุกปี สำหรับแผนประกันมรดกควรพิจารณาความคุ้มครองครอบครัวเป็นหลักควบคู่กับระยะเวลารับเงิน ไม่เลือกจากผลต่างยอดปลายทางเพียงอย่างเดียว
เงินอยู่ครบและเงินเสียชีวิตต้องอ่านแยกเหตุ
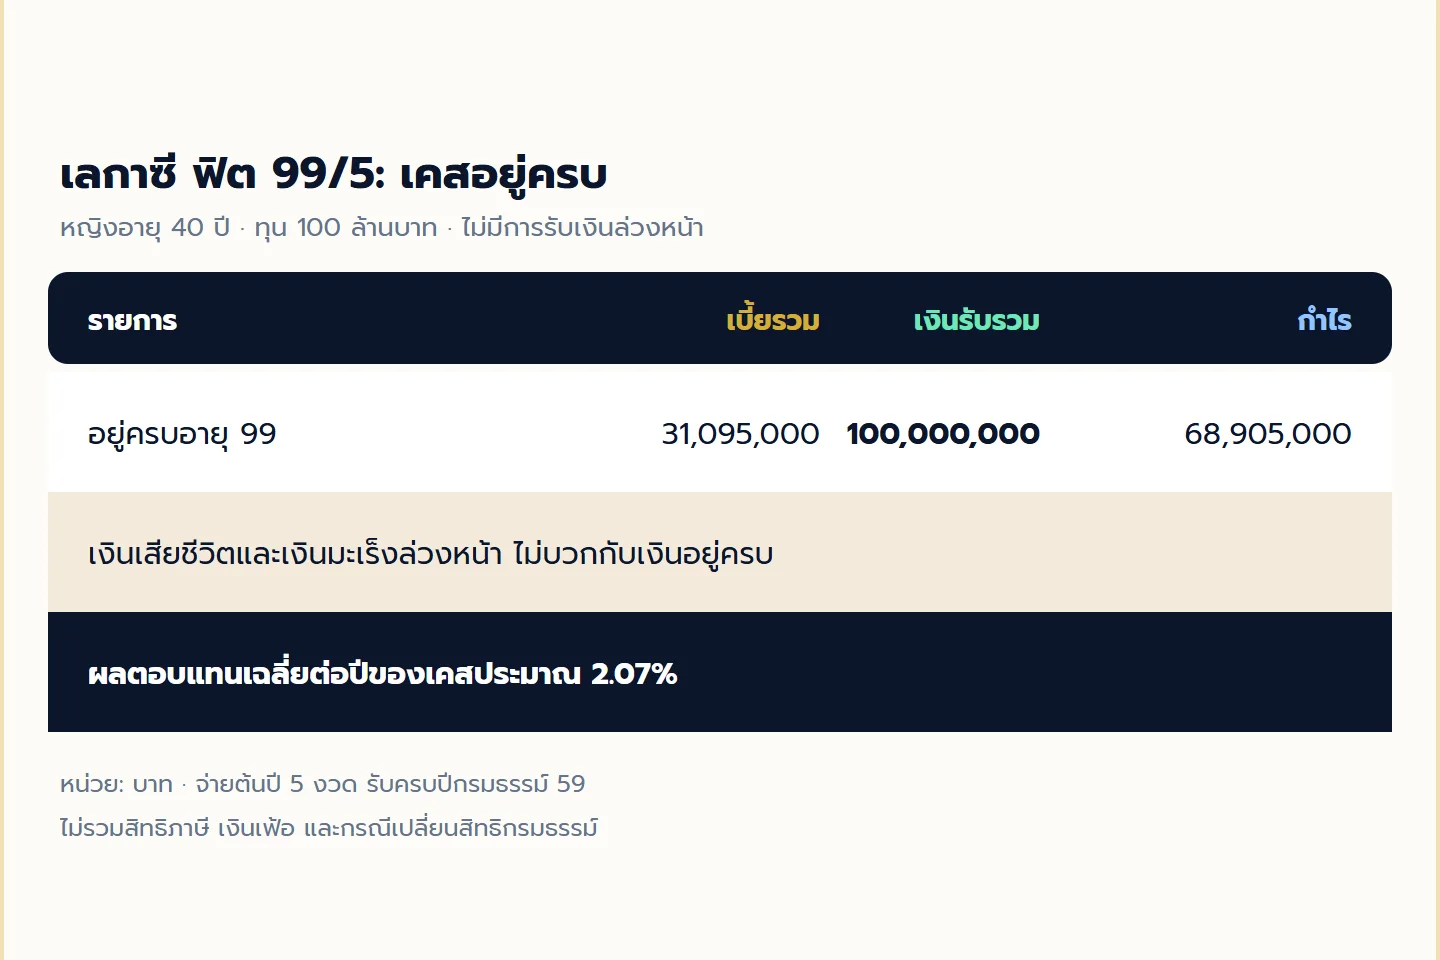
กรณีเสียชีวิตในเคสรับทุน 100,000,000 บาทตามข้อกำหนด ส่วนกรณีอยู่ครบกำหนดก็ระบุทุน 100,000,000 บาท ทั้งสองเป็นคนละเหตุ ไม่ใช่เงินสองก้อนที่ได้รับพร้อมกัน และจำนวนทุนอาจลดลงหากรับผลประโยชน์มะเร็งล่วงหน้าไปแล้ว
ข้อมูลตัวอย่าง ไม่ระบุเงินปันผลหรือเงินคืนระหว่างสัญญาสำหรับแบบนี้ จึงไม่ใส่รายรับเพิ่มจากสมมติฐาน ตัวเลขเงินครบกำหนดใช้ทุนตามสัญญาและเงื่อนไขที่ยังมีผลอยู่
ทุน 100 ล้านบาทกับเพดานรับล่วงหน้า 50 ล้านบาท
เมื่อตรวจวินิจฉัยครั้งแรกโดยแพทย์ผู้เชี่ยวชาญด้านมะเร็งว่าเป็นมะเร็งระยะสุดท้ายและเข้าเงื่อนไข บริษัทจ่ายผลประโยชน์จากทุนหลักล่วงหน้า รวมทุกกรมธรรม์ที่มีสิทธินี้ไม่เกิน 50 ล้านบาทต่อผู้เอาประกันหนึ่งราย ไม่ใช่วงเงินเพิ่ม 50 ล้านบาทให้ทุกเคส
มีระยะเวลาที่ไม่คุ้มครอง 90 วันนับจากเริ่มมีผลคุ้มครองครั้งแรก หรือวันต่ออายุสัญญาครั้งสุดท้ายตามข้อกำหนด จึงไม่ควรตีความว่าตรวจพบมะเร็งทุกระยะแล้วรับทุนได้ทันที หรือใช้แทนความคุ้มครองค่ารักษาพยาบาลทุกชนิด
ในเคสทุน 100,000,000 บาท หากสิทธิรวมยังเหลือครบและบริษัทจ่ายล่วงหน้า 50,000,000 บาทตามเงื่อนไข ทุนที่เหลือจะเป็น 50,000,000 บาทจากการหักกัน ไม่ใช่รับล่วงหน้าแล้วคงทุนเดิม 100,000,000 บาทไว้เต็มจำนวน การจ่ายจริงต้องตรวจสิทธิทุกกรมธรรม์ร่วมกัน
หลักทั่วไปในเอกสารกำหนดว่าเมื่อจ่ายผลประโยชน์ล่วงหน้าครบ 100% ของทุน กรมธรรม์สิ้นสุด แต่เคสทุนสูงนี้ยังมีเพดานรวม 50 ล้านบาท จึงต้องพิจารณาทั้งจำนวนทุนและสิทธิที่ใช้ไปแล้ว ไม่สรุปว่าทุกเคสรับล่วงหน้าได้เต็มทุน
ควรอ่านนิยามมะเร็งระยะสุดท้ายในบันทึกสลักหลังจริง รวมข้อยกเว้นความผิดปกติที่เกี่ยวข้องก่อนเริ่มสัญญาตามที่ระบุ การติดเชื้อเอชไอวี และการรักษาโดยผู้เอาประกันที่เป็นแพทย์สั่งให้ตนเองหรือแพทย์ที่เป็นญาติใกล้ชิดตามข้อกำหนด
เช็กวงเงินลดหย่อนโดยไม่บวกเป็นเงินรับของแผน
ใบเสนอขายระบุเบี้ยที่หักลดหย่อนต่อปี 100,000 บาท แม้จ่ายเบี้ยรายปี 6,219,000 บาท จึงไม่ใช้เบี้ยทั้งหมดเป็นยอดลดหย่อน การใช้สิทธิจริงต้องตรวจวงเงินร่วมกับกรมธรรม์อื่นและเงื่อนไขตามกฎหมาย
จำนวนลดหย่อนไม่เท่ากับจำนวนภาษีที่ประหยัด ผลของแต่ละคนขึ้นกับรายได้และสิทธิอื่น บทความไม่ได้บวกผลภาษีเข้าในกำไร และควรตรวจผลต่อสิทธิภาษีหากเวนคืนหรือเปลี่ยนสัญญาก่อนเกณฑ์
อ่าน หลักเกณฑ์ประกันชีวิตของกรมสรรพากร พร้อมหนังสือรับรองเบี้ยของผู้ใช้สิทธิก่อนยื่นรายการ
พิจารณาสภาพคล่องก่อนกำหนดวงเงินคุ้มครอง
ทรัพย์สินมากแต่เงินพร้อมใช้ไม่เท่ากัน
ตรวจแหล่งเงินของแต่ละงวดก่อนเริ่ม หากเงินส่วนใหญ่ยังอยู่ในทรัพย์สินที่เปลี่ยนเป็นเงินสดต้องใช้เวลา อย่าใช้ยอดทรัพย์สินรวมแทนงบที่พร้อมจ่าย ช่วงชำระสั้นยังต้องอาศัยความพร้อมรายปีอย่างต่อเนื่อง
มีความคุ้มครองเดิมแล้วต้องเพิ่มหรือไม่
รวบรวมทุนเดิม ผู้รับประโยชน์ ระยะคุ้มครองและภาระที่ยังเหลือให้ครบก่อน การเพิ่มทุนควรตอบช่องว่างที่พบ ไม่ใช้จำนวนทุนของตัวอย่างเป็นเป้าหมายสำหรับทุกบ้าน
ต้องการเงินคืนเมื่อจ่ายครบ 5 ปี
แผนนี้ไม่มีเงินครบกำหนดในปีที่ 5 หากต้องใช้เงินช่วงนั้นควรแยกเป้าหมายไว้ต่างหาก ค่าเวนคืนปีดังกล่าวในเคสต่ำกว่าเบี้ยรวม และการเลิกสัญญาย่อมกระทบแผนคุ้มครองที่ตั้งใจไว้
คำถามเรื่องทุนสูงและระยะจ่ายสั้น
เลกาซี ฟิต 99/5 จ่ายเบี้ยถึงอายุ 99 ปีหรือไม่?
จ่ายเบี้ย 5 ปี ส่วนความคุ้มครองถึงอายุ 99 ปี ตามเงื่อนไขกรมธรรม์
เบี้ย 6,219,000 บาทเป็นราคาของทุกคนหรือไม่?
เป็นเบี้ยรายปีในเคสหญิงอายุ 40 ปี อาชีพชั้น 2 ทุน 100,000,000 บาท ต้องขอใบเสนอขายเฉพาะบุคคล
รับเงินมะเร็งแล้วครอบครัวยังรับเต็มทุนอีกไหม?
เงินล่วงหน้าลดทุนที่เหลือและติดเพดานรวม 50 ล้านบาทต่อคน เคสทุน 100 ล้านบาทจึงไม่ได้รับล่วงหน้าเต็มทุน 100 ล้านบาท
มีเงินคืนระหว่างสัญญาหรือปันผลไหม?
ใบเสนอขายนี้ไม่ระบุเงินคืนรายปีหรือเงินปันผล จึงไม่ใช้เป็นรายรับในแผน
สุขภาพดีได้รับส่วนลดทันทีหรือไม่?
ต้องขอพิจารณาเมื่อสมัครใหม่ ตรวจสุขภาพและผ่านหลักเกณฑ์ ไม่รับรองส่วนลดให้ทุกคนหรือคำนวณลดเบี้ยเอง
อ่านข้อกำหนดพร้อมแผนส่งต่อทรัพย์สิน
- ตัวเลขเป็นของเคสหญิงอายุ 40 ปี อาชีพชั้น 2 ไม่ใช่ข้อเสนอส่วนบุคคลสำหรับผู้อ่านทุกคน
- ผลประโยชน์เสียชีวิต อยู่ครบ และรับมะเร็งล่วงหน้าเป็นคนละกรณี ห้ามบวกรวมเป็นเงินรับพร้อมกัน
- ประกันภัยไม่ใช่เงินฝาก เวนคืนก่อนครบอาจได้เงินน้อยกว่าเบี้ยและกระทบภาษี
- ตัวเลขมูลค่าเป็นก่อนหักหนี้สินตามข้อกำหนด
- แบบต้องตรวจสุขภาพ ต้องแจ้งข้อมูลจริง ผลรับประกันและเบี้ยขึ้นกับบริษัท
- ข้อยกเว้นชีวิตรวมการแถลงเท็จ การฆ่าตัวตายภายในช่วงที่กำหนด การถูกผู้รับประโยชน์ฆ่าตาย และอายุคลาดเคลื่อนตามเงื่อนไข
- ส่งคืนกรมธรรม์ภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่าย 500 บาท ผู้เรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- นิยาม ระยะไม่คุ้มครองและข้อยกเว้นของมะเร็งยึดบันทึกสลักหลังจริง
- รายละเอียดสมบูรณ์เป็นไปตามกรมธรรม์และหลักเกณฑ์บริษัท
เริ่มจากรายการทรัพย์สินและความตั้งใจของคุณ
เริ่มจากคนที่พึ่งพารายได้ ภาระที่ต้องรับผิดชอบ และเงินที่แยกจ่ายเบี้ยได้ต่อเนื่อง แล้วให้ตัวแทนช่วยตรวจทุนและระยะเวลาตามอายุจริง จะทำให้ประกันชีวิตชำระเบี้ย 5 ปีอยู่ในแผนที่ดูแลได้ตลอดทาง
- แจ้งอายุ เพศ อาชีพและข้อมูลสุขภาพ พร้อมความประสงค์ขอพิจารณาส่วนลดถ้าต้องการ
- รวบรวมทุนชีวิตเดิม ผู้รับประโยชน์ ภาระครอบครัวและงบรายปี
- ตรวจใบเสนอขาย ตารางมูลค่าและผลของการรับทุนล่วงหน้าก่อนตัดสินใจ
เลกาซี ฟิต 99/5 ช่วยกำหนดทุนชีวิตระยะยาวตามเงื่อนไข เมื่อแยกงบเบี้ยจากเงินที่ต้องใช้จัดการทรัพย์สินและเข้าใจสิทธิที่ใช้ทุนร่วมกันแล้ว คุณจะประเมินได้ชัดว่าแผนนี้เหมาะกับความตั้งใจส่งต่อให้ครอบครัวเพียงใด
การขอใบเสนอขายเป็นขั้นตรวจตัวเลขตามข้อมูลจริง ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด คุณจึงใช้ตารางที่ได้รับเปรียบเทียบกับงบและเป้าหมายก่อนตัดสินใจได้
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เลกาซี ฟิต 99/15 สำหรับผู้ต้องการชำระเบี้ย 15 ปี วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุ้มธนกิจ 99/20 สำหรับผู้มีภาระหนี้ระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
กรมธรรม์พิเศษเพื่อคนพิการ 20/10 สำหรับครอบครัวผู้ดูแลที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเลกาซี ฟิต 99/15 สำหรับผู้ต้องการชำระเบี้ย 15 ปี วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดคุ้มธนกิจ 99/20 สำหรับผู้มีภาระหนี้ระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดกรมธรรม์พิเศษเพื่อคนพิการ 20/10 สำหรับครอบครัวผู้ดูแลที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น