คุ้มธนกิจ 99/20 สำหรับผู้มีภาระหนี้ระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ คุ้มธนกิจ 99/20 สำหรับผู้มีภาระหนี้ระยะยาว ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
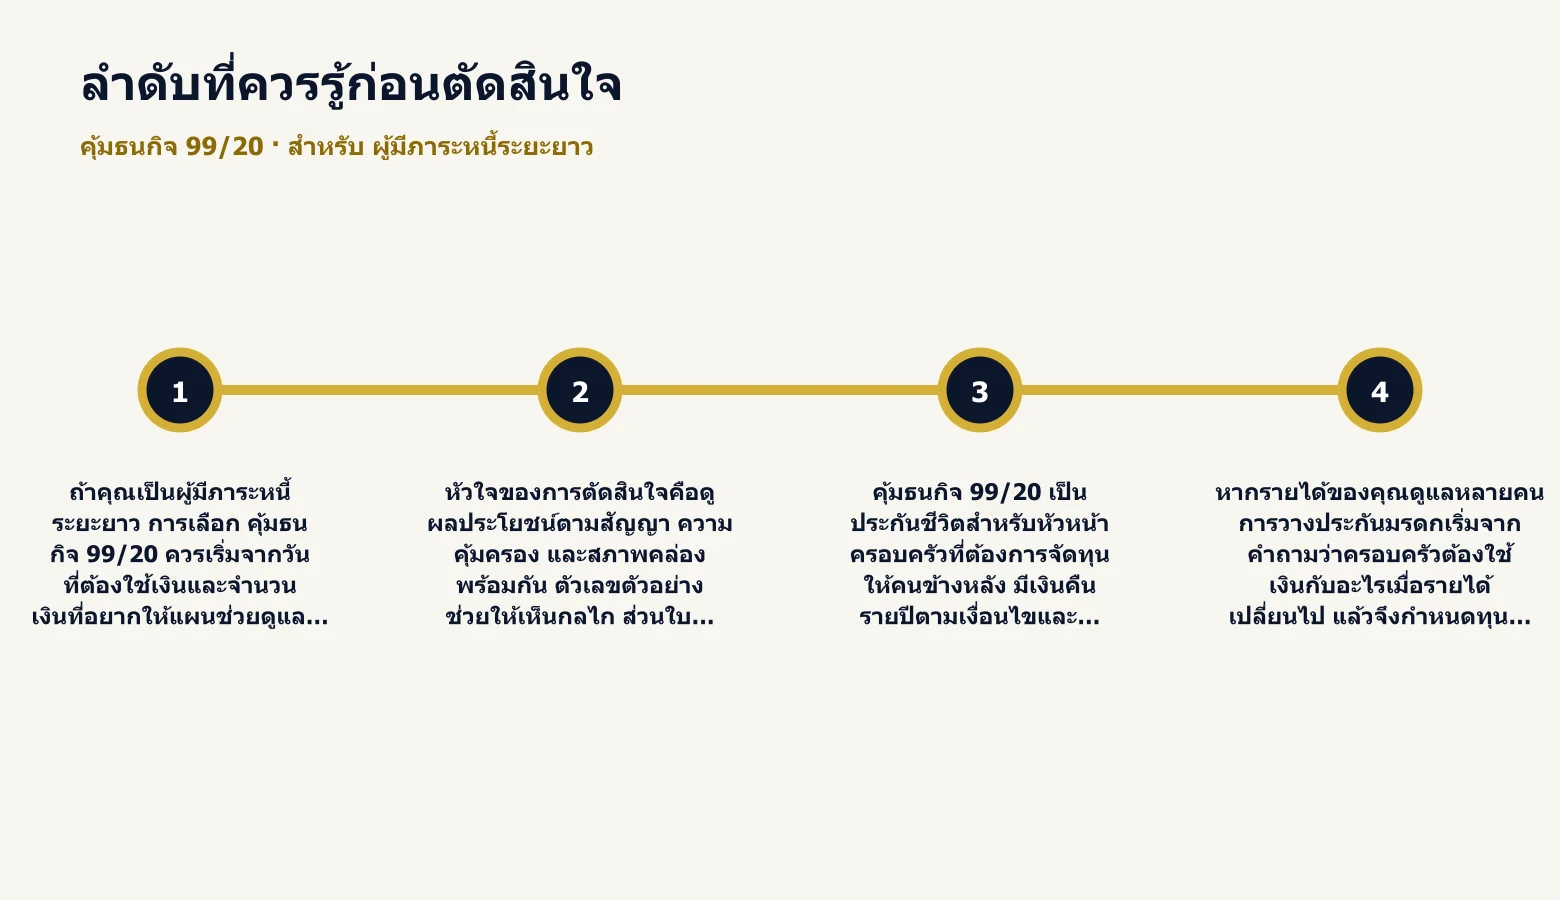
ถ้าคุณเป็นผู้มีภาระหนี้ระยะยาว การเลือก คุ้มธนกิจ 99/20 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
คุ้มธนกิจ 99/20 เป็นประกันชีวิตสำหรับหัวหน้าครอบครัวที่ต้องการจัดทุนให้คนข้างหลัง มีเงินคืนรายปีตามเงื่อนไขและคุ้มครองถึงอายุ 99 ปี โดยจ่ายเบี้ย 20 ปี จึงควรอ่านทั้งภาระเงินที่ต้องจ่ายและระยะที่ความคุ้มครองทำงาน
หากรายได้ของคุณดูแลหลายคน การวางประกันมรดกเริ่มจากคำถามว่าครอบครัวต้องใช้เงินกับอะไรเมื่อรายได้เปลี่ยนไป แล้วจึงกำหนดทุนที่เหมาะกับภาระจริง ไม่ใช้เพียงจำนวนเบี้ยที่จ่ายไหวเป็นตัวตัดสินทั้งหมด
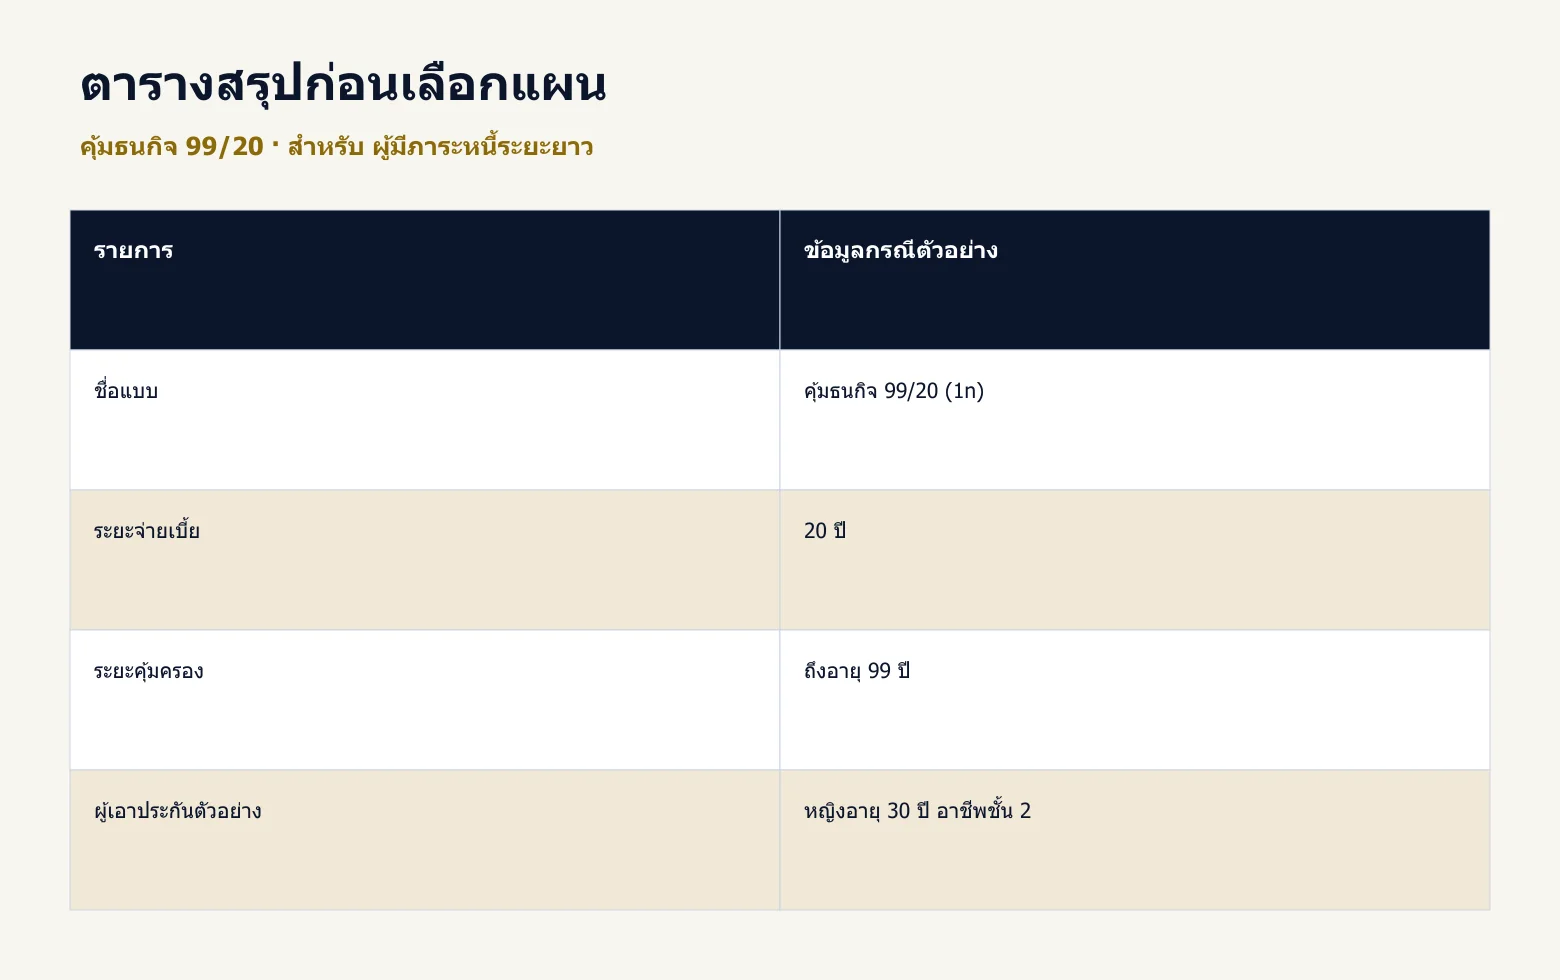
บทความใช้ใบเสนอขายไทยประกันชีวิต แบบคุ้มธนกิจ 99/20 (1n) หญิงอายุ 30 ปี อาชีพชั้น 2 ทุน 2,500,000 บาท เบี้ยปีละ 99,900 บาท ตัวเลขเป็นเคสตัวอย่าง ไม่ใช่เบี้ยหรือเกณฑ์รับประกันสำหรับทุกคน
เงินตามสัญญากับการคงสะสมต้องอ่านแยก
ใบเสนอขายมีทางเลือกคงเงินคืนสะสมไว้กับบริษัท เงื่อนไขดอกเบี้ยอาจเปลี่ยนตามประกาศ จึงไม่ใช้ยอดคงสะสมตามสมมติฐานเป็นเงินรับรองในบทความนี้ และไม่บวกยอดนั้นกับเงินคืนที่สมมติว่ารับออกมาแล้ว
เงินคืนรายปีตามสัญญาไม่ใช่เงินปันผล หากต้องการเก็บเงินคืนไว้กับบริษัท ควรตรวจวิธีรับเงินและเงื่อนไขล่าสุดโดยตรง แผนใช้เงินต้องสะท้อนว่าคุณรับเงินออกมาหรือยังคงเงินนั้นไว้จริง
การรับเงินคืนไปใช้หรือเก็บไว้เป็นเรื่องที่ต้องเชื่อมกับรายจ่ายของคุณ หากรับรายปีแต่ต้องใช้รายเดือน ควรแบ่งเงินให้พอทั้งช่วง และไม่สมมติว่าบริษัทจ่ายงวดรายเดือนให้ตามตารางนี้
กรณีเสียชีวิตพิจารณาจำนวนที่สูงกว่าตามข้อกำหนด
ในเคสความคุ้มครองเสียชีวิตแสดง 2,500,000 บาท แต่เงื่อนไขกำหนดให้พิจารณาทุน ค่าเวนคืน หรือเบี้ยประกันชีวิตที่จ่ายแล้วหักเงินคืนตามที่จ่ายไป หากจำนวนตามเงื่อนไขสูงกว่าจึงจ่ายจำนวนที่สูงกว่า ไม่ใช่บวกทุกฐานเข้าด้วยกัน
เงินครบกำหนดมีข้อกำหนดจำนวนที่สูงกว่าเช่นกัน หากเบี้ยประกันชีวิตที่ชำระทั้งหมดหักผลประโยชน์เงินคืนมากกว่าทุนครบกำหนด บริษัทจ่ายจำนวนที่มากกว่า โดยไม่รวมเบี้ยสัญญาเพิ่มเติมในฐานดังกล่าว
สำหรับการวางประกันมรดก ควรบันทึกผู้รับประโยชน์และทบทวนเมื่อครอบครัวเปลี่ยนแปลง พร้อมให้คนที่เกี่ยวข้องรู้ว่าเอกสารอยู่ที่ใด การจัดข้อมูลช่วยให้แผนที่คุณตั้งใจไว้ตรวจสอบได้เมื่อจำเป็น
ยกเว้นเบี้ยเมื่อเข้าเงื่อนไขทุพพลภาพ
เงื่อนไขของแบบกำหนดผลประโยชน์ยกเว้นเบี้ยประกันภัยกรณีทุพพลภาพถาวรสิ้นเชิง ระยะ 20/20 ปี โดยไม่ต้องชำระเบี้ยสำหรับผลประโยชน์นี้ ต้องเข้าเงื่อนไขการพิจารณา ไม่ใช่เงินชดเชยรายได้หรือเงินสดเท่าทุนที่จ่ายให้เพิ่มทันที
ข้อยกเว้นโดยย่อรวมการทำร้ายตนเอง การปฏิบัติหน้าที่ทหาร ตำรวจหรืออาสาสมัครในสงครามหรือปราบปราม และเงื่อนไขเกี่ยวกับอากาศยานบางกรณี รายละเอียดและนิยามทุพพลภาพต้องยึดกรมธรรม์ฉบับจริง
ลดหย่อนภาษีไม่ได้ ต้องตั้งงบโดยไม่หักสิทธิภาษี
ใบเสนอขายคุ้มธนกิจ 99/20 ระบุชัดว่าเบี้ยลดหย่อนภาษีไม่ได้ จึงไม่ควรนำวงเงินภาษีของประกันชีวิตแบบอื่นมาใช้กับเคสนี้ หรือเสนอว่าเบี้ยสุทธิจะลดลงด้วยผลประหยัดภาษี
หากคุณกำลังเลือกแผนจากเป้าหมายภาษี ควรทบทวนว่าต้องการความคุ้มครองหรือสิทธิภาษีเป็นหลัก แล้วขอข้อมูลที่ตรงกับเป้าหมาย บทความนี้ไม่รวมสิทธิภาษีใดในยอดกำไรและไม่สร้างตารางภาษีขึ้นเอง
เรื่องที่หัวหน้าครอบครัวควรทบทวน
งบเบี้ยต่อเนื่องพร้อมแค่ไหน
ตรวจรายได้ที่คาดว่าจะจ่ายได้จริงและค่าใช้จ่ายประจำก่อนกำหนดเบี้ย เงินคืนเริ่มปีที่ 2 และมีจำนวนตามทุน จึงไม่ควรใช้เป็นเหตุให้เลือกงบเกินกำลังโดยไม่กันเงินสำรอง
ต้องการใช้เงินก่อนครบสัญญาหรือไม่
ถ้ามีเป้าหมายใช้เงินก้อนในช่วงใกล้ ควรแยกเงินส่วนนั้นไว้ก่อน ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยสะสม และการเปลี่ยนสิทธิอาจกระทบทุนหรือระยะคุ้มครอง จึงควรขอรายการสิทธิที่ใช้ได้จริงก่อนเลือก
ทุนที่เลือกตรงกับภาระของบ้านไหม
รวมความคุ้มครองที่มีอยู่และตรวจภาระที่ต้องรองรับ ทุน 2.5 ล้านบาทเป็นเพียงตัวอย่าง ไม่ใช่จำนวนเหมาะสมสำหรับทุกครอบครัว การกำหนดทุนควรมีเหตุผลจากข้อมูลของคุณ
คำถามที่ช่วยอ่านแผนได้ถูกต้อง
คุ้มธนกิจ 99/20 รับเงินคืนตั้งแต่ปีแรกไหม?
เริ่มวันครบรอบปีกรมธรรม์ที่ 2 ถึงก่อนครบสัญญา ปีแรกไม่มีเงินคืนตามตาราง
จ่ายเบี้ยครบ 20 ปีแล้วสัญญาจบหรือไม่?
ยังคุ้มครองต่อถึงอายุ 99 ปี ไม่ได้รับทุนครบกำหนดทันทีเมื่อจ่ายเบี้ยครบ
เบี้ย 99,900 บาทใช้ลดหย่อนภาษีได้ไหม?
ไม่ได้ ใบเสนอขายระบุไม่มีเบี้ยที่ใช้ลดหย่อนภาษีได้
เงินคืนกับเงินคงสะสมนำมารวมกันได้หรือไม่?
เป็นทางเลือกการรับเงินคนละกรณี ไม่ควรนับเงินเดียวกันซ้ำทั้งที่รับออกมาแล้วและคงสะสม
ยกเว้นเบี้ยทุพพลภาพคือเงินสดเพิ่มหรือไม่?
เป็นสิทธิยกเว้นเบี้ยเมื่อเข้าเงื่อนไข ไม่ใช่การจ่ายทุนเพิ่มเป็นเงินสดตามจำนวนในตาราง
เงื่อนไขประกอบการตัดสินใจ
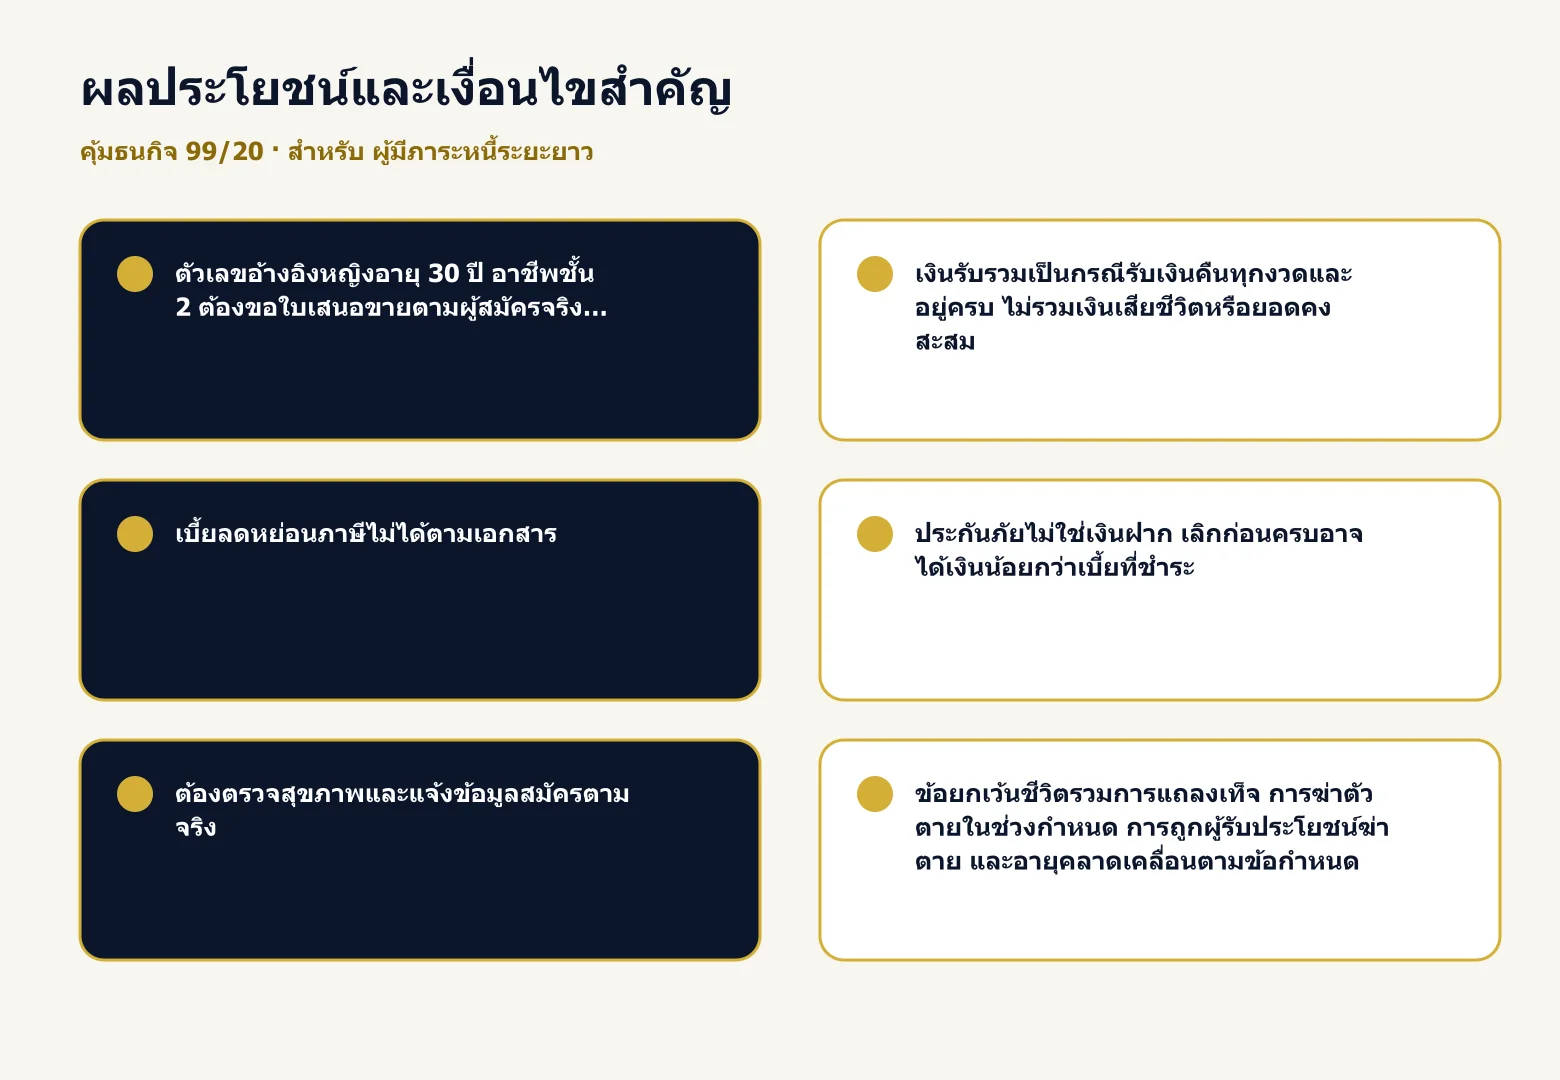
- ตัวเลขอ้างอิงหญิงอายุ 30 ปี อาชีพชั้น 2 ต้องขอใบเสนอขายตามผู้สมัครจริง
- เงินรับรวมเป็นกรณีรับเงินคืนทุกงวดและอยู่ครบ ไม่รวมเงินเสียชีวิตหรือยอดคงสะสม
- เบี้ยลดหย่อนภาษีไม่ได้ตามเอกสาร
- ประกันภัยไม่ใช่เงินฝาก เลิกก่อนครบอาจได้เงินน้อยกว่าเบี้ยที่ชำระ
- ต้องตรวจสุขภาพและแจ้งข้อมูลสมัครตามจริง
- ข้อยกเว้นชีวิตรวมการแถลงเท็จ การฆ่าตัวตายในช่วงกำหนด การถูกผู้รับประโยชน์ฆ่าตาย และอายุคลาดเคลื่อนตามข้อกำหนด
- คืนกรมธรรม์ภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่าย 500 บาท ผู้เรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- ผลประโยชน์และข้อยกเว้นสมบูรณ์ยึดกรมธรรม์และหลักเกณฑ์บริษัท
เริ่มจากภาระจริงก่อนเลือกทุน
นำข้อมูลรายจ่าย หนี้สินและกรมธรรม์เดิมมาประกอบก่อนขอแผน คุณจะเห็นว่าเงินสำรองและทุนชีวิตแต่ละส่วนรับหน้าที่อะไร และสามารถเลือกงบที่เข้ากับชีวิตครอบครัวได้ชัดขึ้น
- แจ้งอายุ เพศ อาชีพและข้อมูลสุขภาพตามจริง
- สรุปผู้ที่ต้องดูแล ภาระหนี้และความคุ้มครองเดิม
- ขอใบเสนอขาย ตรวจตารางมูลค่าและผู้รับประโยชน์ก่อนยืนยัน
คุ้มธนกิจ 99/20 ควรเลือกเมื่อคุณเข้าใจทั้งทุนชีวิต เงินคืนระหว่างทางและงบเบี้ยระยะยาว เมื่อเป้าหมายของแต่ละส่วนชัด การตัดสินใจจะอยู่บนข้อมูลของครอบครัวและข้อกำหนดจริงของแผน
การขอใบเสนอขายเป็นขั้นตรวจตัวเลขตามข้อมูลจริง ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด คุณจึงตรวจงบและเงื่อนไขก่อนตัดสินใจได้
ทุนชีวิตและเงินคืนทำหน้าที่ต่างกัน
- ชำระเบี้ยหลัก 20 ปีตามแผน
- คุ้มครองชีวิตถึงอายุ 99 ปี
- เงินคืน 1% ของทุนตั้งแต่ครบรอบปีที่ 2 ถึงก่อนครบสัญญา
- อยู่ครบรับทุนตามเงื่อนไขจำนวนที่สูงกว่า
- มีผลประโยชน์ยกเว้นเบี้ยกรณีทุพพลภาพถาวรสิ้นเชิงตามเอกสาร
- เบี้ยของแบบนี้ใช้ลดหย่อนภาษีไม่ได้
คุ้มธนกิจ 99/20 ใช้จำนวนเงินเอาประกันภัยเป็นฐานของเงินคืน ในเคสทุน 2.5 ล้านบาท เงินคืนเท่ากับปีละ 25,000 บาท เปอร์เซ็นต์นี้เป็นสัดส่วนผลประโยชน์ต่อทุน ไม่ใช่อัตราผลตอบแทนที่คิดจากเบี้ย
เงินสำหรับผู้รับประโยชน์กรณีเสียชีวิตเป็นสิทธิคนละเหตุการณ์กับเงินเมื่ออยู่ครบ จึงไม่ควรบวกสองจำนวนเข้าด้วยกันเป็นเงินรับปลายทางเดียวของกรมธรรม์
ข้อตกลงที่ควรรู้ก่อนรับภาระเบี้ย
การตรวจสุขภาพและการแถลงข้อมูลเป็นส่วนหนึ่งของการพิจารณารับประกัน ต้องให้ข้อมูลตามจริงและขอข้อเสนอเฉพาะบุคคลก่อนตัดสินใจ อายุ 30 ปีเป็นอายุในเคส ไม่ใช่ช่วงสมัครทั้งหมดของผลิตภัณฑ์
แผนจ่ายเบี้ย 20 ปีต้องรองรับการชำระในอนาคตด้วย ควรเลือกงบที่ยังจ่ายได้เมื่อมีค่าใช้จ่ายของครอบครัวเพิ่มขึ้น และกันเงินพร้อมใช้ไว้อีกส่วน ไม่ตั้งแผนโดยหวังเงินคืนที่จะยังไม่ถึงกำหนดรับ
เบี้ย 99,900 บาทเป็นยอดรายปีในกรณีตัวอย่าง ไม่ใช่ยอดแบ่งรายเดือนที่บริษัทเสนอ บทความไม่สร้างตัวเลขงวดอื่นหรือส่วนลดขึ้นเอง หากต้องการเปลี่ยนความถี่ชำระควรขอข้อมูลจากบริษัทโดยตรง
เหมาะกับครอบครัวที่ต้องการวางทุนอย่างมีขอบเขต
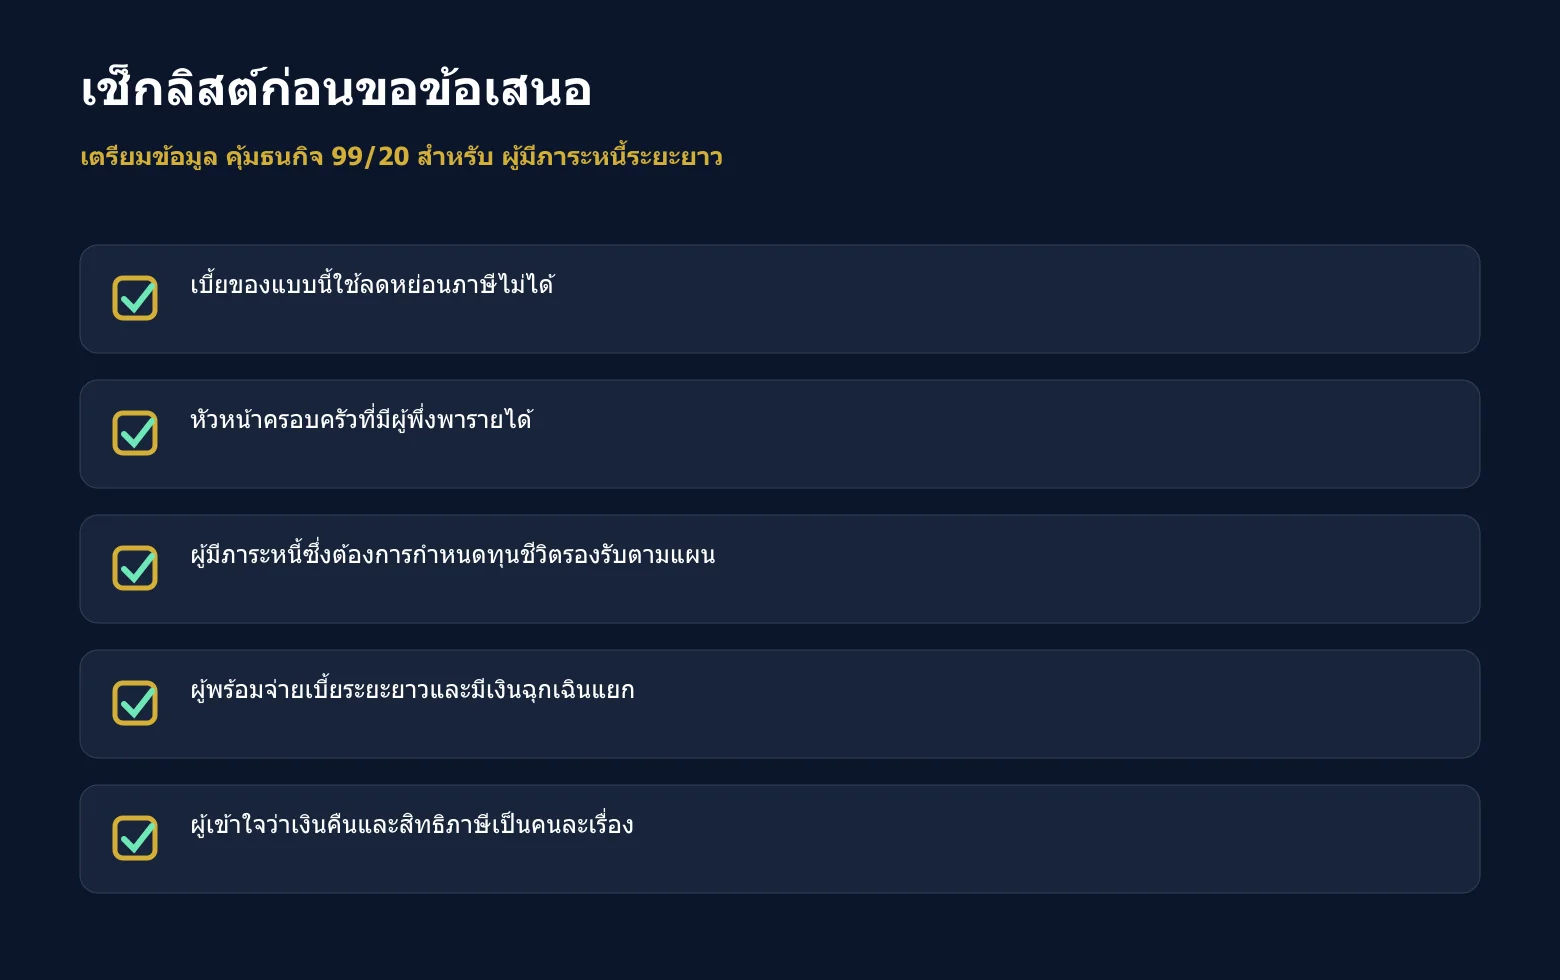
- หัวหน้าครอบครัวที่มีผู้พึ่งพารายได้
- ผู้มีภาระหนี้ซึ่งต้องการกำหนดทุนชีวิตรองรับตามแผน
- ผู้พร้อมจ่ายเบี้ยระยะยาวและมีเงินฉุกเฉินแยก
- ผู้เข้าใจว่าเงินคืนและสิทธิภาษีเป็นคนละเรื่อง
เริ่มจากรายจ่ายที่คนในบ้านต้องจ่ายต่อ ภาระหนี้และทรัพย์สินพร้อมใช้ที่มีอยู่ แล้วดูว่าความคุ้มครองเดิมขาดส่วนไหน วิธีนี้ช่วยให้คุณเลือกทุนที่มีหน้าที่ชัดและไม่วางกรมธรรม์ซ้ำโดยไม่รู้เป้าหมาย
ประกันชีวิตสำหรับหัวหน้าครอบครัวไม่ใช่การรับรองว่าหนี้ทุกประเภทจะหมดไปโดยอัตโนมัติ ต้องตรวจผู้รับประโยชน์ ข้อตกลงของหนี้และข้อเท็จจริงเฉพาะบ้าน หากมีเงื่อนไขทางกฎหมายควรขอคำแนะนำเฉพาะกรณี
เงินคืนเริ่มปีที่ 2 และสิ้นสุดก่อนครบสัญญา
คุ้มธนกิจ 99/20 ไม่มีเงินคืนในปีแรกตามใบเสนอขาย เริ่มรับทุกวันครบรอบปีกรมธรรม์ตั้งแต่ปีที่ 2 ต่อเนื่องถึงก่อนวันครบกำหนดสัญญา ปีครบกำหนดรับเงินตามสิทธิครบสัญญาและไม่มีเงินคืนรายปีเพิ่มในปีนั้น
เคสหญิงอายุ 30 ปีมีระยะถึงอายุ 99 ปีเท่ากับ 69 ปีกรมธรรม์ รับเงินคืนปีที่ 2 ถึงปีที่ 68 รวม 67 งวด ปีที่ 69 รับทุนครบกำหนด 2,500,000 บาท จำนวนงวดนี้เป็นของเคส ไม่ใช่จำนวนเดียวสำหรับทุกอายุ
ช่วงจ่ายเบี้ยสิ้นสุดในปีที่ 20 แต่สัญญายังดำเนินต่อ จึงไม่ใช่การรับทุนคืนทั้งหมดเมื่อจ่ายเบี้ยครบ คุณควรแยกวันชำระงวดสุดท้ายกับวันรับเงินครบกำหนดไว้ในแผนของครอบครัว
ตัวอย่างงบ 99,900 บาทต่อปีและตารางตลอดสัญญา
เบี้ยรวมของเคส 99,900 บาทคูณ 20 ปี เท่ากับ 1,998,000 บาท เงินคืนรวม 25,000 บาทคูณ 67 งวด เท่ากับ 1,675,000 บาท และทุนเมื่ออยู่ครบ 2,500,000 บาท รวมรับตลอดสัญญา 4,175,000 บาทในกรณีรับเงินคืนตามงวด
ตารางหน่วยบาทแสดงเบี้ย เงินคืน ทุนครบกำหนดและค่าเวนคืนทุกปี ค่าเวนคืนเป็นสิทธิกรณีเลิกสัญญา ก่อนหักหนี้สินและหักเงินจ่ายคืนแล้วตามหมายเหตุ ข้อมูลตัวอย่าง จึงไม่ใช่เงินรับที่นำไปบวกกับการอยู่ครบ
ผลตอบแทนเฉลี่ยต่อปีของเคสประมาณ 1.78% คำนวณจากชำระต้นปี 20 งวด รับเงินคืนสิ้นปีที่ 2 ถึง 68 และทุนเมื่อครบปีที่ 69 ไม่รวมดอกเบี้ยคงสะสม เงินเสียชีวิตและเงินเฟ้อ
กำไรที่แสดงเป็นผลต่างรวมเมื่อดำเนินสัญญาครบตามเคส ไม่ใช่รายได้ที่จะได้รับทันทีหรือจำนวนกำไรประจำปี ต้องอ่านเวลารับเงินแต่ละงวดประกอบ โดยเฉพาะเมื่อมีเป้าหมายใช้เงินก้อนก่อนอายุครบสัญญา
เมื่อจ่ายครบปีที่ 20 เบี้ยรวม 1,998,000 บาท รับเงินคืนถึงปีนั้นรวม 475,000 บาท และค่าเวนคืน 1,352,500 บาท หากเลือกเวนคืน ยอดดังกล่าวเป็นอีกทางเลือกที่ทำให้ความคุ้มครองสิ้นสุด ไม่ใช่การถอนบางส่วนแล้วคงสิทธิเดิมทั้งหมด
ส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ คุ้มธนกิจ 99/20 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เลกาซี ฟิต 99/15 สำหรับผู้ต้องการชำระเบี้ย 15 ปี วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
กรมธรรม์พิเศษเพื่อคนพิการ 20/10 สำหรับครอบครัวผู้ดูแลที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เลกาซี ฟิต 99/5 จัดทุนชีวิตในแผนส่งต่อทรัพย์สิน
ดูรายละเอียด
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเลกาซี ฟิต 99/15 สำหรับผู้ต้องการชำระเบี้ย 15 ปี วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดกรมธรรม์พิเศษเพื่อคนพิการ 20/10 สำหรับครอบครัวผู้ดูแลที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเลกาซี ฟิต 99/5 จัดทุนชีวิตในแผนส่งต่อทรัพย์สิน
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น