กรมธรรม์พิเศษเพื่อคนพิการ 20/10 สำหรับครอบครัวผู้ดูแลที่สร้างหลักประกัน วางแผนอย่างไรให้จ่ายต่อไหว
คู่มือ กรมธรรม์พิเศษเพื่อคนพิการ 20/10 สำหรับครอบครัวผู้ดูแลที่สร้างหลักประกัน ช่วยจัดงบ อ่านผลประโยชน์ และขอตัวเลขเฉพาะบุคคลก่อนตัดสินใจ
ถ้าคุณเป็นครอบครัวผู้ดูแลที่สร้างหลักประกัน การเลือก กรมธรรม์พิเศษเพื่อคนพิการ 20/10 ควรเริ่มจากวันที่ต้องใช้เงินและจำนวนเงินที่อยากให้แผนช่วยดูแล แล้วคำนวณกลับเป็นทุนและเบี้ยที่จ่ายต่อเนื่องได้โดยไม่เบียดเงินสำรองของครอบครัว
หัวใจของการตัดสินใจคือดูผลประโยชน์ตามสัญญา ความคุ้มครอง และสภาพคล่องพร้อมกัน ตัวเลขตัวอย่างช่วยให้เห็นกลไก ส่วนใบเสนอขายเฉพาะบุคคลจะบอกตัวเลขที่ใช้ตัดสินใจจริง
กรมธรรม์พิเศษเพื่อคนพิการ 20/10 เป็นประกันชีวิตเพื่อคนพิการที่จ่ายเบี้ย 10 ปี คุ้มครอง 20 ปี และมีเงินครบกำหนดส่วนรับรองแยกจากเงินปันผล คุณสามารถพิจารณาแผนจากรายได้ เป้าหมายและความคุ้มครองที่ต้องการได้ด้วยข้อมูลที่ชัดเจน
การวางแผนประกันเริ่มจากสิ่งที่คุณต้องการดูแล ไม่ว่าจะเป็นเงินสำหรับอนาคตของตนเองหรือทุนให้ครอบครัว ผู้สมัครควรมีเวลาตรวจข้อมูลและเลือกวิธีสื่อสารที่สะดวก โดยให้การตัดสินใจของเจ้าตัวเป็นศูนย์กลาง
บทความใช้ใบเสนอขายไทยประกันชีวิตของหญิงอายุ 30 ปี อาชีพชั้น 2 ทุนประกัน 500,000 บาท เบี้ยรายปี 34,700 บาท ข้อมูลนี้ไม่ใช่การยืนยันเบี้ยสำหรับทุกคน และไม่บอกแทนว่าผู้สมัครทุกลักษณะผ่านเกณฑ์รับประกัน
เงินรับรองกับปันผลใช้วางแผนคนละส่วน
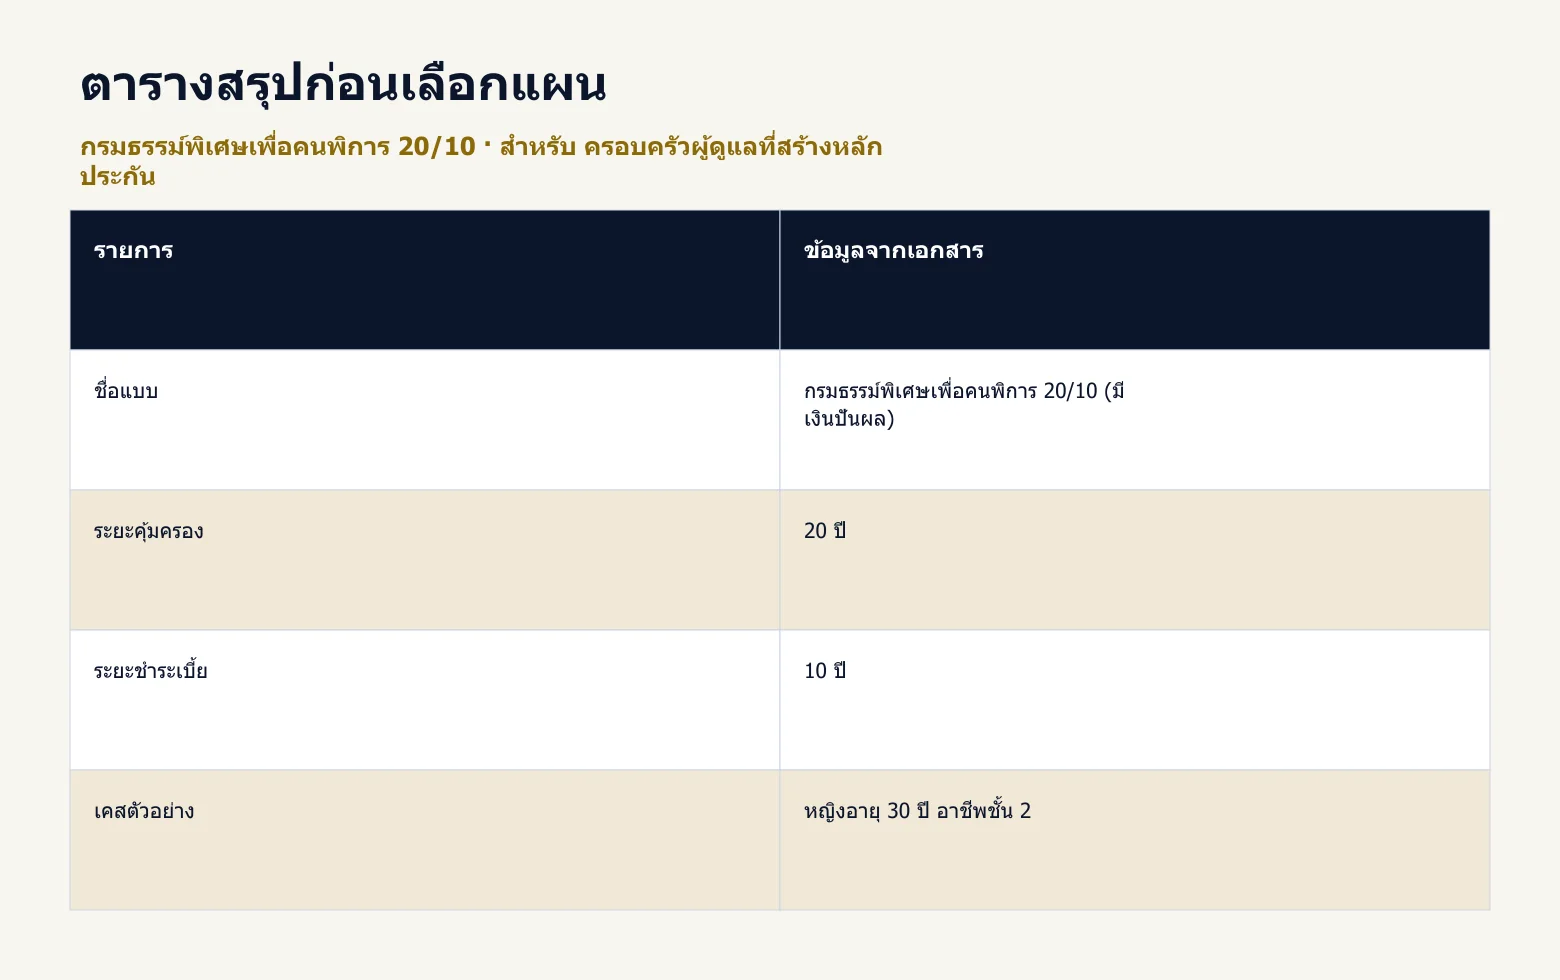
ส่วนรับรองคือเงินครบกำหนด 100% ของทุน ในตัวอย่างเท่ากับ 500,000 บาท ส่วนเงินปันผลถ้ามีเป็นผลประโยชน์แยก โดย ข้อมูลตัวอย่าง ไม่ให้ตัวเลขประมาณการหรือจำนวนที่รับรองว่าจะจ่าย
เมื่อยังไม่มีจำนวนปันผล บทความจึงไม่สร้างยอดรับรวมกรณีปันผล ไม่เพิ่มเปอร์เซ็นต์สมมติและไม่คำนวณกำไรที่รวมปันผลขึ้นเอง การวางเป้าหมายใช้เงินควรเริ่มจากเงินรับรองที่ระบุได้
หากได้รับประกาศปันผลในภายหลัง ควรอ่านเงื่อนไขและวันที่มีสิทธิตามประกาศนั้นแยกจากข้อมูลส่วนรับรอง ไม่ใช้คำว่ามีเงินปันผลเป็นคำยืนยันว่าจะได้รับจำนวนเพิ่มเติมเท่ากันทุกกรมธรรม์
ความคุ้มครองอุบัติเหตุเพิ่มจากทุนชีวิตอย่างไร
กรณีเสียชีวิตตามความคุ้มครองชีวิตของเคสรับทุน 500,000 บาท หากเสียชีวิตจากอุบัติเหตุตามเงื่อนไข รับเพิ่มอีก 200% ของทุน เท่ากับ 1,000,000 บาท จึงเป็นทุนชีวิต 500,000 บาทและส่วนเพิ่มอุบัติเหตุ 1,000,000 บาทในเหตุที่เข้าเกณฑ์
จำนวนสองส่วนของเหตุเสียชีวิตจากอุบัติเหตุรวม 1,500,000 บาทตามการคำนวณจากข้อมูลตัวอย่าง ไม่ใช่เงินครบกำหนด และไม่นำไปบวกกับเงินอยู่ครบ 500,000 บาทหรือเงินปันผลที่ยังไม่ระบุ
คำว่าอุบัติเหตุในที่นี้เป็นผลประโยชน์กรณีเสียชีวิตตามเอกสาร ไม่ใช่การจ่ายทุกครั้งที่บาดเจ็บ และไม่ใช่วงเงินรักษาพยาบาล บริษัทต้องพิจารณานิยาม เหตุและข้อยกเว้นตามกรมธรรม์ฉบับจริง
ใบเสนอขายสรุปไม่ได้แสดงรายละเอียดข้อยกเว้นอุบัติเหตุทั้งหมด จึงควรขออ่านเงื่อนไขฉบับสมบูรณ์ก่อนตัดสินใจ ไม่สรุปว่าทุกเหตุหรือทุกกิจกรรมได้รับส่วนเพิ่มเสมอ
ตรวจสิทธิภาษีจากเบี้ยที่ชำระจริง
ในเคส เงื่อนไขของแบบกำหนดเบี้ยที่สามารถใช้ลดหย่อนภาษีต่อปี 34,700 บาท ภายใต้เกณฑ์ประกันชีวิตตามจำนวนที่จ่ายจริงแต่ไม่เกินวงเงิน 100,000 บาทต่อปี ต้องตรวจสิทธิร่วมกับกรมธรรม์อื่นและเงื่อนไขของผู้ใช้สิทธิ
จำนวนลดหย่อนไม่ใช่จำนวนเงินคืนภาษีที่ทุกคนได้รับเท่ากัน จึงไม่หักออกจากเบี้ยหรือบวกเป็นกำไรในตาราง หากไม่มีภาระภาษีที่ทำให้เกิดผลประหยัด ก็ไม่ควรสมมติรายรับภาษีเพิ่มขึ้น
ช่วงหลังจ่ายเบี้ยครบไม่มีการชำระเบี้ยใหม่ตามแผนนี้ จึงไม่สร้างสิทธิจากเบี้ยที่ไม่ได้จ่ายในปีนั้น ควรตรวจหนังสือรับรองกับ หลักเกณฑ์กรมสรรพากร และผลของการเปลี่ยนสัญญาก่อนกำหนด
คำถามที่ควรทบทวนก่อนเลือกภาระระยะยาว
งบเบี้ยสอดคล้องกับรายได้ของคุณหรือไม่
ดูรายจ่ายที่ต้องจ่ายประจำและเงินสำรองก่อนกำหนดงบ ไม่ควรให้เบี้ยกระทบเงินที่จำเป็นต่อการดำเนินชีวิตหรือเป้าหมายใกล้กำหนด หากรายได้เปลี่ยนควรขอข้อมูลสิทธิในกรมธรรม์ก่อนหยุดชำระเอง
เป้าหมายต้องใช้เงินก่อนครบ 20 ปีไหม
หากต้องใช้เงินก่อนครบกำหนด ควรแยกเงินสำหรับเป้าหมายนั้นไว้ต่างหาก ค่าเวนคืนช่วงต้นต่ำกว่าเบี้ยสะสม และการใช้สิทธิเปลี่ยนสัญญาอาจทำให้ทุนหรือสิทธิครบกำหนดต่างจากแผนเดิม
คุณได้รับข้อมูลในรูปแบบที่ตัดสินใจได้แล้วหรือยัง
ขอคำอธิบายประเด็นที่ยังไม่ชัด โดยเฉพาะเกณฑ์สมัคร เอกสารสุขภาพ ผู้รับประโยชน์และเงื่อนไขอุบัติเหตุ คุณควรมีโอกาสอ่านและตรวจรายละเอียดก่อนยืนยัน ไม่จำเป็นต้องตัดสินใจจากภาพโฆษณาเพียงอย่างเดียว
คำถามเกี่ยวกับกรมธรรม์และสิทธิ
กรมธรรม์พิเศษเพื่อคนพิการ 20/10 จ่ายเบี้ยกี่ปี?
จ่ายเบี้ย 10 ปีและคุ้มครอง 20 ปีตามเงื่อนไข การจ่ายครบไม่ใช่วันรับเงินครบกำหนด
เงินปันผลรับรองจำนวนหรือไม่?
ข้อมูลตัวอย่าง ไม่ระบุจำนวน บริษัทแจ้งอัตราก่อนครบกำหนด จึงแยกออกจากเงินรับรอง 500,000 บาทในเคส
เสียชีวิตจากอุบัติเหตุเพิ่มอีกเท่าไร?
เพิ่ม 200% ของทุนตามเงื่อนไข เคสนี้ส่วนเพิ่ม 1,000,000 บาท แยกจากทุนชีวิต 500,000 บาท
สมัครได้ทุกประเภทความพิการหรือไม่?
กรุณาติดต่อตัวแทนเพื่อขอข้อมูลล่าสุดเกณฑ์ครบทุกประเภท ต้องให้บริษัทตรวจข้อมูลเฉพาะบุคคล ไม่ยืนยันจากชื่อแบบเพียงอย่างเดียว
มีเงินคืนรายปีระหว่างสัญญาหรือไม่?
ข้อมูลตัวอย่าง ไม่ระบุเงินคืนรายปี ส่วนรับรองของกรณีอยู่ครบรับเมื่อครบกำหนด 20 ปี
รายละเอียดที่ต้องอ่านร่วมกับใบเสนอขาย
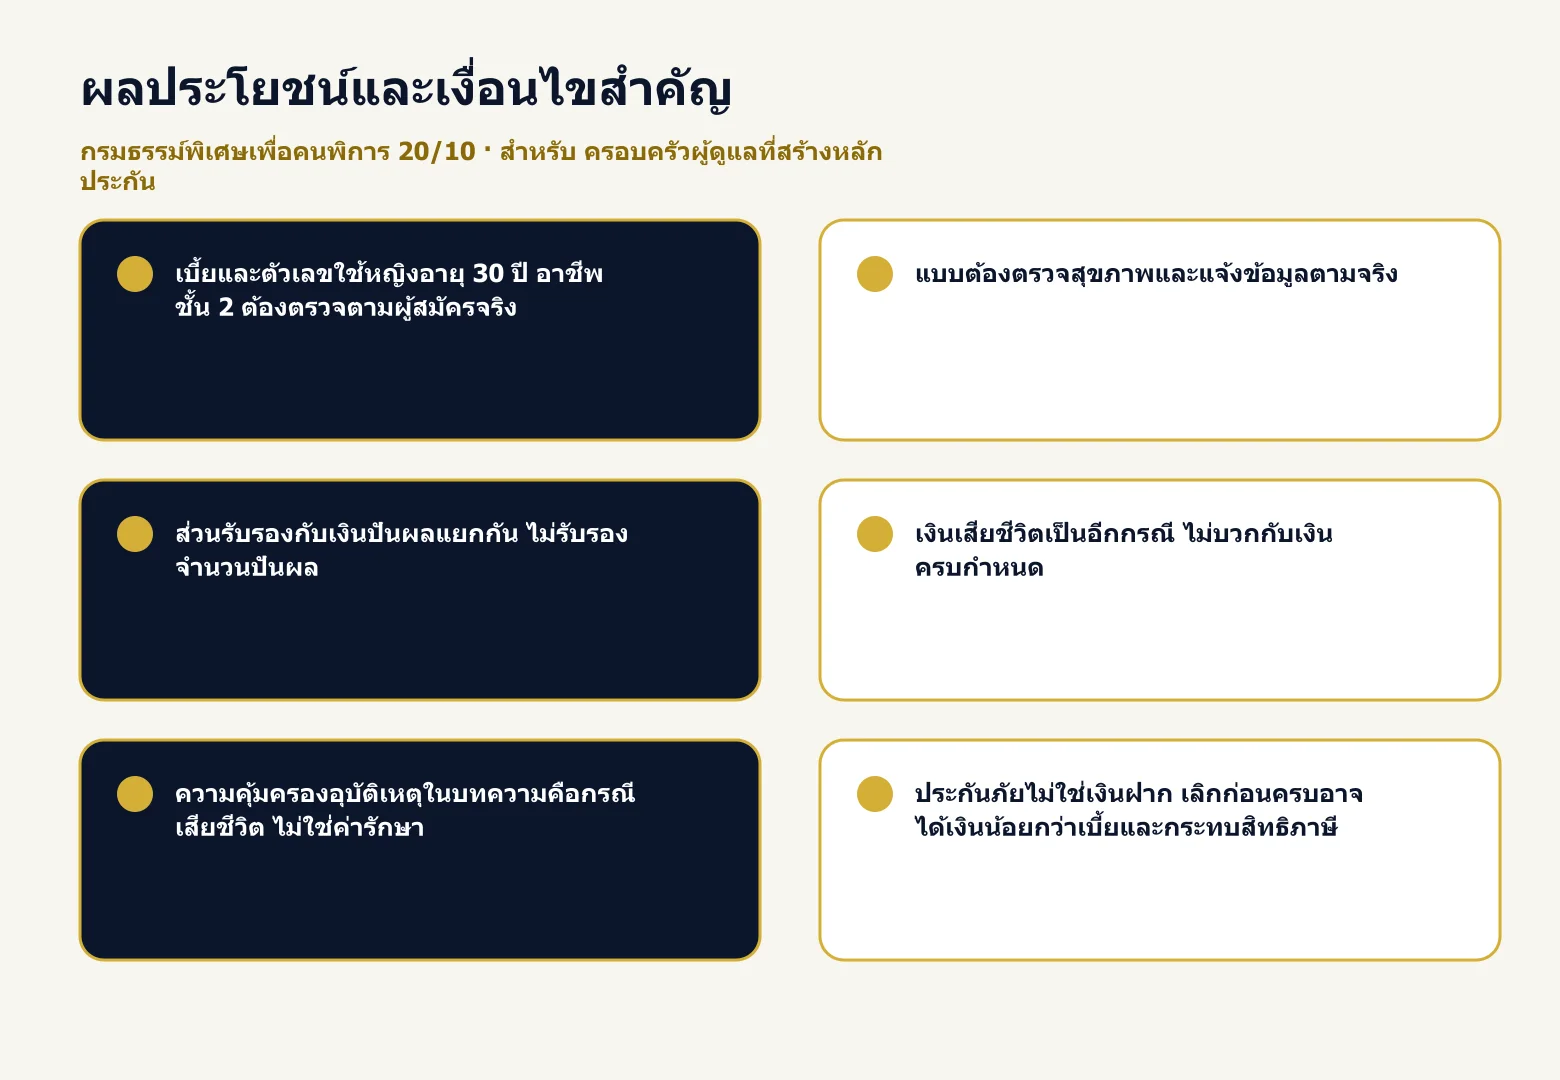
- เบี้ยและตัวเลขใช้หญิงอายุ 30 ปี อาชีพชั้น 2 ต้องตรวจตามผู้สมัครจริง
- แบบต้องตรวจสุขภาพและแจ้งข้อมูลตามจริง
- ส่วนรับรองกับเงินปันผลแยกกัน ไม่รับรองจำนวนปันผล
- เงินเสียชีวิตเป็นอีกกรณี ไม่บวกกับเงินครบกำหนด
- ความคุ้มครองอุบัติเหตุในบทความคือกรณีเสียชีวิต ไม่ใช่ค่ารักษา
- ประกันภัยไม่ใช่เงินฝาก เลิกก่อนครบอาจได้เงินน้อยกว่าเบี้ยและกระทบสิทธิภาษี
- ข้อยกเว้นชีวิตรวมการแถลงเท็จ การฆ่าตัวตายในช่วงกำหนด การถูกผู้รับประโยชน์ฆ่าตายและอายุคลาดเคลื่อนตามข้อกำหนด
- คืนกรมธรรม์ภายใน 15 วันนับแต่ได้รับ หักค่าตรวจสุขภาพจริงถ้ามีและค่าใช้จ่าย 500 บาท หากใช้สิทธิเรียกร้องค่าสินไหมแล้วไม่มีสิทธิยกเลิกตามข้อนี้
- รายละเอียดสมบูรณ์ยึดกรมธรรม์และหลักเกณฑ์บริษัท
เตรียมข้อมูลเพื่อเลือกแผนที่ตรงกับคุณ
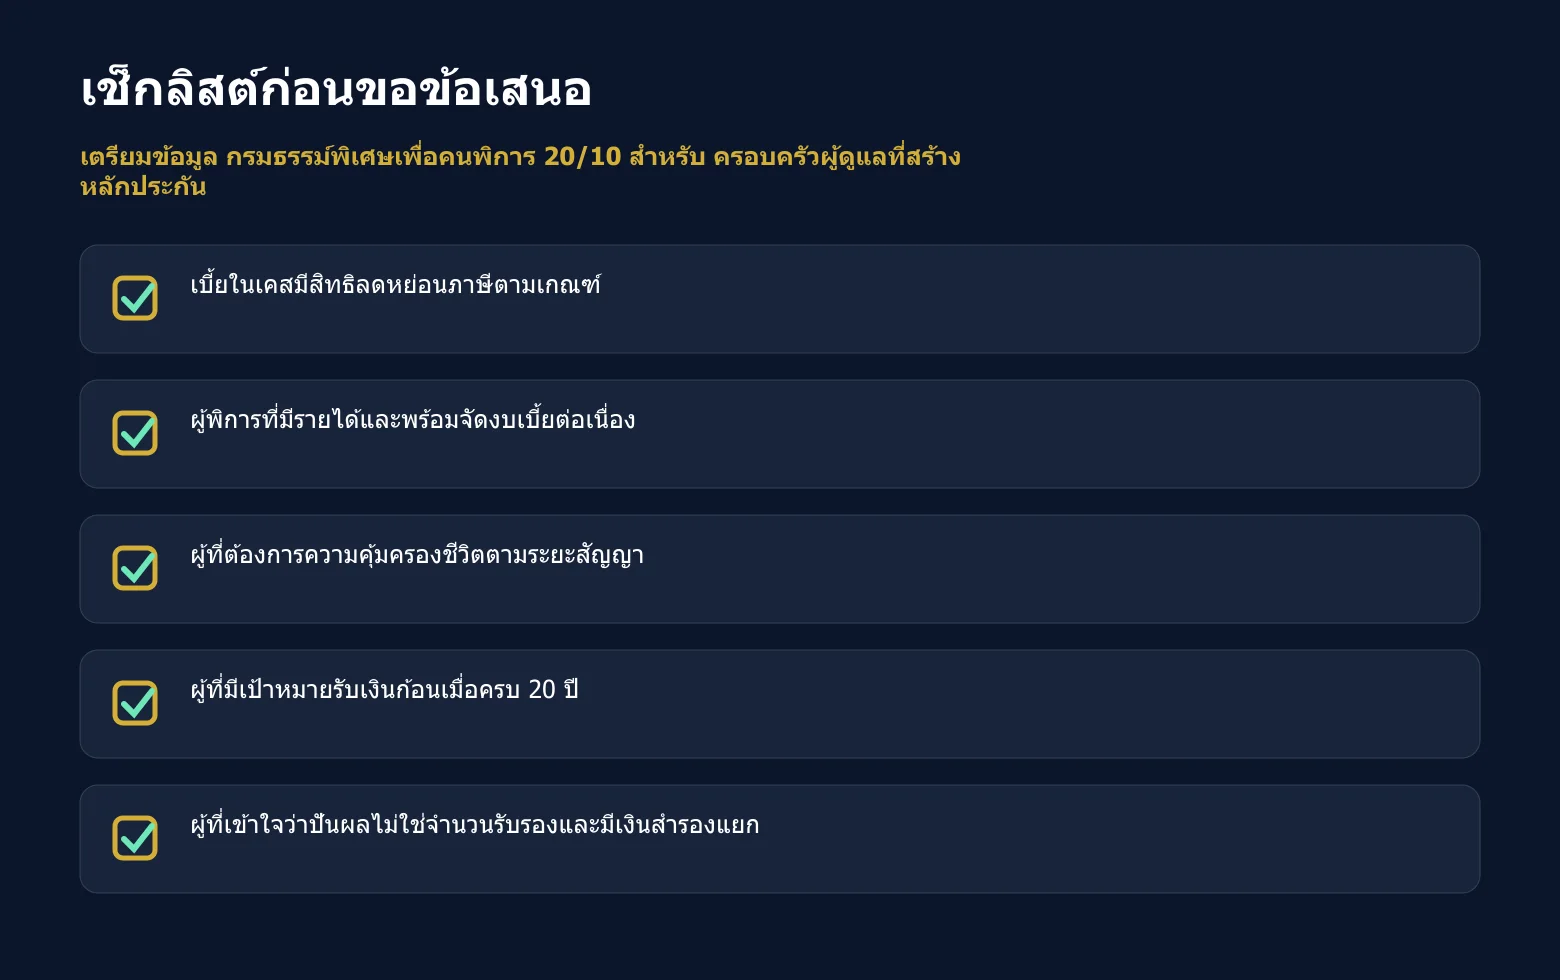
เริ่มจากเป้าหมายที่คุณต้องการ งบเบี้ยที่พร้อมและความคุ้มครองเดิม หากต้องการให้ครอบครัวร่วมตรวจเอกสาร ให้กำหนดบทบาทการช่วยเหลือให้ตรงกับความสะดวกของคุณ โดยไม่ข้ามการยืนยันข้อมูลของผู้สมัคร
- แจ้งข้อมูลอายุ เพศ อาชีพ สุขภาพและข้อมูลสมัครตามจริง
- ระบุเป้าหมาย งบเบี้ยและรูปแบบการสื่อสารที่สะดวก
- ขอใบเสนอขายและเงื่อนไขฉบับสมบูรณ์ ตรวจผู้รับประโยชน์ก่อนยืนยัน
กรมธรรม์พิเศษเพื่อคนพิการ 20/10 ควรพิจารณาจากสิทธิที่ระบุจริงและความพร้อมของคุณ เมื่อแยกส่วนรับรอง ปันผลและความคุ้มครองแต่ละเหตุออกจากกัน คุณจะเห็นว่าแผนตอบเป้าหมายใดและมีข้อจำกัดอะไรที่ต้องยอมรับก่อนตัดสินใจ
การขอใบเสนอขายเป็นขั้นตรวจตัวเลขตามข้อมูลจริง ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด คุณจึงตรวจงบและเงื่อนไขก่อนตัดสินใจได้
เห็นสิทธิหลักก่อนเลือกรูปแบบแผน
- จ่ายเบี้ยตามแผน 10 ปี
- คุ้มครองชีวิตตลอดระยะ 20 ปีตามสัญญา
- อยู่ครบรับเงินรับรอง 100% ของทุนประกัน
- เงินปันผลถ้ามี แยกจากส่วนรับรอง
- เสียชีวิตจากอุบัติเหตุรับเพิ่ม 200% ของทุนตามเงื่อนไข
- เบี้ยในเคสมีสิทธิลดหย่อนภาษีตามเกณฑ์
กรมธรรม์พิเศษเพื่อคนพิการ 20/10 ระบุเงินรับแต่ละกรณีไว้ต่างกัน เงินครบกำหนดเป็นสิทธิเมื่อมีชีวิตอยู่ครบ ส่วนเงินเสียชีวิตจ่ายตามเหตุที่เกิด ไม่ใช่เงินทั้งหมดที่นำมารวมกันเป็นยอดรับในวันเดียว
คำว่ามีเงินปันผลไม่ได้แปลว่ามีจำนวนปันผลแน่นอนในใบเสนอขายนี้ บริษัทจะแจ้งอัตราก่อนวันครบกำหนดสัญญา จึงต้องแยกการวางแผนจากจำนวนรับรองออกจากผลประโยชน์ที่อาจได้รับเพิ่มเติม
เงื่อนไขสมัครต้องตรวจตามข้อมูลของคุณ
ใบเสนอขายที่ได้รับไม่ได้ระบุรายการประเภทความพิการหรือรายละเอียดการรับประกันครบทุกกรณี จึงไม่ควรสรุปจากชื่อแบบว่าทุกคนสมัครได้ด้วยเงื่อนไขเดียวกัน ให้บริษัทพิจารณาจากข้อมูลเฉพาะบุคคลและแจ้งผลเป็นเอกสาร
แบบนี้กำหนดให้ตรวจสุขภาพ ผู้สมัครควรตอบคำถามตามจริงและขอความชัดเจนเมื่อไม่เข้าใจคำถาม การให้ข้อมูลครบช่วยให้ตรวจสิทธิตามสัญญาได้ ไม่ควรให้บุคคลอื่นเดาคำตอบแทนผู้สมัคร
หากต้องการให้สมาชิกครอบครัวร่วมอ่านข้อมูล คุณเลือกได้ว่าจะให้ใครช่วยตรวจประเด็นใด เช่น งบเบี้ย เอกสารหรือผู้รับประโยชน์ โดยยังคงให้ความต้องการและการยืนยันข้อมูลของผู้สมัครเป็นหลัก
ควรขอให้ตัวแทนอธิบายเอกสารในรูปแบบที่คุณใช้งานสะดวก และตรวจว่าช่องทางติดต่อหรือขั้นตอนรับเอกสารเหมาะกับคุณหรือไม่ บทความไม่รับรองบริการเฉพาะที่บริษัทไม่ได้ระบุไว้ในใบเสนอขาย
เหมาะกับผู้ที่ต้องการวางแผนของตนเองอย่างชัดเจน
- ผู้พิการที่มีรายได้และพร้อมจัดงบเบี้ยต่อเนื่อง
- ผู้ที่ต้องการความคุ้มครองชีวิตตามระยะสัญญา
- ผู้ที่มีเป้าหมายรับเงินก้อนเมื่อครบ 20 ปี
- ผู้ที่เข้าใจว่าปันผลไม่ใช่จำนวนรับรองและมีเงินสำรองแยก
คุณควรกำหนดก่อนว่าแผนนี้มีหน้าที่สะสมเงินให้ตนเอง จัดทุนให้คนในครอบครัว หรือรองรับทั้งสองเป้าหมายตามสิทธิที่แยกกัน จากนั้นจึงดูว่าจำนวนเบี้ยและทุนเข้ากับแหล่งรายได้และภาระที่มีอยู่หรือไม่
สำหรับครอบครัวที่อ่านข้อมูลร่วมกัน การพูดคุยเรื่องรายจ่าย เงินสำรองและผู้รับประโยชน์ช่วยให้เข้าใจแผนตรงกัน ไม่ควรใช้สถานะความพิการเป็นเหตุให้เลือกทุนหรือภาระเบี้ยแทนความต้องการจริงของเจ้าตัว
การจัดประกันมรดกในที่นี้หมายถึงการกำหนดทุนให้ผู้รับประโยชน์ตามสัญญา ไม่ใช่คำรับรองว่าผลประโยชน์แก้ปัญหาทรัพย์สิน หนี้สินหรือข้อพิพาทได้ทุกกรณี เรื่องเฉพาะบุคคลต้องพิจารณาจากข้อมูลและข้อกฎหมายที่เกี่ยวข้อง
สิบปีที่ชำระเบี้ยและอีกช่วงที่คุ้มครองต่อ
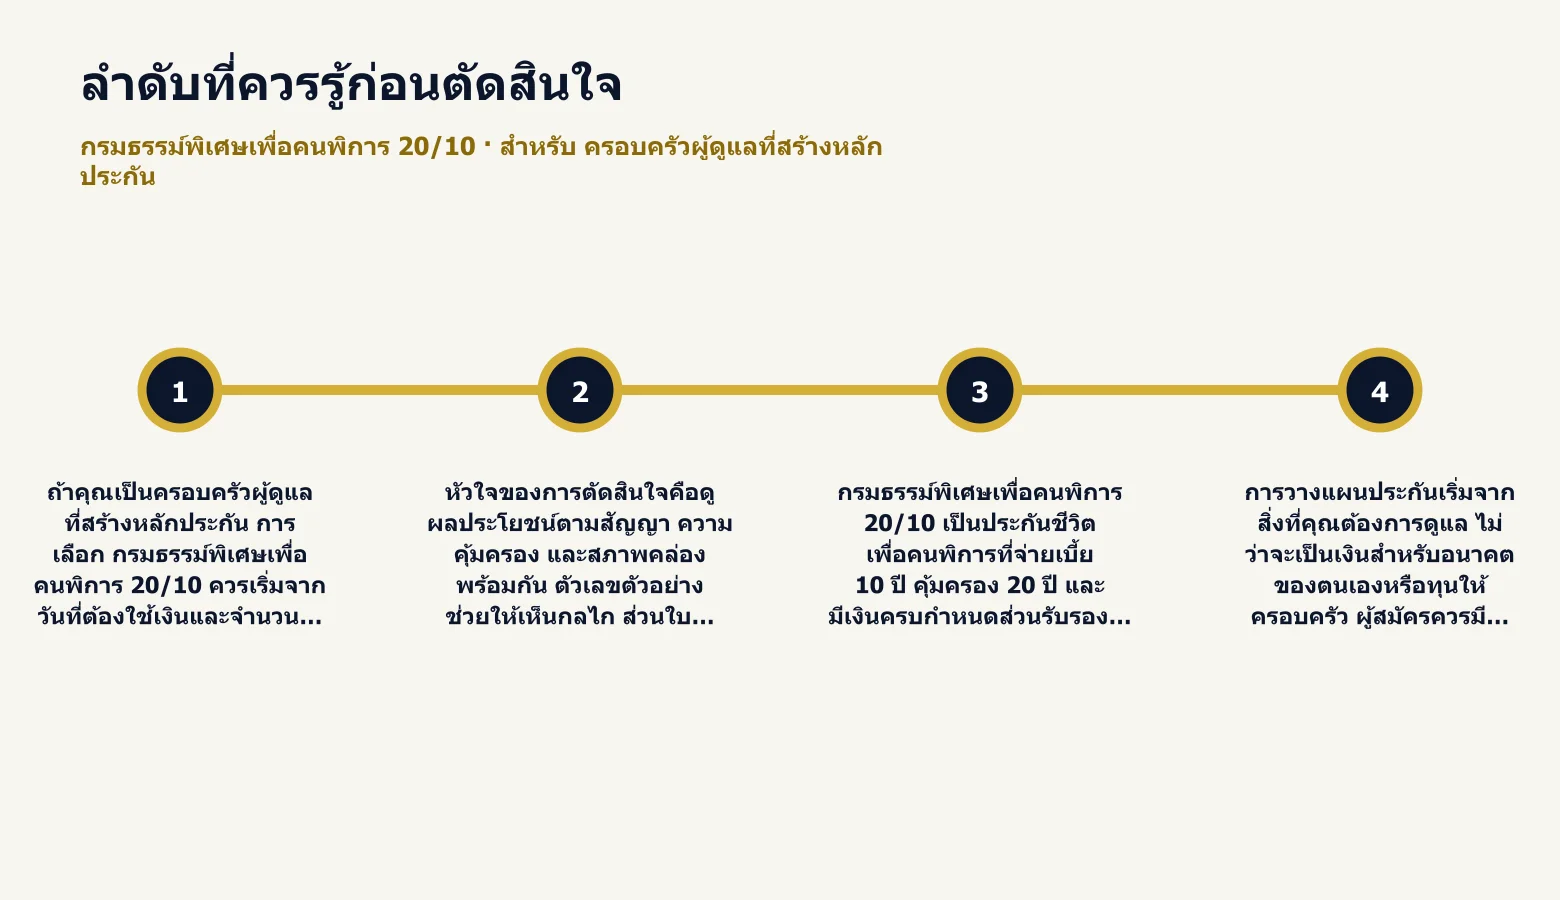
กรมธรรม์พิเศษเพื่อคนพิการ 20/10 ชำระเบี้ยในช่วงปีที่ 1 ถึงปีที่ 10 จากนั้นคุ้มครองต่อจนครบ 20 ปีตามเงื่อนไข การจ่ายครบปีที่ 10 ไม่ใช่วันครบสัญญา และไม่ได้ทำให้ได้รับเงินครบกำหนดในทันที
ข้อมูลตัวอย่าง ไม่ระบุเงินคืนรายปีระหว่างสัญญา คุณจึงควรจัดรายจ่ายประจำจากแหล่งเงินอื่น และไม่ตั้งแผนให้มีเงินรับระหว่างทางที่เอกสารไม่ได้ให้ไว้ เงินรับรองของกรณีอยู่ครบเกิดเมื่อถึงวันครบกำหนดเท่านั้น
เคสเริ่มอายุ 30 ปีมีระยะ 20 ปีตามใบเสนอขาย แต่บทความใช้ปีกรมธรรม์เป็นแกนเพื่อให้เห็นวันชำระและวันรับเงินชัด การตรวจวันจริงต้องยึดวันที่ในกรมธรรม์ที่บริษัทออกให้
เคสเบี้ย 34,700 บาท พร้อมตารางครบทุกปี
ชำระเบี้ยปีละ 34,700 บาทจำนวน 10 งวด รวมเบี้ย 347,000 บาท เมื่ออยู่ครบสัญญารับส่วนรับรอง 500,000 บาท ผลต่างเป็นกำไรส่วนรับรอง 153,000 บาท ไม่รวมเงินปันผล ภาษี เงินเฟ้อหรือเงินเสียชีวิต
ตารางหน่วยบาทแสดงเบี้ยสะสม เงินรับรองเมื่อครบกำหนดและค่าเวนคืนจากข้อมูลตัวอย่าง ค่าเวนคืนเป็นสิทธิอีกกรณีหนึ่งก่อนหักหนี้สิน ไม่ใช่เงินที่บวกเพิ่มกับการอยู่ครบ และไม่ใช่ยอดพร้อมถอนโดยยังคงสิทธิทุกอย่างเหมือนเดิม
ผลตอบแทนเฉลี่ยต่อปีของส่วนรับรองในเคสประมาณ 2.37% คำนวณจากจ่ายเบี้ยต้นปี 10 งวดและรับเงินเมื่อครบปีที่ 20 ไม่ใช่อัตราปันผล และไม่รวมสิทธิภาษีหรือเงินจากเหตุเสียชีวิต
กำไรส่วนรับรอง 153,000 บาทเป็นผลต่างตลอดระยะสัญญาของเคส ไม่ใช่กำไรที่จะรับทุกปีหรือทันทีเมื่อจ่ายเบี้ยครบ จึงควรอ่านจำนวนเงินควบคู่กับเวลาและข้อจำกัดการใช้เงินของคุณ
ปีที่ 10 ชำระเบี้ยสะสม 347,000 บาท ค่าเวนคืน 309,500 บาท หากต้องการเลิกในเวลานั้นจะใช้สิทธิอีกกรณีที่ทำให้แผนเดิมเปลี่ยน ไม่ใช่การรับเงินครบกำหนด 500,000 บาทก่อนเวลา
ส่งอายุ เพศ งบต่อปี และทุนที่ต้องการ เพื่อรับใบเสนอขายและตารางผลประโยชน์ของ กรมธรรม์พิเศษเพื่อคนพิการ 20/10 ตามข้อมูลของคุณ การขอตัวเลขเป็นขั้นเตรียมข้อมูล ยังไม่ใช่การสมัครและไม่มีข้อผูกมัด
สนใจแบบประกันนี้?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ให้เราช่วยออกแบบแผนที่เหมาะกับคุณ
แบบประกันอื่นที่ผู้คนสนใจ
เลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เลกาซี ฟิต 99/15 สำหรับผู้ต้องการชำระเบี้ย 15 ปี วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
คุ้มธนกิจ 99/20 สำหรับผู้มีภาระหนี้ระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียด
เลกาซี ฟิต 99/5 จัดทุนชีวิตในแผนส่งต่อทรัพย์สิน
ดูรายละเอียดเลกาซี ฟิต เฟิร์ม 80/8 สำหรับเจ้าของธุรกิจที่เตรียมทุนส่งต่อ วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเลกาซี ฟิต 99/15 สำหรับผู้ต้องการชำระเบี้ย 15 ปี วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดคุ้มธนกิจ 99/20 สำหรับผู้มีภาระหนี้ระยะยาว วางแผนอย่างไรให้จ่ายต่อไหว
ดูรายละเอียดเลกาซี ฟิต 99/5 จัดทุนชีวิตในแผนส่งต่อทรัพย์สิน
ดูรายละเอียด
คุกกี้และความเป็นส่วนตัว
เราเก็บข้อมูล (เช่น ชื่อ เบอร์โทร) เฉพาะเมื่อท่านกรอกแบบฟอร์มด้วยตนเอง เพื่อติดต่อกลับเท่านั้น อ่าน นโยบายความเป็นส่วนตัว
ตั้งค่าคุกกี้
คุกกี้ที่จำเป็น
จำเป็นต่อการทำงานพื้นฐาน เช่น จดจำการยอมรับนโยบายนี้ ปิดใช้งานไม่ได้
คุกกี้เพื่อการวิเคราะห์
ช่วยให้เราเข้าใจการใช้งานเว็บไซต์และปรับปรุงประสบการณ์ของท่านให้ดียิ่งขึ้น